Анализ показателей по труду и заработной плате
6. Коэффициент оборота по приему
7. Коэффициент оборота по выбытию
8.Коэффициент текучести
9. Коэффициент общего оборота кадров
Показателем движения кадров торгового предприятия является количество принятых и уволенных работников за отчетный период. Интенсивность оборота характеризуется коэффициентом оборота по приему: Коб.= Чпр. / Ч (отношение числа принятых работников за отчетный период к среднесписочной численности за тот же период).
И коэффициентом оборота по выбытию: Коб. = Чвыб. / Ч (отношение числа выбывших работников за отчетный период к среднесписочной численности работников за тот же период).
Как видно из таблицы 7 в 2008 году было принято 5 работников и уволено 5 работников, поэтому коэффициент оборота по выбытию и коэффициент оборота по приему равен и составил 10,4. Численность работников менялась в 2009 году. Было принято 6 человека и уволено 4 человека. Коэффициент оборота по приему составил 12,0, что больше данного показателя прошлого года на 1,6. А коэффициент оборота по выбытию составил 8,0, что меньше прошлого года на 2,4.
Коэффициент текучести отчетного года снизился на 2,4 ед. что оценивается положительно. Коэффициент общего оборота кадров в прошлом году составил 20,8, а в отчетном – 20,0, что меньше на 0,8.
В целом можно сделать вывод об эффективной кадровой политике, проводимой на предприятии ООО «Бест-К» и работники заинтересованы в работе на данном предприятии.
Для того чтобы оценить производительность труда и эффективность использования кадров проведем анализ этих показателей (п. 2.3).
2.3. Анализ производительности труда и эффективности использования персонала предприятия
Производительность труда – наиболее важный показатель всей системы трудовых показателей на торговом предприятии. Поэтому в аналитической работе данному показателю уделяется особое внимание. К числу основных задач анализа производительности труда относятся:
установление причин отклонения фактических показателей производительности труда от плановых и базовых;
оценка состояния производительности труда в целом по предприятию и по его структурным подразделениям;
разработка организационно-технических мероприятий по использованию выявленных резервов и определение их экономической эффективности;
выбор оптимального задания по росту производительности труда на плановый период.
В процессе анализа устанавливают:
темпы роста производительности труда;
степень выполнения задания по росту производительности труда;
степень воздействия на производительность труда различных факторов;
влияние производительности труда на объем товарооборота.
Информационной базой для анализа служат данные годового и периодических отчетов по труду (статистическая, бухгалтерская отчетность, данные отдела кадров, акты ревизий и проверок).
Анализ трудовых показателей включает в себя исследование численности работающих, оценку их производительности и оплаты труда.
Целью анализа показателей по труду и заработной плате являются изучение и оценка эффективности использования труда персонала и затрат на оплату труда.
Важнейшим показателем, характеризующим состояние кадров (персонала) торгового предприятия, является численность работников.
При анализе производительности труда определяют влияние на производительность труда ряда факторов:
· Влияние выработки продавцов;
· Влияние доли численности продавцов в численности работников торгово-оперативного персонала;
· Влияние доли численности торгово-оперативного персонала в общей численности работников
Табл. 8– Исходные данные для факторного анализа производительности труда
| Показатели | Единица измерения | Прошлый год | Отчетный год | Отклонение от прошлого года (+;-) |
| А | Б | 1 | 2 | 3 |
| Оборот розничной торговли | тыс. руб. | 20393 | 23674 | +3281 |
| Среднесписочная численность работников, всего | чел. | 48 | 50 | +2 |
| в том числе численность ТОП | чел. | 26 | 27 | +4 |
| Удельный вес ТОП в общей численности работников (УДТОП) | % | 54,17 | 54,00 | -0,17 |
| Число отработанных одним работником ТОП дней за год (Д) | дни | 190 | 193 | +3 |
| Средняя продолжительность рабочего дня (П) | часы | 8 | 8 | - |
| Общее количество отработанного времени: | ||||
| - всеми работниками ТОП за год | тыс. час | 39,5 | 41,7 | +2,2 |
| - одним работником ТОП | чел.-часы | 1520 | 1544 | +24 |
| Среднегодовая выработка: | ||||
| - одного работающего (Вр) | тыс. руб. | 428,16 | 475,24 | +47,08 |
| - одного работника ТОП (Вў) | тыс. руб. | 784,35 | 876,81 | +89,68 |
| Среднедневная выработка одного работника ТОП | тыс. руб. | 4,16 | 4,56 | +0,4 |
| Среднечасовая выработка одного работника ТОП (ЧВ) | тыс. руб. | 0,52 | 0,57 | +0,05 |
Расчет влияния факторов производится одним из способов детерминированного факторного анализа. На основании данных табл. 8 сделаем этот расчет, используя способ абсолютных разниц.
Из данных табл. 8 видно, что среднегодовая выработка одного торгового работника увеличилась на 48,64 тыс. руб., или на 11,4 %, в т.ч. за счет изменения:
а) удельного веса ТОП (торгово-оперативного персонала) в общей численности персонала предприятия
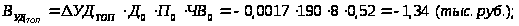
б) количества отработанных дней одним работником торгово-оперативного персонала за год
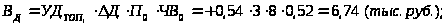
в) продолжительности рабочего дня
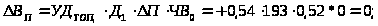
г) среднечасовой выработки торгово-оперативного персонала
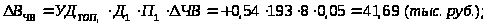
Совокупное влияние факторов составляет 47,09 (-1,34+6,74+41,69) тыс. руб.
Сумма отклонений 47,09 тыс. руб. с точностью до округлений равна абсолютному изменению среднегодовой выработки одного торгового работника 47,08 тыс. руб., приведенному в табл. 8, что подтверждает правильность расчетов.
Аналогичным образом анализируется изменение среднегодовой выработки торгово-оперативного персонала (Вў), которая зависит от количества отработанных дней одним работником ТОП за год, средней продолжительности рабочего дня и среднечасовой выработки:
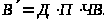
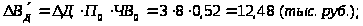
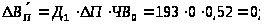
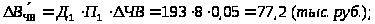
Совокупное влияние факторов составляет 89,68 тыс. руб. (12,48 + 77,2).
Суммарное отклонение равно абсолютному изменению среднегодовой выработки одного работника торгово-оперативного персонала 89,68 тыс. руб. (см. табл. 8), что подтверждает верность расчетов.
Наиболее важными факторами, влияющими на производительность труда, являются объем товарооборота и изменения в структуре персонала.
Влияние изменения состава работников на производительность труда определяют с помощью формулы:
 (18)
Для этого формулу (18) приводят к следующему виду
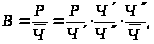
где
Чў –
численность
продавцов,
чел.; ЧІ
– численность
оперативных
работников,
чел.;
 – среднесписочная
численность
всех работающих,
чел.
Формулу (18) используют для того, чтобы определить, какую роль сыграло изменение производительности труда продавцов и изменение структуры персонала в росте общей производительности среднесписочного работника.
Располагая данными об удельном весе продавцов в общей численности оперативных работников, об удельном весе оперативных работников в общей численности всех работающих, можно определить влияние на уровень производительности труда изменения состава торговых работников.
Расчет выполним на примере исходных данных, приведенных в табл. 9.
Из данных табл. 9 следует, что производительность труда одного работника возросла на 48,6 тыс. руб. (на 11,4 %), а выработка на одного оперативного работника возросла на 92,5 тыс. руб. (или на 11,8 %). За счет чего это произошло, выявим, выполнив следующие расчеты:
1.
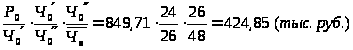
2.
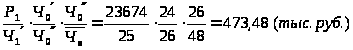
3.
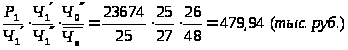
4.
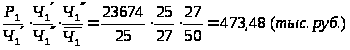
Совокупное влияние с точностью до округлений равно абсолютному изменению производительности труда по табл. 8 (473,48 – 424,85) = +47,08 (тыс. руб.), что подтверждает верность расчетов.
Табл. 9 - Анализ динамики производительности труда торгового предприятия ООО «Бест-К»
| Состав работников предприятия | Прошлый 2008 год | Фактически за отчетный 2009 год | Отклонение (+-) от прошлого года тыс.руб. | Темп изменения, % | |||||
| численность, чел. | Производительность труда, тыс. руб./чел | численность, чел. | Производительность труда тыс.руб. |
в действующих ценах |
в сопоставимых ценах | в действующих ценах | в сопоставимых ценах | ||
| в действующих ценах | в сопоставимых ценах | ||||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Всего торговых работников | 48 | 424,9 | 50 | 473,5 | 446,1 | 48,6 | 21,2 | 111,4 | 105 |
| из них ТОП | 26 | 784,3 | 27 | 876,8 | 823,5 | 92,5 | 39,2 | 111,8 | 105 |
| удельный вес ТОП в общей численности работников % | 54,2 | - | 54 | - | - | - | - | - | - |
| в т.ч. численность продавцов | 24 | 849,7 | 25 | 947 | 892,2 | 97,3 | 42,5 | 111,5 | 105 |
| удельный вес продавцов в численности работников ТОП % | 92,3 | - | 92,6 | - | - | - | - | - | - |
| товарооборот, к которому исчислена производительность труда, тыс. руб. | 20393 | - | - | 23674 | 21412,6 | 3281 | 1019,6 | 116,1 | 105 |
Табл. 10 - Анализ эффективности труда работников
торгового предприятияв отчетном году
| Показатели | Ед.имер. | Прошлый год | Отчетный год | Отклонение (+;-) | ||
| в действ. ценах | в сопостав. ценах | в действ. ценах | в сопостав. ценах | |||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| Оборот розничной торговли | тыс.руб. | 20393,00 | 23674,00 | 22397,35 | 3281,00 | 2004,35 |
| Среднесписочная численность работников, всего | чел. | 48,00 | 50,00 | 50,00 | 2,00 | 2,00 |
| Среднесписочная численность ТОП | чел. | 26,00 | 27,00 | 27,00 | 1,00 | 1,00 |
| Прибыль (убыток) от продажи товаров | тыс.руб. | 2428,00 | 2590,00 | 2450,33 | 162,00 | 22,33 |
| Прибыль (убыток) до налогообложения | тыс.руб. | 3024,00 | 2272,00 | 2149,48 | -752,00 | -874,52 |
| Чистая прибыль предприятия | тыс.руб. | 2298,00 | 1727,00 | 1633,87 | -571,00 | -664,13 |
| Производительность труда | тыс.руб./чел. | 424,90 | 473,50 | 447,95 | 48,60 | 23,05 |
| Производительность труда ТОП | тыс.руб./чел. |
784,30 |
876,80 | 829,53 | 92,50 | 45,23 |
| Прибыль, заработанная одним работником: | тыс.руб./чел. | - | - | - | - | - |
| Ппр/Чтоп | 93,38 | 95,93 | 90,75 | 2,54 | -2,63 | |
| Пдо н/о /Чср | 63,00 | 45,44 | 42,99 | -17,56 | -20,01 | |
| ЧП/Чср | 47,88 | 34,54 | 32,68 | -13,34 | -15,20 | |
Проведя анализ эффективности труда работников торгового предприятия можно сделать следующие выводы: оборот розничной торговли в сопоставимых ценах возрос в отчетном году на 2004,35 тыс.руб.; прибыль от продажи товаров увеличилась на 22,33 тыс.руб.; прибыль до налообложения снизилась на 874,52 тыс.руб.; чистая прибыль предприятия в сопоставимых ценах уменьшилась на 664,13 тыс.руб.; производительность труда увеличилась на 23,05 тыс.руб., в том числе производительность труда ТОП – на 45,23 тыс.руб. Данная динамика оценивается положительно, однако прибыль, заработанная одним работником по всем показателям в сопоставимых ценах в свою очередь снизилась, что говорит о неэффективной работе персонала фирмы.
Проведем анализ эффективного использования кадров предприятия.
Табл. 11 - Анализ эффективности использования персонала на торговом предприятии ООО «Бест-К»
| Показатели | Методика расчета | Прошлый год | Отчетный год | Отклонение (+;-) | Темп изменения % |
| 1.Производительность труда, тыс. руб./чел. |
|
424,9 | 473,5 | 48,6 | 111,4 |
| 2. Уровень затрат труда на единицу товарооборота, чел./тыс. руб. |
|
0,23 | 0,21 | -0,02 | - |
| 3. Сумма чистой прибыли на 1 работника (коэффициент эффективности использования рабочей силы), тыс.руб./чел |
|
47,88 | 34,54 | -13,34 | 72,14 |
| 4. Интегральный показатель эффективности использования труда |
|
142,63 | 127,88 | -14,75 | 89,66 |
| 5. Уровень расходов на оплату труда, % |
|
12,2 | 13,8 | 1,6 | - |
| 6. Фонд заработной платы на 1 среднесписочного работника, тыс.руб./чел. |
|
51,95 | 65,18 | 13,23 | 125,47 |
| 7. Коэффициент опережения темпов роста производительности труда и средней заработной платы |
|
- |
0,89 |
- |
- |
| 8. Текучесть персонала, % |
Ктек.перс.= |
10,4 | 8,0 | -2,4 | 76,9 |

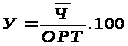


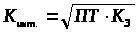
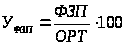
 =


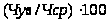
Из табл.11 видно, что производительность труда в отчетном году увеличилась на 48,6 тыс.руб. или на 11,4%. Уровень затрат труда на единицу товарооборота снижается на 0,02%. Коэффициент эффективности использования рабочей силы снизился на 13,34 тыс.руб. или на 27,86%, это оценивается отрицательно. Интегральный показатель эффективности использования труда является обобщающим показателем, на данном предприятии он снизился на 14,75 тыс.руб. или на 10,34%, это говорит о неэффективном использовании рабочей силы предприятия. Уровень расходов на оплату труда растет (на 1,6%), что также оценивается негативно для данной фирмы. Фонд заработной платы на 1 среднесписочного работника увеличился на 13,23 тыс.руб.или на 25,47%, а темп роста среднесписочной численности работников прирос на 4,2% - такое положение дел свидетельствует о неэффективном использовании средств предприятия. Коэффициент опережения темпов роста производительности труда и средней заработной платы меньше единицы (0,89), а значит, темп роста средней заработной платы опережает темп роста производительности труда, что также говорит о неэффективности расходования средств на оплату труда. Текучесть персонала снизилась на 2,4%, что оценивается положительно.
В третьей главе курсовой работы проведем анализ использования заработной платы работников торгового предприятия, оценим влияние факторов на ее величину и разработаем мероприятия по дальнейшему улучшению показателей по труду и заработной платы.
АНАЛИЗ ИСПОЛЬЗОВАНИЯ ЗАРАБОТНОЙ ПЛАТЫ РАБОТНИКОВ ТОРГОВОГО ПРЕДПРИЯТИЯ, ОЦЕНКА ВЛИЯНИЯ ФАКТОРОВ НА ЕЕ ВЕЛИЧИНУ
3.1 Анализ динамики, состава и структуры фонда заработной платы. Изучение действующих систем оплаты труда на предприятии ООО «Бест-К
Основными задачами анализа фонда заработной платы являются:
изучение состава, структуры и динамики фонда заработной платы;
выявление изменений показателей, произошедших за отчетный период;
выявление причин, вызвавших отклонение фактических показателей от плановых и прошлого года;
выявление факторов, оказавших влияние на фонд заработной платы;
расчет размеров влияния каждого из факторов;
оценка эффективности использования фонда заработной платы.
Источниками исходной информации для анализа фонда заработной платы являются:
данные бухгалтерского и оперативного учета;
данные статистической отчетности;
штатное расписание торгового предприятия;
табели учета рабочего времени;
тарифная сетка, нормы выработки и пр.
Расходы на оплату труда занимают в общей величине издержек обращения значительный удельный вес, в связи с этим повышается и значение их анализа.
Для анализа фонда заработной платы используют данные табл. 12.
Табл. 12 - Анализ состава и структуры фонда заработной платы
работников предприятия ООО «Бест-К»
| Составляющие документы | Прошлый год | Отчетный год | Отклонение по | Темп роста, % | |||
| сумма, тыс.руб. | уд. вес % | сумма, тыс.руб. | уд. вес % | сумме, тыс.руб. | уд. весу % | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Фонд заработной платы, всего | 2494 | 100,0 | 3259 | 100,0 | 765 | - | 130,7 |
| В том числе: | |||||||
| -выплаты по тарифным ставкам, окладам и сдельным расценкам | 1351 | 54,2 | 1776 | 54,5 | 425 | 0,3 | 131,4 |
| - премии и вознаграждения | - | - | - | - | - | - | - |
| - выплаты стимулирующего характера | - | - | - | - | - | - | - |
| - выплаты компенсирующего характера | 221 | 9 | 285 | 8,8 | 64 | -0,2 | 129,0 |
| - выплаты по районным коэффициентам и процентным надбавкам | 676 | 27,1 | 888 | 27,2 | 212 | 0,1 | 131,4 |
| - выплаты за неотработанное время | 246 | 9,7 | 310 | 9,5 | 64 | -0,2 | 126,0 |
| - прочие выплаты | - | - | - | - | - | - | - |
Как показывают данные таблицы, состав и структура фонда заработной платы на предприятии ООО «Бест-К» состоит из выплат по тарифным ставкам и окладам, выплат компенсирующего характера, выплат по районным коэффициентам и процентным надбавкам и выплат за неотработанное время.
В отчетном году произошло увеличение уровня фонда заработной платы, тем самым структура выплат, входящих в состав заработной платы так же изменилась. Таким образом, проанализировав состав заработной платы можно увидеть, что самый высокий удельный вес приходится на выплаты по тарифным ставкам и окладам (54,5 %), а самый низкий - выплаты компенсирующего характера (8,8 %).
Табл. 13 - Анализ динамики показателей по труду и заработной плате по торговому предприятию ООО «Бест-К»
| Показатели | Ед. изм. | Фактически за прошлый год 2008 | Фактически за отчетный год 2009 | Отклонение (+;-) от прошлого года | Темпы изменения, % |
| А | Б | 1 | 2 | 5 | 7 |
| 1. Оборот розничной торговли | тыс. руб. | 20393 | 23674 | +3281 | 116,1 |
| 2. Численность работников | чел. | 48 | 50 | +2 | 104,2 |
| В т.ч. работников ТОП | чел. | 26 | 27 | +1 | 103,8 |
| 3. Производительность труда общая | тыс. руб. чел. | 424,9 | 473,5 | 48,6 | 111,4 |
| В т.ч. работников ТОП | тыс.руб.чел. | 784,3 | 876,8 | 92,5 | 111,8 |
| 4. Фонд заработной платы | - | - | - | - | |
| • сумма | тыс. руб. | 2491,2 | 3260 | 768,8 | 130,8 |
| • в % к товарообороту | % | 12,22 | 13,77 | 1,55 | - |
| 5. Среднегодовая заработная плата одного работника | тыс. руб. | 52 | 65,2 | 13,3 | 125,4 |
| Коэффициент соотношения темпов роста средней заработной платы и производительности труда | 1,13 |
В отчетном году наблюдался увеличение всех показателей по труду. Оптимальным соотношение темпов роста средней заработной платы и производительности труда является тогда, когда на каждый процент прироста производительности труда приходится 0,6 – 0,8 % темпов прироста средней заработной платы.
Как видно из таблицы 13, коэффициент соотношения темпов роста средней заработной платы и производительности труда на предприятии составляет 1,13. Это с отрицательной стороны характеризует динамику показателей по труду и заработной плате.
На анализируемой фирме ООО «Бест-К» действует простая повременная система оплаты труда.
Повременная – система оплаты труда, при которой заработная плата зависит от количества затраченного времени (фактически отработанного) с учетом квалификации работника и условий труда. При простой повременной форме заработной платы оплата труда производится за определенное количество отработанного времени независимо от количества выполненных работ.
3.2. Анализ средней заработной платы. Факторный анализ фонда заработной платы
При анализе средней заработной платы следует определить ее изменения по сравнению с планом и уровнем предшествующего периода, выявить причины отклонений, дать оценку фактором, влияющим на эти изменения.
В таблице 13 средняя заработная плата возросла по сравнению с предшествующим периодом на 13,3 тыс. руб. или 25,6 % при росте производительности труда на 11,4 %.
Между основными показателями по труду в сопоставимых ценах (производительность труда и средняя заработная плата) должно выдерживаться определенное динамическое соотношение. Оно состоит в том, что по темпам роста первой из указанных параметров должен опережать второй не менее чем на 25 %.
С этой
целью рассчитывают
коэффициент
опережения
(Коп) в виде
отношения темпа
роста производительности
труда (ТРв) к
темпу роста
средней заработной
платы ( )
в сопоставимых
ценах или в
виде отношения
индекса производительности
труда к индексу
средней заработной
платы (
 )
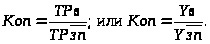 (13)
Практическое достижение опережения темпов роста выработки над средней заработной платой является необходимым условием получения прибыли и достижения рентабельной работы. При выполнении данного принципа предприятие будет иметь относительную экономию фонда заработной и соответственно рост прибыли.
Для торгового предприятия ООО «Бест-К» значение коэффициента опережения выразится величиной:
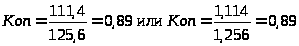
Это означает, что на предприятии не выдерживается соотношение между динамиками анализируемых показателей: средняя заработная плата опережает рост производительности труда, что можно отнести к разряду экономических диспропорций, сложившихся на торговом предприятии ООО «Бест-К».
Размер экономии или перерасхода фонда заработной платы (DФЗПоп) можно определить при помощи следующей формулы
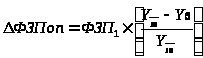 .
(14)
Для анализируемого предприятия сумма перерасхода фонда заработной платы из-за несоблюдения пропорций развития между производительностью труда и средней заработной платы составляет:
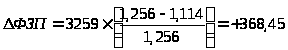 (тыс.
руб.)
В условиях инфляции при анализе динамики средней заработной платы и производительности труда рекомендуется учитывать изменения цен на потребительские товары и услуги (Yц = 1,057). Скорректированный индекс средней заработной платы в данном случае будет иметь вид:
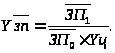 (15)
Для данного торгового предприятия расчет такой:
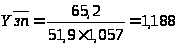
Скорректированный индекс отражает реальную динамику средней заработной платы на предприятии: за используемый период она увеличилась на 18,8% с учетом среднего роста цен на товары (продовольственные).
Скорректированный индекс производительности труда будет иметь вид:
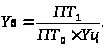 (16)
Тогда на примере данной фирмы скорректированный индекс производительности труда будет равен:
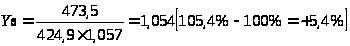
Скорректированный индекс отражает реальную динамику производительности труда на предприятии: за исследуемый периода она увеличилась на 5,4% с учетом среднего роста цен на товары и услуги.
Факторный анализ фонда заработной платы
На динамику фонда заработной платы влияют различные факторы, которые представлены в таблице 14.
Табл. 14 - Расчет влияния факторов на изменение размера фонда заработной платы торгового предприятия в отчетном году
| Факторы | Влияние на динамику фонда заработной платы | |
| расчет | размер влияния | |
| А | 1 | 2 |
| Изменение среднесписочной численности работников |
ΔФЗП (ΔЧ)=(Ч1–Ч0)*З/П0= (50-48)*52 |
104 |
| Изменение среднегодового размера заработной платы одного работника |
ΔФЗП (ΔЗ/П)=(З/П1-З/П0)*Ч1= (65,2-52)*50 |
661 |
| Итого влияния | 765 | |
| Изменение оборота розничной торговли | ΔФЗП (ΔОРТ)=2897,26 – 2495,73 | 401,53 |
| Изменение производительности труда | ΔФЗП (ΔПТ)=2599,89 – 2897,26 | -297,37 |
| Изменение среднегодовой заработной платы одного работника | ΔФЗП (ΔЗ/П)=3259,86 – 2599,89 | 659,97 |
| Итого влияния | 765 | |
При проведении факторного анализа фонда заработной платы, используя метод разниц, следует отметить что, на увеличение фонда заработной платы на 765 тыс. руб. оказало влияние изменение среднегодового размера заработной платы.
При проведении же факторного анализа фонда заработной платы, используя метод цепных подстановок, следует отметить, что, экономия фонда заработной платы на 297,37 тыс. руб. происходит только за счёт интенсификации производительности труда. Увеличение же данного параметра происходит за счёт роста оборота розничной торговли, а также за счёт роста средней заработной платы.
3.4. Разработка мероприятий по дальнейшему улучшению показателей по труду и заработной платы
Анализ показателей по труду и заработной плате позволяет выявить основные достоинства и недостатки использования труда работников ООО «Бест-К», необходимые для разработки мероприятий по улучшению показателей по труду и заработной плате.
Негативными моментами использования труда работников предприятия является:
- Коэффициент соотношения темпов роста средней заработной платы и производительности труда в ООО «Бест-К» составляет 1,13, это с отрицательной стороны характеризует динамику показателей по труду торгового предприятия.
Таким образом, разработка мероприятий, направленных на повышение эффективности использования трудовых ресурсов предприятия, должна в первую очередь быть направлена на изменение системы материального поощрения работников и активизировать выявленные резервов производительности труда.
Поэтому необходимо провести изменение, касающееся именно оплаты труда, которая включала бы в себя следующие условия:
- ввести выплаты стимулирующего характера. Так например, для торгово-оперативного персонала необходимо ввести доплату за профессиональное мастерство. При размере данной выплаты необходимо учитывать профессиональный стаж, а также наличие или отсутствие нареканий со стороны покупателей.
- Для отдельных категорий работников разработать критерии премирования, например для зам.директора по снабжению: качество товаров, ускорение оборачиваемости товаров, состояние товарных