Оценка технического уровня производства Пружанского лесхоза и разработка мероприятий по его повышению
Большинство исследований в области технического развития производства сконцентрировано на отыскании показателей наиболее полно характеризующих степень оснащения живого труда техникой. При этом часто принимается за аксиому, что чем больший объем техники приходится на одного работающего, тем оптимистичнее ситуация. При этом одним из важнейших параметров техники, характеризующих степень развития технической базы предприятия, считают возрастную структуру основных производственных фондов.
В. В. Богомолов, Е. Т. Свитлинский не считают необходимым учитывать и анализировать этот показатель при оценке технического оснащения производства. Большинство авторов полагают, что одним из наиболее важных критериев является степень механизации и автоматизации производственных процессов. Это положение не оспаривается ни одним исследователем. Различие подходов здесь заключается лишь в отнесении тех или иных видов работ к категории полностью или частично автоматизированных или механизированных. / /
Состояние и использование основных фондов – один из важнейших аспектов аналитической работы, так как именно они являются материальным воплощением научно- технического прогресса – главного фактора повышения эффективности любого производства. Роль основных фондов в процессе производства различна. Часть из них непосредственно воздействует на предмет труда и является активной, другая часть создает необходимые условия для труда и является пассивной.
Среди экономистов нет единого мнения о составе активной части основных фондов. В большинстве отраслей промышленности к активной части фондов принято относить машины и оборудование (силовые и рабочие машины и обору-дование, измерительные и регулирующие приборы и устройства, лабораторное оборудование, вычислительную технику, прочие машины и оборудование), а также транспортные средства. Пассивную часть основных фондов образуют здания и сооружения, а в отдельных отраслях промышленности сооружения входят в состав активной части основных производственных фондов. / /
Более полное и рациональное использование основных фондов и производственных мощностей предприятия способствует улучшению всех его технико-экономических показателей: росту производительности труда, повышению фондоотдачи, увеличению выпуска продукции, снижению ее себестоимости, экономии капитальных вложений; и повышению технического уровня производства.
На основании проведенного выше анализа принятой к исследованию проблемы в дипломном проекте приняты к решению следующие основные задачи:
- анализ себестоимости, объема производства, реализации выпускаемой продукции и основных средств предприятия;
- анализ производительности труда и использования рабочего времени;
- разработка мероприятий по повышению технического уровня производства и оценить их эффективность.
2. АНАЛИЗ ПРОИЗВОДСТВЕННО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
Анализ производственно-хозяйственной деятельности предприятия – это изучение результатов работы предприятия и его подразделений на основе данных учета и отчетности. Цель анализа – повышение эффективности работы предприятия, более полное использование имеющихся резервов и возможностей с учетом требований рынка. Предметом анализа является хозяйственная деятельность предприятия, которая направлена на рациональное использование и воспроизводство ресурсов и полезных свойств леса и получает отражение в системе показателей учета, отчетности и других источников информации.
Анализом предусматривается глубокое изучение данных учета и отчетности в тесной взаимосвязи с особенностями и характером производственных процессов.
2.1 Анализ объема производства и реализации продукции
Анализ процесса производства должен осуществляться по двум направлениям. Во-первых, в ходе формирования и выполнения производственной программы дается оценка перспектив ее реализации с точки зрения получения прибыли. Во-вторых, в процессе анализа определяются экономические последствия управленческих решений по регулированию производства с точки зрения финансово-экономических последствий. В процессе анализа производства изучаются следующие показатели:
- основная номенклатура в натуральном выражении, обновление выпускаемой продукции;
- товарная продукция в договорных отпускных ценах предприятия, в том числе на экспорт.
Источники информации для анализа: плановые и оперативные планы-графики, данные текущей и годовой отчетности (ф. 1-П “Отчет предприятия (объединения) по продукции”; ф. 2-Т “Отчет предприятия (объединения) по труду”); данные текущего бухгалтерского и статистического учета.
Анализ объема производства и реализации продукции в период с 1997 по 2001 год приведен в табл.2.1.
Таблица.2.1
Анализ объема реализации продукции тыс. руб.
| Наименование показателя | Год | ||||
| 1997 | 1998 | 1999 | 2000 | 2001 | |
| Товарная продукция | 860395 | 877817 | 948234 | 729200 | 858020 |
| Объем отгруженной продукции | 863056 | 859238 | 929310 | 709163 | 850920 |
| Внутризаводской оборот | 125666 | 122462 | 114036 | 96895 | 83922 |
| Продукция, поставленная на экспорт | 711788 | 643042 | 656509 | 636364 | 698304 |
| Удельный вес экспортной продукции, % | 82.7 | 73.3 | 69.2 | 87.3 | 81.4 |
Наглядно динамику товарной и экспортной продукции за анализируемый период представим на рисунке 2.1.
Рис.2.1
Данные табл. 2.1 показывают, что за анализируемый период с 1997 по 2001 год наибольший объем товарной продукции пришелся на 1999 год (948234 тыс. руб.), наименьший - на 2000 год (729200 тыс. руб.). В целом же объем товарной продукции остается постоянным. Также за анализируемый период наблюдается равномерное снижение внутризаводского оборота. Удельный вес экспортной продукции остается постоянно высоким с незначительными колебаниями.
Более детально структура экспорта рассмотрена далее в табл. 2.2.
Данные табл. 2.2 показывают, что изменения в структуре экспорта по отдельным странам-импортерам неодинаковы. Значительно увеличилась в экспорте (с12,3 % в 1997 году до 44,3 % в 2001 году) доля экспортной продукции, поставляемой на рынок Польши. Второе место в структуре экспорта занимает Германия, доля которой оставалась за анализируемый период постоянно высокой, а в 1997 и 1998 годах Германия наряду с Австрией занимали доминирующее положение (более 50 %) в экспорте Пружанского лесхоза. В последнее время доля Австрии в структуре экспорта значительно снизилась (до 5,6 % в 2001 году), а 1999 году вообще отсутствовала. Доля стран ближнего зарубежья в целом не высокая и в последнее время снизилась, за счет увеличения экспорта в Польшу. Основным и постоянным государством-импортером среди стран ближнего зарубежья является Россия.
Далее на рисунке 2.2 представлен экспорт продукции в разрезе стран за 2001 год.
В таблицах 2.3 и 2.4 представлены данные о производстве продукции в натуральном и стоимостном выражении за период с 1997 по 2001 год.
Таблица.2.2
Анализ экспортной продукции
|
Государство- импортер |
Год | |||||||||
| 1997 | 1998 | 1999 | 2000 | 2001 | ||||||
| Объем продукции на экспорт, тыс. руб. | Удельный вес в общем объеме выпуска, % | Объем продукции на экспорт, тыс. руб. | Удельный вес в общем объеме выпуска, % | Объем продукции на экспорт, тыс. руб. | Удельный вес в общем объеме выпуска, % | Объем продукции на экспорт, тыс. руб. | Удель-ный вес в общем объеме выпуска, % | Объем продукции на экспорт, тыс. руб. | Удель-ный вес в общем объеме выпуска, % | |
| Польша | 105894 | 14.9 | 95405 | 14.8 | 202964 | 30.9 | 155345 | 24.4 | 380120 | 54.4 |
| Германия | 231268 | 32.5 | 266234 | 41.4 | 187645 | 28.6 | 156510 | 24.6 | 183983 | 26.3 |
| Австрия | 240926 | 33.8 | 186980 | 29.1 | - | - | 37962 | 5.9 | 48285 | 6.9 |
| Франция | - | - | - | - | - | - | - | - | 3497 | 0.5 |
| Швеция | - | - | - | - | - | - | - | - | 2498 | 0.4 |
| Ирландия | - | - | 43973 | 6.8 | 54612 | 8.3 | 62105 | 9.8 | - | - |
| Италия | - | - | - | - | 37296 | 5.7 | 18815 | 2.9 | - | - |
| Финляндия | - | - | - | - | - | - | 2830 | 0.5 | - | - |
| Россия | 95238 | 13.4 | 50450 | 7.9 | 166666 | 25.4 | 84749 | 13.3 | 71429 | 10.3 |
| Латвия | 33633 | 4.7 | - | - | - | - | 118048 | 18.6 | 8492 | 1.2 |
| Литва | 4829 | 0.7 | - | - | 7326 | 1.1 | - | - | - | - |
|
Всего |
711788 | 100 | 643042 | 100 | 656509 | 100 | 636364 | 100 | 698304 | 100 |
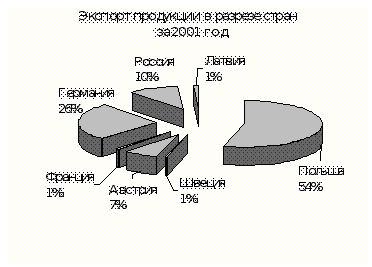
Рис.2.2
Таблица 2.3
Анализ производства продукции в натуральном выражении м3
Виды продукции |
Год | ||||
| 1997 | 1998 | 1999 | 2000 | 2001 | |
| 1.Вывозка, всего | 24232 | 29160 | 29690 | 29775 | 34087 |
|
в том числе: лесоматериалы круглые |
19100 |
24400 |
23360 |
23343 |
25032 |
| дрова технологические | 800 | 400 | 2480 | 2335 | 4252 |
| дрова топливные | 4325 | 4360 | 3850 | 4097 | 4803 |
| 2. Деловая древесина, всего | 19900 | 24800 | 25840 | 25678 | 29284 |
|
3.Реализация с промышленного склада: - деловая древесина - дрова |
161 1824 |
443 1706 |
2072 2024 |
2110 1985 |
676 4002 |
|
4.Переработка 4.1.Пиломатериалы, всего в том числе на экспорт |
2880 420 |
3953 380 |
4065 610 |
2996 546 |
2940 845 |
| 4.2.Доска калибровочная | 376 | 310 | 203 | 125 | 76 |
|
4.3.Заготовки экспортные - хвойные |
684 |
1115 |
783 |
590 |
540 |
| - лиственные | 384 | 680 | 885 | 940 | 649 |
| 4.4.Столярка | 310 | 412 | 447 | 368 | 368 |
| 4.5.Уголь древесный | 34 | 29 | 34 | 17 | 33 |
| 4.6.Тара | 38 | 119 | 120 | 116 | 98 |
| 4.7.Штакетник | 53 | 84 | 68 | 44 | 108 |
| 4.8.Шпалы | - | - | 702 | 707 | 790 |
| 4.9.Погонажные изделия | 1740 | 1285 | 481 | 680 | 272 |
| 4.10.Заготовки окоренные | 234 | 175 | - | 8 | 304 |
Как видно из приведенных в табл. 2.3 данных, выпуск деловой древесины за анализируемый период увеличился на 9384 м3 (с 19900 м3 в 1997 году до 29284 м3 в 2001 году). Также значительно возросла вывозка древесины – на 9855 м3 (с 24232 м3 в 1997 году до 34087 м3 в 2001 году), в том числе круглых лесоматериалов – на 5932 м3 (с 19100 до 25032 м3). Динамика продукции деревообрабатывающего цеха выглядит следующим образом: производство доски калибровочной снизилось за анализируемый период на 300 м3, наблюдались значительные колебания выпуска экспортных заготовок, значительно снизилось производство погонажных изделий. С 1999 года деревообрабатывающий цех Пружанского лесхоза выпускает шпалы. В стоимостном виде данные по производству видов продукции приведены далее в табл.2.4.
Таблица 2.4
Анализ производства продукции в стоимостном выражении тыс. руб.
| Виды продукции | Год | ||||
| 1997 | 1998 | 1999 | 2000 | 2001 | |
| 1.Вывозка, всего | 507706 | 427967 | 507607 | 413285 | 528515 |
|
в том числе: лесоматериалы круглые |
464076 |
399996 |
457916 |
374635 |
478831 |
| дрова технологические | 6015 | 3231 | 19197 | 14404 | 22685 |
| дрова топливные | 31616 | 24647 | 30494 | 24245 | 26999 |
| 2. Деловая древесина, всего | 470191 | 403260 | 477113 | 389039 | 501516 |
|
3.Реализация с промышленного склада: - деловая древесина - дрова |
2288 4684 |
4835 3487 |
14017 5377 |
19261 5315 |
8441 5660 |
|
4.Переработка 4.1.Пиломатериалы, всего в том числе на экспорт |
146903 47424 |
151417 65900 |
302583 14360 |
136068 67217 |
154783 86193 |
| 4.2.Доска калибровочная | 25016 | 24503 | 21025 | 8166 | 4736 |
|
4.3.Заготовки экспортные - хвойные |
82127 |
171747 |
91108 |
48388 |
50600 |
| - лиственные | 45987 | 58318 | 98638 | 67852 | 54390 |
| 4.4.Столярка | 11710 | 15827 | 19928 | 10176 | 7710 |
| 4.5.Уголь древесный | 7931 | 5853 | 11716 | 2913 | 7065 |
| 4.6.Тара | 1277 | 3155 | 3745 | 2559 | 2110 |
| 4.7.Штакетник | 1277 | 1426 | 1364 | 690 | 1540 |
| 4.8.Шпалы | - | - | 37939 | 6785 | 7828 |
| 4.9.Погонажные изделия | 904 | 121 | 143 | 152 | 92 |
| 4.10.Заготовки окоренные | 17563 | 8956 | - | 636 | 15465 |
2.2 Анализ себестоимости выпускаемой продукции
Одним из основных факторов формирования прибыли является себестоимость реализованной продукции. Себестоимость является одной из составных частей хозяйственной деятельности и соответственно одним из важнейших элементов этого объекта управления.
В себестоимости находят выражение все затраты предприятия, связанные с производством и реализацией продукции. Ее показатели отражают степень использования материальных, трудовых и финансовых ресурсов, качество работы отдельных работников и руководства в целом.
Основными источниками информации для анализа на предприятии являются: отчетные данные; данные бухгалтерского учета: синтетические и аналитические счета, отражающие затраты материальных, трудовых и денежных средств, соответствующие ведомости, журналы-ордера; плановые и нормативные данные о затратах на производство и реализацию продукции и отдельных работ.
Наиболее обобщающим показателем себестоимости продукции, выражающим ее прямую связь с прибылью, является уровень затрат на рубль товарной продукции. Он исчисляется путем деления общей суммы затрат на производство товарной продукции на ее объем.
Непосредственное влияние на изменение уровня затрат на рубль товарной продукции оказывают четыре фактора, которые находятся с данным показателем в прямой функциональной связи:
- изменение структуры выпущенной продукции;
- изменение уровня затрат на производство отдельных изделий;
- изменение цен и тарифов на потребленные материальные ресурсы;
- изменение цен на товарную продукцию.
Анализ затрат на рубль товарной продукции приведен ниже в табл. 2.5.
Таблица 2.5
Анализ затрат на рубль товарной продукции
| Показатели | Год | ||||
| 1997 | 1998 | 1999 | 2000 | 2001 | |
| Лесозаготовки | |||||
| 1.Товарная продукция, тыс. м3 | 24.2 | 29.2 | 29.7 | 29.8 | 34.1 |
| 2.Товарная продукция, млн. руб. | 501.7 | 426.6 | 507.6 | 413.3 | 528.5 |
| 3.Полная себестоимость товарной продукции, млн. руб. | 411.6 | 372.0 | 381.8 | 387.3 | 410.6 |
| 4.Затраты на рубль товарной продукции, руб. | 0.82 | 0.87 | 0.75 | 0.94 | 0.78 |
| 5.Затраты на единицу продукции, тыс. руб. | 17.01 | 12.74 | 12.85 | 12.99 | 12.04 |
| Лесопиление | |||||
| 1.Товарная продукция, тыс. м3 | 2.9 | 3.9 | 4.1 | 3.0 | 2.9 |
| 2.Товарная продукция, млн. руб. | 146.9 | 151.2 | 178.5 | 144.5 | 154.8 |
| 3.Полная себестоимость товарной продукции, млн. руб. | 119.0 | 117.3 | 157.8 | 121.4 | 154.8 |
| 4.Затраты на рубль товарной продукции, руб. | 0.81 | 0.77 | 0.88 | 0.84 | 1.00 |
| 5.Затраты на единицу продукции, тыс. руб. | 41.04 | 30.08 | 38.48 | 40.46 | 53.38 |
| Прочие производства | |||||
| 1.Товарная продукция, тыс. м3 | - | - | - | - | - |
| 2.Товарная продукция, млн. руб. | 211.8 | 300.0 | 262.2 | 171.4 | 174.7 |
| 3.Полная себестоимость товарной продукции, млн. руб. | 173.6 | 189.9 | 178.2 | 125.6 | 159.1 |
| 4.Затраты на рубль товарной продукции, руб. | 0.82 | 0.63 | 0.68 | 0.73 | 0.91 |
| 5.Затраты на единицу продукции, тыс. руб. | - | - | - | - | - |
| Всего | |||||
| 1.Товарная продукция, тыс. м3 | - | - | - | - | - |
| 2.Товарная продукция, млн. руб. | 860.4 | 877.8 | 948.2 | 729.2 | 858.0 |
| 3.Полная себестоимость товарной продукции, млн. руб. | 704.2 | 679.2 | 717.4 | 634.3 | 724.5 |
| 4.Затраты на рубль товарной продукции, руб. | 0.81 | 0.77 | 0.76 | 0.87 | 0.84 |
| 5.Затраты на единицу продукции, тыс. руб. | - | - | - | - | - |
Данные табл. 2.5 показывают, что затраты на рубль товарной продукции по видам производств не одинаковы. По лесозаготовкам уровень затрат на рубль товарной продукции практически постоянен. По лесопилению в последний год анализируемого периода наблюдается очень высокий (1.00 руб.) уровень затрат на рубль товарной продукции, в связи с чем возможные убытки по данному производству покрываются за счет других производств (например за счет лесозаготовок), по которым уровень затрат значительно ниже. В целом же по лесхозу наблюдается рост данного показателя, что является отрицательной тенденцией и свидетельствует о снижении эффективности производства и ухудшающимся материальным положением.
Так как затраты на рубль товарной продукции непосредствен зависят от изменения общей суммы затрат на производство и реализацию продукции и от изменения стоимости произведенной продукции, возможным путем снижения уровня затрат на рубль товарной продукции является повышение стоимости производимой продукции лесопиления и более экономное использование сырья.
Изучение структуры затрат на производство и ее изменения за отчетный период по отдельным элементам затрат, а также анализ статей расходов фактически выпущенной продукции является следующим этапом углубленного анализа себестоимости и с той же целью - изыскание путей и источников снижения затрат и увеличения прибыли.
Наиболее общим для многих отраслей промышленности элементами затрат являются: материальные (сырье и основные материалы; покупные комплектующие изделия и полуфабрикаты, работы и услуги промышленного характера; вспомогательные материалы; топливо и энергия со стороны); трудовые расходы на оплату труда, включая премии работникам, занятым в основной деятельности; отчисления на социальные нужды; амортизация; прочие расходы, в состав которых включены все остальные затраты, не отраженные в предыдущих элементах.
Изучение структуры затрат по этим элементам, а также происшедших изменений за период позволяет дать оц5Ѐку рациональности такой структуры, а также сделать вывод о необходимости и возможности ее изменения в сторону снижения материалоемкости или трудоемкости. Дополнительным показателем для обоснования соответствующего вывода можно использовать удельные веса рассматриваемых элементов затрат в стоимости товарной продукции, т. е. их доли в рубле товарной продукции, разделив сумму затрат каждого элемента на сумму товарной продукции.
Анализ затрат на производство продукции представлен в табл. 2.6.
Как видно из приведенных в табл.2.6 данных, наибольший удельный вес в стоимости товарной продукции имеют материальные затраты (около 50 %) и расходы на оплату труда (около 20 %). При этом в 2001 году, по сравнению с 1997 годом, наблюдается изменение структуры затрат на производство: материальные затраты снижаются (с 62.9 % до 47.6 %), а расходы на оплату труда наоборот возрастают (с 17.3 % до 22.3 %), что связано с ростом количества работающих на предприятии. За отчетный период по той же причине наблюдается рост отчислений на социальные нужды (с 5.8 % в 1997 году до 8.4 % в 2001 году). Значительно возросли по сравнению с 1997 годом и амортизационные отчисления за счет приобретения более дорогих машин и их переоценки в связи с инфляцией.
Таблица 2.6
Анализ затрат на производство
Элементы затрат |
Год | |||||||||
| 1997 | 1998 | 1999 | 2000 | 2001 | ||||||
| сумма, тыс. руб. | удельный вес, % | сумма, тыс. руб. | удельный вес, % | сумма, тыс. руб. | удельный вес, % | сумма, тыс. руб. | удельный вес, % | сумма, тыс. руб. | удельный вес, % | |
| 1.Материальные затраты | 540774 | 62.9 | 388478 | 44.2 | 438756 | 46.3 | 370950 | 50.9 | 408393 | 47.6 |
| 2.Расходы на оплату труда | 148660 | 17.3 | 174699 | 19.9 | 163350 | 17.2 | 143757 | 19.7 | 191029 | 22.3 |
| 3.Отчисления на социальные нужды | 49819 | 5.8 | 68317 | 7.8 | 67660 | 7.1 | 54847 | 7.5 | 72072 | 8.4 |
| 4.Амортизация основных фондов | 41890 | 4.8 | 40125 | 4.6 | 34155 | 3.6 | 38357 | 5.3 | 60966 | 7.1 |
| 5.Прочие затраты | 34863 | 4.0 | 89003 | 10.1 | 73425 | 7.7 | 60530 | 8.3 | 39927 | 4.6 |
| 6.Затраты на производство продукции | 816005 | 94.8 | 760620 | 86.6 | 777346 | 81.9 | 668442 | 91.7 | 772417 | 90.0 |
| 7. Затраты, относящиеся на непроизводственные счета | 111828 | 13.0 | 81446 | 9.3 | 59606 | 6.3 | 34099 | 4.7 | 47917 | 5.6 |
| 8.Полная себестоимость | 704177 | 81.8 | 679174 | 77.4 | 717740 | 75.7 | 634343 | 87.0 | 724500 | 84.4 |
| 9.Товарная продукция в оптовых ценах предприятия | 860395 | 100 | 877817 | 100 | 948234 | 100 | 729200 | 100 | 858020 | 100 |
Состав затрат по элементам за 2001 год наглядно представлена на рисунке 2.3.
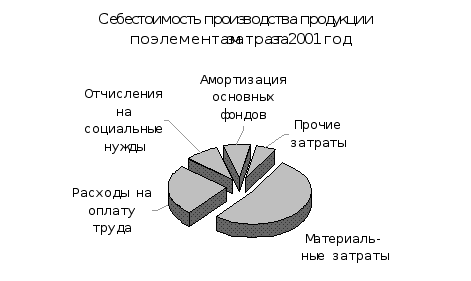
Рис. 2.3
Необходимо также изучить затраты по их функциональной роли в производственном процессе. По этому признаку они группируются по калькуляционным статьям расходов в зависимости от связи с производством, его организацией, обслуживанием, управлением и сбытом.
Затраты по статьям себестоимости отличаются от затрат по ее элементам тем, что они отражают затраты, которые связаны с производством и реализацией товарной продукции за данный отчетный период. Затраты же по элементам показывают все произведенные предприятием расходы ресурсов за отчетный период, включая расходы и на рост остатков незавершенного производства, затраты, отнесенные на счет расходов будущих периодов, и т. п.
Анализ себестоимости продукции по статьям затрат приведен в табл. 2.7.
Таблица 2.7
Анализ себестоимости продукции по статьям затрат тыс. руб.
| Статьи затрат | Год | ||||
| 1997 | 1998 | 1999 | 2000 | 2001 | |
|
1.Себестоимость сырья и материалов В том числе попенная плата |
186397 42847 |
210575 32822 |
190786 64035 |
231397 53681 |
143229 56645 |
| 2.Возвратные отходы | 3566 | 4427 | 2398 | 1970 | 2662 |
| 3.Покупные комплектующие изделия, полуфабрикаты и услуги | 16500 | - | 88656 | - | 68770 |
| 4.Топливо и энергия на технологические цели | 21556 | 15088 | 16191 | 31337 | 34200 |
| 5.Основная и дополнительная заработная плата производственных рабочих | 76911 |
100554 |
89786 |
82010 |
114420 |
| 6.Отчисления в бюджет и внебюджетные фонды от средств на оплату труда | 52587 |
56156 |
48664 |
35630 |
55295 |
| 7.Расходы на подготовку и освоение производства | - | - | - | - | - |
| 8.Расходы на содержание и эксплуатацию оборудования | 171281 | 150831 | 114675 | 123602 | 154988 |
| 9.Общепроизводственные расходы | 18948 | 19450 | 15629 | 14591 | 25766 |
| 10.Общехозяйственные расходы | 64935 | 72006 | 80216 | 61134 | 75425 |
| 11.Прочие производственные расходы | 23313 | 2823 | 38460 | 20561 | 3974 |
| 12.Производственная себестоимость | 628862 | 623096 | 680666 | 598241 | 673380 |
| 13.Коммерческие расходы | 75315 | 56079 | 37073 | 36101 | 51120 |
| 14.Полная себестоимость товарной продукции | 704177 | 679175 | 717740 | 634343 | 724500 |
Из данных аналитической табл. 2.7 видно, что на анализируемом предприятии за пятилетний период наблюдается рост попенной платы в себестоимости сырья и материалов. Как уже отмечалось выше, на основании данных предыдущей аналитической таблицы, возросли расходы на оплату труда рабочих, что можно связать с увеличением их общей численности. С 1998 по 2001 год наблюдается значительный рост затрат по статье топливо и энергия на технологические цели (с 15088 до 34200 тыс. руб.), что связывают с ростом энергоемкости производства. Также в 2001 году значительно возросли общепроизводственные расходы (до 25766 тыс. руб.), хотя с 1998 года по 2000 год наблюдалось их равномерное снижение (с 19450 до 14591 тыс. руб.). В целом же полная себестоимость товарной продукции за анализируемый период оставалась примерно на одном уровне, только в 2000 году заметно значительное ее снижение за счет снижения общепроизводственных и общехозяйственных расходов и расходов на содержание и эксплуатацию оборудования.
2.3 Анализ производительности труда и использования рабочего времени
Одним из важнейших условий выполнения плана производства, увеличения выработки продукции на каждого члена трудового коллектива, а также рационального использования трудовых ресурсов является экономное и эффективное использование рабочего времени. От того, насколько полно и рационально используется рабочее время, зависят эффективность работы, выполнение всех технико-экономических показателей, доводимых трудовому коллективу. Поэтому анализ использования рабочего времени является важной составной частью аналитической работы на промышленном предприятии.
Однако прежде чем приступить к анализу использования рабочего времени, необходимо изучить укомплектование предприятия необходимыми кадрами (работников соответствующих специальностей и квалификаций). Рациональное использование кадров является непременным условием, обеспечивающим бесперебойность производственного процесса и успешное выполнение производственных планов. Для анализа обеспеченности и эффективного использования рабочей силы применяется статистическая форма № 1-Т.
У анализируемого предприятия обеспеченность трудовыми ресурсами характеризуется данными, приведенными в аналитической табл. 2.8.
Таблица 2.8
Обеспеченность трудовыми ресурсами чел.
| Категории персонала | Год | ||||
| 1997 | 1998 | 1999 | 2000 | 2001 | |
| Всего работающих | 327 | 340 | 362 | 373 | 399 |
|
в том числе: лесное хозяйство |
203 |
208 |
224 |
234 |
251 |
| промышленность | 124 | 132 | 138 | 139 | 148 |
| В том числе промышленно-производственный персонал | 113 | 123 | 129 | 130 | 141 |
|
из него: рабочие |
100 | 109 | 114 | 113 | 122 |
| служащие | 13 | 14 | 15 | 17 | 19 |
| из них: | |||||
| руководители | 6 | 7 | 7 | 7 | 6 |
| специалисты | 7 | 7 | 8 | 10 | 13 |
| Персонал непромышленной деятельности | 11 | 9 | 9 | 9 | 7 |
Как видно из данных табл. 2.8, численность персонала на предприятии за анализируемый период постоянно и равномерно увеличивается. Так по сравнению с 1997 годом общая численность персонала лесхоза выросла на 22 %. Увеличение численности наблюдается по всем категориям персонала. Постоянной за анализируемый период остается численность руководителей, численность же персонала непромышленной деятельности снизилась с 11 до 7 человек.
Данные для изучения движения рабочей силы приведены в табл. 2.9.
Таблица 2.9
Движение рабочей силы
| Показатели | Год | ||||
| 1997 | 1998 | 1999 | 2000 | 2001 | |
| Принято на предприятие, чел. | 127 | 125 | 82 | 82 | 100 |
| Выбыло с предприятия, чел. | 160 | 92 | 79 | 80 | 64 |
| в том числе: | |||||
| по собственному желанию | 158 | 92 | 79 | 80 | 64 |
| по сокращению | 2 | - | - | - | - |
| Среднесписочная численность работающих, чел. | 327 | 340 | 362 | 373 | 399 |
| Коэффициенты оборота: | |||||
| по приему | 0.39 | 0.37 | 0.23 | 0.22 | 0.25 |
| по выбытию | 0.49 | 0.27 | 0.22 | 0.21 | 0.16 |
| Коэффициент текучести | 0.48 | 0.27 | 0.22 | 0.21 | 0.16 |
Из данных табл.2.9 видно, что на предприятии наблюдается постепенное снижение коэффициента текучести по годам, но несмотря на это его значение продолжает оставаться постоянно высоким. Это связано с сезонностью многих работ в лесхозе. По этой же причине высокими продолжают оставаться и значения коэффициентов оборота по приему и по выбытию, хотя за анализируемый период в 2001 по сравнению с 1997 годом они снизились году на 36% и 67% соответственно.
Итак, показатели обеспеченности предприятия работниками еще не характеризуют степень их использования. Выпуск продукции зависит не столько от численности работающих, сколько от количества затраченного на производство труда, определяемого количеством рабочего времени, от эффективности общественного труда, его производительности. Поэтому необходимо изучить эффективность использования рабочего времени трудового коллектива предприятия.
На анализируемом предприятии состояние использования рабочего времени характеризуется следующими данными, приведенными в табл. 2.10.
Таблица 2.10
Анализ использования рабочего времени
| Показатели | Год | ||||
| 1997 | 1998 | 1999 | 2000 | 2001 | |
| 1.Среднесписочная численность рабочих, ч. | 100 | 109 | 114 | 113 | 122 |
| 2.Время, отработанное всеми рабочими, ч. | 170500 | 189712 | 200325 | 210712 | 213600 |
| 3.Отработано человеко-дней всеми рабочими | 21310 | 23749 | 25072 | 26339 | 26740 |
| 4.Время, отработанное одним рабочим, ч. | 1705 | 1740 | 1757 | 1865 | 1751 |
| 5.Количество отработанных одним рабочим человеко-дней | 213 | 218 | 220 | 233 | 219 |
| 6.Средняя продолжительность рабочего дня, ч. | 7.95 | 7.97 | 7.99 | 7.99 | 7.99 |
Как видно из приведенных в табл. 2.10 данных, с 1997 года по 2000 наблюдается увеличение количества рабочих дней, которые должен был отработать каждый член трудового коллектива, на 20 дней (233-213). Но в 2001 году количество отработанных одним рабочим дней снизилось на 14 (233-219) по сравнению с 2000 годом с 1997 по 1999 год наблюдается увеличение средней продолжительности рабочего дня на 0.04 часа (7.99-7.95), но это еще не говорит об улучшении использования рабочего времени. необходимо отметить, что рост средней продолжительности рабочего дня свидетельствует об увеличении пребывания рабочих на работе, т. е. номинального фонда рабочего времени при той же продолжительности эффективного фонда времени. Производительность труда является мерой эффективность труда людей в процессе производства. То есть под производительностью труда понимается его результативность, или способность человека производить за единицу рабочего времени определенный объем продукции. Для определения уровня выработки продукции на одного работающего составляется аналитическая табл. 2.11.
Таблица 2.11
Выработка продукции на одного работающего
| Показатели | Год | ||||
| 1997 | 1998 | 1999 | 2000 | 2001 | |
| 1.Выпуск товарной продукции в стоимостном выражении, тыс. руб. | 860395 | 877817 | 948234 | 729200 | 858020 |
| 2.Численность работающих, чел. | 327 | 340 | 362 | 373 | 399 |
| 3.Численность рабочих, чел. | 100 | 109 | 114 | 113 | 122 |
| 4.Отработано всеми рабочими часов, часы. | 170500 | 189719 | 200325 | 210712 | 213600 |
| 5.Среднегодовая выработка одного работающего, тыс. руб. | 2631 | 2582 | 2619 | 1955 | 2150 |
| 6.Среднегодовая выработка одного рабочего, тыс. руб. | 8604 | 8053 | 8318 | 6453 | 7033 |
| Среднечасовая выработка продукции, руб. | 5046 | 4627 | 4733 | 3461 | 4017 |
 Изменение
среднегодовой
выработки
одного рабочего
наглядно представлено
на рисунке 2.4.
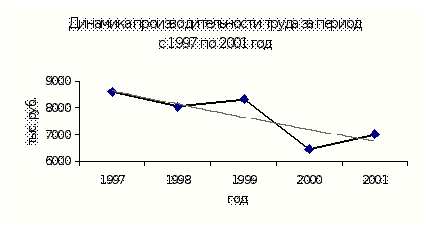
Рис. 2.4
Из таблицы 2.11 видно, что за анализируемый период наблюдается снижение среднегодовой выработки продукции на одного работающего. Влияние на это оказывают: снижение интенсивности труда; повышение трудоемкость продукции; потери рабочего времени.
2.4 Анализ состояния основных средств предприятия
Состояние и использование основных фондов – один из важнейших аспектов аналитической работы. Задачами анализа состояния и эффективности использования основных производственных фондов являются: установление обеспеченности предприятия и его структурных подразделений основными фондами; изучение технического состояния основных средств и особенно наиболее активной их части – машин и оборудования; определение степени использования основных фондов и факторов, на нее повлиявших; определение влияния использования основных фондов на объем продукции и другие экономические показатели работы предприятия.
2.4.1 Анализ обеспеченности основными средствами
При проведении анализа обеспеченности предприятия основными фондами, необходимо изучить их наличие, динамику, состав, структуру, технический уровень производства и др.
Основные производственные фонды неоднородны, выполнение ими разнообразных функций и различное их целевое использование обусловили разделение основных фондов на разные группы. В зависимости от назначения в производственно-хозяйственной деятельности они подразделяются на производственные (промышленные и производственные фонды других отраслей) и непроизводственные. Из указанных трех групп промышленно-производственные фонды непосредственно связаны с производством продукции и поэтому имеют наибольший удельный вес. Их наличие проследим по данным таблиц 2.12 и 2.13 в отдельности за весь анализируемый период с 1997 по 2001 год. В табл. 2.13 представлена структура промышленно-производственных основных фондов, которая определяется спецификой производства и отражает особенности данного предприятия.
Данные таблиц 2.12 и 2.13, составленные по ф. № 11, показывают:
а) Стоимость промышленно-производственных основных фондов в 1997 году увеличились на 112 млн. руб. (или на 6.3 %), а их удельный вес снизился на 0.7 %. Это увеличение сложилось под воздействием их поступления (на 313.9 млн. руб.) и выбытия (на 201.9 млн. руб.). Производственные основные фонды других отраслей уменьшились в 1997 году на 426 тыс. руб. (или на 1.4 %), а удельный вес их в общей стоимости снизился на 0.1 % . Такое положение объясняется их выбытием и ликвидацией. Стоимость непроизводственных основных фондов увеличилась в течение года на 34 млн. руб. (или на 14.5 %) за счет их поступления и введения в эксплуатацию. За анализируемый период активная часть промышленно-производственных основных фондов увеличилась на 8.9 % , в том числе поступило на 283.2 млн. руб., выбыло и было ликвидировано на 173.8 млн. руб.
Также в 1997 году стоимость машин и оборудования и возросла на 18895 тыс. р., а их удельный вес их снизился на 2.5 %. Стоимость вычислительной техники возросла на 13573 тыс. руб., а их удельный вес – на 0.6 %; стоимость транспортных средств возросла на 90537 тыс. руб., а их удельный вес – на 3.5 %.
б) В 1998 году стоимость промышленно-производственных основных фондов увеличились на 90.4 млн. руб. (или на 6.9 %), а их удельный вес в составе всех фондов увеличился на 1.1 %. Это увеличение сложилось под воздействием их поступления (на 168.9 млн. руб.) и выбытия (на 78.5 млн. руб.). Производственные основные фонды других отраслей за год не изменились, а удельный вес их в общей стоимости снизился на 0.1 % . Стоимость непроизводственных основных фондов снизились в течение года на 4743 тыс. руб. (или на 2.4%). Также за анализируемый период активная часть промышленно-производственных основных фондов увеличилась на 10 % , в том числе поступило на 160.3 млн. руб., выбыло на 69 млн. руб.
Стоимость машин и оборудования и возросла на 69786 тыс. руб., а их удельный вес увеличился на 1.9 %; стоимость транспортных средств возросла на 21603 тыс. руб., а их удельный вес – на 0.6 %.
в) В 1999 году стоимость промышленно-производственных основных фондов увеличились на 173.2 млн. руб. (или на 19.9 %), а их удельный вес в общей стоимости увеличился на 1.7 %. Это увеличение сложилось под воздействием их поступления (на 181.6 млн. руб.) и выбытия (на 8.4 млн. руб.) . Производственные основные фонды других отраслей уменьшились в 1999 году на 206 тыс. руб. (или на 12 %), а удельный вес их в общей стоимости снизился на 0.1 % . Такое положение объясняется их выбытием и ликвидацией. Стоимость непроизводственных основных фондов уменьшились в течение года на 2248 тыс. руб. за счет их выбытия и ликвидации.
Таблица 2.12
Наличие, движение и динамика основных фондов (баланс движения)
| Основные фонды |
Наличие на начало года, млн. руб. |
Поступление за год, млн. руб. |
Выбыло за год, млн. руб. |
Наличие на конец года, млн. руб. | Превышение поступления над выбытием, млн. руб. | Темп роста, % | ||
| всего | в том числе введено в действие | всего | в том числе ликвидировано | |||||
| 1997 год | ||||||||
|
1.Промышленно-производственные основные фонды |
1774.4 |
313.9 |
313.9 |
201.9 |
190.8 |
1886.4 |
112 |
106.3 |
| в том числе активная часть | 1226. | 283.2 | 283.2 | 173.8 | 173.4 | 1336.3 | 109.4 | 108.9 |
|
2.Производственные основные фонды других отраслей |
27.7 |
- |
- |
0.4 |
0.4 |
27.3 |
-0.4 |
98.6 |
| 3.Непроизводственные основные фонды | 239.7 | 34.7 | 34.7 | - | - | 274.4 | 34.7 | 114.5 |