Оценка технического уровня производства Пружанского лесхоза и разработка мероприятий по его повышению
1.Промышленно-производственные
основные фонды
1307.6
168.9
168.9
78.5
78.5
1397.7
90.4
106.9
2.Производственные основные фонды
других отраслей
23.0
-
-
-
-
23.0
-
100
1.Промышленно-производственные
основные фонды
870.8
181.6
181.6
8.4
8.4
1044
173.2
119.9
2.Производственные основные фонды
других отраслей
10.2
-
-
0.2
0.2
10.0
-0.2
98.0
1.Промышленно-производственные
основные фонды
971.1
18.1
18.1
19.0
19.0
970.2
-0.9
99.9
2.Производственные основные фонды
других отраслей
20.4
-
-
1.0
1.0
19.4
-1.0
95.1
1.Промышленно-производственные
основные фонды
1235.4
66.0
66.0
34.4
34.4
1267.0
31.6
102.6
2.Производственные основные фонды
других отраслей
26.3
-
-
-
-
26.3
-
100
Таблица 2.13
Наличие, состав и структура основных фондов.
Группы основных фондов |
На начало года | На конец года | Изменение за год (+,-) | |||
| сумма, тыс. руб. | удельный вес, % | сумма, тыс. руб. | удельный вес, % | сумма, тыс. руб. | Удельный вес, % | |
| 1997 год | ||||||
| 1.Промышленно-производственные основные фонды | 1774389 | 86.9 | 1886429 | 86.2 | 112040 | -0.7 |
| 1.1.Здания | 514055 | 25.2 | 516503 | 23.6 | 2448 | -1.6 |
| 1.2.Сооружения | 28156 | 1.4 | 28156 | 1.3 | - | -0.1 |
| 1.3.Передаточные устройства | - | - | - | - | - | - |
| 1.4.Машины и оборудование | 1024650 | 50.2 | 1043545 | 47.7 | 18895 | -2.5 |
| 1.4.1.Силовые машины и оборудование | 313340 | 15.3 | 313979 | 14.3 | 639 | -1.0 |
| 1.4.2.Рабочие машины и оборудование | 708488 | 34.7 | 713173 | 32.6 | 4685 | -2.1 |
| 1.4.3.Измерительные и регулирующие приборы и устройства, лабораторное оборудование | 1065 |
0.1 |
1065 |
0.1 |
- |
- |
| 1.4.4.Вычислительная техника | 1756 | 0.1 | 15329 | 0.7 | 13573 | +0.6 |
| !.5.Транспортные средства | 202258 | 9.9 | 292795 | 13.4 | 90537 | +3.5 |
| 1.6.Инструмент, производственный и хозяйственный инвентарь и другие виды основных фондов | 3619 |
0.2 |
3832 |
0.2 |
213 |
- |
| 2.Производственные основные фонды других отраслей | 27731 | 1.4 | 27305 | 1.3 | -426 | -0.1 |
| 3.Непроизводственные основные фонды | 239676 | 11.7 | 274432 | 12.5 | 34756 | +0.8 |
|
Всего основных фондов |
2041795 | 100 | 2188166 | 100 | 146371 | - |
| 1998 год | ||||||
| 1.Промышленно-производственные основные фонды | 1307564 | 85.6 | 1397820 | 86.7 | 90256 | 1.1 |
| 1.1.Здания | 398591 | 26.1 | 398591 | 24.7 | - | -1.4 |
| 1.2.Сооружения | 21882 | 1.4 | 21882 | 1.4 | - | - |
| 1.3.Передаточные устройства | - | - | - | - | - | - |
| 1.4.Машины и оборудование | 699453 | 45.8 | 769239 | 47.7 | 69786 | +1.9 |
| 1.4.1.Силовые машины и оборудование | 201308 | 13.1 | 200289 | 12.5 | -1019 | -0.6 |
| 1.4.2.Рабочие машины и оборудование | 490050 | 32.1 | 560854 | 34.7 | 70804 | +2.6 |
| 1.4.3.Измерительные и регулирующие приборы и устройства, лабораторное оборудование | 879 |
0.1 |
879 |
0.1 |
- |
- |
| 1.4.4.Вычислительная техника | 7217 | 0.5 | 7217 | 0.4 | - | -0.1 |
| !.5.Транспортные средства | 183197 | 12.1 | 204800 | 12.7 | 21603 | +0.6 |
| 1.6.Инструмент, производственный и хозяйственный инвентарь и другие виды основных фондов | 3146 |
0.2 |
3308 |
0.2 |
162 |
- |
| 2.Производственные основные фонды других отраслей | 22946 | 1.5 | 22946 | 1.4 | - | -0.1 |
| 3.Непроизводственные основные фонды | 197261 | 12.9 | 192518 | 11.9 | -4743 | -1.0 |
|
Всего основных фондов |
1527770 | 100 | 1613283 | 100 | 85513 | - |
| 1999 год | ||||||
| 1.Промышленно-производственные основные фонды | 870798 | 90.1 | 1043934 | 91.8 | 173136 | +1.7 |
| 1.1.Здания | 177706 | 18.4 | 177706 | 15.6 | - | -2.8 |
| 1.2.Сооружения | 9756 | 1.0 | 9756 | 0.9 | - | -0.1 |
| 1.3.Передаточные устройства | - | - | - | - | - | - |
| 1.4.Машины и оборудование | 496340 | 51.3 | 655442 | 57.6 | 159102 | +6.3 |
| 1.4.1.Силовые машины и оборудование | 204580 | 21.2 | 204580 | 17.9 | - | -3.3 |
| 1.4.2.Рабочие машины и оборудование | 288152 | 29.7 | 447252 | 39.3 | 159100 | +9.6 |
| 1.4.3.Измерительные и регулирующие приборы и устройства, лабораторное оборудование | 392 |
0.1 |
392 |
0.1 |
- |
- |
| 1.4.4.Вычислительная техника | 3218 | 0.3 | 3218 | 0.3 | - | - |
| !.5.Транспортные средства | 185522 | 19.2 | 192916 | 17.0 | 7394 | -2.2 |
| 1.6.Инструмент, производственный и хозяйственный инвентарь и другие виды основных фондов | 1474 |
0.2 |
7548 |
0.7 |
6074 |
+0.5 |
| 2.Производственные основные фонды других отраслей | 10230 | 1.0 | 10024 | 0.9 | -206 | -0.1 |
| 3.Непроизводственные основные фонды | 85830 | 8.9 | 83582 | 7.3 | -2248 | -1.6 |
|
Всего основных фондов |
966858 | 100 | 1137540 | 100 | 170682 | - |
| 2000 год | ||||||
| 1.Промышленно-производственные основные фонды | 971055 | 80.3 | 970168 | 80.4 | -887 | +0.1 |
| 1.1.Здания | 234276 | 19.4 | 236059 | 19.6 | 1783 | +0.2 |
| 1.2.Сооружения | 22321 | 1.8 | 22321 | 1.8 | - | - |
| 1.3.Передаточные устройства | - | - | - | - | - | - |
| 1.4.Машины и оборудование | 667883 | 55.2 | 668446 | 55.4 | 563 | +0.2 |
| 1.4.1.Силовые машины и оборудование | 214413 | 17.7 | 215582 | 17.8 | 1169 | +0.1 |
| 1.4.2.Рабочие машины и оборудование | 453376 | 37.4 | 451292 | 37.4 | -2084 | - |
| 1.4.3.Измерительные и регулирующие приборы и устройства, лабораторное оборудование | - |
- |
212 |
0.1 |
212 |
+0.1 |
| 1.4.4.Вычислительная техника | 94 | 0.1 | 1360 | 0.1 | 1266 | - |
| !.5.Транспортные средства | 46323 | 3.8 | 43090 | 3.5 | -3233 | -0.3 |
| 1.6.Инструмент, производственный и хозяйственный инвентарь и другие виды основных фондов | 252 |
0.1 |
252 |
0.1 |
- |
- |
| 2.Производственные основные фонды других отраслей | 20381 | 1.6 | 19399 | 1.6 | -982 | - |
| 3.Непроизводственные основные фонды | 218501 | 18.1 | 217343 | 18.0 | -1158 | -0.1 |
|
Всего основных фондов |
1209937 | 100 | 1206784 | 100 | -3153 | - |
| 2001 год | ||||||
| 1.Промышленно-производственные основные фонды | 1235399 | 77.9 | 1266967 | 78.3 | 31568 | +0.4 |
| 1.1.Здания | 358356 | 22.6 | 358356 | 22.1 | - | -0.5 |
| 1.2.Сооружения | 33857 | 2.1 | 33857 | 2.1 | - | - |
| 1.3.Передаточные устройства | - | - | - | - | - | - |
| 1.4.Машины и оборудование | 790498 | 49.8 | 774462 | 47.9 | -16036 | -1.9 |
| 1.4.1.Силовые машины и оборудование | 256983 | 16.1 | 244794 | 15.1 | -12189 | -1.0 |
| 1.4.2.Рабочие машины и оборудование | 532666 | 33.5 | 528819 | 32.6 | -3847 | -0.9 |
| 1.4.3.Измерительные и регулирующие приборы и устройства, лабораторное оборудование | 163 |
0.1 |
163 |
0.1 |
- |
- |
| 1.4.4.Вычислительная техника | 686 | 0.1 | 686 | 0.1 | - | - |
| !.5.Транспортные средства | 52372 | 3.3 | 98888 | 6.1 | 46516 | +2.8 |
| 1.6.Инструмент, производственный и хозяйственный инвентарь и другие виды основных фондов | 316 |
0.1 |
316 |
0.1 |
- |
- |
| 2.Производственные основные фонды других отраслей | 26260 | 1.6 | 26260 | 1.6 | - | - |
| 3.Непроизводственные основные фонды | 325160 | 20.5 | 325160 | 20.1 | - | -0.4 |
|
Всего основных фондов |
1586819 | 100 | 1618687 | 100 | 31868 | - |
Также за анализируемый период активная часть промышленно-производственных основных фондов возросла на 166.5 млн. руб. (или на 32 %) , в том числе поступило на 171.5 млн. руб., выбыло и было ликвидировано на 5 млн. руб. Стоимость машин о оборудования возросла на 159102 тыс. руб., а их удельный вес увеличился на 6.3%; стоимость транспортных средств снизилась на 7394 тыс. руб., а их удельный вес - на 2.2%.
г) Стоимость промышленно-производственных основных фондов уменьшились в 2000 году на 887 тыс. руб. (или на 0.1 %),а их удельный вес в общей стоимости увеличился на 0.1 %. Производственные основные фонды других отраслей уменьшились за год на 982 тыс. руб. (или на 14.9 %), а удельный вес их в общей стоимости не изменился. Такое положение объясняется их выбытием и ликвидацией. Стоимость непроизводственных основных фондов уменьшилась в течение года на 1158 тыс. руб. (или на 0.6 %). Также в течение 2000 года активная часть промышленно-производственных основных фондов снизилась на 2.6 млн. руб. (или на 0.4 %).
Стоимость машин и оборудования и их удельный вес значительных изменений не претерпели; стоимость зданий возросла на 1783 тыс. руб., а их удельный вес – на 0.2 %; стоимость транспортных средств уменьшилась на 3233 тыс. руб., а их удельный вес – на 0.3 %.
д) В 2001 году стоимость промышленно-производственных основных фонды увеличились на 31.6 млн. руб. (или на 2.6 %), а их удельный вес в общей стоимости увеличился на 0.4 %. Это увеличение сложилось под воздействием их поступления (на 66 млн. руб.) и выбытия (на 34.4 млн. руб.). Производственные основные фонды других отраслей, а также непроизводственные основные фонды в течение года не изменились. Также за анализируемый период активная часть промышленно-производственных основных фондов увеличилась на 31.4 млн. р. или на 3.7 % , в том числе поступило на 65.8 млн. руб., выбыло на 34.4 млн. руб.
Удельный вес машин и оборудования снизился на 1.9%; стоимость транспортных средств возросла на 46516 тыс. руб., а их удельный вес – на 2.8 %.
2.4.2 Анализ эффективности использования основных средств
Фондоотдача – важнейший обобщающий показатель эффективности использования основных фондов. Существует взаимосвязь фондоотдачи с производительностью труда и фондовооруженностью. Для повышения фондоотдачи необходимо, чтобы темпы роста производительности труда опережали темпы роста его фондовооруженности.
Эффективность использования основных фондов представлена в табл. 2.14
Таблица 2.14
Эффективность использования основных фондов
| Показатели | Год | ||||
| 1997 | 1998 | 1999 | 2000 | 2001 | |
| 1.Товарная продукция в стоимостном выражении, тыс. руб. | 860395 |
877817 |
948234 |
729200 |
858020 |
| 2.Среднегодовая стоимость промышленно-производственных основных фондов, тыс. руб. | 1784489 |
1296498 |
957370 |
958494 |
1254964 |
| в том числе среднегодовая стоимость активной части промышленно-производственных основных фондов, тыс. руб. | 1282610 |
890350 |
770110 |
710870 |
843960 |
| 3. Удельный вес активной части промышленно-производственных фондов, % | 71.88 |
68.67 |
80.44 |
74.17 |
67.25 |
|
4.Балансовая прибыль, тыс. руб. |
185652 | 137366 | 114525 | 117857 | 105490 |
| 5.Среднесписочная численность промышленно-производственного персонала, чел. | 113 |
123 |
129 |
130 |
141 |
| 5.Фондоотдача, руб./руб. | 0.48 | 0.67 | 0.99 | 0.76 | 0.68 |
| 6.Фондоотдача активной части основных фондов, руб./руб. | 0.67 | 0.98 | 1.23 | 1.03 | 1.02 |
| 7.Фондорентабельность,% | 10.4 | 10.6 | 12.0 | 12.3 | 8.4 |
| 8.Фондоемкость, руб./руб. | 2.07 | 1.48 | 1.01 | 1.31 | 1.46 |
| 9. Фондовооруженность, руб. | 15791 | 10541 | 7421 | 7373 | 8900 |
На рисунке 2.5 представлено изменение среднегодовой стоимости промышленно-производственных основных фондов и их активной части за анализируемый период.
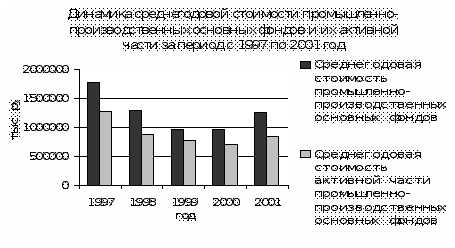
Рис. 2.5
Данные табл. 2.22 показывают, что за анализируемый период с 1997 по 2001 год значения показателей эффективности использования основных фондов изменялись неравномерно. Так с 1997 по 1999 год среднегодовая стоимость промышленно-производственных основных фондов уменьшилась почти в два раза, а в 2001 году оно поднялась до уровня 1998 года. Удельный вес активной части промышленно-производственных основных фондов колебался по годам в пределах 10 %. За анализируемый период наблюдается значительное изменение показателя фондоотдачи. Так Фондоотдача в 1999 году по сравнению с 1997 годом увеличилась в 2 раза, а уже в 2001 году этот показатель в 1.5 раза по сравнению с 1999 годом.
Показатель фондовооруженности равномерно снижается, не смотря на незначительное увеличение в 2001 году, так в 2000 году фондовооруженность по Пружанскому лесхозу снизилась в 2 раза по сравнению с 1997 годом.
3. ОЦЕНКА ТЕХНИЧЕСКОГО УРОВНЯ ПРОИЗВОДСТВА И НАПРАВЛЕНИЯ ЕГО СОВЕРШЕНСТВОВАНИЯ
3.1 Основные направления и мероприятия по повышению технического уровня производства на предприятии
Повышение эффективности производства является главным направлением развития экономики. В связи с необходимостью перехода на рыночные отношения перед лесным комплексом республики встал ряд серьезных проблем. К числу важнейших из них относятся: интенсификация ведения лесного хозяйства; наращивание объемов заготовки мелкотоварной древесины по всем видам пользования и расширение номенклатуры выпускаемой из нее продукции с целью максимального удовлетворения потребности внутри республики; переход на широкое использование низкотоварной древесины и отходов лесозаготовок в энергетических целях; развитие производств, обеспечивающих комплексное использование биомассы дерева.
В настоящее время техническая оснащенность лесозаготовительной отрасли ниже необходимого уровня. Износ основного производственного оборудования составляет более 70 %, и парк лесозаготовительных машин требует пополнения, необходимы большие финансовые затраты. В то же время экономическое состояние лесозаготовительных и лесохозяйственных предприятий, недостаток финансовых средств, высокая стоимость зарубежного оборудования затрудняют приобретение новых машин и оборудования. Имеющиеся в отрасли трелевочные тракторы и другое оборудование практически исчерпали свои ресурсы, имеет место хроническая нехватка запасных частей, отсутствует налажено работающая ремонтная база.
Изыскивая пути выхода из создавшегося положения, лесхозы Республики Беларусь за последние годы приобрели немало дорогостоящей импортной техники, однако этот путь нельзя считать единственным.
Эффективность деятельности отраслей лесного комплекса во многом зависит от внедрения технического прогресса, обеспечивающего высокие темпы роста производительности труда, экономию материальных затрат с учетом требований охраны окружающей среды. Наиболее полное использование действующих производственных мощностей, снижение стоимости строительства и ускорение ввода мощностей, эффективное использование новой техники, повышение качества продукции и другие факторы прямо влияют на повышение уровня фондоотдачи – одного из основных показателей эффективности использования основных производственных фондов.
В предыдущей
главе дипломного
проекта был
проведен анализ
технического уровня производства
Пружанского
лесхоза. Его
результаты
говорят о том,
что предприятие
располагает
достаточным
количеством
оборудования,
машин и механизмов,
необходимых
для осуществления
производственно-хозяйственной
деятельности.
Однако значительная
их часть полностью
изношена и
находится в
неудовлетворительном
техническом
состоянии. Все
это ведет к
частым поломкам
машин и оборудования,
возникновению
вынужденных
внутрисменных,
целодневных
простоев, увеличению
сроков ремонта
и технического
обслуживания,
снижению
производительности
труда (комплексной
выработки),
увеличению
себестоимости
содержания
машино-смены.
Все эти обстоятельства
ведут к ухудшению
конечных результатов
производственно-хозяйственной
деятельности
лесхоза.
Одной из основных проблем, касающихся технического уровня предприятия, является большая изношенность трелевочных тракторов. Поскольку трелевка древесины чаще всего выступает в качестве наиболее трудоемкой операции технологического процесса лесосечных и в целом лесозаготовительных работ, то снижение производительности трелевочных тракторов ведет к уменьшению комплексной выработки всей системы машин для лесосечных работ, а это нежелательно.
В условиях Пружанского лесхоза для трелевки древесины используются трактора МТЗ-80 и МТЗ-82, средний процент износа по которым достигает 80 %, а по отдельным тракторам - 100 %. В сложившейся ситуации, с целью повышения технического уровня производства, возможно осуществить постепенный переход на колесные трелевочные трактора ТТР-401 с чокерным оборудованием производства Минского тракторного завода, так как сельскохозяйственный трактор МТЗ-80 не приспособлен подходит для работы в лесу и не имеет соответствующего специализированного оборудования.
В условиях рыночной экономики перед любым субъектом хозяйствования остро встает проблема изыскания направлений и способов экономии используемых в производстве топливно-энергетических ресурсов. Для Пружанского лесхоза одним из путей решения данной проблемы может стать разработка и внедрение мероприятий по сокращению расхода электроэнергии и ТСМ, используемых на производственные нужды. Одним из мероприятий, обеспечивающих повышение технического уровня производства, может быть замена в лесопильном цехе продольного одноцепного транспортера Б-22У на транспортер поштучной выдачи круглых лесоматериалов ЛТ-79А. В результате внедрения этого мероприятия ожидается сокращение расхода потребляемой транспортером энергии. Также на этой стадии технологического процесса снизится доля ручного труда за счет высвобождения обслуживающих рабочих.
При проведении анализа технического уровня производства было выявлено, что на предприятии недостаточно полно используются отходы производства. Так, например, в деревообрабатывающем цехе при производстве обрезных пиломатериалов в качестве одного из видов отходов образуется горбыль. В дальнейшем одна его часть реализуется под видом дров топливных, другая же остается невостребованной. Внедрение станка ZRN-51 позволит использовать образующийся горбыль гораздо эффективнее, а именно производить из него товары народного потребления. Таким образом, предприятие одновременно решает две важные проблемы: более полно использует сырье и получает дополнительную прибыль.
3.2 Система показателей, характеризующих технический уровень производства продукции
Путем измерения технического уровня производства возможно оценить степень полезности капитальных и текущих затрат на новую технику. В техническом уровне производства заложен экономический уровень научно-технического прогресса. Показатели технического уровня дают возможность расшифровать, детализировать показатели экономической эффективности, устанавливать факторы, оказавшие на нее наибольшее влияние.
Измеряя технический уровень производства, необходимо оценить технический уровень средств труда. Всесторонняя характеристика средств труда, и в первую очередь технологического оборудования, заключается в изучении и описании их структуры посредством следующих показателей:
- средний возраст оборудования;
- степень физического износа;
- коэффициент обновления технических средств;
- удельный вес морально устаревшего оборудования;
- удельный вес активной части основных производственных фондов;
- удельный вес модернизированного (специального, высоко производительного) оборудования;
- техническая (расчетная) производительность оборудования.
Рассмотрим, как рассчитываются эти показатели, и прежде всего средний возраст оборудования предприятия, исчисляемый по средневзвешенным величинам в разрезе цехов:
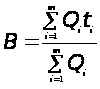 ,
(3.1)
где
 –
средний возраст
предприятия,
лет;
 -
балансовая
стоимость
оборудования
в i-м
цехе, руб.;
_-средний возраст оборудования в i-м цехе, лет;
_– количество цехов. По причине отсутствия данных о балансовой стоимости всех видов и групп оборудования, данный показатель в работе не рассчитывается. В табл. 3.1 поведен анализ возрастного состава оборудования в Пружанском лесхозе. В первую очередь он дает возможность выявить устаревшее оборудование, которое требует замены. Для анализа действующее оборудование объединяется в группы а внутри их по продолжительности использования.
При проведении анализа исходят из того, что срок около семи (максимум десяти лет) является наиболее приемлемым для замены действующего оборудования.
Таблица 3.1
Анализ возрастного состава оборудования
| Виды оборудования | Возрастные группы, лет | |||||
| До 5 | От 5 до 10 | От 10 до 20 | От 20 и выше | Всего | Удельный вес, % | |
| машины и механизмы | ||||||
| Грузовые автомобили | 1 | 1 | 10 | 1 | 13 | 22.8 |
| Специальные автомобили | 8 | 6 | 8 | 4 | 26 | 45.6 |
| Трактора | 4 | 7 | 3 | 2 | 16 | 28.1 |
| Автобусы | - | 1 | 1 | - | 2 | 3.5 |
| Всего | 13 | 15 | 22 | 7 | 57 | 100 |
| Удельный вес, % | 22.8 | 26.3 | 38.6 | 12.3 | 100 | - |
| лесопильное и деревообрабатывающее оборудование | ||||||
| Лесорамы | 1 | - | 1 | - | 2 | 9.1 |
| Деревообрабатывающие станки | - | 3 | 3 | - | 6 | 27.3 |
| Круглопильные станки | - | - | 7 | 1 | 8 | 36.4 |
| Заточные станки | 1 | - | 2 | 3 | 6 | 27.3 |
| Всего | 2 | 3 | 13 | 4 | 22 | 100 |
| Удельный вес, % | 9.1 | 13.6 | 59.1 | 18.2 | 100 | - |
Из приведенных данных табл. 3.1 видно, что грузовые автомобили со сроком службы до 10 лет составляют 15.4 % (2*100/13), специальные автомобили – 54 %, трактора – 47.3 %,. Анализ показывает, что больше половины тракторов и автомобилей (50.9 %) имеют срок службы более 10 лет и часть из них является явно устаревшим и требует замены. Из всего лесопильного и деревообрабатывающего оборудования больше половины (59.1 %) со сроком службы от 10 до 20 лет, оборудование со сроком службы до 10 лет составляет лишь пятую часть. Таким образом, значительная часть оборудования деревообрабатывающего цеха является устаревшим и требует замены.
Омоложение парка действующего оборудования указывает на повышение технического уровня производства, если при этом новизна вводимого в эксплуатацию оборудования будет соответствовать его эффективности. Для проверки этого соответствия следует периодически проводить выборочные обследования, уточняя уровень экономической эффективности внедренной техники.
Обобщающими показателями технического состояния основных фондов являются коэффициент износа и коэффициент годности. Коэффициент износа определяется путем деления суммы износа оборудования на его первоначальную балансовую стоимость. Он выражает степень физического износа. Коэффициент годности определяется отношением остаточной стоимости к первоначальной.
По анализируемому предприятию данные о степени изношенности основных средств приведены в табл. 3.2
Таблица 3.2
Анализ изношенности основных средств
| Показатели | На начало года | На конец года | Изменение за год (+,-) |
| 1. Первоначальная стоимость основных средств, тыс. руб. | 1586819 | 1618687 | +31868 |
| 2. Износ основных средств за время их эксплуатации, тыс. руб. | 1049030 | 1112931 | +63901 |
| 3.Степень изношенности основных средств, % | 66.11 | 68.75 | +2.64 |
| 4. Степень годности основных средств, % | 33.89 | 31.25 | -2.64 |
Как видно из табл. 3.2, если первоначальная стоимость основных средств возросла на 31868 тыс. рублей, то износ за время эксплуатации увеличился на 63901 тыс. руб. Это привело к росту степени изношенности (уменьшению степени годности) основных средств на 2.64%, что относительно оценивает ухудшение их технического состояния.
Целесообразно учитывать и технический износ. Последний определяется путем оценки действительных свойств машин на основе измерения их технических параметров. Характеристика технического уровня оборудования должна быть дополнена оценкой степени его морального износа.
Расчет удельного веса морально устаревшего оборудования выполняется подобно расчету среднего возраста оборудования, т. е. путем подсчета средневзвешенной величины удельного веса по стоимости морально устаревшего оборудования на предприятии. Как и в случае определения среднего возраста оборудования, для определения удельного веса морально устаревшего оборудования данных по Пружанскому лесхозу не достаточно. Но на основании проведенного выше анализа возрастного состава оборудования можно сделать предположение и о данном показателе. Так больше половины машин и оборудования со сроком свыше 10 лет, оборудование со сроком службы до 10 лет составляет лишь пятую часть, что дает основание говорить и о достаточно высоком удельном весе морально устаревшего оборудования.
Параллельно с определением возраста и износа оборудования целесообразно подсчитывать коэффициент обновления технических средств, который отражает интенсивность обновления основных фондов. Для этого надо стоимость оборудования введенного в течение данного года, отнести к стоимости всего действующего оборудования на конец года. Обновление парка оборудования, кроме того, может характеризоваться изменением его структуры.
По Пружанскому лесхозу данные о степени обновления основных фондов за 2001 год сформированы на основании ф. № 11 (Отчет о наличии и движении основных фондов и других нефинансовых активов) в табл. 3.3.
Таблица 3.3
Анализ степени обновления основных фондов
| Коэффициенты | Расчет | Уровень коэффициентов |
| 1. Обновления всех основных фондов | 66.0 : 1618.4 | 0.041 |
| 2. Обновление промышленно-производственных фондов | 66.0 : 1267.0 | 0.052 |
| 3. Обновление активной части промышленно-производственных основных фондов | 65.8 : 873.4 | 0.075 |
Как видно из табл. 3.3 обновление всех основных фондов произошло только за счет обновления промышленно-производственных основных фондов.
К числу показателей, характеризующих технический уровень производства, относится удельный вес активной части основных производственных фондов. Данный показатель рассмотрен и проанализирован ранее в подразделе 2.4. Повышение удельного веса активной части этих фондов свидетельствует, как правило, об улучшении их структуры и, следовательно, о повышении технического уровня производства. Однако рост пассивной части основных производственных фондов может быть вызван необходимостью освоения новых видов продукции и соответствующего изменения технологического процесса, а также улучшения условий труда.
Для характеристики степени развития орудий труда служат также показатели технической производительности (производственной мощности) технологического оборудования.
Соотношение технических средств и затрат труда показывает степень его технической вооруженности. В качестве затрат труда принимается обычно среднесписочная численность либо рабочих (работающих) на предприятии.
Поскольку промышленное оборудование обслуживается непосредственно рабочими, то, следовательно, в первую очередь, надо измерять фондоворуженность их труда. Вместе с тем техническая вооруженность системы управления производством повышает роль и другого показателя – технической вооруженности труда работников предприятия. Характеристика вооруженности труда дополняется показателями фондовооруженности и рабочей площадью, приходящейся на одного работника. Насыщение производства техническими средствами в расчете на одного рабочего или работающего служит задаче достижения производственного и экономического эффекта. Все зависит от состава средств, их технического уровня и степени использования, квалификации кадров и уровня организации производства. Тем не менее рост технический вооруженности труда при прочих равных условиях - явление положительное. Рост технической вооруженности труда свидетельствует о повышении технико-экономического уровня производства. Все перечисленные показатели были рассчитаны и охарактеризованы ранее в пункте 2.4.2 при проведении анализа эффективности использования основных фондов.
Для измерения уровня механизации и автоматизации используют целый ряд показателей. Рассмотрим, как рассчитывается простой и весьма распространенный показатель – степень охвата рабочих механизированным трудом:
 ,
(3.2)
где
 -
степень охвата
рабочих специализированным
трудом;
 -
численность
рабочих занятых
механизированным
трудом;
 -
общая численность
рабочих.
Этот показатель, по существу, выражает удельный вес рабочих, занятых механизированным трудом, и имеет не только экономическое, но и социальное значение. Аналогичным образом подсчитывают степень охвата рабочих (работников) автоматизированным трудом.
Большинство показателей уровня механизации и автоматизации являются конкретным выражением общей формулы
 ,
(3.3)
где
 -
показатель
уровня механизации
и автоматизации;
 -
количество
элементов
производства,
непосредственно
связанных с
механизацией
и автоматизацией;
 - общее
количество
этих элементов.
В качестве
указанных
элементов
производства
обычно принимают
численность
рабочих и работающих,
трудоемкость
или стоимость
выпускаемой
продукции и
т. п.Конкретизация
общей формулы
зависит от
поставленной
задачи измерения.
В Пружанском лесхозе на лесозаготовках работают бригады по 6-7 человек.
Так бригада из 7 человек выполняет следующие виды работ: - валка бензопилой “Штиль” – 1 человек (механизированный труд);- обрезка сучьев бензопилой “Штиль”– 1 человек (механизированный труд);- трелевка трактором МТЗ-80 – 1 тракторист (механизированный труд), 1 чокеровщик (немеханизированный труд);- раскряжовка бензопилой “Штиль”- 1 человек (механизированный труд);- штабелевка-сортировка ручная – 1 человек (немеханизированный труд);- погрузка и вывозка МАЗ 509А+ГКБ – 1 человек (механизированный труд).Таким образом коэффициент механизации равен:
КМ = 5 / 7 = 0.7.
В подразделе 3.3 будет проведен расчет экономической эффективности намечаемых мероприятий. Если в результате расчета будет получен положительный эффект, то мероприятия будут рекомендованы для внедрения в лесхозе.
3.3 Оценка экономической эффективности внедряемых мероприятий и источники их финансирования
Обобщающим показателем комплексной оценки эффективности внедряемых мероприятий является суммарный экономический эффект, определяемый на всех стадиях реализации его мероприятий как превышение стоимостной оценки результатов над стоимостной оценкой совокупных затрат ресурсов за весь срок осуществления данного проекта. Из потенциально возможных вариантов вначале отбираются варианты, удовлетворяющие всем заданным ограничениям. Затем по каждому варианту с учетом динамики определяются затраты, результаты и экономический эффект. Лучшим признается вариант, у которого величина экономического эффекта максимальна, либо вариант с минимальными затратами при условии тождества полезного результата (эффекта).
Суммарный
(по годам расчетного
периода) экономический
эффект, рассчитывается
по формуле
Разновременные
затраты и результаты
всех лет периода
реализации
проекта приводятся
к расчетному
году путем
умножения их
величины за
каждый год на
коэффициент
дисконтирования,
 ,
который рассчитывается
по формуле
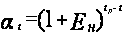 ,
(3.5)
где -
норматив приведения
затрат и результатов
к единому моменту
времени (учетная
ставка процента);
 - расчетный
год;
 -
год, затраты
и результаты
которого приводятся
к расчетному
году.
Стоимостная оценка результатов от внедрения мероприятия для средств труда длительного пользования составит
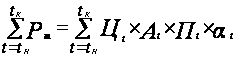 ,
(3.6)
где
 -
цена единицы
продукции,
производимой
с помощью новых
средств труда
в t-м
году;
 -
объем применения
новых средств
труда в этом
же году;
 -
производительность
средств труда
в t-м
году.
Стоимостная оценка затрат на внедрение мероприятия рассчитывается по формуле
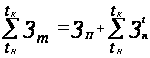 , (3.7)
где
