Оценка технического уровня производства Пружанского лесхоза и разработка мероприятий по его повышению
 13.3)/(1002231)
= 7014 руб./см.;
для ЛТ-79А (норма амортизационных отчислений равна 15%)
 =
(1680000015)/(1002561)
= 9844 руб./см.
Величина прочих расходов составляет 5% от суммы расходов, включаемых в себестоимость содержания одной машино-смены транспортера и равна для Б-22У - 1275 руб./см.; для ЛТ-79А – 1500 руб./см.
Годовую сумму эксплуатационных затрат рассчитаем по формуле (3.13).
Для Б-22У
 =
267712231=5969.93
тыс. руб.;
для ЛТ-79А
=
322942561=8267.26
тыс. руб.
Годовую производительность рассчитываем по формуле (3.14), число дней в работе находим по формуле (3.15).
Для Б-22У (ПСМ=114 м3/см)
 =
3650.850.72=223
дней;
 =
1142231=25422
м
 /год.
Для ЛТ-79А (ПСМ=105 м3/см)
=
3650.910.72=256
дней;
=
1052561=26880
м/год.
Основные показатели сведем в табл. 3.9.
Таблица 3.9
Годовые показатели эксплуатации оборудования
| Показатели | Б-22У | ЛТ-79А |
| 1.Годовая производительность, м3 | 25422 | 26880 |
| 2.Капитальные вложения, тыс. руб. | 11760 | 16800 |
| 3.Эксплуатационные затраты потребителя, тыс. руб. | 5969.9 | 8462.1 |
|
в том числе 3.1.основная и дополнительная заработная плата производственных рабочих |
1691 |
1941.2 |
| 3.2.себестоимость содержания машино-смены | 4278.9 | 6520.9 |
|
в том числе 3.2.1.основная и дополнительная заработная плата вспомогательных рабочих |
610.8 |
183.6 |
| 3.2.2.затраты на топливо и смазочные материалы | 941.3 | 1992.4 |
| 3.2.3.затраты на техническое обслуживание и текущий ремонт | 910.9 | 1245.9 |
| 3.2.3.амортизационные отчисления | 1564.1 | 2520 |
| 3.2.4.прочие расходы | 251.8 | 579 |
Стоимостная оценка результатов от внедрения мероприятия рассчитывается по формуле (3.6) и составит
- для Б-22У
 =
3000125422
= 76266 тыс. руб.;
- для ЛТ-79А
=
3000126880
= 80640 тыс. руб.
Срок эксплуатации транспортеров Б-22У и ЛТ-79А составляет 7 лет. Разновременные затраты и результаты приведем к расчетному году, используя значения коэффициентов дисконтирования, приведенные в табл. 3.10.
Таблица 3.10
Значения коэффициентов дисконтирования
| Год эксплуатации | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Коэффициент дисконтирования | 1 | 0.689 | 0.475 | 0.328 | 0.226 | 0.156 | 0.107 |
Полученные данные приведены в табл. 3.11.
Таблица 3.11
Оценка совокупных затрат и результатов тыс. руб.
| Марка оборудования | Год | Затраты | Результаты |
Б-22У |
1 | 5969.9 | 76266.0 |
| 2 | 4117.5 | 52547.3 | |
| 3 | 2839.3 | 36226.4 | |
| 4 | 1958.1 | 25015.3 | |
| 5 | 1350.4 | 17236.1 | |
| 6 | 931.3 | 11897.5 | |
| 7 | 642.4 | 8206.2 | |
| Итого | 17809.9 | 227394.7 | |
| ЛТ-79А | 1 | 8267.3 | 80640.0 |
| 2 | 5701.9 | 55617.4 | |
| 3 | 3931.9 | 38352.4 | |
| 4 | 2711.7 | 26449.9 | |
| 5 | 1870.1 | 18240.8 | |
| 6 | 1289.7 | 12579.8 | |
| 7 | 889.6 | 8676.9 | |
| Итого | 24662.1 | 240595 |
Таким образом, стоимостная оценка затрат на внедрение одноцепного транспортера Б-22У равна
 =
11760+17809.91 = 29569.9 тыс. руб.
Стоимостная оценка результатов внедрения транспортера Б-22У представляет собой их сумму по годам эксплуатации и равна 227394.7 тыс. руб.
Стоимостная оценка затрат на внедрения транспортера поштучной выдачи круглых лесоматериалов ЛТ-79А
=
16800+24662.1 = 41462.1 тыс. руб.
Стоимостная оценка результатов от внедрения транспортера ЛТ-79А равна 240971.00 тыс. руб.
Таким образом суммарный (по годам расчетного периода) экономический эффект равен
- для Б-22У
 =
227394.71 – 29569.91 = 197824.8 тыс. руб.;
для ЛТ-79А
=
240971.00 – 41462.06 = 199508.9 тыс. руб.
Результаты расчета по транспортерам, сведены в табл. 3.12.
Таблица 3.12
Суммарный экономический эффект от эксплуатации оборудования тыс. руб.
| Марка оборудования | Суммарная оценка затрат | Суммарная оценка результатов | Суммарный экономический эффект |
| ЛТ-79А | 41462.1 | 240971.0 | 199508.9 |
| Б-22У | 29568.9 | 227394.7 | 197824.8 |
На основании проведенного выше расчета можно сделать следующий вывод: суммарный экономический эффект транспортера для поштучной подачи выше, чем аналогичный показатель цепного транспортера, несмотря на то, что суммарная оценка затрат на внедрение ЛТ-79А выше, чем аналогичный показатель Б-22У. Суммарная оценка результатов от внедрения ЛТ-79А выше, чем у Б-22У, что объясняется более высокой его годовой производительностью. Приведенный выше расчет экономической эффективности базового и проектируемого вариантов свидетельствует о целесообразности практической реализации данного мероприятия.
Ниже представлен расчет суммарного экономического эффекта внедрения станка ZRN-51, который используется для производства товаров народного потребления из горбыля.
Сменная
производительность
станка,
 ,
м3 /см.,
рассчитывается
по формуле
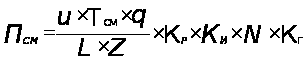 ,
(3.16)
где
 -
скорость подачи,
м/мин;
 -
продолжительность
смены, мин;
 -
средний объем
распиливаемых
бревен, м3;
 -
средняя длина
бревен, м;
 -
количество
резов при распиловке;
 -
коэффициент
использования
номинального
фонда времени
с учетом простоев
в плановых
ремонтах;
 -
коэффициент
использования
оборудования
в течение смены;
 -
количество
пропусков
пиломатериала;
 -
коэффициент
технической
готовности
оборудования.
=
[(284200.08)/(46)]
0.90.710.96
= 23.7 м3/см.
Годовая производительность рассчитывается по формуле (3.14)
=
23.72501
= 5925 м3.
Затраты
на сырье и материалы,
 ,
тыс. руб., рассчитаем
по формуле
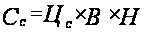 ,
(3.17)
где
 -
цена сырья,
руб.;
 -
норма расхода
сырья на единицу
продукции.
=
675059252.5
= 99984.375 тыс. руб.
Основная
и дополнительная
заработная
плата производственных
рабочих с
отчислениями
в бюджет и во
внебюджетные
фонды,
 ,
тыс. руб., определяется
по формуле
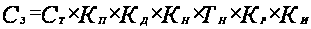 ,
(3.18)
где
 -
часовая тарифная
ставка (в данном
случае рабочего
6 разряда), руб.;
 -
коэффициент,
учитывающий
доплаты к тарифному
фонду заработной
платы;
 -
коэффициент,
учитывающий
дополнительную
заработную
плату;
 -
коэффициент,
учитывающий
отчисления
в бюджет и
внебюджетные
фонды;
 -
номинальный
фонд времени
работы оборудования
в году, часы.
=
5701.41.11.417500.90.7
= 1354.884 тыс. руб.
Расчет затрат на содержание и эксплуатацию оборудования
а) Амортизационные отчисления, А, тыс. руб./год, рассчитаем по формуле
А=БСНА
/ 100,
(3.19)
где БС - балансовая стоимость, тыс. руб.;
НА - норматив амортизационных отчислений (НА =15%), %.
А =
5678.7520/100
= 1175.75 тыс. руб./год.
б) Затраты на текущий ремонт, СР, тыс. руб./год, рассчитаем по формуле
СР=СМ
РМ
+СЭ
РЭ,
(3.20)
где СМ – среднегодовые затраты на текущий ремонт, приходящиеся на единицу ремонтной сложности механической части оборудования (принимается по данным ремонтных цехов), руб.;
РМ - категория сложности ремонта механической части оборудования;
СЭ - среднегодовые затраты на текущий ремонт, приходящиеся на единицу ремонтной сложности электротехнической части оборудования (принимается по данным ремонтных цехов), руб.;
РЭ – категория сложности ремонта электротехнической части оборудования.
СР
= 527345.8+168758,8
= 454.357 тыс. руб./год.
в) Расчет затрат на электроэнергию, СЭ, тыс. руб./год, проведем по формуле
СЭЛ
=ЦЭ