Анализ хозяйственной деятельности организации
Размещено на /
1. Аналитический обзор деятельности предприятия
Проведем аналитический обзор деятельности предприятия, по которому оценим товарную и реализованную продукцию, наличие персонала и его заработную плату, стоимость основных и оборотных средств, фондоотдачу и фондовооруженность, материалоотдачу, и, конечно прибыль и рентабельность продукции. Также сделаем выводы из таблицы 1 об отрицательных и положительных сторонах работы предприятия и укажем направления, по которым следует производить экономический анализ исходя из имеющихся на предприятии резервов.
1.1 Экспресс-анализ работы предприятия за три года
Таблица 1- Основные экономические показатели работы предприятия за указанный период.
| Показатели | годы | ||||||
| первый | второй | третий | |||||
| Факт | Факт | Темп роста к факту первого г., % | План | Факт | Темп выполне-ния плана, % | Темп роста к факту первого г., % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Товарная продукция, млн.руб. | 1200 | 1150 | 95,83 | 1120 | 1160 | 103,57 | 96,67 |
| 2. Реализованная продукция млн.руб. | 1100 | 980 | 89,09 | 970 | 930 | 95,87 | 84,55 |
| 3. Численность промышленно-производственного персонала (ППП), чел. | 350 | 300 | 85,71 | 250 | 300 | 120,00 | 85,71 |
| 4. Среднегодовая выроботка товарной продукции на 1 работающего ППП, тыс.руб.(стр.1: стр.3) | 3,429 | 3,83 | 111,80 | 4,48 | 3,87 | 86,30 | 112,78 |
| 5. Среднегодовая стоимость основных фондов,млн.руб. | 5400 | 6100 | 112,96 | 6200 | 6530 | 105,32 | 120,93 |
| В том числе: 6. Среднегодовая стоимость активной части основных фондов,млн.руб. | 3000 | 3700 | 123,33 | 4000 | 4130 | 103,25 | 137,67 |
| 7. Фондоотдача с 1 рубля основных фондов,руб.(стр. 1:стр.5) | 0,222 | 0,19 | 84,83 | 0,18 | 0,18 | 98,33 | 79,94 |
| 8. Фондовооружённость труда по активной части основных фондов,млн.руб.(стр.6: стр.3) | 8,57 | 0,26 | 3,09 | 0,24 | 0,23 | 92,85 | 2,63 |
| 9. Стоимость израсходованных на производство продукции материалов,млн.руб. | 500 | 480 | 96,00 | 550 | 575 | 104,54 | 115,00 |
| 10. Материалоотдача с 1 руб. израсходованных материалов,руб.(стр 1:стр 9) | 2,4 | 2,39 | 99,82 | 2,03 | 2,02 | 99,06 | 84,06 |
| 11. Фонд зароботной платы ППП,млн.руб. | 420 | 420 | 100,00 | 362 | 435 | 120,16 | 103,57 |
| 12. Средняя зароботная плата 1 работающего ППП,млн.руб.(стр 11:стр3) | 1,2 | 1,4 | 116,66 | 1,448 | 1,45 | 100,13 | 120,83 |
| 13. Себестоимость товарной продукции,млн.руб. | 1080 | 1050 | 97,22 | 1000 | 1140 | 114,00 | 105,56 |
| 14. Затраты на 1 руб. товарной продукции,руб(стр13:стр11) | 0,9 | 0,91 | 101,49 | 0,89 | 0,98 | 110,06 | 109,19 |
| 15. Рентабельность товарной продукции % | 10 | 8,69 | 86,95 | 10,71 | 1,72 | 16,09 | 17,24 |
| 16. Прибыль от реализации продукции,млн.руб. | 210 | 200 | 95,23 | 210 | 150 | 71,42 | 71,43 |
| 17. Среднегодовые остатки оборотных средств,млн.руб. | 350 | 450 | 128,57 | 500 | 595 | 119,00 | 170,00 |
| 18. Оборачивоемость оборотных средст,дней | 114,5 | 165,31 | 144,31 | 185,57 | 230,32 | 124,11 | 201,07 |
| 19. Балансовая прибыль,млн.руб. | 320 | 310 | 96,87 | 300 | 310 | 103,33 | 96,88 |
| 20. Рентабельность имущества,% | 5,56 | 4,73 | 85,04 | 4,47 | 4,35 | 97,16 | 78,17 |
| 21. Себестоимость реализованной продукции | 890 | 780 | 87,64 | 760 | 780 | 102,63 | 87,64 |
| 22. Прибыль товарной продукции | 120 | 100 | 83,33 | 120 | 20 | 16,66 | 16,67 |
Выводы:
1. Реальность и напряженность плановых показателей по годам.
На предприятии почти все плановые показатели являются реальными, т.к. план его по этим показателям выполнен и перевыполнен. За исключением следующих показателей, по которым план недовыполняется:
-Реализованная продукция млн.руб. недовыполнение плана на 4,2%;
-Среднегодовая выработка товарной продукции на 1 работающего ППП, тыс. руб. недовыполнение плана на 13,7%;
- Фондоотдача с 1 рубля основных фондов, руб. недовыполнение плана на 1,7%;
-Фондовооружённость труда по активной части основных фондов, млн.руб.недовыполнение плана на7,2%;
- Материалоотдача с 1 руб. израсходованных материалов, руб. недовыполнение плана на0,94%;
- Рентабельность товарной продукции % недовыполнение плана на 83,91%;
- Прибыль от реализации продукции,млн.руб. недовыполнение плана на 28,6%;
- Рентабельность имущества,% недовыполнение плана на 2,84%;
- Прибыль товарной продукции недовыполнение плана на 83.34%;
Перевыполнение плана не по всем показателям носит положительный характер. Например, увеличение стоимости израсходованных на производство продукции материалов и фонда ЗП приводит к увеличению себестоимости продукции и к потере части прибыли предприятием.
2. Динамика основных показателей по сравнению с фактом 1-го года:
- темп роста товарной продукции к факту 1-го года составляет во 2-м году 95.8%, а в 3-м году 96,67%, т.е наблюдается тенденция к снижению во втором году и тенденция к увеличению в 3-м году.
-темп роста реализованной продукции: во 2-м году 89.1%, а в 3-м году 84,55%, т.е. идет снижение по отношению к факту.
-прибыль от реализации продукции во 2-м году 86,95% ,а в 3-м году 71,43%, т.е. уменьшается по отношению к факту 1-го года.
-на предприятии наблюдается увеличение затрат, что приводит к уменьшению рентабельности по сравнению с фактом первого года.
Проанализировав данные таблицы1 можно отметить, что динамика основных показателей носит скачкообразный характер.
3. Факторный анализ.
Фонд заработной платы ППП, млн. руб.
Темпы роста ФЗП значительно превышают рост выпуска ТП. Превышение составило 16,59 % пункта. Кроме того темпы роста ФЗП превышает рост производительности труда. Все это подтверждает наличие перерасхода по статье « Заработная плата». Для более детального изучения причин роста расходов по ФЗП проведем факторный анализ и данные занесем в таблицу 1.2.
Таблица 1.2.
| Показатель | Условное обозначение | План | Факт | Изменения |
| Среднесписочная численность | Ч | 250 | 300 | +50 |
| Среднегодовая ЗП рабочего млн.руб. |
З |
362/250=1,448 | 435/300=1,45 | +0,002 |
| Фонд ЗП млн.руб. | ФЗП | 362 | 435 | +73 |
Анализ проведем, используя прием абсолютных величин.
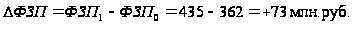
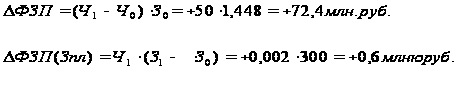
БУ:
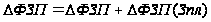
43=+72,4+0,6=43
1.2 Анализ ФЗП
Численность рабочих на предприятии в 3 году фактически с планом увеличивается на 50 человек, если бы средняя ЗП рабочих осталась на уровне планируемой величины, то прирост ФЗП должен был составлять 72,4 млн.руб. (+50*1,448).
На предприятии произошло повышение средней ЗП на 0,002 млн.руб., учитывая, что фактическая численность составляет 300 чел. ,произошел рост расходов по ФЗП на сумму +0,6 млн.руб.( +0,002*300).
Вывод: на предприятии произошли повышенные расходы по ФЗП, были не обоснованы, т.к. прирост объемов выпуска продуктов составляет 3,57 % (103,57-100). Необходимо привлечь дополнительную информацию по PG отдельно по рабочим, а также по специальностям, занятых в производстве и в аппарате управления предприятия.
Реализованная продукция.
Объем реализованной продукции во втором году по сравнению с первым уменьшился на 120 млн. руб. (1100-980) или на 11 %. В третьем году так же произошло уменьшение реализованной продукции и составило 50 млн. руб. Фактические значения реализованной продукции постепенно уменьшаются.
В третьем году и во втором году наблюдается недовыполнение плана, в третьем на 4,13%,а во втором на 10,91%
В третьем году наблюдается снижение темпа реализованной продукции, следовательно, это отражается на объеме остатков готовой продукции, на складе на начало периода, которые являются одними из составляющих реализованной продукции. Для более детального изучения причин сокращения объема реализованной продукции проведем факторный анализ и данные занесем в таблицу1.3.
Для анализа реализации продукции используем следующую факторную модель:
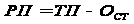
Построим аналитическую таблицу по данным работы предприятия за 3-ий год, используя информацию из таблицы 1.1
Таблица 1.3.
| № п/п | Показатели | Условное обозначение | План | Факт | Отклонение | Влияние на изменение реализованной продукции |
| 1 | Товарная продукция, млн. руб. | ТП | 1120 | 1160 | +40 | +40 |
| 2 | Остатки продукции, млн. руб. | Оост | 150 | 230 | +80 | -80 |
| 3 | Реализованная продукция, млн. руб. | РП | 970 | 930 | -40 | -40 |
Вывод: основной причиной сокращения объема реализованной продукции является значительный рост остатков продукции и товаров отгруженных. За счет роста остатков объем реализации должен был сократиться на 80 млн. руб. на Однако увеличение объема товарной продукции на 40 млн. руб. привело к уменьшению реализованной продукции на 40 млн.руб. ( -80+40).
Фондоотдача с 1 рубля основных фондов.
Фондоотдача с одного рубля основных фондов рассчитывается как отношение объема товарной продукции к стоимости основных фондов. В течение трех лет план по фондоотдаче сокращался и составил 84,83-второй год и 79,94-третий год. К причинам, повлиявшим на недовыполнения плана по фондоотдаче, относится увеличение объема товарной продукции, что привело к снижению данного показателя. Для более глубокого анализа причин снижения фондоотдачи проведем анализ и данные занесем в таблицу 1.4. Построим аналитическую таблицу, используя информацию из таблицы 1.1.
Таблица 1.4
| № п/п | Показатели |
Усл. обозн. |
План | Факт | Отклонения (+,-) |
| 1 | Выпуск продукции, млн.руб. | Q | 1120 | 1160 | +40 |
| 2 | Среднегодовая стоимость ОФ, млн.руб. | Ф | 6200 | 6530 | +330 |
| 2.1 | в т.ч. активная часть |
|
4000 | 4130 | +130 |
| 3 | Удельный вес активной части в стоимости ОФ,% |
|
64,516 | 63,247 | -1,269 |
| 4 | Фондоотдача с 1 руб. ОФ, руб. (стр.1/стр.2) | f | 0,1806 | 0,1776 | -0,003 |
| 5 | Фондоотдача активной части ОФ, руб. (стр.1/стр.2.1) |
|
0,2800 | 0,2809 | +0,0009 |


Для анализа фондоотдачи используем следующую факторную модель:
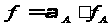
Фондоотдача фактически по сравнению с планом сократилась на 0,003 руб.
∆f = f1 – f0 = 0,1776– 0,1806 = - 0,003 руб
На изменение фондоотдачи оказали влияние:
1.1) удельный вес среднегодовой стоимости активной части основных фондов в общей среднегодовой стоимости основных фондов:
∆f (αA)= (αA1 – αA0) ∙ fA0 = (0,63247 –0, 64516) ∙ 0,28 = - 0,0035 руб.
1.2) фондоотдача активной части основных фондов:
∆f(fA) = (fA1 – fA0) ∙ αA1 = (0,2809– 0,2800) ∙ 0,63247 = +0,0005 руб.
БУ: -0,0035 + 0,0005 = -0,003
2. Распространим влияние выше найденных факторов на объем выпущенной продукции.
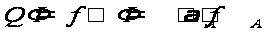
Объем выпущенной продукции фактически по сравнению с планом увеличился на +40 млн. руб.
∆Q = Q1 – Q0 = 1160 – 1120 = + 40млн. руб
2.1) удельный вес стоимости активной части основных фондов в общей стоимости
∆Q(αA) = ∆f (αA) ∙ Ф1 = - 0,0035 ∙ 6530 = - 22,855 млн. руб
2.2) фондоотдача активной части основных фондов
∆Q(fA) = ∆f(fA) ∙ Ф1 = +0,0005 ∙ 6530= + 3,265 млн. руб.
2.3) стоимость основных фондов
∆Q(Ф) = ∆Ф ∙ f0 = +330 ∙ 0,1806 = + 59,598 млн. руб.
БУ: 59,598 -22,855 +3,265 = +40млн.руб.
Анализ:
Удельный вес активной части основных фондов по сравнению с планом фактически снизился на 1,269%. Это привело к сокращению фондоотдачи на 0,0035 руб. (-0,01269 * 0,28) при сохранении фондоотдачи активной части на уровне плана. Снижение фондоотдачи за счет данного факта привело к увеличению объема выпущенной продукции на 22,855 млн. руб. (-0,0035 * 6530).
По сравнению с планом фактическая фондоотдача активной части увеличилась на 0,0009 руб. При фактическом удельном весе активной части основных фондов это привело к росту фондоотдачи на 0,0005 руб. (0,63247 * +0,0009). Увеличение фондоотдачи за счет данного фактора увеличило объем выпущенной продукции на 3,265 млн. руб. (+0,0005 * 6530).
На изменение объема выпущенной продукции оказало также влияние увеличение основных фондов, стоимость которых выросла на 330 млн. руб. Это привело к росту выпущенной продукции на 59,598 млн. руб. (+300*0,1806).
Вывод: таким образом, в результате сокращения удельного веса активной части в общей стоимости основных фондов и роста фондоотдачи активной части предприятие недополучило продукции в объеме 26,12 млн. руб. (-22,855+3,265).
Себестоимость товарной продукции
К основным показателям, характеризующих себестоимость, относят материалы, зарплату и прочие затраты. Анализ себестоимости товарной продукции проведем по экономическим элементам, и результаты анализа сведем в таблицу 1.5. Составим аналитическую таблицу.
Таблица 1.5.
| № п/п | Экономии-ческий показатель | План | Факт | Изменение (+, -) | |||
| Абсолют. | Удельн.,% | Абсолют | Удельн,% | Абсолют. | Удельн.,% | ||
| 1. | Материалы | 550 | 55 | 575 | 50,5 | +25 | -4,5 |
| 2. | Зарплата | 362 | 36,2 | 435 | 38,16 | +73 | +1,96 |
| 3. | Прочие затраты | 88 | 8,8 | 130 | 11,34 | +42 | +2,54 |
| 4. | Себестоимость товарной продукции | 1000 | 100 | 1140 | 100 | +140 | - |
Анализ.
Проведя анализ данной таблицы, можно отметить, что в период 3 года экономические показатели себестоимости выросли по абсолютным значения: материалы на 25 пунктов, а зарплата на 73 пунктов. Это значит, что себестоимость продукции возросла в основном за счет увеличения ФЗП, этот факт не является положительным для предприятия. Если оценить удельный вес показателей в себестоимости продукции, то видно, что удельный вес материалов упал на 4,5 %, а зарплаты вырос на 1,96 %. Это опят же говорит о том, что предприятие увеличивает себестоимость своей продукции в основном только за счет увеличения ФЗП, что является отрицательным фактом.
Рентабельность имущества
Рентабельность имущества сложный показатель, зависящий от трех факторов: балансовой прибыли, среднегодовых остатков оборотных средств и среднегодовой стоимости основных фондов. С двумя последними он находится в обратно пропорциональной зависимости, поэтому их увеличение приводит к снижению данного показателя. Уменьшение балансовой прибыли также снизит рентабельность. Данный показатель за отчетный период снизился на 4,35-4,73=0,38 и составил на конец третьего года 4,35%. Для более детального изучения причин снижения рентабельности проведем анализ и данные занесем в таблицу 1.6.
Построим аналитическую таблицу.
Таблица 1.6.
| № п/п | Показатели |
Усл. обозн. |
План | Факт | Отклонения (+,-) |
| 1 | Балансовая прибыль, млн.руб. | БП | 300 | 310 | +10 |
| 2 | Прибыль от реализации продукции, млн.руб. | Пр | 210 | 150 | - 60 |
| 3 | Прибыль от прочей деятельности, млн.руб. | Ппд | 90 | 160 | + 70 |
| 4 | Среднегодовая стоимость ОФ, млн.руб. | ОФ | 6200 | 6530 | + 330 |
| 5 | Среднегодовые остатки оборотных средств, млн.руб. | ОбО | 500 | 595 | + 95 |
| 6 | Рентабельность имущества, % | R | 4,5 | 4,4 | - 0,1 |
Для анализа рентабельности используем следующую факторную модель:
Rим = БП=Прп+Ппр.ак.+ВнД+ВнР=Прп+Ппр.
Rим =
∆Rим=R1-R0
∆Rим=4,4 – 4,5 = -0,1%
RПб
= 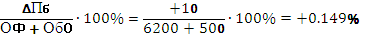
1.1 RПрп
= 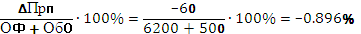
1.2
RПпч
= 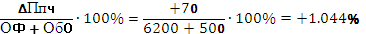
БУ1=-0.896 + 1.044=+0.149%.
RОФ,ОбО =
RОФ =
RОбО =
БУ2=-0.189 – 0.059=-0.249%.
БУ=БУ1 + БУ2 = +0.149 – 0.249 = - 0.1%
Балансовая прибыль увеличилась на 10 млн.руб. при сохранении стоимости имущества на уровне плана. Это привело к увеличению рентабельности на +0.149%. Причем за счет увеличения прибыли по основному виду деятельности рентабельность сократилась на 0,189 % (( -0,249/300+95)*100%)По прочим видам деятельности была получена прибыль, что позволила перекрыть падение рентабельности от реализации основной продукции и выйти на положительный результат. Рентабельность по прочим видам деятельности увеличилась на 1.044% ((+70/6700)*100%).
На рентабельность также оказало влияние рост стоимости имущества. Рентабельность снизилась на 0.249% (-0.1-0.149). Причем за счет роста стоимости основных средств и ухудшения отдачи их использования рентабельность сократилась на 0.189% (-0.249/(330+95)*330). Увеличение потребности в оборотных средствах не было обусловлено ростом выпуска продукции, т.к. %-т прироста выпуска продукции составил 3,57%, в то время как прирост норматива оборотных средств 19% (95/500*100%). Падение рентабельности за счет использования оборотных средств составило 0.059% (-0.249/(300+95)*95).
Выводы
К достижениям предприятия за третий год работы можно отнести улучшение положения по следующим показателям:
1. Выпуск товарной продукции
2. среднегодовая стоимость основных фондов
3. в том числе среднегодовой стоимости активной части основных фондов
4. стоимость израсходованных на производство продукции материалов (сократилась при росте объема товарной продукции)
5. материалоотдача с 1 рубля израсходованных материалов
Фактический результат по этим показателям оказался лучше запланированного в начале года.
Однако по ряду показателей предприятие ухудшило свои позиции. Среди них такие как:
1. Реализованная продукция
2. среднегодовая выработка товарной продукции на одного рабочего
3. фондоотдача с одного рубля основных фондов
4. фондовооруженность труда по активной части основных фондов
5. затраты на 1 рубль товарной продукции
6. себестоимость товарной продукции (увеличение большими темпами, чем темпы роста товарной продукции)
7 Рентабельность товарной продукции
8. Среднегодовые остатки оборотных средств
9. Оборачиваемость оборотных средств
10. Балансовая прибыль
11. Рентабельность имущества
12. Фонд заработной платы
Продолжать экономический анализ за третий год следует в направлениях, по которым существует резерв по следующим показателям:
1. Реализация продукции - за счет сокращения запасов готовой продукции на складах.
2. Затраты на 1 рубль товарной продукции - за счет совершенствования технологии (уменьшение стоимости израсходованных материалов), увеличения выпуска товарной продукции.
3. Остатки оборотных средств и их оборачиваемости - за счет более рационального и эффективного их использования.
4. Фондоотдача - за счет увеличения доли их активной части и более полной загрузки оборудования.
5. Среднегодовая выработка товарной продукции на одного работающего - за счет увеличения доли основных рабочих, непосредственно занятых выпуском продукции.
6. Средняя заработная плата одного работающего - с учетом увеличения выпуска товарной продукции и объема реализации.
2. Углубленный экономический анализ за третий год
Проведем более углубленный анализ показателей таблицы 1, выявим тенденции и причины их снижения или повышения, а также имеющиеся резервы и потери на предприятии.
1. Цех № 1
На основе следующих данных определим потери продукции по изделию "А" цеха 1 в связи с нерациональным использованием оборудования.
Таблица 2.1
| Показатели |
Усл. Обоз. |
План | Факт |
Откло-нение от плана (+,-) |
Основные факторы, влияющие на отклонение от плана по товарной продукции | |
| расчет | значение | |||||
| 1. Отработано тысяч машино-часов | F | 10 | 12 | +2 | ∆QF=∆F· bст·ч 0 | +80 |
| 2. Выпуск товарной продукции за 1 машино-час, тыс. руб. | bст·ч) | 40 | 15 | -25 | ∆QТ=F1· ∆bст·ч | -300 |
| 3. Общий выпуск товарной продукции по изделию "А", млн. руб. (строка 1 строка 2)() | Q | 400 | 180 | -220 | - | -220 |
Q=F· bст·ч
∆Q=Q1 – Q0=180-400= -220
∆QF=∆F· bст·ч 0 =+2· 40=+80
∆QТ=F1· ∆bст·ч =-25 ·12=-300
БУ: +80-300=-220
Анализ. Общее снижение выпуска товарной продукции по изделию А составило 220 млн.руб. (180-400). Это обусловлено снижением выпуска товарной продукции за 1 машино-час на 25 тыс.руб. (15-40), что повлекло общее снижение выпуска товарной продукции на 180 млн. руб.(12*15). С другой стороны, увеличение отработанных машино-часов на 2 тыс.(12-10) позволило компенсировать снижение выпуска товарной продукции на 80 млн.руб.(2*40).
2. Цех № 2
Определить:
а) потери товарной продукции по изделию "Б" в натуральном и стоимостном выражении в цехе 2 в связи с плохим материально-техническим снабжением и нерациональным использованием материалов.
б) удорожание себестоимости продукции в связи с плохим материально-техническим снабжением и нерациональным использованием материалов.
Таблица 2.2
| Показатели |
Усл. Обоз. |
План | Факт | Отклонение от плана (+,-) |
| 1 | 2 | 3 | 4 | гр. 5 = гр. 4 - гр. 3 |
| 1. Поступило материала "А", тыс. м3 | Мпост | 3,0 | 2,5 | -0,5 |
| 2. Остатки материала "А" на складе, тыс. м3 | Мост | - | 1,5 | +1,5 |
| 3. Израсходовано материала "А" на выпуск изделия "Б", тыс. м3 (стр. 5 х стр. 4) | М | 3,0 | 4,0 | +1,0 |
| 4. Норма расхода материала "А" на выпуск единицы изделия, м3 | Н | 0,2 | 0,4 | +0,2 |
| 5. Выпуск изделия "Б", тыс. шт. | N | 15 | 10 | -5 |
| 6. Плановая цена единицы изделия, тыс. руб. | Цпр | 5 | 5 | - |
| 7. Товарная продукция по изделию "Б", млн. руб. (стр. 5 х стр. 6) | Q | 75 | 50 | -25 |
| 8. Цена метра куб. материала "А", тыс. руб. | Цм | 2,0 | 2,4 | +0,4 |
А)
|
|
Q=N· Цпр |
|
∆N=N1 – N0=10-15=-5 тыс.шт. 1.∆NMпост=∆Мпост·
2.∆NMост=∆Мост· 3.∆NН=
БУ:-2,5+7,5-10=-5 тыс.шт. |
∆Q=Q1 – Q0=50-75=-25 1. ∆QN =∆N·Цпр0= -5·5= -25 млн. руб. 1.1 ∆QMпост=∆NMпост·Цпр0=-2.5·5=-12.5млн.руб. 1.2 ∆QMост=∆NMост·Цпр0 =+7,5·5=+37,5 млн.руб. 1.3 ∆Qн=∆Nн·Цпр0=-10·5=-50 млн.руб. 2. ∆QЦпр=∆Цпр·N1=0·10=0 млн.руб. |
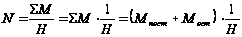
 =
-0.5/0,2= -2,5тыс. шт.
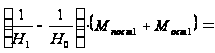 -10 тыс.шт.
Анализ: на предприятии отсутствует резерв ( Мпост≤ Мост) за счет недопоставки, но в обороте вложены излишние средства – 2млн. руб. (1,5-0,5)∙2
Б) См=Н·Цм·N
См’=Н·Цм – на единицу продукции
∆СМн’=∆H·Цм0 = +0,2·2,0=+0,4 тыс. руб.
∆СМцн’=∆Цм · Н1=0,4·0,4=+0,16 тыс. руб.
См=∆СМн’·N1 =0,4·10=4 млн. руб.
См=∆СМц’·N1=0,16·10=+1,6 млн. руб.
Вывод: в целом по изделию объем производства изменился на 2,5 ед. Соответственно потери по товарной продукции -25 млн.руб. также на предприятии произошло удорожание себестоимости на 5,6 млн.руб. (4+1,6). В том числе за счет нерационального использования материалов- на 4 млн.руб. (0,2∙10∙2); за счет повышения цен на материалы- 1,6 млн.руб. ((2,4-2)∙0,4∙10).
3. Цех № 3
На основе следующих данных определить:
а) удорожание себестоимости продукции в связи с нерациональным расходом фонда заработной платы (факторный анализ необоснованного увеличения фонда заработной платы, анализ излишне выплаченной зарплаты в связи с потерями рабочего времени);
б) потери товарной продукции по изделию “В” в цехе 3 в связи с нерациональным использованием рабочего времени рабочих.
Таблица 2.3
| Показатели | Усл.обоз. | План | Факт | Отклонение (+, - ) |
| 1. Фонд заработной платы рабочих, млн. руб. | ФЗП | 12 | 18 | +6 |
|
в том числе: - оплата по сдельным расценкам |
8 | 8,6 | +0,6 | |
| - оплата по должностным окладам | 4 | 5,2 | +1,2 | |
| - доплаты за отклонения от нормальных условий работы | – | 3,4 | +3,4 | |
| - доплата за сверхурочные работы | – | 0,5 | +0,5 | |
| - доплата за целодневные простои по вине предприятия | – | 0,3 | +0,3 | |
| 2. Среднечасовая заработная плата рабочего, руб. | rч | 2000 | 2000 | – |
| 3. Среднечасовая выработка товарной продукции рабочим, руб. | bч | 3000 | 3000 | – |
| 4. Выпуск продукции, млн. руб. | Q | 18 | 27 | +9 |
Анализ: Выплаты связаны с нерациональным использованием рабочего времени и составили 4,2 млн.руб. (0,5+0,3+3,4) млн.руб.. В результате потери рабочего времени составили 2100 часов (4200/2). Учитывая, что часовая выработка на уровне плана должна была составить 3000 тыс.руб., объем недовыполненной продукции – 6,3 млн.руб. (2100∙3/1000). Перерасход по фонду ЗП составил 5,4 млн.руб., в том числе за счет нерационального использования рабочего времени 4,2 млн.руб. (0,5+0,3+3,4),повышения выплат по должностным окладам 1,2 млн.руб. На предприятии установлен нормативный коэффициент, регулирующий размер прироста ЗП с приростом объема выпущенной продукции – 0,4%,это означает, что с повышением выпуска продукции на 1%, ЗП регулирующей производственных подразделений может максимально увеличиться на 0,4%.
Темп прироста выпуска товарной продукции в цехе №3 составил +9 млн. руб. ((27-18/18)∙100%) или 50%. Это означает, что максимально допустимый прирост по должностным окладам должен был составить 20% (50%∙0,4%/1%) или на 0,8 млн.руб. (4∙20%/100%). Фактический прирост расхода по ЗП составил +1,2 млн.руб., отсюда следует, что необходимый прирост по ФЗП – 0,4 млн.руб. (+1,2-0,8).
Вывод: Таким образом, в качестве резерва следует рассматривать величину роста расходов по ЗП – 4,6 млн. руб. (4,2+0,4).
4. Цех № 4
На основании следующих данных определите потери товарной продукции по изделию “Г” цеха 4.
Таблица 2.4
| Показатели | Усл.об. | План | Факт | Отклонение (+, - ) |
| 1. Отработано 1 рабочим дней в году (D) | D | 195 | 185 | -10 |
| 2. Неявки на работу – всего, дней | ∆Dпот. | 170 | 180 | +10 |
|
В том числе: прогулы целодневные простои болезни |
– – 5 |
3 4 7 |
+3 +4 +2 |
|
| 3. Количество внутрисменных простоев, тыс. чел.-час. (∆Ft =∆tּЧРּД1) | ∆Ft | – | 2,22 | +2,22 |
| 4. Количество рабочих в цехе, чел. (ЧР) | Чр | 106 | 120 | +14 |
| 5. Выпуск продукции (изделия “Г”) рабочим за 1 час, руб. (b) | bч | 3000 | 3000 | 0 |
| 6. Продолжительность рабочего дня, час (t) | tсм | 7,5 | 7,4 | -0,1 |
| 7. Выпуск товарной продукции, млн. руб. (Q) | Q | 465,075 | 492,84 | +27,77 |
Решение:
В анализе используется следующая факторная модель:
Q = Fּb = ЧР ּ Dּ t ּ b.
1.Определяем общий прирост выпуска товарной продукции по изделию “Г”: ∆Q = Q1 – Q0 = 492,84-465,075 = + 27,77 млн. руб.
2. Рассмотрим факторы, влияющие на изменение объема выпуска товарной продукции:
увеличение численности рабочих в цехе на 14 человек
∆QЧр = ∆ЧРּD0ּt0ּb0 = (120 – 106) ּ195ּ7,5ּ3000 = + 61,425 млн. руб.;
снижение количества отработанных дней в году одним рабочим на 10 дн.
∆QD = ∆DּЧР1ּ t0ּb0 = (185 – 195) ּ120ּ7,5ּ3000 = - 27 млн. руб.;
снижение продолжительности рабочего дня на 0,1 час
∆Qt = ∆tּЧР1ּ D1ּ b0 = (7,4 – 7,5) ּ120ּ185ּ3000 = - 6,67 млн. руб.;
выпуск продукции одним рабочим за час. Часовая выработка не изменилась, поэтому ее влияние на изменение ТП равно нулю.
БУ: +61,425-27-6,67 = + 27,77 млн. руб.
В качестве резерва по целодневные простоям следует учитывать рост времени на прогулы- 3 дня, целодневные – 4 дня, болезни – 2 дня. Общий резерв составляет 9 дней.
∆QD = ∆DּЧР1ּ t0ּb0 = 9 ּ120ּ7,5ּ3000 = - 24,3 млн. руб.
Анализ:
На предприятии получили прирост выпускаемой продукции 27,77 млн. руб.
Численность рабочих фактическая в цехе по сравнению с плановой увеличилась на 14 (120-106) человек. При сохранении всех прочих факторов на уровне плана это позволило получить дополнительный прирост продукции 61,425 млн. руб. Число дней, отработанных одним рабочим на предприятии за год, сократилось на 10 дней (185 – 195). При фактической численности и прочих плановых условиях устранение потерь позволит получить дополнительный выпуск продукции в размере 27 млн. руб. (+10ּ120ּ7,5ּ3000).
На предприятии имеются внутрисменные потери, которые составляют 2,22 тыс. чел.-час ((7,4 – 7,5) ּ120ּ185). За счет наличия данных потерь в цехе выпуск продукции снизился на 6,67 млн. руб. (2220ּ3000).
Таким образом, общий резерв по выпуску продукции в цехе составил 33,67 млн. руб. (27+6,67).
3. Однако на основании аналитической информации, выявленной по причинам целодневных фактических потерь, резерв дней, отработанных одним рабочим за год в цехе, вместо 10 дней (185 – 195), составил 9 (3+4+2), в том числе:
за счет прогулов – 3 дня;
целодневные простои – 4 дня;
рост болезней – 2 дней (7 – 5).
При фактической численности и сохранении всех остальных условий на неизменном уровне устранение целодневных потерь позволит получить дополнительный выпуск продукции на 24,3 млн. руб. (9ּ120ּ7,5ּ3000/100).
4. В цехе имеются также внутрисменные потери – 2,22тыс.чел.-час
((7,4 – 7,5) ּ120ּ185).
Это означает, что за счет внутрисменных простоев объем недополученной продукции вырос бы на 6,67 млн. руб. (2,22∙3000).
5.Потенциально цех мог бы получить прирост товарной продукции 30,97 млн. руб. (24,3+6,67) при условии ликвидации:
- внутрисменных простоев выпуск товарной продукции увеличится на 6,66 млн.руб. (2,22∙3000),
- целодневных простоев – на 10,8 млн.руб. (4∙3000).
Руководству цеха и предприятия необходимо обратить внимание на причины возникновения целодневных и внутрисменных простоев и разработать мероприятия по их устранению (так как имеют место прогулы и целодневные простои.)
5. Цех №5
По данным таблицы найдите влияние основных факторов на изменение фондоотдачи на 1 рубль основных фондов. Распространите влияние факторов на объем выпущенной товарной продукции. Аналитические данные представьте в таблице. Сделайте выводы.
Решение: оформлено в первом разделе.
6. Предприятие № 6
На основании данных по вариантам заполните таблицу «Анализ реализации продукции» и найдите влияние основных факторов на отклонение фактической реализации продукции от плановой.
Определите: а) потери реализованной продукции, используя дополнительную информацию к задаче; б) плановую рентабельность нереализованной продукции на конец года и недополученную прибыль.
Таблица 2.5
| Показатели | План | Факт | Отклонение от плана, в ценах плана (+, - ) | Влияние факторов на реализованную продукцию в ценах плана | ||
| По себе-стоимости | В ценах плана | По себе-стоимости | В ценах плана | |||
| 1.Остатки нереализованной продукции на начало года, млн. руб. | 50 | 50 | 40 | 67 | +17 | +22 |
| 2. Выпуск товарной продукции, млн. руб. | 1000 | 1120 | 1140 | 1160 | +40 | +40 |
| 3.Остатки нереализованной продукции на конец года, млн. руб. | 200 | 200 | 279 | 307 | +107 | -107 |
| 4.Реализованная продукции, млн. руб. (стр. 1 + стр.2 – стр.3) | 850 | 970 | 901 | 920 | -50 | -50 |
Дополнительная информация по товарам отгруженным
На начало года в фактических остатках нереализованной продукции в оценке по себестоимости года имеются неоплаченные в срок отгруженные товары – 40 млн. руб. Остатки на начало года выросли, и была одна причина обуславливающий данный рост, поэтому резерв на начало года отсутствует.
На конец года в составе нереализованной продукции в оценке себестоимости находятся:
Готовая продукция – 50