Анализ хозяйственной деятельности организации
Товары, отгруженные по документам, срок оплаты которых не наступил, - 199 млн. руб.
Товары, отгруженные, но неоплаченные по документам в срок, - 18 млн. руб.
Товары на ответственном хранении у покупателя – 12 млн. руб.
Решение:
1.Фактический потенциал по реализации продукции составил 1227 млн. руб. (67+1160) вместо запланированного 1170 (50+1120), т.е. по сравнению с плановым он увеличился на 57 млн. руб. Сокращение объема реализации продукции произошло только в результате увеличения остатков нереализованной продукции на конец года на 107 (307-200) млн. руб.
2. В фактических остатках нереализованной продукции в оценке по себестоимости на начало года имеются неоплаченные в срок отгруженные товары – 18 млн. руб. Однако данная продукция резервом не является, поскольку ее наличие на начало года рассматривается предприятием как возможный потенциал роста объема реализации.
3. Для выявления резервов реализованной продукции необходимо проанализировать причины роста остатков готовой продукции на складе на конец года. Построим следующую аналитическую таблицу.
Таблица А
| Причины образования остатков нереализованной продукции на конец года | В оценке по себестоимости | В ценах плана | Прибыль (гр.6 – гр.5) | |||
| Фактические остатки | Норматив запаса | Сверхнормативный запас | Резерв роста реализации продукции | Резерв роста реализации продукции | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Готовая продукция, млн. руб. | 50 | 30 | +20 | +20 | 22 | 2 |
| 2. Товары, отгруженные по документам, срок оплаты которых не наступил | 199 | - | - | - | - | - |
| 3. Товары, отгруженные по неоплаченным в срок документам | 18 | - | - | +18 | 19,8 | +1,8 |
| 4. Товары на ответственном хранении у покупателей | 12 | - | - | +12 | 13,2 | 1,2 |
| Всего на конец года | 279 | - | - | +50 | 55 | 5 |
*Товары, отгруженные по документам, срок оплаты которых не наступил, не рассматриваются как резерв, поскольку отсрочка платежа была предусмотрена в договорах предприятия срок окупаемости покупателем. 1,1 =307/279
Максимально возможный резерв по сокращению остатков нереализованной продукции на конец года в оценке по себестоимости составит 50 млн. руб.
В том числе за счет сокращений:
сверхнормативных запасов – 20 млн. руб.;
наличия товаров, отгруженных по неоплаченным в срок документам, -18 млн. руб.;
наличия товаров на ответственном хранении у покупателей – 12 млн. руб.
4. В остатках нереализованной продукции заложена прибыль в размере 28 млн. руб. (307-279), что соответствует 10,04% рентабельности реализованной продукции по себестоимости ((28/279) ּ 100%).
5. Тогда резерв остатков нереализованной продукции на конец периода в ценах плана составляет 55 млн. руб. (50ּ1,1).
В том числе за счет сокращения:
сверхнормативных запасов – 22 млн. руб. (20ּ1,1);
наличия товаров, отгруженных по неоплаченным в срок документам, - 19,8 млн. руб. (18 ּ1,1);
наличия товаров но ответственном хранении у покупателей – 13,2 млн. руб. (12.1,1).
6. Объем замороженной прибыли, приходящейся на резерв остатков нереализованной продукции на конец периода, соответствует 5 млн. руб. (55 – 50). В том числе за счет сокращения:
сверхнормативных запасов – 2 млн. руб. (20ּ0,);
наличия товаров, отгруженных по неоплаченным в срок документам, - 1,8 млн. руб. (18ּ0,1);
наличия товаров на ответственном хранении у покупателей – 1,2 млн. руб. (12ּ0,1).
7. Предприятие № 7
На основе следующих данных выявите: неоправданные перерасход или экономию, непроизводительные расходы; удорожание себестоимости в связи срок окупаемости неоправданными расходами в составе затрат.
Таблица 2.6
| Состав затрат | План, млн. руб. | Факт, млн. руб. | Изменение | Увеличение затрат | |
| Обосно-ванное | Необосно-ванное | ||||
| ОБЩЕПРОИЗВОДСТВЕННЫЕ РАСХОДЫ | |||||
| 1. Содержание цехового персонала | 34 | 70 | +36 | +1,428 | +34,57 |
| 2.Испытания,опыты, рационализация | 1 | 13 | +12 | +12 | – |
| 3. Охрана труда | 5 | 4 | -1 | – | – |
| 4. Потери от простоев | - | 3 | +3 | – | +3 |
| 5. Итого затрат | 40 | 90 | +50 | +13,428 | +37,57 |
| ОБЩЕХОЗЯЙСТВЕННЫЕ РАСХОДЫ | |||||
| 6. Содержание аппарата управления | 17 | 26 | +9 | – | +9 |
| 7.Аморизация основных средств | 6 | 4 | -2 | – | – |
| 8. Подготовка кадров | 2 | 5 | +3 | +3 | - |
| 9. Текущий ремонт зданий | 10 | 12 | +2 | +2 | - |
| 10. Коммерческие расходы | - | 3 | +3 | +3 | - |
| 11. Итого затрат | 35 | 50 | +15 | +18,428 | +46,57 |
| 12. ИТОГО УСЛОВНО-ПОСТОЯННЫЕ РАСХОДЫ | 75 | 140 | +65 | ||
|
13. Доля условно-постоянных расходов в товарной продукции,% (стр.12)/стр.1 гр.5(10), табл.5.1. |
6,7 | 12,39 | +5,69 | - | - |
Анализ увеличения затрат:
1.(Содержание цехового персонала) ЗП цехового персонала на прямую связано с результатами производства, т.е. с выпуском товарной продукции. Прирост ТП фактический по сравнению с планом составил 3,57% (103,57% -100%). На предприятии установлен нормативный коэффициент ,который определяет возможность повышения ЗП при увеличении выпуска ТП на 1%-0,4%. Таким образом максимально допустимый прирост ЗП цехового персонала должен был составить 1,428% (+3,57%∙0,4%/1%),что составляет 0,485 млн.руб.( +1,428%∙34/100%). Фактический прирост ЗП составлял 36 млн.руб.. Отсюда следует, что необоснованный прирост по ЗП соответствует 34,57 млн.руб. (36-1,428).
2. Испытания, опыты и рационализация на предприятии проводится с целью повышения конкурентоспособности и количества выпускаемой продукции, что будет способствовать увеличению объема продаж и выпуску новых изделий, поэтому рост по данной статье обоснован.
4. Потери от простоев приводят к удержанию себестоимости выпускаемой продукции, поскольку возникшие затраты не связаны с дополнительным выпуском продукции. Наличие простоев является необоснованным.
6. Содержание аппарата управления на прямую связано с результатами работы предприятия, прежде всего с объемом реализованной продукции. Фактически объем реализованной продукции по сравнению с плановым, снижается на 4,13% (95,87%- 100%). Однако фактический прирост ЗП аппарата управления составляет 13 млн.руб., в то время как он должен был остаться на уровне плана или даже снизиться. Отсюда следует, что весь прирост считается необоснованным.
8. Подготовка кадров считается обоснованным, т.к. непременным условием выпуска продукции заданного качества является обеспечение предприятия трудовыми ресурсами необходимого профессионального и квалифицированного состава. Однако для этого следует тщательно изучить состав и структуру работающих на предприятии, изучить уровень и причин движения кадров с целью принятия мер по их закреплению, а также, немало важным считается изучение системы подготовки, переподготовки кадров с целью повышения их специального и общеобразовательного уровня.
9.(Текущий ремонт зданий). Рост считается обоснованным, т.к. необходимость роста затрат обусловлена строением зданий, но необходимо проверить затраты, отраженные в смете с фактически осуществляемыми.
10. (Коммерческие расходы). Затраты обоснованы, т.к. создается возможность увеличить рынки сбыта и обеспечить дальнейший рост объема продаж,в этом случае прирост обоснован.
8. Предприятие №8.
На основании данных задачи 6 заполните таблицу «Анализ прибыли и рентабельности продукции» и рассчитайте:
влияние факторов на отклонение фактической прибыли по реализации продукции от плановой;
показатели рентабельности продукции к цене и себестоимости;
влияние факторов на отклонение фактической рентабельности продукции от плановой.
Таблица 2.7 Анализ прибыли и рентабельности продукции
| Показатели | План,млн. руб. | План, пересчитанный на фактически реализованную продукцию, млн. руб. | Фактически в плановых ценах на продукцию, млн. руб. | Факт, млн. руб. |
| 1. Полная себестоимость реализованной продукции |
850 NoּУРЗо ּ Цр0 |
710 N1ּУРЗо ּ Цр0 |
901 N1ּУРЗ1 ּ Цр0 |
1010 N1ּУРЗ1 Цр1 |
| 2. Реализованная продукция |
970 Noּ Цр0 |
920 N1ּ Цр0 |
920 N1ּ Цр0 |
1210 N1ּ Цр1 |
| 3.Прибыль от реализации продукции |
120 NoּУРЗ0ּ Цроּ Цпр0 |
210 N1ּУРЗ0ּ Цроּ Цпр0 |
19 N1ּУРЗ1ּ Цроּ Цпр0 |
200 N1ּУРЗ1ּ Цр1ּ Цпр1 |
| 4. Рентабельность реализованной продукции к цене, % (3/2) | 12,37 | 22,83 | 2,07 | 16,53 |
| 5. Рентабельность реализованной продукции к себестоимости, % (3/1) | 14,12 | 29,58 | 2,11 | 19,80 |
Решение:
В анализе используется следующая факторная модель:
∆П. = П1 – П0 = 200-120=+80 млн.руб.
∆Пц. = ( п.3гр5-п.3гр.2)=200-19=+181млн.руб.
∆Пц.реал. = -( п.1гр5-п.1гр.4)= -(1010-901)=- 109млн.руб.
∆Пц.пр. = (п.3гр.5-п.2гр.4)=1210-920=+290 млн.руб.
∆Пурз =п.3гр.4-п.3гр.3=19-210=-191 млн. руб.
∆ПN =п.3гр.3-п.3гр.2=210-120=+90млн. руб.
БУ:90-191+290-109=+80 млн.руб.
Анализ : прибыль фактически по сравнению сумму с планом увеличилась на 80 млн.руб. Если учитывать только производственные факторы, то предприятие получило бы убытки в размере – 101 млн.руб. (19-120). Основной причиной роста убытков является увеличение уровня затрат, обусловленный нерациональным расходованием ЗП, снижением уровня технологий, наличием потерь рабочего времени. Объем недополученной прибыли за счет роста уровня затрат составляет -191 млн.руб.(19-220). Данные потери были частично компенсированы на 90 млн.руб. за счет увеличения объема продаж. Повышение цен на ресурсы должно было привести к сокращению прибыли на 109 млн.руб. (901-1010). Однако, повышение цен на продукцию позволило полностью перекрыть рост цен на ресурсы и получить дополнительный прирост 181 млн. руб. ((1210-920)-109). Следует отметить грамотную политику в области ценообразования, т.к. повышение цен на продукцию на сказывалось негативно на объем продаж.
Найдем влияние факторов на изменение рентабельности реализованной продукции к цене.

1. ∆R=R1-R0=16,53-12,37=+4,16%
1.1 ∆RЦ=+181/970∙100%=18,66%
1.2 ∆RN=+90/970∙100%=9,27%
1.3 ∆RC=-191/970∙100%=-19,69%
2. ∆RП=+80/970·100%=+8,24%
БУ:18,66%+9,27%-19,69%=8,24%
∆RРП=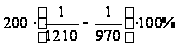 =-4%
БУ: -4%+8,24%=4,24%
Положительное влияние на изменение рентабельности оказали: цена (+18,66%), Объем выпущенной продукции (+9,27%) и увеличение прибыли (+8,24%). В свою очередь, увеличение себестоимости реализованной продукции оказало отрицательное влияние – рентабельность уменьшилась на 19,69%.
Найдем влияние факторов на изменение рентабельности реализованной продукции к себестоимости.

∆R=R1-R0=19,8-14,12=+5,68%
1.1 ∆RЦ=+181/850·100%=+21,29%
1.2 ∆RN=+90/850·100%=+10,59%
1.3 ∆RC=-191/850·100%=-22,47%
2. ∆RП=+80/850·100%=+9,41%
БУ:21,29+10,59-22,47=9,41%
∆RРП=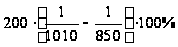 =-2%
БУ: -2%+9,41%=7,41%
На
изменение
рентабельности
оказывают
влияние следующие
факторы: увеличение
прибыли от
реализации
продукции
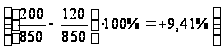 и полная себестоимость
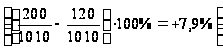 .
В целом рентабельность
увеличилась
с 14,12% до 19,80%, что является
положительным
результатом
работы предприятия.
Выявленные потери по цехам и по предприятию (пп.1-8) обобщаем в табл. 3,4 а затем в табл. 5.
Таблица 3. Обобщение результатов анализа, в ценах плана
| Вид потерь | Причины потерь | Сумма, млн. руб. | Источник информации | ||||||
| 1. ПОТЕРИ ТОВАРНОЙ ПРОДУКЦИИ | |||||||||
| 1.1. Материалы |
1.1.1 Недопоставка материала 1.1.2 Увеличение норм расхода |
0,5 | Цех № 2 | ||||||
| 50 | |||||||||
| 1.2.Основные средства | 1.2.1.Снижение интенсивности использования оборудования | 300 | Цех № 1 | ||||||
| 1.3.Трудовые ресурсы |
1.3.1.Нерациональное использование рабочего времени 1.3.2. Наличие целодневных потерь 1.3.3 Наличие внутрисменных потерь |
6,3 | Цех № 3 | ||||||
| 24,3 | Цех № 4 | ||||||||
| 6,67 | |||||||||
| Итого по разделу 1 | 388 | ||||||||
| 2. ПОТЕРИ РЕАЛИЗОВАННОЙ ПРОДУКЦИИ | |||||||||
| 2.1.Остатки готовой продукции на складе | 2.1.1. Сверхнормативный запас | 22 | Таблица А | ||||||
| 2.2. Остатки товаров отгруженных на конец периода | 2.2.1. Неоплаченные в срок | 19,8 | Таблица А | ||||||
| 2.2.2.На ответственном хранении | 13,2 | ||||||||
| 2.3. Остатки товаров, отгруженные на начало периода | ______ | ____ | ____ | ||||||
| Итого по разделу 2 | 55 | ||||||||
| 3. УДОРОЖАНИЕ СЕБЕСТОИМОСТИ ПРОДУКЦИИ | |||||||||
| 3.1.Материалы | 3.1.1.Увеличение норм расхода | 4 | Цех №2 | ||||||
| 3.1.2.Рост цен на материалы | 1,6 | ||||||||
| 3.2.Заработная плата |
3.2.1.Нерациональное использование рабочего времени 3.2.2.Необоснованное повышение должностных окладов |
4,2 | Цех №3 | ||||||
| 0,4 | |||||||||
| 3.3 Общепроизводственные и общехозяйственные расходы | 3.3.1 Необоснованное повышение зарплаты, наличие простоев. | 46,57 | Предприятие № 7 | ||||||
| Итого по разделу 3 | 60 | ||||||||
| 4. ПОТЕРИ ПРИБЫЛИ | |||||||||
| 4.1. Рост остатков продукции на конец периода |
4.1.1. Сверхнормативный запас 4.1.1. Неоплаченные в срок 4.1.3.На ответственном хранении |
5 | №6 таблица А | ||||||
| 4.2. Удорожание себестоимости |
4.2.1.Увеличение норм расхода, рост цен на материалы, нерациональное использование рабочего времени, необоснованное повышение должностных окладов, необоснованное повышение зарплаты, наличие простоев. |
60 | Т.3.раздел 3 | ||||||
| 4.3 Потери ТП | 4.3.1 Недопоставка материала, увеличение норм расхода, снижение интенсивности использования оборудования, нерациональное использование рабочего времени, наличие целодневных потерь, наличие внутрисменных потерь | 68 |
Т. 5.3-т. 5.2 (128-60) |
||||||
| Итого по разделу 4 | 133 | ||||||||
|
Анализ остатков оборотных средств, млн.руб. Таблица 4 |
|||||||||
| Увеличение среднегодовых остатков оборотных средств |
На начало года |
На конец года | Среднегодовые остатки, млн.руб. | ||||||
|
цены плана |
по себестоимости |
цены плана |
по себестоимости | цены плана | по себестоимости | ||||
| 1.ОГП | - | - | 20 | 22 | 18 | 19,8 | 6 т. А | ||
| 2. Остатки товаров отгруженных на конец года | 40 | 67 | 18 | 19,8 | 29 | 43,4 | 6 т. А | ||
| 3.Товары на ответственном хранении. | - | - | 20 | 22 | 18 | 19,8 | 6 т. А | ||
| 4.Сверхнормативные производственные запасы. | 20 | 20 | 30 | 30 | 25 | 25 | Баланс | ||
| 5.6.Излишние, ненужные материалы. | - | - | 30 | 30 | 15 | 15 | Баланс | ||
| Итого по разделу 5. | 105 | 123 | |||||||
Вывод: таким образом, имеются потери товарной продукции в размере 388 млн. руб., потери реализованной продукции – 55 млн. руб., потери в результате удорожания себестоимости – 60 млн. руб. и, как следствие, уменьшение прибыли на 133 млн. руб., а также увеличение остатков оборотных средств. Эти потери необходимо устранить путём введения необходимых корректировок: рационально использовать рабочее время (ликвидировать внутрисменные простои, экономить расход материалов, уменьшить сверхнормативный запас готовой продукции на складе на конец года, увеличить должностные оклады и повысить ЗП только на величину обоснованную).
Обобщение результатов анализа
Таблица 5
| Показатели | Реализация продукции | Себестоимость реализованной продукции | Прибыль | |||||||||
| План | Факт | Резерв(+,-) | Факт с учётом резерва | План | Факт | Резерв(+,-) | Факт с учётом резерва | План | Факт | Резерв(+,-) | Факт с учётом резерва | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1. Остатки нереализованной продукции на начало года, млн. руб. | 50 | 67 | - | 67 | 50 | 40 | - | 40 | 0 | 27 | - | 27 |
| 2. Товарная продукция, млн. руб. | 1120 | 1160 | 388 | 1548 | 1000 | 1140 | 260 | 1400 | 120 | 20 | 128 | 148 |
| 3. Остатки нереализованной продукции на конец года, млн. руб. | 200 | 307 | -55 | 252 | 200 | 279 | -50 | 229 | 0 | 28 | -5 | 23 |
| 4. Реализация продукции млн. руб. | 970 | 920 | 443 | 1363 | 850 | 901 | 310 | 1211 | 120 | 19 | 133 | 152 |
| 5. Реализация продукции в фактич. ценах, млн. руб. | 970 | 1210 | 583 | 1793 | 850 | 1010 | 348 | 1358 | 120 | 200 | 235 | 435 |
| 6. Балансовая прибыль факти-чески, млн. руб. | - | - | - | - | - | - | - | - | - | 310 | 235 | 545 |
Резерв товарной продукции по себестоимости определим следующим образом:
∆Срезерв = (Спл - Спл.пост / ТП )
∆С резерв = (1000-75/1120)∙388-60=260
Изменение прибыли составило 235 млн. руб.
Изменение прибыли за счёт повышения цен:
∆Пр. = 235-133=102млн. руб.
Изменение прибыли за счёт сокращения остатков товара составил 5 млн. руб., при этом удорожание себестоимости произошло на 60 млн. руб.
Изменение прибыли за счёт сокращения объёма товарной продукции:
∆Поб. = 128-60=68 млн. руб.
Общие потери прибыли за счёт сокращения товарной продукции, сокращения остатков и удорожания себестоимости составили 5 и 60 млн. руб. соответственно. Объём недополученной прибыли за счёт увеличения цен составил 148 млн. руб.
Таким образом, имеются резервы по товарной продукции (388 млн. руб.), остаткам нереализованной продукции на конец года (- 55 млн. руб.), реализации продукции (443 млн. руб.), реализации продукции в фактических ценах (583 млн. руб.). За счёт этих резервов можно увеличить количество товарной продукции и получить за счёт этого прибыль как разницу между ценой с учётом резерва и себестоимостью, равную 148 млн. руб; увеличить количество реализованной продукции (прибыль при этом увеличится на 133 и будет равна 281 млн. руб.) и уменьшить остатки продукции на конец года. В результате получим балансовую прибыль не 310 млн. руб., а 545 млн. руб. (увеличение на 235 млн. руб.).
3. Анализ финансового состояния предприятия
1. На основе данных баланса предприятия дать оценку:
а) наличия, состава и структуры имущества;
б) наличия, состава и структуры источников средств;
в) финансовой устойчивости и финансового риска;
г) ликвидности. Указать причины изменения показателей.
2. Провести анализ деловой активности. Используя данные таб. 3,4, заполнить таблицы 11-14.
а) проанализировать эффективность использования оборотных средств,
б) выявить резервы ускорения оборачиваемости оборотных средств
Баланс предприятия является основным источником данных для анализа финансового состояния предприятия. Показатели баланса позволяют дать общую оценку финансового положения предприятия на отчетную дату, а также охарактеризовать произошедшие изменения в структуре имущества предприятия и источниках его формирования за истекший с начала года период. Значение бухгалтерского баланса настолько велико, что анализ финансового состояния называют нередко анализом баланса.
Баланс состоит из двух частей: актива и пассива. В активе отражается стоимость имущества и долговых прав, которыми располагает предприятие на отчетную дату, т.е. актив характеризует направления вложения средств (инвестиций); в пассиве – источников финансовых ресурсов и обязательства предприятия по займам и кредиторской задолженности.
В основе расположения разделов и статей баланса лежит критерий ликвидности, т.е. способность превращения средств предприятия в денежную наличность, который позволяет оценить стабильность финансового положения предприятия, фирмы.
Дополнительная информация
1. В составе производственных запасов сверхнормативные остатки составляют на начало года 50 млн. руб., на конец – 60 млн. руб., излишние, ненужные материалы составляют на конец года – 60 млн. руб.
2. Расшифровку статьи «Товары отгруженные» см. в п. 6 раздела 2 (дополнительная информация).
В первом разделе баланса отражается стоимость основных средств и нематериальных активов (организационные расходы, патенты, лицензии, товарные знаки, торговые марки, ноу-хау, стоимость права пользования землей, водой, другими природными ресурсами, оборудованием). На рассматриваемом предприятии внеоборотные активы увеличились на 3200 млн. руб. (8590-5390) или на 59,4 % (3200/5390 100 %).
Второй раздел актива баланса содержит информацию о текущих оборотных активах, а источники этих средств отражены в пассиве, в разделах баланса III, IV и V частично. Поскольку наиболее мобильными в составе всех средств предприятия являются оборотные средства, то финансовое состояние предприятия, прежде всего, зависит от эффективности использования этих средств. На предприятии произошло их увеличение на 400 млн. руб. (1010-610) или на 65,6 % (400/610 ·100 %).
В пассиве баланса отражаются также источники приобретения собственных и заемных средств. Собственные средства приводятся в пассиве третьего и четвертого разделов баланса. На предприятии произошло значительное увеличение собственных средств на сумму 3550 тыс. руб. (7450-3900) или на 91,1 % (3550/3900 · 100 %).
Заемные источники приобретения имущества отражаются в пятом разделе баланса. На предприятии произошло увеличение заемных средств на 150 млн. руб. (690-540) или на 27,8%. Это увеличение произошло в первую очередь за счет увеличения краткосрочной задолженности, срок оплаты которой наступит в ближайшее время, и расчетов с кредиторами.
3.1 Анализ платежеспособности предприятия
Платежеспособность предприятия означает возможность имеющимися различными платежными ресурсами своевременно погасить свои краткосрочные финансовые обязательства. Иными словами, это возможность возвращения долга.
Анализ платежеспособности важен как для предприятия в целях оценки и прогнозирования финансовой деятельности, так и для банков.
Оценка платежеспособности предприятия производится на основе характеристики ликвидности оборотных средств, значит, времени, которое необходимо для превращения их в денежную наличность. От степени ликвидности зависит платежеспособность. В то же время ликвидность характеризует не только текущее состояние расчета, но и перспективу. Ликвидность определяется путем сравнения текущих активов (оборотных средств), сгруппированных по срокам превращения их в денежные средства, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Оборотные средства делятся на три группы по степени ликвидности (табл.6):
I группа – деньги и ценные краткосрочные бумаги - наиболее мобильная часть оборотных средств;
II группа – готовая продукция; товары отгруженные; дебиторская задолженность; ликвидность этой группы средств зависит от своевременности оформления банком документов, скорости документооборота в банках и платежеспособности покупателей.
III группа – производственные запасы и незавершенное производство (НЗП), требует достаточно большого срока для превращения их в готовую продукцию.
Соответственно на три группы разбиты и платежные обязательства:
I группа – задолженность, сроки погашения которой уже наступили;
II группа – задолженность, которую следует погасить в ближайшее время;
III группа – задолженность банкам по кредитам, сроки, погашения которых оговорены в соглашении и наступят не так скоро.
Таблица 6-Аналитический баланс для расчета коэффициентов платежеспособности, млн. руб.
| АКТИВ | Начало года | Конец года | ПАССИВ | Начало года | Конец года |
| Группа I – быстрореализуемые активы | Группа I - задолженность, сроки возврата, которой уже наступили | ||||
| 1. Денежные средства | 97 | 1504 | 1. Задолженность по оплате труда | 70 | 0 |
| 2. Задолженность бюджету | 62 | 358 | |||
| 2. Финансовые вложения | 0 | 0 | 3. Задолженность по страховкам | 84 | 0 |
| 4.Краткосрочный кредит (10%) | 24 | 216 | |||
| Всего группа I | 97 | 1504 | Всего группа I | 240 | 574 |
| Группа II – среднереализуемые активы |
Группа II - задолженность, которую следует погасить в ближайшее время |
||||
| 1. Готовая продукция и товары | 91 | 8542 | 1. Поставщики и подрядчики (60,76) | 3597 | 4415 |
| 2. Товары отгруженные, выполненные работы, оказанные услуги | 1300 | 1400 | 2. Краткосрочный кредит (40%) | 96 | 864 |
| 3. Дебиторы (70%) | 49 | 12 | 3. Долгосрочный кредит (5%) | 0 | 576 |
| 4. Налоги по приобретенным ценностям | 237 | 342 | 4. Прочие кредиторы и дебиторы (70%) | 0 | 0 |
| Всего группа II | 1677 | 10296 | Всего группа II | 3963 | 5855 |
Группа III –медленнореализуемые активы |
Группа III - задолженность банкам по кредитам, сроки которых наступят не так скоро | ||||
| 1. Сырье и материалы, и другие аналогичные ценности | 1349 | 5087 | 1. Краткосрочные кредиты банка (50%) | 120 | 1080 |
| 2. Животные на выращивании и откорме | 0 | 0 | 2. Поставщики и подрядчики (20%) | 899 | 1104 |
| 3.Незавершенное производство | 0 | 0 | 3. Задолженность перед акционерами | 0 | 0 |
| 4.Дебиторская задолженность(30%) | 21 | 81 | 4. Прочие кредиторы и дебиторы (30%) | 0 | 0 |
| 5. Прочие оборотные активы | 408 | 360 | 5. Прочие виды обязательств | 60 | 600 |
| Всего группа III | 1778 | 5225 | Всего группа III | 1079 | 2784 |
| Всего ликвидных средств | 3552 | 17328 | Всего краткосрочных долгов | 5012 | 9213 |
| Группа IV -труднореализуемые активы | Группа IV - неликвидные пассивы | ||||
| 1. Долгосрочные активы | 1769 | 7380 | 1. Собственные источники средств, доходы и расходы | 309 | 4580 |
| прочие доходы и расходы | 0 | 80 | |||
| расходы будущих периодов | 60 | 100 | |||
| 2. Нематериальные активы | 23 | доходы будущих периодов | 305 | 105 | |
| 2.Долгосрочный кредит (95%) | 0 | 10938 | |||
| Всего группа IV | 1769 | 7403 | Всего группа IV | 309 | 15518 |
| БАЛАНС | 5321 | 24731 | БАЛАНС | 5321 | 24731 |
Формулы расчета коэффициентов платежеспособности и ликвидности по аналитическому балансу приводятся в таблице 7. Эти коэффициенты сравнивают краткосрочные обязательства и текущие активы, которые, как правило, создают фонды для обмена на эти обязательства.
Таблица 7 - Оценка платежеспособности
| Наименование коэффициента | Формула расчета | Нормативное значение |
| 1.Текущая платежеспособность |
Группа I Ак К1 = ------------------ Группа I Пасс |
> 1 |
| 2. Перспективная платежеспособность | ||
| 2.1.Коэффициент абсолютной ликвидности |
Группа I Ак К2.1 = ---------------------------------------------- Всего краткосрочной задолженности (VР.Б) |
> (0,2-0,25) |
| 2.2.Коэффициент промежуточной ликвидности |
(Группа I + Дебиторская задолженность) Ак К2.2 = ----------------------------------------------- Всего краткосрочной задолженности (VР.Б) |
> (0,7-0,8) |
| 2.3.Обобщающий коэффициент ликвидности |
(Группа I + Группа II + Группа III) Ак – РБП К2.3 = ---------------------------------------------- Всего краткосрочной задолженности (VР.Б) –ДБП |
> 1,7 |
| 3.Критическая оценка ликвидности |
[Группа I+ Группа II+(Группа III – – производственные запасы – РБП)] Ак К3 = ---------------------------------------------- Всего краткосрочной задолженности (VР.Б) – ДБП |
> (1-1,5) |
V Р.Б – пятый раздел баланса. РБП – расходы будущих периодов. ДБП – доходы будущих периодов
Рассмотренные выше коэффициенты предназначены для того, чтобы оценить способность собственных фондов, обеспечить защиту от кредиторов в случае, если фирма понесет убытки. Расчет коэффициентов платежеспособности и ликвидности приведен в таблице 8.
Таблица 8- Расчет платежеспособности
| Показатели | На начало года | На конец года | Изменение | ||||
| расчет | значение | расчет | значение | ||||
| 1. Текущая платежеспособность | 97/240 | 0,404 | 1504/574 | 2,620 | 2,216 | ||
| 2. Перспективная платежеспособность | |||||||
| 2.1. Коэффициент абсолютной ликвидности | 97/5012 | 0,019 | 1504 | 0,163 | 0,144 | ||
| 9213 | |||||||
| 2.2. Промежуточный коэффициент ликвидности | 97+49 | 0,029 | 1504+65 | 0,165 | 0,135 | ||
| 5012 | 9213 | ||||||
| 2.3. Обобщающий коэффициент ликвидности | 3432-120 | 0,693 | 17248-80 | 1,893 | 1,200 | ||
| 5012-60 | 9213-100 | ||||||
| 3. Критическая оценка | 3432-1349-0-120 | 0,445 | 17248+5087-0-80 | 1343 | 0,898 | ||
| 5012-60 | 9213-100 | ||||||
Данные таблицы 8 показывают, что:
текущая платежеспособность на конец года выше, чем на начало, и превышает нормативное значение на162%
коэффициент абсолютной ликвидности на отчетную дату составляет 0,163, т.е. 16,3% краткосрочных заемных обязательств может быть погашено немедленно. Однако, фактический уровень не достиг нормативного значения, которое составляет – 0,2
промежуточный коэффициент ликвидности намного ниже теоретического значения. На отчетную дату этот коэффициент вырос на 13,5% и составил 0,165;
общий коэффициент ликвидности (коэффициент покрытия баланса) на начало года (0,693) значительно ниже теоретической величины (1,7), а на конец года превысил нормативное значение и составил 1,893.
критическая оценка ликвидности на начало года составила 0,445, что ниже теоретической величины (1-1,5), на конец года приблизился к нормативному значению и составил 1,343.
Расчет ликвидности можно производить не только по коэффициентам, но и с помощью абсолютных величин. Поэтапный расчет ликвидности представлен в таблице 9.
Таблица 9- Поэтапный расчет ликвидности
| Показатели | В начале периода, млн. руб. | В конце периода, млн. руб. |
| Платежные (денежные) средства — | 97 | 1504 |
| — Краткосрочный заемный капитал = | 5012 | 8637 |
| = Недопокрытие (1-я ступень) + | -4915 | -7133 |
| + Дебиторская задолженность = | 70 | 93 |
| = Пере/ недопокрытие (2-я ступень) + | -4854 | -7040 |
| + запасы = | 3148 | 15389 |
| = Излишек (дефицит) (3-яступень) — | -1697 | 8349 |
| — Производственные запасы = | 1799 | 10302 |
| = Излишек (дефицит) (4-я ступень) | -3046 | 3262 |
Из данных таблицы 9 видно, что у предприятия на начало года имеется дефицит средств в размере 1697 млн. руб., на конец года – излишек составил 8349 млн. руб. Если предприятие не будет реализовывать производственные запасы, чтобы покрыть свою кредиторскую задолженность, то даже в этом случае, оно будет иметь излишек средств на конец года 3262 млн. руб.
Министерством финансов, министерство экономики, министерство статистики и анализа предлагают следующую методику анализа финансового состояния и платежеспособности субъектов предпринимательской деятельности.
1. Признание структуры бухгалтерского баланса удовлетворительной, а организацию – платежеспособной.
1.1. Коэффициент текущей ликвидности (К1) характеризует общую обеспеченность организации собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
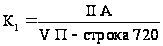
где IIА - итог раздела II актива бухгалтерского баланса;
VП- итог раздела V пассива бухгалтерского баланса;
строка 720 - "Долгосрочные кредиты и займы";
1.2. Коэффициент обеспеченности собственными оборотными средствами (К2)
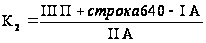 .
где III П, IV П - итог раздела III и IV пассива бухгалтерского баланса;
I A, II А - итог раздела I и II актива бухгалтерского баланса.
2. Определение зависимости установленной неплатежеспособности организации от задолженности государства перед ней.
Коэффициент обеспеченности финансовых обязательств активами (характеризует способность предприятия рассчитаться по своим финансовым обязательствам после реализации активов – К3)
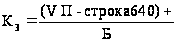
где V ПI -итог раздела V пассива бухгалтерского баланса;
Б – баланс.
Таблица 10 - Оценка платежеспособности по методике Министерства финансов
| Показатель | На начало года | На конец года | Норматив коэффициента | |||
| расчет | значение | расчет | значение | |||
| 1 | Коэффициент текущей ликвидности | 3552/5012-60 | 0,717 | 17328/8637-600 | 2,156 | >1,7 |
| 2 | Коэффициент обеспеченности собственными оборотными средствами | 309+60-1769/3552 | -0,394 | 4580+600-7403/17328 | +0,128 | >0,3 |
| 3 | Коэффициент обеспеченности финансовых обязательств активами | 0+5012-60/5321 | 0,931 | 11514+8637-600/24731 | 0,791 | ≤0,85 |
| 4 | Коэфф-т обеспечен-ности просроченных финансовых обяз-ств | 1982+0/5321 | 0,372 | 750+0/24731 | 0,030 | ≤0,50 |
На начало года коэффициент текущей ликвидности и коэффициент обеспеченности собственными оборотными средствами были ниже нормативного значения. Следовательно, структура бухгалтерского баланса признается неудовлетворительной, а организация – неплатежеспособной. Коэффициент обеспеченности финансовых обязательств активами составил 0,931, что превышает нормативное значение на 0,119. Однако коэффициент обеспеченности просроченных финансовых обязательств не превысил нормативно допустимый уровень.
На конец года структура баланса значительно улучшилась, и финансовое положение стало более стабильным. Все коэффициенты находятся в пределах допустимых значений, кроме коэффициента обеспеченности собственными оборотными средствами.
В данном примере собственные оборотные средства составляют 8091 млн.руб. (17328-8637-600), при коэффициенте обеспеченности собственными оборотными средствами -0,128. Отрицательное значение данного коэффициента объясняется тем, что источником финансирования внеоборотных активов выступили не только источники собственных средств, но и долгосрочный кредит, который не принимался во внимание. Если учесть долгосрочный кредит и произвести перерасчет коэффициента обеспеченности собственными оборотными средствами, то он составит 0,536 (4580 +600-(7403-11514)/17328).
Таким образом, в случае, если у организации имеются долгосрочные обязательства, необходимо производить расчет коэффициента обеспеченности собственными оборотными средствами.
3.2 Оценка финансовой устойчивости предприятия
Финансовая устойчивость – это экономическое и финансовое состояние организации в процессе распределения, управления и использования ее ресурсами, обеспечивающее ее постоянное поступательное развитие в целях роста прибыли и собственного капитала при сохранении платежеспособности и кредитоспособности в условиях конкурентной внешней среды. Для предприятия очень важно быть финансово независимым от внешних заемных источников. Наличие собственных средств, их соотношение с заёмными определяют финансовую устойчивость. Понятие финансовой устойчивости неоднозначно. Для его характеристики и получения объективной оценки используется целая система специальных показателей и коэффициентов.
Наиболее полно финансовая устойчивость может быть раскрыта на основе сопоставления стоимости имущества предприятия (активов) и стоимости источников его образования (пассивов). Такой сопоставительный анализ позволяет:
определять конкретные источники финансирования активов,
устанавливать размер финансирования текущих оборотных активов собственными источниками,
обосновывать оптимальность фактической доли привлеченных и заемных источников, принимавших участие в финансировании текущих оборотных активов,
рассчитывать оборачиваемость каждой статьи активов и пассивов, составлять на этой основе баланс ликвидности, и с его помощью оценивать и прогнозировать оперативную (краткосрочную), среднесрочную и перспективную финансовую устойчивость предприятия,
сравнивать динамику и скорость оборота (оборачиваемость) дебиторской и кредиторской задолженности.
На дату регистрации предприятия собственники могут вносить в качестве уставного капитала самые различные виды имущества - основные средства, нематериальные и текущие оборотные активы.
Для анализа