Технико-экономический анализ деятельности предприятия (фирмы)
Белорусский Национальный Технический Университет
Институт повышения квалификации и переподготовки кадров по новым направлениям развития техники, технологии и экономики
Контрольная работа
Технико-экономический анализ деятельности предприятия (фирмы)
Группа 60
Выполнил: Д.А. Мелешко
Руководитель:
Адаменкова С.И.
Минск 2007
Раздел 1. АНАЛИТИЧЕСКИЙ ОБЗОР ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ "N"
Таблица 1 - Основные экономические показатели работы предприятия "N" за период с 1-го по 3-й год (данные приведены в сопоставимый вид).
| Показатели | Годы | ||||||||||||
| 1-й | 2-й | 3-й | |||||||||||
| План | Факт | % вып. плана | План | Факт | % вып. плана |
Темп роста к факту 1-го года |
План | Факт |
% вып. плана |
Темп роста к факту 1-го года | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | ||
| 1.Товарная продукция, млн. руб. | 1000 | 1200 | 120 | 1100 | 1150 | 104,5 | 95,8 | 1120 | 1158 | 103,3 | 96,5 | ||
| 2.Реализованная продукция, млн. руб. | 1000 | 1100 | 110 | 950 | 980 | 103 | 89,1 | 970 | 928 | 96 | 84,4 | ||
| 3.Численность пром.-произв. персонала, чел. | 300 | 350 | 117 | 280 | 300 | 107 | 85,7 | 250 | 298 | 119 | 85,1 | ||
| 4.Среднегодовая выработка товарной продукции на 1 работающего ППП, тыс. руб. (стр.1:стр.3) | 3,3 | 3,4 | 103 | 3,9 | 3,8 | 97 | 111,8 | 4,5 | 3,8 | 87 | 113,3 | ||
| 5.Среднегодовая стоимость основных фондов, млн. руб. | 5000 | 5400 | 108 | 6000 | 6100 | 102 | 113 | 6200 | 6528 | 105 | 120,8 | ||
|
В том числе: 6.Среднегодовая стои-мость активной части основных фондов, млн. руб. |
3000 | 3000 | 100 |
3600 | 3700 | 103 |
123,3 | 4000 | 4128 | 103 |
137,6 | ||
| 7.Фондоотдача с 1 рубля основных фон-дов, руб. (стр.1:стр.5) | 0,2 | 0,22 | 111 | 0,18 | 0,19 | 103 | 86,4 | 0,18 | 0,18 | 98,1 | 79,8 | ||
| 8.Фондовооруженность труда по активной части основных фондов, млн. руб. (стр.6:стр.3) | 10 | 8,6 | 86 | 12,8 | 12,3 | 96 | 143 | 16 | 13,9 | 86,5 | 161,6 | ||
| 9.Стоимость израсхо-дованных на произ-водство продукции материалов, млн. руб. | 400 | 500 | 125 | 450 | 480 | 107 | 96 | 550 | 573 | 104 | 114,6 | ||
| 10.Материалоотдача с 1 руб. израсходованных материалов, руб. (стр.1: стр.9) | 2,5 | 2,4 | 96 | 2,44 | 2,4 | 98 | 99,8 | 2,04 | 2,02 | 99,1 | 84,2 | ||
| 11.Фонд заработной латы промышл. произв. персонала, млн. руб. | 330 | 420 | 127 | 364 | 420 | 115 | 100 | 362 | 433 | 119,6 | 103,1 | ||
| 12.Средняя зар. плата 1 работающего ППП, тыс. руб. (стр.11:стр.3) | 1,1 | 1,2 | 109 | 1,3 | 1,4 | 107 | 116,7 | 1,45 | 1,5 | 100,3 | 121,2 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 13.Себестоимость товарной продукции, млн. руб. | 800 | 1080 | 135 | 900 | 1050 | 117 | 97,2 | 1000 | 1128 | 112,8 | 104,4 |
| 14.Затраты на 1руб. товарной продукции, коп. (стр.13:стр.1) | 0,8 | 0,9 | 112,5 | 0,82 | 0,91 | 112 | 101,1 | 0,89 | 0,97 | 109,2 | 108,2 |
| 15.Рентабельность товарной продукции, % | 20 | 19,1 | 95,5 | 23,2 | 20,4 | 87,9 | 106,8 | 12,4 | 25,6 | 206,5 | 134 |
| 16.Прибыль от реализации продукции, млн. руб. | 200 | 210 | 105 | 220 | 200 | 91 | 95,2 | 120 | 238 | 198,3 | 113,3 |
| 17.Среднегодовые остатки оборотных средств, млн. руб. | 330 | 350 | 106 | 400 | 450 | 112,5 | 128,6 | 500 | 593 | 118,6 | 169,4 |
| 18.Оборачиваемость оборотных средств, дн. | 118,8 | 114,5 | 96,4 | 151,6 | 165,3 | 109 | 144,4 | 185,6 | 226 | 121,8 | 197,4 |
| 19.Балансовая прибыль, млн. руб. | 300 | 320 | 107 | 300 | 310 | 103 | 96,9 | 300 | 308 | 102,7 | 96,2 |
| 20.Рентабельность имущества, % | 5,63 | 5,57 | 98,9 | 4,69 | 4,73 | 100,85 | 84,92 | 4,48 | 3,96 | 88,39 | 71,1 |
| 21.Себестоимость реализованной продукции(стр.2-стр.16) | 800 | 890 | 111,2 | 730 | 780 | 106,8 | 87,6 | 850 | 753 | 88,5 | 84,6 |
В целом напряженность плановых показателей по годам снижается: сокращается объем запланированной и фактически реализованной продукции, уменьшается фондоотдача с одного рубля продукции в то время как материалоотдача растет по сравнению с запланированными показателями как в текущем году, так и по сравнению с первым периодом.
Дисциплина выполнения плана по годам выполняется. Но с каждым годом происходит сокращение темпов выполнения плановых показателей.
Динамика выполнения таких основных показателей как товарная продукция, объем реализованной продукции, фондоотдача, балансовая прибыль, фонд заработной платы, прибыль сокращается, а вот остальные показатели по сравнению с фактом первого года растут.
Видно, что в третьем году снизился объем реализованной продукции. По показателям таблицы 1 анализ необходимо вести в направлении снижения численности рабочего персонала и снижении затрат на 1руб. товарной продукции. На объем реализованной продукции, в первую очередь, влияет неверная маркетинговая политика, так как производится продукции больше, чем реализуется. Среднегодовая выработка на одно рабочего возрастает, так как снижается общая численность рабочего персонала. Фондоотдача сокращается из-за снижения темпов производства и простоя основных фондов предприятия. Материалоотдача возрастает не за счет введения новых технологий, а за счет сокращения объемов товарной продукции. Сокращение фонда заработной платы связано со снижение получаемой прибыли предприятием.
Факторный анализ показателей.
Реализованная продукция Y=АВ.
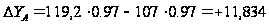
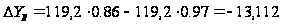
В целом показатель снизился на –1,278 (11,834– 13,112). Это было вызвано уменьшением среднегодовой выработки одним рабочим (-13,112). Немного удалось компенсировать снижение увеличением численности рабочих (11,834).
Среднегодовая выработка товарной продукции на 1 работающего промышленно производственного персонала Y=A/B.
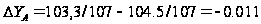
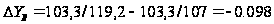
В целом показатель снизился на 0,109 (-0,011 – 0,098). Это было вызвано уменьшением объемов произведенной продукции (-0,011) и уменьшением численности рабочих (-0,098).
Фондоотдача с 1 рубля основных фондов Y=A/B.
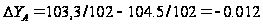
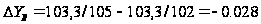
В целом показатель снизился на 0,04 (-0,012 – 0,028). Это было вызвано уменьшением объемов произведенной продукции, из-за чего показатель уменьшился на 0,012, а так же увеличением среднегодовой стоимости основных фондов, из-за чего показатель снизился на 0,028.
Материалоотдача с 1 руб. израсходованных материалов Y=A/B.
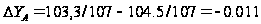
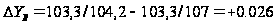
В целом показатель увеличился на 0,015 (-0,011 + 0,026). Уменьшение объемов произведенной продукции вызвало снижение показателя на 0,011, но произошло уменьшение стоимости израсходованных материалов, из-за чего показатель увеличился на 0,026.
Фонд заработной платы промышленно производственного персонала Y=AB.
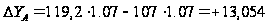
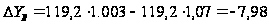
В целом показатель увеличился на 5,074 (13,054 – 7,98). Это было вызвано увеличением численности рабочих на 13,054, и уменьшением средней заработной платы на 7,98.
Затраты на 1руб. товарной продукции Y=A/B.
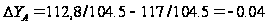
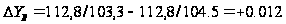
В целом показатель снизился на 0,028 (-0,04 + 0,012). Это было вызвано уменьшением себестоимости товарной продукции, из-за чего показатель уменьшился на 0,04, однако снижение, пусть и не полностью, компенсировалось снижением объемов товарной продукции, из-за чего показатель увеличился на 0,012.
Рентабельность товарной продукции Y=A/B.
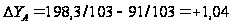
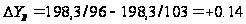
В целом показатель увеличился на 1,18 (1,04 + 0,14). Это было вызвано увеличением полученной прибыли, из-за чего показатель увеличился на 1,04, и уменьшением объемов реализованной продукции, из-за чего показатель увеличился на 0,14.
Рентабельность имущества Y=A/(B+C).
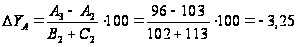
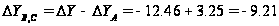
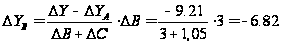
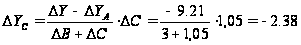
В целом показатель уменьшился на 12,46 (-3,25 – 6,82 – 2,38). Это было вызвано уменьшением балансовой прибыли, из-за чего показатель снизился на 3,25, увеличением среднегодовой стоимости основных фондов, из-за чего показатель снизился на 6,82, а также увеличением среднегодовых остатков оборотных средств, из-за чего показатель снизился на 2,38.
Раздел 2. УГЛУБЛЕННЫЙ ЭКОНОМИЧЕКИЙ АНАЛИЗ ЗА 3-й ГОД.
Задача 1
На основе следующих данных определить потери продукции по изделию "А" цеха 1 в связи с нерациональным использованием оборудования:
| Показатели | План | Факт | Отклонение от плана (+,-) | Основные факторы, влияющие на отклонение от плана по товарной продукции |
| 1. Отработано тысяч машино-часов | 10 | 12 | +2 | +80 |
| 2. Выпуск товарной продукции за 1 машино-час, тыс. руб. (ТП) | 40 | 25 | -15 | -180 |
| 3. Общий выпуск товарной продукции по изделию "А", млн. руб. (строка 1 х строка 2) | 400 | 300 | -100 | -100 |
Факторная модель:
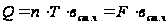
 = 400 – 300 =
-100 млн. руб.
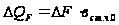 =
2 · 40 = +80 млн.
руб.
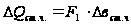 =
12 · (-15) = -180 млн.
руб.
БУ = 80 – 180 = -100 млн. руб.
Анализ.
Фактический выпуск продукции по изделию "А" цеха 1 по сравнению с планом уменьшился на 100 млн. руб. (400 – 300). Если бы в цехе 1 интенсивность использования оборудования не изменилась бы и соответствовала бы запланированному уровню, то максимальный прирост продукции должен был составить 80 млн. руб. (2 · 40). В связи со снижением выпуска товарной продукции по изделию "А" за один машино-час на 15 тыс. руб. при фактически отработанном времени 12 тыс. часов потери товарной продукции должны были составить 180 млн. руб. (-15 · 12). Таким образом, за счет ухудшения использования работы оборудования прирост выпуска продукции составил не 80 млн. руб., а произошло сокращение выпуска продукции на 100 млн. руб.
Руководству цеха необходимо обратить внимание на причины снижения интенсивности использования оборудования.
Задача 2
Определить потери изделий "Б" в цехе 2 в связи с плохим материально-техническим снабжением, нерациональным использованием материалов.
| Показатели | План | Факт | Отклонение от плана (+,-) |
| 1. Поступило материала "А", тыс. м3 | 2,8 | 2,5 | -0,3 |
| 2. Остатки материала "А" на складе, тыс. м3 | - | 1,5 | +1,5 |
| 3. Израсходовано материала "А" на выпуск изделия "Б", тыс. м3 (стр.5 х стр.4) | 2,8 | 4,0 | +1,2 |
| 4. Норма расхода материала "А" на выпуск единицы изделия, м3 | 0,14 | 0,4 | +0,26 |
| 5. Выпуск изделия "Б", тыс. шт. | 20 | 10 | -10 |
| 6. Плановая цена единицы изделия, тыс. руб. | 5 | 5 | – |
| 7. Товарная продукция по изделию "Б", млн. руб. (стр.5 х стр.6) | 100 | 50 | -50 |
| 8. Цена метра куб. материала "А", тыс. руб. | 2,0 | – | – |
Общее снижение выпуска товарной продукции:
в количественном выражении 10 тыс. шт. (10 – 20);
в стоимостном выражении 50млн. руб. (100 – 50).
Для выполнения анализа будет использоваться следующая факторная модель:
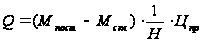 .
Анализ.
Проанализируем факторы, которые оказали влияние на изменение объема товарной продукции изделий "Б" в цехе 2.
Недопоставка материала.
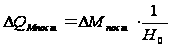 =
-0,3 ·
 = -2,14 тыс. шт.
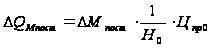 =
-0,3 ··
5 = -10,7 млн. руб.
Увеличение остатков материала на складе.
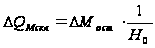 = 1,5 ·
= +10,7 тыс. шт.
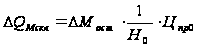 = 1,5 ··
5 = +53,6 млн. руб.
Увеличение нормы расхода материала.
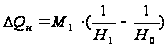 = 4 ·
 =
-18,57 тыс. шт.
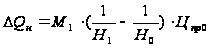 = 4 ·
·
5 = -92,85 млн. руб.
БУ = -2,14 + 10,7 – 18,57 = -10,01 тыс. шт.
БУ = -10,7 + 53,6 – 92,85 = -49,95 млн. руб.
Общий объем выпуска товарной продукции сократился на 10,01 тыс. шт. (49,95 млн. руб.). Потери товарной продукции произошли:
из-за
недопоставки
материала "А"
в объеме 0,5 тыс.
м3, что привело
к сокращению
объема выпуска
продукции на
2,14 (-0,3 · )
тыс. шт. или 10,7
(-0,3 ··
5) млн. руб.;
за
счет роста
нормы расхода
материала "А"
по сравнению
с планом на
60% ( ),
что привело
к снижению
объема выпуска
продукции на
18,57 тыс. шт. (4 ·
 )
или 92,850 млн. руб.
(4 ·
·
5).
Данные
потери были
частично
компенсированы
за счет остатков
материалов
на складе, которые
позволили
дополнительно
произвести
10,7 тыс. шт. (1,5 ·
)
или 53,6 млн. руб.
(1,5· ·
5).
Таким образом, резерв предприятия за счет недопоставки материала и увеличения нормы расхода материала составил 20,71 (2,14 + 18,57) тыс. шт., что соответствует 103,55 млн. руб. (10,7 + 92,85) недополученной товарной продукции. Увеличение нормы расхода материала отразилось на росте себестоимости единицы продукции и в целом затрат на весь объем товарной продукции. Себестоимость товарной продукции по изделию "Б" выросла на 0,26 тыс. руб. ((0,4 – 0,14) · 2) на единицу продукции, а на весь объем производства 4,8 млн. руб. (0,26 · 18570).
Задача 3
На основе следующих данных определить:
а) потери товарной продукции по изделию "В" в цехе 3 в связи с нерациональным использованием рабочего времени;
б) удорожание себестоимости продукции в связи с нерациональным расходом фонда заработной платы.
| Показатели | План | Факт |
| 1.Фонд заработной платы рабочих, млн. руб. | 12,0 | 18,0 |
|
в том числе: - оплата по сдельным расценкам |
8 | 10 |
| - оплата по должностным окладам | 4 | 5,2 |
| - доплаты за отключения от нормальных условий работы | - | 2 |
| - доплата за сверхурочные работы | - | 0,5 |
| - доплата за целодневные простои по вине предприятия | - | 0,3 |
| 2. Среднечасовая заработная плата рабочего, руб. | 2000 | |
| 3. Среднечасовая выработка товарной продукции рабочим, руб. | 3000 |
Выплаты, связанные с нерациональным использованием рабочего времени включают:
доплаты за отклонения от нормальных условий работы 2 млн. руб.;
доплата за сверхурочные работы 0,5 млн. руб.;
доплата за целодневные простои по вине предприятия 0,3 млн. руб.
Таким образом, общая сумма выплат за нерациональное использование рабочего времени в цехе 3 составила 2,8 млн. руб. (2 + 0,5 + 0,3). Так как средняя заработная плата на предприятии планировалась 2 тыс. руб., то потеря времени составила 1400 часов (2800 / 2). При сохранении среднечасовой выработки на уровне плана (3 тыс. руб.) можно определить потери товарной продукции по изделию "В" в цехе 3, они составили 4,2 млн. руб.(1400 · 3).Таким образом, из-за нерационального использования рабочего времени в цехе 3 было недополучено товарной продукции на сумму 4,2 млн. руб.
Удорожание себестоимости в связи с нерациональным использованием фонда заработной платы составило 4 млн. руб. (1,2 + 2 + 0,5 + 0,3), в том числе:
увеличение должностных окладов на 1,2 млн. руб. (5,2 – 4);
доплаты за отклонения от нормальных условий работы 2 млн. руб.;
доплата за сверхурочные работы 0,5 млн. руб.;
доплата за целодневные простои по вине предприятия 0,3 млн. руб.
Повышение
должностных
окладов на 30%
( )
было не обосновано,
так как оплата
по сдельным
расценкам, а
соответственно,
и объем выпущенной
продукции в
цехе 3 выросли
только на 25% (
 ).
Учитывая, что
каждый процент
прироста товарной
продукции
должен обеспечивать
прирост фонда
заработной
платы по должностным
окладам не
более 0,4 – 0,7 %, то
прирост фонда
заработной
платы по должностным
окладам должен
был составить
10% (25 · 0,4).
Руководству цеха и предприятия необходимо определить наличие объективной необходимости сверхурочной работы и отклонений от нормальных условий труда, разработать комплекс мероприятий по их сокращению или устранению, а также пересмотреть штатное расписание в части установления должностных окладов, а также провести анализ использования рабочего времени.
Задача 4
На основании следующих данных определить потери товарной продукции по изделию "Г" цеха 4.
| Показатели | План | Факт |
| 1. Отработано 1 рабочим дней в году | 195 | 185 |
| 2. Неявки на работу, всего, дн. | 170 | 180 |
|
В том числе: - прогулы - целодневные простои - болезни |
- - 4 |
3 4 7 |
| 3. Количество внутрисменных простоев, тыс. чел.-час. | 2,22 | |
| 4. Количество рабочих в цехе, чел. | 110 | 120 |
| 5. Выпуск продукции (изделия "Г") рабочим за 1 час, руб. | 3000 | |
| 6. Продолжительность рабочего дня, час | 7,5 | 7,4 |
| 7. Объем выпущенной продукции, млн. | 482,625 | 492,84 |
Для выполнения анализа будет использоваться следующая факторная модель:
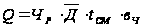 .
=
492,84 – 482,625 = +10,215 млн. руб.
ассчитаем влияние каждого фактора:
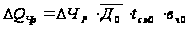 = (120 – 110)
· 195 · 7,5 · 3 = +43,875 млн.
руб.;
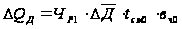 = 120 · (185 –
195) · 7,5 · 3 = -27 млн. руб.;
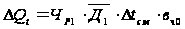 =
120 · 185 · (7,4 – 7,5) · 3 = -6,66 млн.
руб.;
выпуск продукции одним рабочим за час не изменился, поэтому влияние на объем выпуска товарной продукции равно 0;
БУ = 43,875 – 27 – 6,66 = +10,215 млн. руб.
Анализ.
Объем выпущенной продукции в цехе 4 вырос на 10,215 млн. руб. (492,84 – 482,625). Максимально возможный прирост товарной продукции по изделию "Г" должен был составить 43,875 млн. руб. ((120 – 110) · 195 · 7,5 · 3), который был обусловлен ростом численности рабочих на предприятии в количестве 10 человек (120 – 110). Количество дней, отработанных одним рабочим на предприятии за один год сократилось на 10 дней (185 – 195). Однако резерв на основании аналитической информации по причинам целодневных потерь фактически составил 10 дней (3 + 4 + (7 – 4)), в том числе:
прогулы 3 дня;
целодневные простои 4 дня;
рост болезней 3 дня (7 – 4).
При фактической численности и сохранении всех остальных условий на уровне плана устранение целодневных потерь позволит получить дополнительный выпуск продукции на 27 млн. руб. (10 · 120 · 7,5 · 3 / 1000). На предприятии имеются внутрисменные потери, за счет которых фонд времени, отработанный одним рабочим за год, сократился на 2,22 тыс. человеко-часов (120 · 185 · (7,4 – 7,5)). Это означает, что наличие внутренних простоев обусловило сокращение объема выпущенной продукции в цехе на 6,66 млн. руб. (2,22 · 3). Таким образом, общий резерв по выпуску товарной продукции изделия "Г" должен составить 33,66 млн. руб. (27 + 6,66).
Руководству цеха необходимо проанализировать причины роста целодневных и внутрисменных простоев и разработать мероприятия по их устранению, а также обратить внимание на укрепление трудовой дисциплины, так как в цехе имеются прогулы.
Задача 5
По данным таблицы 1 найти влияние основных факторов на изменение фондоотдачи основных фондов. Аналитические данные представить в таблице. Сделать выводы.
| Показатели | План | Отчет |
| 1. Выпуск продукции, млн. руб. | 1120 | 1158 |
|
2. Среднегодовая стоимость ОС, млн. руб., в том числе активная часть |
6200 4000 |
6528 4128 |
| 3. Удельный вес активной части в стоимости ОС, % | 64,51 | 63,23 |
| 4. Фондоотдача ОС, коп. | 18,06 | 17,73 |
| 5. Фондоотдача активной части ОС, руб. | 0,28 | 0,2824 |
| 6. Выпуск продукции по нормативной зарплате, млн. руб. | 362 | 433 |
Определим влияние факторов на фондоотдачу активной части:
из-за
нарушения
структуры
предприятие
получило убыток
–181,66 млн. руб. (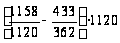 =
-181,66). При среднегодовой
стоимости
активной части
основных фондов
4128 млн. руб. это
дает понижение
фондоотдачи
активной части
3 на коп. (
 );
фактическая
фондоотдача
активной части
ОС в условиях,
сопоставимых
с плановыми,
по структуре
будет 0,3245 руб.
(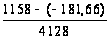 ).
При плановом
удельном весе
активной части
фондоотдача
должна быть
0,3311 руб. (
 ).
Уменьшение
удельного веса
активной части
ОС в общей стоимости
ОС позволило
уменьшить
фондоотдачу
активной части
на 0,66 коп. (32,45 – 33,11).
снижение эффективности использования активной части -30,66 коп. ((1773 – 1806) – (-3) – 0,66).
Отбросив влияние структуры, которое не связано с уровнем использования, фондоотдача активной части за счет второго и третьего фактора снизится на 30 коп (-30,66 + 0,66).
Непременным
условием повышения
фондоотдачи
является опережающий
рост объема
выпуска продукции
по сравнению
с темпами роста
ОС. Объем выпуска
возрос на 3,39% ( ),
а стоимость
основных активной
части – на 3,2% (
 ).
Влияние факторов на ОС:
влияние
структуры
–2,783коп. ( );
удельного
веса активной
части ОС 20,521 (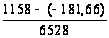 ).
План
по фондоотдаче
активной части
выполнен на
100,85% ( ).
При плановом
удельном весе
активной части
фондоотдача
должна составить
18,213 коп.