Оценка эффективности управления инвестиционным портфелем
Имеются следующие данные о значении фондового индекса и стоимости акции А.
| Период | Индекс, J | Стоимость акции А |
| 645,5 | 41,63 | |
| 1 | 654,17 | 38,88 |
| 2 | 669,12 | 41,63 |
| 3 | 670,63 | 40 |
| 4 | 639,95 | 35,75 |
| 5 | 651,99 | 39,75 |
| 6 | 687,31 | 42 |
| 7 | 705,27 | 41,88 |
| 8 | 757,02 | 44,63 |
| 9 | 740,74 | 40,5 |
| 10 | 786,16 | 42,75 |
| 11 | 790,82 | 42,63 |
| 12 | 757,12 | 43,5 |
Определить бета коэффициент акции. Построить график линии SML для акции А.
Решение
Определим доходность индекса в различных периодах:
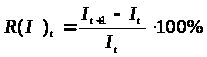
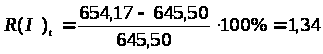
Определяем доходность акции в различных периодах:
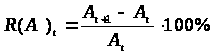
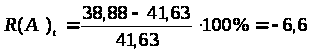
R(I)t*R(A)t = 1,34 * (-6,61) = -8,87
[(RI)] =
1,34=
1,80
Будем использовать Excel для расчета.
| Период (Т) | Индекс (I) | А | Дох-ть индекса R(I)t (%) | Дох-ть акции R(А)t (%) | R(I)t*R(A)t |
[(RI)] |
| 645,5 | 41,63 | |||||
| 1 | 654,17 | 38,88 | 1,34 | -6,61 | -8,87 | 1,80 |
| 2 | 669,12 | 41,63 | 2,29 | 7,07 | 16,16 | 5,22 |
| 3 | 670,63 | 40 | 0,23 | -3,92 | -0,88 | 0,05 |
| 4 | 639,95 | 35,75 | -4,57 | -10,63 | 48,61 | 20,93 |
| 5 | 651,99 | 39,75 | 1,88 | 11,19 | 21,05 | 3,54 |
| 6 | 687,31 | 42 | 5,42 | 5,66 | 30,66 | 29,35 |
| 7 | 705,27 | 41,88 | 2,61 | -0,29 | -0,75 | 6,83 |
| 8 | 757,02 | 44,63 | 7,34 | 6,57 | 48,18 | 53,84 |
| 9 | 740,74 | 40,5 | -2,15 | -9,25 | 19,90 | 4,62 |
| 10 | 786,16 | 42,75 | 6,13 | 5,56 | 34,07 | 37,60 |
| 11 | 790,82 | 42,63 | 0,59 | -0,28 | -0,17 | 0,35 |
| 12 | 757,12 | 43,5 | -4,26 | 2,04 | -8,70 | 18,16 |
| ∑ | 16,84 | 7,12 | 119,27 | 182,30 | ||
Определяем
 коэффициент
акции:
-
показатель
систематического
риска, это меры
вклада актива
в общий систематический
риск.
=
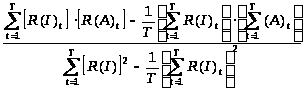
=
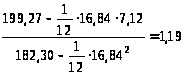
Определяем
параметр
 представляющий
нерыночную
составляющую
доходности
(А).
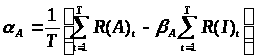
А
=
 – (7,12 – 1,19 * 16,84) = – 1,063
7. Подставляем
найденные
значения
и
в
линейную
регрессионную
модель САРМ:
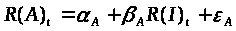
параметром
случайной
ошибки
 пренебрегаем
тогда
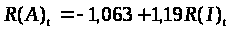
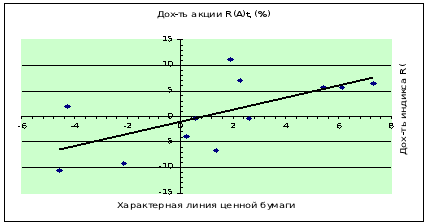
Стоим график характерной линии ценной бумаги:
Задача 17
Текущая цена акции В составляет 65,00 (S). Стоимость трехмесячного опциона "колл" с ценой исполнения 60,00 (X) равно 6,20. Стандартное отклонение по акции В равно 0,18 (s). Безрисковая ставка составляет 10 % (r).
Определите справедливую стоимость опциона. Выгодно ли осуществлять покупку опциона?
Решение
1. Стоимость опциона "колл" определяется по модели оценки опциона Блэка – Шоулза:
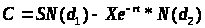 ,
е = 2,718
Найдем d1:
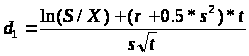
T=3/12=0.25
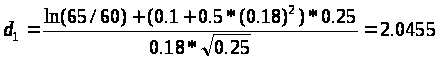
Найдем d2:
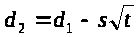
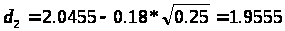
Из таблицы нормального распределения получаем:
N(2.0455) = 0.9798
N(1.9555) = 0.9744
Определим справедливую (внутреннюю) стоимость опциона:
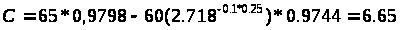
Так как справедливая стоимость опциона равно 6,65 и она больше стоимости фактической, которая равно 6,20, то покупка опциона является выгодной. Такой опцион следует купить, так как он недооценен и в будущем, можно ожидать роста его стоимости.
Задача 25
Брокеры К, Н, М (см. условие задачи 23) не хотят сложа руки наблюдать, как арбитражер за счет их счет получает безрисковые доходы. У них возникает следующая идея: К продает только инструмент Д по цене 15,00 за штуку, а Н продает только инструмент А по цене 20,00. Брокер М остается на прежних позициях.
Задание. Удастся ли, действуя таким образом, устранить арбитражные возможности? Обосновать свой ответ.
| Инструмент Брокер | Д | А | Цена за портфель |
| К | 3 | 1 | 80,00 |
| Н | 2 | 2 | 60,00 |
| М | 5 | 7 | 185,00 |
Решение
Арбитраж – это одновременно покупка и продажа одного и того же актива по двум разным ценам на двух разных рынках.
Арбитражер может купить портфель акций у брокера М за 185,00. Таким образом у него окажется 5 акций Д и 7 акций А. Арбитражёр может продать 5 акций Д брокеру К по цене 15,00 и получить за это 75,00. Акции А арбитажёр может продать брокеру Н по цене 20,00 за штуку. Таким образом, продав все акции арбитражер получит сумму = 5 * 15 + 20 * 7 = 75 + 140 = 215.
Прибыль составит 215 – 185 = 30.
Арбитраж возможен.
Список использованных источников и литературы
инвестиционный портфель мониторинг доходность риск
Нормативные источники и документы
Федеральный закон "Об инвестиционных фондах" № 156-ФЗ от 29.11.2001 года (с последующими изменениями и дополнениями).
Положение о составе и структуре активов акционерных инвестиционных фондов и активов паевых инвестиционных фондов, утвержденное Приказом ФСФР РФ № 08-19/пз-н от 20.05.2008 г.
Литература
Абрамова А.Е. Инвестиционные фонды: доходность и риски, стратегии управления портфелем, объекты инвестирования в России / Абрамова А.Е. – М.: Альпина Бизнес Букс, 2005. – 416с.
Байбаков А. Акции с большого рынка // Коммерсант-Деньги.-М., 2003г., №4 от 03 февраля.
Бакрунов Ю.О. Проблемы эффективного управления инвестиционным портфелем // Региональная экономика. – М.: 2007, №5(44). - 71-78 с.
Балабанов В.С. и др. Рынок ценных бумаг : коммерческая азбука / В.С. Балабанов И.Т. Основы финансового менеджмента. Как управлять капиталом? - М.: Финансы и статистика , 2001.-256с.
Беликова А.В. Оценка эффективности вложений в ценные бумаги // Инвестиционный банкинг.-2006.- №5.-С.21-30
Бланк И.А. Основы инвестиционного менеджмента. – М.: Омега-Л, 2007. – 660с.
Бочаров В.В. Инвестиции: Учеб. пособие для вузов. – СПб.: Питер, 2003. – 288с.
Вахрин П.И. Инвестиции: Учебник. – 2-е. изд. перераб. и дополн. – М.: ИздателиКо- торговая корпорация "Дашко и Ко", 2004. – 384с.
Гудков Ф.А. Инвестиции в ценные бумаги. Руководство по работе с долговыми обязательствами для бухгалтеров и руководителей предприятий.- М.:ИНФРА-М , 2003. -245с.
Едронова В.Н., Мизиновский Е.А. Учет и анализ финансовых активов : акции, облигации, векселя .- М.: Финансы и статистика , 2004.-154с.
Зверев А.Ф. Фондовая биржа, рынок ценных бумаг / А.Ф. Зверев. - М.: Прогресс, 2003.-178с.
Казанцев С.В. Структура иностранных инвестиций в России. // ЭКО. 2006, №4 (382). – С. 53-67.
Ковалев А.И., Привалов В.П. Анализ финансового состояния предприятия. - М.: Центр экономики и маркетинга , 2004.-215с.
Ковалев В.В. Введение в финансовый менеджмент. – М. Финансы и статистика, 2004. – 768с.
Ковалева В.В., Иванова В.В., Лялина В.А. Инвестиции: Учебник. – М.: ООО "ТК Велби", 2003. – 440с.
Лапыгин Ю.Н., Балахирев А.А., Бобкова Е.В. и др. Инвестиционная политика: Учебное пособие. – М.: КНОРУС, 2005. – 320с.
Полтарыхин А.Л., Грибова Ю.Н. Инвестиции: Учебное пособие. – Барнаул.: Изд-во ААЭП, 2006. – 192с.
Тертышный С.А. Рынок ценных бумаг и методы его анализа. – СПб.: Питер, 2004. – 220с.
Фадеев А. "Формирование портфеля ценных бумаг. Специфика российского варианта"// Рынок ценных бумаг.- № 18, 2001 г.- С. 15-21
Харло Р.С. Влияние паевых инвестиционных фондов на развитие экономики страны в перспективе. // Управление персоналом. 2007, №12 (166). – С. 51-53.
Интернет-сайты.
investfunds
rating.rbc
rcb
funds.uralsib
Приложение
Размещено на