Себестоимость продукции и пути её снижения
Расчёты проводятся по каждому виду продукции на основе плановых и отчётных калькуляций с последующим обобщением полученных результатов в целом по предприятию.
В ходе дальнейшего анализа переходим к изучению расходов по статье «Заработная плата», т.е. прямых трудовых расходов.
Факторы, определяющие сумму прямой зарплаты, представлены на рис.1.5.
Для расчёта влияния этих факторов необходимо иметь следующие исходные данные:
- сумма прямой зарплаты на производство продукции, млн. грн.:
по плану:
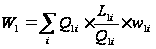 (1.24)
по плану, пересчитанному на фактический выпуск продукции при плановой её структуре:
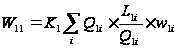 (1.25)
по плановому уровню расходов на фактический выпуск продукции:
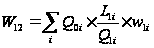 (1.26)
фактически при плановом уровне оплаты труда:
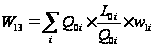 (1.27)
фактически:
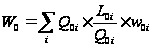 (1.28)
На основе данных анализ можно провести способом цепных подстановок либо интегральным методом.
Зарплата на выпуск отдельных изделий зависит от тех же факторов.
Фактор структуры производства продукции не оказывает влияния на данный показатель.
5. Косвенные расходы в себестоимости продукции представлены следующими комплексными статьями: расходы на содержание и эксплуатацию оборудования, общепроизводственные и общехозяйственные расходы, коммерческие расходы.
Анализ этих расходов производится путём сравнения фактической их величины на 1 грн. товарной продукции в динамике за 5-10 лет, а так же с плановым уровнем отчётного периода.
Такое сопоставление показывает, как изменилась их доля в стоимости товарной продукции в динамике и по сравнению с планом, и какая наблюдается тенденция – роста или снижения.
В процессе последующего анализа выясняют причины, вызвавшие абсолютное и относительное изменение расходов. По своему составу это комплексные статьи, состоящие из нескольких элементов.
Расходы по содержанию и эксплуатации машин и оборудования (РСЭО) включают амортизацию машин и оборудования, расходы на их содержание, расходы по эксплуатации, расходы по внутризаводскому перемещению грузов, износ МБП и др. Некоторые виды расходов (например, амортизация) не зависят от объёма производства продукции и являются условно-постоянными. Другие полностью или частично зависят от его изменения и являются условно-переменными. Степень их зависимости от объёма производства продукции устанавливается с помощью коэффициентов, величина которых определяется опытным путём, или с помощью корреляционного анализа по большой совокупности данных от объёма выпуска продукции и суммы этих расходов.
Анализ РСЭО целесообразно выполнить в виде табл.1.10.
Таблица 1.10
Расходы на РСЭО
| Расходы | Коэффициент зависимости расходов от объёма выпуска | Сумма, тыс. грн. | Расходы по плану, пересчитанному на фактический объём продукции | Отклонение от плана | |||
| план | факт | Общее | В том числе за счёт | ||||
| Объёма выпуска | Уровня расходов | ||||||
| Амортизация | – | ||||||
| Ремонт | |||||||
| Эксплуатационные расходы | |||||||
| Износ МБП | |||||||
| Итого | – | ||||||
Для пересчёта плановых расходов на фактический выпуск продукции можно использовать формулу:
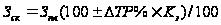 (1.29)
где
Зск – расходы скорректированные на фактический выпуск продукции;
Зпл – плановая сумма расходов по статье;
 -
перевыполнение
(недовыполнение)
плана по выпуску
товарной продукции
%;
Kз – коэффициент зависимости расходов от объёма производства.
В ходе дальнейшего анализа выясняем причины относительного перерасхода или экономии средств по каждой статье расходов.
Анализ цеховых и общехозяйственных расходов имеет большое значение, так как они занимают большой удельный вес в себестоимости продукции.
Эти расходы также разделяют на условно-постоянные и условно-переменные, а последние корректируют на процент выполнения плана по производству товарной продукции. Фактические данные сравнивают с плановой величиной накладных расходов.
Для анализа цеховых и общезаводских расходов по статьям расходов используют данные аналитического бухгалтерского учёта.
По каждой статье выявляют абсолютное и относительное отклонение от плана и их причины (табл. 1.11).
Таблица 1.11
Факторы изменения общепроизводственных и общехозяйственных расходов
| Статья расходов | Фактор изменения расходов | Формула расчёта |
| Заработная плата работников аппарата управления |
Численность персонала (Ч), средняя заработная плата одного работника (ОТ) |
|
|
Содержание
основных фондов: |
Первоначальная стоимость основных фондов (ОС), норма амортизации (Na), норма потребления ресурса (H), тариф на услугу (Ц1) |
|
| Расходы на текущий ремонт, испытания |
Объём работ (V), средняя стоимость единицы работы (Ц2) |
|
| Содержание легкового транспорта |
Количество машин (К), средние расходы на содержание одной машины (ACмаш) |
|
| Расходы по командировкам | Количество командировок (К1), средняя продолжительность (Д), средняя стоимость одного дня командировки (Ц3) |
|
| Оплата простоев | Количество человеко-дней простоя (К), уровень оплаты за один день простоя (ОТ1) |
|
| Налоги и сборы, относимые на себестоимость. | Налогооблагаемая база (Б), процентная ставка налога (С) |
|
| Расходы на охрану труда | Объём намеченных мероприятий (V), средняя стоимость мероприятия (Ц4) |
|


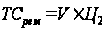
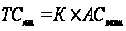
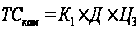
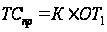

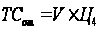
При проверке выполнения сметы нельзя всю полученную экономию отнести на счёт предприятия, так же как и все допущенные перерасходы оценивать отрицательно. Оценка отклонений фактических расходов от сметы зависит от того, какие причины вызвали экономию или перерасход по каждой статье расходов. В ряде случаев экономия связана с невыполнением намеченных мероприятий по улучшению условий труда, технике безопасности, изобретательству, подготовке и переподготовке кадров и т. д. Невыполнение этих мероприятий наносит предприятию иногда больший ущерб, чем сумма полученной экономии.
В процессе анализа выявляем непроизводительные расходы, потери от бесхозяйственности, которые можно рассматривать как неиспользованные резервы снижения себестоимости продукции.
Непроизводительными расходами следует считать потери от порчи и недостачи сырья (материалов) и готовой продукции, оплату простоев по вине предприятия, доплаты за это время и в связи с использованием рабочих на работах, требующих менее квалифицированного труда, стоимость потреблённой энергии и топлива за время простоя предприятия и др.
Анализ общепроизводственных расходов в себестоимости единицы изделия производится с учётом результатов, полученных при анализе их в целом по предприятию. Эти расходы распределяются между отдельными видами изготовленной продукции пропорционально прямым расходам за исключением покупных материалов или заработной платы основных производственных рабочих.
Сумма этих расходов, приходящихся на единицу продукции (ACо.пр), зависит от изменения:
а) общей суммы цеховых и общезаводских расходов (TCц+о.з);
б) суммы прямых расходов, которые являются базой распределения косвенных (VCi);
в) объёма производства продукции (Qi)
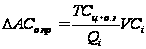 (1.30)
Коммерческие расходы включают расходы по отгрузке продукции покупателям, расходы на тару и упаковочные материалы, рекламу, изучение рынков сбыта.
Расходы по доставке товаров зависят от расстояния перевозки, веса перевезённого груза, транспортных тарифов за перевозку грузов, вида транспортных средств.
Расходы по погрузке и выгрузке могут изменяться в связи с изменением веса отгруженной продукции и расценок за погрузку и выгрузку одной тонны продукции.
Расходы на тару и упаковочные материалы зависят от их количества и стоимости. Количество, в свою очередь, связано с объёмом отгруженной продукции и нормой расхода упаковочных материалов на единицу продукции.
Экономия на упаковочных материалах не всегда желательна, так как красивая, эстетичная, привлекательная упаковка – один из факторов повышения спроса на продукцию и увеличение расходов по этой статье окупается увеличением объёма продаж. То же можно сказать и о расходах на рекламу, изучение рынков сбыта и другие маркетинговые расходы.
В заключение анализа косвенных расходов подсчитываются резервы возможного их сокращения и разрабатываются конкретные рекомендации по их освоению.
Наиболее важным признаком для целей анализа продукции ИПЦ «Полимер» является деление расходов по элементам расходов, по статьям расходов, по способу отнесения на себестоимость продукции.
Деление расходов по статьям себестоимости позволяет рассчитать расходы на единицу продукции или партию, составить калькуляцию.
На основе элементов расходов составляются сметы расходов (таблица 2.4).
Анализ себестоимости продукции на ИПЦ проведен по следующим направлениям:
1. Анализ динамики и структуры обобщающих показателей себестоимости продукции и факторов её изменения.
2. Анализ себестоимости важнейших изделий (услуг) предприятия.
Источниками информации для анализа являются: данные статистической отчётности, ф. №5-з «Отчёт о расходах на производство и реализацию продукции ИПЦ», данные бухгалтерского учёта.
Анализ себестоимости продукции ИПЦ проведен, начиная с анализа динамики себестоимости всей товарной продукции ИПЦ, при этом сравнивались фактические расходы с плановыми расходами и с расходами базисного периода.
Расчёт производился в следующей последовательности:
- рассчитывался годовой отпуск продукции;
- определялся годовой расход топлива;
- определялся расход электрической энергии на собственные нужды;
- рассчитывались элементы расходов;
- уточнялись расходы условного топлива с учётом расхода электроэнергии на собственные нужды;
- распределялись элементы расходов по участкам и общепроизводственные расходы продукции;
- распределялись элементы расходов между видами продукции;
- разрабатывалась калькуляция продукции.
В процессе анализа выявлено, по каким статьям расходов произошёл наибольший перерасход, как это изменение повлияло на изменение общей суммы переменных и постоянных расходов.
Анализ структуры себестоимости по статьям и элементам расходов проведён в аналитической таблице табл. 2.4.
Таблица 2.4
Состав расходов на производство продукции ИПЦ
| Элементы расходов | За 2004 год | По плану на 2005 | Фактически за 2005 | Изменение фактических удельных весов по сравнению | ||||
| сумма, тыс. грн. | уд.вес, % | сумма, тыс. грн. | уд.вес, % | сумма, тыс. грн. | уд.вес, % | с 2004 | с планом, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Материальные расходы | 329105 | 87,48 | 347667 | 87,14 | 369096 | 87,75 | 0,27 | 0,62 |
| Расходы на оплату труда | 5555 | 1,48 | 5697 | 1,43 | 5650 | 1,34 | -0,13 | -0,08 |
| Отчисления на социальные мероприятия | 2078 | 0,55 | 2134 | 0,53 | 2119 | 0,50 | -0,05 | -0,03 |
| Амортизация | 12612 | 3,35 | 15119 | 3,79 | 14871 | 3,54 | 0,18 | -0,25 |
| Прочие расходы | 26839 | 7,13 | 28360 | 7,11 | 28864 | 6,86 | -0,27 | -0,25 |
| Итого: | 376189 | 100 | 398977 | 100 | 420600 | 100 | ||
Анализ структуры себестоимости проводился сопоставлением удельных весов отдельных элементов с планом и в динамике, элементный анализ расходов отражает удельный рост материальных расходов в структуре себестоимости.
Анализ динамики и выполнения плана по структуре и уровню расходов позволяет своевременно реагировать на отклонения от плановых, нормативных показателей себестоимости, принимать конкретные управленческие решения по их устранению или согласованию.
Элементы расходов также распределяют между видами продукции (табл.2.5).
Таблица 2.5.
Смета расходов по статьям калькуляции напроизводство продукции за 2006 г.
| №п/п | Статьи затрат | Код статьи | Себестоимость изделия в тыс. грн. | |||
| 2005 | 2006 | Результат | % | |||
| 1 | Сырье и основные материалы | 20100 | 579,92 | 2078,98 | -500,94 | |
| 2 | Покупные п/фабрикаты | 20200 | 276,29 | 238,71 | -37,58 | |
| 3 | Топливо и энергия на техн. цели | 20300 | 0,0 | |||
| 4 | Транспортно-загот. расходы | 20000 | 133,14 | 57,20 | -75,94 | |
| 5 | Полуфабрикаты собств. Произ-ва | 25000 | ||||
| 6 | Отходы (вычитаются) | |||||
| Итого материалов | 2989,35 | 2374,89 | -614,46 | |||
| 7 | Основная з/плата производственных рабочих | 95661 | 1115,15 | 1115,14 | -0,01 | |
| 8 | Дополнительная з/плата производственных рабочих | 96661 | 278,79 | 277,01 | -1,78 | |
| 9 | Отчисление на соц. Страхование | 97650 | 549,77 | 525,88 | -23,89 | |
| 10 | Расходы на подготовку и освоение производства | 99391 | 0,0 | |||
| 11 | Износ приспособлений целевого назначения | 99132 | ||||
| 12 | Общероизводственные переменные расходы | 91001 | 1386,13 | 1993,98 | 607,85 | |
| 13 | Общепроизводственные постоянные расходы | 91002 | 6038,54 | 4904,37 | -1134,17 | |
| 14 | Потери от брака | 99240 | 0,0 | |||
| 15 | Прочие производственные расходы | 90000 | ||||
| 16 | Итого производственная с/стоимость | 12357,73 | 11191,27 | -1166,46 | ||
| 17 | Административные расходы | 99920 | ||||
| 18 | Расходы по сбыту | 99931 | ||||
| 19 | Итого затрат | |||||
| 20 | Прибыль | |||||
| 21 | Расчетная цена | |||||
| 22 | НДС | |||||
| 23 | Отпускная цена | |||||
Расходы, сгруппированные по статьям себестоимости , отличаются от расходов по её элементам (таблица 2.5) тем, что они отражают расходы, которые связаны с производством и реализацией товарной продукции за данный отчётный период.
Расходы же по элементам показывают все произведённые предприятием расходы ресурсов за отчётный период, включая расходы на рост остатков незавершённого производства, расходы, отнесённые за счёт будущих периодов и т. п.
Для предприятия, работающего в условиях рыночной экономики, часто имеют место экономические ситуации, связанные с колебаниями загрузки производственных мощностей, что влечёт за собой изменение производства и продаж, а это в свою очередь, существенно влияет на себестоимость продукции, а, следовательно, на финансовые результаты.
2.3. Анализ состояния охраны труда и влияния деятельности предприятия на окружающую среду
В условиях динамичного развития производства все ощутимее становится её влияние на окружающую среду. Взаимодействие производства с окружающей средой происходит на всех уровнях : при переработке и транспортировке материалов, их преобразовании, транспортировке и использовании изделий.
Результатом этого является воздействие производства на различные компоненты природной среды:
- изъятие территории и изменение ландшафта;
- потребление кислорода и воды;
- образование зон с повышенным электромагнитным и радиационным фоном;
- выбросы твёрдых, жидких и газообразных загрязнителей;
- изменение качества жизненных условий.
В связи с этим в условиях интенсификации использования природных ресурсов всё большую актуальность приобретает учёт природоохранных требований при технико-экономическом обосновании принимаемых решений.
При этом выбор критериев и методов решений в значительной степени зависит от:
- характера вредных воздействий и ожидаемых последствий от понижения качества окружающей среды;
- наличия информационной базы, в частности нормативов качества (например, предельно допустимых концентраций вредных выбросов ПДК), величин ущербов в отраслях от выбросов и т.д.
При высокой степени изученности проблемы и наличии всех необходимых исходных данных в качестве критерия оптимальности при выборе вариантов средозащитных мероприятий может быть принят критерий минимума приведенных расходов с учётом всех видов воздействующих факторов для населения, жилищно-коммунального хозяйства, сельскохозяйственных и лесных угодий, продуктивности скота на кормовых угодьях, основных фондов промышленности.
Основными условиями проведения расчётов сравнительной экономической эффективности средозащитных мероприятий и вариантов проектных и технических решений многоцелевого назначения являются: соответствие сравниваемых вариантов требованиям стандартов на качество окружающей среды и обеспечение сопоставимости вариантов по таким параметрам как численность населения и размер территории, на которую распространяется действие природоохранного мероприятия, продолжительность функционирования средозащитных объектов и комплексов.
Принцип тождества народнохозяйственного и частного эффекта реализуется посредством учёта в составе капитальных вложений и расходов не только расходов в энергетическую установку, но и стоимости природоохранных мероприятий и величины ущерба от вредных выбросов и других воздействий на окружающую среду, если эти воздействия различны по вариантам технических решений, даже в том случае, когда они не превышают предельно допустимых выбросов (ПДВ).
При оценке ущерба, причиняемого народному хозяйству вредными выбросами энергетических установок, исходят из интегрального влияния выбросов.
Определение интегральных предельно допустимых выбросов загрязняющих примесей в атмосферу может быть осуществлено по формуле:
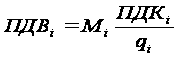 (2.1)
где:
Mi – суммарный выброс i-го вещества за единицу времени всеми топливо использующими установками;
qi – концентрация i-го вещества для рассматриваемых условий;
ПДКi – предельно допустимая концентрация i-го вещества.
Суммарный выброс в атмосферу i-го вещества не должен превышать предельно допустимый, требуемый для достижения его предельно допустимой концентрации.
Если при реализации природоохранных мероприятий обеспечивается снижение выбросов по сравнению с предельно допустимым:
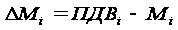 (2.2)
то в целом величина уменьшения ущерба будет равна:
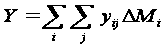 (2.3)
где:
yij – удельный ущерб от выброса i-го вещества для j-й отрасли (предприятия).
Для принятия оптимальных технических решений на производстве с учётом экологических факторов и оптимизации процесса взаимодействия энергоемких объектов с окружающей средой широкое применение находят экономико-математические модели, в которых природоохранные требования и размер расходов по их реализации учитываются либо в составе целевой функции, либо в виде ограничивающих условий.
В табл. 2.6 приводятся значения ПДК, усредненные значения показателей загрязнения атмосферы.
Служба охраны труда на предприятии выполняет такие функции:
- проводит оперативно-методическое руководство всей работой по охране труда;
- составляет вместе со структурными подразделениями предприятия комплексные мероприятия для достижения установленных нормативов безопасности, гигиены труда и производственной сферы;
- решает проблемы экологии.
На предприятии для приближения к положительным экологическим показателям применяются:
- электрофильтры;
- зеленые насаждения.
Таблица 2.6
Значения ПДК по разным видам загрязняющих веществ
| Выброс | Предельно допустимая концентрация воздухе, мг / м3 | |
| Максимальная разовая | Среднесуточная | |
| Двуокись азота | 0.083 | 0,085 |
| Аммиак | 0,2 | 0,2 |
| Ацетон | 0,35 | 0,35 |
| Бензол | 1,5 | 0,8 |
| Сажа (копоть) | 0.15 | 0,05 |
| Пыль нетоксичная | 0,5 | 0,15 |
| Сернистый ангидрид | 0,5 | 0,5 |
| Сероводород | 0,008 | 0,008 |
| Окись углерода | 3,0 | 1,0 |
| Фосфорный ангидрид | 0,15 | 0,05 |
| Хлор | 0,10 | 0,03 |
Выводы:
ИПЦ «Полимер» - структурная единица ОАО Холдинговой компании «Лугансктепловоз», которая является составной его частью как единого производственно-хозяйственного комплекса по производству магистральных тепловозов
Основной целью деятельности ИПЦ является достижение наилучших показателей экономической деятельности, направленной на получение необходимой прибыли в целом по ОАО ХК «Лугансктепловоз».
Тип организационной структуры ИПЦ «Полимер» - лиинейно-функциональная организация управления.
Основой деятельности ИПЦ «Полимер» является изготовление изделий из стеклопластика, резинотехнических и изделий из пластмассы.
Анализ себестоимости продукции на ИПЦ проведен по следующим направлениям:
1. Анализ динамики и структуры обобщающих показателей себестоимости продукции и факторов её изменения.
2. Анализ себестоимости важнейших изделий (услуг) предприятия.
Экологическими проблемами являются проблемы воздействия химически активных веществ при работе с эпоксидными смолами на различные компоненты природной среды:
- потребление воды;
- образование зон с повышенным содержанием вредных веществ;
- выбросы твёрдых, жидких и газообразных загрязнителей;
- изменение качества жизненных условий.
В связи с этим в условиях интенсификации использования природных ресурсов всё большую актуальность приобретает учёт природоохранных требований при технико-экономическом обосновании принимаемых решений.
РАЗДЕЛ 3. Мероприятия по снижению себестоимости
3.1. Применение экономико-математической модели к оценке снижения себестоимости
Управление предприятием в современных условиях должно базироваться на экономико-математических методах и моделях, в которых будут отображены основные закономерности его деятельности. Эти закономерности выражают объективные экономические связи в функционировании предприятия и должны учитываться при принятии решений относительно необходимого объема активов на предприятии, соотношением использования активов, себестоимостью и полученной прибылью.
Исследованию вопросов, связанных с использованием экономико-математичного моделирования в экономике, посвящено немало трудов как в мировой экономической литературе, так и в отечественной. Эти вопросы рассматривали Б. Райан, В. Хорн, Д. Мидлтон, Д. Стоун, К. Хитчинг, Ф. Бутинец, М. Пушкарь и другие.[ ]
Постоянное расширение сферы применения математического моделирования в экономике способствует созданию соответствующих программных систем. Если более ранняя экономическая регуляция рассматривалась часто как предмет политэкономии, то сейчас все более актуальным становится конструктивное внедрение методологии математического моделирования в сферу макроэкономики и микроэкономики. Таким образом, экономико-математическое моделирование несомненно остается актуальным направлением исследования процессов макро- и микроэкономического анализа и прогнозирования в современных условиях.
Для изучения разных экономических явлений экономисты используют их упрощенные формальные описания, которые называются экономико-математическими моделями. Экономико-математическая модель — математическое описание исследуемого экономического процесса. В экономико-математических моделях объектом является экономический процесс (например, использование ресурсов, распределение изделий между разными типами оборудования и тому подобное), а языком - классические или специально разработаны математические методы [5].
Эффективное управление предприятием в современных условиях должно базироваться на таких экономико-математических моделях, у которых будут отображены основные закономерности его деятельности. Эти закономерности должны выражать объективные экономические связи в функционировании предприятия и должны учитываться при принятии решений относительно необходимого объема активов на предприятии, соотношением использования как оборотных, так и необратимых активов, себестоимостью и прибылью. Таким образом, основной задачей, по нашему мнению, есть определение и достижение такого взаимного соответствия ресурсов (оборотных и необратимых активов), при котором обеспечивается достижение необходимого уровня прибыльности, достаточного для стойкого функционирования и развития предприятия, а также создания условий для расширения производства.
На основе логического анализа и системы группировок выявляется перечень признаков, который может быть положен в основу регрессивной модели связи. Если результативный признак находится в стохастической (вероятностной) зависимости от многих факторов, то уравнения, выражающие эту зависимость, называются многофакторными уравнениями регрессии.
Покажем взаимосвязь между снижением затрат на 1 изделие (X1), среднегодовым выпуском изделий (X2) и себестоимостью 1единицы изделия (Y). Для этого составим вспомогательную таблицу (Приложение ). Для математического выражения связи между выбранными факторами может быть использовано следующее уравнение:
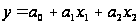 ,
Параметры a0, a1, a2 определяют в результате решения системы 3-х нормальных уравнений:
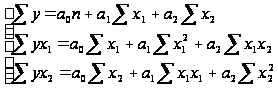
В результате решения данной системы (см. Приложение ) на основе исходных данных по 4 участкам было получено следующее уравнение регрессии:
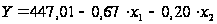
Коэффициент регрессии a1 = -0,67 показывает, что при уменьшении затрат на 1 единицу изделия , себестоимость 1 единицы изделия снижается в среднем на 0,67 грн. (при условии постоянства среднегодового выпуска). Коэффициент a2 = -0,20 свидетельствует о том, что при увеличении среднегодового выпуска изделий себестоимость 1 изделия в среднем уменьшается на 0,20 грн. (при постоянной величине затрат на 1 изделие).
Теснота связи между признаками, включёнными в модель, может быть определена при помощи коэффициентов множественной корреляции:
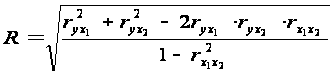 ,
где
 ,
 ,
 - коэффициенты
парной корреляции
между x1, x2 и
y. Формулы для
нахождения
данных коэффициентов
можно представить
следующим
образом:
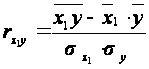 ;
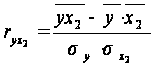 ;
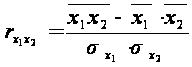 ;
 ;
 ;
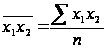 ;
 ;
 ;
 ;
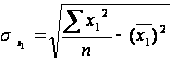 ;
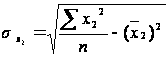 ;
 =
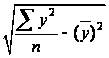
В рассматриваемом
случае были
получены следующие
коэффициенты
парной корреляции:
 =
-0,37;
=
-0,59;
 =
0,56. Следовательно,
между себестоимостью
(y) и снижением
затрат на 1
изделие(x1)
связь обратная
средняя, между
себестоимостью
и среднегодовым
выпуском изделий
(x2) связь обратная
средняя. При
этом связь
между факторами
прямая средняя
(=
0,56), нет мультиколлинеарности.
Данное явление
свидетельствует
о вполне удачном
выборе факторов.
Между всеми признаками связь средняя (R = 0,59). Коэффициент множественной детерминации (Д = R2 * 100 = 34,81%) показывает, что 34,81% вариации себестоимости 1 изделия определяется влиянием факторов, включенных в модель.
Для оценки значимости полученного коэффициента R воспользуемся критерием Фишера, фактическое значение которого определяется по формуле:
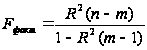 ,
где n – число наблюдений,
m - число факторов.
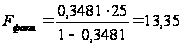
Для рассматриваемого случая получим Fфакт = 13,35.
Fтабл определяется при заданном уровне значимости (0,05) и числе степеней свободы: V1 = n – m и V2 = m – 1. Для нашего случая V1=25, V2=1, Fтабл = 4,24.
Поскольку Fфакт > Fтабл, значение коэффициента R следует считать достоверным, а связь между x1, x2 и y - тесной.
Для оценки влияния отдельных факторов и резервов, которые в них заложены, также определяют коэффициенты эластичности, бета-коэффициенты, коэффициенты отдельного определения.
Коэффициенты эластичности показывают, на сколько % в среднем изменяется результативный признак при изменении факторного на 1% при фиксированном положении другого фактора:
 = -0,09 ;
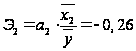 -0,28
Таким образом, изменение на 1% уменьшения затрат на 1 изделия ведёт к среднему снижению себестоимости на 0,09%, а увеличение на 1% среднегодового выпуска изделий - к среднему ее снижению на 0,28%.
При
помощи β-коэфффициентов
даётся оценка
различия в
степени варьирования
вошедших в
уравнение
факторов. Они
показывают,
на какую часть
своего среднего
квадратического
отклонения
()
изменится
результативный
признак при
изменении
соответствующего
факторного
на величину
своего среднего
квадратического
отклонения
( ).
β-коэффициенты
вычисляются
следующим
образом:
 -0,10;
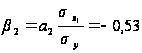
Это говорит о том, что наибольшее влияние на себестоимость 1