Анализ снижения себестоимости и изменения прибыли под влиянием основных технико-экономических факторов
КУРСОВАЯ РАБОТА
по дисциплине "Планирование на предприятии"
на тему: "Анализ снижения себестоимости и изменения прибыли под влиянием основных технико-экономических факторов"
Содержание
Исходные данные для выполнения курсовой работы
1. Изменение качества и конкурентоспособности продукции
1.1 Изменение структуры выпускаемой продукции
1.2 Изменение удельного веса постоянных расходов в себестоимости продукции, обусловленных изменением объемов производства
1.3 Изменение себестоимости за счет изменения использования ОПФ и связанных с этим изменение удельного веса амортизационных отчислений
2. Улучшение использования материальных ресурсов
2.1 Изменение затрат за счет внедрения новых видов материальных ресурсов
3. Расчет изменения затрат за счет мероприятий по совершенствованию организации производства и труда
3.1 Изменение затрат за счет совершенствования организации производства и управления
3.2 Изменение затрат за счет улучшения организации труда
3.3 Изменение затрат за счет ликвидации потерь от брака и непроизводительных расходов
4. Расчет планового уровня прибыли от реализации продукции по основным технико-экономическим показателям
5. Определение чистой прибыли предприятия
Заключение
Цель работы: определить положительно или отрицательно основные технико-экономические факторы влияют на себестоимость товарной продукции, а также на сколько снизится себестоимость товарной продукции и какие будут затраты в плановом году.
Исходные данные для выполнения курсовой работы
Таблица 1. Производственная программа предприятия в текущем году
|
Наименование изделий |
Количество изделий в текущем году, тыс. шт. |
Прибыль на одно изд., р. |
|
| Госзаказ |
Свободная реализация |
||
| А | 0 | 34000 | 960 |
| Б | 1000 | 9000 | 700 |
| В | 0 | 3000 | 2000 |
| Г | 3000 | 9000 | 250 |
| Д | 6000 | 1000 | 12220 |
Производственная программа планового года включает новое изделие Д, выпускаемое по Госзаказу в объеме 6000 шт. Возможна и свободная реализация этого изделия (по результатам исследования рынка) в объеме 1000 шт. Плановая прибыль на одно изделие Д ожидается в сумме 12220 р.
Таблица 2. Затраты на 1 р. товарной продукции
| Наименование | Базовый год | ||
| Количество | Рентабельность | Затраты на 1 р. товарной продукции по переменным затратам | |
| шт. | % |
|
|
| А | 34000 | 18 | 65,8 |
| Б | 10000 | 18 | 62,3 |
| В | 3000 | 20 | 65 |
| Г | 12000 | 25 | 76,5 |
| Д | 0 | 20 | 70 |
 ,
к. / р.
Таблица 3. Изменение использования основных производственных фондов
| Наименование | Ед. измерения | Базовый год | Плановый год |
| 1. Среднегодовая стоимость ОПФ | тыс. р. | 35500 | 36700 |
| 2. Средняя норма амортизации | % | 15 | 17 |
Таблица 4. Перечень мероприятий в плановом году, направленных на
повышение технического уровня производства
| Мероприятия | Затраты на единицу |
Количество единиц продукции с момента внедрения до конца года NК.Г., шт. |
|
| до внедрения | после внедрения | ||
| Автоматизация производственного процесса: | |||
| мероприятие 1 | 4,1 | 3,3 | 35000 |
| мероприятие 2 | 0 | 0 | 0 |
| мероприятие 3 | 0 | 0 | 0 |
| совершенствование применяемой техники и технологии: | |||
| мероприятие 1 | 4,6 | 2,9 | 1000 |
| мероприятие 2 | 1501 | 831 | 10 |
Таблица 5. Расчет экономии за счет улучшения сырья, материалов,
топлива, энергии
| Мероприятия | Норма расхода, кг |
Цена, р. материала |
Количество единиц продукции с момента внедрения до конца года, шт. | |
| до внедрения | после внедрения | |||
| 1 | 0,4 | 0,24 | 250 | 2900 |
| 2 | 0,08 | 0,06 | 100 | 125 |
| 3 | 0,12 | 0,15 | 320 | 5200 |
Таблица 6. Расчет экономии от внедрения новых видов материалов,
топлива, энергии
| Вид материала | Норма расхода, т | Цена материала, р. | ||
| Базовый | Плановый | Базовый | Плановый | |
| Замена потребляемого материала | ||||
| уголь | 0,399 | 0,243 | 247 | 247 |
| мазут | 0,092 | 231 | ||
Таблица 7. Расчет экономии за счет улучшения управления и организации труда
| Вид материала | Затраты на ед. продукции, р. /шт. |
Количество единиц продукции с момента внедрения до конца года, шт. |
|
| до внедрения | после внедрения | ||
| Изменение структуры управления цеха № 1 | 7,1 | 6,7 | 3450 |
| Переход на новые нормы времени | 122 | 119 | 7210 |
Таблица 8. Исходные данные по непроизводительным расходам
| Наименование показателей | Базовый год | Плановый год |
| Потери от брака, тыс. р. | 320 | * |
| Непроизводительные расходы, тыс. р. | 465 | * |
| Изменение цен на материалы, тыс. р. | * | 1500 |
| Изменение цен на товарную продукцию, тыс. р. | * | 8200 |
Исходные данные для расчета прироста прибыли от реализации продукции по основным технико-экономическим показателям
Таблица 9.
| Наименование показателей | Базовый год | Плановый год |
| Объем реализованной продукции, тыс. р. | 340000 | 700000 |
| Себестоимость реализованной продукции, тыс. р. | 27500 | * |
| Численность рабочих, чел. | 4000 | * |
Таблица 10.
| Показатели | Темпы роста в плановом году по сравнению с базовым,% |
| Среднегодовой размер оплаты труда одного рабочего | 102 |
| Среднегодовая выработка на одного работающего | 100,8 |
| Затраты сырья, материалов, топлива, энергии на 1 р. товарной продукции | 96,4 |
| Амортизационные отчисления на 1 р. товарной продукции | 105,4 |
| Фондоотдача | 112 |
Изменение себестоимости за счет изменения объема и структуры товарной продукции.
В данную группу включаются следующие факторы.
Изменения структуры выпускаемой продукции.
Изменения удельного веса постоянных расходов, обусловленных изменением объемов производства (кроме амортизационных отчислений).
Улучшение использования основных производственных фондов и связанное с этим изменение удельного веса амортизационных отчислений в себестоимости.
1. Изменение качества и конкурентоспособности продукции
1.1 Изменение структуры выпускаемой продукции
Изменение структуры - это изменение удельного веса отдельных изделий в общем объеме товарной продукции.
Для определения изменения себестоимости за счет структурных сдвигов используется показатель - затраты на рубль товарной продукции - Ср (к. /р).
Данный показатель определяет какова величина затрат на 1 р. произведенной товарной продукции.
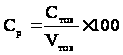 ,
где
Стов - себестоимость товарной продукции,
Vтов - объем товарной продукции в оптовых ценах.
Для определения изменения структуры выпускаемой продукции произведем следующие расчеты:
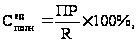
где
ПР - прибыль на одно изделие, руб. /шт.
R - рентабельность затрат в базовом году, %
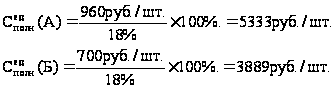
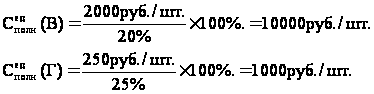
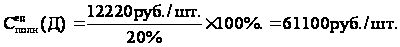
Для остальных типов продукции расчет производится аналогично.
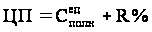
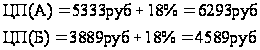
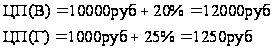
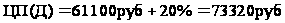
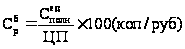
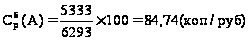
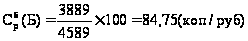
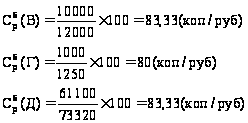
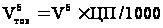
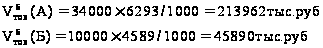
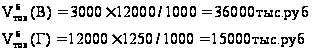
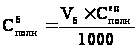
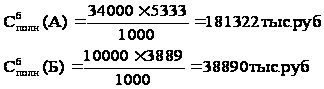
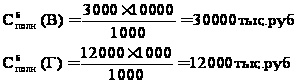
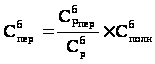
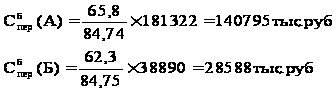
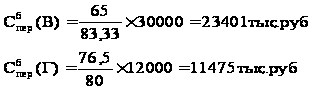
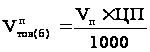
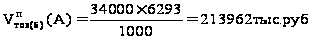
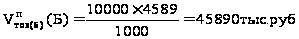
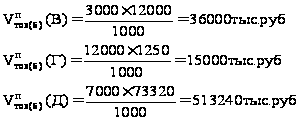
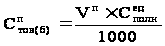
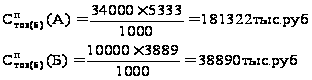
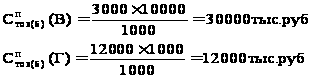
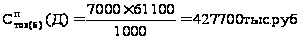
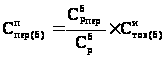
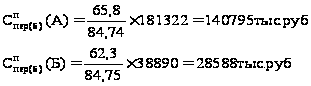
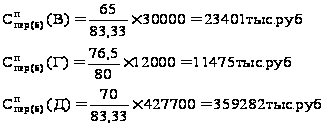
Все произведенные расчеты занесем в таблицу №11.
Для расчета используются затраты на рубль товарной продукции базового года, которые определяются:
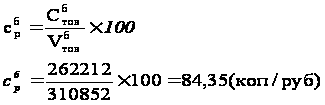
Найдем процент переменных затрат в общей структуре (Пбпер):
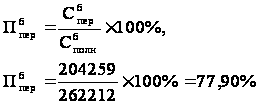
Сумма затрат на рубль товарной продукции:
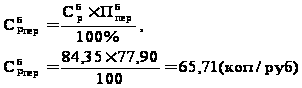
И затраты на рубль товарной продукции в плановом году, но в ценах и условиях базового года:
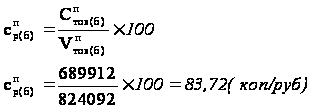
Процент переменных затрат в общей структуре в плановом году в условиях базового:
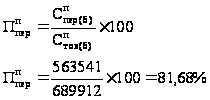
Сумма затрат на рубль товарной продукции в плановом году в условиях базового:
 =
(Cр (б)
 Ппер) /100% = (83,72
81,68) /100% = 68, 38 (коп/руб)
Изменение структуры по данному фактору рассчитывается следующим образом:
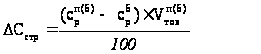
Изменение себестоимости за счет структурных сдвигов происходит только в части переменных затрат, поэтому учитывается влияние изменения структуры только в части переменных затрат:
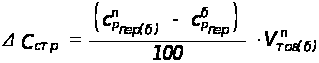 ,
где
 - переменные
затраты на 1 р.
товарной продукции.
D Сстр = ( (68,38 -65,71) /100%) * 824092 = 22003 (тыс. руб)
Для расчетов использовались исходные данные таблицы № 1,2. Результаты расчетов представлены в таблице № 11:
Таблица 11.
| Наимен.продукции | Кол-во изделий в шт. | Рентаб. затрат в базовом году | Базовый год | На выпуск, тыс. р. | Плановый год, тыс. р. | ||||||||
| базовый | плановый | ЦП, р |
|
к. /р. |
к. /р. |
|
|
|
|
|
|
||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| А | 34000 | 34000 | 18 | 6293 | 5333 | 84,74 | 65,8 | 213962 | 181322 | 140795 | 213962 | 181322 | 140795 |
| Б | 10000 | 10000 | 18 | 4589 | 3889 | 84,75 | 62,3 | 45890 | 38890 | 28588 | 45890 | 38890 | 28588 |
| В | 3000 | 3000 | 20 | 12000 | 10000 | 83,33 | 65 | 36000 | 30000 | 23401 | 36000 | 30000 | 23401 |
| Г | 12000 | 12000 | 25 | 1250 | 1000 | 80,00 | 76,5 | 15000 | 12000 | 11475 | 15000 | 12000 | 11475 |
| Д | 0 | 7000 | 20 | 73320 | 61100 | 83,33 | 70 | 0 | 0 | 0 | 513240 | 427700 | 359282 |
| Всего | 59000 | 66000 | - | - | - | - | - | 310852 | 262212 | 204259 | 824092 | 689912 | 563541 |
|
|
84,35 | 65,71 | 83,72 | 68,38 | |||||||||
|
|
22003 | ||||||||||||
 р. /шт.


 (пер)

1.2 Изменение удельного веса постоянных расходов в себестоимости продукции, обусловленных изменением объемов производства
Изменение затрат по данному фактору определяется следующим образом:
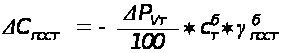 ,
где
 - удельный вес
постоянных
расходов в
структуре
себестоимости;
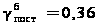 ;
 - прирост объема
товарной продукции,
%;
 - себестоимость
товарной продукции
в базовом году.
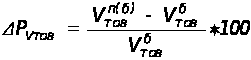 ,
где
 - объем товарной
продукции в
плановом году
в условиях
базового;
 - объем товарной
продукции в
базовом году.
D РV тов = ( (824092 - 310852) / 310852) * 100% = 165,1%
D Спост = - (165,1% /100%) * 262212 * 0,36 = - 155848 (тыс. руб)
1.3 Изменение себестоимости за счет изменения использования ОПФ и связанных с этим изменение удельного веса амортизационных отчислений
Использование ОПФ - это количество продукции, изготовленной в рассматриваемом периоде с помощью данного вида ОПФ.
Коэффициент использования ОПФ определяется:
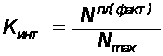 -
коэффициент интенсивности использования оборудования;
 - плановое или
фактическое
количество
выпуска продукции,
шт.;
 - максимально
возможный
выпуск, шт.
Чем более эффективно используется ОПФ, тем меньше удельный вес амортизационных отчислений в себестоимости единицы продукции.
Амортизационные отчисления определяются по формуле:
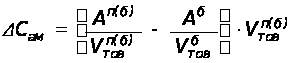 ,
где
 и
 - амортизационные
отчисления
соответственно
в плановом и
базовом годах.
DCам = (6239/824092 - 5325/310852) * 824092 = - 7878 тыс. руб.
Для расчета использовались исходные данные таблицы № 3. Результаты расчета представлены в таблице № 12:
Таблица 12. Расчет изменения себестоимости за счет изменения
использования ОПФ
| Показатель | Единица измерения | Базовый год | Плановый год |
| 1 | 2 | 3 | 4 |
| Среднегодовая стоимость ОПФ | тыс. р. | 35500 | 36700 |
| Средняя норма амортизации Рам | % | 15 | 17 |
| Сумма амортизационных отчислений | тыс. р. | 5325 | 6239 |
| Амортизация на 1 р. товарной продукции | к. /р. | 0,017 | 0,008 |
| Изменение себестоимости по факторам | тыс. р. | -7878 | |
Вывод: Хотя в плановом году среднегодовая стоимость и норма амортизации возросли, себестоимость продукции снизилась на 7878 тыс. рублей из-за значительного увеличения объема выпуска товарной продукции.
Повышение технического уровня производства.
В данную группу включаются следующие факторы:
автоматизация производственных процессов и внедрение новых технологий;
совершенствование применяемой техники и технологии;
улучшение использования материальных ресурсов;
внедрение новых видов материальных ресурсов.
Изменение себестоимости за счет изменения использования ОПФ и связанных с этим изменение удельного веса амортизационных отчислений.
На практике производится по каждому фактору отдельно, но в курсовом проекте они объединены, т.к методика расчета влияния первых двух факторов одинакова.
 определяется
следующим
образом:
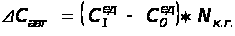 ,
Где
 - себестоимость
единицы продукции
до и после внедрения
мероприятий,
р. /шт.
 - количество
продукции с
момента внедрения
мероприятий
и до конца года.
D
Савт = (3,3 - 4,1)
35000/1000
= - 28 (тыс. руб)
D
Савт = (2,9 - 4,6)