Себестоимость продукции и пути её снижения
Коэффициенты отдельного определения используются для определения в суммарном влиянии факторов доли каждого из них:
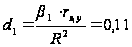 ;
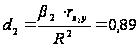
Таким образом, на долю влияния первого фактора приходится 11%, второго – 89%.
3.2. Расчёт показателей по себестоимости и анализ эффективности производства на их основе.
В условиях рыночных отношений важно выявить степень влияния объективных и субъективных факторов на результаты хозяйственной деятельности. К объективным факторам относятся показатели обеспеченности основными элементами производства: основными и оборотными средствами, рабочей силой и другими ресурсами. К субъективным факторам следует отнести параметры, отражающие уровень организации использования производственных ресурсов.
Общее отклонение фактического значения результативного признака (y) от среднего по совокупности делится на две составные части:
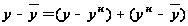 ,
где
 - отклонение
результативного
признака за
счёт эффективности
использования
факторов (ресурсов)
производства;
 - отклонение
результативного
признака за
счёт размера
факторов (ресурсов)
производства;
yн – теоретическое (нормативное) значение результативного признака.
Последнее отклонение можно разложить по отдельным факторам с учётом коэффициентов регрессии уравнения связи и отклонений каждого фактора от его среднего значения:
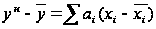 ,
где ai – коэффициент регрессии уравнения связи i-го факторного признака;
xi – фактическое значение i-го факторного признака;
 - среднее значение
i-го факторного
признака.
Полученные отклонения показывают абсолютное изменение признака за счет объективных и субъективных факторов. Однако влияние названных факторов может быть представлено и относительными величинами:
 .
Относительное отклонение фактической себестоимости от нормативной для конкретного участка характеризует уровень эффективности использования ресурсов в процентах. Причём для функции затрат отрицательные отклонения и коэффициенты эффективности менее 100% означают, что на этих участках уровень организации производства выше среднего (получение продукции осуществляется с меньшими затратами). Относительное отклонение нормативной себестоимости от средней показывает обеспеченность ресурсами в процентах. Причем отрицательные абсолютные отклонения и коэффициенты эффективности менее 100% характеризуют хорошую обеспеченность факторами производства.
Используя
полученное
уравнение
регрессии
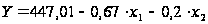 ,
рассчитаем
нормативный
уровень себестоимости
для каждого
участка (См.
приложение
). На основании
полученных
данных проанализируем
уровень обеспеченности
участков ресурсами
и эффективность
их использования.
Как следует из данных таблицы (Приложение ), 2 участка имеют себестоимость изделий ниже средней по совокупности, при этом на участках 1; 2; это снижение произошло как благодаря достаточному размеру, так и эффективному использованию факторов. На участке 4 благодаря эффективному использованию факторов себестоимость изделий снизилась на 67 грн., а размер факторов позволил снизить себестоимость 1 изделия на 96 грн. На оставшемся 3 участке влияние факторов неоднозначно.
Для оценки изменения себестоимости за счёт размера отдельных факторов, их отклонения от среднего по совокупности уровня умножают на соответствующие коэффициенты регрессии.
Например,
для 4-го участка:
х1 =33,72 грн.,х2 = 542 шт..
По совокупности:
 = 43,44 грн.,
 = 468 шт. Из уравнения
регрессии а1
= -0,67, а2 = -0,2. Следовательно,
изменение
себестоимости
за счёт размера
х1 составит:
(-0,67)·(33,72-43,44) =6,5 грн.,
а за счёт х2 оно будет равно: (-0,2)·(542-468) = -14,8 грн.
Таким образом, более низкий по сравнению со средним по совокупности затраты на 1изделия на участке увеличивает себестоимость 1 изделия в среднем на 6,5 грн., а большее увеличение выпуска способствует её уменьшению в среднем на 14,8 грн.
В целом под влиянием рассмотренных факторов уменьшение себестоимости составило:
6,5 + (-14,8) = -8,3 грн. ≈ 8 грн.
Проанализируем эффективность использования факторов производства, оказывающих влияние на себестоимость изделия. Для этого разделим участок на три группы по вышеупомянутому признаку (табл.3.4).
Таблица 3.4 - Эффективность использования факторов производства изделия.
| Группы участков по эффективности использования факторов производства, % | Число участков в группе | Среднее отклонение себестоимости изделия, +- | |
| y – y н |
|
||
| до 90 | 1 | -90 | 72,7 |
| 90 – 110 | 1 | +8 | 102,3 |
| 110 и более | 2 | +81 | 124,9 |

Из таблицы видно, что основная масса участков поделилась поровну между 1 и 2 группой, количеством по 1 единице, к ним относится группы со средним уровнем эффективности до 90% и от 90-110%.
Участок первой группы относятся к высокоэффективно использующим ресурсы. Здесь фактическая себестоимость 1 изделия ниже нормативной в среднем на 90 грн. Этот участок можно использовать для изучения и распространения передового опыта эффективной организации производства.
2 участка третьей группы неэффективно используют имеющиеся ресурсы. Фактическая себестоимость 1 изделия выше нормативной в среднем на 81 грн. Если эти участки снизят себестоимость 1изделия на 73 грн., то они достигнут уровня второй группы. А для достижения высокой организации первой группы себестоимость в среднем необходимо снизить на 171 грн. или на 52,2%. Участки третьей группы следует проанализировать в поисках причин значительных негативных отклонений в уровне организации производства.
Таким образом, группировка цеха по степени использования основных факторов производства позволяет определить потери в худших участках цеха, резервы при достижении всеми участками уровня организации высшей группы. Эти резервы не требуют увеличения размера факторов и значительных капитальных затрат.
3.3. Разработка рекомендаций и предложений по снижению себестоимости
По результатам анализа деятельности ИПЦ «Полимер» мы пришли к выводу, что у предприятия есть резервы снижения себестоимости выпускаемой продукции за счет сокращения общецеховых расходов, упрощения и удешевления аппарата управления, внедрения более прогрессивных методов менеджмента на предприятии, в том числе и создания полноценной маркетинговой службы.
В данный момент на фоне общеэкономического кризиса предприятие находится в довольно сложном положении. Большие закупочные цены на стекломатериал – основное сырье в производстве стелопластиковых изделий, большое количество мелких конкурентов – производителей аналогичной продукции.
Но следует отметить, что выпускаемый на ИПЦ изделия из стеклопластика достаточно высокого качества и по сравнению с продукцией мелких производителей пользуется большой популярностью. Такого уровня качества удалось добиться с помощью многолетнего опыта работы в данном направлении, высококвалифицированных кадров, отлаженной технологии и высококачественного сырья и материалов используемых в производстве продукции.
Однако экономический кризис и рост закупочных цен привел к тому что экономический эффект полученный от нововведений не удалось использовать для улучшения положения предприятия на местном рынке. Выход из сложившейся ситуации возможен при использовании всех возможностей и резервов снижения себестоимости выпускаемой продукции.
Для снижения себестоимости на предприятии ИПЦ «Полимер» рекомендуется провести следующие организационно – технические мероприятия:
1) реконструктивного характера:
реконструкция формообразующих оправок
2) режимного характера:
а) выбор наивыгоднейшего состава работающего оборудования ;
б) установление наивыгоднейшего распределения нагрузки между работающими энергопотребляющими агрегатами ;
3) по снижению потерь:
а) энергии расходуемой на собственные нужды ;
б) материалов, масел и др.;
4) по рациональному использованию:
тепла уходящих газов;
5) организационно-технического характера:
а) механизация и автоматизация производственных процессов и ремонтных работ;
б) расширение зон обслуживания;
в) широкое распространение соревнования и обмена передовым опытом;
г) укрупнение и объединение мелких административно-управленческих отделов ;
д) централизация работ по планированию;
е) внедрение внутрицехового хозрасчета, в том числе для ремонтного персонала, и др.;
6) по снижению ремонтных расходов:
а) снижение расходов на аварийные ремонтно-восстановительные работы (снижение аварийных остановок на 20% против отчетного значения даст снижение расходов на ремонтно-восстановительные работы приблизительно на 7,5%);
б) строгое соблюдение графиков ремонтов основного и вспомогательного оборудования снизит перепростой оборудования в ремонте, что даст экономическую выгоду при ремонте, выполняемом с учетом норм времени, на ремонт основного и вспомогательного энергетического оборудования;
в) приобретение материалов и запчастей по ценам не выше рыночных, зафиксированных на товарных биржах;
г) усиление контроля за вторичным использованием материалов и запчастей в ремонте;
д) постоянный контроль за объемами и качеством выполненных работ по ремонту оборудования.
РАЗДЕЛ 4. Расчет экономической эффективности от предложенных мероприятий
Конечной целью производства является удовлетворение потребностей – и поскольку эффективность оборудования и услуг проявляется лишь в их использовании, основной задачей производства является разработка все более экономичных материалов, надежных, долговечных и производительных машин, т.е. постоянное повышение их качества.
Задания по экономии материальных ресурсов устанавливаются в виде среднего снижения норм расхода, поэтому эффективность мероприятий по экономии оценивается в первую очередь показателями, определяющими экономию материального ресурса в натуральном выражении на единицу продукции, на единицу объема внедряемого мероприятия или на весь объем продукции.
Определение эффекта от внедряемых организационно-технических мероприятий только лишь в виде экономии материальных ресурсов в натуральном выражении оказывается недостаточным по следующим причинам.
1. Экономия материальных ресурсов, рассчитанная в натуральном выражении, может быть учтена в расчетах потребности в ресурсах на планируемый период и в балансах и планах их распределения в натуральном выражении. Для увязки же показателей экономии с другими показателями планов, выражаемыми стоимостными измерителями (себестоимость, прибыль и т.д.), необходимо и стоимостное выражение объема экономии материальных ресурсов. Это, в частности, требуется для увязки плана мероприятий по экономии с планом по новой технике и планом повышения эффективности производства.
2. Расчеты экономии материальных ресурсов в натуральном выражении не позволяют объективно сравнивать различные варианты способов производства продукции и выбирать более выгодные из них, поскольку объем экономии в натуральном выражении не учитывает полного эффекта от внедрения мероприятий. Этому также препятствует тот факт, что экономия ряда материалов, одинаковая по объему в натуральном выражении, резко отличается по размерам в стоимостном выражении ввиду различной стоимости единицы этих материалов, применяемых в различных отраслях и производствах.
Действительно, большое число мероприятий по экономии материальных ресурсов, помимо обеспечения снижения их расхода на производство продукции, позволяет получить эффект в виде увеличения надежности, долговечности и производительности машин. К таким мероприятиям, в машиностроении в частности, относятся: применение низколегированных и легированных сталей, жаропрочных и жаростойких сталей, а также сталей с применением синтетических шлаков, листовой стали с покрытиями, применение некоторых видов пластмасс и другие мероприятия.
Применение других видов материалов позволяет увеличить производительность труда (гнутые стальные профили, сталь сортовая, холоднокатаная, точные виды литья и др.).
Дополнительный эффект в виде повышения производительности труда, помимо экономии материалов, образуется и при внедрении многих мероприятий в металлургической, химической и других отраслях промышленности.
Все это вызывает необходимость определения экономической эффективности мероприятий по экономии материальных ресурсов b виде изменения полных затрат производства.
Показателем эффективности мероприятий по экономии материальных ресурсов является минимум приведенных затрат.
Эти затраты по каждому из сравниваемых вариантов представляют собой сумму текущих затрат (себестоимости) и капитальных вложений, приведенных к одинаковой размерности в соответствии с нормативом абсолютной эффективности капиталовложений:
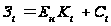 (4.1)
где
Сt – текущие затраты (себестоимость) по каждому варианту с учетом амортизационных отчислений на реновацию:
Кt – капитальные вложения по каждому варианту;
Приведенные затраты могут быть также исчислены по следующей формуле:
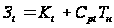 (4.2)
где
Тh – нормативный срок окупаемости капитальных вложений;
Ср – себестоимость без учета амортизационных отчислений на реновацию.
Расчеты сравнительной эффективности предназначены для сопоставления и выбора вариантов мероприятий по внедрению новой и модернизированной техники, взаимозаменяемых видов материалов, применению новых и усовершенствованных видов технологических процессов.
Использование для отбора вариантов (или проверки обоснованности мероприятий по экономии) критерия в виде минимума приведенных затрат означает, что по выбранному варианту должны быть достигнуты наименьшие затраты труда при заданном объеме производства продукции.
Применительно к отдельным предприятиям общая экономическая эффективность определяется коэффициентом эффективности затрат (Е), представляющим собой отношение прибыли (как разницы между отпускной ценой годового выпуска продукции и его себестоимостью) к обеспечившим ее капитальным вложениям, включающим затраты на изготовление или приобретение нового оборудования, осуществление механизации и автоматизации, повышение технологической оснащенности при внедрении новых процессов и т.п.:
 (4.3)
О степени экономической целесообразности отдельных мероприятии иногда судят и по так называемому сроку окупаемости затрат (Т); этот показатель представляет собой обратную величину коэффициента эффективности:
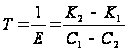 (4.4)
Если коэффициент эффективности затрат дает представление о размерах прибыли, которая может быть получена на каждую 1 грн. произведенных при реализации конкретного мероприятия капиталовложений, то срок окупаемости определяет период, в течение которого эта прибыль достигнет размера затраченных средств.
При выборе оптимального варианта из двух технически равноценных должно быть соблюдено следующее условие:
Е1 > Е2 (4.5)
Этим определяется экономическая целесообразность реализации более дорогого варианта.
Разница в приведенных затратах, подсчитанная для базового и планируемого варианта производства продукции, определяет величину годового экономического эффекта (ЭГ), который может быть получен от внедрения мероприятия:
ЭГ = (З1 – З2)А2 (4.6)
На практике бывают случаи, когда необходимо экономическое сопоставление двух или нескольких вариантов технических решений, реализация которых не связана с изменением суммы потребных капитальных расходов, но обусловливает изменение расходов производства.
К числу таких случаев может быть отнесена замена одного материала другим или изменение технологии изготовления отдельных частей машины без изменений в составе оборудования.
Такого рода задачи решаются путём сопоставления так называемой технологической себестоимости.
Задача сводится к тому, чтобы найти численное значение себестоимости для каждого из вариантов при определенном, заранее заданном объеме годового производства и выбрать тот, у которого производственные затраты минимальные, или установить такой размер годового выпуска, при котором технологическая себестоимость для того и другого варианта была бы одинакова и выявить для каждого из них предпочтительную область применения (размер годовой программы).
Технологическая себестоимость (Cf) определяется по формуле:
Cf = aґqГ + b (4.7)
где:
а - прямые затраты производства на одно изделие;
qГ - годовая программа выпуска;
b - годовые расходы производства, которые различны для сопоставляемых вариантов и не могут быть определены прямым счетом на одно изделие.
В прямые затраты производства (а) входят стоимость расходуемого основного материала или стоимость заготовки (MQ), заработная плата основная и дополнительная (с отчислениями на соцстрах) основных производственных рабочих, участвующих в изготовлении данного изделия (ЗQ), и расход на содержание и эксплуатацию оборудования (РQ), приходящийся на одно изделие:
a = MQ + ЗQ + PQ (4.8)
Стоимость расходуемого материала определяется произведением его массы (нормы расхода) на цену 1 кг.
Расходы на оплату труда основных производственных рабочих определяются исходя из норм штучно-калькуляционного времени (НШК), затрачиваемого на изготовление одного изделия и часовой заработной платы рабочих (ЗЧ):
ЗО = НШК ґ ЗЧ (4.9)
В случае, если технологическая себестоимость определяется для многооперационного процесса, в котором участвует несколько рабочих с разной оплатой труда и разной степенью занятости, такой расчет должен быть проведен дифференцированно по всем операциям.
Расходы на содержание и эксплуатацию оборудования представляют собой произведение нормы штучно-калькуляционного времени (НШК) и себестоимости часа работы машины (или машин), участвующей в изготовлении детали (СМЧ):
ЗРСЭО = НШК ґ СМЧ (4.10)
В годовые издержки производства (b) при укрупненных расчетах включаются только годовые затраты на изготовление и эксплуатацию технологической оснастки (СОС).
Учет временного лага между осуществлением расходов и получением результатов осуществляют путем приведения расходов к одному моменту времени с помощью коэффициентов приведения (формулы 4.11, 4.12):
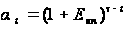 (4.11)
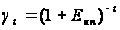 (4.12)
где:
 ,
 – коэффициенты
приведения,
соответственно,
к концу периода
(строительства,
освоения или
расчетного)
и к началу периода;
 – конечный
год приведения;
t – номер текущего года осуществления расходов;
 –
коэффициент
приведения
разновременных
расходов (ставка
дисконтирования).
С учетом коэффициентов приведения расчетные значения капитальных ежегодных и приведенных расходов определяют по формулам:
капитальные расходы:
 (4.13)
ежегодные текущие расходы:
 (4.14)
Приведенные расходы с учетом дисконтирования на момент времени рассчитываются по формуле (4.15):
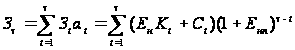 (4.15)
где:
 ,
 –
соответственно
значения капитальных
и ежегодных
(текущих) расходов
в году t;
 – коэффициент
абсолютной
эффективности
капиталовложений.
Абсолютная эффективность капиталовложений определяется из формулы:
 (4.16)
где:
p – прибыль от реализации продукции за счёт данных капиталовложений;
К – капиталовложения, обеспечивающие получение прибыли.
Выделяют следующие условия выбора решений:
1) Строительство объекта требует более одного года, а в процессе строительства производственный эффект не используют даже частично. По завершении строительства полностью реализуется как производственный эффект, так и технико-экономические показатели.
Расчетная формула для выбора решения в этом случае имеет вид:
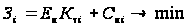 (4.17)
где:
 – время приведения
соответствует
году окончания
строительства;
 –
ежегодные
расходы нормальной
эксплуатации.
2) Сооружение объекта требует длительных сроков, в течение которых возможна эксплуатация той или иной части его производственных мощностей.
Расчетная формула для выбора решения в этом случае имеет вид:
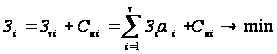 (4.18)
где:
 –
год освоения
полной мощности
и расчётных
технико-экономических
показателей.
Основное правило, которым следует руководствоваться при проведении сравнительных технико-экономических расчетов, связанных с определением экономической эффективности мероприятий по экономии, сводится к тому, что такие расчеты должны проводиться по всем изменяющимся статьям.
Обязательным условием правильного осуществления сопоставительных технико-экономических расчетов является обеспечение единства в сравниваемых вариантах номенклатуры затрат, образующих капиталовложения, времени их производства (равно как и времени получения от них эффекта), методов исчисления стоимостных показателей, объема и состава продукции, ее качества и цен.
По каждому из путей снижения себестоимости продукции ИПЦ «Полимер» проведена прогнозная оценка экономии от внедрения соответствующего мероприятия, рассчитываемая по формулам (4.6 – 4.18) и приведенная в табл. 4.19.
Там же приведен общий размер экономии от предложенных мероприятий в размере 75,95 тыс. грн.
Таблица 4.19
Прогнозная оценка экономии от внедрения соответствующего мероприятия
| Мероприятие | Значение | База, тыс. грн | Размер экономии, тыс. грн. |
| 1 | 2 | 3 | 4 |
| 1) реконструктивного характера: | |||
| реконструкция формообразующих оправок | 0,04 | 340 | 13,6 |
| 2) режимного характера: | |||
| а) выбор наивыгоднейшего состава работающего оборудования ; | 0,02 | 240 | 4,8 |
| б) установление наивыгоднейшего распределения нагрузки между работающими энергопотребляющими агрегатами; | 0,01 | 120 | 1,2 |
| 3) по снижению потерь: | |||
| а) энергии расходуемой на собственные нужды ; | 0,003 | 360 | 1,08 |
| б) материалов, масел и др.; | 0,025 | 230 | 5,75 |
| 4) по рациональному использованию: | |||
| тепла уходящих газов; | 0,45 | 34 | 15,3 |
| 5) организационно-технического характера: | |||
| а) механизация и автоматизация производственных процессов и ремонтных работ; | 0,008 | 250 | 2 |
| б) расширение зон обслуживания; | 0,15 | 120 | 18 |
| в) широкое распространение соревнования и обмена передовым опытом; | 0,02 | 58 | 1,16 |
| г) укрупнение и объединение мелких административно-управленческих отделов ИПЦ; | 0,25 | 20 | 5 |
| д) централизация работ по планированию; | 0,045 | 20 | 0,9 |
| е) внедрение внутрицехового хозрасчета, в том числе для ремонтного персонала, и др.; | 0,06 | 20 | 1,2 |
| 6) по снижению ремонтных расходов: | |||
| а) снижение расходов на аварийные ремонтно-восстановительные работы | 0,075 | 34 | 2,55 |
| б) строгое соблюдение графиков ремонтов основного и вспомогательного оборудования | 0,005 | 50 | 0,25 |
| в) приобретение материалов и запчастей по ценам не выше рыночных, зафиксированных на товарных биржах; | 0,003 | 170 | 0,51 |
| г) усиление контроля за вторичным использованием материалов и запчастей в ремонте; | 0,003 | 50 | 0,15 |
| д) постоянный контроль за объемами и качеством выполненных работ по ремонту оборудования. | 0,05 | 50 | 2,5 |
| ИТОГО | 75,95 |
ВЫВОДЫ
В условиях рыночной экономики роль и значение снижения себестоимости продукции на предприятии резко возрастают. С экономических и социальных позиций значение снижения себестоимости продукции для предприятия заключается в следующем:
- в увеличении прибыли, остающейся в распоряжении предприятия, а, следовательно, в появлении возможности не только в простом, но и расширенном производстве;
- в появлении возможности для материального стимулирования работников и решения многих социальных проблем коллектива предприятия;
- в улучшении финансового состояния предприятия и снижения степени риска банкротства;
- в возможности снижения продажной цены на свою продукцию, что позволяет в значительной мере повысить конкурентоспособность продукции и увеличить объем продаж;
- в снижении себестоимости в продукции в акционерных обществах, что является хорошей предпосылкой для выплаты дивидендов и повышения их ставки.
Решающим условием снижения себестоимости служит непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции.
Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. На специализированных предприятиях с массово-поточным производством себестоимость продукции значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в небольших количествах. Развитие специализации требует установления и наиболее рациональных кооперированных связей между предприятиями.
Снижение себестоимости продукции обеспечивается, прежде всего, за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости.
Успех борьбы за снижение себестоимости обеспечивает, в первую очередь, рост производительности труда рабочих, обеспечивающий в определенных условиях экономию на заработной плате либо рост выработки, снижающий долю условно-постоянных расходов в себестоимости единицы продукции.
Важнейшее значение в борьбе за снижение себестоимости продукции имеет соблюдение строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия. Последовательное осуществление на предприятиях режима экономии проявляется прежде всего в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других непроизводительных расходов.
Материальные затраты, как известно, в большинстве отраслей промышленности занимают большой удельный вес в структуре себестоимости продукции, поэтому даже незначительное сбережение сырья, материалов, топлива и энергии при производстве каждой единицы продукции в целом по предприятию дает крупный эффект.
Предприятие имеет возможность влиять на величину затрат материальных ресурсов, начиная с их заготовки. Сырье и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видом транспорта. При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству точно соответствуют плановой спецификации на материалы, стремиться использовать более дешевые материалы, не снижая в то же время качества продукции.
Основным условием снижения затрат сырья и материалов на производство единицы продукции является улучшение конструкций изделий и совершенствование технологии производства, использование прогрессивных видов материалов, внедрение технически обоснованных норм расходов материальных ценностей.
Сокращение затрат на обслуживание производства и управление также снижает себестоимость продукции. Размер этих затрат на единицу продукции зависит не только от объема выпуска продукции, но и от их абсолютной суммы. Чем меньше сумма цеховых и общезаводских расходов в целом по предприятию, тем при прочих равных условиях ниже себестоимость каждого изделия.
Резервы сокращения цеховых и общезаводских расходов заключаются, прежде всего, в упрощении и удешевлении аппарата управления, в экономии на управленческих расходах. В состав цеховых и общезаводских расходов в значительной степени включается также заработная плата вспомогательных и подсобных рабочих. Проведение мероприятий по механизации вспомогательных и подсобных работ приводит к сокращению численности рабочих, занятых на этих работах, а, следовательно, и к экономии цеховых и общезаводских расходов.
Сокращению цеховых и общезаводских расходов способствует также экономное расходование вспомогательных материалов, используемых при эксплуатации оборудования и на другие хозяйственные нужды.
Значительные резервы снижения себестоимости заключены в сокращениипотерь от брака и других непроизводительных расходов. Изучение причин брака, выявление его виновника дают возможность осуществить мероприятия по ликвидации потерь от брака, сокращению и наиболее рациональному использованию отходов производства.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Закон України «Про господарські товариства» // Галицькі контракти.- 1996.- №42.- С. 40 - 48.
Закон України «Про власність» // Галицькі контракти.— 1996.— № 37.-С. 59 - 64.
Ансофф И. Стратегическое управление: Сокр. пер. с англ.— М.: Экономика, 1989.- 520 с.
Балабанов И. Т. Основы финансового менеджмента: Учебное пособие,— М.: Финансы и статистика, 2002.— 296 с.
Балабанова Л. В., Сардак О. В. Цінова політика торговельного підприємства в умовах маркетингової орієнтації: Навчальний посібник.— К.: Професіонал, 2004.- 154 с..
Бровко Е. М. Стратегическое планирование маркетинга для предприятий - объектов инвестирования // Тез. докл. на Всеукр. научно-практ. конф. молодых ученых «Економіка підприємства: проблеми теорії та практики».— Днепропетровськ: Наука і освіта, 2003.
Вишневский В. П., Стешенко С. Г. Оценка влияния налогов на хозяйственную деятельность промышленного предприятия с помощью методов экономико-математического моделирования.— Донецк: НЭП НАН Украины, 1998.
Внукова Н. М., Смоляк В. А. Базова методика оцінки економічного ризику підприємств // Фінанси України.- 2002,- № 10.- С. 22 - 25.
Высоцкий Г. Г., Бровко Е. М. Инновационный процесе на предприятии// Економіка: проблеми теорії та практики: 36. наук, пр.- Дніпропетровськ, 2002.- Вип. 160.- С. 8 - 13.
Ефремов В. С. Стратегическое планирование в бизнес-системах.- М.: Изд-во «Финпресс», 2001.- 240 с.
Корюшкин В. А. Экономический маркетинг. Учебное пособие.- СПб.: Питер, 2000.- 48 с..
Кретов И. И. Маркетинг на предприятии.— М.: Финстатинформ, 1994.- 252 с.
Лозовский Л. Ш., Райзберг Б. А., Ратновский А. А. Универсальный бизнес-словарь.- М.: Инфра-М, 1997.— 640 с..
Пономаренко В. С. Стратегічне управління підприємством. — X.: Основа, 1999.- 620 с.
Пономаренко В. С, Тридід О. М., Кизим М. О. Стратегія розвитку підприємства в умовах кризи.— X.: ВД «ІНЖЕК», 2003.— 328 с.
Портер М. Международная конкуренция: конкурентные преимущества стран.—