Стан та тенденції розвитку експортного потенціалу зернового господарства Херсонської області
Впевненими кроками йде в області розбудова інфраструктури зернового ринку, розвивається біржова та активізується аукціонна торгівля. Закріплена Конституцією України свобода підприємницької діяльності дала змогу розширити торговельні операції за допомогою прискореного формування оптово-продовольчих ринків. Витримується взятий курс по створенню в кожному селі області заготівельних пунктів сільгосппродукції, що в свою чергу дає вагомі результати по оздоровленню соціально-економічного становища в сільській місцевості. Нестримний розвиток приватної ініціативи, збільшення кількості сільськогосподарських підприємств по виробництву зерна підштовхує процеси створення та розвитку підприємницьких структур по наданню різноманітних послуг, як таких: обслуговуючих кооперативів, машинно-технологічних станцій, інформаційно-консультаційних центрів та ін. Разом з цим активно формуються магазини та кіоски фірмової торгівлі, відновлюється робота по оздоровленню заготівельно-збутової мережі системи споживчої кооперації [12].
Аналізуючи виконання Указу Президента по формуванню інфраструктури аграрного ринку, слід зазначити, що в області функціонують 2 товарні біржі, 15 агроторгових домів, 28 оптових продовольчих та плодоовочевих ринків, 546 заготівельних пунктів, 231 магазинів і кіосків фірмової торгівлі, 44 обслуговуючих кооперативів, 327 пунктів ветеринарного обслуговування, 308 пунктів штучного запліднення. Проводиться робота з передачі об’єктів соціальної сфери села в комунальну власність сільських і селищних рад [22].
Районними сігосппродуправліннями Херсонської області здійснено ряд організаційних заходів щодо формування інфраструктури аграрного ринку. Краще ця робота поставлена в Бериславському, Великоолександрівському, Верхньорогачинському, Голопристанському, Каланчакському, Нововоронцовському районах, де продуктивно працюють агроторгові доми, розвинута мережа заготівельних пунктів, напрацьовано досвід з організації кредитних спілок, обслуговуючих кооперативів [32].
Особливою формою організованої оптової торгівлі зерновою продукцією є товарні біржі, яких в області створено дві. Перелік акредитованих біржових установ зерноторговельних компаній, підприємств по закупівлі зерна Херсонської області та підприємств-конкурентів по закупівлі зернових з інших областей наведено в додатку Б. Біржі здійснюють операції щодо надання послуг з укладання угод купівлі-продажу зерна та іншої сільськогосподарської продукції та продовольства, а також укладення та реєстрації зовнішньоекономічних контрактів.
Філія Київської агропромислової біржі – сертифікована Національною асоціацією бірж України та згідно Указів Президента України, Постанов Кабінету Міністрів України та Указів Міністерства аграрної політики має висновок про її відповідність, щодо надання послуг з укладання угод купівлі-продажу сільськогосподарської продукції, продовольства для державних потреб, їх реалізації з державних ресурсів і з державного резерву, що надходить у рахунок оплати збору на обов’язкове державне пенсійне страхування, погашення податкової заборгованості та поставки підприємствам агропомислового комплексу матеріальних ресурсів, які придбаються за рахунок коштів державного бюджету, а також укладення та реєстрації зовнішньоекономічних контрактів.
Херсонська товарно-сировинна біржа „Кристал” – тут постійно працюють через відповідні брокерські контори 64 експерта, 24 іноземних імпортерів. Ця біржа єдина в області, на торгах якої може бути безпосередньо реалізована зернопродукція для наступного експорту з оформленням відповідного біржового контракту [17].
Кількість агроторгових домів на районному рівні після виходу Указу Президента України від 06.06.00 № 767 зросла з 7 до 15. Проводиться робота з акредитації їх як брокерських контор регіональних бірж. Як результат – в області значно зросли обсяги торгівлі сільськогосподарською продукцією на товарних біржах. Однак, через прозорий ринок в Україні закуповується лише 12 % продукції для внутрішнього споживання. Так, частка зерна, закупленого в 2001 році на біржі для внутрішнього споживання в Херсонській області, становила менше 1 %. Питома вага брокерських операцій із зерновими культурами у 2003 році порівняно з 2002 роком зменшилась від 18 до 10 %. За 2002 рік через біржову торгівлю було реалізовано 554 тис. т зернових на суму близько 200 млн. грн. [15].
Товарні біржі та біржові трейдери відіграють у зерновому ринку області дуже велику роль, яку, на жаль, часто нечітко розуміють. Вони надають основні послуги шляхом забезпечення важливим механізмом формування цін, гарантуючи системний підхід для переробників у вчасному придбанні зерна та забезпечуючи системою гарантії виплат.
Роль цих двох товарних бірж у зерновому секторі полягає в наступному:
надання публічного та прозорого механізму формування ціни товару;
надання учасникам зернового ринку системи управління ринками;
забезпечення засобами для покращення зернових угод та гарантування наявності та вчасної доставки зерна протягом усього року;
надання можливості трейдерам зустрічатися та встановлювати ділові контакти;
розробка правил проведення торгів із гарантуванням того, що цей процес є чесним та справедливим для усіх сторін;
публікація інформації щодо цін та об’єму проведених торгів;
забезпечення незалежним та прозорим механізмом розв’язання конфліктів [21].
Трейдер постійно спостерігає за діяльністю усього зернового сектору для виявлення тенденцій, що складаються на ринку, потреб у товарі, можливостей транспортування. Він постійно має діло з великим загалом інформації та через свої знання і досвід бере на себе чітко виважені та обмірковані ризики, і, здійснюючи купівлю-продаж зернових контрактів підвищує ліквідність зернового ринку. Таким чином, трейдер – це учасник зернового ринку, що здійснює продаж та покупку товару. Беручи на себе чітко виважені та обмірковані ризики й забезпечуючи готівкою через здійснення операцій купівлі-продажу товарів, біржовий трейдер створює умови, де ризики, з якими стикаються інші учасники зернового ринку – кредитори, переробники, фермери – помітно зменшуються [43].
Для ефективної роботи біржова мережа повинна бути забезпечена статистичною інформацією про внутрішній і зовнішній ринки зерна.
Важливу роль у подальшому формуванні біржового зернового ринку відіграватиме підтримка та створення й налагодження системи його регулювання з боку держави. Забезпечення реалізації єдиної державної політики в сфері товарного біржового ринку сприятиме впровадженню нових біржових технологій, таких як ф’ючерсні й опціонні угоди, гарантування їх виконань (кліринг), а також сприятиме адаптації всіх діючих біржових механізмів до реально існуючих економічних умов області.
На недостатньому рівні виконується в районах області Програма встановлення та розвитку сільськогосподарських кооперативів, як неприбуткових організацій, за допомогою яких можна залучити до біржової торгівлі (цивілізованого ринку) велику кількість дрібних товаровиробників, затверджена наказом Мінагрополітики № 168 від 31.08.2000 р. Незважаючи на постійну критику, в Білозерському, Великолепетиському, Горностаївському, Каховському, Нижньосірогозькому, Скадавському районах до цього часу не створено жодного кооперативу [26].
Загальна кількість обслуговуючих кооперативів області становить 44, з них 31 – у сільській місцевості. Із загальної кількості кооперативів переробні становлять 4,5 %, сервісні – 6,8, заготівельно-збутові – 15,9, решта (72,8 %) – багатофункціональні. Кращий досвід організації цієї форми ринкової інфраструктури напрацьовано у Бериславському, Верхньорогачинському, Генічеському, Голопристанському, Нововоронцовському районах. У цих районах фермери усвідомили, що зі збільшенням числа учасників кооперації, вони самі можуть контролювати значну частину ринку зернової та іншої продукції.
Ефективним інструментом забезпечення фінансовими ресурсами сільгоспвиробників, у першу чергу особистих селянських, фермерських господарств, сільськогосподарських обслуговуючих кооперативів тощо, є кредитні спілки, яких нині в області налічується 16, у тому числі на обласному рівні – 10. Із загальної кількості виділяються 2 спілки, які мають в активах понад 50 тис. грн. Три кредитні спілки області входять до Національної асоціації кредитних спілок України [14].
В області приділяється увага розгалуженню мережі представництв кредитних спілок у районах і сільських населених пунктах. Тут діють 14 таких філій у Бериславському, Білозерському, Каховському, Скадовському, Цюрупинському районах.
Урядом України проводиться значна підтримка сільськогосподарських формувань області. 336 підприємств одержали 128,1 млн. грн. пільгового кредиту комерційних банків, фінансуються селекційні роботи зернового господарства.
Одним із видів кредитування сільгоспвиробників в області є кредитування під заставу зерна на елеваторі. Розрахунок ефективності такого кредиту проведено в додатку В.
Кредитори, а особливо місцеві банк та кредитні спілки, відіграють вирішальну роль у розбудові довіри та цілісності у зерновому секторі. Вони формують довгострокові відносини з усіма учасниками зернового сектору,
починаючи з фермерів та зернових складів й закінчуючи трейдерами та компаніями, що здійснюють транспортування зерна.
Кредитори області здійснюють свою діяльність шляхом:
надання прийнятних кредитів для жителів сільської місцевості;
пропонування кредитів із прийнятною відсотковою ставкою для сільськогосподарських потреб;
розробки ефективних процедур оцінки заявок на отримання кредиту;
прийняття складських свідоцтв у якості автономної майнової застави;
розробки внутрішньої системи моніторингу діяльності складів;
розробки внутрішньої системи моніторингу вартості товару, що зберігається на складі;
збільшення кількості зерна, яке використовується у якості застави для отримання кредиту [48].
Однією з пропозицій банківських установ є кредитування сільгоспвиробників через векселя.
Предметом особливої уваги повинна стати фінансова підтримка, зберігання і розвиток об’єктів соціальної інфраструктури села, формування місцевих бюджетів на нормативній основі, направлення державних капіталовкладень на соціальний розвиток села [35].
Фінансовий сектор повинен гарантувати, що вся діяльність, яка здійснюється в його рамках, відповідає чітким стандартам. Працюючи з багатьма різними учасниками продовольчого сектора, фінансовий сектор може внести ці чіткі стандарти саме у зерновий сектор. Здорова та поміркована політика потім створить один із формуючих блоків для розвитку довіри та цілісності у секторі.
| Агрофірма випускає векселя |
| Банк авалює векселя (гарантує оплату по ним) |
| Агрофірма розраховується векселями з постачальниками палива, добрив, зернотрейдерами і т. д. |
| Постачальники і зернотрейдери пред’являють векселя в банк |
| Банк оплачує по векселям з дисконтом |
| Після збору і продажу врожаю аргофірма гасить свої векселя |
Рис. 1- Схема кредитування підприємств через векселя
З метою розширення обсягів оптової торгівлі створено 28 оптових продовольчих і плодоовочевих ринків. Розвивається мережа супермаркетів і фірмових магазинів, яких в області налічується 231. Крім цього, активно працюють виставки-ярмарки .
Для забезпечення зростання обсягів закупівлі сільськогосподарської продукції від виробників приватного сектора відновили роботу 128 заготівельних пунктів облспоживспілки. Їх кількість в області з червня 2000 року зросла більше як утроє і становила 546 одиниць. У Великоолександрівському, Високопільському, Іванівському, Каланчатському, Нововоронцовському, Новотроїцькому та Скадовському районах вони створені в кожному сільському населеному пункті [13].
Роль зерноелеваторів полягає в наступному:
оголошення чіткої та зрозумілої структури оплати за послуги очищення, сушки та зберігання зерна;
отримання вартості послуг на одному рівні протягом усього року;
забезпечення необхідним обладнанням при здійсненні очищення, сушки та зберігання товару за прийнятними та прозорими цінами;
забезпечення ефективною інфраструктурою для здійснення очищення, сушки та зберігання зерна, що гарантуватиме збереження якості зерна протягом всього строку зберігання;
широке інформування про свою діяльність, що гарантуватиме усі сплати від фермерів та наявність зерна необхідної якості та кількості.
Зразковим прикладом у позаминулому році було запровадження ДП „Партизанський елеватор” ГАК „Хліб України” вартості послуг по зберіганню зерна на рівні 5 грн./т. Такі дії позитивно відобразилися на іміджі держкомпанії. На державне підприємство „Новотроїцький елеватор”, уповноважений здійснювати закупівлі в Держкомрезерв України в поточному році, уже надійшло 19 тис. тонн продовольчого зерна. Держкомрезерв уже оплатив 29 % зерна, яке поставлене, виплативши аграріям 4 млн. 179 тис. грн. Усього від сільгоспвиробників регіону надійшли заявки на продаж 42,3 тис. тонн продовольчого зерна. Держкомрезерв цього року планує закупити в сільгоспвиробників Херсонської області 51 тис. тонн продовольчого зерна [31].
Таблиця 10 засвідчує розгалудженість інфраструктури підприємств по переробці зернових культур в області.
Таблиця 10
Підприємства по закупівлі та переробці зернових культур в Херсонській області
| Назва підприємства | Спеціалізація | Адреса |
| 1. Білозерський район | ||
| ТОВ „Зоря” | Переробка овочевих та зернових культур | с. Чорнобаївка |
| 2. Бериславський район | ||
| Агрофірма „Прогрес” | Переробка овочевих та зернових культур | с. Тягинка, Бериславське шосе, 1 |
| ВАТ „Бериславський елеватор” | Закупівля зернових, первинна переробка | м. Берислав, вул. 1-го Травня, 300 |
| 3. Великоолександрівський район | ||
| ДП „Білокриницький КХП” | Переробка зернових | смт Біла Криниця |
| ТОВ „Харчовик” | Переробка плодоовочевої продукції, переробка зернових та бобових культур | смт Велика Олександрівка, вул. Заводська, 14 |
| 4. Великолепетиський район | ||
| „Великолепетиський елеватор” | Закупівля та первинна переробка зернових | смт Велика Лепетиха, вул. Леніна, 157 |
| ДП АК „Рубанівська” | Переробка зернових | с. Рубанівка, вул. Космонавтів, 61 |
| 5. Верхньорогачинський район | ||
| ВАТ „Україна Комбікормовий завод” | Переробка зернових культур | смт Верхній Рогачик, вул. 35 років Перемоги, 36 а |
| 6. Високопільський район | ||
| ТОВ „Експотрейд” | Закупівля та переробка зернових | смт Високопілля |
| 7. Генічеський район | ||
| ПП „Стайер” | Переробка зернових та масличних культур | м. Генічеськ, вул. Чкалова, 90 |
| 8. Голопристанський район | ||
| Фірма „Аделаїда” | Переробка соняшнику та зернових культур | с. Чулаківка |
| 9. Горностаївський район | ||
| ТОВ „Агросвіт” | Переробка зернових та олійних культур | с. Ольгино |
| Братолюбівський елеватор | Закупівля та первинна переробка зернових культур | с. Братолюбівка |
| 10. Каланчацький район | ||
| ВАТ „Каланчацький комбінат хлібопродуктів” | Переробка зернових культур | смт Мирне, вул. Елеваторна, 5 |
| 11. Каховський район | ||
| ЗАТ „Чумак” | Переробка овочевої продукції, соняшнику | м. Каховка, вул. Південна, 2 |
| ТОВ „Альфред С Топфер Інтернешнл Україна” | Закупівля зернових та олійних культур | м. Таврійськ, вул. Промислова, 18 |
| ВАТ „Каховський ХПП” | Переробка зернових культур | м. Каховка |
| ТОВ „Чумацький шлях” | Переробка зернових культур | м. Каховка |
| ПКП „Агроконтакт” | Переробка зернових культур | м. Нова Каховка, вул. Піонерська, 19 |
| 12. Нижньосірогоський район | ||
| ВАТ „Нижньосірогоський комбінат хлібопродуктів” | Переробка зернових культур | смт Нижні Сірогози, вул. Миру, 1 |
| ВАТ „Нижньосірогоський комбікормовий завод” | Переробка зернових культур | смт Нижні Сірогози |
| 13. Нововоронцовський район | ||
| Золотобалківське ХПП | Переробка зернових культур | с. Золота Балка, вул. Набережна, 24 |
| 14. Скадовський район | ||
| ВАТ „Бригантина” | Закупівля та переробка зернових культур | м. Скадовськ, вул. Пасічника, 152 |
| 15. Цюрупинський район | ||
| Брилевський елеватор | Закупівля та переробка зернових культур | с. Брилівка |
| ТОВ „Наука-технологія” | Переробка зернових культур | м. Цюрупинськ, вул. Промислова, 1 |
Здійснюючи свою діяльність протягом року, переробники пом’якшують коливання цін, а також збільшують рівень обізнаності щодо якості продукту, виплачують премії за високоякісний продукт, здійснюють оплату чесної ринкової вартості зерна, яке відповідає усім вимогам якості.
Основною діяльністю зернових трейдерів є купівля та продаж зерна через виявлення можливостей, розвиток нових ринків та забезпечення вже існуючих. Вони відіграють значну роль у зерновому секторі, відкриваючи нові ринки збуту зерна. Трейдери виступають незалежними посередниками між фермерами, зерновими складами та переробниками, виявляють нові ринки та нові продукти для вже існуючих ринків, надають незалежні маркетингові рекомендації фермерам [20].
Великі ресурсні компанії, пристосовуючись до зернового ринку, можуть обрати два методи роботи – використання тільки фінансових інструментів (необов’язково у формі передоплати) або робота із сільгосппродукцією, в тому числі і з зерном. Компанії, які пішли другим шляхом, як правило, створюють власні зернові підрозділи, тобто виходять на рівень зернових трейдерів, і здатні відвантажувати зерно на експорт чи внутрішнім споживачам без подальшого посередництва. У цілому ж, доля розрахунків зерном за поставлені ресурси в останні роки знизилась. Це пов’язано як з покращенням фінансового стану сільгоспвиробників, так і з наявністю програм пільгового кредитування.
Таким чином, можна зробити висновок, що доля ресурсних компаній на зерновому ринку і в подальшому буде зменшуватися [14].
Загальну схему інфраструктури ринку зерна та продуктів його переробки на Херсонщині зображено на рис. 2.
Ринкова інфраструктура розвивається при взаємодії двох підсистем – кредитно-фінансової та інформаційної. Тому робота Головсільгосппроду області направлена на постійну підготовку і розповсюдження серед зерновиробників даних моніторингу цін на зерновому ринку, аналіз стану формування суб’єктів ринкової інфраструктури.
Функціонування зернового ринку області неможливе без достатнього інформаційного й маркетингового забезпечення. Для надання сільськогосподарським товаровиробникам та іншим учасникам ринку інформації щодо цін, попиту, пропозицій, нових технологій і методів виробництва та для забезпечення власної конкурентоспроможності на Херсонщині створено обласний аналітично-маркетинговий центр. У п’яти районах області (як показових) впроваджено інформаційні дошки для здійснення досліджень тенденцій інформаційного забезпечення та розповсюдження маркетингової інформації. Ведеться робота по накопиченню бази даних про цінову ситуацію та ринки збуту зернової продукції. Створюється і вдосконалюється діяльність у сільській місцевості сервісної інфраструктури заготівельних пунктів, обслуговуючих кооперативів, агроторгових домів [28].
Однак, функціонуюча модель інфраструктури далека від досконалої й потребує детального доопрацювання. Тому для подальшого забезпечення реформ приймаються важливі нормативно-законодавчі акти, вже підготовлено відповідні практичні посібники, рекомендації, використання яких поліпшить формування базових засад (пошук власника), побудову виробничих відносин на основі власності, створення адекватних ринковим умовам організаційно-економічних форм господарювання та високофункціонуючої інфраструктури зернового ринку.
Перспективою розвитку реформованих підприємств області є диктатура технологій, трансформована в зерновиробництво через науковий потенціал та інформаційно-консультаційне забезпечення структур Центру, подальша активізація процесів реформування, врегулювання майнових відносин, удосконалення сервісної інфраструктури.
Розподільча інфраструктура зернового ринку повинна доповнюватися банківськими структурами, які б забезпечували своєчасність і гарантованість розрахунків покупців з продавцями.
3. Регіональні особливості експортних операцій із зерном
На зовнішніх ринках Херсонської області однією з найбільш конкурентоспроможних видів продукції є зернові культури.
Ринок зерна є багатогранним формуванням, від ефективності функціонування якого залежить діяльність підприємств багатьох галузей економіки Херсонщини. Прозорість його діяльності, рівень конкуренції на ринку, урегульованість та прогнозованість – необхідні фактори, характерні для нормального розвитку зернової галузі.
Загальна потреба області в зернових ресурсах, виходячи із сучасного стану розвитку тваринництва й продовольчого споживання, становить близько 700 тис. т. Це з урахуванням того, що фактичне споживання хлібобулочних продуктів населенням Херсонської області, яке становить 151,2 кг/рік, перевищує раціональну норму – 110 кг/рік [10].
Виходячи з цих міркувань, область має значні резерви для реалізації зернових, а саме – близько 60 % валового збору.
Таблиця 11
Реалізація зернових культур в Херсонській області, тис. т
| Роки | Реалізація, всього | В тому числі бартерних угод | у т.ч. | |||
| переробним п-вам та орг-ям спож. кооп-ції | на ринку | населенню в рахунок оплати праці | за іншими каналами | |||
| 1997 | 1470,3 | 382,2 | 228,3 | 321,0 | 538,8 | |
| 100,0% | 36,7% | 26,0% | 15,5% | 21,8% | 36,7% | |
| 1998 | 1099,4 | 147,4 | 210,3 | 258,9 | 482,8 | |
| 100,0% | 43,9% | 13,4% | 19,1% | 23,6% | 43,9% | |
| 1999 | 867,7 | 59,0 | 172,1 | 227,2 | 409,4 | |
| 100,0% | 47,2% | 6,8% | 19,8% | 26,2% | 47,2% | |
| 2000 | 553,8 | 10,6 | 153,2 | 89,5 | 300,5 | |
| 100,0% | 41,1% | 1,9% | 27,7% | 16,2% | 54,2% | |
| 2001 | 935,0 | 8,0 | 195,8 | 137,0 | 594,2 | |
| 100,0% | 17,5% | 0,9% | 20,9% | 14,7% | 63,5% | |
| 2002 | 716,4 | 6,8 | 142,4 | 69,5 | 497,7 | |
| 100,0% | 9,0% | 0,9% | 19,9% | 9,7% | 63,5% | |
| 2003 | 159,2 | 1,1 | 34,1 | 15,3 | 108,7 | |
| 100,0% | 3,2% | 0,7% | 21,4% | 9,6% | 68,3% | |
| 2004 | 602,9 | 24,1 | 95,5 | 28,5 | 454,8 | |
| 100,0% | 1,9% | 4,0% | 15,8% | 4,7% | 75,4% | |
| 2005 | 563,3 | 12,6 | 101,2 | 24,4 | 421,4 | |
| 100,0% | 0,7% | 2,2% | 18% | 4,3% | 74,8% | |
Небувалих обсягів реалізації за останні 5 років було досягнуто в 2001 році – 935 тис. т. У 2005 році реалізація зернової продукції в області здійснювалась за такими каналами. Для фермерських господарств і сільгосппідприємств основним каналом збуту була реалізація продукції на місцевих ринках безпосередньо з поля. Питома вага даного каналу у загальних обсягах реалізації для цих двох категорій господарств відповідно становила 37 % та 25 %. Популярність цього каналу можна пояснити мінімізацією транспортних витрат. Третина товарного зерна реалізується компаніям-трейдерам – 32 % продукції фермерами і 34 % - сільгосппідприємствами. Третім за значенням каналом збуту виступають переробні підприємства харчової промисловості. Частка даного каналу в загальних обсягах реалізації цих підприємств становить відповідно 4 і 12 %. Серед інших каналів збуту слід зазначити продаж продукції підприємствам комбікормової промисловості та державі – 2 % і 5 % відповідно. За бартерними угодами продано 0,7 % від загального обсягу, що склало 3,9 тис. т.
Реалізацію зернових культур по районам з 1997 р. по 2005 р. показано в таблиці 12.
Таблиця 12
Реалізація зернових культур – всього по районам області, тис. т
| Райони | 1997 р. | 1998 р. | 1999 р. | 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2004 р. | 2005 р. |
| Херсонська обл. | 1470,3 | 1099,4 | 867,7 | 553,8 | 935,0 | 716,4 | 159,2 | 602,9 | 563,3 |
| Дніпровський | 6,7 | 4,3 | 3,0 | 6,5 | 24,1 | 12,5 | 2,4 | 13,2 | 15,1 |
| Комсомольський | 2,9 | 2,0 | 2,2 | 0,7 | 1,7 | 52,4 | 6,0 | 27,6 | 39,6 |
| Суворовський | - | - | - | - | 0,1 | 9,2 | 3,8 | 22,9 | 16,8 |
| м. Нова Каховка | 3,4 | 2,9 | 3,6 | 4,1 | 10,9 | 4,9 | 1,2 | 2,5 | 4,4 |
| Білозерський | 77,9 | 53,9 | 56,7 | 29,0 | 45,6 | 49,3 | 9,2 | 45,6 | 43,9 |
| Бериславський | 107,6 | 81,8 | 48,7 | 33,0 | 55,7 | 33,5 | 6,3 | 24,7 | 17,5 |
| Великоолександрівський | 87,8 | 68,6 | 43,0 | 21,2 | 49,5 | 50,4 | 11,2 | 35,4 | 31,5 |
| Великолепетиський | 58,1 | 45,2 | 38,7 | 25,2 | 35,6 | 19,3 | 3,6 | 39,3 | 25,3 |
| Верхньорогачинський | 37,9 | 36,9 | 31,9 | 11,5 | 17,3 | 16,4 | 3,7 | 9,9 | 17,8 |
| Високопільський | 39,1 | 36,9 | 28,2 | 13,7 | 31,4 | 29,7 | 5,5 | 17,7 | 13,0 |
| Генічинський | 102,8 | 84,9 | 59,0 | 50,2 | 79,3 | 62,9 | 17,2 | 66,9 | 60,9 |
| Голопристанський | 96,7 | 52,8 | 36,1 | 26,5 | 52,4 | 36,5 | 10,6 | 31,7 | 25,3 |
| Горностаївський | 73,4 | 55,4 | 51,7 | 42,4 | 59,2 | 22,6 | 7,0 | 24,7 | 19,5 |
| Іванівський | 58,2 | 49,1 | 38,5 | 19,4 | 34,6 | 20,5 | 2,1 | 7,1 | 6,7 |
| Каланчацький | 35,4 | 37,0 | 28,7 | 21,2 | 37,2 | 17,2 | 8,9 | 16,4 | 14,0 |
| Каховський | 141,8 | 86,0 | 54,3 | 42,7 | 51,8 | 26,5 | 6,1 | 26,6 | 27,3 |
| Нижньосірогоський | 77,3 | 78,7 | 61,6 | 34,5 | 54,2 | 36,7 | 5,7 | 26,2 | 26,5 |
| Нововоронцовський | 75,6 | 76,7 | 52,9 | 25,1 | 53,5 | 71,4 | 14,4 | 51,6 | 49,6 |
| Новотроїцький | 127,0 | 83,5 | 82,1 | 53,7 | 89,3 | 61,4 | 13,6 | 49,2 | 56,1 |
| Скадовський | 67,1 | 47,2 | 54,1 | 35,6 | 48,5 | 29,8 | 15,8 | 30,3 | 24,1 |
| Цюрупинський | 60,4 | 43,9 | 26,0 | 18,8 | 29,8 | 16,9 | 1,0 | 12,2 | 8,7 |
| Чаплинський | 133,2 | 71,7 | 66,7 | 38,8 | 73,3 | 36,4 | 3,9 | 21,4 | 20,0 |
Серед основних чинників вибору сільгоспвиробниками того чи іншого каналу на перший план виходять: вигідні ціна, форма оплати, зокрема, можливість передоплати та стабільність збуту.
Реалізація продукції протягом маркетингового року в області має свої особливості. Більше половини (53 %) усього виробленого зерна (54 % - у сільгосппідприємствах та 50 % - у фермерських господарствах) реалізовується протягом першого кварталу нового маркетингового року (липень-вересень), 74 % опитаних сільгоспвиробників (88 % сільгосппідприємств та 71 % фермерів) зазначають, що вони збувають зернову продукцію протягом цього періоду. У Херсонській області більше двох третин усього зерна продається протягом перших трьох місяців після нового врожаю. Причому питома вага зерна, яка реалізується протягом зазначеного періоду сільгосппідприємствами області, є ще більшою і становить 70 % [19].
Необхідність отримання готівки називається основною причиною, що примушує сільгоспвиробників збувати продукцію відразу після її виробництва.
Доречно зазначити, що в області 77 % респондентів реалізують продукцію протягом перших місяців маркетингового року через відсутність ліквідних коштів. Поряд з цим, відсутність потужностей для зберігання виступає другою причиною, чому зерно поступає на ринок відразу після його виробництва.
Більшість виробників реалізує продукцію безпосередньо в межах району, в якому знаходиться господарство. Майже дві третини виробленого зерна (66 %) продається таким чином. Дещо більше чверті продукції вивозиться в інші райони області – 26 % і лише 5 % реалізується в інших областях. Сільгосппідприємства, які краще забезпечені власними транспортними засобами, мають більш широкі ринки збуту: 41 % виробленого зерна реалізується в інших районах області [36].
Як показують результати досліджень, нерозвиненість ринків збуту сільськогосподарської продукції пояснюється двома основними чинниками: відсутністю потреби розширювати географію збуту та виходу на нові ринки з обмеженими ресурсними можливостями. Фермерські господарства більш схильні вважати, що на сьогоднішній день не існує гострої проблеми у розширенні ринків збуту зернових культур. На мою думку, відсутність великих партій товарної продукції для збуту в інші регіони країни є однією з причин такого ставлення. Нажаль, у багатьох випадках фермери ще не повністю усвідомлюють усі переваги розширення ринків та каналів збуту продукції. Результатом цього могло б стати зниження залежності від обмеженого кола покупців та можливість отримати більш вигідну ціну. Другу групу причин, чому виробники не реалізують продукцію в інші області України, становлять обмежені ресурсні можливості. Мова, передусім, йде про відсутність транспортних засобів, маркетингової та контактної інформації [49].
Реалізаційні ціни зернових культур в динаміці по області можна прослідкувати в таблиці 13.
Таблиця 13
Ціни реалізації зернових культур по всіх каналах, грн/т
| Культури | 1998 р. | 1999 р. | 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2004 р. | 2005 р. |
| Зернові, в т.ч.: | 149,5 | 181,6 | 431,0 | 374,7 | 320,2 | 649,6 | 453,9 | 444,4 |
| пшениця | 153,7 | 179,1 | 436,6 | 371,3 | 311,7 | 767,0 | 485,0 | 428,5 |
| жито | 152,6 | 184,3 | 402,7 | 320,8 | 231,1 | 689,0 | 353,3 | 398,2 |
| просо | 202,5 | 216,3 | 351,9 | 331,6 | 372,7 | 452,6 | 307,1 | 239,8 |
| гречка | 270,6 | 537,7 | 965,5 | 509,2 | 470,5 | 891,0 | 859,1 | 851,8 |
| кукурудза | 147,2 | 234,3 | 378,6 | 660,2 | 408,0 | 537,7 | 498,5 | 363,9 |
| ячмінь | 118,0 | 158,4 | 375,5 | 355,4 | 302,9 | 546,9 | 354,7 | 496,8 |
| зернобобові | 182,2 | 417,2 | 565,6 | 614,1 | 531,1 | 780,0 | 540,9 | 678,5 |
Як бачимо, тут помічаються суттєві коливання, що свідчать про недосконалість та неврегульованість механізмів впливу на ринкові ціни. Основною проблемою реалізації зернових в області є низькі закупівельні ціни – 79% сільгоспвиробників підтвердили це судження. Проте, проблема низьких цін є досить складною і має певний суб’єктивний характер. Дійсно, у 2002 році через великий урожай зернових ціни на зерно значно впали, у зв’язку з чим багато господарств отримали менші доходи, ніж вони очікували. До жнив 2003 року ціна на продовольчу пшеницю третього класу становила 350 гривень за тонну, а на початку 2004 року вона зросла до 1500 гривень за тонну, тобто в 4 рази [37].
Обсяги торгівлі за всіма каналами реалізації по районам області та ціни в розрізі окремих культур за 2005 рік можна прослідкувати в додатку Д.
На сьогоднішній день аграрії змушені терміново продавати зерно. Й на це є причини. Перша: велика ймовірність того, що в найближчий час зерно подешевшає. Виникне це тому, що збільшиться кількість пропозицій. Іншою причиною є те, що якість зерна погіршується з кожним днем. Адже велику кількість продукції аграрії зберігали не на елеваторах, а на власних складах, які мало придатні як для доробки зерна після збору врожаю, так і для подальшого його зберігання. Зерно псується, а значить, зменшується його потенціальна ціна.
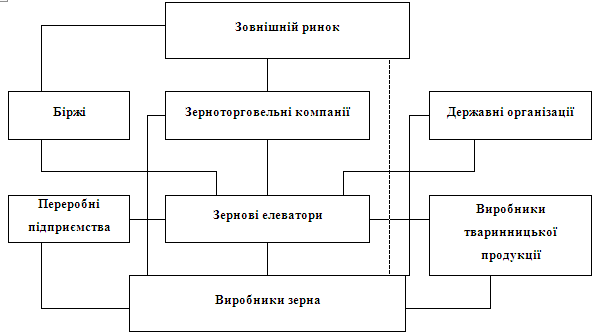
Рис. 2. - Збутовий ланцюг зерна в Херсонській області
В останні роки торгівля зерновими в області з боку зерно-торгівельних компаній дещо пожвавилася, чого не можна сказати про закупівлю зерна зернопереробними підприємствами. Трейдери можуть запропонувати дещо вищу ціну за зерно, аніж переробники. Відносно низька закупівельна ціна на зерно з боку переробників (наприклад, виробників борошна) зумовлена достатньо низькою ціною на борошно [29].
Губернатор Херсонської області, як начальник регіонального управління цивільної оборони, підписав наказ про встановлення контролю над використанням насіння, продовольчого та фуражного зерна в області в 2004/05–2005/06 МР. Експортери, які повинні були терміново закрити раніше укладені контракти чи зуміли домовитися з хліборобами по прийнятній ціні (580-650 грн. за 1 т пшениці 3-го класу), зіткнулись з іншою проблемою – неможливістю вивезти зерно за межі регіону. Відповідно до наказу, вивезення зерна та продуктів його переробки передбачається здійснювати тільки за наявності зареєстрованих біржових контрактів, а також після узгодження з інспекцією з якості та формування ресурсів сільськогосподарських продуктів Херсонської ОДА і прикордонної державної служби з карантину рослин у Херсонській області. Наказ зобов’язує всіх учасників зернового ринку декларувати наявні запаси зернових ресурсів. Контроль за виконання наказу покладено на УМВС України Херсонської області, ДПА України в Херсонській області, головне управління сільського господарства та продовольства обладміністрації, херсонську митницю, інспекцію з якості та формування ресурсів сільськогосподарських продуктів обладміністрації, Херсонську обласну державну хлібну інспекцію, прикордонну державну службу з карантину рослин у Херсонській області, державну інспекцію з контролю за цінами в Херсонській області [30].
Після збирання врожаю 2005 року рекомендована ціна на пшеницю третього класу становила 800 гривень за тонну. Внаслідок цього трейдери перестали купувати продовольчу пшеницю. Експортна ціна становила за пшеницю третього класу 120-125 дол. США за 1 тонну FOB, а купувати її по ціні 150 дол. США за 1 тонну на внутрішньому ринку стало невигідним. У другій половині сезону виробники змушені продавати зерно за нижчими цінами, витративши додаткові кошти на зберігання.
Зовнішньоекономічна діяльність буде найбільш успішною лише в тому випадку, якщо вихід підприємств на міжнародні ринки буде не тільки добре продуманий, всебічно обґрунтований, але і випливатиме з довгострокових цілей [46].
Як бачимо, адміністративне регулювання ринку (мінімальні і максимальні ціни, квоти) фактично позбавляє операторів ринку зерна можливості укладати довгострокові угоди на внутрішньому і експортному ринках. У результаті Херсонщина може забути про можливість виходу на найбільш перспективні світові ринки збуту зерна.
Хоч і обмежено, але й виробники сільськогосподарської продукції можуть впливати на ситуацію. У виробників відсутня єдина цінова політика, а у трейдерів й інших учасників ринку вона досконало відпрацьована. Частково несправедливий розподіл доходів на зерновому ринку можливо виправити шляхом кращого інформування сільгоспвиробників про ситуацію на внутрішньому і зовнішньому ринку. Ще один резерв – це удосконалення маркетингової стратегії сільгосппідприємств. Посилити позиції сільгоспвиробників на ринках могло б створення ними маркетингових кооперативів. Як правило, ринкова кон’юнктура ними не вивчається і за межі свого району зерно не вивозиться. Натомість основними мотивами вибору каналів збуту продукції є передоплата з боку продавця, попередня домовленість, зручність збуту (в умовах відсутності у виробників транспортних засобів, а іноді і збиральної техніки продукція збувається прямо з поля). У результаті з року в рік зерно на Херсонщині продається одним і тим самим трейдерам, елеваторам, переробникам, які просто наживаються на виробниках.
Оскільки виробництво зернових на Херсонщині суттєво переважає над його потребами, то регіон генетично запрограмований на зовнішні ринки. Тому потрібно не просто думати про те, що треба експортувати власну продукцію, а й міркувати, як вписатися у світову систему аграрного ринку, в світові регуляторні процеси. Бо коли ми хочемо постійно збувати своє зерно, то маємо грати за тими правилами, які там запроваджені [19,43].
Таблиця 14
Експорт зерна з Херсонської області в розрізі країн світу, тис. тонн
| Країни | Роки | ||||||||
| 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | |
| Всього | 41,46 | 46,26 | 364,63 | 508,29 | 87,90 | 304,39 | 561,95 | 89,06 | 283,56 |
| Країни СНД | 15,81 | 7,85 | 12,99 | 22,30 | 2,20 | 0,39 | 4,32 | 5,09 | 8,21 |
| Азербайджан | 0,53 | - | - | - | - | - | - | - | - |
| Білорусь | 12,49 | 7,65 | 2,04 | 5,05 | 1,77 | 0,39 | 4,32 | - | 0,18 |
| Грузія | 1,02 | 0,20 | 8,98 | 15,22 | 0,43 | - | - | 3,30 | 1,65 |
| Молдова | - | - | - | - | - | - | - | - | 0,06 |
| Російська Федерація | 1,77 | - | - | 2,03 | - | - | - | 1,79 | 6,32 |
| Туркменістан | - | - | 1,97 | - | - | - | - | - | - |
| Інші країни світу | 25,65 | 38,41 | 351,64 | 485,99 | 85,70 | 304,00 | 557,63 | 83,97 | 275,35 |
| Європа | 2,49 | 0,73 | 57,60 | 73,76 | 15,99 | 141,25 | 311,70 | 53,57 | 166,17 |
| Албанія | - | - | - | - | - | - | 3,07 | - | - |
| Бельгія | - | - | - | 2,79 | - | - | 1,35 | - | - |
| Великобританія | - | - | - | 0,33 | - | - | - | - | - |
| Греція | - | - | - | - | - | - | 4,13 | - | - |
| Данія | - | - | - | - | - | - | 0,50 | - | - |
| Ірландія | - | - | - | - | - | - | - | - | 6,30 |
| Іспанія | - | - | 4,71 | - | - | 67,54 | 133,43 | - | 1,59 |
| Італія | - | - | 3,52 | 4,79 | - | 32,04 | 11,94 | 19,66 | 3,95 |
| Латвія | 0,86 | - | - | 0,09 | - | - | - | - | - |
| Литва | 0,78 | 0,25 | 0,13 | - | - | - | - | - | - |
| Мальта | - | - | 5,14 | 10,01 | - | 0,09 | - | - | - |
| Нідерланди | - | - | 0,17 | 24,72 | 11,63 | 20,82 | 16,94 | 3,54 | - |
| Німеччина | - | - | 0,93 | 0,92 | - | - | 6,47 | - | - |
| Польща | 0,79 | - | - | - | - | - | - | - | - |
| Португалія | - | - | - | 1,65 | - | - | 36,55 | - | - |
| Румунія | - | - | - | - | - | 1,14 | - | - | 4,30 |
| Словаччина | - | 0,48 | - | - | 4,29 | 0,41 | 0,02 | - | 0,09 |
| Угорщина | 0,06 | - | 43,00 | 27,19 | 0,01 | 19,21 | 84,34 | 30,37 | 149,94 |
| Швейцарія | - | - | - | 1,27 | 0,06 | - | 12,96 | - | - |
| Азія | 23,16 | 36,39 | 205,53 | 295,37 | 63,68 | 83,09 | 70,59 | 5,40 | 59,97 |
| Ізраїль | 13,66 | 20,58 | 113,55 | 79,37 | 19,15 | 35,99 | 20,18 | - | 12,01 |
| Індія | - | - | - | 3,33 | - | - | - | - | - |
| Ірак | - | - | - | 33,99 | - | - | - | - | - |
| Іран | - | - | - | - | - | 4,68 | 0,44 | - | 3,39 |
| Йорданія | - | - | - | - | - | 0,59 | - | - | 4,49 |
| Кіпр | 5,89 | - | - | 1,69 | 21,70 | 11,10 | 6,50 | 2,83 | - |
| Корея | - | - | 60,54 | 100,38 | - | 15,15 | - | - | - |
| Ліван | - | - | 0,62 | 4,93 | - | - | - | - | - |
| Малайзія | - | - | 7,50 | - | - | - | - | - | - |
| Саудівська Аравія | - | 13,73 | - | 2,19 | 5,34 | 9,03 | 10,22 | 1,42 | 1,55 |
| Сірія | - | - | - | 19,91 | 17,48 | 3,09 | 19,13 | - | 35,34 |
| Туреччина | 3,61 | 2,08 | 23,32 | 49,15 | 0,01 | 3,46 | 14,12 | 1,15 | 3,19 |
| Філіппіни | - | - | - | 0,43 | - | - | - | - | - |
| Африка | - | 0,17 | 2,32 | 63,63 | 5,91 | 76,36 | 162,83 | 25,00 | 16,95 |
| Алжир | - | - | 0,02 | 20,41 | 0,98 | 38,31 | 38,48 | - | - |
| Єгипет | - | - | 2,30 | - | 4,93 | - | 36,10 | - | - |
| Лівія | - | - | - | - | - | 11,50 | 28,60 | - | 14,10 |
| Маврітанія | - | - | - | - | - | - | 18,81 | - | - |
| Марокко | - | 0,17 | - | 43,22 | - | 20,31 | 23,56 | - | - |
| Туніс | - | - | - | - | - | 6,24 | 17,28 | 25,00 | 2,85 |
| Америка | - | 1,12 | 86,19 | 53,23 | 0,12 | 3,30 | 12,51 | - | 32,26 |
| Бермуди | - | - | 68,17 | 39,87 | 0,12 | - | - | - | - |
| Віргінські о-ви (Брит.) | - | 1,12 | 5,87 | - | - | - | - | - | - |
| Канада | - | - | 1,26 | - | - | 2,94 | 10,32 | - | - |
| Куба | - | - | 10,89 | 11,48 | - | - | - | - | - |
| США | - | - | - | 1,88 | - | 0,36 | 2,19 | - | 32,26 |
| Європейський Союз | - | - | 9,33 | 35,20 | 11,63 | 120,40 | 211,31 | 23,20 | 155,57 |
Зовнішня торгівля зерновими культурами в Херсонській області характеризується зростанням обсягів експорту як у натуральному, так і в вартісному вигляді, свідченням чого є таблиці 2.14 та 2.15. Так, у 2005 році експорт зерна становив близько 300 тис. т, на суму близько 25 млн. дол., що порівняно з 1996 роком більше в натуральному виразі в 7 разів, а у вартісному – у 4,5 разів.
Таблиця 15
Динаміка товарної структури експорту-імпорту зернових в Херсонській області
| Показники | Експорт | Імпорт | ||||
|
2004рік тис. дол. США |
2005рік тис. дол. США |
% |
2004рік тис. дол. США |
2005рік тис. дол. США |
% | |