Ціни на промислову продукцію. Загальна характеристика, методи встановлення і регулювання
У той же час компанія переслідує й інші мети:
забезпечення виживаності;
максимізація поточного прибутку; завоювання лідерства по показниках частки ринку;
завоювання лідерства по показниках якості товару.
Ніж ясніше подання про цілях, тим легше встановлювати ціну.
Дослідження закономірностей формування попиту на вироблений продукт є важливим етапом у розробці цінової політики підприємства. Закономірності попиту аналізуються за допомогою кривих попиту та пропозиції, а також коефіцієнтів еластичності за ціною.
Ніж менш еластично реагує попит, тим більше високу ціну може встановити продавець товару. І навпаки, чим эластичнее реагує попит, тим більше підстав використати політику зниження цін на вироблену продукцію, тому що це приводить до збільшення обсягів збуту, а, отже, і доходів підприємства.
Ціни, розраховані з урахуванням еластичності попиту за ціною, можна розглядати як верхню границю ціни. Для оцінки чутливості споживачів до цін використаються й інші методи, що дозволяють визначити психологічні, естетичні й інші переваги покупців, що впливають на формування попиту на той або інший товар.
Цінова еластичність попиту (ЦЭС) виражає чутливість покупців до цінових змін з погляду обсягів товарів, що здобувають. Вона виміряється відношенням відсотка зміни величини попиту до відсотка зміни ціни.
Коефіцієнт ЦЭС (2.1) показує, на скільки відсотків зміниться попит зі зміною ціни на 1%, повідомляє про ступінь зрілості ринку, рівні його монополізації, дає підстави для ігор на підвищення або зниження цін. Більше точна формула(2.4) виглядає так:
Коефіцієнт
ЦЭС =
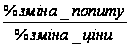
 (2.4)
Таблиця 2
Цінова еластичність попиту.
| Ціна за праску, гр. | 357 | 314 | 271 | 228 | 185 | 142 |
| Обсяг реалізації, шт. | 10 | 20 | 30 | 40 | 50 | 60 |
Крива попиту виглядає в такий спосіб:
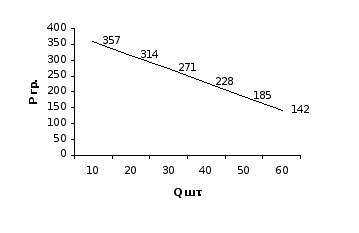
Рис.3 Крива попиту
Визначимо, який же характер попиту на праски "Мрія".
Таблиця 3
Попит на праски
| Ціна за праску, гр. (Р) | Обсяг попиту, шт. (Q) |
Виторг (TR), гр. |
Коефіцієнти ЦЭС, Ер |
| 210 | 10 | 2100 | 4,3 |
| 180 | 20 | 3600 | 2,1 |
| 150 | 30 | 4500 | 1,2 |
| 120 | 40 | 4800 | 0,7 |
При ціні 120 гр. виторг підприємства виявиться максимальною. При ціні вище 120 гр., попит буде еластичним, при ціні нижче 120 гр, - нееластичним. При ціні 120 гр. коефіцієнт цінової еластичності попиту прагнути до 1.
Визначення витрат виробництва.
На ціну самим безпосереднім способом впливає величина витрат на виробництво товару. Якщо платоспроможний попит визначає продажну максимальну ціну, то валові витрати виробництва (сума постійних і змінних витрат) визначають мінімальну ціну на товар. Компанія прагне встановити таку ціну, яка б покривала повністю витрати на виробництво й збут продукції, а також забезпечувало б прийнятну норму прибутку.
Для здійснення продуманої цінової політики доцільно провести ретельний облік всіх витрат, зіставити структуру витрат із планованими обсягами виробництва. На рівень установлюваної ціни істотний вплив робить цінова політика конкурентів. Із цією метою проводиться вивчення ціни і якості товарів конкурентів, реакція споживачів, прогнозуються можливі відповідні дії конкурентів. Отримана інформація дозволяє підприємству визначити своє місце й цінову політику серед конкурентів.
Витрати виробництва утворять нижню границю ціни. Вони визначають можливості підприємства в області зміни цін і конкурентній боротьбі. Ціна не може опускатися нижче певної границі, що відбиває витрати виробництва й прийнятної для підприємства рівень прибутку, у противному випадку виробництво є економічно невигідним.
Витрати компанії бувають двох видів - постійні й змінні. Постійні витрати - це витрати, які залишаються незмінними у зв'язку зі зміною обсягу виробництва, тоді як у собівартості одиниці продукції вони змінюються приблизно назад пропорційно зміні обсягу виробництва. Постійні витрати присутні завжди, незалежно від рівня виробництва. До постійних витрат, як правило, ставляться рентні платежі, частина відрахувань на амортизацію будинків і встаткування, страхові внески, а також жалування вищому управлінському персоналу й майбутнім фахівцям компанії.
Змінні витрати міняються в прямої залежності від обсягу виробництва. Розраховуючи на одиницю продукції ці витрати звичайно залишаються незмінними. Динаміка змінних витрат нерівномірна: починаючи з нуля, у міру зростання виробництва вони спочатку ростуть дуже швидко; потім, у міру подальшого збільшення обсягів виробництва, починає складатися фактора економії на масовому виробництві, і ріст змінних витрат стає вже повільним, чим збільшення продукції.
До змінних витрат ставляться, витрати на сировину, паливо, енергію, транспортні послуги, більшу частину трудових ресурсів і тому подібні змінні ресурси.
Валові витрати являють собою суму постійних і змінних витрат при кожному конкретному рівні виробництва. Керівництво прагне стягувати за товар таку ціну, що як мінімум покрила б всі валові витрати виробництва.
Таблиця 4
Аналіз прибутковості
| Р, гр. | Q, шт. | TR | MR | TC | MC | Прибуток, гр. |
| — | 0 | 0 | — | 83 | — | -83 |
| 210 | 10 | 2100 | 150 | 1906 | 182,3 | 194 |
| 180 | 20 | 3600 | 90 | 1357 | 54,9 | 2243 |
| 150 | 30 | 4500 | 30 | 2300 | 94,3 | 2200 |
| 120 | 40 | 4800 | 30 | 2236 | 6,4 | 2564 |
Де Р - ціна за праску;
Q - обсяг попиту;
TR - виторг;
TC - витрати (собівартість, постійні й змінні витрати);
Прибуток = TR - TC
За допомогою методу зіставлення валових і граничних показників найбільший прибуток фірма одержує при 120 гр./шт. Той же результат одержуємо при використанні методу зіставлення граничних величин, тобто MR перевищує МС.
Різницю між верхньою границею ціни, обумовленої платоспроможним попитом, і нижньою границею, утвореної витратами, іноді називають полем гри підприємця по встановленню цін. Саме в цьому інтервалі звичайно й установлюється конкретна ціна на той або інший вироблений підприємством товар.
Рівень установлюваної ціни повинен бути зіставимо із цінами і якістю аналогічних або подібних товарів.
Вивчаючи продукцію конкурентів, їхні цінові каталоги, опитуючи покупців, підприємство повинне об'єктивно оцінити свої позиції на ринку й на цій основі коректувати ціни на продукцію. Ціни можуть бути вище, ніж у конкурентів, якщо вироблений товар перевершує їх по якісних характеристиках, і навпаки, якщо споживчі властивості товару уступають відповідним характеристикам товарів конкурентів, то ціни повинні бути нижче. Якщо пропонований підприємством товар аналогічний товарам основних конкурентів, то його ціна буде близька до цін товарів конкурентів.
Таблиця 5
Порівняльний аналіз прасок.
| Параметр | "Мрія" Модель 1 | "Мулинекс" Модель V57 | "Крупс" Модель 644 |
| Ціна, гр. | 180 | 255 | 141 |
| Потужність (Вт) | 1400 | 1800 | 1200 |
| Підошва | Хромована подвійної дії | Хромована подвійної дії | Хромована |
| Подача пари (г/хв) | Регульована (0-25) | Автоматична (0-30) | Регульована (0-25) |
| Розпилювач | + | + | - |
| Самоочищення | + | + | - |
| Індикаторна лампочка | + | + | - |
| Шнур | + | + | + |
| Пристрій для змотування шнура | + | + | - |
| Система захисту | + | + | - |
| Захист від крапель | + | + | - |
РОЗДІЛ 3. Шляхи вдосконалення цінової політики ВАТ "Скарлетт"
3.1 Розробка цінової стратегії
Цінова політика фірми полягає в тім, щоб установлювати на товари такі ціни, так варіювати ними, залежно від ситуації на ринку, щоб опанувати його максимально можливою часткою, домогтися запланованого обсягу прибутку, тобто успішно вирішувати всі стратегічні завдання.
В умовах ринку всі підприємства, гідні продовжувати свою діяльність, повинні бути що самоокупають, приносити прибуток, у противному випадку їх чекає банкрутство. Як сама продукція, так і ціни на неї повинні бути визнані ринком і тільки ними. В умовах постійного посилення конкуренції фірмі-продавцеві треба враховувати не тільки власні фінансові інтереси, але й інтереси покупця, щоб удержати його й зберегти свою частку на ринку. А це може бути досягнуто тільки при дотриманні заздалегідь розробленої цінової політики, використовуючи всі сучасні наробітки.
Вибір цінової стратегії становить зміст концепції компанії у визначенні цін на свою продукцію. Цим визначається планування виторгу й прибутку компанії від продажу товару.
Відсутність чітко певної цінової стратегії сприяє невизначеності в прийнятті рішень у цій області різними службами підприємства (якщо воно має складну структуру), може привести до непогодженості цих рішень і мати наслідком ослаблення позицій підприємства на ринку, втрати у виторзі й прибутку.
Тому цінова політика вимагає уточнення теоретичних і практичних підходів до реформування й переосмислення її ролі в процесі діяльності компанії.
Цінова стратегія – це вибір компанією можливої динаміки зміни вихідної ціни товару в умовах ринку, щонайкраще відповідної мети підприємства.
Вибір цінової стратегії становить зміст концепції компанії у визначенні цін на свою продукцію. Цим визначається планування виторгу й прибутку підприємства від продажу товару. Відсутність чітко певної цінової стратегії сприяє невизначеності в прийнятті рішень у цій області різними службами підприємства (якщо воно має складну структуру), може привести до непогодженості цих рішень і мати наслідком ослаблення позицій підприємства на ринку, втрати у виторзі й прибутку.
Практика діяльності компанії в умовах ринкової економіки виробила певні стратегії в області встановлення цін. Найпоширеніші з них описуються нижче. Процес розробки цінової стратегії складається з 3-х етапів (додаток А):
Збір вихідної інформації
Менеджерові торговельного підприємства необхідно усвідомлювати більшу роль комплексної інформації при розробці цінової стратегії: неуважність до того або іншого типу даних породжує помилці в ході роботи й може привести в остаточному підсумку до втрат прибутку.
Тому дуже важливо врахувати всі категорії даних: оцінка витрат, уточнення фінансових цілей, визначення потенційних покупців, уточнення маркетингових цілей фірми, визначення потенційних конкурентів
Стратегічний аналіз
На цьому етапі вся зібрана інформація узагальнюється й піддається оцінці з метою одержання відправних посилок для створення остаточного варіанта цінової стратегії.
Проводиться фінансовий аналіз, сегментний аналіз ринку, аналіз конкуренції, здійснюється оцінка впливу держави. Всі роботи виконуються відповідними фахівцями, що діють не автономно, а з огляду на інтереси колег.
Формування цінової стратегії
Провівши всі вищезгадані дослідження, фахівець із ціноутворення може переходити до заключного етапу - формуванню цінової стратегії й підготовці відповідного проекту документа для керівництва компанії.
Комерційна практика виділяє кілька типів цінових стратегій:
1) Стратегія високих цін
Дана стратегія полягає у встановленні високої ціни на товар на невеликому сегменті ринку й "знятті вершків" у вигляді високої рентабельності продажів.
2) Стратегія низьких цін (проникнення)
Ціновий прорив, як видно із самої назви - є встановлення дуже низької ціни для проникнення й розвитку діяльності на новому ринку в найкоротший термін, щоб убезпечити переваги у витратах від обсягу виробництва.
3) Стратегія цінового лідера (витіснення)
Дана стратегія передбачає порівняння цін фірми із цінами фірми-лідера на конкретному товарному ринку. Найчастіше ціна встановлюється трохи нижче ціни лідера.
4) Стратегія ринкових цін (вхідний бар'єр)
Стратегія ринкових цін характерна для товару, що перебуває на стадії "зрілості", коли рівень конкурентної боротьби стабілізувався й ціни конкуруючих фірм відрізняються незначно, також як і товари не мають істотних відмінностей.
Крім описаних стратегій, можливі й інші:
- збереження стабільного положення на ринку;
- підтримка й забезпечення ліквідності - платоспроможності підприємства (вибір надійних замовників, які могли б забезпечити стабільне надходження коштів на рахунок підприємства, що пов'язане з переходом на вигідні для замовників види оплати, надання бездоганним у платежах замовникам пільг за цінами й т.п.);
- цінова стратегія, спрямована на розширення експортних можливостей підприємства (вона зв'язана зі стратегією "зняття вершків" на нових ринках).
3.2 Вибір методу ціноутворення.
Знаючи графік попиту, розрахункову суму витрат і ціни конкурентів, компанія готова до вибору ціни власного товару. Ціна ця буде десь у проміжку між занадто низкою, що не забезпечує прибутку, і занадто високому, перешкоджаючому формуванню попиту.
Схема 1
| Занадто низька ціна | Можлива ціна | Занадто висока ціна |
| Одержання прибутку при цій ціні неможливо |
Собівартість продукції Ціни конкурентів і ціни товарів-замінників Унікальні достоїнства товару |
Формування попиту при цій ціні неможливо |
Максимально можлива ціна визначається собівартістю продукції, максимальною наявністю якихось унікальних достоїнств у товарі фірми. Ціни товарів конкурентів і товарів-замінників дають середній рівень, якого фірмі й варто дотримуватися при призначенні ціни.
Компанія вирішує проблему ціноутворення, вибираючи собі методику розрахунку цін, у якій ураховується як мінімум одне із цих трьох міркувань. Компанія сподівається, що вибраний метод дозволить правильно розрахувати конкретну ціну.
Витратний метод ціноутворення:
Витратний метод опирається на встановлення ціни, виходячи з витрат виробництва й обігу. Формула ціни (2.5), обумовленої на основі витратного підходу, має такий вигляд:
P = AC + R, (2.5.)
де AC -середні витрати виробництва й обігу одиниці товару;
R -прибуток, одержуваний виробниками (продавцями) за рахунок виробництва й продажу одиниці товару.
Прейскурантна ціна (ПЦ) визначається по формулі (2.6.):
ПЦ = ОЦ * 100 / (100 - Смакс), (2.6.)
де ОЦ ѕ оптова ціна;
Смакс ѕ максимальний розмір знижки, %.
Таблиця 6
Результати розрахунків
| Показники | Сума, гр. |
| Сировина й матеріали (за винятком поворотних відходів) | 43 |
| Покупні комплектуючі вироби й напівфабрикати | 10 |
| Паливо й енергія для технологічних цілей | 9 |
| Заробітна плата виробничих робітників | 16 |
| Відрахування на соц. потреби | 2 |
| Разом прямі витрати | 80 |
| Загальвиробничі витрати | 30 |
| Загальногосподарські витрати | 5 |
| Разом виробнича собівартість | 35 |
| Комерційні витрати | 5 |
| Разом комерційна собівартість | 120 |
| Прибуток (по прийнятому нормативі рентабельності) 25% | 30 |
| Оптова ціна | 150 |
| Податок на додану вартість | 30 |
| Максимальний розмір знижки % | - |
| Прейскурантна ціна | 180 |
Метод "замовлень"
(агрегатний метод ціноутворення)
Суть цього методу полягає в тім, що ціна визначається підсумовуванням цін на окремі конструктивні елементи товару:
Таблиця 7
| Конструктивні елементи | Вартість елемента, гр. |
| Підошва | 50 |
| Розпилювач | 10 |
| Самоочищення | 10 |
| Індикаторна лампочка | 2 |
| Електричний шнур | 5 |
| Електрична вилка | 1 |
| Пристрій для змотування шнура | 2 |
| Система захисту | 20 |
| Захист від крапель | 20 |
| Вартість моделі | 140 |
Ціна товару = ціна блоку + надбавки
Ціна товару = 140+40=180 (гр.)
Аналіз беззбитковості:
При використанні методу аналізу беззбитковості й одержання цільового прибутку компанія призначає ціну, що повинна забезпечити запланований обсяг прибутку.
Крапка беззбитковості показує обсяг виробництва, при якому дохід дорівнює витратам виробництва по формулі (2.7)
QP=V+QF (2.7)
Звідси Q=50 шт.
Даний метод - єдиний з методів, що враховує платність фінансових ресурсів, необхідних для виробництва й реалізації товару. Метод успішно підходить при прийнятті рішень про величину обсягу виробництва нового для підприємства товару з відомою ринковою ціною. Основний недолік методу - використання процентних ставок, які в умовах інфляції досить невизначені в часі.
Вибравши з перерахованих вище методик найбільш підходящий варіант, компанія може приступитися до розрахунку остаточної ціни. Ціль всіх попередніх стратегій ціноутворення - звуження діапазону цін, у рамках якого й повинна бути обрана остаточна ціна. При призначенні остаточної ціни компанія повинна розглянути додаткових факторів, такі як психологію ціносприйняття, вплив на ціну інших елементів маркетингу, політикові цін компанії й вплив ціни на інших учасників ринкової діяльності.
3.3 Основні рекомендації розвитку цінової політики
На мій погляд, ВАТ "Скарлетт" для більше успішної політики ціноутворення й успішної торгівлі необхідно зробити наступне:
Створити на території ринку збуту свої торговельні представництва для більше успішного просування товару на ринок;
Почати проводити більше широку рекламну компанію своєї торговельної марки на території не тільки основного збуту, але й почати освоєння нових ринків;
У зв'язку з тим, що російський ринок останнім часом усе більше нестабільний, треба вивчати ринки країн Центральної Європи з подальшим орієнтуванням на ринки Східної Європи;
Поставити на високий рівень маркетингові дослідження.
Поступово розширювати виробничі потужності й освоювати нові види продукції супутньої основної продукції.
Освоювати нові більше зроблені методи ціноутворення.
Втручання держави в процес утворення ціни повинне бути мінімальним. Сфера його діяльності тут повинна обмежуватися розумним веденням фіскальної політики, що не відбиває бажання в підприємства розвиватися.
Також при встановленні остаточних цін треба буде розв'язати два головні завдання:
Створити власну систему знижок для покупців і навчитися нею користуватися. У всіх знижок одна загальна основа - економія витрат виробника або за рахунок зменшення виплат банку, або за рахунок відмови від частого переналагодження встаткування завдяки виготовленню великих партій, або за рахунок скорочення складських витрат.
Визначити механізм коректування цін у майбутньому з урахуванням стадій життєвого циклу товару й інфляційних процесів.
Підприємство застосовувало систему знижок, але вони економічно не були обґрунтовані: не стимулюють збут, не заощаджує витрат споживача.
Я вважаю, що ВАТ "Скарлетт" необхідно застосувати у своїй діяльності 2-і функціональні знижки:
це дилерська знижка;
знижка на гарантійне сервісне обслуговування.
Знижка на гарантійне сервісне обслуговування повинна надаватися організаціями, що торгують нашою продукцією, з якими підписані договори про сервісне обслуговування продукції ВАТ "Скарлетт" і виконуючими його.
Діяльність виробника будь-яких виробів приречена на невдачу, якщо не організований належним чином високоякісний сервіс - це неодмінна умова ринкового успіху товару на конкурентному ринку. Однак організовувати власну сервісну мережу виявиться дуже дорого. Сервіс завжди збитковий. Європейським досвідом був виявлений середній % від вартості продукції, що необхідний для проведення різних типів ремонту. Ця цифра була виявлена з обліком середнього % шлюбу й досвідченим спостереженням. Даний відсоток, з урахуванням стимульованої надбавки, становить 2-а % від вартості продукції. Саме такого % дотримується ВАТ "Скарлетт" і багато основних виробників побутової техніки. Стає питання, чому не організувати дану роботу з фактичних витрат. Відповідь проста - підуть постійні приписки й т.п., що зможе "розорити завод".
Дилерська знижка - яскравий приклад функціональної знижки. За дилерським договором він зобов'язаний проводити маркетингові дослідження на обслуговуючому їм ринку й надавати її у відділ маркетингу ВАТ "Скарлетт". По тім же договорі він зобов'язаний проводити часткову рекламу нашої продукції в пресі й на місцевому телебаченні. Така ситуація дозволяє уникнути компанії витрати на проведення цих робіт. Дилерська знижка становить 2-а % від загальної вартості закупленої продукції.
ВАТ "Скарлетт" повинна також використати й об'ємну знижку, що полягає в тім, що якщо дилер вибирає щомісяця якийсь певний обсяг товару, то він одержує додаткову знижку, однак така знижка не працює якщо попит вище пропозиції, тому що підприємство не в змозі в даній ситуації виділити кожному дилерові необхідний обсяг прасок через обмеженість виробничих потужностей. Але як тільки пропозиція починає перевищувати попит, те дана знижка повністю себе виправдує, тому що стимулює дилерів до більших обсягів покупок.
Я думаю, що дана знижка цілком себе виправдає, тому що коли попит вище пропозиції, то дилери будуть активно купувати продукцію й без знижок.
В 2004 році ВАТ "Скарлетт" для збільшення збуту поставило своєю метою проведення рекламної кампанії в російських засобах масової інформації, а так само з 1 квітня 1999 року вело нове положення "Система базових цін і знижок на продукцію ВАТ "Скарлетт" для залучення нових клієнтів (див. Додаток 3).
ВИСНОВОК
Таким чином, в умовах ринку ціноутворення є складним процесом, підданим впливу багатьох факторів. Вибір загальної орієнтації в ціноутворенні, підходів до визначення цін на нові й вироби, що випускають уже, надавані послуги з метою збільшення обсягів реалізації, товарообігу, підвищення рівня виробництва, максимізації прибутку й зміцнення ринкових позицій фірми здійснюється в рамках маркетингу. Установлення ціни один з важливих елементів маркетингу, що прямо впливає на збутову діяльність, оскільки рівень і співвідношення цін на окремі види продукції, особливо на конкуруючі вироби, впливають на обсяги чинених клієнтами закупівель. Від цін багато в чому залежать реальні комерційні результати, а вірна або помилкова цінова політика впливає на положення фірми на ринку.
У даній курсовій роботі були розглянуті основні положення ціноутворення. Ціноутворення для всіх підприємств є одним з найважливіших і найбільш складних питань. Я вважаю, що дане питання цікаве не тільки з позиції одержання прибутку й виживання на ринку даного підприємства, але й важливим при визначенні пріоритетів у технічній політиці в цілому.
У цей час, в умовах переходу до ринкових відносин, важливо розуміти важливість роботи з вироблення правильної цінової стратегії, тому що кустарні методи, відношення до ціни як до рахункової одиниці не можуть гарантувати благополуччя підприємства.
Ціна була й залишається найважливішим критерієм прийняття споживчих рішень. Для держав з невисоким рівнем життя, для бідних верств населення, а також стосовно до товарів масового попиту це характерно. Але за останнім часом одержали широкий розвиток інші, нецінові фактори конкуренції. Проте, ціна зберігає свої позиції як традиційний елемент конкурентної політики. робить дуже великий вплив на ринкове положення й прибуток підприємства.
Разом з тим, цінова політика багатьох фірм нерідко виявляється недостатньо кваліфікованою. Найбільше часто зустрічаються наступні помилки: ціноутворення надмірно орієнтоване на витрати; ціни слабко пристосовані до зміни ринкової ситуації; ціна використається без зв'язку з іншими елементами маркетингу; ціни недостатньо структуризуються по різних варіантах товару й сегментам ринку. Дані недоліки викликані багато в чому спадщиною планової економіки, коли ціни визначалися директивною або тільки на основі витрат, недостатністю знань керівників в області маркетингу. Тому дуже важливим представляється використання розроблених маркетингових підходів. Відповідно до сучасної концепції маркетингу й ведення бізнесу, будь-який економіст або менеджер на підприємстві торгівлі повинен мати певний тип мислення для прийняття найбільш адекватних ділових рішень. Якщо ви економіст, і, вирішуючи завдання ціноутворення, нерідко задаєте собі питання: "Яку ціну нам треба встановити, щоб покрити витрати й дістати гарний прибуток?", те про те, що ви дотримуєтеся якої-небудь цінової політики не може бути й мови. Порушувати питання потрібно інакше: "Які витрати ми можемо собі дозволити, щоб дістати прибуток при тих ринкових цінах, яких ми можемо домогтися?". А кожний продавець повинен вирішити завдання: "Як переконати покупця, що ціна нашого товару відповідає тій цінності, що він для нього представляє?" Торговельна фірма може бути впевнена у своєму успіху, тільки якщо проводить самостійну, активну маркетингову (у тому числі цінову - як її складову) політикові, реалізує цінову стратегію - динамічну, що оперативно реагує на ринкові зміни. Розробка самостійної цінової стратегії - постійно відтворений процес. Цінова стратегія повинна перевірятися на основі фактично досягнутих результатів і при необхідності коректуватися.
Список літератури.
"Про підприємництво": Закон України від 7 лютого 1991 р. № 698-ХІІ.
"Про господарські товариства": Закон України від 19 вересня 1991 р. № 1576-ХІІ.
"Про ціни і ціноутворення": Закон України від 3 грудня 1990 р. № 507-ХІІ.
Про податок на додану вартість": Закон України від 3 квітня 1997 р. № 168/97-ВР.
"Про єдиний митний тариф": Закон України від 5 лютого 1992 р. № 2097-ХП.
Цацулин А.Н. Ціноутворення в системі маркетингу.-М.: ИИД "Филинъ", 2000.-296 с.
Зав'ялов П.С. Маркетинг у схемах, малюнках, таблицях: Учеб. посібник. М.: ИНФРА-М, 2000.-496 с.
Як продати Ваш товар на зовнішньому ринку: Довідник/ Під ред. Ю.А.Савинова.-М.: Думка, 2001.-364 с.
Маркетинг: Учебн. Під ред. А.И. Романова. М.: Банки й біржі. ЮНИТИ, 2003.-560с.
Маркетинг у зовнішньоекономічній діяльності підприємства.М.:Внешторгиздат, 2001.-153 с.
Ноздрева Р.Б., Цигичко Л.И. Маркетинг: як перемогти на ринку. М.:Фінанси й статистика, 2001.-256 с.
Хруцкий В.Е., Корниев И.В. Сучасний маркетинг: Настільна книга по дослідженню ринку: Учеб. Посібник. М.: Фінанси й статистика, 1999.-528с.
Липсиц И.В. Комерційне ціноутворення: Підручник. - М.: Видавництво БЕК, 2000.
Слєпньова Т.А., Яркин Е.В. Ціни й ціноутворення: Навчальний посібник. - М.: Инфра-М, 2001.
Шнаппауф Р.А. Практика продажів: Довідковий посібник. - М.: АТ "Интерэксперт", 2000.
Чубаков Г.Н. "Стратегия ценообразования в маркетинговой политики предприятия", М. Инерра - М.
Пунин Е.И. "Маркетинг, менеджмент и ценообразование на предприятиях." М.: Международные отношения. 1993 - 112 с.
В.В. Герасименко. "Ценовая политика фирмы" - М. Финстантинформ 1995.
Видяпин В.И., Данько Т.П., Слепов В.А. "Предпринимательство: маркетинг и цены" Учебное пособие. - М.: из-во Рос. экон. акад., 1992 - 130с.
Зайцев И. Л. "Экономика промышленного предприятия". – М.: Инфра-М, 1998.
Уткин Э.А. "Цены. Ценообразование. Ценовая политика". – М., 1997
Салимжанова И.К. "Цены и ценообразование"./ Под ред. – М.: "Финстатинформ", 2001
Калита Н.С.,Спицына Т.Ю., Кожуховский К.Л., Цена и ценообразование . Состояние, проблемы, перспективы.- К.: Выща школа, 1988.
Корниенко В.Т. Цена и народное потребление. - М.: Знание,1963.
Примак Т. О. Економіка підприємств.-К.: МАУП,1999.
Бойчак І. М., Харів Н.С., Хопчан М.І. Економіка підприємств.- Л.: Сполом, 1999.
Бороздин Ю.В. Ценообразование и потребительская стоимость продукции. - М. : Экономика, 1975 .
Варга В.У. Деньги и цены. Мировая економика и международные отношения.-№ 12- 1992.
Васильева Н.С., Козлова Л. И. Формирование цены в рыночных условиях. - М.: Бизнес, 1995.
Волков О.И. Экономика предприятия . - М.: Инфра, 1999.
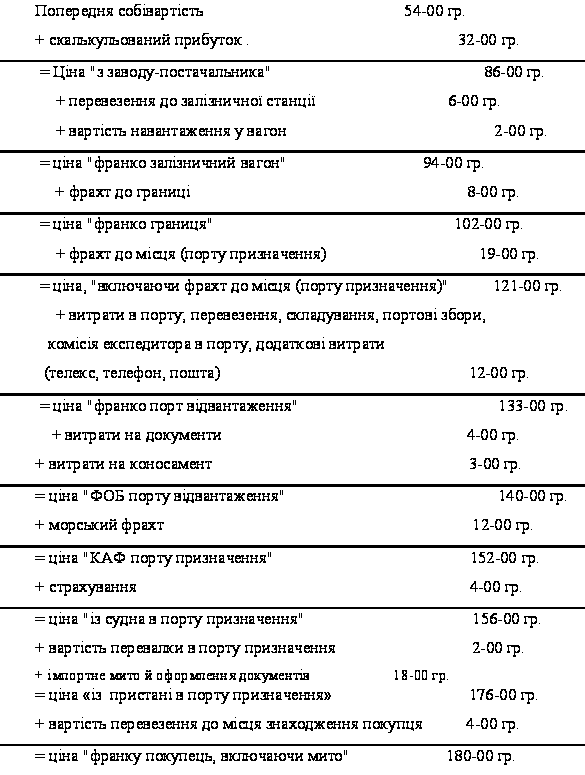
Додаток А
Схема експортної калькуляції праски "Мрія":
Додаток Б
ПОЛОЖЕННЯ
"Система базових цін і знижок на продукцію ВАТ "Скарлетт" "
1.Ціль
- Забезпечення запланованого обсягу продажів і одержання планового прибутку від продажу продукції.
- Створення єдиної системи ціноутворення й надання знижок для всіх клієнтів.
- Створення дилерської мережі на всіх ринках, що цікавлять, що забезпечує стійкий збут продукції заводу.
2.Ціни
Ціна реалізації прасок "Мрія" установлюється, виходячи з базової ціни, що представляє покупцеві затвердженого розміру знижок. Ціна реалізації не повинна бути нижче планового рівня ціни. Валюта платежу визначається умовами договору.
Базовою ціною є планова ціна, збільшена на максимальний розмір знижок (відповідно до Положення про "Систему базових цін і знижок.").
Планова ціна розраховується з урахуванням одержання планового рівня рентабельності на планований період.
Планові й базові ціни згоджуються заступником генерального директора по економіці й фінансам, заступником генерального директора по маркетингу й виробництву й затверджуються генеральним директором.
3.Покупці
Покупці продукції ВАТ "Скарлетт" мають наступну класифікацію:
1. Покупець - юридична особа, що здобуває продукцію заводу не щомісяця, або щомісяця, але не менш 100 одиниць продукції на місяць, або не здійснює сервісне обслуговування продукції заводу.
2. Постійний покупець - покупець, що здійснює регулярні щомісячні закупівлі продукції заводу для реалізації кінцевим покупцям на погодженій із заводом території з організацією сервісного обслуговування, що працює із заводом безупинно не менш 3-х місяців і здійснюючу щомісячну закупівлю не менш 100 одиниць продукції.
3. Дилер - постійний покупець, що виконує наступні умови:
регулярна щомісячна оптова закупівля продукції з метою реалізації через власну торговельну мережу на обговореній у дилерському договорі території;
середньомісячна закупівля не менш 250 одиниць продукції протягом не менш 6-ти місяців;
самостійно або силами своїх партнерів виконуючий:
гарантійне обслуговування реалізованої продукції;
передпродажну підготовку продукції;
проведення рекламних заходів;
обмін інформацією із заводом по ринку, на якому він працює;
передачу на завод інформації про стан якості виробленої заводом продукції;
іншу роботу, обговорену в "Положенні про дилера".
4.Знижки
4.1. Знижка за передоплату.5%
Представляється всім покупцям за умови попередньої оплати.
4.2. Об'ємна знижка.7%
Об'ємна знижка надається дилерам і постійним покупцям, розраховується й надається на квартал.
На 1 квартал поточного року об'ємна знижка розраховується, виходячи із середньомісячної закупівлі за попередній рік. На 2,3,4 квартали дана знижка розраховується виходячи із середньомісячної закупівлі з початку року.
Для разових покупців об'ємна знижка надається на один місяць і розраховується по обсязі покупки попереднього місяця.
Розмір знижки залежно від обсягу закупівлі
| У штук на місяць | Розмір знижки для дилерів і постійних покупців, % | Розмір знижки для разових покупців, % |
| 100-250 | 1 | 1 |
| 251-300 | 2 | 1 |
| 301-450 | 4 | 2 |
| 451-650 | 5 | 2 |
| 651-950 | 6 | 3 |
| 951-1490 | 6,5 | 3 |
| 1491 і більше | 7 | 4 |
4.3. Знижка за проведення гарантійного обслуговування.2%
Дана знижка поширюється на дилерів, постійних покупців і покупців при наявності діючого договору на гарантійне обслуговування.
В ув'язненому з покупцем договорі передбачаються зобов'язання покупця по виконанню гарантійного обслуговування продукції ВАТ "Скарлетт".
У межах надаваної знижки покупець здобуває за свій рахунок необхідні для гарантійного обслуговування запасні частини й комплектуючі й надає звіт у встановленій формі про їхнє використання.
Центр сервісу здійснює контроль над організацією гарантійного обслуговування виробів, реалізованих покупцем, і при незадовільній роботі може давати пропозиції (вказівки) відділу маркетингу про припинення надання знижки на гарантійне обслуговування, наприклад, у випадку не надання звітів.
4.4. Знижка за виконання середньомісячної квоти продажів.3%
Дана знижка надається тільки дилерам, починаючи із другого місяця дії дилерського договору за умови 100% вибірки середньомісячної квоти продажів за попередній місяць. За умови зриву поставки з вини заводу знижка зберігається.
4.5. Дилерська знижка.3%
Дана знижка надається тільки дилерам.
Знижка надається на перші три місяці дії дилерського договору в розмірі 3%, а потім розраховується на наступні три