Планирование себестоимости продукции
Нормативные и плановые калькуляции на узел составляются на основе калькуляций деталей путем суммирования затрат на изготовление всех входящих деталей и подузлов с добавлением стоимости материалов, покупных комплектующих изделий и полуфабрикатов, расходуемых при сборке, и суммы зарплаты по сборке. Нормативная, плановая калькуляция на изделие составляется на основе нормативных калькуляций на детали и узлы, входящих в данное изделие с добавлением стоимости материалов, покупных комплектующих изделий и полуфабрикатов, расходуемых при сборке, и суммы заработной платы по его сборке, а также других статей затрат, включаемых в калькуляцию по плановым процентам и установленным базам их распределения.
В ПРИЛОЖЕНИИ А проведена форма плановой калькуляции себестоимости единицы продукции с методикой расчета ее статей.
Для проверки правильности расчетов по себестоимости производится контрольный расчет или составляется так называемый свод затрат, в котором затраты по статьям калькуляции увязываются с затратами по элементам. Свод затрат может составляться в полном или упрощенном вариантах расчета. В любом случае расчеты выполняются по принципу шахматной ведомости. Например, при упрощенном варианте свода затрат выделяются два раздела (две группы расчетов). В первом разделе построчно приводятся затраты по статьям расходов с расшифровкой в графах по элементам затрат. Одновременно в этом разделе приводятся внутризаводские услуги основных и вспомогательных цехов в разрезе статей расходов.
Основой для определения этих данных являются составленные ранее расчеты прямых материальных затрат, расходов на оплату труда, сметы косвенных затрат. Общий итог этого раздела равен общей сумме затрат на производство в планируемом году.
Во втором разделе производится расшифровка по элементам комплексных внутризаводских расходов основных и вспомогательных цехов.
Сумма элементов затрат первого и второго разделов должна быть равна общей сумме затрат на производство.
2. ОРГАНИЗАЦИЯ ПЛАНИРОВАНИЯ СЕБЕСТОИМОСТИ
НА ОАО «ГРОДНО АЗОТ»
2.1. Краткая характеристика предприятия
В соответствии с направлениями развития народного хозяйства СССР на 1959-1969 годы 10.04.1959 г. Совет Министров СССР постановлением № 379 утвердил в числе строек семилетнего плана Белорусский азотно-туковый завод (АТЗ).
Первоначальный проект предусматривал годовое производство аммиака 167 тыс. тонн, слабой азотной кислоты – 240 тыс. тонн, карбамида – 70 тыс. тонн, аммиачной селитры – 313 тыс. тонн.
В октябре 1961 года начала работать дирекция строящегося АТЗ.
30 ноября 1963 г. строители и монтажники сдали пусковой комплекс Государственной приемочной комиссии. 3 декабря 1963 года в отделении аммиачной селитры были выработаны первые тонны удобрения на привозном аммиаке.
В начале января 1965 г. введена в эксплуатацию первая нитка цеха аммиака-1, а затем и карбамида-1 очереди. Вторая линия цеха аммиака-1 введена в январе 1967 г. Мощность цеха достигла 200 тыс. тонн в год.
Второй этап развития предприятия предполагал строительство второй очереди производства аммиака и карбамида проектной мощностью соответственно 218 и 180 тыс. тонн в год и производство капролактама проектной мощностью 50 тыс. тонн.
В марте 1970 года введен в действие цех аммиак-2, а в апреле того же года были введены в строй цеха производства капролактама-1, а в июне 1971 г. – цех карбамид-2.
В октябре 1970 г. Гродненский азотно-туковый завод преобразован в химический комбинат, которому было присвоено имя С.О. Притыцкого.
В мае 1975 г. Гродненский химический комбинат преобразован в Гродненское производственное объединение «Азот».
Третий этап развития связан со строительством в 1976-1979 гг. крупнотоннажных цехов аммиака-3 (мощностью 450 тыс. тонн/год), который введен в действие в мае 1979г., и карбамида-3 (мощностью 330 тыс. тонн/год), введенного в октябре 1979г., оснащенных современной автоматической техникой в большей степени, чем действующие производства
7 апреля 1981г. доблестный труд коллектива отмечен высокой правительственной наградой – орденом Дружбы народов.
В ноябре 1981 г. было пущено в эксплуатацию производство капролактама 2-ой очереди.
В 1985 г. введен в действие цех аммиака-4 очереди мощностью 450 тыс. тонн в год.
В 1986 г. начал давать продукцию цех карбамида-4 очереди, мощность 330 тыс. тонн в год.
С декабря 1993г. производство аммиачной селитры переведено на производство жидких азотных удобрений (КАС), и с 1 июля 1992 г. производство карбамида кристаллического переведено на производство раствора карбамида для КАС.
В 1994 году налажен выпуск гидроксиламинсульфата кристаллического.
В 1996г. на базе выведенного из эксплуатации цеха аммиак-2 организованно производство метанола-сырца. В конце 1999 г. в соответствии с государственной программой импортозамещения было освоено производство метанола-ректификата, мощностью 55400 тонн в год.
В 2002 г. совместно с голландской инжиниринговой фирмой «Стамикарбон» сдана в эксплуатацию опытно-промышленная установка по грануляции карбамида в «кипящем слое». По результатам работы установки отмечен высокий уровень технологического процесса и качества выпускаемой продукции. Акционерному обществу дано право безлицензионного тиражирования технологии на своей площадке.
16 августа 2000 г. Решением исполкома № 620 Гродненское производственное объединение «Азот» было преобразовано в Гродненское производственное республиканское унитарное предприятие «ГПО Азот».
13 сентября 2002 г. решением Гродненского городского исполнительного комитета № 758 Гродненское производственное республиканское унитарное предприятие «ГПО Азот» преобразовано в открытое акционерное общество «Гродно Азот».
ОАО «Гродно Азот» специализируется на выпуске азотных удобрений (карбамид, КАС, сульфат аммония), метанола и капролактама.
Исходным сырьем для производства аммиака, метанола, водорода для производства капролактама и технологического пара является природный газ.
На предприятии имеются 2 цеха по производству аммиака – аммиак-3 и аммиак-4.
Аммиак и отход производства аммиака – углекислый газ используются для производства карбамида в цехах карбамид объединенный, карбамид-3, карбамид-4.
Для производства КАС используется раствор карбамида, вырабатываемый цехом карбамид объединенный, и плав аммиачной селитры, вырабатываемый цехом слабой азотной кислоты и жидких азотных удобрений (КАС). Для производства плава аммиачной селитры и раствора карбамида исходным сырьем является аммиак.
Исходным сырьем для производства капролактама являются аммиак, водород, бензол, гидроксиламинсульфат (ГАС), олеум (серная кислота) и сода каустическая.
Аммиак вырабатывается цехами по производству аммиака; водород – цехом метанола; олеум – цехом олеума; гидроксиламинсульфат производится методом прямого синтеза из водорода и нитрозных газов, получаемых из аммиака, в цехе ГАС; бензол и сода каустическая поставляются на предприятие железнодорожным транспортом.
Сульфат аммония производится из отходов производства капролактама.
Теплоносителем, который используют все цеха предприятия, является пар, вырабатываемый котельным цехом и ТЭЦ-2.
Питательной водой для котельного цеха, а также цехов аммиак-3, аммиак-4, ВЕН является речная вода, которой обеспечивает цех водоснабжения.
Электроэнергией, поступающей из энергосистемы, обеспечивает цех электроснабжения.
Цех метанола обеспечивает все подразделения предприятия азотом безопасности и воздухом КИПиА.
На предприятии имеются общие системы канализации, системы других подземных коммуникаций и общие эстакады.
На предприятии имеется развитая социальная инфраструктура. На его балансе находится 8 детских садов, 7 общежитий, санаторий-профилакторий, поликлиника, стоматологическое отделение, три здравпункта, один из которых работает круглосуточно и укомплектован машиной скорой помощи, турбаза «Химик» и база отдыха «Купалинка».
С 1999 года на предприятии действует сертифицированная система качества относительно производства основной продукции:
- аммиак (аммиак жидкий технический, аммиак водный, аммиак водный особой чистоты);
- метанол;
- азотные удобрения (карбамид, КАС, сульфат аммония);
- капролактам, в том числе гидроксиламин сернокислый.
Сертификаты на соответствие системы качества требованиям ИСО 9002 выданы БелГИСС и Бюро Веритас. 22-25 октября 2002 года Бюро Веритас был проведен ресертификационный аудит системы менеджмента качества предприятия на соответствие требованиям МС ИСО 9001:2000. Сертификат соответствия № 120043 выдан Бюро Веритас 13 декабря 2002 года сроком до 6 декабря 2005 г. В 2003 и 2004 годах специалистами Бюро Веритас были проведены инспекционные аудиты функционирования системы менеджмента качества.
Разработка и внедрение системы экологического менеджмента на базе международных стандартов ИСО серии 14000.
В соответствии с разработанной Программой перспективного развития на 2005-2010 г.г. определены важнейшие инвестиционные проекты, определены временные рамки их реализации.
К важнейшим проектам, реализацию которых планируется продолжить и начать в 2005 году, относятся:
- Реконструкция производства капролактама. Строительство установки окисления циклогексан.
- Реконструкция агрегатов ректификации производства капролактама.
- Реконструкция цеха Карбамид-3 с переходом на выпуск гранулированного карбамида.
- Реконструкция цеха Аммиак-4.
- Строительство ГТУ (1 этап) 2 х 16 Мвт.
По вышеназванным проектам выполнены следующие мероприятия:
1. Реконструкция производства капролактама. Строительство установки окисления циклогексана.
Контракт на допоставку оборудования и материалов подписан с фирмой Lurgi AG, Германия. В декабре т.г. фирма представит результаты тендерной проработки по каждой позиции с соответствующими техническими и коммерческими комментариями, с целью оптимального выборе оборудования по соотношению «цена – качество». Поставки оборудования и материалов на площадку начались во II квартале 2005 года.
Финансирование контракта на сумму 14 млн. евро осуществляет ОАО «Приорбанк».
2. Реконструкция агрегатов ректификации производства капролактама.
По результатам тендера продолжается процедура переговоров с фирмами Koch-Glitsch и Sulzer.
3. Реконструкция цеха Карбамид-3 с переходом на выпуск гранулированного карбамида.
Проведены переговоры с потенциальными владельцами лицензии и технологии. Окончательное решение по выбору фирмы-поставщика было принято в январе 2005 года, после проведения технического аудита.
4. Реконструкция цеха Аммиак-4.
Закончен технический аудит фирмой «Халдор Топсе», Дания, с целью определения возможности модернизации цеха с выходом на мощность 1700 т/сутки.
5. Строительство ГТУ 2x16 Мвт (I этап).
В декабре 2004 года институтом БелТЭИ было закончено основание инвестиций. В стадии завершения подготовка тендерной документации.
При поддержке концерна «Белнефтехим» ведутся интенсивные переговоры с концерном «Белэнерго» и Минэнергетики по выдаче техусловий.
Календарные графики реализации проектов с технико-экономическим обоснованием изложены в Программе перспективного развития на 2005-2010 г.г.
Инвестиционная программа предусматривает также реализацию локальных проектов, направленных на снижение расходных коэффициентов по основному сырью, уменьшению энергопотребления, выполнение предписаний органов государственного надзора, реконструкцию объектов социальной сферы.
Основные виды продукции, выпускаемой предприятием:
- аммиак жидкий технический
- карбамид
- жидкие азотные удобрения (КАС)
- сульфат аммония кристаллический
- капролактам
- метанол технический
- потребительские товары (минеральные удобрения в мелкой расфасовке, средства по уходу за автомобилями, чистящие средства, изделия из пластических масс и парфюмерно-косметические средства).
Аммиак жидкий технический используется в сельском хозяйстве в качестве азотного удобрения, для переработки на удобрения, для производства азотной кислоты. Транспортировка потребителям осуществляется железнодорожным и автомобильным транспортом. Молекулярная масса – 17,0304. Массовая доля азота не менее 82%. Жидкий аммиак относится к трудногорючим веществам. Выпускается в соответствии с ГОСТом 6221-90.
Карбамид приллированный и гранулированный предназначен для использования в промышленности в качестве сырья при изготовлении смол, клеев и т. п., для использования в сельском хозяйстве в качестве минерального азотного удобрения, в животноводстве – в качестве кормовой добавки. Упаковка: в мешки с массой продукта не более 50 кг, в специализированные контейнера; при упаковке карбамида для розничной торговли используют полиэтиленовые пакеты; отгружается и насыпью. Молекулярная масса – 60,05. Массовая доля азота в пересчете на сухое вещество не менее 46,2%. Выпускается по ГОСТу 2081-92, ТУ РБ 500036524096-2000.
Карбамид с регулятором роста растений предназначен для применения в сельском хозяйстве в качестве удобрения, а также для розничной торговли. Внешний вид – гранулы светло-коричневого цвета без посторонних механических примесей. Массовая доля азота в пересчете на сухое вещество не менее 46%, гуминовых веществ не менее 0,05%. Выпускается по ТУ РБ 500036524.100-2003.
Удобрения жидкие азотные (КАС) предназначены для сельского хозяйства в качестве азотного удобрения, состоят из водных растворов карбамида и аммиачной селитры с добавлением ингибитора коррозии. В зависимости от содержания азота, влияющего на температуру кристаллизации и, следовательно, на границы применения по климатическим условиям, жидкие азотные удобрения выпускаются трех марок: КАС-28, КАС-30, КАС-32. Внешний вид – бесцветная или слегка окрашенная жидкость. Транспортировка железнодорожным и автомобильным транспортом. Производится в соответствии с ТУ РБ 500036524.054-2004.
Сульфат аммония кристаллический предназначен для сельского хозяйства в качестве азотного удобрения. Используется также в кожевенной, пищевой, фармацевтической промышленности. Внешний вид – белые или прозрачные кристаллы. Транспортировка – железнодорожным и автомобильным транспортом. Упаковка: насыпью или в бумажных и полиэтиленовых мешках, палетах. Молекулярная масса – 132,14. Массовая доля азота в пересчете на сухое вещество не менее 21%. Выпускается по ГОСТу 9097-82 с изм. 1-5.
Сульфат аммония с защитным покрытием предназначается для сельского хозяйства в качестве азотного удобрения, розничной торговли. В качестве защитного покрытия используются:
- модификатор капрол и регулятор роста растений или
- модификатор капрол и барда мелассная упаренная послеспиртовая.
Внешний вид – кристаллы светло-коричневого цвета. Массовая доля азота в пересчете на сухое вещество не менее 21%, гуминовых веществ не менее 0,05% или барды послеспиртовой в пересчете на калий не менее 0,005%. Выпускается по ТУ 113-00203832-49-92 с изм. 1-5.
Капролактам выпускается в твердом кристаллическом и жидком виде. Предназначается для получения химических волокон и нитей, изделий из полиамида. Упаковка: жидкий – в железнодорожные и автомобильные цистерны, кристаллический – в полиэтиленовые и бумажные мешки. Молекулярная масса капролактама – 113,16. Выпускаемый капролактам соответствует ГОСТу 7850-86 с изм. 1-3.
Метанол технический получается каталитическим синтезом из оксидов углерода и водорода; предназначается для использования в химической, лесохимической, нефтяной, газовой, микробиологической и других отраслях промышленности. Внешний вид – прозрачная жидкость без нерастворимых примесей. Смешивается с водой без следов помутнения и опалесценции. Особо опасная и легковоспламеняющаяся жидкость. Транспортировка в специально выделенных железнодорожных цистернах без нижнего сливного прибора, автоцистернах. Налив метанола в тару должен производится под азотной подушкой. Относительная молекулярная масса – 32,04. Выпускается по ГОСТУ 2222-95.
2.2. Работа различных функциональных служб предприятия
по планированию себестоимости продукции
Роль отделов планирования и экономического анализа. На предприятии сложилась сложная, но довольно четкая и разумная система управления. В планировании себестоимости участвуют практически все службы ОАО «Гродно Азот». Так, ОМТС анализируются поставщики сырья и материалов с выбором наиболее оптимальных цен и способов поставки . Все службы главного инженера прорабатывают вопросы экономии сырья и материалов, энерго- и теплоресурсов и т. д.
Основная нагрузка по планированию себестоимости ложится на экономические отделы и экономистов в цехах.
В отечественной практике планирование носит децентрализованный характер и рассредоточено практически по всем функциональным отделам предприятия. Руководство работой по экономическому планированию на ОАО «Гродно Азот», направленному на организацию рациональной хозяйственной деятельности, выявление и использование резервов производства, осуществляют планово-экономический отдел (ПЭО) и отдел экономического анализа (ОЭА). Они же организуют проведение комплексного экономического анализа деятельности предприятия, принимают участие в разработке мероприятий по ускорению темпов роста производительности труда, эффективному использованию производственных мощностей, материальных и трудовых ресурсов, повышению рентабельности производства. Важнейшими задачами ПЭО и ОЭА также являются организация и совершенствование внутрипроизводственного хозяйственного расчета, разработка цен на продукцию и услуги предприятия.
В состав планово-экономического отдела и отдела экономического анализа могут входить следующие структурные подразделения (секторы, бюро, группы): технико-экономического планирования; себестоимости; цен; экономического анализа; учета и статистики; калькуляции; нормативов и др.
Планово-экономический отдел и отдел экономического анализа взаимодействуют со следующими подразделениями предприятия: главной бухгалтерией, отделами главного конструктора, метрологии и стандартизации, технического обучения, рационализации и изобретательства, главного технолога, главного механика, главного энергетика, сбыта, маркетинга, организации труда и заработной платы, капитального строительства, материально-технического обеспечения и т. п., а также всеми основными, вспомогательными и обслуживающими цехами.
Основные функции ПЭО и ОЭА:
1. В области планирования
1.1. Организация и общее руководство разработкой проектов перспективных и текущих планов предприятия:
• подготовка предложений для утверждения руководством предприятия о порядке, сроках и участниках разработки проектов планов;
• распределение производственной программы между цехами и службами предприятия;
• рассмотрение обоснований и расчетов к проектам планов структурных подразделений предприятия;
• обеспечение согласованности и взаимной увязки планов цехов и служб предприятия;
• разработка планов предприятия в целом.
1.2. Планирование производственно-хозяйственной деятельности структурных подразделений предприятия:
• доведение годовых и квартальных заданий цехам и службам по установленному перечню показателей;
• участие в разработке годовых, квартальных и месячных программ вспомогательных и непроизводственных цехов;
• рассмотрение цеховых планов, их проверка, внесение необходимых корректировок.
1.3. Внесение соответствующих корректировок в планы предприятия и отдельных подразделений в случае изменения производственно-хозяйственной ситуации.
2. В области организации планово-экономической работы
2.1. Подготовка необходимых материалов для рассмотрения проектов планов, итогов работы предприятия и цехов в различных органах управления предприятием.
2.2. Организация хозрасчета на предприятии:
• разработка системы хозрасчетных показателей цехов и служб в соответствии со спецификой их работы;
• контроль за внедрением и совершенствованием хозрасчета в подразделениях предприятия;
• участие в разработке положений по материальному стимулированию.
2.3. Организация работы по нормированию и ценообразованию на предприятии:
• систематизация нормативных затрат на изготовление продукции;
• составление нормативных калькуляций, контроль за внесением в них всех текущих изменений;
• участие в разработке прогрессивных плановых технико-экономических норм и нормативов и доведение их до цехов, отделов и служб предприятия;
• разработка совместно с другими службами предприятия в соответствии с действующим законодательством проектов оптовых и розничных цен и тарифов и представление их на утверждение;
• разработка и представление на утверждение внутризаводских цен;
• подготовка заключений по проектам оптовых цен на поставляемую продукцию предприятию;
• разработка ценников, применяемых при планировании и учете;
• анализ цен, выявление убыточных и высокорентабельных изделий, разработка мероприятий по ликвидации убыточности, в случае необходимости внесение предложений о пересмотре цен на высокорентабельные изделия, подготовка и представление для утверждения новых цен всех необходимых материалов.
2.4. Организация разработки мероприятий по эффективному использованию производственных мощностей основных и оборотных фондов, матери-альных и трудовых ресурсов, по использованию всех резервов производства.
2.5. Организация разработки мероприятий по выполнению и перевыполнению установленных плановых заданий.
3. В области анализа и оперативно-статистического учета
3.1. Контроль за выполнением цехами и службами предприятия годовых, квартальных, месячных, декадных и суточных планов и заданий.
3.2. Организация и руководство работой по комплексному, экономическому анализу производственно-хозяйственной деятельности предприятия.
3.3. Представление необходимых обобщающих материалов и справок по результатам анализа производственно-хозяйственной деятельности предприятия.
3.4. Контроль за правильностью производимых соответствующими службами и цехами предприятия расчетов экономической эффективности внедрения новой техники, рационализаторских предложений и других организационно-технических мероприятий, направленных на повышение эффективности производства, надежности и качества продукции, развитие специализации и кооперирования, механизацию инженерного и управленческого труда.
3.5. Организация статистической отчетности предприятия:
• сбор необходимых материалов, обобщение, подготовка и представление статистической отчетности в сроки и по формам, установленным директивными органами;
• контроль за качеством статистической отчетности на предприятии;
• систематизация статистических материалов и составление правок по статистической отчетности.
4. В области методологической работы
4.1. Методическое руководство, разработка форм и документации, порядка и сроков проведения работ по:
• технико-экономическому планированию;
• оперативно-производственному планированию (совместно с производственно-диспетчерскими службами предприятия);
• внутризаводскому хозяйственному расчету (совместно с главной бухгалтерией);
• учету и анализу результатов производственно-хозяйственной деятельности (совместно с главной бухгалтерией);
• расчетам экономической эффективности;
• статистической отчетности.
4.2. Изучение и распространение передового опыта планово-экономической работы, оперативного учета и анализа хозяйственной деятельности цехов и служб предприятия.
Объектом анализа и планирования для отдела экономического анализа и планово-экономического отдела являются показатели, которые можно схематически изобразить так:


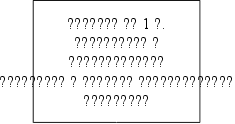







Рис. 2.1 Объекты анализа затрат на производство и себестоимости продукции
Задачи отделов:
♦ проанализировать состав и структуру затрат на производство для определения основных направлений поиска резервов их снижения;
♦ изучить изменение уровня затрат по сравнению с предыдущим периодом и планом как в целом, так и по отдельным статьям себестоимости;
♦ установить и количественно измерить факторы, повлиявшие на изменение затрат на производство и себестоимости продукции;
♦ определить вклад каждого подразделения в общие результаты, достигнутые предприятием по снижению себестоимости;
♦ выявить и количественно измерить резервы снижения затрат на производство и реализацию продукции.
Источники информации для проведения анализа затрат на производство и себестоимости продукции:
1. Форма № 2 «Отчет о прибылях и убытках».
2. Форма № 5-з «Отчет о затратах на производство продукции (работ, услуг)».
3. Журнал-ордер № 10.
4. Журнал-ордер № 10/1.
5. Машинограммы.
6. Ведомость № 12 «Учет затрат цехов основного производства / вспомогательного производства».
7. Ведомость № 15 «Общезаводские расходы. Расходы будущих периодов и коммерческие расходы».
8. Разработочные таблицы.
9. Листки расшифровки на суммы, отраженные в других журналах-ордерах.
10. Ведомости начисления заработной платы.
11. Расценки по заработной плате.
12. Данные синтетического и аналитического учета, отраженные на бухгалтерских счетах (субсчетах)
- 20 «Основное производство»;
- 21 «Полуфабрикаты собственного производства»;
- 23 «Вспомогательные производства»;
- 25 «Общепроизводственные расходы»;
- 26 «Общехозяйственные расходы»;
- 28 «Брак в производстве»;
- 96 «Резервы предстоящих расходов»;
- 97 «Расходы будущих периодов» и др.
13. Отчеты об отчислениях в ФСЗН.
14. Калькуляции единицы продукции.
15. Нормативные документы.
16. Положения по планированию, учету и калькулированию затрат на производство и себестоимости продукции.
17. Сметы затрат.
18. Бизнес-план (прошлого периода). Нужно отметить, что бизнес-план также является источником информации, так как в нем анализируются показатели за несколько лет и можно проследить динамику их изменения более досконально в связи с тем, что затраты на производство продукции анализируется еще более детально, а именно по видам продукции.
Затраты, произведенные предприятием в иностранной валюте и подлежащие включению в себестоимость продукции (работ, услуг), отражаются в валюте, действующей на территории Республики Беларусь, в суммах, определяемых путем пересчета иностранной валюты по курсу Национального банка Республики Беларусь действующему на дату совершения операций.
Согласно Методическим рекомендациям по прогнозированию, учету и калькулированию себестоимости продукции, товаров (работ, услуг) в промышленных организациях Министерства промышленности Республики Беларусь, введенными в действие приказом Министерства промышленности Республики Беларусь от 01.04.2004 г. № 250, ОЭА группирует затраты по калькуляционным статьям:
- сырье и материалы;
- покупные комплектующие изделия, полуфабрикаты и услуги производственного характера;
- возвратные отходы (вычитаются);
- топливо и энергия на технологические цели;
- основная заработная плата производственных рабочих;
- дополнительная заработная плата производственных рабочих;
- налоги, отчисления в бюджет и внебюджетные фонды, сборы отчисления местным органам власти, согласно законодательству;
- расходы на подготовку и освоение производства;
- погашение стоимости инструментов и приспособлений целевого назначения (прочие специальные расходы);
- общепроизводственные расходы;
- общехозяйственные расходы;
- технологические потери;
- потери от брака;
- прочие производственные расходы;
- расходы на реализацию.
ОЭА классифицирует затраты на производство и реализацию продукции по следующим группировочным признакам (рис. 2.2).
Далее на предприятии делается общая оценка показателей себестоимости продукции.
Руководитель должен принимать экономически обоснованные управленческие решения, учитывая зависимость и соотношение затрат на произведенную и реализованную продукцию, объемы реализации и прибыли, тенденции экономического развития. Одним из основных факторов формирования прибыли является себестоимость реализованной продукции. От ее уровня зависят финансовые результаты деятельности предприятия и его финансовое состояние, так как между размерами величины прибыли и себестоимости существует обратная функциональная зависимость. Как известно, себестоимость реализованной продукции имеет практическое значение для определения рентабельности продаж, т. е. при росте затрат на реализованную продукцию более высокими темпами, чем выручка от реализации, рентабельность продаж снизится, и наоборот. Себестоимость реализованной продукции, естественно, неравна себестоимости произведенной. Различия в темпах роста себестоимости произведенной и реализованной продукции показывают тенденции изменения рентабельности продаж в следующем периоде, когда будут реализованы остатки готовой продукции отчетного периода. Так, если себестоимость произведенной продукции увеличивалась более медленными темпами, чем реализованной, можно предположить, что в следующем периоде при прочих равных условиях рентабельность продаж повысится.