Планирование себестоимости продукции




Рис. 2.2 Классификация затрат на производство и реализацию продукции (работ, услуг) по различным группировочным признакам
При оценке показателей себестоимости на первом этапе сопоставляются изменение затрат на произведенную и реализованную продукцию с изменением выручки от реализации по данному образцу:
Таблица 2.1
Отчет о затратах на производство продукции (работ, услуг)
| Показатель | За отчетный период | За предыдущий период |
| А | 1 | 2 |
| Объем продукции (работ, услуг) в текущих ценах за вычетом налогов и платежей из выручки, тыс. р. | 30 183 | 27 820 |
| Затраты на производство продукции (работ, услуг), тыс. р. | 25 520 | 29 232 |
| В том числе: | ||
| материальные затраты | 10 787 | 11941 |
| В том числе: | ||
| сырье и материалы | 3026 | 3485 |
| покупные комплектующие изделия и полуфабрикаты | 3286 | 3776 |
| топливо | 1988 | 2213 |
| электрическая энергия | 320 | 298 |
| тепловая энергия | 672 | 672 |
| прочие материальные затраты | 1495 | 1497 |
| Расходы на оплату труда | 8525 | 9740 |
| Отчисления на социальные нужды | 3069 | 3994 |
| Амортизация основных средств и нематериальных активов | 1419 | 1505 |
| Прочие затраты | 1720 | 2052 |
| Из общей суммы затрат на производство: | ||
| Относится на непроизводственные счета | ||
| Прирост (+) или уменьшения (-) остатка по счету «Расходы будущих периодов», тыс. р. | ||
| Прирост (+) или уменьшения (-) остатка по счету «Резервы предстоящих расходов», тыс.-р. | ||
| Прирост (+) или уменьшения (-) остатка незавершенного производства, полуфабрикатов и приспособлений собственной выработки, не включаемых в стоимость продукции, тыс.р. | 619 | 2 865 |
| Полная себестоимость продукции, тыс. р. | 24 901 | 26 367 |
2.3. Планирование себестоимости продукции по калькуляционным
статьям
Постатейное отражение затрат в плане, учете, отчетности раскрывает их целевое назначение и связь с технологическим процессом. Эта группировка используется для определения затрат по отдельным видам вырабатываемой продукции и месту возникновения расходов.
При анализе основное внимание уделяется тем статьям, по которым допущены непланируемые потери и перерасходы. Однако анализ себестоимости не должен ограничиваться только этими статьями. Значительные резервы снижения себестоимости продукции могут быть вскрыты и по остальным статьям при более детальном анализе затрат на материалы, топливо, энергию, расходов на заработную плату и комплексных статей себестоимости.
При анализе условно-переменных затрат отдельно определяются факторы, оказавшие влияние на изменение условно-переменных материальных и трудовых затрат.
К условно-переменным материальным затратам относятся следующие статьи: сырье и материалы (за вычетом возвратных отходов); покупные комплектующие изделия, полуфабрикаты; топливо и энергия на технологические цели. На предприятии используется следующая схема (рис. 2.3).
На предприятии делается детальный учет материалоемкости и материалоотдачи произведенной продукции и реализованной продукции, изменение условно-переменных трудовых затрат. Отдел труда и заработной платы планирует, ведет учет и предоставляет в планово-экономический отдел состав и структуру фонда заработной платы, а также порядок использования фонда заработной платы по видам выплат. Совместно с отделом кадров предоставляется трудовой потенциал и прогноз на планируемый период (Приложение Б, В).











Рис. 2.3 Факторы изменения условно-переменных материальных затрат
Следует иметь в виду, что по признаку зависимости от объема производства затраты делятся на условно-постоянные и условно-переменные. Условно-переменные расходы также подразделяются на условно-пропорциональные, которые возрастают почти в полном соответствии с ростом объема производства, и дигрессивные, увеличение которых в той или иной мере отстает от роста объема производства. Расходы по содержанию и эксплуатации машин и оборудования при перевыполнении плана по производству продукции возрастают, но не пропорционально, а дигрессивно, причем темп их роста зависит от факторов, обусловивших сверхплановой рост производства. Это объясняется разной степенью зависимости от объема производства отдельных видов этих расходов. Например, в то время как расходы по статье «Износ инструментов и приспособлений целевого назначения» изменяются почти пропорционально выполнению плана по объему выпускаемой продукции, расходы па статье «Амортизация оборудования, транспортных средств, ценного инструмента» остаются неизменными.
В связи с отсутствием коэффициентов, определяющих зависимость условно-переменной части комплексных затрат от объема производства, на практике при анализе комплексных статей себестоимости условно-переменные расходы пересчитывают на процент выполнения плана по выпуску продукции, а условно-постоянные сравнивают со сметой. Условно-переменными являются и некоторые статьи расходов на реализацию. К ним относятся расходы на тару и упаковку, погрузку и транспортировку продукции, а также прочие расходы по сбыту. Эти расходы зависят от объема отгруженной продукции, поэтому корректировка сметы по ним должна производиться исходя из изменения натурального объема отгрузки, так как расходы на упаковку и отгрузку пропорциональны весу и габаритам изделия, а не их стоимости.
При анализе условно-переменных расходов выделяют следующие факторы, оказывающие влияние на отклонение фактической их величины от предусмотренной планом: 1) изменение объема выпущенной продукции; 2) отклонение от сметы отдельных видов расходов.
При оценке отклонений от сметы условно-постоянных расходов выделяют экономию, являющуюся заслугой предприятия, в то же время особое внимание необходимо уделить изучению причин, вызывающих неоправданный перерасход по отдельным статьям комплексных затрат. Особо анализируются непроизводительные расходы, к которым относятся: потери от простоев, доплаты работникам в случае временной нетрудоспособности, потери от ошибочно засланных грузов, от порчи материалов и продукции в цехах и на складах, плата железным дорогам за вагоны, задержанные по вине грузополучателя в ожидании выгрузки, и др. Очень важно также проанализировать расходование средств на содержание аппарата управления. При этом сопоставляют за несколько лет долю работников управленческого аппарата в общей численности работающих, выявляют целесообразность командировок, их длительность и т. д. Рост объема производства продукции приводит к относительному уменьшению условно-постоянных расходов в расчете на рубль или единицу продукции и в конечном итоге к снижению себестоимости. В этом случае относительную экономию Эр определяют следующим образом:
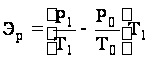 ,
(2.1)
где Р0, P1 – величина условно-постоянных расходов по плану и фактически соответственно;
Т0, Т1 – объем продукции по плану и фактически соответственно.
При планировании себестоимости отдельных видов продукции учитывают затраты на производство и реализацию отдельных видов продукции в расчете на одну натуральную единицу. Эти данные влияют решающим образом на ценообразование.
На предприятии рассчитывается и планируется себестоимость по каждому виду продукции, а также делаются группировки по важнейшим видам продукции.
3. РЕЗЕРВЫ И ПУТИ СНИЖЕНИЯ СЕБЕСТОИМОСТИ НА ПРЕДПРИЯТИИ
3.1. Резервы снижения себестоимости продукции
Резервы снижения себестоимости продукции – внутрипроизводственные возможности уменьшения себестоимости продукции за счет роста эффективности использования ресурсов предприятия, поддающиеся количественному измерению.
Мобилизация резервов снижения себестоимости продукции позволяет улучшить качественные показатели хозяйственной деятельности предприятия (повысить конкурентоспособность производимой продукции, увеличить объем ее производства и реализации, ускорить оборачиваемость оборотных средств и др.).
Выделяют следующие группы резервов снижения себестоимости продукции:
- улучшение использования условно-переменных материальных затрат (сырья, материалов, покупных комплектующих изделий и полуфабрикатов, топлива и энергии на технологические цели);
- повышение эффективности использования условно-переменных трудовых затрат. Данная группа включает два направления: 1) рост производительности труда; 2) улучшение использования рабочего времени;
- снижение уровня условно-постоянных затрат (затрат по комплексным статьям себестоимости): расходов на содержание и эксплуатацию машин и оборудования, общецеховых и общехозяйственных расходов, расходов на реализацию.
В общей совокупности резервов уменьшения себестоимости продукции следует различать текущие резервы, которые можно реализовать в ближайший период времени (месяц, квартал), и перспективные, реализация которых требует более длительного времени и, как правило, внедрение различного рода организационно-технических мероприятий.
К текущим резервам относятся устранение неоправданных отступлений от предусмотренной конструкторско-технологической документацией технологии изготовления продукции, влекущих:
- дополнительный расход материальных ресурсов вследствие замены материалов, исправления брака, использования немерных, некратных материалов, отходов вместо полноценного материала и др.;
- дополнительные трудовые затраты, связанные с оплатой сверхурочных часов, целодневных и внутрисменных простоев, работ по исправлению брака и пр.;
- увеличение затрат по некоторым комплексным статьям: рост затрат на ремонт и эксплуатацию машин и оборудования, охрану труда, соблюдение техники безопасности на производстве и др.
Основные резервы снижения себестоимости продукции, на предприятии представлены в Приложении Р.
Следует отметить, что в основе формирования затрат на производство продукции, и, в частности, условно-переменных материальных затрат, лежит их научно обоснованное калькулирование по нормам, обусловленным техническими, технологическими, конструкторскими и другими характеристиками и особенностями вырабатываемой продукции.
Таким образом, основным резервом снижения условно-переменных материальных затрат является уменьшение норм расхода материалов на единицу продукции как в результате внедрения научно-технических мероприятий (внедрение новых прогрессивных технологий, механизация и автоматизация производства, совершенствование конструкций изделий и др.), так и вследствие улучшения системы нормирования материалов на предприятии.
Резерв снижения условно-переменных материальных затрат в результате внедрения мероприятий НТП (РМЗнтп) определяется следующим образом:
РМЗнтп
=
 (Нфij – Hбij) ·
Цплij · Кj
, (3.1)
где Нфij, Hбij – нормы расхода i-го вида материальных ресурсов до внедрения и после внедрения мероприятий НТП соответственно для производства единицы продукции j-го вида;
Цплij – плановая цена i-гo вида материальных ресурсов для производства единицы продукции j-го вида;
Кj – количество выпущенных изделий j-го вида с момента внедрения мероприятий и до конца года;
n –количество видов материальных ресурсов для производства единицы продукции j-го вида;
m – количество видов продукции.
Следовательно, по данной формуле определяется влияние внедренных мероприятий научно-технического прогресса на экономию условно-переменных материальных затрат (резерв их снижения) через изменение норм. Источниками информации для такого анализа служат акты внедрения научно-технических и организационных мероприятий.
Для того чтобы найти резерв снижения условно-переменных материальных затрат за счет улучшения нормирования материалов, целесообразно воспользоваться формулой (6.1), при этом в данном случае показатели Нф, Нб – нормы расхода материальных ресурсов до внедрения и после внедрения новой нормы, рассчитанной более прогрессивными методами и с учетом повышения конкурентоспособности производимой продукции, соответственно.
Резерв снижения условно-переменных материальных затрат в будущих периодах за счет устранения неэффективного и нерационального использования материальных ресурсов, обусловленного отступлением от технологии производства продукции и сбоями в работе служб материально-технического обеспечения предприятия, а именно в результате ликвидации: несоблюдения действующих норм; несоответствия материалов техническим условиям; замен и потерь материалов; нерационального раскроя и методов обработки; потерь от брака, равен образовавшему вследствие наличия указанных негативных факторов перерасходу по прямым материальным затратам в отчетном периоде.
Резерв уменьшения условно-переменных материальных затрат за счет вторичного использования материальных ресурсов (возвратных отходов), при соблюдении условия сохранения технико-эксплуатационных характеристик и качества производимой продукции (РМЗво) может быть определен с помощью следующей формулы:
РМЗво
= (Hмij
· Цмij – Нвоij
· Цвоij) ·
Кj ,
(3.2)
где Hмij – норма расхода i-го вида полноценных материальных ресурсов для производства единицы продукции j-го вида;
Нвоij – норма расхода i-го вида вторичных материальных ресурсов (возвратных отходов) для производства единицы продукции j-го вида;
Цмij – цена i-го вида полноценных материальных ресурсов для производства единицы продукции j-го вида;
Цвоij – цена i-го вида вторичных материальных ресурсов (возвратных отходов) для производства единицы продукции j-го вида;
Кj – количество выпущенных изделий i-го вида с момента начала использования вторичных материальных ресурсов взамен полноценных и до конца года.
Резерв снижения условно-переменных материальных затрат за счет применения на предприятии более рациональной ценовой политики при приобретении материальных ресурсов, предполагающей проведение маркетинговых исследований, поиск оптимальных рынков приобретения материальных ресурсов и поставщиков, (РМЗц) равен:
РМЗц
=(Цфij
– Цоij) · Нфij
· Кфj ,
(3.3)
где Цфij – действующая на предприятии цена приобретения i-го вида материальных ресурсов для производства единицы продукции j-го вида;
Цоij – оптимальная цена приобретения i-го вида материальных ресурсов для производства единицы продукции j-го вида, используемая новыми поставщиками материальных ресурсов, деловые контакты с которыми были установлены после исследования предприятием рынка поставщиков материальных ресурсов;
Нфij – фактическая норма расхода i-го вида материальных ресурсов на производство продукции j-го вида;
Кфj – фактическое количество выпущенной продукции j-го вида.
Резерв снижения условно-переменных трудовых затрат в результате роста производительности труда (за счет внедрения научно-технических и организационных мероприятий, совершенствования нормирования труда на предприятии) (РТЗпт) рассчитывается по формуле:
РТЗпт
= (Тфij
– Тбij) · Сп
· Кj ,
(3.4)
где Тфij, Тбij – трудоемкость изделия j-го вида до внедрения и после внедрения научно-технических или организационных мероприятий соответственно;
Сп – среднечасовая тарифная ставка;
Кj – количество выпущенных изделий j-го вида с момента внедрения мероприятий и до конца года.
Экономия условно-переменных трудовых затрат в будущих периодах за счет ликвидации:
♦ целодневных и внутрисменных простоев равна произведению времени простоев (в часах), имевших место в отчетном периоде, на среднечасовую тарифную ставку;
♦ сверхурочных часов работы, связанных с нерациональной организацией производства и труда, определяется как произведение количества имевших место сверхурочных часов работы в отчетном периоде на среднечасовую тарифную ставку и на процент доплат за сверхурочную работу;
♦ брака продукции равна сумме заработной платы, начисленной за работы по исправлению брака в отчетном периоде.
Резервы снижения условно-переменных трудовых затрат по основной заработной плате определяют размер экономии по дополнительной заработной плате и по налогам и отчислениям от фонда заработной платы. Результат произведения общей величины резервов снижения условно-переменных трудовых затрат по основной заработной плате на процент:
♦ дополнительной заработной платы покажет экономию условно-переменных трудовых затрат по дополнительной заработной плате;
♦ налогов и отчислений от фонда заработной платы – экономию условно-переменных трудовых затрат по данному фактору.
Резервы снижения уровня условно-постоянных затрат (затрат по комплексным статьям себестоимости) выявляются и обобщаются на основе изучения их динамики, а также проведения факторного анализа по каждой статье расходов на содержание и эксплуатацию машин и оборудования, общецеховых и общехозяйственных расходов, расходов на реализацию в результате рационализации осуществления данных затрат и внедрения различного рода организационно-технических мероприятий.
В соответствии с методическими рекомендациями по прогнозированию, учету и калькулированию себестоимости продукции, товаров (работ, услуг) в промышленных организациях Министерства промышленности Республики Беларусь, введенными в действие приказом Министерства промышленности Республики Беларусь от 01.04.2004 г. № 250, к основным факторам снижения себестоимости продукции относятся:
1. Факторы изменения объема и структуры продукции и структуры производства:
1.1. относительное изменение условно-постоянных расходов (кроме амортизации), обусловленное изменением объема производимой продукции;
1.2. относительное изменение амортизационных отчислений;
1.3. изменение структуры (номенклатуры и ассортимента) продукции;
1.4. ввод новых производств и предприятий (в производственных объединениях);
1.5. освоение новых предприятий и подготовка производства на действующих предприятиях.
2. Факторы, отражающие изменение условий хозяйствования:
2.1. изменение цен на производимую продукцию;
2.2. изменение цен на потребляемое сырье, материалы, комплектующие изделия, топливо, энергию;
2.3. изменение оплаты труда в соответствии с решением правительства;
2.4. изменение системы налогообложения;
2.5. изменение норм амортизационных отчислений и переоценка основных фондов в установленном порядке.
Относительное изменение амортизационных отчислений связано с изменением используемых основных фондов, а также с изменением объема производства. В расчет включаются действующие на начало года и вновь вводимые фонды, кроме той части, которая учитывается в расчетах по вводу новых мощностей и в расчетах по повышению технического уровня производства. Расчет поданному фактору включает, как абсолютное изменение суммы амортизационных отчислений, так и относительное изменение их величины на 1000 р. произведенной продукции. В расчетах воздействия данного фактора не включается влияние централизованных мер по изменению нормы амортизационных отчислений и переоценке основных фондов (факторы, отражающие условиях хозяйствования).
Относительное изменение амортизационных отчислений определяется по формуле
Эа = ((Ао / До) – (А1 / Д1)) · Д1 · К , (3.5)
где Эа – экономия (увеличение) в связи с относительным изменением амортизационных отчислений, млн. р.;
Ао и А1 – общая сумма амортизационных отчислений соответственно в базисном и планируемом годах, млн. р.;
До и Д1 – объем произведенной продукции соответственно в базисном и планируемом годах, млн. р.;
К – коэффициент, учитывающий величину амортизационных отчислений, относимых на себестоимость произведенной продукции в базисном году.
Под изменением структуры продукции понимается изменение удельного веса отдельных ее видов в общем объеме производства, связанное с выпуском новых, снятием с производства отдельных изделий, а также разными плановыми темпами роста выпуска различных видов продукции.
Продукция новых предприятий и новых производств на действующих предприятиях, вводимых в эксплуатацию в планируемом году, в расчет влияния изменения структуры не включается и отражается в расчетах по фактору «Ввод новых предприятий и производств».
Влияние изменения структуры продукции на уровень затрат рассчитывается по прямым статьям затрат и определяется на основании данных о ценах и переменных затратах на производство отдельных изделий в базисном году и объемах их производства в базисном и планируемом годах.
Расчет снижения (увеличения) затрат в результате структурных изменений (сдвигов) производится следующим образом:
♦ определяются переменные затраты на 1000 р. произведенной продукции планового года, рассчитанные исходя из цен и себестоимости продукции базисного года;
♦ определяются переменные затраты на 1000 р. произведенной продукции базисного года;
♦ определяется разница между переменными затратами на 1000 р. произведенной продукции планового и базисного года;
♦ рассчитанная разница умножается на объем произведенной продукции планового года в ценах базисного года.
Расчет влияния изменения структуры продукции осуществляется:
♦ по сравнимым видам продукции, по прочей продукции и продукции, снимаемой с производства – исходя из средних цен и плановых (фактических) затрат базисного года;
♦ по