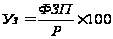Анализ состояния и оценка эффективности использования заработной платы
Содержание
Введение
1. Экономическое содержание оплаты труда в торговле и пути ее совершенствования
1.1 Оплата труда в торговле: понятие, сущность и ее регулирование в современных условиях
1.2 Состав заработной платы работников предприятия торговли и показатели эффективности ее использования
1.3 Основные направления совершенствования оплаты труда в торговле
2. Изучение и анализ показателей, формирующих оплату труда на торговом предприятии ООО «Богунай» г.Зеленогорска
2.1 Краткая организационно-экономическая характеристика деятельности торгового предприятия ООО «Мини-маркет «Богунай» г.Зеленогорска
2.2 Изучение систем оплаты труда, применяемых на торговом предприятии ООО «Богунай» г.Зеленогорска
3. Анализ состояния и оценка эффективности использования заработной платы на торговом предприятии ООО «Мини-маркет «Богунай» г.Зеленогорска
3.1 Анализ состава и структуры заработной платы торгового предприятия ООО «Мини-маркет «Богунай» г.Зеленогорска
3.2 Оценка эффективности использования заработной платы на торговом предприятии ООО «Мини-маркет «Богунай» г.Зеленогорска
3.3 Разработка мероприятий по совершенствованию оплаты труда на торговом предприятии ООО «Мини-маркет «Богунай» г.Зеленогорска
Заключение
Библиографический список
Приложения
Введение
Выход экономики страны из кризиса, прежде всего, связан с проблемой развития производства. Ее решение зависит от уровня заинтересованности работников всех уровней управления в высокопроизводительном труде на основе обеспечения органической зависимости размеров дохода от фактического личного трудового вклада, доли его участия в собственности, а также от конечных результатов работы предприятия, региона и страны в целом. Заработная плата используется как важнейший экономический рычаг управления экономикой.
Оплата труда - это выраженная в денежной форме доля труда сотрудника, вложенного им при создании продукции предприятия. Эта доля выплачивается сотруднику, и он единолично распоряжается этими средствами.
Заработная плата – основной источник дохода рабочих и служащих, с ее помощью осуществляется контроль над мерой труда и потребления, стимулирование труда работников.
Заработная плата в условиях развития рыночных отношений является важнейшим элементом стимулирования труда. Именно поэтому совершенство-вание организации оплаты труда, разработка новых подходов к оплате труда, увязанных с условиями конкретного производства и отвечающих современным требованиям экономической теории, приобретает сегодня особо актуальное значение.
Важными выступают и вопросы усиления связи уровня заработной платы с результатами производственной деятельности, а также реализация на практике стратегий сотрудничества работников и работодателей.
Вопросы совершенствования систем оплаты и стимулирования труда широко обсуждаются в современной экономической литературе. Многочисленные зарубежные и отечественные исследователи наряду с общетеоретическими проблемами подчеркивают актуальность проблем адаптации систем оплаты и стимулирования труда к конкретным условиям функционирования промышленных предприятий.
Объектом исследования является предприятие торговли ООО «Бонус» г.Зеленогорска. Предметом является оплата труда на предприятиях торговли.
Целью курсовой работы является изучение теоретических вопросов оплаты труда в торговле, анализ организации заработной платы торгового предприятия и разработка мероприятий по совершенствованию оплаты труда на примере ООО «Бонус» г.Зеленогорска.
Поставленная цель решается с помощью следующих задач:
раскрыть экономическое содержание оплаты труда в торговле;
определить основные направления совершенствования оплаты труда в торговле;
провести анализ состояния и оценку эффективности использования заработной платы на торговом предприятии ООО «Бонус» г.Зеленогорска;
разработать мероприятия по совершенствованию оплаты труда на торговом предприятии ООО «Бонус» г.Зеленогорска.
Для решения поставленных задач в данном курсовом проекте использовались различные литературные источники, в которых освещены вопросы оплаты труда на предприятии, законодательство РФ и официальные инструктивно-методические материалы по теме курсовой работы, публикации в периодической печати, а также результаты собственных исследований.
При написании курсовой работы использовались различные методы: метод анализа и синтеза, группировки и сравнения, экономико-статистические, экономико-математические, экспертные, нормативные и др. методы.
Курсовая работа состоит из введения, трех глав, заключения, списка использованной литературы и приложений. Общий объем работы 54 страницы.
Курсовая работа иллюстрирована 2 рисунками; 13 таблицами; 3 приложениями. Библиографический список включает 25 источников.
1. Экономическое содержание оплаты труда в торговле и пути ее совершенствования
1.1 Оплаты труда в торговле: понятие, сущность и ее регулирование в современных условиях
Заработная плата является важным средством мотивации и стимулирования высокоэффективной трудовой деятельности персонала. Как социально-экономическая категория, заработная плата имеет особое значение, как для работника торговли, так и для его работодателя. Для работника заработная плата - одна из статей дохода семьи, следовательно её стимулирующая роль очень велика. Как экономическое явление заработная плата зародилась на том этапе развития товарного производства, когда возник промышленный капитал и в обществе появились наемные работники, с одной стороны, и предприниматели – с другой. Как любой товар, рабочая сила обладает двумя присущими ей свойствами – полезностью и ценой. Полезность (потребительная стоимость) рабочей силы состоит в том, что она в процессе функционирования может:
а) переносить на реализуемый товар стоимость потребленных в процессе труда материальных благ и услуг;
б) добавлять к результату труда новую стоимость, как необходимую для своего собственного воспроизводства, так и прибавочную, присваиваемую предпринимателем.
Цена рабочей силы определяет собой выраженную в денежной форме компенсацию, которую работник получает от работодателя за предоставление на определенный срок своей рабочей силы. Она определяется стоимостью жизненных средств, необходимых работнику для восстановления способности к труду и содержания семьи. В состав жизненных средств (стоимости рабочей силы) включаются:
расходы на приобретение товаров и услуг, удовлетворяющих физиологические потребности человека в пище, одежде, жилище;
расходы на удовлетворение духовных запросов;
затраты на содержание членов семьи работника;
затраты на образование работника, медицинское обслуживание, повышение профессионального уровня (чем выше квалификация, тем больше стоимость его рабочей силы);
затраты на рост потребностей работников и членов их семей в новых товарах и услугах и др.
Итак, стоимость рабочей силы сводится к стоимости определенной суммы жизненных благ, которые работник приобретает на вознаграждение, полученное за результаты своего труда. На рынке труда происходит продажа рабочей силы с установлением «ставки заработной платы», объективной основой которой и является стоимость рабочей силы [18]. Она зависит от соотношения спроса на труд и его предложения, стоимости воспроизводства рабочей силы, предельной производительности труда, деятельности профсоюзов и организаций работодателей, государственного регулирования минимальной цены труда и других факторов (рис. 1).
Рисунок 1 - Факторы, формирующие цену рабочей силы
На предприятии происходит потребление рабочей силы и оплата этого потребления в соответствии со ставкой заработной платы и проделанной работником работой. В результате этого потребления формируется заработная плата работников, т. е. сумма денежных средств, которую работник получает за выполненную работу. Таким образом, проданной рабочей силе соответствует термин «ставка заработной платы», а использованной, потребленной на предприятии – термин «заработная плата».
Заработная плата конкретных работников обусловливается не только рыночной ценой рабочей силы, но и ее качественными характеристиками, результатами и условиями работы. Заработная плата выступает модификацией цены рабочей силы, ее основной формой. Цена рабочей силы выражается не только в форме заработной платы. Она включает и социальные выплаты на уровне предприятия, поскольку последние являются элементом стоимости рабочей силы, затрат на ее содержание и развитие.
На величину и динамику заработной платы влияют те же факторы, что и на стоимость рабочей силы. Однако размер заработной платы может отклоняться от стоимости рабочей силы. Решающее влияние на это оказывает состояние рынка труда и в частности соотношение спроса и предложения на рабочую силу.
Возможно три состояния конъюнктуры данного рынка [9]:
На рынке труда спрос на рабочую силу соответствует предложению. В таком случае цена рабочей силы, определяемая заработной платой работника, будет равна ее стоимости.
Спрос на рабочую силу превышает предложение. При такой ситуации предприниматели, конкурируя на рынке труда, могут предлагать заработную плату работникам значительно выше ее стоимости.
Предложение на рабочую силу превышает спрос на нее. Теперь уже работники конкурируют между собой за получение рабочих мест. Здесь возможна тенденция к снижению цены рабочей силы и размеров заработной платы. Теоретически в данном случае создаются благоприятные возможности для установления заработков ниже стоимости рабочей силы.
Однако государство должно законодательно ограничивать такие возможности. Для этого официально утверждаются уровень минимального потребительского бюджета (прожиточного минимума) и минимальная заработная плата, которая не должна быть ниже уровня физиологического прожиточного минимума.
Формирование цены рабочей силы воспринимается различными сторонами социально-трудовых отношений по-разному. Для государства ценой рабочей силы выступают совокупные затраты на нее. Для работника заработная плата есть индивидуальный доход, который он получает в обмен на свой труд на предприятии предпринимателя. Для работодателя заработная плата всегда есть расход, и он стремится к его минимизации в расчете на единицу продукции (в торговле – на единицу товарооборота) путем как более рациональной загруженности работника в течение рабочего времени, так и более эффективной организации труда на предприятии, повышения его технического уровня, а также более жесткого нормирования труда. Как расход, заработная плата должна гарантировать получение нужного работодателю результата, побуждая работника к определенной активности. Работодатель стремится минимизировать в расчете на единицу товарооборота не только заработную плату, но и все виды издержек на рабочую силу. Таким образом, заработная плата должна отвечать следующим требованиям [24]:
быть основной частью фонда жизненных средств работников;
отражать зависимость заработной платы каждого работника не только от количества и качества затраченного им труда, но от реального трудового вклада, конечных результатов работы трудового коллектива;
являясь основной частью фонда жизненных средств работников, она должна выступать не только главной формой распределения по труду, но и важнейшим материальным стимулом, поскольку для удовлетворения своих материальных и духовных потребностей работники объективно заинтересованы в получении и росте заработной платы, а значит, и в повышении результативности своего труда и коллектива в целом, от которых зависит размер оплаты труда.
В настоящее время нет однозначного, а тем более стандартного определения заработной платы как экономической категории. Наиболее часто употребляемые понятия заработной платы, сложившиеся на рынке труда в разные периоды времени [18], представлены в табл. 1.1.
Таблица 1.1 - Основные понятия и определения заработной платы
| Авторы | Содержание понятий и определений | Литературный источник |
|
А.Смит, Д.Рикардо |
Заработная плата – цена труда, изменяющаяся под воздействием рыночных факторов – спроса и предложения | Смит А.//Исследование о природе и причинах богатства народов. – М.:Соцэкгиз,1962.С.136. |
| К.Маркс | Заработная плата есть денежное выражение стоимости товара «рабочая сила», величина которого определяется условиями производства и рыночными факторами – спросом и предложением | Маркс К. Капитал // Маркс К., Энгельс Ф. Соч. – Т. 25. – 2П, Стр. 237 |
| Р.А.Яковлев | Заработная плата – это денежное выражение стоимости товара «рабочая сила» или превращенная форма стоимости товара «рабочая сила» | Яковлев Р.А. Концепция реформы заработной платы в России / Р. А. Яковлев. – М.: НИИ труда, 1998. – С. 77. |
| Н.А.Волгин | Заработная плата как форма цены рабочей силы – это основная часть фонда жизненных средств работников, распределяемая между ними в соответствии с количеством и качеством затраченного труда, реальным вкладом и зависящая от конечных результатов работы предприятия | Экономика труда // под общ. ред. Н. А. Волгина. – М.: Экзамен, 2003. – С. 335. |
|
А.А.Федченко, Ю.Г.Одегов |
Заработная плата есть превращенная форма стоимости и цены рабочей силы | Федченко А. А. Оплата труда и доходы работников / А.А. Федченко, Ю.Г. Одегов // М., 2004. – С. 118. |
| И.А.Баткаева | Заработная плата представляет собой цену рабочей силы на рынке труда | Экономика и социология труда // под ред. А. Я. Кибанова. – М.: ИНФРА-М, 2003. – С. 272. |
Таким образом, заработная плата как рыночная категория есть цена рабочей силы на рынке труда. По мнению Н.А.Волгина [9], она должна включать в себя затраты и издержки по всем фазам воспроизводства рабочей силы:
формирования (обучение в школе, вузе, колледже, на рабочем месте, в институте повышения квалификации, на стажировках и т. д.);
распределения и обмена рабочей силы (на рынке труда – при участии работодателей, наемных работников и государства; непосредственно на предприятии (найм, ротация работников, увольнение, обмен рабочей силы и т. п.);
потребления (использования) рабочей силы (использование рабочей силы осуществляется непосредственно на рабочем месте, в процессе труда. Сопровождается созданием продуктов, услуг и т. д.).
В статье 129 ТК РФ определение таких понятий, как «заработная плата» и «оплата труда» трактуется следующим образом [11]. Заработная плата – вознаграждение за труд в зависимости от квалификации работника, сложности, количества и условий выполняемой работы, а также выплаты компенсационного и стимулирующего характера. Оплата труда – система отношений, связанных с обеспечением установления и осуществления работодателем выплат работникам за их труд в соответствии с законами, иными нормативными правовыми актами, коллективными договорами, соглашениями, локальными нормативными актами и трудовыми договорами. Таким образом, оплата труда наемных работников, кроме заработной платы, включает в себя отчисления работодателей в бюджет в виде единого социального налога.
Понимание экономической природы заработной платы как цены рабочей силы означает необходимость ориентации ее уровня на соответствие прожиточному минимуму и потреблению на уровне минимального потребительского бюджета. Такой уровень заработной платы будет обеспечивать воспроизводство рабочей силы. Поэтому задача состоит в том, чтобы в максимальной степени приблизить уровень заработной платы к цене рабочей силы. Вопросам оплаты и нормирования труда посвящён раздел VI Трудового кодекса РФ, который довольно подробно регулирует эти отношения и жестко не регламентируются. Законодательно устанавливаются минимальные размеры компенсационных доплат (условия труда, отклоняющиеся от нормальных, работа в ночное время, сверхурочная работа, за работу в праздничные дни и т.д.).
Различают два основных метода регулирования заработной платы [18]:
централизованный (государственное регулирование);
локальный (регулирование на уровне предприятий, организаций).
Централизованный метод предполагает законодательное установление норм оплаты труда, исполнение которых обязательно либо для всех предприятий и организаций России, либо только для отдельных отраслей и профессиональных групп. Государственное регулирование оплаты труда включает:
законодательное установление и изменение минимального размера оплаты труда в Российской Федерации;
использование тарифной системы;
установление районных коэффициентов и процентных надбавок;
установление государственных гарантий по оплате труда.
Основным элементом государственного регулирования является система минимальных социальных гарантий, обеспечивающих защиту заработной платы от рисков рыночной экономики. В их числе установление минимального уровня заработной платы с ориентацией на прожиточный минимум, а в дальнейшем – и на минимальный (а затем и рациональный) потребительский бюджет. В соответствии со ст.129 ТК РФ, минимальная заработная плата (минимальный размер оплаты труда) – гарантируемый федеральным законом размер месячной заработной платы за труд неквалифицированного работника, полностью отработавшего норму рабочего времени при выполнении простых работ в нормальных условиях труда.
Локальное регулирование заработной платы включает все процедуры, механизмы и методы организации заработной платы, которые предприятие разрабатывает самостоятельно. В организациях разрабатываются следующие локальные нормативные правовые документы по условиям оплаты труда:
документ, устанавливающий размеры тарифных ставок рабочих;
схемы должностных окладов руководителей, специалистов и служащих;
Единые тарифные сетки – при одинаковом подходе к основной оплате труда рабочих и специалистов;
положения о надбавках и доплатах;
положения о премировании: за основные результаты деятельности, за улучшение отдельных сторон деятельности организации;
положения о единовременных поощрениях.
Коллективный договор – правовой акт, регулирующий социально-трудовые, социально-экономические и профессиональные отношения между работодателем и работниками на предприятии. В нем должны быть зафиксированы все условия оплаты труда работников, входящие в компетенцию предприятия. В коллективных договорах дополняются и развиваются нормы, принятые в отраслевом, территориальном и генеральном соглашениях, но эти нормы не могут быть ниже тех норм, которые предусмотрены другими соглашениями.
Коллективный договор не является единственным документом, в котором отражаются условия оплаты труда работников организаций, предприятий. Установление размеров заработной платы осуществляется также по соглашению самих сторон трудового правоотношения: работодателя и наемного работника. Эти условия фиксируются в трудовом договоре (контракте) и имеют обязательную силу для работодателя (индивидуально-трудовое регулирование заработной платы).
Трудовой договор (контракт) – соглашение между работником и работодателем, по которому работник обязуется выполнять работу по определенной специальности, квалификации или должности с подчинением внутреннему трудовому распорядку, а работодатель обязуется выплачивать работнику заработную плату и обеспечивать условия труда, предусмотренные законодательством о труде коллективным договором и соглашением сторон. Условия оплаты труда работника, зафиксированные в индивидуальном трудовом договоре (контракте), не могут быть хуже тех, которые предусмотрены действующим законодательством, соглашениями, коллективным договором.
Условия оплаты труда фиксируются в Положении об оплате труда работников организации.
Таким образом, в условиях рыночной экономики организация заработной платы на торговом предприятии предполагает, с одной стороны, гарантированную оплату труда каждого работника в соответствии с результатами его работы и стоимостью рабочей силы на рынке труда, с другой - обеспечение работодателю такого хозяйственного результата, который позволил бы ему возместить затраты и получить прибыль. Компромисс в интересах работодателя и работников достигается через организацию заработной платы. Оплата труда с учётом совокупности других факторов оказывает воздействие на прибыль и конкурентоспособность предприятия. Поэтому основная задача предприятия состоит в том, чтобы разработать такой механизм материального стимулирования, который нацеливал бы трудовые коллективы на достижение высоких результатов.
1.2 Состав заработной платы работников предприятия торговли и показатели эффективности ее использования
Организация заработной платы призвана обеспечивать мотивацию трудового поведения работников, заинтересовывать их трудиться на данном предприятии, использовать личностный потенциал для улучшения своих и коллективных показателей работы. Состав организации заработной платы показаны в приложении 1.
Оплата труда является основной экономической оценкой труда, в которой лежат различные системы и формы оплаты труда (Приложение 2).
Формы и системы оплаты труда представляют собой способы установления зависимости величины заработной платы от количества и качества затраченного труда с помощью совокупности количественных и качественных показателей, отражающих результаты труда [14]. Основное их назначение – обеспечение правильного соотношения между мерой труда и мерой его оплаты, а также повышение заинтересованности рабочих в эффективном труде.
Особая роль в организации заработной платы принадлежит тарифной системе. Эта система получила свое название от слова «тариф», что означает исходный размер оплаты труда определенного вида, характера, классификации. В данную систему включают следующие элементы: тарифно-квалификационные справочники; тарифные сетки; тарифные ставки, надбавки и доплаты, районные коэффициенты; списки (перечни) работ с вредными и тяжелыми условиями труда.
Тарифная система оплаты труда представляет собой совокупность нормативов, при помощи которых обеспечивается дифференциация и регулирование размеров заработной платы различных групп и категорий работников в зависимости от квалификационного уровня, условий, тяжести, интенсивности и ответственности, выполняемых ими работ, а также особенностей народнохозяйственного значения отраслей промышленности и предприятий, их территориального размещения.
Основными формами заработной платы являются повременная и сдельная формы оплаты. При повременной оплате мерой труда является отработанное время, а заработок начисляется в соответствии с тарифной ставкой работника или окладом за фактически отработанное время. При сдельной оплате мерой труда является выработанная рабочим продукция, и заработок зависит от количества и качества произведенной рабочим продукции, так как при данной системе заработная плата начисляется за каждую единицу продукции исходя из установленной сдельной расценки. Выбор сдельной и повременной форм оплаты труда зависит от ряда факторов: характера применяемого оборудования, особенностей технологического процесса, организации производства и труда, требования к качеству продукции, использованию трудовых и материальных ресурсов.
Повременная и сдельная формы заработной платы на практике используются в виде различных систем. Сдельную форму оплаты труда подразделяют на отдельные системы: прямую сдельную, сдельно-премиальную; сдельно-прогрессивную, косвенную сдельную и аккордную, % от выручки.
Коллективная (бригадная) сдельная система оплата труда предусматривает начисление заработка по результатам труда коллектива (бригады) рабочих в целом. При коллективной организации труда производство каждой единицы продукции не редко требует выполнения нескольких различных по своему характеру работ, которые зачастую и тарифицируются по разным разрядам. Поэтому расчет обще-бригадной сдельной расценки за единицу продукции производится по нормативной трудоемкости выполняемых работ по каждому из тарифных ставок разрядов. Общий сдельный заработок бригады определяется путем умножения обще-бригадной сдельной расценке на количество продукции, произведенной бригадой в целом за расчетный период.
Важную роль в материальном стимулировании труда играют доплаты, надбавки к заработной плате, различные типы выплат. Обычно доплаты и надбавки делятся на две группы: компенсационные и стимулирующие. Размер компенсационных выплат (за условия труда, отклоняющиеся от нормальных, за работу в вечернее и ночное время и т.д.) определяется предприятием самостоятельно, но должен быть не ниже размеров, установленных соответствующими решениями Правительства РФ или других органов по его поручению. Стимулирующие выплаты (доплаты и надбавки за высокую квалификацию, профессиональное мастерство, работу с меньшей численностью, премии, вознаграждения и т.д.) определяются предприятиями самостоятельно и производятся в пределах имеющихся средств. Размеры и условия их выплат определяются в коллективных договорах. В настоящее время все виды компенсационных доплат и надбавок можно разделить на две большие группы. Во-первых, это доплаты и надбавки, которые не имеют ограничений по сферам трудовой деятельности, и обычно являются обязательными для предприятий всех форм собственности. В первую группу входят доплаты; за работу в выходные и праздничные дни, в сверхурочное время; несовершеннолетним работникам в связи с сокращением их рабочего дня; рабочим, выполняющим работы ниже присвоенного им тарифного разряда (разница между тарифной ставкой рабочего, исходя из присвоенного ему разряда, и ставкой по выполняемой работе); при невыполнении норм выработки и изготовлении бракованной продукции не по вине работника – до среднего заработка в условиях, предусмотренных законодательством; рабочим, в связи с отклонениями от нормальных условий выполнения работы. Во вторую группу входят доплаты и надбавки, которые применяются в определенных сферах труда. Основания для их начисления могут быть различными. Предприятия имеют возможность в процессе установки доплаты и надбавки учесть все особенности работы на разных участках.
Для стимулирования работников обычно применяются такие наиболее распространенные и значимые доплаты, как доплаты за совмещение нескольких профессий (должностей); за расширение зон обслуживания или увеличение объема выполняемых работ; выполнение обязанностей отсутствующего работника; рабочим за профессиональное мастерство; специалистам за высокие достижения в труде и высокий уровень квалификации; бригадирам из числа рабочих, не освобожденных от основной работы. Выплачиваются также доплаты за выполнение обязанностей мастера учебных мастерских; руководство подсобным сельским хозяйством; ведение делопроизводства и бухгалтерского учета; обслуживание вычислительной техники.
Условия и размеры доплат регулируются предприятием самостоятельно. На предприятии должно быть принято специальное положение о введении той или иной стимулирующей надбавки. Доплаты и надбавки можно регулировать в отраслевом соглашении и соответственно отражать в коллективных договорах, заключаемых на предприятиях. Доплаты и надбавки чаще всего вызваны особыми условиями работы конкретного работника. Премии же рассчитаны обычно на то, чтобы поощрить достижение на производстве какого-либо определенного результата. Доплаты и надбавки носят стабильный характер, премии – непостоянный. Премия чаще всего стимулирует результаты коллективного труда, а всевозможные доплаты и надбавки – персональной работы. Премия, которая установлена для всех, имеет более обширное поле действия, а потому часто (если судить по результатам труда) она эффективнее некоторых видов доплат, так как ее стимулирующее воздействие распространяется на весь коллектив. Доплаты и надбавки обычно устанавливаются в относительных размерах и корректируются при изменении тарифных ставок и окладов с учетом инфляции.
В последние годы предприятия, используя новый управленческий подход, отказываются не только от индивидуальной сдельной, но и от повременной системы оплаты труда, при этом система материального стимулирования ориентируется на фактическую квалификацию работника.
Для бестарифного варианта организации заработной платы на предприятии характерны следующие признаки [17]:
тесная (полная) зависимость уровня оплаты труда работника с фондом заработной платы, начисляемой по коллективным результатам работы (в этом качестве бестарифные системы принадлежат к классу коллективных систем оплаты труда);
присвоение каждому работнику постоянных (относительно постоянных) коэффициентов, комплексно характеризующих его квалификационный уровень и определяющих его трудовой вклад в общие результаты труда по данным о предыдущей трудовой деятельности работника или группы работников, относимых к этому квалификационному уровню ([своего рода «базовый» коэффициент трудового участия (КТУ), применяемый в коллективных системах оплаты);
присвоение каждому работнику КТУ в текущих результатах деятельности, дополняющего оценку его квалификационного уровня (по содержанию напоминает механизм определения фактического КТУ на основе «базового» в бригадных системах распределения заработка).
Индивидуальная заработная плата каждого работника при бестарифном варианте представляет собой его долю в заработанном всем коллективом фонде заработной платы (фонде оплаты труда).
Помимо тарифных и бестарифных систем в качестве новых форм оплаты труда можно выделить смешанные системы, а в их числе, прежде всего комиссионную форму оплаты труда и так называемый дилерский механизм. Смешанными эти системы называют по той причине, что они имеют признаки одновременно тарифных и бестарифных форм оплаты труда, коллективной и индивидуальной организации заработной платы.
Комиссионная форма предполагает оплату действий работника по заключению какой-либо сделки (договора) от лица предприятия в комиссионных процентах от суммарного размера этой, сделки. Такой метод вполне приемлем, например, для работников подразделений сбыта, внешнеэкономической службы предприятия и т.п.
Дилерский механизм предусматривает закупку работником части продукции предприятия за свой счет с последующей ее реализацией собственными усилиями работника. Иными словами, это – выплата зарплаты авансом в виде «натуры» с последующим перерасчетом.
Оплата труда служащих осуществляется установленным им по штатному расписанию окладом и в соответствии с действующей системой премирования. По своему характеру она ближе к повременно-премиальной системе с той лишь разницей, что вместо тарифной ставки (дневной или часовой) фигурирует месячный или годовой оклад. Установленные показатели и условия премирования учитывают специфику труда служащих, а также специфику того подразделения, в котором данный служащий работает.
Состав заработной платы позволяет определить, какие составляющие элементы входят в заработную плату, какова доля конкретного элемента в общей величине заработной платы. В общем виде состав заработной платы работников предприятия торговли представлен в приложении 3. Различают четыре вида заработной платы: основную, дополнительную, премии и вознаграждения, социальные выплаты (входящие в состав заработной платы) [12].
1. Основная заработная плата – главный элемент заработной платы. Она начисляется в зависимости от принятых на предприятии торговли систем оплаты труда. При контрактной форме найма работников начисление заработной платы осуществляется в полном соответствии с условиями контракта. При повременных системах оплаты труда заработная плата начисляется за фактически отработанное время на основании табелей учета рабочего времени. При сдельных системах оплаты труда зарплата работникам начисляется за фактически выполненную работу по сдельным расценкам. Отсюда их название – тарифная заработная плата или оплата по тарифу. Размер основной заработной платы устанавливается с учетом квалификации работников, сложности выполняемых ими работ, условий труда.
2. Дополнительная заработная плата включает различные виды выплат сверх основной заработной платы, установленные действующим законодательством и не связанные с фактически отработанным работниками временем на предприятии торговли. Она начисляется на основании документов, подтверждающих право работника на оплату за неотработанное время. К таким выплатам относятся следующие: оплата основного (очередного), дополнительного или учебного отпусков; компенсация за неиспользованный отпуск при увольнении; выплаты при направлении работника на курсы повышения квалификации с отрывом от работы; оплата времени выполнения государственных обязанностей; доплата подросткам за сокращенное рабочее время; прочие виды выплат, согласно действующему законодательству.
3. Премии, вознаграждения, надбавки, доплаты связаны с достижением дополнительных результатов труда по сравнению с предусмотренными нормами.
4. Социальные выплаты, входящие в состав заработной платы. Это относительно небольшой, но самостоятельный элемент заработной платы, который включает полную или частичную оплату расходов по следующим статьям: материальная помощь отдельным работникам; оплата стоимости питания; средства на возмещение расходов по оплате жилья; стоимость бесплатно предоставленного работникам топлива; прочие социальные выплаты, входящие в состав заработной платы. Социальные выплаты осуществляются из прибыли предприятия торговли и имеют целью обеспечить социальные гарантии и блага для работников за счет предприятия.
В составе заработной платы выделяют постоянную (тарифную или гарантированную) и переменную части. Постоянная часть – основной элемент заработной платы – оказывает относительно устойчивое влияние на размер заработной платы наемного работника и выражается тарифными ставками и должностными окладами. Переменная часть заработной платы отражает различия в индивидуальных результатах трудовой деятельности и выступает в форме премий, надбавок и доплат к основной части заработной платы.
Постоянная часть заработной платы практически неизменна и выплачивается работнику за средние условия труда. Поэтому в ней заключен сильный стимул к труду, вызывающий заинтересованность работника увеличить размер своей заработной платы. Таким образом, с точки зрения стимулирования труда, имеет значение соотношение постоянной и переменной частей заработной платы. При соотношении 50:50 создаются значительные возможности для стимулирования труда, так как половина заработка работника подвержена изменениям. При соотношении 90:10 стимулирующая роль переменной части невелика. Однако следует учитывать, что чем выше доля постоянной части в заработной плате, тем более гарантированный характер имеет оплата труда на предприятии торговли. Такое соотношение требует высокого уровня организации производства и труда на предприятии, применяется во многих экономически развитых странах Западной Европы, где благодаря влиянию профсоюзов и государства гарантируется стабильно высокий размер средств для воспроизводства рабочей силы. При низкой доле постоянной части в заработной плате возможны: обесценение значимости квалификации работника; появление субъективизма в оплате труда; отказ от применения норм труда.
С развитием и расширением предпринимательства и рыночных отношений в России возникает необходимость исследования эффективности заработной платы. Эффективность – это сравнение результатов (в том числе побочных и косвенных) хозяйственной деятельности с затраченными ресурсами: трудовыми, материальными, природными и т.д. [20]. По росту эффективности заработной платы можно судить о повышении ее стимулирующей роли. Эффективность заработной платы может быть охарактеризована системой показателей, которая позволяет избежать опасности одностороннего и неполного отражения деятельности предприятия.
В таблице 1.2 представлены показатели эффективности использования заработной платы на предприятиях торговли.
Таблица 1.2 - Показатели эффективности использования заработной платы
| Наименование показателя | Методика расчета |
| Зарплатоотдача (Зо)- показатель стимулирования товарооборота |
ФЗП – фонд заработной платы торгового предприятия, тыс. руб. |
| Зарплатоемкость (Зе): |
|
| Уровень заработной платы в процентах к товарообороту (Уз) |
|
| Фонд заработной платы на одного работника (Кр) |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
 где
Р – объем
товарооборота,
тыс.руб.;