Анализ состояния и оценка эффективности использования заработной платы
3.2 Оценка эффективности использования заработной платы на торговом предприятии ООО «Мини-маркет «Богунай» г.Зеленогорска
Показатели эффективности всегда определяются как отношение конечного результата деятельности предприятия (в торговле конечный результат деятельности представлен товарооборотом и прибылью) к ресурсам или затратам.
Повышение эффективности использования заработной платы заключается в том, чтобы увеличение заработной платы сопровождалось опережающим улучшением таких экономических показателей, как объем товарооборота и прибыль предприятия. Безусловно, что на уровень заработной платы может влиять множество факторов, например предыдущий опыт работы специалиста, дополнительные «полезные» навыки, история взаимоотношений с организацией-работодателем, применяемая система оплаты труда и т.п. Однако, главным фактором, влияющим на уровень зарплаты, является эффективность использования трудовых ресурсов, измеряемая, прежде всего, прямым показателем «производительность труда», которая определяется как отношение объема товарооборота, который приходится на одного среднесписочного работника. Для эффективно работающей организации темп роста производительности труда должен опережать темп роста заработной платы.
Проведем анализ и оценим эффективность использования заработной платы работников торгового предприятия ООО «Мини-маркет «Богунай» (табл. 3.4).
Таблица 3.4 - Анализ эффективности использования заработной платы работников торгового предприятия ООО «Мини-маркет «Богунай» г.Зеленогорска за 2007-2008 гг.
| Показатели | 2007 | 2008 | Темп изменения, % |
| Объем реализованной продукции, тыс. руб. | 17797,00 | 15938,00 | 89,55 |
| Прибыль от реализации продукции, тыс. руб. | 559,00 | 511,00 | 91,41 |
| Чистая прибыль, тыс. руб. | 117,00 | 229,00 | 195,73 |
| Затраты на оплату труда, тыс. руб. | 1022,70 | 1803,20 | 176,32 |
| Выручка продукции на 1 руб. зарплаты | 17,40 | 8,84 | 50,79 |
| Прибыль от реализации продукции на 1 руб. зарплаты | 0,55 | 0,28 | 51,85 |
| Чистая прибыль на 1 руб. зарплаты | 0,11 | 0,13 | 111,01 |
Анализ показателей таблицы 3.4 выявил снижение показателей эффективности использования заработной платы работников вследствие роста фонда заработной платы работников предприятия и снижения показателей прибыли предприятия: темп изменения выручка продукции на 1 рубль зарплаты составил 50,79%, прибыль от реализации продукции на 1 рубль зарплаты показала 51,85%. Однако чистая прибыль на 1 рубль зарплаты увеличилась на 11,01%.
Оценка темпов роста производительности труда с ростом средней заработной платы производится в процентах путем их сопоставления. Полученные результаты (отклонения) характеризуют величину опережения или отставания.
Анализ изменений производительности труда и заработной платы работников предприятия торговли «Мини-маркет «Богунай» отразим в табл. 3.5.
Из таблицы видно, как выросла средняя заработная плата работников предприятия, что обусловлено как ростом инфляции и тарифных ставок, так и ростом производительности труда. Производительность труда всего персонала торгового предприятия имеет отрицательную тенденцию – 4,85%.
Сопоставление темпов роста производительности труда и заработной платы показал, что на анализируемом предприятии темпы роста производительности труда сильно отстают от темпов роста оплаты труда (95,15% и 176,32% соответственно).
Таблица 3.5 - Соотношение темпов роста заработной платы и производительности труда работников торгового предприятия ООО «Мини-маркет «Богунай» г.Зеленогорска за 2007-2008 гг.
| Показатели | 2007 | 2008 | Темп изменения, % |
| Производительность труда 1 работника, тыс. руб./чел. | 523,44 | 498,06 | 95,15 |
| в т.ч. работников ТОП | 1112,31 | 1138,43 | 102,35 |
| Фонд заработной платы | 1022,7 | 1803,2 | 176,32 |
| Среднегодовая зарплата на 1 работника, тыс. руб./чел. | 30,08 | 56,35 | 26,27 |
| Опережение (отставание) темпов роста производительности труда над темпами роста заработной платы | х | х | -92,18 |
| Коэффициент соотношения темпа роста производительности труда над темпом роста заработной платы | х | х | 0,51 |
Предприятие не поддерживает соотношение между ростом производительности труда и средней заработной платой, т.к. коэффициент соотношения составил 0,51. Если коэффициенты эффективности использования ФЗП превышают единицу, то использование ФЗП считается эффективным. Если меньше единицы, то это свидетельствует о слабом воздействии применяемой системы материального стимулирования труда на улучшение показателей хозяйственной деятельности, низкой экономической отдаче израсходованных средств на оплату труда.
Таким образом, подведя итоги проведенного анализа мы видим снижение эффективности использования действующей системы оплаты труда.
Выявились следующие моменты в работе предприятия:
положительные - увеличение объема ФЗП; увеличение средней заработной платы работника; увеличение стимулирующих и компенсационных выплат;
отрицательные - снижение объема товарооборота; снижение производительности труда. Следовательно, трудовые ресурсы на предприятии используются неэффективно.
Руководству необходимо принять некоторые меры по улучшению эффективности использования трудовых ресурсов, рационализации, оснащения торговых площадей и работников торгово-оперативного персонала необходимым оборудованием. Например, способствовать повышению квалификационного и образовательного уровня работников предприятия.
Причинами снижения производительности труда может являться несовершенная система оплаты труда, т.к. у работников отсутствует материальная заинтересованность в повышении результатов своего труда. В целях заинтересованности работников необходимо разработать мероприятия по совершенствованию оплаты труда работников предприятия.
3.3 Разработка мероприятий по совершенствованию оплаты труда на торговом предприятии ООО «Мини-маркет «Богунай» г.Зеленогорска
Применяемая система оплаты труда в ООО «Мини-маркет «Богунай» далека от совершенства, поэтому требуется разработка новой политики в области оплаты труда работников с учетом современных требований.
В ООО «Мини-маркет «Богунай» может быть предложено использование бестарифной организации заработной платы, которая характеризуется следующими основными признаками:
предопределенностью уровня оплаты труда работника от величины фонда заработной платы, начисленного по коллективным результатам работы;
относительной степенью гарантированности оплаты, базирующейся на присвоении каждому работнику относительно постоянных коэффициентов трудового участия;
постоянно осуществляемой «оценкой заслуг» работника в его трудовом коллективе.
При использовании бестарифной системы оплаты труда заработок работника зависит от конечных результатов работы структурного подразделения организации, в котором он работает, и от объема средств, направляемых работодателем на оплату труда. Таким образом, эти системы основываются на зависимости уровня оплаты труда работника от результатов труда всего коллектива. Однако применение бестарифной системы также требует регламентации отдельных принципиальных моментов, которые должны учитываться при распределении выделенного фонда (объема) заработной платы между отдельными работниками или категориями работников.
Поскольку бестарифные системы оплаты труда ставят заработок работника в полную зависимость от конечных результатов работы трудового коллектива, то применять их можно только при следующих условиях:
если имеется возможность точно учесть эти конечные результаты;
есть условия для общей заинтересованности и ответственности за конечные результаты работы трудового коллектива;
члены трудового коллектива достаточно хорошо знают друг друга и полностью доверяют своим руководителям. Как правило, это относительно небольшие трудовые коллективы с устойчивым составом работников, включая руководителей и специалистов.
Одной из разновидностей бестарифных систем оплаты труда является система с использованием модели ВСОТэРКа, которая предусматривает определение одного сводного коэффициента оплаты труда (Кi) (вилка соотношений оплаты труда различного качества). Механизм расчета сводного коэффициента распределения учитывает как факторы квалификационного уровня работника, так и факторы результативности его работы и отношения к труду в конкретном расчетном периоде.
При использовании данной модели применяется сетка, дифференцированная по сложности труда и использующая по каждому разряду «вилку» по оплате, определяющую предельные значения (максимальные и минимальные) коэффициентов соответствующих разрядов [17].
Такой механизм организации заработной платы обеспечит не только требуемую дифференциацию в оплате труда разного качества, в частности между рабочими и руководителями, между специалистами разной квалификации, но и возможность учета реального трудового вклада и фактической результативности труда работников.
Рассмотрим возможность применения данного варианта бестарифной системы оплаты труда в ООО « Мини-маркет «Богунай».
В качестве экономических показателей были взяты основные рыночные критерии: объем реализации товаров (услуг), производительность труда, издержки обращения, прибыль и уровень качества обслуживания покупателей.
Значение соотношения в оплате труда разного качества (Кi) для торгового работника определяется по итогам работы за месяц в соответствии со специально разработанной методикой, индивидуальными критериями и показателями, учитывающими трудовой вклад.
Все работники исследуемого торгового предприятия разделены на семь квалификационных групп с соответствующими «вилками» соотношений в оплате труда, определяемыми с учетом квалификации, профессионального уровня, должности и значимости различных категорий работников (табл. 3.6).
«Вилки» соотношений в оплате труда разного качества устанавливаются в зависимости от должности, квалификации работников, выполняемых ими функций, инициативности, творческой активности, стажа работы и т. д.
Сетка имеет перехлестный характер, может в зависимости от потребностей предприятия иметь различное количество разрядных групп.
Фактически месячный заработок каждого работника рассчитывается так
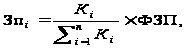 (1)
где ФЗП – фонд заработной платы предприятия, тыс. руб.;
n – численность работников предприятия, чел.;
Кi – индивидуальный коэффициент каждого конкретного работника;
∑Кi – среднеарифметическое значение коэффициентов по всем работникам предприятия, определенных в зависимости от результатов их труда из диапазона установленных «вилок» соотношений.
Данная формула показывает, какую долю фонда заработной платы должен получить конкретный работник, согласно его квалификационному уровню и качеству труда. В случае неполной отработки установленного объема рабочего времени пропорционально уменьшается заработная плата, рассчитанная по приведенной выше формуле. При увеличении его объема сверх установленного уровня заработок возрастает пропорционально рассчитанному по формуле.
Таблица 3.6 - Сетка соотношений в оплате труда работников разных категорий торгового предприятия ООО « Мини-маркет «Богунай»
| Квалификационные группы работников | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| «Вилки» соотношений в оплате труда разного качества | 1,0-1,4 | 1,41-2,0 | 2,01-2,8 | 2,81-4,0 | 4,01-5,5 | 5,51-7,0 | 7,01-8,5 |
| Административно-управленческий персонал и специалисты, в т.ч. Директор | х | ||||||
| Зам. директора | х | ||||||
| Гл. бухгалтер | х | ||||||
| Бухгалтер | х | ||||||
| Товаровед | х | ||||||
| Торгово-оперативный персонал, в т.ч. | |||||||
| Зав. магазином | х | ||||||
| Зав.производством | х | х | |||||
| Продавец | х | ||||||
| Продавец-кассир | х | ||||||
|
Вспомогательный персонал, в т.ч. |
|||||||
| Грузчик | х | ||||||
| Уборщица | х | ||||||
| Водитель | х |
Доплаты за вредные условия труда, работы в ночное время и т.д. производятся в соответствии с принятым на предприятии порядком в фиксированном размере. Все виды премий и надбавок исключаются из механизма организации заработной платы. Фонд заработной платы формируется таким образом, чтобы была обеспечена строгая, прямо пропорциональная зависимость его объема от конечных результатов работы и финансового положения предприятия. Такой механизм организации заработной платы обеспечивает не только требуемую дифференциацию в оплате труда, в частности, между рабочими и руководителями, между специалистами разных квалификаций, но и возможность учета реального трудового вклада и фактической результативности труда работников. Методика определения значений соотношений в оплате труда работников, согласно диапазону их «вилок» по индивидуальным критериям и показателям, учитывающим фактическую результативность труда работников и их конкретный трудовой вклад в конечные результаты работы предприятия может быть следующей.
Для продавца торгового предприятия установлены показатели и условия, увеличивающие и уменьшающие это среднее значение (Кi), которые приведены в табл. 3.7.
Таблица 3.7 - Показатели и условия определения размеров соотношений в оплате труда продавца кафетерия ООО «Мини-маркет «Богунай» в диапазоне их «вилок» соотношений
| Категория работников | Диапазон «вилки» соотношений и его среднее значение | Увеличивающее среднее значение Кi (+) и мера увеличения | Уменьшающее значение Кi (-) и мера уменьшения |
| Продавец | 2,01-2,8 (2,4) |
1. Сокращение суммы издержек обращения по сравнению с предыдущим месяцем на 6,7 % (+0,067)= К1+ |
1. Снижение объема продаж в стоимостном выражении по сравнению с предыдущим месяцем на 5,7 % (-0,057)=К1- |
| 2. Уменьшение суммы недостачи по сравнению с предыдущим месяцем на 14,8 % (+0,148)= К2+ | 2. Снижение прибыли от продаж по сравнению с предыдущим месяцем на 8,7 % (-0,087)= К2- | ||
|
3. Отсутствие жалоб со стороны покупателей (+0,1)= К3+ |
3. Несвоевременная подача информации по имеющи-мся товарным запасам (-0,1)= К3- |
||
| 4. Соблюдение трудовой дисциплины (+0,1) = К4+ |
4. Присутствие замечаний со стороны руководства (-0,1)= К4- |
||
|
5. Совмещение должности продавца и фасовщика (+0,1)= К5+ |
5. Снижение производи-тельности труда на 5,7% (-0,057)= К5- |
||
|
6. Повышение качества и скорости обслуживания (+0,1)= К6+ |
Расчет заработной платы продавца кафетерия будет выглядеть следующим образом. Продавец входит в третью квалификационную группу, ему соответствует «вилка» соотношений в оплате труда в диапазоне 2,01…2,8 (среднее значение Кi = 2,4).
Так, если снизились издержки обращения (+0,067), уменьшилась сумма недостачи (+0,148), отсутствовали жалобы со стороны покупателей (+0,1), соблюдалась трудовая дисциплина (+0,1), совмещались профессии продавца и фасовщика (+0,1), повысилась скорость и качество обслуживания покупателей (+0,1). Однако в то же время произошло снижение объема продаж в стоимостном выражении (-0,057), уменьшение производительности труда продавцов (-0,057), осуществлялась несвоевременная подача информации по имеющимся товарным запасам (-0,1), присутствовали замечания со стороны руководства (-0,1) и снизилась сумма прибыли от продаж (-0,087).
В этом случае (Кi) продавца будет равен
2,6 = (2,4+0,067+0,148+0,1+0,1+0,1+0,1-0,057-0,057-0,087-0,1-0,1).
Для главного бухгалтера торгового предприятия установлены показатели и условия, увеличивающие и уменьшающие это среднее значение (Кi), которые приводятся в табл. 3.8.
Таблица 3.8 - Показатели и условия определения размеров соотношений в оплате труда главного бухгалтера ООО «Мини-маркет «Богунай» в диапазоне их «вилок» соотношений
| Категория работников | Диапазон «вилки» соотношений и его среднее значение | Увеличивающее среднее значение Кi (+) и мера увеличения | Уменьшающее значение Кi (-) и мера уменьшения |
| Главный бухгалтер VI |
4,01-5,5 4,8 |
1. Увеличение объема продаж в стоимостном выражении по сравнению с предыдущим месяцем на 10% (+0,1)=К1+ | 1. Увеличение просро-ченной дебиторской задолженности (-,2)=К1- |
| 2. Увеличение размера прибыли по сравнению с предыдущим месяцем на 5% (+0,05)=К2+ | 2. Несвоевременное и некачественное предос-тавление бухгалтерской отчетности (-0,1)=К2- | ||
| 3. Снижение издержек обращения по сравнению с предыдущим периодом на 5% (+0,05) = К3 + |
Главного бухгалтер входит в VI квалификационную группу, следовательно ему соответствует «вилка» соотношений в оплате труда в диапазоне 5,51…7 (среднее значение Кi=6,3).
Так, если увеличился объем продаж в стоимостном выражении по сравнению с предыдущим периодом (+0,10), возросла прибыль по сравнению с предыдущим периодом (+0,05), снизились издержки обращения (+0,05). Однако в то же время произошло увеличение просроченной дебиторской задолженности (-0,2), несвоевременное и недостоверное предоставление бухгалтерской отчетности (-0,1). В этом случае (Кi) главного бухгалтера предприятия будет равен
6,2 = (6,3 + 0,10 + 0,05 + 0,05 - 0,2 - 0,1).
Таким образом, в данной системе оплаты труда каждый работник сам может легко проверить правильность начисления заработка.
В конечном счете, это стимулирует заинтересованность членов коллектива в достижении максимальных результатов в труде. При этом обеспечивается прямая зависимость уровня оплаты труда работника не только от степени реализации его потенциальных способностей и трудового вклада, но и итогов работы трудового коллектива в целом. Тем самым на практике обеспечивается сочетание коллективного и личного интересов, интересов предприятия и каждого работника.
Вариант бестарифной системы оплаты труда предложенный для ООО «Мини-маркет «Богунай» поможет повысить производительность и качество труда персонала, так как каждый работник будет заинтересован в конечных результатах труда.
Увеличение заработной платы в расчете на одного работника будет способствовать заинтересованности в результатах труда, а, следовательно, приведет к увеличению прибыли предприятия. Одновременно повысится бюджетная эффективность предлагаемой системы оплаты труда, поскольку увеличатся поступления в бюджет.
Но, чистая прибыль с ростом фонда оплаты труда будет уменьшается, поэтому руководству необходимо выбрать такой вариант оплаты труда, который давал бы, с одной стороны, возможность нанять квалифицированные кадры, а с другой — обеспечил бы сравнительно высокий уровень рентабельности.
Однако, во всех случаях и при использовании бестарифной системы оплаты труда месячная заработная плата работника, отработавшего за месяц установленную норму рабочего времени и (или) выполнившего нормы труда (трудовые обязанности), не может быть ниже установленного законом минимального размера оплаты труда.
Заключение
На основании изученного по теме материала, можно сделать следующие выводы. Заработная плата связана с рынком труда. На нем работодатели вступают в договорные отношения с наемными работниками.
Сущность заработной платы в условиях рыночной экономики заключается в том, что рабочая сила как товар имеет свойства, присущие любому товару. Цена рабочей силы как элемент рынка труда выражает ее стоимость. Конкретной формой стоимости, цены рабочей силы в денежном выражении является заработная плата – вознаграждение за труд в зависимости от квалификации работника, сложности, количества, качества и условий выполняемой работы, а также выплаты компенсирующего и стимулирующего характера
Регулирование заработной платы непосредственно на предприятии требует ее соответствующей организации, с одной стороны, обеспечивающей гарантированный заработок за выполнение нормы труда, независимо от результатов деятельности предприятия, а с другой стороны, увязывающей – заработок с индивидуальными и коллективными результатами труда. Под организацией заработной платы на предприятии понимается построение системы ее дифференциации и регулирования по категориям персонала в зависимости от сложности выполняемых работ, а также индивидуальных и коллективных результатов труда при обеспечении гарантированного заработка за выполнение нормы труда.
Организация оплаты труда на предприятии питания предполагает, во-первых, разработку системы должностных окладов и тарифных ставок работников; во-вторых, определение форм и систем оплаты труда работников предприятия; в-третьих, выработку критерием и определение размеров доплат; в-четвертых, обоснование показателей и системы премирования работников.
В современных условиях для стимулирования повышения и производительности необходимо менять не только систему оплаты труда, но и сам подход к ее формированию. Выбор системы оплаты труда - важный шаг для любой организации. Эта система должна быть достаточно простой и ясной, чтобы каждый работник видел зависимость между производительностью и качеством своего труда и получаемой заработной платой. Система оплаты труда должна быть гибкой, стимулировать повышение производительности труда, обладать достаточным мотивационным эффектом. Рост оплаты труда не должен опережать темпов роста производительности. Гибкость системы оплаты труда заключается в том, что определенная часть заработка ставится в зависимость от общей эффективности работы предприятия.
Оценивая итоги деятельности по торговому предприятию ООО «Мини-маркет «Богунай» за 2007-2008 годы видим, что за анализируемый период наблюдается снижение товарооборота.
Заработная плата выплачивается только в денежной форме и применяется повременная оплата труда, что в свою очередь отрицательно сказывается на качестве трудовой деятельности, так как нет материальной заинтересованности, размер оплаты труда не увязывается с его непосредственными или конечными результатами. Анализ фонда заработной платы ООО «Мини-маркет «Богунай» показал, что фонд заработной платы предприятия показал увеличение на 780,5 тыс.руб, что на 4,7% больше уровня предыдущего года (перерасход фонда заработной платы) за счет повышения тарифных ставок и должностных окладов.
Все выплаты в учреждении производятся в денежной форме, которые так же увеличились на 76,3%. Зарплата начисляется по тарифным ставкам, окладам, сдельным расценкам, так же выплачиваются стимулирующие и компенсирующие выплаты. Рост выплат по тарифным ставкам составил 77,2%, что составляет 446,6 тыс.руб. Стимулирующие выплаты увеличились на 76,1% (211,8 тыс.руб.), компенсирующие 73,5% (122,1 тыс.руб.). Наибольший удельный вес в структуре фонда оплаты труда занимает оплата по тарифным ставкам и сдельным расценкам
Важное значение, при анализе использования фонда зарплаты имеет изучение данных о среднем заработке работников предприятия, о факторах, определяющих его уровень. Среднегодовая заработная плата работающего в 2008 году составила 56,35 тыс. руб., что на 26,27 тыс. руб. больше предыдущего года.
Анализ эффективности использования заработной платы работников показал, что производительность труда имеет отрицательную тенденцию – 4,85%. Сопоставление темпов роста производительности труда и заработной платы показал, что на анализируемом предприятии темпы роста производительности труда сильно отстают от темпов роста оплаты труда (95,15% и 176,32% соответственно), т.е. предприятие не поддерживает соотношение между ростом производительности труда и средней заработной платой, что характеризуется отрицательно. Причинами снижения производительности труда может являться несовершенная система оплаты труда, т.к. у работников отсутствует материальная заинтересованность в повышении результатов своего труда. В целях заинтересованности работников необходимо разработать мероприятия по совершенствованию оплаты труда работников предприятия.
В связи с этим в работе предложены пути совершенствования системы оплаты труда на ООО «Мини-маркет «Богунай»: введение бестарифной системы оплаты труда зависящей от конечного результата работы предприятия, с использованием модели ВСОТэРКа (вилка соотношений оплаты труда различного качества). При использовании данной модели применяется сетка, дифференцированная по сложности труда и использующая по каждому разряду «вилку» по оплате, определяющую предельные значения (максимальные и минимальные) коэффициентов соответствующих разрядов. Все работники торгового предприятия разделены на семь квалификационных групп с соответствующими «вилками» соотношений в оплате труда, определяемыми с учетом квалификации, профессионального уровня, должности и значимости различных категорий работников.
Таким образом, вариант бестарифной системы оплаты труда предложенный для совершенствования оплаты труда на ООО «Мини-маркет «Богунай» поможет повысить производительность и качество труда персонала, так как каждый работник будет заинтересован в конечных результатах труда. Увеличение заработной платы в расчете на одного работника будет способствовать заинтересованности в результатах труда, а, следовательно, приведет к увеличению прибыли предприятия.
Библиографический список
Законодательные и нормативные документы
Конституция Российской Федерации. – М.: Книгосервис, 2004. – 33 с.
Российская Федерация. Законы. Гражданский кодекс РФ: в 3 ч. - М.: Юрайт-М, 2006. - 662 с.
Российская Федерация. Законы. Налоговый кодекс Российской Федерации: в 2 ч. - М.: ЭКСМО, 2006. - 480 с.
Российская Федерация. Законы. Трудовой кодекс Российской Федерации. - Красноярск: ПИК «Офсет», 2005. - 239 с.
Основная и дополнительная литература
Александров, Ю.Л. Экономика предприятия торговли: учеб. пособие / Ю.Л.Александров, Э.А.Батраева, И.В.Петрученя и др. – Красноярск: Краснояр. гос. ун-т, 2005. - 257 с.
Вейе, Г. Введение в общую экономику и организацию производства: в 3 ч. Ч.1 / Г.Вейе, У.Деринг: пер. с нем. - Красноярск: Краснояр. гос. ун-т, 2003. - 510 с.
Виханский, О.С. Менеджмент: Учебник / О.С.Виханский, А.И.Наумов - 3-е изд. - М.: Гардарики, 2005. - 528 с.
Владимирова, Л.П. Организация, нормирование и оплата труда на предприятиях отрасли (торговля): учебник / Л.П.Владимирова. - М.: Издательско-торговая корпорация «Дашков и К°», 2006. - 347 с.
Волгин, Н. А. Оплата труда: производство, социальная сфера, государственная служба / Н.А.Волгин. - М.: Экзамен, 2003. – 222 с.
Волгин, Н. Многовариантность моделей оплаты труда / Н.Волгин // Человек и труд. – 2003. - № 4. – С. 79-81.
Жуков, А.Л. Регулирование и организация оплаты труда: учеб. пособие / А.Л.Жуков. - М.: МИК, 2005. - 383 с.
Лебедева, С. Н. Экономика торгового предприятия : учеб. пособие / С. Н. Лебедева, Н. А. Казиначикова, А. В. Гавриков. – Минск: Новое знание, 2001. – 240 с.
Мазманова, Б. Г. Управление оплатой труда: учеб. пособие / Б.Г. Мазманова. – М.: ИНФРА-М, 2001. – 186 с.
Остапенко, Ю. М. Экономика труда : учеб. пособие / Ю.М.Остапенко. – М.: ИНФРА, 2003. – 294 с.
Пошерстник, Н.В. Заработная плата в современных условиях / Н.В.Пошерстник, М.С.Мейксин. - СПб.: Герда, 2006. – 736 с.
Раицкий, К.А. Экономика организации (предприятия): учебник / К.А.Раицкий. - 4-е изд., перераб. и доп. - М.: Дашков и К°, 2005. - 1012 с.
Смирнова, А.М. Бестарифные системы оплаты труда: текст лекций / А.М.Смирнова. – Красноярск: Краснояр. гос. торг.-экон. ин-т., 2005. - 56 с.
Смирнова, А.М. Организация оплаты труда в торговле: учеб. пособие / А.М.Смирнова. - Красноярск: Краснояр. гос. торг.-экон. ин-т, 2006. - 132 с.
Смирнова, А. М. Практикум по организации, нормированию и оплате труда на предприятиях отрасли (в торговле): учеб. пособие / А.М.Смирнова. -Красноярск: Краснояр. гос. торг.-экон. ин-т, 2008. - 92 с.
Смирнова, А. М. Трудовые показатели предприятия торговли : учеб. пособие / А.М.Смирнова. - Красноярск: Краснояр. гос. торг.-экон. ин-т, 2008. - 152 с.
Федорова, Н.В. Управление персоналом организации: учеб. пособие / Н.В.Федорова, О.Ю.Минченкова. - М.: КНОРУС, 2005. - 416 с.
Чаплина, А.Н.Механизм управления эффективностью деятельности предприятий торгового бизнеса: учеб. пособие / А.Н.Чаплина, Н.Н.Терещенко, Ю.Ю.Суслова и др. - Красноярск: Краснояр. гос. ун-т., 2005. - 439 с.
Экономика предприятия: Учебник / Под ред. Н.А.Сафронова. – М.: Юристь, 2005. - 608 с.
Экономика труда (социально- трудовые отношения): учебник / под ред. Н.А.Волгина, Ю.Г.Одегова. - М.: Экзамен, 2007. - 736 с.
Экономика предприятия (фирмы). Учебник / под ред. О.И.Волкова, О.В.Девяткина. - М: ИНФРА-М, 2003. - 601с.
Приложение 1
Основные элементы организации заработной платы торгового предприятия
Приложение 2
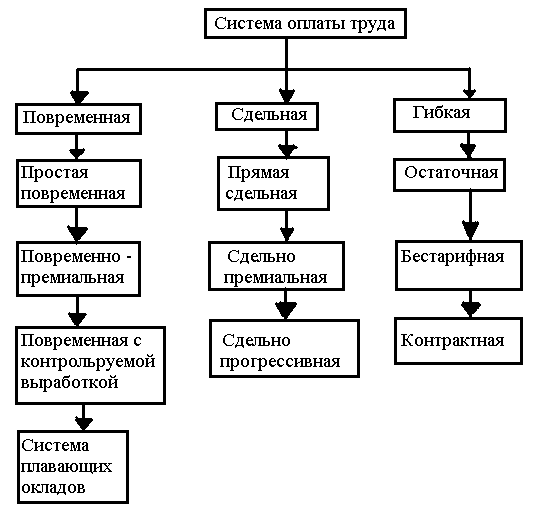
Формы и системы оплаты труда
Приложение 3
Состав фонда заработной платы