Анализ состояния и оценка эффективности использования заработной платы
 - среднесписочная
численность
работников
торгового
предприятия
 ,
где П – прибыль
торгового
предприятия,
тыс. руб. (для
большей наглядности
показатель
эффек-тивности
заработной
платы может
быть выражен
в процентах)
 где ТРпт – темп
роста производитель-ности
труда (в сопост.
ценах), %;
 - темп роста
средней заработной
платы (в сопост.
ценах)
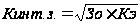
1.3 Основные направления совершенствования оплаты труда в торговле
В рыночной модели оплата труда складывается из индивидуальных заработных плат и определяется формами и системами оплаты, а также совокупностью результатов труда каждого работника. Руководство предприятия в лице собственника или работодателя само вправе решать, какую систему оплаты труда они могут допустить, принимая во внимание конъюнктуру рынка, стоимость рабочей силы на рынке труда, обеспечение конкурентной способности продукции на рынке товаров, уровень инфляции и многие другие факторы.
Перестройка экономики для рыночных отношений непременным условием выдвигает усиление социальной защищенности трудящихся. В заработной плате это выражается, прежде всего, в том чтобы уровень оплаты обеспечивал нормальное воспроизводство рабочей силы соответствующей квалификации. А рост прибыли следует осуществлять не за счет чрезмерной интенсивности труда работника, а рациональной организацией производственного процесса и повышением его технического уровня, облегчением труда. Социальная защищенность в рыночной экономике состоит также и в том, чтобы были предоставлены все возможности для роста индивидуальной заработной платы за счет повышения личных результатов труда с учетом достигнутых в системе социального партнерства гарантий по вопросам оплаты труда.
Действующие системы оплаты по труду обладают рядом недостатков. Главный недостаток состоит в том, что заработная плата плохо, а зачастую вообще не связана с конечными результатами труда. Результаты труда коллективно, а оплата - индивидуальна. Для преодоления недостатков организации оплаты труда необходимо восстановление заработной платы как реальной эффективно действующей экономической категории рыночной экономики, восстановление ее основных функций: воспроизводственной, стимулирующей и регулирующей.
Задача состоит в повышении реальной зарплаты до стоимости рабочей силы. Заработная плата - категория не только экономическая, но и социальная, призванная обеспечить человеку определенный социальный статус. Затраты на возмещение стоимости (цены) рабочей силы не могут не предусматривать, кроме затрат покрытие расходов на питание, одежду, также затрат на содержание жилища, медицинское обслуживание, образование, социальные нужды работника. Отсюда вывод: решение вопросов уровня минимальной и средней заработной платы необходимо ориентировать на минимальный потребительский бюджет, исчисленный дифференцированно применительно к категории работников, видов производств. Чтобы рабочая сила как товар оплачивалась по своей реальной стоимости, необходимо приблизить минимальную зарплату с прожиточным минимумом, а затем с потребительским бюджетом. Это должно быть зафиксировано в коллективно-договорных решениях и неукоснительно выполняться всеми сторонами, подписавшими соглашение.
Устранение большой дифференциации в области труда по категориям работников, предприятиям - второй шаг на пути преодоления кризиса заработной платы и восстановлению второй ее важнейшей функции - стимулирования ( эффективности использования) рабочей силы. Необходимо преодолеть усиливающуюся дифференциацию в оплате труда путем установления и поддержания рациональных пропорций в соответствии оплаты простого и сложного труда, труда требующего уровня квалификации.
Внимания заслуживает дальнейшее развитие принципов, заложенных в единой тарифной сетке. Опыт применения ЕТС свидетельствует о том, что в нее в перспективе могут быть внесены определенные коррективы. Речь идет о количестве разрядов тарификации работ и работников, пересмотре в ряде случаев предусмотренного ЕТС отнесения отдельных работ и профессий к тому или иному разделу.
Особое место в системе государственного регулирования зарплаты занимают проблемы ее территориальной дифференциации, в основе которой должны лежать экономические, природно-климатические факторы, обусловливающие различия в уровнях стоимости рабочей силы. Существенное влияние на территориальную дифференциацию зарплаты оказывают уровень занятости населения, исторически сложившиеся различия в уровнях оплаты по регионам. Поскольку цены товаров и услуг растут по регионам неравномерно, одна и та же величина номинальной заработной платы выражает в различных географических зонах разный объем жизненных средств, в которые она может быть реализована на рынке. В основу определения количественных соотношений в уровнях оплаты труда равной сложности и значимости, а также труда в аналогичных условиях на рабочем месте должны быть положены различия в стоимости жизни по регионам, рассчитываемые по единой методике. Именно их следовало бы положить в основу установления районных коэффициентов к заработной плате, а в перспективе в основу дифференцированных по регионам уровней тарифных ставок первого разряда.
Одной из наиболее значительных функций государства должна оставаться разработка рекомендаций, имеющих силу (статус) законов и подзаконных актов, об условиях регулирования доходов в неразрывном единстве с регулированием цен; принципах формирования системы минимальных потребительских бюджетов; создания форм социальной поддержки и адаптации населения. Решению этих задач должно быть подчинено централизованное регулирование организации и дифференциации оплаты труда.
Каким же образом организовать процесс стимулирования роста производительности труда и качества? Какую методику использовать?
Возможны три основных варианта совершенствования оплаты труда:
- на основе существенного повышения стимулирующего воздействия тарифной оплаты;
- на основе повышения стимулирующего воздействия надтарифных выплат (премий, оплаты за перевыполнение норм, надбавок, распределения по КТУ надтарифной части коллективного фонда оплаты);
- на основе усиления стимулирующей роли механизма образования и распределения фондов оплаты труда по подразделениям предприятия.
Работа по совершенствованию оплаты труда при первом варианте состоит в том, чтобы, используя более высокие тарифные ставки (оклады), существенно поднять уровень нормирования труда, отменить искусственные системы премирования и доплаты, обеспечивающие механическое повышение заработной платы, подкрепить возросший уровень нормирования труда мерами по повышению уровня организации труда, производства, управлении дисциплины труда. При этом подходе все надтарифные выплаты, и пpeжде всего премии, должны выплачиваться за результаты, превышающие норму труда или за достижение показателей, превышающих достигнутый среднепрогрессивный уровень.
Второй вариант объективно необходим там, где тарифные условия оплаты в силу каких-либо причин пересмотреть невозможно или их можно повысить лишь незначительно. Этот вариант характерен для производств с невысоким уровнем организации производства и неравномерной загрузкой работников в течение месяца. При этом повышение жесткости нормирования труда, требований к интенсивности труда и более высокой загрузке работников сопровождается чаще всего незначительным ростом тарифной оплаты (или полным отсутствием такового), поскольку основной формой вознаграждения возросших результатов работы являются надтарифные выплаты (премии, надбавки, приработок). Такой вариант совершенствования оплаты труда воспринимается работниками достаточно осторожно, поскольку носит менее гарантированный характер и по существу возлагает на работника все просчеты в организации производства со стороны работодателя.
Третий вариант совершенствования организации зарплаты предпочтительнее, если он направлен на стимулирование заданных конечных результатов. Наибольший эффект он может дать, когда труд характеризуется широкой взаимозаменяемостью, коллективной ответственностью и достаточно свободным и подвижным разделением труда.
Что касается непосредственно действующих систем оплаты труда, то они должны создаваться таким образом, чтобы обеспечить объединение работников в рамках фирмы, стимулировать сотрудничество между работниками.
В настоящее время существующие методы оплаты труда основаны на использовании разных систем премирования. При этом показателями премирования, как правило, являются достижения или перевыполнение дневной нормы выработки, обслуживания, совмещение различных видов деятельности, уровень квалификации, а также условия труда. Система материальной заинтересованности должна выстраиваться как система инвестирования работников, настроенная на высокую эффективность объективно критерием оценки и сопоставления результатов и затрат труда. Основной их источник - это конечный доход. Система материального стимулирования нужно ориентировать не на квалификацию, полученную по диплому, а на уровень квалификации выполняемой работы или используемой при принятии решения. Поощрение инициативы и творчества должно выступать как оплата «по заслугам» или «за личный вклад». Оценка заслуг или личного вклада устанавливается при помощи критериев, определенных самим предприятием.
Контрактная система предусматривает заключение трудового контракта. Кроме размера тарифной ставки, в трудовом контракте могут быть предусмотрены различные доплаты и надбавки за профессиональное мастерство и высокую квалификацию, за знание иностранных языков, за отклонение от нормальных условий труда.
Бестарифная система применяется в хорошо организованном коллективе. Каждому работнику присваивается коэффициент оплаты труда, который учитывает его квалификацию и результативность работы в коллективе при выполнении определённого объёма работ.
В современных условиях получили широкое распространение гибкие системы, в которых заработная плата увязывается с конечным результатом деятельности предприятия. Сущность гибкой системы оплаты труда «Участие в прибылях» в том, что за счет заранее установленной доли прибыли формируются премиальный фонд, из которого работники получают регулярные выплаты. Размер выплат зависит от уровня прибыли, общих результатов производственной и коммерческой деятельности предприятий. Во многих случаях система предусматривает выплату всей или части в виде акций.
В системе «Участие в прибылях» премии выплачиваются за достижение конкретных результатов производственной деятельности предприятия. Начисляются премии пропорционально заработной плате каждого с учетом личных и трудовых характеристик исполнителя: производственный стаж, отсутствие опозданий и прогулов, рационализаторская деятельность, верность фирме и т. п.
Но эта система обладает рядом недостатков: размер получаемой компанией прибыли, а следовательно, и величина премий зависит от множества внешних факторов, которые, часто не зависят напрямую от работников компании; для работников крупных компаний часто трудно оценить, какое влияние они оказали своей работой на величину прибыли.
Применяется и остаточная система, при которой заработная плата работников находится в тесной связи с суммой полученной прибыли как в отдельном подразделении (отделе, секции), так и в целом на предприятии. Такая система оплаты труда способствует возникновению профессиональной конкуренции между работниками, что повышает культуру обслуживания. Остаточная система применяется на предприятиях, где есть структурные подразделения. Для каждого подразделения главный бухгалтер в отчётном году определяет норму прибыли. Денежные средства, полученные сверх этой нормы, распределяются между сотрудниками отдельных подразделений.
Выбор системы оплаты труда - полная прерогатива работодателя. Администрация, исходя из особенностей деятельности своего предприятия, разрабатывает конкретные системы оплаты и доводит их до соответствующих групп работников в установленные законом сроки.
Подводя итог сказанному выше, отметим, что не существует плохих или хороших систем оплаты труда, так же как и не существует идеальной системы оплаты труда, при которой на 100% останутся довольными и работодатель, и работник. Однако на каждом конкретном предприятии можно разработать оптимальную схему начисления заработной платы. Это, в свою очередь, может существенно снизить ваши издержки на оплату труда, а с другой стороны - повысить эффективность работы ваших сотрудников.
2. Изучение и анализ показателей, формирующих оплату труда на торговом предприятии ООО «Богунай» г.Зеленогорска
2.1 Краткая организационно-экономическая характеристика деятельности торгового предприятия ООО «Мини-маркет «Богунай» г.Зеленогорска
Полное фирменное наименование: Общество с ограниченной ответственностью «Мини-маркет «Богунай». Сокращенное фирменное наименование: ООО «Мини-маркет «Богунай».
ООО «Мини-маркет «Богунай». Зарегистрировано Администрацией ЗАТО г.Зеленогорска Красноярского края и функционирует в соответствии с Федеральным Законом «Об обществах с ограниченной ответственностью», Гражданским Кодексом Российской Федерации, Уставом общества.
Юридический адрес: 663690, Красноярский край, город Зеленогорск, ул.Ленина, д.29. Телефон: (39169) 33-120.
ООО «Мини-маркет «Богунай», обладает правами юридического лица, имеет обособленное имущество, самостоятельный баланс, расчетный счет в банках, бланки и печать со своим наименованием, собственный товарный знак предприятия и действует на основе полного хозяйственного расчета, самофинансирования и самоокупаемости.
Общество вправе от своего имени вступать в гражданско-правовые отношения, быть истцом и ответчиком в суде. Общество может создавать дочерние общества, филиалы и представительства. Учредителем общества является физическое лицо.
Предприятие осуществляет свою деятельность в соответствии с действующим законодательством Российской Федерации, иными нормативными актами и Уставом. Предмет деятельности общества:
розничная торговля;
торгово-закупочная деятельность;
торгово-посреднические и обменные операции;
организация общественного питания, включая открытие кафе, баров, ресторанов;
другие незапрещенные законом виды деятельности.
Имущество общества составляют Уставный капитал, ценные бумаги, основные фонды, оборотные средства, а также иные ценности, стоимость которых отражается в самостоятельном балансе. Уставный капитал Общества составляется из стоимости вклада его Учредителя. Уставный капитал определяет минимальный размер имущества Общества, гарантирующего интересы его кредиторов. Доля учредителя общества составляет 100%.
ООО «Мини-маркет «Богунай» по типу зданий является отдельно стоящим зданием, по размеру торговой площади - средний, его площадь составляет 136 м2.
В ООО «Мини-маркет «Богунай» имеется одноименный магазин «Мини-маркет «Богунай» и цех по выпечке хлебобулочных и кондитерских изделий. Кроме того, работает кафетерий.
Режим работы магазина «Мини-маркет «Богунай» установлен ежедневно с 9-00 до 20 часов, без перерыва на обед, без выходных. Используемые методы продажи товаров: традиционный, через прилавок и самообслуживание.
У магазина «Мини-маркет «Богунай» специализация продовольственная. Основные отделы предприятия: бакалейный, виноводочный, гастрономический, подразделяется на несколько подотделов: кондитерские изделия, мучные; готовые к употреблению мясные кулинарные изделия, свежие мясные и овощные салаты, пицца; колбасные изделия и сыры. В целом в «Мини-маркете «Богунай» ассортимент представлен 13000 наименованиями товаров (48 товарных групп). Предприятие постоянно следит за ассортиментом и качеством товара. В магазине существует отработанная сеть поставок товаров, поставляемых 300 поставщиками разных городов, что позволяет сократить риск несвоевременных поставок и поставлять товары по низким ценам за счёт скидок. В основном это продукция местных товаропроизводителей, однако магазин работает с поставщиками по всей России. Кроме того, потребителю предлагается широкий выбор продукции импортного производства.
Среди прочих розничных торговых предприятий, магазин «Мини-маркет «Богунай» занимает одно из лидирующих положений. Товары пользуются регулярным потребительским спросом. Благоприятное расположение предприятия способствует увеличению количества покупателей магазина, а именно близость центральной дороги и остановки общественного транспорта, удобные подъездные пути.
Кроме основной деятельности (розничная торговля) ООО «Мини-маркет «Богунай» изучает спрос потребителей, заключает договоры на поставку товаров, организует доставку товаров из мест их производства в места потребления, обеспечивает хранение товаров, формирует товарный ассортимент и др. Для удобства покупателей существует доставка товаров на дом по заказам. А также постоянно проводятся рекламные акции, дегустации, конкурсы и другие мероприятия по привлечению покупателей.
По организационно-правовой форме торговое предприятие ООО «Мини-маркет «Богунай» является частным предприятием, основанным на личной собственности физического лица с правом найма рабочей силы. Высшим органом управления является учредитель. Организационная структура исследуемого торгового предприятия представлена на рис.2.

Рисунок 2 – Организационная структура торгового предприятия «Мини-маркет «Богунай» г.Зеленогорска
Управление торговым предприятием ООО «Мини-маркета «Богунай» осуществляет директор, который самостоятельно принимает решения, контролирует всю коммерческую деятельность предприятия, принимает на работу персонал и заключает с ними трудовые договора, обеспечивает выполнение всех обязательств перед государством, поставщиками, заказчиками, банкам, заключает договора на поставку товара, контролирует выполнение поставок и т.д. Торгово-технологический процесс предприятия и контроль осуществляет АУП. Торговый персонал – осуществляет процесс продажи товаров, работники обслуживающего персонала обеспечивают торгово-технологический процесс.
Анализ основных экономических показателей деятельности предприятия представлен в табл.2.1.
Таблица 2.1 – Основные экономические показатели деятельности предприятия торговли ООО «Мини-маркет «Богунай» г.Зеленогорска за 2007-2008 гг.
| Показатели | Ед.изм. | 2007 | 2008 | Отклонение | |
| (+;-) | в % | ||||
| Товарооборот | тыс. руб. | 17797,00 | 15938,00 | -1859,00 | 89,55 |
| Торговая площадь | мІ | 136 | 136 | 0 | 100,00 |
| Товарооборот на 1мІ торговой площади | тыс. руб /мІ | 130,86 | 117,19 | -13,67 | 89,55 |
| Численность работников, всего | чел. | 34 | 32 | -2 | 94,12 |
| в т.ч. работников ТОП | чел. | 16 | 14 | -2 | 87,50 |
| Производительность труда 1 работника | тыс.руб/чел. | 523,44 | 498,06 | -25,38 | 95,15 |
| в т.ч. работников ТОП | тыс.руб/чел. | 1112,31 | 1138,43 | 26,12 | 102,35 |
| Фонд заработной платы | тыс. руб. | 1022,70 | 1803,20 | 780,50 | 176,32 |
| Себестоимость проданных товаров, работ, услуг | тыс. руб. | 14643,00 | 13136,00 | -1507,00 | 89,71 |
| Валовая прибыль | |||||
| -сумма | тыс. руб. | 3154,0 | 2802,0 | -352,00 | 88,84 |
| -уровень | % | 17,72 | 17,58 | -0,14 | 99,20 |
| Издержки обращения | |||||
| -сумма | тыс. руб. | 2595,0 | 2291,0 | -304,00 | 88,29 |
| -уровень | % | 14,58 | 14,37 | -0,21 | 98,58 |
| Прибыль (убыток) от продаж | |||||
| -сумма | тыс. руб. | 559 | 511,0 | -48,00 | 91,41 |
| -рентабельность продаж | % | 3,14 | 3,21 | 0,07 | 102,08 |
| Проценты к уплате | тыс. руб. | 22,00 | 0,00 | -22,00 | 0,00 |
| Прочие расходы | тыс. руб. | 606,0 | 375,0 | -231,00 | 61,88 |
| Прочие доходы | тыс. руб. | 186,0 | 93,0 | -93,00 | 50,00 |
| Прибыль (убыток) до налогообложения | тыс. руб. | 117,0 | 229,0 | 112,00 | 195,73 |
| Рентабельность предприятия | % | 0,66 | 1,44 | 0,78 | 218,56 |
| Налог на прибыль | тыс. руб. | ||||
| Чистая прибыль (убыток) | тыс. руб. | 117,00 | 229,0 | 112,00 | 195,73 |
| Рентабельность конечной деятельности | % | 0,66 | 1,44 | 0,78 | 218,56 |
ООО «Мини-маркет «Богунай» предприятие платежеспособное и рентабельное. Однако в отчетном году на предприятии наблюдается снижение эффективности деятельности, о чем свидетельствует анализ основных показателей деятельности предприятия, представленных в табл.2.1.
Объем товарооборота в отчетном году снизился по сравнению с товарооборотом в прошлом году на 10,45% и составил 15938,0 тыс.руб. Кроме того, в отчетном году снизился показатель валовой прибыли на 11,16% в связи с существенным повышением ФОТ. Хотя издержки обращения снизились на 11,71%, объем прибыли от продаж тоже снизился на 48,0 тыс.руб. (91,41%). При этом показатель рентабельности продаж увеличился с 3,14% до 3,21%. Чистая прибыль, составляющая в прошлом году 117 тыс.руб., в отчетном году увеличилась на 195,73% и составляет 229 тыс.руб. Рентабельность конечной деятельности предприятия в отчетном году также изменилась в сторону увеличения и равна 1,44%, что положительно сказывается на деятельности предприятия. Следует также отметить, что если общая производительности труда снизилась, то по показателям производительности труда ТОП наблюдался рост.
2.2 Изучение систем оплаты труда, применяемых на торговом предприятии ООО «Богунай» г.Зеленогорска
Каждое торговое предприятие должно разработать схему анализа показателей по труду и заработной плате, ежегодно ее уточнять с учетом накопленного опыта и делать достоянием всех работников. Основанием для анализа являются данные статистической и бухгалтерской отчетности и унифицированные формы первичной учетной документации.
Изучим, какие формы и системы оплаты труда используются на предприятии, оценить их с точки зрения соответствия законодательству, коллективным договорам и соглашениям, индивидуально заключенным договорам (контрактам).
В ООО «Мини-маркет «Богунай» применяют оплату труда по трудовым договорам и договорам гражданско-правового характера. В случае найма рабочего по контракту устанавливаются те условия оплаты труда, которые определены в коллективном или индивидуальном договоре. Договор гражданско-правового характера заключается между предприятием и работниками, привлекаемыми со стороны для выполнения конкретной работы.
Под системой оплаты труда понимают способ исчисления размеров вознаграждения, подлежащего выплате работникам в соответствии с произведенными ими затратами труда или по результатам труда. Формы, вид, системы оплаты труда, размеры тарифных ставок, окладов, премий и иных поощрительных выплат, оплата труда каждого работника, а также соотношения в их размерах между отдельными категориями персонала предприятия в ООО «Мини-маркет «Богунай определяется» в зависимости от количества и качества выполняемой работы и фиксируется в коллективном договоре.
В ООО «Мини-маркет «Богунай» различают основную и дополнительную оплату труда. Основой построения системы тарифных ставок и окладов является минимальная заработная плата, установленная Правительством РФ. В основную заработную плату включаются:
выплаты за отработанное время, за количество и качество выполненных работ при повременной или сдельной оплате;
доплаты в связи с отклонениями от нормальных условий работы, за сверхурочные работы, за работу в ночное время и праздничные дни и др.;
оплата простоев не по вине работника;
премии, премиальные надбавки и др.
Дополнительная заработная плата включает выплаты за непроработанное время, предусмотренные законодательством о труде и коллективными договорами: оплата времени отпусков; оплата выходного пособия при увольнении и др.
Каждому принимаемому на работу присваивается табельный номер и делается отметка в трудовой книжке о зачислении на работу. Ведется табель учета рабочего времени - форма Т-13. Табель открывается 1-го числа каждого месяца и передается в бухгалтерию 2 раза в месяц: для корректировки суммы выплат за первую половину месяца (аванса) и для расчета заработной платы за месяц. Окончательно оформленный табель передается в бухгалтерию, где используется для расчета заработной платы работникам предприятия. В табеле указываются оклады, а так же надбавки и доплаты.
Фонд оплаты труда в ООО «Мини-маркет «Богунай» формируется за счет ежемесячной выручки от продаж после оплаты необходимых расходов. Заработная плата работникам за первую половину месяца выдается в виде аванса, рассчитанного исходя из данных табеля о проработанном времени и тарифной ставки. Сумма авансов затем удерживается из заработной платы работников, рассчитанной по итогам месяца.
Проведем анализ форм оплаты труда на предприятии торговли ООО «Мини-маркет «Богунай» г.Зеленогорска (табл.2.2).
Таблица 2.2 – Анализ форм оплаты труда, применяемых на предприятии торговли ООО «Мини-маркет «Богунай» г.Зеленогорска
| Персонал | Формы оплаты труда | |||
| Повременная | Сдельная | Прочие | ||
| Простая повременная | Повременно-премиальная | |||
| Административно-управленческие работники, в т.ч. | ||||
| Директор | + | |||
| Заместитель директора | + | |||
| Главный бухгалтер | + | |||
| Бухгалтер-кассир | + | |||
| Менеджер по продажам | + | |||
| Зав.подразделением | + | |||
| Товаровед | + | |||
| Торгово-оперативные работники, в т.ч. | ||||
| Старший продавец | + | |||
| Продавцы-кассиры | + | |||
| Вспомогательный персонал, в т.ч. | ||||
| Уборщики | + | |||
| Грузчики | + | |||
| Водители-экспедиторы | + | |||
| Слесари | + | |||
| Электрики | + | |||
Из таблицы 2.2 мы видим, что на предприятии преобладает повременная форма оплаты труда. При этом для большей части административно-управленческого персонала предприятия установлена простая повременная оплата труда (директор предприятия, зам.директора, главный бухгалтер, бухгалтер-кассир, зав.магазином, товаровед).
Повременно-премиальная оплата труда применяется для торгово-оперативных работников (старший продавец, продавцы-кассиры) и менеджер по продажам. Для части вспомогательного персонала (грузчики) также применяют повременную форму оплаты труда – простую повременную. Для уборщиков и водителей-экспедиторов установлена сдельная оплата труда. Среди прочих форм оплаты труда на предприятии применяется контрактная система оплаты труда для слесарей и электриков.
Характеристика форм и системы оплаты труда, применяемых на предприятии представлена в табл.2.3.
Таблица 2.3 - Характеристика форм и системы оплаты труда, применяемых на предприятии торговли ООО «Мини-маркет «Богунай» г.Зеленогорска
| Форма оплаты | Основная характеристика | Документы, используемые при начислении заработной платы |
| Повременная | Заработная плата рассчитывается исходя из установленной тариф, ставки или оклада за фактически отработанное время | Тарифные ставки. Основным документом является табель учета рабочего времени |
| Простая повременная | Часовая тарифная ставка умножается на количество отработанных часов |
Личная карточка работника (для определения тариф, ставки) Табель учета рабочего времени |
| Повременно-премиальная | Условия коллективного договора (контракта, положения о премировании предприятия) устанавливают процентную надбавку (месячную или квартальную премию) к месячной или квартальной заработной плате |
Личная карточка работника Табель учета рабочего времени Коллективный договор Трудовой договор (контракт) Положение о премировании |
| Сдельная | Заработная плата рассчитывается исходя из заранее установленного размера оплаты за каждую единицу качественно выполненной работы или изготовленной продукции | Сдельные расценки (отношение часовой (дневной) тариф, ставки, соотв. разряду выполняемой работы, к часовой (дневной) норме выработки |
| Прямая сдельная | Заработок определяется по заранее установленной расценке за каждую единицу произведенной продукции соответствующего качества | Наряд на сдельную работу (указывается норма выработки и факт, выполненная работа). Сдельные расценки |
Заработок служащих определяется по следующей схеме: если они отработали все рабочие дни месяца, то их оплату составят установленные для них оклады, если же отработали не полное количество рабочих дней, то их заработок определяют делением установленной ставки на календарное количество рабочих дней и умножением полученного результата на количество оплачиваемых за счет предприятия рабочих дней. Премию прибавляют к сумме заработка по тарифу.
3. Анализ состояния и оценка эффективности использования заработной платы на торговом предприятии ООО «Мини-маркет «Богунай» г.Зеленогорска
3.1 Анализ состава и структуры заработной платы торгового предприятия ООО «Мини-маркет «Богунай» г.Зеленогорска
В ООО «Мини-маркет «Богунай» фонд заработной платы устанавливается в соответствии со штатным расписанием. В него включают основную и дополнительную оплату труда. Дополнительная оплата труда зависит от результатов хозяйственной деятельности предприятия и устанавливается в виде премий, вознаграждений, других оплат непредвиденных законодательством, или большего размера, установленного действующим законодательством.
Вначале рассмотрим динамику заработной платы работников предприятия торговли ООО «Мини-маркет «Богунай» (табл.3.1).
Таблица 3.1 – Динамика фонда заработной платы работников торгового предприятия ООО «Мини-маркет «Богунай» г.Зеленогорска за 2007-2008 гг.
| Показатели | Ед.изм. | 2007 | 2008 | Отклонение (+;-) |
| Численность работников, всего | чел. | 34 | 32 | -2,00 |
| в т.ч. работников ТОП | чел. | 16 | 14 | -2,00 |
| Производительность труда 1 работника | тыс.руб./чел. | 523,44 | 498,06 | -25,38 |
| в т.ч. работников ТОП | тыс.руб./чел. | 1112,31 | 1138,43 | +26,12 |
| Фонд заработной платы | ||||
| -сумма | тыс. руб. | 1022,7 | 1803,2 | +780,5 |
| -уровень | % | 5,4 | 10,1 | +4,7 |
| Среднегодовая зарплата 1 работника | тыс. руб. | 30,08 | 56,35 | +26,27 |
По данным таблицы 3.1 общая численность работников организации в 2008 году снизилась на 2 человека, с 34 до 32, а ТОП с 16 до 14 человек в сравнении с 2007 годом. Фонд оплаты труда показал увеличение на 780,5 тыс.руб. и стал равным 1803,2 тыс. руб., что на 4,7% больше уровня предыдущего года (перерасход фонда заработной платы) за счет повышения тарифных ставок и должностных окладов. Среднегодовая заработная плата 1 работающего в 2008 году составила 56,35 тыс. руб., что на 26,27 тыс. руб. больше предыдущего года.
Заработная плата всех сотрудников предприятия в сумме дает показатель ФЗП, который занимает в расходах предприятия немалую долю. Помимо заработной платы, выплачиваемой сотрудникам в денежной форме (оклады, премии и вознаграждения регулярного характера, компенсационные выплаты за вредные условия труда, внеурочные работы и т.п.), расходы предприятия, связанные с оплатой труда, включают оплату неотработанного времени и единовременные выплаты, а также различные обязательные отчисления.
Далее рассмотрим состав и структуру фонда заработной платы предприятия торговли ООО «Мини-маркет «Богунай» и определим удельный вес каждого элемента в общей сумме (табл.3.2).
Таблица 3.2 – Состав и структура фонда заработной платы торгового предприятия ООО «Мини-маркет «Богунай» г.Зеленогорска за 2007-2008 гг.
| Состав фонда заработной платы | 2007 | 2008 |
Отклонение (+ ; - ) |
Темп изменения,% | ||
|
сумма, тыс.руб. |
уд.вес, % |
сумма, тыс.руб. |
уд.вес, % |
|||
| Фонд заработной платы, всего | 1022,7 | 100 | 1803,2 | 100 | +780,5 | 176,3 |
| В денежной форме, в т.ч. | 1022,7 | 100 | 1803,2 | 100 | +780,5 | 176,3 |
| - по тарифным ставкам, окладам, сдельным расценкам | 578,4 | 56,6 | 1025,0 | 56,8 | +446,6 | 177,2 |
| - стимулирующие выплаты | 278,2 | 27,2 | 490,0 | 27,2 | +211,8 | 176,1 |
| - компенсирующие выплаты | 166,1 | 16,2 | 288,2 | 16,0 | +122,1 | 173,5 |
| - другие | - | - | - | - | - | - |
| 1.2. В натуральной форме | - | - | - | - | - | - |
Из таблицы видно, что фонд заработной платы увеличился на 76,3% (в сумме 780,5 тыс.руб.). Все выплаты в учреждении производятся в денежной форме, которые так же увеличились на 76,3%. Зарплата начисляется по тарифным ставкам, окладам, сдельным расценкам, так же выплачиваются стимулирующие и компенсирующие выплаты.
Рост выплат по тарифным ставкам составил 77,2%, что составляет 446,6 тыс.руб. Стимулирующие выплаты увеличились на 76,1% (211,8 тыс.руб.), компенсирующие 73,5% (122,1 тыс.руб.).
Наибольший удельный вес в структуре фонда оплаты труда занимает оплата по тарифным ставкам и сдельным расценкам, стимулирующие выплаты и компенсирующие выплаты соответственно.
На фонд заработной платы также влияют такие показатели как изменение численности и средней заработной платы (табл. 3.3).
Таблица 3.3 – Влияние факторов на изменение размера фонда заработной платы торгового предприятия ООО «Мини-маркет «Богунай» г.Зеленогорска за 2008 г.
| Фактор | Расчет | Влияние на ФОТ |
| Влияние численности | (Чф - Чпл)*Зпл | -60,16 |
| Влияние средней заработной платы | (Зф - Зпл)*Чф | 840,66 |
| Итого | 780,50 |
Как видим, влияние изменения численности работников на фонд заработной платы выразилось в уменьшение на 60,16 тыс. руб., а влияние средней заработной платы на фонд заработной платы выразилось в ее увеличение на