Разработка системы мониторинга оценки бизнеса промышленного предприятия
Оценочная работа проводится по следующим этапам:
прогноз будущего дохода;
определение ставки капитализации;
расчет стоимости по методу капитализации будущего дохода;
расчет средневзвешенной стоимости и диапазона стоимостей в случае, если капитализировались несколько видов будущего дохода;
внесение поправок к расчетной стоимости. Поправки вносятся только в случае, если в качестве дохода выбран показатель, отличный от дивидендов.
Возможны два варианта прогнозирования будущего дохода. Выбирается ретроспективный период, как правило, от 3 до 5 лет. В расчетах принимается, что номер года t равен нулю для текущего (прогнозируемого) года.
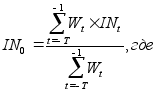 1
вариант. Прогнозируемый
будущий доход
считается
равным средневзвешенному
значению доходов
за период
ретроспективного
анализа:
IN0 – прогнозируемый будущий доход;
INt – фактический доход за год t;
Wt – весовой коэффициент года t;
T - длительность ретроспективного периода в годах.
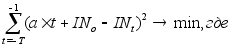 2
вариант. Для
прогнозирования
будущего дохода
делают допущение
о линейной
зависимости
дохода от года,
а затем рассчитывают
коэффициенты
линейной зависимости
по методу наименьшей
суммы квадратов
отклонений:
a – темп роста (падения) дохода;
T - длительность ретроспективного периода в годах;
IN0 – прогнозируемый будущий доход;
INt– фактический доход за год t.
Ставка капитализации может быть определена следующими способами [23, с. 102]:
- сопоставление мультипликаторов предприятий-аналогов;
- корректировка ставки дисконтирования.
Для определения ставки капитализации путем сопоставления мультипликаторов предприятий-аналогов рассчитывается средневзвешенная (или среднее арифметическое) соответствующих мультипликаторов. Ставка капитализации принимается равной единице деленной на средневзвешенную (или среднюю арифметическую).
 Определение
ставки капитализации
путем корректировки
ставки дисконтирования
возможно, если
в качестве
будущего дохода
выбраны дивиденды,
чистая прибыль
или денежный
поток. Ставка
капитализации
вычисляется
по формуле:
k – ставка капитализации;
r – ставка дисконтирования;
g – темп роста (падения) дохода.
После определения прогнозируемого будущего дохода и ставки капитализации рассчитывается стоимость предприятия по формуле:
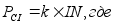
PCI – стоимость предприятия по методу капитализации будущего дохода;
IN – прогнозируемый будущий (годовой) доход;
k – ставка капитализации.
Если для оценки стоимости применялись варианты метода капитализации будущего дохода с различными видами будущего дохода, то вычисляется средневзвешенная стоимость (предприятия и/или пакета акций) по формуле:
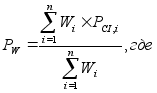 PW –
средневзвешенная
стоимость;
PCI,i – стоимость по варианту i метода капитализации будущего дохода;
Wi – вес варианта i метода капитализации будущего дохода;
n – общее число использованных вариантов метода капитализации будущего дохода.
Вес каждого варианта метода капитализации будущего дохода определяется экспертным путем, исходя из значимости вариантов.
Доходность функционирования действующего бизнеса имеет большое значение, как для собственников, так и для инвесторов и учитывается при проведении оценочных работ в целях определения стоимости бизнеса.
Существует несколько подходов к оценке доходности действующего предприятия. Одним из них является метод, основанный на дисконтировании денежного потока [9, с. 42]. Актуальность этого подхода обусловлена тем, что управление денежным потоком играет огромную роль для всех сторон, заинтересованных в эффективной деятельности компании, позволяет управлять стоимостью действующего бизнеса, и позволяет повысить финансовую гибкость компании. Денежный поток, в отличие от показателя чистой прибыли, позволяет соотнести притоки и оттоки денежных средств с учетом износа и амортизации, капиталовложений, дебиторской задолженности, изменения в структуре собственных оборотных средств компании.
Расчет стоимости предприятия при применении данного метода осуществляется следующим образом: анализируются и прогнозируются валовые доходы, расходы и инвестиции, рассчитываются денежные потоки для каждого отчетного года, определяется ставка дисконта, производится дисконтирование полученных денежных потоков, рассчитывается остаточная стоимость (методом чистых активов, с помощью определения ликвидационной стоимости активов или на основании модели Гордона), суммируются текущие стоимости будущих денежных потоков и остаточная стоимость, затем осуществляется корректировка и проверка полученных результатов.
Расчет стоимости предприятия можно выполнить на основе двух видов денежных потоков: для собственного и инвестированного (бездолгового) капитала. В случае расчета денежного потока для собственного капитала принимается во внимание ценность полученной информации для управляющего компанией, т.к. учитывается потребность предприятия в дополнительном привлечении финансовых средств. Бездолговой денежный поток на практике используется инвесторами в целях финансирования сделки слияния, поглощения или покупки компании с помощью привлечения новых заемных денежных средств.
Денежный поток для собственного капитала рассчитывается как: Чистая прибыль за период n + Износ (амортизационные отчисления за период n) - Капиталовложения за период n + (-) изменение долгосрочной задолженности за период n (прирост или уменьшение) - прирост собственных оборотных средств Бездолговой денежный поток оценивается по аналогичной формуле, но в ней будут отсутствовать прирост и уменьшение долгосрочной задолженности, причем, величина бездолгового денежного потока увеличивается на величину процентных выплат, скорректированных на ставку налогообложения.
Необходимо отметить, что прогноз денежных потоков осуществляется из расчета ближайших 5 лет. В связи с тем, что вероятность отклонения от прогноза достаточно велика, составляется спектр прогнозов - пессимистичный, наиболее вероятный и оптимистический. Каждому прогнозу придается определенный вес и рассчитывается средневзвешенная доходность. Как для собственного, так и для заемного капитала денежный поток может быть номинальным (в ценах текущего периода) или реальным (цены корректируются с учетом инфляции). Дисконтирование денежного потока осуществляется на конец, и на середину года, необходимо отметить, что предпочтительнее использовать дисконтирование на середину года для получения более точных результатов.
При определении ставки дисконтирования следует учитывать, то что она рассматривается как нижний предельный уровень доходности вложений, при котором инвестор допускает возможность вложения своих средств в данную компанию, учитывая, что имеются альтернативные вложения, предполагающие получение дохода с той или иной степенью риска. В данном случае под риском понимается вероятность несоответствия ожидаемых результатов от вложений фактически полученным результатам, а так же вероятность потери собственности вследствие банкротства предприятия, политических и других чрезвычайных событий. Соответственно, чем выше риск, тем выше ставка дисконта. Таким образом, ставка дисконта используется для определения суммы, которую заплатил бы инвестор сегодня (текущая стоимость) за право получения ожидаемых в будущем поступлений.
Для расчета ставки дисконта используется несколько методик, наиболее предпочтительными из которых являются: модель оценки капитальных активов CAMP и модель суммирования. При расчете ставки дисконта для бездолгового денежного потока используется модель средневзвешенной стоимости капитала.
Модель CAMP основана на том, что инвестору необходим дополнительный доход, превышающий возможный доход от полностью застрахованных от риска ценных бумаг, таких как правительственные облигации. Дополнительный доход является компенсацией инвестору за инвестиции в рисковые активы. Модель служит для определения необходимой нормы дохода на основании трех компонентов: номинальной безрисковой ставки, средней доходности не ссудных операций в экономике и b - (коэффициент, измеряющий систематические риски (примерами систематических рисков могут служить появление излишнего числа конкурирующих объектов, введение и действие каких либо ограничений и т.п.)) [33, с.162].
Модель суммирования предполагает корректировку нормы дохода безрисковой ценной бумаги на премию за риск для данной компании. Премия за риск прибавляется к очищенной от риска норме доходности и
рассчитывается на основе рисков, учитывающих размер и финансовую структуру компании, диверсификацию производства и клиентуры, качество управления и прочие риски.
Модель средневзвешенной стоимости капитала предполагает расчет ставки дисконта на основании доли собственного капитала в финансировании (пассивах) предприятия, индивидуальная ставки дисконта, определенная по методу цены капитальных активов (по модели оценки капитальных активов) или по методу кумулятивного построения ставки дисконта, доли заемных средств, ставки дисконта на заемные средства (кредитная ставка по обязательствам компании), ставки налога на прибыль.
После дисконтирования полученных денежных потоков необходимо определить величину дохода от бизнеса в постпрогнозный период. При расчете необходимо учитывать, что остаточная стоимость представляет собой текущую стоимость денежного потока, получаемого после дискретного прогнозного периода и включает в себя стоимость всех денежных потоков для всех периодов, которые остаются за рамками данного прогнозного года. Как уже упоминалось, к расчету остаточной стоимости можно подойти тремя способами. Остановимся более подробно на каждом из них.
Метод оценки по стоимости чистых активов предполагает в качестве остаточной стоимости использовать остаточную балансовую стоимость активов на конец прогнозного периода. Очевидно, что данный метод не подходит для рентабельного предприятия.
Метод оценки по ликвидационной стоимости предполагает расчет ликвидационной стоимости активов на конец прогнозного периода. Американские специалисты отмечают ряд факторов, под влиянием которых формируется ликвидационная стоимость. К их числу относится низкая психологическая привлекательность активов, большую роль играет внешний вид активов, так же на результат продажи оказывают влияние отраслевые и территориальные факторы, т.к. продукция развивающихся отраслей будет пользоваться большим спросом и, соответственно, будет иметь большую цену, чем продукция отсталых отраслей и регионов.
Расчет ликвидационной стоимости осуществляется через следующие этапы: осуществляется разработка календарного графика ликвидации активов предприятия (разрабатывается с целью максимизации выручки от продажи активов предприятия с учетом ликвидности активов), производится расчет текущей стоимости активов с учетом затрат на их ликвидацию ( в состав затрат входят затраты по налогообложению, страхованию, охране активов до их продажи, (дисконтируем по повышенной ставке), выходные пособия и выплаты работникам предприятия, управленческие расходы, в т.ч. консалтинговые услуги, например юриста, оценщика и т.д., определяются величины обязательств предприятия. Величину текущей скорректированной стоимости активов уменьшаем на величину обязательств предприятия в результате получаем ликвидационную стоимость. Данный поход, так же нельзя назвать полностью адекватным при оценке действующего рентабельного предприятия.
Специалисты склоняются к расчету остаточной стоимости с помощью модели Гордона [9, с. 66], которая предполагает что: в остаточный период величина износа равна величине капитальных вложений, темпы роста в остаточный период стабильны. Расчет осуществляется путем деления денежного потока в остаточный (постпрогнозный) период на разность между ставкой дисконта и долгосрочными темпами роста или путем деления денежного потока последнего прогнозного периода, умноженного на темпы роста, увеличенные на единицу, и разностью между ставкой дисконта и долгосрочными темпами роста.
После суммирования значений текущей стоимости будущих денежных потоков и остаточной стоимости получаем величину, представляющую собой величину стоимости предприятия, не включающую в себя стоимости избыточных активов, не принимающих участия в формировании денежного потока. Данные активы подлежат отдельной оценке, результат которой затем прибавляется к величине стоимости предприятия. " Социальные" активы подвергаются тщательному анализу мотивы их продажи, направления использования полученного дохода и последствия этого шага для работников предприятия. Оцениваемая компания может иметь дефицит собственного оборотного капитала и обязательства, связанные с проведением природоохранительных мероприятий, в этом случае так же необходимо произвести корректировку полученного результата.
Стоит заметить, что метод дисконтированного денежного потока дает оценку стоимости собственного капитала на уровне контрольного пакета акций, в случае определения стоимости миноритарного пакета открытого акционерного общества вычитается скидка на неконтрольный характер, для закрытого акционерного общества необходимо сделать скидку на неконтрольный характер и на недостаточную ликвидность.
В целях полноты оценки действующего предприятия допускается не только применение доходного подхода, основанного на дисконтировании денежных потоков, но и использование рыночного (сравнительного) и затратного подходов. Это позволяет избежать определенной доли субъективности и сделать оценку бизнеса более точной.
Таким образом, суть метода дисконтированных денежных потоков состоит в определении прогнозных денежных потоков конкретного предприятия, которые потом дисконтируются по ставке дисконта, для определения текущей стоимости будущих доходов.
В мировой практике этот метод используется чаще других, он точнее определяет рыночную цену предприятия, в наибольшей степени интересует инвестора, так как с помощью этого метода оценщик выходит на ту сумму, которую инвестор готов заплатить, с учетом будущих ожиданий от бизнеса.
1.2.3 Сущность имущественного подхода в оценке бизнеса
В соответствии с имущественным подходом в качестве рыночной стоимости пакета акций принимается доля в оценочной стоимости собственного капитала, определяемого, как рыночная стоимость совокупности активов за вычетом текущей стоимости всех его обязательств. Однако, обычно в рамках работы по оценке акций не проводится детальная оценка рыночной стоимости каждого из объектов недвижимости, машин и оборудования, поскольку такая работа потребовала бы неоправданно больших затрат времени и ресурсов. Кроме того, правомерность имущественного подхода для работающих предприятий, занятых в сфере производства, вызывает серьезные возражения, и в этих условиях чрезмерно большие затраты на оценку чистых активов представляются неуместными [9, с.93].
Чтобы определить рыночную стоимость активов, требуется провести комплексный анализ и оценку (желательно различными способами) рыночной стоимости всех зданий, сооружений, передаточных устройств, машин и оборудования, незавершенного строительства, корректировку дебиторской задолженности и запасов. Основной составляющей в активах предприятия являются здания, сооружения, машины и оборудование. Поэтому более подробно остановимся на методах их оценки.
Разные методы оценки имущественного подхода отличаются оценкой всех или только части активов и наличием или отсутствием учета затрат на распродажу активов. Таким образом, в рамках имущественного подхода выделяют следующие основные методы оценки:
метод накопления активов;
метод ликвидационной стоимости
Метод накопления активов основан на раздельной оценке всех активов предприятия с последующим их суммированием и вычитанием обязательств предприятия. Рекомендуется одновременное проведение инвентаризации имущества предприятия на дату оценки.
При оценки стоимости по методу накопления активов определяют стоимость земельных участков, оценка стоимости зданий и сооружений, оценка объектов незавершенного строительства, оценка оборудования, машин и механизмов, оценка производственных запасов, оценка финансовых активов, оценка нематериальных активов, определение текущих и долгосрочных обязательств предприятия [32, с.118].
Для оценки стоимости земельных участков в России используют в основном следующие методы: метод соотнесения (переноса); метод (техника) остатка для земли; метод развития земельного участка
Метод соотнесения (переноса) основан на использовании относительно устойчивого соотношения между стоимостью земельного участка и его улучшений, характерного для каждого страта рынка недвижимости. Для определения соотношения используются цены продаж застроенных участков и стоимость улучшений (построек), которая определяется отдельно (например, методами затратного или доходного подхода). Применение метода соотнесения целесообразно при недостаточности сопоставимых продаж свободных земельных участков.
Метод (техника) остатка основан на оценке имущества с учетом влияния отдельных факторов образования дохода. Метод (техника) остатка для земли является вариантом метода (техники) остатка. Исходными данными являются чистый операционный доход, приносимый земельным участком с улучшениями, норма прибыли, стоимость улучшений, определенная методами затратного подхода. Сначала определяется часть чистого операционного дохода, приносимого улучшениями, путем умножения стоимости улучшений на ставку капитализации. При этом ставка капитализации для улучшений определяется из нормы прибыли с учетом изменения стоимости улучшений. Остальная часть чистого операционного дохода, приносимая земельным участком, капитализируется в стоимость земельного участка путем деления этого дохода на ставку капитализации для земли. При этом ставка капитализации для земли обычно принимается равной норме прибыли. Применение метода остатка для земли целесообразно при недостаточности сопоставимых продаж свободных земельных участков.
Метод развития (освоения) земельного участка представляет собой упрощенную модель инвестиционного анализа варианта наилучшего использования оцениваемой территории, не имеющей аналогов в сравнительных продажах, и используется в случаях, когда необходимо оценить стоимость участка, пригодного на разбиение на отдельные участки.
Для оценки зданий и сооружений (объектов недвижимости) используются:
методы оценки стоимости затратного, доходного и рыночного подходов.
При этом затратный подход включает метод восстановительной стоимости и метод стоимости замещения. Метод восстановительной стоимости основан на оценке затрат на воспроизводство точной копии объекта, даже если имеются более экономичные аналоги [33,с.257]. При определении полной восстановительной стоимости в зависимости от наличия информации используют следующие способы:
- сметный способ, по которому расчет стоимости объекта недвижимости заключается в составлении объектных и сводных смет строительства оцениваемого объекта, как если он строился вновь по текущим ценам. Данный способ является наиболее трудоемким способом и дает наиболее точную оценку. Как правило, требует привлечение специалистов-сметчиков.
метод учета затрат по укрупненным конструктивным элементам и видам работ. Основан на использовании укрупненных сметных норм и расценок.
- метод сравнительной единицы. Полная восстановительная стоимость вычисляется путем умножения текущей стоимости, выбранной для расчета недвижимости единицы измерения, на количество единиц оцениваемого объекта. Дает менее точную оценку по сравнению с методом учета затрат по укрупненным конструктивным элементам и видам работ.
- метод объектов-аналогов. Для определения полной восстановительной стоимости оцениваемого объекта подбирается объект-аналог (объекты-аналоги) с известной полной восстановительной стоимостью. При необходимости осуществляются корректировки по совокупности конструктивных различий между оцениваемым объектом и объектом аналогом.
- индексный способ. Полная восстановительная стоимость определяется путем умножения его балансовой стоимости на соответствующий индекс в соответствии с Положением о порядке переоценки основных фондов (средств) предприятий и организаций, утвержденным постановлением правительства РФ №1233 от 25.11.93, а также последующими постановлениями правительства РФ по переоценке основных фондов.
При расчетах имущества предприятия доходным подходом используют следующие: метод прямой капитализации, метод дисконтирования и метод ипотечно-инвестиционного анализа – применяются для оценки стоимости недвижимости, приносящей доход.
Метод прямой капитализация используется, если прогнозируются постоянные или плавно изменяющиеся с незначительным темпом доходы. Если в перспективе ожидается неопределенная ситуация относительно будущих доходов, то целесообразно использовать также метод прямой капитализации, опираясь на ретроспективные и текущие данные по продажам и арендным соглашениям применительно к объектам-аналогам.
Метод дисконтирования используется, если динамика изменения дохода значительна или эти изменения имеют нерегулярный характер [38,с.143].
Метод ипотечно-инвестиционного анализа дает оценку имущества, основанную на учете стоимости собственного и заемного капиталов. Стоимость недвижимости определяется как сумма ипотечного долга и стоимости собственного капитала. Стоимость собственного капитала равна сумме текущих стоимостей ежегодных денежных поступлений за выбранный прогнозный период и текущей стоимости выручки от перепродажи в конце прогнозного периода. Сложение суммы ипотечного долга и стоимости собственного капитала дает оценку цены, которая как ожидается, позволит инвестору и ипотечному кредитору получить определенные выгоды [38, с.212]. Если условия предоставления ипотечного кредита соответствуют текущим рыночным условиям, то стоимость недвижимости полученная методом ипотечно-инвестиционного анализа является рыночной стоимостью. В противном случае стоимость недвижимости является инвестиционной стоимостью для конкретного инвестора [38,с.197].
В случае, если используется рыночный подход для оценки стоимости недвижимости, расчет можно провести по следующим методам: метод сравнительного анализа продаж и метод валовой ренты.
Метод сравнительного анализа продаж основан на оценке имущества путем анализа продаж объектов-аналогов с внесением соответствующих корректировок, учитывающих различие между ними. Для сравнения оцениваемого объекта с объектами-аналогами выбирается единица сравнения. Обычно в качестве единицы сравнения выбирается единица площади. Также необходимо выбрать элементы сравнения, с использованием которых производится корректировка цен объектов-аналогов в определенной последовательности.
Метод валовой ренты дает оценку имущества, основанную на его рыночной стоимости и величине потенциального или действительного дохода. Существует прямая взаимосвязь между ценой продажи объекта недвижимости и соответствующим рентным (арендным) доходом от сдачи ее в аренду: чем выше рентный доход, тем выше цена продажи. Эта связь измеряется валовым рентным множителем (мультипликатором). Валовым рентным множителем называется среднестатистическое отношение рыночной цены к потенциальному или действительному валовому доходу определенного вида имущества.
При оценке стоимости предприятия особое место занимает оценка деловой репутации (гудвилла) предприятия. Деловая репутация (гудвилл) предприятия понимается, как совокупность элементов бизнеса, которые стимулируют клиентов продолжать пользоваться услугами данного предприятия и обеспечивают прибыль сверх той, что приносится материальными активами и той частью нематериальных активов, которая отражена в бухгалтерской отчетности.
Применение метода ликвидационной стоимости, обусловлено его названием. Т.е. когда предприятий прекращает свои операции, распродает материальные, а если есть и нематериальные активы и погашает все свои обязательства. Обычно этот метод дает нижний уровень стоимости оцениваемого бизнеса.
Рекомендуется применение метода ликвидационной стоимости для предприятий, не имеющих перспектив и/или оказавшихся под угрозой банкротства. Сопоставление ликвидационной стоимости предприятия (пакета акций) с рыночной конъюнктурой позволяет собственнику принять решение о предпочтительности продажи предприятия (пакета акций) или фактической ликвидации предприятия.
Ликвидационная стоимость предприятия представляет собой чистую денежную сумму, которую собственник предприятия может получить при ликвидации предприятия и раздельной распродаже его активов. В зависимости от подхода к продаже активов ликвидируемого предприятия различают следующие виды ликвидационной стоимости:
упорядоченная ликвидационная стоимость – вид ликвидационной стоимости, возникающий при упорядоченной продаже активов предприятия в течение разумного периода времени, чтобы можно было получить высокие цены продажи активов. Для наименее ликвидной недвижимости предприятия этот период составляет около двух лет;
принудительная ликвидационная стоимость – вид ликвидационной стоимости, возникающий при форсированной (ускоренной) продаже активов предприятия, приводящий к низким ценам продажи активов. Активы распродаются настолько быстро, насколько это возможно, часто одновременно и на одном аукционе;
ликвидационная стоимость прекращения существования активов предприятия - вид ликвидационной стоимости, возникающий, когда активы предприятия не продаются, а списываются и уничтожаются, а на данном месте строится новое прогрессивное предприятие, дающее значительный экономический и/или социальный эффект. В этом случае стоимость предприятия представляет собой отрицательную величину, так как требует от владельца предприятия определенных затрат на ликвидацию активов.
Основными этапами оценки упорядоченной ликвидационной стоимости являются:
разработка календарного графика ликвидации активов предприятия;
оценка стоимости активов предприятия;
корректировка стоимости активов предприятия;
определение величины обязательств предприятия;
определение косвенных затрат, связанных с ликвидацией предприятия;
определение дополнительных операционных доходов и расходов
расчет ликвидационной стоимости предприятия и пакета акций.
При разработке календарного графика ликвидации активов предприятия исходят из цели максимизировать, насколько это возможно, выручку от продажи активов, чтобы погасить имеющуюся за предприятием задолженность. Подвергается анализу долгосрочная и текущая задолженности предприятия с целью возможной их корректировки. Определяется косвенные расходы, связанных с ликвидацией предприятия: расходы на содержание активов; выходные пособия и компенсации работникам ликвидируемого предприятия; административные затраты в период ликвидации [33,с.388].
Завершающим этапом оценки является согласование результатов полученных различными методами. Все использованные методы взвешиваются относительно друг друга, делается обоснование полученных результатов. Заключение оценщика должно быть логически обоснованным, количественно правильным, и выдерживать проверку на экономический смысл.
Таким образом, общая схема оценки стоимости предприятия и пакета акций может быть выглядеть в виде следующей схемы, которая представлена ниже:






Рис 1.1. Схема оценки стоимости предприятия
Глава 2. Расчет стоимости предприятия ОАО– особенности и акценты
Анализ финансово-хозяйственной деятельности
ОАО
Основным видом деятельности ОАО является производство хлеба, хлебобулочных изделий, кондитерских изделий. Помимо этого предприятие оказывает платные услуги населению, предприятиям, организациям по переработке семян подсолнечника и зерна пшеницы.
В соответствии со статьей 9 Устава ОАО, Высшим органом управления является общее собрание акционеров, органом управления Общества – Совет директоров (Приложение 1).
Руководство текущей деятельностью предприятия осуществляет Генеральный директор предприятия в соответствии с требованиями статьи 13 Устав общества.
При анализе системы управления можно выделить три уровня: верхний, средний, оперативный.
В зависимости от уровня руководителя используется та или иная информация, и выполняются те или иные функции управления.
За верхним уровнем (генеральный директор) закрепляются функции анализа, планирования, используется перспективная или ретроспективная информация.
Средний уровень (финансово-экономический директор, коммерческий директор, технический директор) – краткосрочное планирование и контроль.
Функциями оперативного уровня является учет, контроль, обработка ретроспективной учетной информации.
Анализируя организационную структуру ОАО, необходимо отметить, что на предприятии сложилась в целом адекватная данному типу производства функциональная структура. Функционирует система четко специализированных отделов и служб предприятия.
На сегодняшний день основным регионом сбыта выступает Республика Башкортостан и в большей степени ее юго-западная часть. Предприятие занимает примерно 20-25% долю объема производства кондитерской продукции в республике. В качестве основных конкурентов на рынке г.Уфы и республики выступают: ЗАО «Конди», Уфимская кондитерская фабрика №2, Стерлитамакский хлебокомбинат, ОАО «Кумертауский хлебокомбинат». Но что касается фактора территориально-географического преимущества, то в юго-восточной части республики у ОАО достаточно выгодное положение. Однако важно отметить, что большая часть потребителей сосредоточена в крупных городах и то, что ОАО находится на определенном расстоянии от крупных баз, снижает привлекательность продукции для покупателей из-за высоких транспортных расходов.
На текущий момент можно констатировать, что степень «раскрученности» марки ОАО сильно уступает его основному конкуренту ЗАО «Конди». Для улучшения сложившейся ситуации необходимо частично модернизировать предприятие, внедрить более гибкую ценовую политику, создать более эффективную систему снабжения сырьем, увеличить суммарные объемы продаж (разработав для каждого из продуктов собственные ценовые условия, можно более широко использовать производственные мощности, реализуя продукцию с разной нормой прибыли в целом поддерживать общую норму рентабельности за счет связей в ассортименте).
2.1.1 Анализ изменения статей и структуры баланса предприятия
Анализ финансового состояния предприятия является необходимым составным элементом процесса расчета стоимости хозяйствующего субъекта. Основные показатели деятельности предприятия используются для расчета различного рода коэффициентов, мультипликаторов, которые будут необходимы при определении стоимости предприятия.
Проведем анализ финансово-хозяйственной деятельности на основании финансовой отчетности предприятия за 1999- 2001 г.г. Балансы предприятия, формы №2 представлены в Приложении 2-5.
Структура имущества предприятия и источников его образования представлена в Таблице 2.1.
Таблица 2.1
Структура имущества предприятия и источников его образования
| Показатель | 01.01.00г. | 01.01.01г. | 01.01.02г. | |||
|
Основные показатели |
тыс.руб. | % | тыс.руб. | % | тыс.руб. | % |
| Текущие активы в т.ч. | 35724 | 52,5 | 31642 | 48,2 | 18320 | 34,4 |
| материально-производственные запасы | 31836 | 46,8 | 22412 | 34,1 | 13390 | 25,1 |
| ликвидные активы в т.ч. | 3738 | 5,5 | 8605 | 13,1 | 4800 | 9,0 |
| денежные средства и краткосрочные финансовые вложения | 98 | 92 | 193 | |||
| Недвижимость или иммобилизованные средства | 32307 | 47,5 | 34069 | 51,8 | 34930 | 65,6 |
| Общая сумма капитала | 68031 | 100,0 | 65711 | 100,0 | 53250 | 100,0 |
| Обязательства в т.ч. | 34470 | 50,7 | 36779 | 56,0 | 26977 | 50,7 |
| Долгосрочные обязательства | 0 | 0 | 0 | |||
| Краткосрочные обязательства | 34470 | 50,7 | 36779 | 56,0 | 26977 | 50,7 |
| Собственный капитал | 33561 | 49,3 | 28932 | 44,0 | 26273 | 49,3 |
Данные таблицы 2.1 свидетельствуют об уменьшении имущества предприятия за анализируемый период на 22%. При этом произошло резкое изменение структуры стоимости имущества в сторону увеличения удельного веса в нем внеоборотных активов. Если наибольший удельный вес в структуре совокупных активов в 1999г. приходилось на оборотные активы в размере 52,2%. , то в дальнейшем происходит постепенное уменьшение доли текущих активов (оборотных активов) и на 01.01.02г. они составляют 34,4%. Такая тенденция обусловлена уменьшением доли запасов в структуре оборотных активов. Увеличение доли недвижимости и сокращение текущих активов свидетельствует о фактической иммобилизации части оборотных активов.
Пассивная часть баланса, как на начало анализируемого периода, так и на конец состояла на 49,3% из собственного капитала и на 50,7% из обязательств предприятия. Причем в абсолютных выражениях происходит их уменьшение на 21,7%. Таким образом, деятельность предприятия практически финансируется за счет кредиторской задолженности. По активу баланса наблюдается фактическая иммобилизация части оборотных активов из производственной программы, что на фоне дальнейшего снижения доли оборотных активов, и увеличения доли внеоборотных активов может привести к снижению объемов производства и, соответственно, сбыта продукции.
Рассмотрим динамику изменения валюты баланса, дебиторской и кредиторской задолженностей за период с 01.01.99 г. по 01.01.02г., которая представлена в таблице 2.2.
Таблица 2.2
Изменение валюты баланса
|
Показатель |
Фактические значения, тыс. руб. |
||
|
01.01.99г. |
01.01.00г. |
01.01.02г. |
|
|
1 |
2 |
3 |
4 |
| Валюта баланса | 68 079 | 65 815 | 53 401 |
| Дебиторская задолженность | 3 640 | 8 513 | 4 607 |
| Кредиторская задолженность | 32 713 | 36 015 | 24 977 |
За указанный период (01.01.00г. - 01.01.02г.) величина валюты баланса уменьшилась на 14 678 руб., кредиторская задолженность уменьшились также на 7 736 тыс. руб., в то время как дебиторская задолженность увеличилась на 967 тыс. руб.
Значительное опережение темпов роста кредиторской задолженности (1,7 раза) и превышение ее в 5,4 раза (на 1.01.02 г.) над дебиторской задолженностью свидетельствует о серьезных негативных структурных изменениях баланса. Даже при условии срочного погашения дебиторами своих долгов ОАО не в состоянии выполнить свои обязательства перед кредиторами.
Общая сумма кредиторской задолженности на 01.01.02 г. составляет 24 977 тыс. руб. и сформирована из:
1. Задолженность поставщикам и подрядчикам – 24 977 тыс.