Разработка системы мониторинга оценки бизнеса промышленного предприятия
2. Задолженность по оплате труда-658 тыс.руб.
3. Задолженность по социальному страхованию – 1 158 тыс.руб.
4. Задолженность перед бюджетом- 13 570 тыс.руб.
5. Авансы полученные – 2 053 тыс.руб.
6. Прочие кредиты 170 тыс.руб.
В течение анализируемого периода отмечается резкое уменьшение доли задолженности поставщикам и подрядчикам на 12 257 руб., при этом доля задолженности в бюджет в эти периоды увеличилась с 9 263руб. до 13 570руб., что ставит под сомнение правильность решений руководства предприятия об очередности расчета с кредиторами (в частности, с бюджетом и внебюджетными фондами) в 2001 г.
Дебиторская задолженность на 01.01.02 г. составляла 4 607 тыс. руб. и складывалась из:
Покупатели и заказчики - 2 011 тыс. руб.
Авансы выданные - 2 095 тыс. руб.
Прочие дебиторы - 501 тыс. руб.
Обобщая полученные результаты можно сделать следующие вывод. Рост кредиторской задолженности снижает показатели ликвидности и финансовой устойчивости предприятия и негативно отражается на деловой платежеспособной репутации предприятия. Просроченная задолженность перед поставщиками чревата снижением объемов поставок сырья, а задолженность перед бюджетом приводит к возникновению финансовых санкций, что еще больше ухудшит финансовое положение предприятия с увеличивающимся риском банкротства. Даже уменьшение дебиторской задолженности не улучшает картину.
 Рассмотрим
изменения
выручки от
реализации
и себестоимости
продукции на
предприятии.
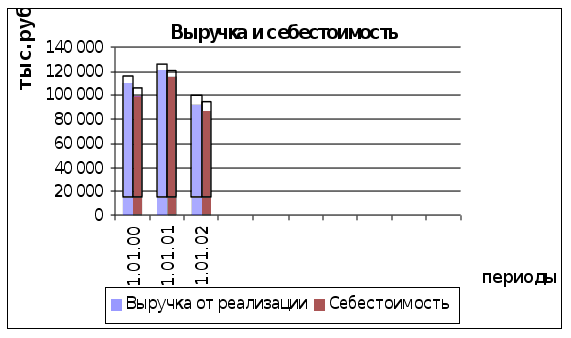
На рисунке 2.1
представлена
динамика выручки
от реализации
и себестоимости
продукции.
Рис.2.1. Динамика изменения выручки от реализации и себестоимости
В период с 1999 г. по 2001 г. наблюдается увеличение выручки от реализации. Однако темпы роста себестоимости в 2000 г. по отношению к 1999г. значительно опережают темпы роста выручки. Так, темп роста выручки в 2000 г. составляет 1,09, а себестоимости - 1,16.
Выручка от реализации в 2001 г. снизилась на 17% по отношению к аналогичному периоду 1999г., что явилось следствием уменьшения объемов производства и сбыта продукции. Так, в 1999г. выручка от реализации составляла110 564 тыс.руб., в 2000 г. выручка составляла 120 901тыс. руб., а в 2001г. составила 91 792тыс. руб. (темп снижения 17%), себестоимость, соответственно, составляла - 98 733 тыс. руб. в 1999 г., 101 157 тыс. руб. в 2000 г. и 86 387 тыс. руб. в 2001г. Опережающий рост себестоимости над выручкой приводит к снижению рентабельности предприятия.
Убыточность предприятия уже на стадии формирования валового дохода свидетельствует о неверной политике ценообразования и недостаточности контроля за формированием себестоимости продукции.
Цена реализации продукции основного производства на предприятии не окупает фактических затрат, связанных с данным производством, что говорит о неверном формировании цен на выпускаемую продукцию и неоптимальной структуре себестоимости, о неэффективной маркетингово-сбытовой деятельности предприятия. Для того, чтобы избежать дальнейшего ухудшения финансовой деятельности, необходимо разработать и осуществить программу сокращения затрат, не продавать продукцию по ценам ниже себестоимости, ежемесячно проводить анализ прибыльности продуктов по каждому виду в отдельности (расчет маржинального дохода по переменным расходам), а также проработать вопросы маркетинговой и управленческой политики.
Анализируя финансово-хозяйственную деятельность предприятия, необходимо рассчитать стоимость чистых активов. Расчет произведен на основании бухгалтерского баланса на отчетные даты за 1999 – 2001 годы и представлен в таблице 2.3.
Таблица 2.3
Расчет стоимости чистых активов
(тыс. руб.)
| Показатель |
01.01.99г. |
01.01.00г. |
01.01.01г. |
|
Активы |
|||
| Нематериальные активы | 66 | 123 | 97 |
| Основные средства | 30770 | 30470 | 32006 |
| Незавершенное строительство | 1461 | 3466 | 2817 |
| Долгосрочные финансовые вложения | 10 | 10 | 10 |
| Прочие внеоборотные активы | 0 | 0 | 0 |
| Запасы | 29021 | 20671 | 12155 |
| Дебиторская задолженность | 3640 | 8513 | 4607 |
| Краткосрочные финансовые вложения | 0 | 0 | 0 |
| Денежные средства | 98 | 92 | 193 |
| Прочие оборотные активы | 150 | 625 | 130 |
|
Итого активы |
65216 |
63970 |
52015 |
|
Пассивы |
|||
| Целевые финансирование и поступления | 384 | 0 | 0 |
| Заемные средства | 726 | 764 | 2000 |
| Кредиторская задолженность | 32713 | 36015 | 24977 |
| Расчеты по дивидендам | 187 | 170 | 170 |
| Резервы предстоящих расходов | 0 | 0 | 0 |
| Прочие пассивы | 1031 | 0 | 0 |
|
Итого пассивы |
35041 |
36949 |
27147 |
|
Стоимость чистых активов |
30 017 |
27 021 |
24 868 |
Данная таблица свидетельствует, что стоимость чистых активов (акционерный капитал) значительно превышает уставной капитал, что соответствует статье 35 Федерального закона № 208 - ФЗ от 26.12.95 "Об акционерных обществах". Однако за анализируемый период наблюдается снижение стоимости чистых активов предприятия более чем на 30%, что безусловно снижает привлекательность акций предприятия для потенциальных инвесторов.
2.1.2 Анализ финансовой устойчивости и платежеспособности предприятия
Анализ финансовой устойчивости и платежеспособности предприятия проведен на основании «Методических положений по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса».
Оценивались следующие показатели:
- коэффициент текущей ликвидности;
- коэффициент обеспеченности собственными средствами;
коэффициент восстановления платежеспособности.
Таблица 2.4
Основные коэффициенты, характеризующие деятельность предприятия
|
Коэффициент |
Фактические значения |
||||
|
Обозначение |
Норматив |
01.01.00г. |
01.01.01г. |
01.01.02г. |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Коэффициент текущей ликвидности |
Ктл | 1-2 | 1,036 | 0,860 | 0,679 |
| Коэффициент обеспеченности собственными средствами | Кос | не менее 0,1 | 0,036 | 0,036 | 0,021 |
| Коэффициент восстановления платежеспособности | Кв | больше 1,0 | 0,489 | 0,517 | 0,502 |
Коэффициент текущей ликвидности характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия.
Коэффициент обеспечения собственными средствами характеризует наличие собственных средств предприятия, необходимых для его финансовой устойчивости.
Коэффициент восстановления платежеспособности характеризует наличие реальной возможности у предприятия восстановить свою платежеспособность в течение определенного периода.
Основанием для признания структуры баланса предприятия неудовлетворительной, а предприятия – неплатежеспособным является условие, когда величина рассматриваемых коэффициентов (коэффициента текущей ликвидности и коэффициента обеспечения собственными средствами) оказывается ниже их нормативных значений.
Как видно из Таблицы 2.4 коэффициент текущей ликвидности на конец анализируемого периода имеет значение менее 1; коэффициент обеспеченности собственными средствами на конец анализируемого периода имеет значение менее 0,1. В этом случае рассчитывается коэффициент восстановления платежеспособности предприятия за период, установленный 6 месяцам. Данный коэффициент в анализируемом периоде имеет тенденцию к увеличению, однако, на конец периода значение его далеко от нормативного значения (1,0) и составляет 0,502. Таким образом, реальная возможность восстановить платежеспособность в ближайшее время у предприятия отсутствует.
Для восстановления платежеспособности необходимо коэффициент текущей ликвидности и коэффициент обеспеченности приблизить к рекомендуемым значениям. Проведем детальный анализ этих коэффициентов.
Увеличить коэффициент текущей ликвидности можно и необходимо за счет сокращения срочных обязательств, но для этого необходимы средства финансирования.
Коэффициент обеспеченности собственными средствами определяется как отношение разности между объемами источников собственных средств (собственный капитал) и фактической стоимостью основных средств и прочих внеоборотных активов (недвижимость или иммобилизованные средства) к фактической стоимости находящихся в наличие у предприятия оборотных средств в виде производственных запасов, незавершенного производства, готовой продукции, денежных средств, дебиторской задолженности и прочих оборотных активов. Достичь рекомендуемого значения коэффициента обеспеченности собственными средствами в настоящее время за счет собственных ресурсов крайне сложно.
Таким образом, предприятие может быть признано неплатежеспособным и самостоятельно восстановить платежеспособность в ближайшие 6 месяцев 2001 г. предприятие очевидно не сможет.
Показатели финансовой устойчивости. Одной их характеристик стабильности предприятия служит его финансовая устойчивость. Она обусловлена как стабильностью экономической среды, в рамках которой осуществляется деятельность предприятия, так и от результатов функционирования предприятия. Финансовая устойчивость предприятия характеризуется, прежде всего, наличием собственных средств для формирования запасов и затрат, а также степенью зависимости от заемного капитала. Рассчитываются как абсолютные, так и относительные показатели финансовой устойчивости.
В зависимости от соотношения абсолютных величин показателей материально-производственных запасов, собственных оборотных средств и источников формирования запасов выделяются следующие типы финансовой устойчивости: абсолютная (МПЗ<СОС) и нормальная финансовая устойчивость (СОС< МПЗ <ИФЗ), неустойчивое финансовое (МПЗ> ИФС) и критическое финансовое положение.
МПЗ - материально-производственные запасы;
СОС - собственные оборотные средства;
ИФЗ - источники формирования запасов.
Таблица 2.5
Абсолютные показатели финансовой устойчивости
(тыс. руб.)
| Показатель | Обозначение | 01.01.00г. | 01.01.01г. | 01.01.02г. |
| Материально-производственные запасы | МПЗ | 31836,00 | 22412,00 | 13390,00 |
| Собственные оборотные средства | СОС | 1254,00 | -5137,00 | -8657,00 |
| Источники формирования запасов | ИФЗ | 21419,00 | 11798,00 | 881,00 |
| Абсолютная финансовая устойчивость МПЗ<СОС | ||||
| Нормальная финансовая устойчивость СОС<МПЗ<ИФЗ | ||||
|
Неустойчивое финансовое положение ИФЗ<МПЗ |
||||
| Критическое финансовое положение ИФЗ<МПЗ имеются кредиты и займы | ||||
Данные, представленные в Таблице 2.5, указывают на снижение собственных, долгосрочных и краткосрочных заемных источников формирования запасов и затрат. Для ОАО "Мелеузовский пищевой комбинат" состояние материальных и производственных запасов характеризуется как неустойчивое (ИФЗ<МПЗ), отчетливо прослеживается тенденция постоянного дефицита источников формирования запасов.
Далее проанализируем основные относительные показатели финансовой устойчивости (Таблица 2.6).
Таблица 2.6
Относительные показатели финансовой устойчивости
|
Коэффициент |
Норматив |
Фактические значения |
||
|
01.01.00г. |
01.01.01г. |
01.01.02г. |
||
|
1 |
2 |
3 |
4 |
5 |
| Коэффициент автономии | Не менее 0,5 | 0,493 | 0,44 | 0,494 |
| Коэффициент соотношения заемных и собственных средств | Не более 1 | 1,027 | 1,271 | 1,027 |
| Коэффициент обеспеченности текущих активов собственными оборотными средствами | не ниже 0,1 | 0,064 | -0,162 | -0,473 |
| Коэффициент обеспеченности материально-производственных запасов собственными оборотными средствами | не менее 0,5 | 0,039 | -0,229 | -0,647 |
Коэффициент автономии ниже нормативного значения, т.е. обязательства предприятия не будут покрыты в полной мере собственными средствами.
Коэффициент соотношения заемных и собственных средств является важнейшим показателем, характеризующим финансовую устойчивость предприятия. Он показывает, каких средств у предприятия больше: заемных или собственных.
Коэффициент обеспечения текущих активов собственными оборотными средствами показывает, какая часть оборотных средств предприятия была сформирована за счет собственного капитала. Данный коэффициент имеет положительное значение только на 01.01.00 (0,0,64). Далее происходит постепенное снижение этого коэффициента в 2001 г. этот коэффициент имеет отрицательное значение (-0,473).
Коэффициент обеспечения материально-производственных запасов собственными оборотными средствами показывает, в какой мере материальные запасы покрыты собственными источниками и не нуждаются в привлечении заемных средств. Значение коэффициента в течение всего анализируемого периода далеко от нормативного, уменьшается и составляет на 01.01.02 г. - 0,647
Ни один из коэффициентов не достигает своих нормативов на конец анализируемого периода, что свидетельствует о кризисном финансовом состоянии предприятия.
Показатели ликвидности позволяют определить способность предприятия выполнить свои краткосрочные обязательства, реализуя текущие активы.
Основными показателями, характеризующие платежеспособность предприятия являются следующие показатели:
коэффициент текущей ликвидности или коэффициент покрытия;
коэффициент быстрой ликвидности или «критической оценки»;
коэффициент абсолютной ликвидности.
Расчет коэффициентов ликвидности представлен в Таблице 2.7.
Таблица 2.7
Показатели ликвидности
|
Коэффициент |
Норматив |
Фактические значения |
||
|
01.01.00г. |
01.01.01г. |
01.01.02г. |
||
|
1 |
2 |
3 |
4 |
5 |
|
Показатели ликвидности |
||||
| Коэффициент текущей ликвидности | 1-2 | 1,036 | 0,860 | 0,679 |
| Коэффициент быстрой ликвидности | не менее 1,0 | 0,108 | 0,234 | 0,178 |
| Коэффициент абсолютной ликвидности (платежеспособности) | не менее 0,2 | 0,0028 | 0,0025 | 0,0072 |
Коэффициент текущей ликвидности отражает, достаточно ли у предприятия средств, которые могут быть использованы им для погашения своих краткосрочных обязательств в течение предстоящего периода. Согласно стандартам считается, что этот коэффициент должен находиться в пределах между 1 и 2. Коэффициент текущей ликвидности на 01.01.00 г. находится в пределах нижнего нормативного значения (1), однако постепенное снижение приводит его на 01.01.02 г. к значению 0,679.
Это свидетельствует о том, что оборотных средств предприятия недостаточно для погашения краткосрочных обязательств.
Коэффициент быстрой ликвидности определяется как отношение ликвидной части оборотных средств (т.е. без учета материально-производственных запасов) к текущим обязательствам. Подсчет этого показателя вызван тем, что ликвидность отдельных категорий оборотных средств далеко не одинакова, и если, например, денежные средства могут служить непосредственным источником выплаты текущих обязательств, то запасы могут быть использованы для этой цели лишь после их реализации, что предполагает не только наличие покупателя, но и наличие у покупателя денежных средств. Рекомендуемое значение данного показателя не ниже 1. Коэффициент быстрой ликвидности за весь анализируемый период не соответствует нормативу и к концу 2001г составляет 0,178.
Коэффициент абсолютной ликвидности определяется отношением наиболее ликвидных активов к текущим обязательствам. Этот коэффициент является наиболее жестким критерием платежеспособности и показывает, какую часть краткосрочной задолженности фирма может погасить в ближайшее время. Величина его должна быть не менее 0,2.
Значение этого коэффициента уменьшается от 0,0028 на 01.01.00 г. до 0,0072 на 01.01.02 г. и далеко от нормативного, что является следствием ничтожно малой доли денежных средств и отсутствия краткосрочных финансовых вложений.
Рассчитанные коэффициенты ликвидности свидетельствуют о критическом положении предприятия. Коэффициенты, характеризующие платежеспособность предприятия, позволяют говорить о неспособности предприятия погасить все краткосрочные и долгосрочные обязательства своими активами в силу незначительной доли собственных средств.
Денежных средств для оплаты краткосрочных обязательств у ОАО нет. Поступление денег по дебиторской задолженности не позволят предприятию рассчитаться с кредиторской задолженностью. Поэтому предприятие будет вынуждено покрывать часть долга путем продажи своего недвижимого имущества.
В общем ОАО является финансово неустойчивым, который не обладает достаточным количеством ликвидных средств, которые позволили бы ему свободно маневрировать ими в целях обеспечения бесперебойного процесса производства и реализации продукции.
Главная проблема предприятия – эффективно использовать имеющиеся ресурсы. С этой целью необходимо провести анализ оборачиваемости.
2.1.3 Анализ деловой активности и эффективности управления финансовой деятельностью предприятия
Для оценки эффективности использования средств предприятия используются показатели деловой активности или оборачиваемости.
Расчет коэффициентов оборачиваемости представлен в Таблице 2.8.
Таблица 2.8
Показатели оборачиваемости
|
Коэффициент |
Фактические значения |
||
|
01.01.00г. |
01.01.01г. |
01.01.02г. |
|
|
1 |
2 |
3 |
4 |
| Коэффициент оборачиваемости активов | 1,625 | 1,808 | 1,859 |
| Коэффициент оборачиваемости собственных капиталов | 3,294 | 3,869 | 4,006 |
| Коэффициент оборачиваемости основных средств (фондоотдача) | 3,422 | 3,643 | 3,205 |
| Коэффициент оборачиваемости текущих активов | 3,095 | 3,589 | 4,426 |
| Продолжительность оборота текущих активов (в днях) | 116 | 100 | 81 |
| Коэффициент оборачиваемости запасов (в оборотах) | 3,101 | 4,242 | 5,516 |
| Продолжительность оборота запасов (в днях) | 116 | 85 | 65 |
| Коэффициент оборота дебиторской задолженности | 30,375 | 19,896 | 16,854 |
| Оборот дебиторской задолженности (в днях) | 12 | 18 | 21 |
Коэффициент оборачиваемости активов характеризует эффективность использования предприятием всех имеющихся ресурсов независимо от источника его образования, то есть показывает, сколько раз за анализируемый период совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли, или сколько денежных единиц реализованной продукции принесла каждая единица активов. В анализируемом периоде наблюдается рост коэффициента оборачиваемости активов и на 01.01.02 г. он составляет 1,859.
Коэффициент оборачиваемости собственного капитала характеризует различные аспекты деятельности, с финансовой точки зрения он определяет скорость оборота собственного капитала, а с экономической - активность денежных средств акционеров. За анализируемый период коэффициент оборачиваемости собственного капитала выросла с 3,294 на 01.01.00 г. до 4,006 на 01.01.02 г. Это увеличение коэффициента связано как с увеличением выручки от реализации, так и с уменьшением собственного капитала.
Коэффициент оборачиваемости основных средств (коэффициент фондоотдачи) характеризует оборачиваемость иммобилизованных средств. За анализируемый период коэффициент фондоотдачи растет с 3,422 на 01.01.00 г. до 3,643 на 01.01.01 г. При незначительном изменении недвижимого имущества это увеличение коэффициента связано с увеличением выручки. Однако в 2001г. происходит уменьшение выручки по сравнению с аналогичным периодом 2000 г. Это приводит к уменьшению коэффициента фондоотдачи к концу года, который составляет уже 3,205.
Коэффициент оборачиваемости запасов показывает отношение себестоимости реализованной продукции к среднегодовой стоимости запасов. За анализируемый период наблюдается колебания коэффициента, что связано с колебаниями величины запасов. Коэффициент оборачиваемости запасов на 01.01. 2002 г. составляет 5,516.Этот показатель, выраженный в днях, в течение которых оплачиваются счета и реализуются материально-производственные запасы, характеризует продолжительность цикла, в течение которого запасы превращаются в наличные денежные средства. На превращение запасов в денежные средства в 2001 г. требовалось 65 дней, что для предприятия пищевой отрасли с малым производственным циклом неэффективно. Низкий коэффициент оборачиваемости запасов свидетельствует о избыточных запасов сырьевых ресурсов и отсутствии нормативов по запасам основного сырья и материалов.
Коэффициент оборота дебиторской задолженности показывает скорость оборота средств, вовлеченных в дебиторскую задолженность предприятия. Чем выше данный показатель, тем короче время между продажей и получением денег. Снижение коэффициента оборачиваемости дебиторской задолженности на ОАО является негативной тенденцией, свидетельствующей о не налаженных взаимодействиях с дебиторами.
Данный показатель, выраженный в днях, отражает длительность нахождения средств предприятия в дебиторской задолженности или срок коммерческого кредита, предоставляемого предприятием.
Продолжительность оборота дебиторской задолженности в 1999 г. составляет 12 дней, в 2000 г. - 18 дней, в 2001 г. - 21 дней. Увеличение продолжительности оборота свидетельствует о бесконтрольном состоянии расчетов с покупателями и заказчиками, о неумении предприятия справляться со сбором платежей в сроки. Большой срок товарного кредита (21 дней) приводит к тому, что предприятие реально получает лишь часть стоимости реализованной продукции, снижая тем самым рентабельность производства.
Устойчивое функционирование предприятия зависит от его способности приносить достаточный объем дохода. Эта способность оказывает влияние на платежеспособность предприятия.
Для того чтобы проанализировать эффективность управления финансовой деятельностью предприятия, рассмотрим показатели рентабельности.
Рентабельность работы предприятия определяется прибылью, которую оно получает. Показатели рентабельности отражают, насколько эффективно предприятие использует свои средства в целях получения прибыли.
Расчет коэффициентов рентабельности ОАО представлен в Таблице 2.9.
Таблица 2.9
Показатели рентабельности
|
Показатели рентабельности. |
Фактические значения |
||
|
01.01.00г. |
01.01.01г. |
01.01.02г. |
|
|
1 |
2 |
3 |
4 |
| Рентабельность активов по чистой прибыли | 0,087 | -0,027 | -0,019 |
| Рентабельность собственного капитала по чистой прибыли | 0,147 | -0,057 | -0,042 |
| Общая рентабельность | 0,047 | -0,014 | -0,0124 |
Коэффициент рентабельности активов показывает, сколько денежных единиц прибыли получено предприятием с единицы стоимости активов независимо от источников привлечения. Коэффициент рентабельности по предприятию на 01.01.02г. имеем отрицательное значение.
Коэффициент рентабельности собственного капитала показывает, сколько денежных единиц прибыли получено предприятием с единицы стоимости собственного капитала. За анализируемый период коэффициент рентабельности имеет положительное значение, но уже на 01.01.01 г. коэффициент приобретает отрицательное значение -0,047, на конец 2001г. - 0,039.
Коэффициент общей рентабельности показывает, насколько эффективно предприятие ведет свою деятельность. В конце анализируемого периода данный коэффициент имеет отрицательное значение.
Снижение уровня рентабельности до отрицательных значений свидетельствует о кризисном состоянии предприятия. Убыточность работы предприятия может быть компенсирована только снижением затрат на производство продукции и приведением уровня цен на выпускаемую продукцию в соответствие с рынком.
2.2 Расчет рыночной стоимости ОАО по методу отраслевых аналогий
Рыночный или сравнительный подход предусматривает сравнение бизнеса с аналогичными бизнесами, которые были проданы на открытом рынке. Источниками данных, для применения этого подхода, являются открытые фондовые рынки, предыдущие сделки с собственностью рассматриваемого бизнеса. Преимуществом данного подхода является то, что стоимость отражает достигнутые результаты деятельности предприятия, и цена сделки непосредственно отражает ситуацию на рынке. Но данный подход не учитывает будущую стоимость предприятия и в связи со слабым развитием фондового рынка существует сложность в нахождении предприятия –аналога.
Рассчитаем рыночную стоимость ОАО по методу отраслевых аналогий. В связи с неустойчивым финансовым положением кондитерских фабрик Республики Башкортостан и недостатком информации по ним, для расчетов возьмем отраслевые коэффициенты по России.
Использованная информация при расчетах: бухгалтерский баланс и отчет о прибылях и убытках на 01.01.02г., средние отраслевые коэффициенты, взятые из сайта http:/www.skrin.IssuerInfoHelp.htm
Таблица 2.10
Значения отраслевых мультипликаторов
|
Отраслевые мультипликаторы |
Значения |
| Коэффициент капитализации чистых активов | 0,218 |
| Коэффициент капитализации выручки от реализации | 0,099 |
| Коэффициент капитализации чистой прибыли | 333,546 |
| Коэффициент капитализации дивидендов | - |
1.Оценка стоимости пакета акций на базе чистых активов.
Чистые активы 24 868 000 руб.
Отраслевой коэффициент капитализации чистых активов 0,218
Рассчитанная стоимость предприятия на базе чистых активов равна 5 421 224 руб.
Учитывая, что уставный капитал общества составляет 3 240 116 руб. и номинальная стоимость одной акции 1 рубль, т.е. всего выпущено 3 240 116 шт. акций можно определить стоимость одной акции ОАО, которая равна 1,67 руб.
2. Оценка стоимости пакета акций на базе выручки от реализации.
Годовая выручка от реализации составляет 91 792 000 руб.
Отраслевой коэффициент капитализации 0,099.
Стоимость предприятия равна произведению выручки от реализации и отраслевого коэффициента, т.е. 9 087 408 руб.
Стоимость одной акции ОАО на базе выручки от реализации составляет 2,80 руб.
3. Расчет рыночной стоимости на базе чистой прибыли.
Расчет стоимости неуместен, т.к чистая прибыль по данным формы № 2 отрицательная.
4. Расчет рыночной стоимости на базе дивидендов.
Так как дивиденды не выплачивались последние три года, рассчитать рыночную стоимость на базе дивидендов невозможно.
С учетом степени расхождения полученных данных можно провести дополнительную корректировку с целью их сближения. Рассчитаем единую средневзвешенную стоимость предприятия.
С учетом одинакового степени доверия к отраслевым коэффициентам средневзвешенная стоимость предприятия равна 7 254 316 руб.
Рассмотрим динамику изменения стоимости предприятия, в течение 2001г., которая представлена в таблице 2.11 и на рисунке 2.2.
Таблица 2.11
Динамика изменения стоимости предприятия в 2001г.
|
№ п/п |
показатели |
Стоимость предприятия, руб. |
||
|
На 1.04.01г. |
На 01.10.01г. |
На 01.01.02г. |
||
| 1 | По чистым активам | 5 480 738 | 2 747 136 | 5 421 224 |
| 2 | По выручке от реализации | 11 062 656 | 9 087 804 | 9 087 408 |
| 3 | Средневзвешенная стоимость | 8 271 697 | 5 917 470 | 7 254 316 |
Данные таблицы свидетельствуют о колебании стоимости предприятия в течение анализируемого периода. Стоимость ОАО изменяется в зависимости от показателей, так стоимость предприятия, рассчитанная на базе выручке от реализации выше стоимости предприятия по чистым активам. Конечно, свою лепту в стоимость общества вносят и мультипликаторы, которые могут быть разными у различных предприятий. Тогда стоимость оцениваемого предприятия будет также изменяться либо в сторону уменьшения, либо в сторону увеличения.
Неустойчивость финансового положения, сезонный характер реализации продукции сказывается на величине стоимости предприятии. За указанный период максимальная стоимость бизнеса отмечается в первом квартале (средневзвешенная стоимость равна 8 271 697 руб.), затем которая резко снижается. К концу 2001г. средневзвешенная стоимость ОАО уменьшилась на 12% и составила 7 254 316 руб.
Стоимость предприятия отчасти определяется чистыми активами, отчасти валовой прибылью, выручкой от реализации и другими показателями. В свою очередь валовая прибыль зависит от валовой прибыли на единицу продукции, от затрат на выпуск продукции. Последние показатели можно разложить на еще более мелкие составляющие и т.д. Таким образом, более детальный анализ показателей, определяющих стоимость предприятия, позволит выявить вес влияние каждого из них на стоимость общества и охарактеризовать эффективность избранной предприятием стратегии.
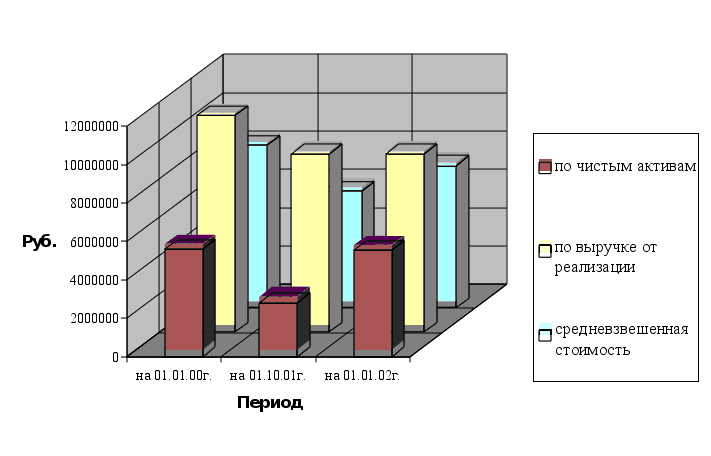
Рис.2.2 Динамика изменения рыночной стоимости ОАО в 2001г.
2.3 Оценка стоимости предприятия доходным методом
2.3.1 Применение метода капитализации прибыли
Доходный подход к оценке стоимости бизнеса состоит в том, чтобы определять стоимость предприятия на основе тех доходов, которые оно способно в будущем принести своему владельцу, включая выручку от продажи того имущества, которое не понадобится для получения этих доходов [9,с.20] .
Двумя наиболее распространенными методами в рамках доходного подхода являются:
капитализации дохода;
дисконтирование денежных потоков.
Для определения стоимости бизнеса в рамках доходного подхода в качестве техники проведения расчетов был принят метод капитализации прибыли. В виде небольшого денежного составляющего (15-20%) на ОАО прогнозирование ожидаемых в будущем денежных потоков невозможно.
Метод капитализации прибыли является одним из вариантов доходного подхода к оценке бизнеса действующего предприятия. Как и другие варианты доходного подхода, он основан на базовой посылке, в соответствии, с которой стоимость доли собственности в предприятии равна текущей стоимости будущих доходов, которые принесет эта собственность. Метод капитализации дохода измеряет эффективность использования всех активов с точки зрения их способности производить доход.
Метод (прямой) капитализации будущего дохода основан на оценке стоимости предприятия (активов) как частного от деления ожидаемого будущего (годового) дохода на ставку капитализации. Рекомендуется применять для оценки предприятий (активов), генерирующих устойчивый поток постоянных или умеренно растущих (с постоянным темпом роста) доходов.
В качестве будущего дохода будем использовать чистую прибыль. Основными этапами оценки стоимости по методу капитализации будущего дохода являются:
1)определение ставки капитализации:
2) прогноз будущего дохода;
3)расчет стоимости по методу капитализации будущего дохода;
4)расчет средневзвешенной стоимости и диапазона стоимостей в случае, если капитализировались несколько видов будущего дохода
Таким образом, согласно данному методу стоимость действующего предприятия определяется по формуле:
V = E/R , где
V - стоимость бизнеса действующего предприятия;
E - годовая прибыль;
R - коэффициент капитализации.
Несмотря на неустойчивое положение предприятия, доводами для применения данного метода служат то, что:
• компания принадлежит отрасли, продукция которой жизненно необходима и будет пользоваться в будущем спросом,
• наметившееся в экономике оживление дает основание полагать, что в следующие периоды динамика развития компании не будет отрицательной.
2.3.2 Выбор величины капитализируемой прибыли и расчет стоимости предприятия
Данный этап фактически подразумевает выбор текущей, производственной деятельности, результаты которой будут капитализированы. Оценщик может выбирать между несколькими вариантами: прибыль последнего отчетного года; прибыль первого прогнозного года; средняя величина прибыли нескольких последних отчетных лет (3-5 лет).
В качестве капитализируемой величины может выступать либо чистая прибыль после уплаты налогов, либо прибыль до уплаты налогов, либо величина денежного потока.
Прогнозирование будущего дохода проведем на основе анализа ретроспективных данных из Отчета о прибылях и убытках за 1999-2001гг., приняв ретроспективный период равным трем годам.
В данной работе в качестве капитализируемой величины выбрана по данным отчета о прибылях и убытках прибыль последних трех лет до уплаты налогов, которая составила 3 666 000руб.
Ставка дисконта определялась по модели цены капитальных активов (CAPM). В результате расчетов ее значение было определено в размере 25%. Коэффициент капитализации для предприятия обычно выводится из ставки дисконта, корректировка этой ставки зависит от ожидаемых темпов экономического роста. По прогнозам некоторых экспертов, долгосрочные темпы общеэкономического роста на несколько будущих лет составят 2-4%. Следуя принципу осторожности, в своих расчетах лучше исходить из предположения об отсутствии роста. В этом случае коэффициент капитализации равен ставке дисконта или 25% годовых.
Таким образом, стоимость 100% пакета акций ОАО "Мелеузовский пищевой комбинат" составляет 14 664 000 руб., и соответственно стоимость одной акции ОАО равна 4,52 руб.
Расчет стоимости затратным методом на основе стоимости активов
Подход на основе стоимости активов следует применять при проведении оценки на уровне предприятия в целом при выполнении следующих условий:
1. Оценивается либо инвестиционная холдинговая компания, либо холдинговая компания, занимающаяся операциями с недвижимостью;
2. Оценка бизнеса проводится на основе, отличной от оценки предприятия как действующего.
При оценке стоимости долей отдельных акционеров в капитале предприятия использование подхода на основе стоимости активов, как правило, не производится. Тем не менее, в целях полноты оценки и максимизации точности ее результатов применим метод накопления активов для оценки стоимости одной акции ОАО.
Расчет стоимости чистых активов ОАО проводился в соответствии с общепринятой методологией.
За основу анализа был принят бухгалтерский баланс на дату оценки, т.е. на 1 января 2002 г. Поскольку в рамках данного подхода применяли метод чистых активов, на первом этапе расчета стоимости предприятия балансовый отчет необходимо трансформировать для расчета их балансовой стоимости. Порядок расчета стоимости чистых активов акционерных обществ регламентируется совместным приказом Минфина РФ № 71 и ФКЦБ РФ № 149 от 5 августа 1996г. "О порядке оценки стоимости чистых активов акционерных обществ".
Баланс ОАО, скорректированный в соответствии с рекомендациями Минфина РФ и ФКЦБ РФ, приведен в таблице 2.12.
Таблица 2.12
Расчет стоимости предприятия на базе чистых активов
|
Показатель |
01.01.01г., тыс.руб. |
Коэффициент пересчета по результатам финансового анализа |
Уточненная стоимость, тыс. руб. |
|
Активы |
|||
| Нематериальные активы | 97 | 1 | 97 |
| Основные средства | 32 006 | 0,6 | 19 204 |
| Незавершенное строительство | 2
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||