Разработка системы мониторинга оценки бизнеса промышленного предприятия
Итого активы
52 015
34 730
Пассивы
Итого пассивы
27 147
27 147
Стоимость чистых активов
24 868
7 583
На втором этапе была осуществлена корректировка стоимости активов (недвижимости, машин и оборудования) с использованием интегральных коэффициентов, определенных в соответствии с результатами финансового анализа. Произвести рыночную оценку активов было невозможно из-за отсутствия у нас внутрифирменной информации (проектно-сметной документации, инвентарных описей, расшифровки счетов и т.д.).
Основными ориентирами для определения корректировок послужили данные сайта, такие финансовые коэффициенты, как оборачиваемость, фондоотдача и материалоемкость. Исходя из этой логики, коэффициент пересчета принят равным 1 для денежных средств.
Для основных средств, незавершенного строительства, долгосрочных финансовых вложений определен коэффициент 0,6, поскольку:
• оборачиваемость совокупных активов намного ниже среднеотраслевой;
• существенно ниже, чем среднеотраслевые показатели, оборачиваемость дебиторской задолженности и товарно-материальных запасов;
• существенно ниже среднеотраслевого показателя фондоотдачи.
По этим же причинам корректировочный коэффициент для краткосрочных финансовых вложений, вес которых в стоимости совокупных активов сопоставим с долей основных средств, определен как равный 0,7.
Что касается дебиторской задолженности и товарно-материальных запасов, то исходя из вышесказанного их расчетная стоимость составила по сравнению с книжной 80%.
Результаты расчетов стоимости акций ОАО с применением метода чистых активов приведены в таблице 2.12.
В результате применения всех вышеупомянутых подходов к оценке пришли к заключению, что рыночная стоимость предприятия равна 7583 тыс. руб. и цена одной акции ОАО равен 2,34руб.
В заключении, рассчитанная стоимость предприятия на основе трех подходов показало, что:
Средневзвешенная стоимость предприятия, рассчитанная на основе отраслевых коэффициентов равна 7 25 316руб. Наибольшая стоимость получена на базе выручки от реализации с использованием соответствующего коэффициента и составляет 9 087 408руб. Стоимость предприятия на базе чистых активов равна 5 421 224руб. Полученные результаты свидетельствует о том, что данный подход отражает уже достигнутые результаты деятельности предприятия, но не учитывает будущую стоимость предприятия.
Стоимость предприятия в рамках доходного подхода с использованием метода капитализации показало наибольшую стоимость, которая составила 14 664 000руб.
Корректировка чистых активов предприятия и определение реальной рыночной стоимости предприятия затратным подходом выявил стоимость предприятия в 7 583 000руб.
Глава 3. Разработка системы мониторинга оценки бизнеса промышленного предприятия
Роль оценщика (фирмы по оценке бизнеса) в системе мониторинга оценки бизнеса
По мере того, как в стране появляются независимые конкурирующие собственники предприятий и фирм, все острее становится потребность в определении рыночной стоимости их капитала.
Капитал предприятия представляет собой объект сложный по составу, природу которого в значительной мере определяют конкретные факторы. Поэтому необходима комплексная оценка капитала с учетом внутренних и внешних условий его развития.
Потребность в оценке бизнеса предприятий возрастает при многочисленных и сложных вариантах реализации стоимости имущественных прав – акционировании, выпуске дополнительных акций, страховании имущества, получении кредита под залог и, безусловно, при реструктуризации предприятия.
В соответствии с этим роль фирм, занимающихся оценочной деятельностью, возрастает. Для улучшения финансового состояния, увеличения уровня доходности и разрешения вопроса управления стоимостью, ОАО предлагается начать работу с оценщиком (фирмой) по проведению полной оценки рыночной стоимости предприятия и мониторинга оценки бизнеса. Это предоставит возможность менеджерам предприятия с высококвалифицированными специалистами объективно контролировать и управлять рыночной стоимостью, а также другими показателями финансово-хозяйственной деятельности предприятия. Для решения вопроса управления стоимостью помимо оценщиков предлагается привлечь финансовых аналитиков, аудиторов, юристов, программистов. Участие каждого специалиста в мониторинге оценке бизнеса представлено в таблице 3.1.
Таблица 3.1
Участие специалистов в мониторинге оценки бизнеса
|
Основные этапы работы с клиентом |
Отдел стратегичес-кого инвестиро-вания |
Оцен-щики |
Аудиторы |
Юристы |
Програм-мисты и техничес-кие консуль-танты |
| Заключение договора |
Ц |
Ц |
|||
| Бизнес-диагностика предприятия |
Ц |
Ц |
|||
| Оценка бизнеса |
Ц |
Ц |
|||
|
Стратегическое моделирование развития предприятия: инвестиции и технологии; планирование и бухгалтерский учет; прогнозирование финансовых потоков; информационные системы; |
Ц |
Ц |
Ц |
||
| Разработка, внедрение системы мониторинга и управления стоимостью предприятия |
Ц |
Ц |
Ц |
Ц |
Ц |
Основным из перечисленных этапов является этап разработки и внедрения системы мониторинга и управления стоимостью бизнеса, который рассмотрим в главе 3.2.
Результатом проделанных работ является реализация системы управления стоимостью предприятия, максимизация рыночной стоимости предприятия.
В качестве критерия оценки эффективности предлагается использовать коэффициент изменения рыночной стоимости предприятия за определенный период времени (10 дней, 20 дней, месяц):
Кирс=(РС+РС)/РС, где
РС – изменение рыночной стоимости за отчетный период.
Чем выше данный показатель, тем лучше работало предприятие в отчетном периоде времени.
Применение предлагаемого показателя позволит оценить деятельность управленческого персонала различных предприятий за отчетный период и наметить пути повышения эффективности управления ресурсами.
Интеграция разрабатываемой системы с системой бюджетирования, финансового анализа, бухгалтерского и управленческого учета обеспечат максимизацию стоимости предприятия. Постановка замкнутого контура управления стоимостью компании позволит обоснованно принимать решения:
о необходимости изменений в составе активов компании, включая не операционные (избыточные), социальные и финансовые;
о целесообразности участия в капитале других компаний;
об эффективности существующих бизнесов компании и целесообразности открытия новых бизнес-линий;
о характере динамики стоимости имущества и компании в целом с учетом поставленных стратегических и оперативных целей управления, а также многих других задач.
При таком подходе к управлению достигается разрешение классических противоречий задач менеджмента, что обеспечивает выживаемость и высокую конкурентоспособность компании. Но внедрение концепции управления стоимостью в сложившуюся систему управления организацией невозможно без подготовленных кадров, способных как самостоятельно выполнять расчеты, так и доводить оперативную информацию до соответствующих отделов.
На предприятии сначала необходимо определить круг ключевых сотрудников, которые и будут на местах внедрять основы обновленной системы управления. В качестве «опорных» сотрудников, как правило, могут выступать работники финансовой службы, руководители подразделений и отделов, сотрудники служб, отвечающих за состояние имущественного комплекса. Ключевые сотрудники в первую очередь изучают суть концепции управления стоимостью, а также основные подходы к определению стоимости предприятия в объеме, достаточном для самостоятельного выполнения расчетов в рамках системы оценки воздействия управленческих решений на стоимость компании в целом.
Так как внедрение мониторинга оценки и управления стоимостью бизнеса на предприятии – достаточно продолжительный процесс, будет возникать необходимость в консультации оценщика или фирмы, проводившая расчет стоимости предприятия относительно стоимостных аспектов ведения бизнеса. Во многом задача по доведению информации о концепции управления до сотрудников подразделений и отделов ляжет на подготовленных ключевых специалистов. И этот процесс может занять несколько месяцев, поскольку осознать возможности системы можно лишь применяя ее практически, решая оперативные вопросы.
Безусловно, говоря о системе мониторинга оценки бизнеса, не подразумевается, что низшее звено управления, принимая решения, будет производить сложные и трудоемкие вычисления. Менеджеры должны лишь понимать направление изменения (рост или снижение) стоимости, к которому приведут их действия. Система оценки будет базироваться на факторах стоимости, определенных для соответствующего звена управления.
Таким образом, применение мониторинга оценки стоимости бизнеса не только способно дать результаты, связанные с улучшением финансового состояния компании, но и одновременно поддерживает ее надежный имидж в глазах акционеров и потенциальных инвесторов.
3.2 Предложения по внедрению на предприятиях системы мониторинга и управлениястоимостью бизнеса
Можно ли купить или продать объект собственности, не зная, сколько он стоит? Можно ли получить кредит под залог активов, не располагая информацией об их стоимости? Ответ очевиден - нельзя!
В мире уже давно пришли к тому, что единственная цель деятельности компании, которая позволяет примирить и согласовать все остальные частные цели функционирования, это рост стоимости компании. И в России к переходу к философии бизнеса, построенной на стоимостном мышлении, готовы уже многие. Менеджер должен смотреть шире: стоимость имущества его интересует не только как фактор формирования налогооблагаемой базы по налогам на имущество и на прибыль, но и как управляемый параметр, величина которого серьезно влияет на все без исключения цели и результаты деятельности предприятия (формирование источников финансирования, обеспечение инвестиционной привлекательности, управление производственными и финансовыми рисками и т. п.).
В этих ситуациях оценка выступает как очень действенный инструмент текущего управления. Интересно, что сейчас оценка не только активов, но и бизнеса стала помогать решать тактические задачи. Например, она помогает определить в какой пропорции менять дебиторскую задолженность предприятия на его акции. К слову, этот метод получения части контроля стал сейчас очень популярен: зачем покупать акции, когда можно купить долги, чтобы затем превратить их в акции, причем обойдется это гораздо дешевле.
Но стоимость компании, как мы сейчас уже знаем, - объект стратегического управления. Грамотно управляемое предприятие со временем должна увеличить свою стоимость, а, следовательно, величина стоимости не только предмет фискальных интересов государства, но и объект стратегического планирования, мониторинга и управления. В России уже стали появляться компании, для которых ориентация на рост стоимости бизнеса из разряда теоретических изысков из западных учебников перешла в сферу реальной практической работы.

 Осознав,
что управлять
невозможно
без знания, как
реальной стоимости
бизнеса, так
и стоимости
активов, можно
приступать
к постановке
системы мониторинга
и управления
стоимостью
компании. Данный
процесс разделим
 на этапы,
которые представлены
на рисунке 3.1.

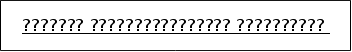
Рис. 3.1. Основные этапы системы мониторинга и управления стоимостью бизнеса
Шаг 1. На первом шаге определяются цели и задачи системы мониторинга оценки бизнеса и управление стоимостью предприятия.
В общем случае, целью является получение достоверной информации о существующей на данный момент времени стоимости компании и всего имущественного комплекса предприятия, его составных элементов (материальных, нематериальных и финансовых активов) и отдельных бизнесов компании. Эта информация нужна для принятия обоснованных управленческих решений в текущей деятельности, а также стратегическом планировании и управлении.
Возможны и частные цели определения стоимости тех или иных имущественных прав (определение инвестиционной, страховой, ликвидационной и других видов стоимости).
Шаг 2. Разрабатываются регламенты и процедуры управления стоимостью.
Данный этап предполагает описание состава задач системы и поиск ответов на вопросы, кто, что и в какие сроки делает для ее постановки. Для этого уточняются списки объектов мониторинга, функций по управлению стоимостью и перечень организационных звеньев; проводится закрепление соответствующих функций за элементами организационной структуры, определяются сроки и ответственные за поддержание и актуализацию информации.
Шаг
3. На третьем
шаге делается
описание объектов
системы мониторинга.
Эффективность
деятельности
предприятия
на рынке необходимо
оценить на
основе количественных
и качественных
критериев.
Для этого необходимо описать основные факторы, влияющие на стоимость компании, а также подготовить подробную классификацию активов.
Важную роль в управлении стоимостью играет глубокое понимание того, какие именно параметры деятельности фактически определяют стоимость бизнеса. Знать их важно по двум причинам. Во-первых, предприятие не может работать непосредственно со стоимостью. Оно вынуждено заниматься тем, на что способно влиять, - например, удовлетворением запросов потребителей, себестоимостью, капитальными вложениями и т.д. На предприятии должна быть разработана система факторов стоимости (рост объема продаж, прибыль от основной деятельности, оборачиваемость капитала) - до самого детального уровня, где фактор стоимости увязывается с показателями, на основе которых принимаются решения, зависящие непосредственно от функциональных и оперативных менеджеров. Необходимо установить соподчиненность различных факторов, определить какой из них оказывает наибольшее воздействие на стоимость, и возложить ответственность за этот параметр на конкретных людей, участвующих в достижении целей организации.
Факторы стоимости можно разделить на две условные группы:
внешние факторы (факторы, возникающие независимо от волеизъявления менеджмента компании, которые, однако, не означают, что наступление тех или иных событий нельзя было предвидеть и принять меры по минимизации негативных последствий);
внутренние (связанные с действиями менеджмента, отраслевой спецификой самого предприятия).
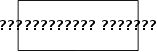
На рисунке 3.2 показано, что факторы стоимости можно использовать на трех уровнях:
1 уровень - на общем, где прибыль от основной деятельности в сочетании с показателем инвестированного капитала служат основой для расчета рентабельности и инвестиций;
2 уровень - на уровне деловой единицы, где особенно уместны такие параметры, как клиентская база;
3 уровень - и на низовом уровне, где требуется предельная детализация, чтобы увязать факторы стоимости с конкретными решениями, находящимися в компетенции оперативных менеджеров.

 УРОВЕНЬ 1
УРОВЕНЬ 2
УРОВЕНЬ 3

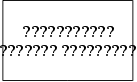
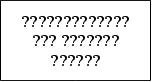

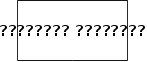
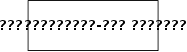


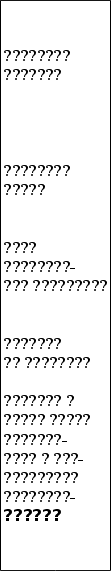


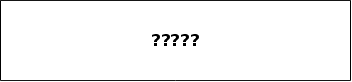
Рис. 3.2 Определение факторов стоимости на разных уровнях
Шаг 4. Данный шаг предполагает проведение управленческой инвентаризации имущества предприятия и оценку бизнеса, во время которого следует выявить:
1 - те активы, которые не участвуют в генерации денежного потока предприятия (социальные и избыточные активы);
2 - неотраженные на балансе активы, которые имеют стоимость и участвуют в создании денежного потока. То есть, предположим, предприятие имеет долгосрочный контракт с поставщиком, согласно которому стоимость приобретаемых материалов и комплектующих оказывается ниже среднерыночных. Или же предприятие заключило договор, по которому оно может экономить средства на арендной плате.
Главное отличие управленческой инвентаризации от бухгалтерской состоит в том, что в ее рамках проводится оценка эффективности использования всех объектов имущества, по результатам которой принимают соответствующие решения.
Нужно отметить, что выявление активов предусматривает формулировку их точного названия и кодификацию. В результате из общего массива информации в компании выделяется четко структурированный блок, описывающий все активы предприятия, которому можно дать название. К примеру, в ЗАО «Лукойл-Пермь» он получил название «Реестр активов», ведение которого поручено отделу управления активами.
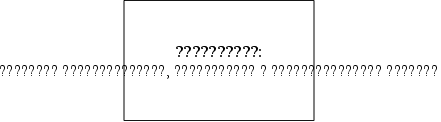
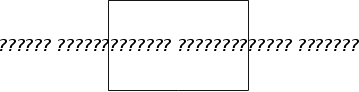
В ходе управленческой инвентаризации после выявления активов рассматриваются операции (и так же, как и сами активы кодируются), которые проводит предприятие со своими активами – от момента приобретения, в процессе использования, до момента продажи и/или ликвидации. (Рис. 3.3)
На рисунке показано, что все операции с активами можно подразделить на внешние и внутренние. Внешние - это операции, связанные с движением активов из внешней среды компании во внутреннюю, и наоборот. Активы становятся при этом товаром, который реализуется по рыночной стоимости. Данные операции изменяют структуру активов, и, следовательно, их совокупную величину.

 Внутренние
– это операции,
осуществляемые
с активами
компании при
проведении
текущей, инвестиционной
и финансовой
деятельности.
В данном случае
активы оказывают
непосредственное
влияние на
финансовый
результат
деятельности
компании.


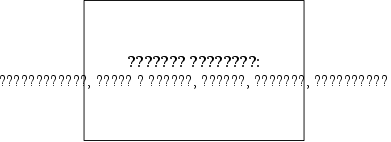
Рис. 3.3 Взаимосвязь операций, осуществляемых с активами в компании, с оценкой эффективности их использования и видом стоимости
Описание всего спектра операций с активами весьма полезно, т.к. происходит осмысление вопроса: а какие же схемы заложены в договора проведения внешних операций, а насколько они удачны с точки зрения юридических норм и действующей системы налогообложения.
Шаг 5. Процедура оценки бизнеса.
В конечном итоге эффективность управления предприятием определяется не его ликвидностью или рентабельностью, не величиной прибыли, а увеличением "цены" бизнеса.
На данном этапе необходимо определить точку отсчета, то есть берется ближайшая прошедшая отчетная дата, на которую и определяется стоимость компании. Именно в сравнении с данной величиной стоимости будут определяться дальнейшие достижения предприятия. Но проведению расчета стоимости бизнеса должен предшествовать ряд процедур.
Процесс перехода бухгалтерской отчетности к международным стандартам, требует проведение процедуры трансформации и предполагает корректировку статей бухгалтерской отчетности с целью их приведения к виду, принятому в международных стандартах.
Начальной стадией оценки является, как правило, анализ финансового состояния предприятия, для чего рассматриваются балансы и другие документы бухгалтерской отчетности за ряд прошедших лет. Это необходимо для получения представления о фактическом финансовом положении предприятия и для изучения тенденций его развития.
Необходимо также провести анализ социально-экономического состояния региона, отраслевой анализ, выборку предприятий – аналогов, общий обзор рынка, на котором функционирует предприятие.
Как было продемонстрировано в первых двух главах, методы, позволяющие определить стоимость предприятия, условно можно разделить на несколько групп:
базирующиеся на определении стоимости отдельных активов, которыми владеет оцениваемое предприятие (имущественный подход);
основанные на анализе конъюнктуры фондового рынка (как биржевого, так и внебиржевого), а точнее, сделок, совершенных с акциями или долями уставного капитала предприятий, аналогичных оцениваемому предприятию (рыночный подход);
основанные на анализе доходов оцениваемого предприятия (доходный подход).
Имущественный подход позволяет найти ответ на вопрос о стоимости создания предприятия, аналогичного оцениваемому объекту. Эта стоимость, с одной стороны, может рассматриваться как барьер для вхождения в отрасль новых конкурентов, а с другой стороны, позволяет понять, сколько могут получить акционеры, распродав активы (ликвидировав предприятие).
Рыночный подход позволяет определить цену, которую инвесторы в сложившихся экономических условиях готовы заплатить нынешним акционерам за оцениваемое предприятие.
Результат, получаемый в ходе использования методов доходного подхода, отражает величину денежных средств, которые предприятие способно заработать для своих владельцев в будущем.
Сопоставление результатов, полученных в ходе применения методов различных групп, имеет большую информативность для менеджмента предприятия, нежели результаты, полученные одним методом, или усредненная величина результатов.
Шаг
6. Данный шаг
предполагает
формирование
показателей
деятельности
и эффективности
мониторинга
и управления
стоимостью
предприятия.
Все показатели
целесообразно
разбить на:
тактические - фондоотдача, оборачиваемость оборотных активов, оборачиваемость видов оборотных активов, рентабельность активов и т. п.;
стратегические - рыночная стоимость компании и ее динамика, отношение рыночной и балансовой стоимости компании; уровень достаточности формирования денежных средств и эффективность их использования, анализ денежных потоков и др.
Это множество показателей позволит определить эффективность управления стоимостью на всех уровнях управления.
Информация о результатах деятельности предприятия, рассматриваемая сквозь призму мониторинга оценки бизнеса, может через определенные промежутки времени предоставляться заинтересованным лицам, в частности акционерам. Это не разовая акция, а постоянно проводимая работа по увеличению информационной прозрачности предприятия.
При помощи созданной стоимостной модели предприятия с определенной периодичностью проводится расчет тактических и стратегических показателей. Таким образом, появляется возможность наблюдать изменение рыночной стоимости бизнеса.
Шаг
7. Разрабатывается
система регламентирующих
документов.
На
этом этапе
сводятся воедино
в соответствующее
положение
разработанные
процедуры,
правила, сроки
и назначаются
ответственные
за реализацию
системы оценки
и управления
стоимостью
компании. Также
формулируются
требования
к форматам
управленческой
отчетности.
Таким образом, для улучшения финансового состояния ОАО предлагается создать стоимостную модель предприятия. Для этого, в соответствии с выше изложенным материалом, необходимо провести поэтапную работу.
Более реальную картину стоимости предприятия даст оценка стоимости методом дисконтированных денежных потоков, в результате которого руководители получат полную информацию о состоянии предприятия и прогнозы его развития в будущем.
Проведение маркетингового исследования позволит выявить и изучить влияние внешних факторов на финансово-экономические показатели предприятия. Результаты маркетинговых исследований и анализ уже обозначившихся трендов в развитии предприятия позволят сделать достаточно обоснованный прогноз продаж предприятия на среднесрочную перспективу.
Исходя из наличия основных фондов и капитальных вложений, долгосрочных кредитов прогнозируются постоянные расходы (величина амортизационных отчислений, процентов за кредит и другие). Результатом должен стать динамичный ряд финансовых показателей предприятия на среднесрочную перспективу, которые являются основой для определения «истинной» стоимости предприятия.
В ходе проведения предварительных расчетов стоимости предприятия получены следующие результаты (таблица 3.2).
Таблица 3.2
Сводная таблица стоимости предприятия ОАО
|
Подход |
метод |
Стоимость предприятия, руб. |
| рыночный | Метод отраслевых аналогий | 7 254 316 |
| доходный | Метод капитализации чистой прибыли | 14 664 000 |
| имущественный | На базе чистых активов | 7 583 000 |
Полученные результаты рыночной стоимости предприятия ОАО свидетельствуют о том, что наибольшая стоимость предприятия наблюдается по методу капитализации прибыли в размере 14 664 000руб. Стоимость предприятия, рассчитанная по рыночному и затратному подходу, соответственно равна 7 254 316руб. и 7 583 руб.
Но прибыль предприятия зависит от выручки от реализации, которая в свою очередь от ассортимента продукции, затрат на его производство. Представим схематично пути увеличения стоимости предприятия ОАО.