Экономическая оценка производства изделия на предприятии
Министерство образования и науки Украины
Национальный технический университет
Харьковский политехнический институт
Кафедра экономики и маркетинга
КУРСОВОЙ ПРОЕКТ
на тему:
“Экономическая оценка производства изделия на предприятии”
по курсу «Экономика предприятия»
Выполнил:
студент группы
Харьков 2005
СОДЕРЖАНИЕ
Введение
2. Расчет себестоимости и цены изделия
2.1. Сырье и материалы
2.2. Расчет затрат на покупные комплектующие и полуфабрикаты
2.3. Расчет основной заработной платы
2.4. Дополнительная заработная плата
2.5. Отчисления на социальные мероприятия
2.6. Расходы на содержание и эксплуатацию оборудования, РСЭО
2.7. Общепроизводственные расходы, ОПР
2.8. Потери от брака
2.9. Прочие производственные расходы
2.10. Производственная себестоимость, Спр
2.11. Административные расходы, Ар
2.12. Расходы на сбыт, Рсб
2.13. Полная себестоимость, Сп
2.14. Прибыль, П
2.15. Цена предприятия, Цпр
2.16. Налог на добавленную стоимость, НДС
2.17. Цена реализации, Цр
3. Определение стоимости производственных фондов и расчет амортизационных отчислений
3.1. Расчет стоимости производственных фондов
3.2. Расчет стоимости нематериальных активов
3.3. Расчет амортизационных отчислений
4. Расчет показателей по труду и заработной плате
5. Оценка показателей эффективности использования производственных фондов
6. Оценка риска и страхования
7. Финансовый план
8. Расчет экономического эффекта
Заключение
Список литературы
Приложение 1
Приложение 2
Приложение 3
Введение
Большую роль в повышении эффективности производства играет промышленное производство продукции, во многом определяющее научно-технический прогресс во всех отраслях народного хозяйства. Для его успешного развития необходимо повышение, соизмерение затрат и результатов. Экономическая оценка производства изделия на промышленных предприятиях является важной задачей, которая решается при выполнении научно-исследовательских, проектно-конструкторских и технологических работ.
В данном курсовом проекте рассчитываются затраты на производство, определяется стоимость производственных фондов и величина амортизационных отчислений. Рассчитывается также величина показателей по труду и заработной плате, выполняется оценка показателей эффективности использования производственных фондов. При выполнении расчетов оцениваются возможные риски и их влияние на уровень экономических показателей. Рассчитываются также элементы финансового плана, выполняются расчеты эффективности необходимых для выполнения соответствующего проекта инвестиций. Оценивается возможная стратегия финансирования, рассчитываются показатели кредитования. Ряд разделов выполняемого курсового проекта, оформляются с использованием методики разработки бизнес-плана.
1. Описание изделия.
В данном разделе курсового проекта (КП) приводится таблица основных параметров проектируемого изделия (табл.1).
Таблица 1 – Основные параметры изделия и ТЭП
|
№№ п/п |
Наименование параметра |
Единица измерения | Величина параметра | |
| Эксплуатационные показатели | Базовое | Новое | ||
| 1 | Объём работ у потребителя | тыс. грн. | 36 | 40 |
| 2 | Номинальная мощность | кВт | 1,25 | 1,25 |
| 3 | Срок службы | лет | 13 | 15 |
| 4 | КПД | % | 83 | 85 |
Таблица 1 составляется по данным ДСТУ, ГОСТа, ТУ или другого вида конструкторской документации (КД) на изделия рассматриваемого в КР типа. Приводится также краткое описание потребностей удовлетворяемых изделием, его особенности и преимущества перед аналогичными изделиями этого типа. При наличии приводится информация о патентах или авторских свидетельствах, связанных с изделием или технологией его изготовления, коротко излагаются особенности его обслуживания. При этом используются необходимые литературные источники и практические материалы по конкретному виду изделий. В КП использовать параметры исходных данных (п.8 а, б, в, г).
Определяются затраты на производство изделия и его цена.
2. Расчет себестоимости и цены изделия
2.1. Сырье и материалы
Затраты на основные материалы (CM) и полуфабрикаты собственного производства (СПФ) определяются по формулам:
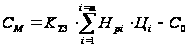 ,
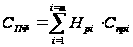
где Ктз - коэффициент, учитывающий транспортно-заготовительные расходы на материалы (Кт=1,08 - 1,1);
Нрi - норма расхода на единицу изделия материала i-го вида (в принятых единицах измерения);
Цi - цена единицы i-го вида материала, грн. Принимаются реальные или мировые цены на материалы;
Со - стоимость возвратных отходов, грн. (принимается равной 1–2% от суммы затрат на основные материалы с учетом транспортно-заготовительных расходов);
m - количество видов основных материалов в изделии;
Нpi - норма расхода на единицу изделия полуфабриката собственного производства i-го вида;
Cnpi - производственная себестоимость единицы i-го вида полуфабриката собственного производства, грн.;
n - количество видов полуфабрикатов собственного производства в изделии.
Результаты расчетов основных материалов сводяться в таблицу 2.1.
2.2. Расчет затрат на покупные комплектующие и полуфабрикаты
Расчет этих затрат выполняют по формуле:
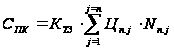 ,
где KTЗ - коэффициент, учитывающий транспортно-заготовительные расходы на покупные комплектующие (Кт=1,05 - 1,07);
Цnj - цена единицы j-того вида покупных комплектующих, грн.;
Nnj - количество покупных комплектующих j-го вида на изделие, шт.;
n - количество видов покупных комплектующих на изделие, шт. .
Результаты расчетов по статьям 1 и 2 сводятся в таблицу 2.1.
Таблица 2.1. – Расчет затрат на основные материалы, полуфабрикаты и покупные комплектующие
| № п/п | Наименование статьи затрат | Ед. изм. | Цена, грн | Базовое | Новое | ||
| к-во | сумма, грн | к-во | сумма, грн | ||||
| 1. | Основные материалы; в том числе: | кг | |||||
| a | Прокат черных металлов | кг | 1,2 | 18 | 21,6 | 16 | 19,2 |
| b | Электротехническая сталь | кг | 4 | 45 | 180 | 50 | 200 |
| c | Цветные металлы | кг | 11 | 36 | 396 | 30 | 330 |
| d | Проводниковые материалы | кг | 19 | 12 | 228 | 11 | 209 |
| e | Прочие материалы | кг | 3 | 40 | 120 | 35 | 105 |
| Итого стоимость основных материалов | грн | 945,6 | 863,2 | ||||
| Транспортно-заготовительные расходы | грн | 28,368 | 25,896 | ||||
| Всего стоимость основных материалов с учетом транспортно-загото-вительных расходов за вычетом отходов | грн | 973,968 | 889,096 | ||||
| 2. | Полуфабрикаты собственного производства | грн | 38 | 32 | |||
| 3. | Покупные комплектующие | грн | 40 | 35 | |||
| Транспортно-заготовительные расходы | грн | 2,4 | 2,1 | ||||
| Стоимость покупных комплектующих с учетом транспортно-заготовительных расходов | грн | 42,4 | 37,1 | ||||
2.3. Расчет основной заработной платы
Основная заработная плата определяется как:
Зо = Зп + Зн,
где Зп - прямая заработная плата основных производственных рабочих, грн.;
Зн – стоимость продукции выдаваемая в порядке натуральной оплаты, грн. (в данных расчетах Зн не расчитывается).
Прямая заработная плата на единицу изделия рассчитывается по формуле:
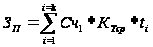 ,
где Сч - часовая тарифная
ставка первого
разряда, грн.
(принять установленную
на данный период);
КТср - тарифный коэффициент среднего разряда i-того вида работ;
ti - трудоемкость i-того вида работ на единицу изделия;
k - число видов работ.
Тарифный коэффициент среднего разряда определяется методом интерполяции по формуле:
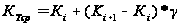
где Кі – тарифный коэффициент предшествующего разряда; Кі+1 - тарифный коэффициент последующего разряд; g - дробная часть разряда.
В таблице 2.2. приведены тарифные коэффициенты.
Таблица 2.2. – Тарифные коэффициенты
| Разряд работ | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Тарифный коэффициент | 1 | 1,1 | 1,35 | 1,5 | 1,7 | 2,0 | 2,2 | 2,4 |
Так, например, тарифный коэффициент среднего разряда 4,6 определяется как:
KT4,6 = KT3 + 0,6 * (KT4 – KT3) = 1,35 + 0,6(1,5 – 1,35) = 1,46.
Здесь KT3 и KT4 - тарифные коэффициенты 3 и 4 разрядов соответственно. Расчёт тарифных коэффициентов:
KT4,8=1,35 + 0,8(1,5 – 1,35) =1,47
KT4,1=1,35 + 0,1(1,5 – 1,35) =1,365
KT3,9=1,1 + 0,9(1,35 – 1,1) =1,325
KT4,5=1,35 + 0,5(1,5 – 1,35) =1,425
KT3,8=1,1 + 0,8(1,35 – 1,1) =1,3
Расчет основной заработной платы на одно изделие производится в таблице 2.3.
Таблица 2.3. – Расчет основной заработной платы на одно изделие
| Вид работ | Базовое изделие | Новое изделие | ||||||
| Трудо-емкость, н-ч | средн. разряд работ | час. тариф ставка, грн. | Сумма заработ. платы, грн. | Трудо-емкость, н-ч | средн. разряд работ | час. тариф ставка, грн. | Сумма заработ. платы, грн | |
| Станочные | 2,8 | 4,8 | 6,552 | 18,3456 | 3 | 4,5 | 6,4575 | 19,3725 |
| Холодные | 7,8 | 4,1 | 6,3315 | 49,3857 | 7,4 | 3,8 | 4,62 | 34,188 |
| Горячие и вредные | 2,1 | 3,9 | 4,6725 | 9,81225 | 2,2 | 4 | 3,15 | 6,93 |
| Всего основная зарплата на изделие | 77,54355 | 60,4905 | ||||||
Труд рабочих, занятых на различных работах (станочные, холодные, горячие и вредные) обычно оплачиваются по-разному. Поэтому расчет по этим видам работ ведется отдельно, а основная заработная плата на изделие определяется как сумма соответствующих значений.
2.4. Дополнительная заработная плата
Дополнительная заработная плата производственных рабочих рассчитывается пропорционально сумме основной заработной платы. В курсовой работе эту величину следует взять в размере 20% от Зо.
Зд = Зо * 0,2
2.5. Отчисления на социальные мероприятия
Включают в себя: отчисления в пенсионный фонд (Опф) принимаются в размере 32%; отчисления на социальное страхование – размере 2,9%; отчисления в фонд занятости – 1,9%; отчисления в фонд от несчастных случаев – 2,57%.
Отчисления на социальные мероприятия в 2005 г. в сумме составляют 39,37% и определяются по формуле:
Зотч = (Зо + Зд) * 0,3937
2.6. Расходы на содержание и эксплуатацию оборудования, РСЭО
Распределяются на себестоимость пропорционально основной заработной плате. В курсовой работе величину этих затрат следует взять 300% от Зо.
РСЭО = Зо * 3
2.7. Общепроизводственные расходы, ОПР
Распределяются на себестоимость пропорционально основной заработной плате. В курсовой работе величину этих затрат следует взять 200% от Зо.
ОПР = Зо * 2
2.8. Потери от брака
Потери от брака продукции можно принять 2% от суммы предыдущих статей затрат.
2.9. Прочие производственные расходы
Прочие производственные расходы можно принять 2,5% от суммы предыдущих статей.
2.10. Производственная себестоимость, Спр
Представляет собой сумму расходов по статьям 1-9.
2.11. Административные расходы, Ар
Принимаются (4%) от производственной себестоимости.
Ар = Спр * 0,04
2.12. Расходы на сбыт, Рсб
Принимаются 2,5% от производственной себестоимости.
Рсб = Спр * 0,025
2.13. Полная себестоимость, Сп
Полная себестоимость определяется путем прибавления к производственной себестоимости административных расходов и расходов на сбыт.
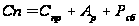
2.14. Прибыль, П
В калькуляции себестоимости рассчитываются также прибыль на одно изделие, цена предприятия, налог на добавленную стоимость и отпускная цена изделия (цена продажи).
Прибыль на одно изделие для машиностроительной продукции составляет 45% от полной себестоимости и определяется по формуле:
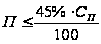
где 45% - предельное значение уровня рентабельности на одно изделие.
2.15. Цена предприятия, Цпр
Определяется как сумма полной себестоимости и прибыли
Цпр = СП + П
2.16. Налог на добавленную стоимость, НДС
Налог на добавленную стоимость на рассматриваемую продукцию согласно законодательству Украины составляет 20%:
НДС = Цпр * 0,2
2.17. Цена реализации, Цр
Цена реализации изделия рассчитывается как:
Цр=Цпр+НДС=Сп+П+НДС
Все рассмотренные расчеты сводятся в таблицу 2.4.
Таблица 2.4. – Калькуляция себестоимости единицы изделия
| Наименование статей расходов | Величина затрат по статьям, грн | |
| Базовое изд. | Новое изд. | |
| 1. Сырье и материалы | 973,97 | 889,10 |
| 2. Полуфабрикаты собственного производства | 38 | 32 |
| 3. Покупные комплектующие изделия | 40 | 35 |
| 4. Основная заработная плата производственных рабочих | 77,54 | 60,49 |
| 5. Дополнительная заработная плата производственных рабочих | 15,51 | 12,10 |
| 6. Отчисления на социальные мероприятия | 36,63 | 28,58 |
| 7. Расходы на содержание и эксплуатацию оборудования | 232,63 | 181,47 |
| 8. Общепроизводственные расходы | 155,09 | 120,98 |
| 9. Потери от брака | 31,39 | 27, 19 |
| 10. Прочие производственные расходы | 40,02 | 34,67 |
| Производственная себестоимость | 1640,78 | 1421,58 |
| 11. Административные расходы | 65,63 | 56,86 |
| 12. Расходы на сбыт | 41,019 | 35,54 |
| Полная себестоимость | 1747,43 | 1513,99 |
| 13. Прибыль | 786,34 | 681,29 |
| Цена предприятия | 2533,77 | 2195,28 |
| 20. Налог на добавленную стоимость | 506,75 | 439,06 |
| Цена реализации (цена продажи) | 3040,53 | 2634,33 |
3. Определение стоимости производственных фондов и расчет амортизационных отчислений
3.1. Расчет стоимости производственных фондов
Расчеты выполняются в такой последовательности: определяется действительный годовой фонд времени работы единицы оборудования; рассчитывается количество единиц станочного оборудования; находится стоимость производственных фондов.
Действительный годовой фонд времени работы единицы оборудования (Fд) определяется так:
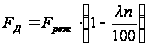 ,
где Fреж - режимный фонд времени работы единицы оборудования, ч.;
 - процент потерь
времени на
техническое
обслуживание
и ремонты.
Величина Fреж определяется как:
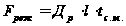 ,
где
 - количество
рабочих дней
в году (определяется
по календарю-252);
l - число смен в сутки (принимается двухсменный режим работы);
tсм - продолжительность одной смены в часах (8 часов).
Величина
при двухсменной
работе может
быть принята
в размере 3-6% для
универсального
и 10-15% для специального
оборудования.
Определение
количества
единиц станочного
оборудования
в условиях
единичного
и мелкосерийного
производства
выполняется
по группам
оборудования
(токарное,
сверлильное
и т.д.). Расчетное
число единиц
по i-й группе
оборудования
( )
находится так
(без округления):
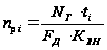 ,
где
 - годовой выпуск
изделий в шт.;
t - трудоемкость
одного машинокомплекта
деталей, обрабатываемых
на данной группе
оборудования
в нормо-часах;
Квн - планируемый коэффициент выполнения норм (принимается в пределах 1,1-1,2).
Принятое (nпрі) (фактически необходимое) количество единиц оборудования устанавливается с расчетом, чтобы фактический коэффициент загрузки оборудования (Кзф) не превышал планируемой величины 0,85.
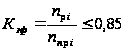 .
Следовательно, принятое количество единиц оборудования определяется с округлением до большего целого, как:
 .
Расчет количества станочного оборудования по группам и участку в целом выполняется для базового и проектируемого изделия в табл.3.1.
Таблица 3.1. – Расчет количества станочного оборудования
| Показатели по вариантам | Обознач. показателя | Группы оборудования | Всего | |||
| Токарн. | Фрез. | Сверл. | Прочие | |||
| Базовое изделие | ||||||
| Трудоемкость изделия, н-г | ti | 1,1 | 0,5 | 0,7 | 0,5 | |
| Трудоемкость программы, н-ч | Nг * ti | 44000 | 20000 | 28000 | 20000 | |
| Трудоемкость программы, станко-часов | Nг * ti/Квн | 38261 | 17391 | 24348 | 17391 | |
| Количество станков расчетное | npi | 2332,1 | 1060 | 1484,1 | 1060 | |
| Количество станков принятое | nnpi | 2744 | 1247 | 1746 | 1248 | 6985 |
| Фактический коэффициент загрузки | Kзфi | 0,850 | 0,850 | 0,850 | 0,849 | |
| Новое изделие | ||||||
| Трудоемкость изделия, н-г | ti | 0,8 | 0,4 | 0,9 | 0,9 | |
| Трудоемкость программы, н-ч | Nг * ti | 32000 | 16000 | 36000 | 36000 | |
| Трудоемкость программы, станко-часов | Nг * ti/Квн | 27826 | 13913 | 31304 | 31304 | |
| Количество станков расчетное | npi | 1696,1 | 848 | 1908,1 | 1908,1 | |
| Количество станков принятое | nnpi | 1996 | 998 | 2245 | 2245 | 7484 |
| Фактический коэффициент загрузки | Kзфi | 0,850 | 0,850 | 0,850 | 0,850 | |
Расчет стоимости производственных фондов выполняется в таблице 3.2. по результатам расчета количества станочного оборудования (табл.3.1). Стоимость оборудования определяется так:
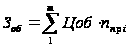 ,
где Цоб - средняя цена i-го вида оборудования (принимается по согласованию с преподавателем на момент расчета), грн.;
m - количество видов оборудования.
В капитальные затраты по оборудованию (Коб) входят также затраты на его транспортировку, монтаж и наладку (принимаются в размере 10-15% от Зоб).
Стоимость производственных площадей определяется так:
Зпл = S * Ц м2,
где S - площадь проектируемого участка, м2;
Ц м2 - средняя цена за 1 м2 производственной площади на момент проектирования (задается преподавателем), грн.
Площадь участка определяется умножением количества станков на удельную площадь (она составляет 20 м2 плюс вспомогательная площадь (20% от Sуд))
Стоимость других составляющих основных фондов вычисляется исходя из их структуры согласно Приложения 1 и рассчитанных абсолютных значений стоимости оборудования (Коб – 39,3% от стоимости всех ОФ). Стоимость остальных составляющих находим по пропорции:
Коб – 39,3%
Х – 36,3%
Х = Коб * 36,3 / 39,3
где Х – стоимость зданий и сооружений.
Если полученное значение стоимости производственных площадей не совпадает с рассчитанным выше, то принимаем для дальнейшего расчета значение, определенное по структуре.
Стоимость оборотных средств рассчитывается на основе определенных ранее значений стоимости основных материалов и покупных комплектующих (табл.2.1) на годовую программу и ориентировочной структуры оборотных средств, приведенной в Приложении 2. При расчете стоимости оборотных средств (аналогично расчету стоимости основных фондов) учесть количество оборотов оборотных средств, которые рассчитываются:
Ко = Т/Д = 360 / Д + 10,
где Т – плановый период, 360 дней, Д – длительность производственного цикла (п.12 исходных данных) + 10-15 дней. Стоимость материалов рассчитывать по формуле:
СмΣ
=
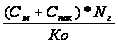 ,
где См, Спок – стоимость материалов и покупных комплектующих (талб.2.1). СмΣ – 43,5% стоимости всех ОС. Стоимость остальных составляющих ОС находим аналогично рас чету по ОФ.
Расчет стоимости оборотных средств производится в табл.3.3.
Таблица 3.2. – Расчет стоимости основных производственных фондов
| №№ | Показатель | Цена, грн | Обозн. | Базовое изделие | Новое изделие | ||
| к-во | сумма, грн. | к-во | сумма, грн. | ||||
| 1. | Стоимость оборудования | ||||||
| а) | Токарное | 25000 | 2744 | 68590914,63 | 1996 | 49909301,55 | |
| б) | Фрезерное | 38000 | 1247 | 47390086,47 | 998 | 37912069,18 | |
| в) | Сверлильное | 9000 | 1746 | 15713554,99 | 2245 | 20203142,13 | |
| г) | Прочее | 5000 | 1248 | 6240537,69 | 2245 | 11223967,85 | |
| Итого: | 77000 | Зоб | 6985 | 537829770,67 | 7484 | 576240682,86 | |
| Стоимость оборудования с учетом транспортировки, монтажа и наладки | 88550 | Коб | 618504236,27 | 662676785,29 | |||
| 2. | Стоимость производственных площадей | Зпл | 419088133 | 449018713,9 | |||
| 3. | Стоимость других составляющих основных фондов (Согласно Приложения 1 (I-VIII)): | Коб+Зпл | |||||
| I | Здания | 571290172,44 | 612090771,15 | ||||
| II | Сооружения | 99149534,06 | 106230629,7 | ||||
| III | Передаточные устройства | 56656876,61 | 60703216,97 | ||||
| IV | Машины и оборудование: | 783753459,71 | 839727834,80 | ||||
| 1. | Силовые машины и оборудование | 36197448,94 | 38782610,84 | ||||
| 2. | Рабочие машины и оборудование | 618504236,27 | 662676785,29 | ||||
| 3. | Измерительные и регулирующие приборы и устройства, лабораторное оборудование | 47214063,84 | 50586014,14 | ||||
| 4. | Вычислительная техника | 73968700,01 | 79251422,16 | ||||
| 5. | Прочие машины и оборудование | 7869010,64 | 8431002,357 | ||||
| V | Транспортные средства | 33049844,69 | 35410209,9 | ||||
| VI | Инструмент | 15738021,28 | 16862004,71 | ||||
| VII | Производственный инвентарь и принадлежности | 11016614,90 | 11803403,30 | ||||
| VIII | Хозяйственный инвентарь | 3147604,26 | 3372400,94 | ||||
| Итого: | 2357555587,63 | 2525928306,29 | |||||
| 4. | Стоимость основных фондов | ОФ | 3395147956,90 | 3637623805,50 | |||
Таблица 3.3. – Расчет стоимости оборотных средств
| № | Элемент оборотных средств | Стоимость оборотных средств | |
| Базовое изделие | Новое изделие | ||
| I | Оборотные производственные фонды: | ||
| 1. | Производственные запасы: | ||
| а | Сырьё, основные материалы и покупные полуфабрикаты | 1232000 | 1044418,605 |
| б | Вспомогательные материалы | 87797,70 | 74429,83 |
| в | Топливо | 36884,26 | 33613,47 |
| г | Малоценные и быстроизнашивающиеся инструменты и инвентарь | 243567,82 | 206482,76 |
| д | Запчасти для ремонта оборудования | 45314,94 | 38415,40 |
| е | Тара и тарные материалы | 45314,94 | 38415,40 |
| 2. | Незавершённое производство и полуфабрикаты собственного производства | 696717,24 | 590636,73 |
| 3. | Расходы будущих периодов | 28321,84 | 24009,62 |
| II | Фонды обращения: | ||
| 1. | Готовая продукция на складах | 407834,48 | 345738,57 |
| 2. | Продукция, отгруженная, но не оплаченная покупателем | 2832,18 | 2400,96 |
| 3. | Денежные средства и средства в незаконченных расчётах | 2832,18 | 2400,96 |
| Всего стоимость оборотных средств (ОС) | 2829417,59 | 2400962,31 | |
| Стоимость производственных фондов ПФ = ОФ + ОС | 3397977374,49 | 3640024767,81 | |
3.2. Расчет стоимости нематериальных активов
К нематериальным активам относится стоимость объектов промышленной и интеллектуальной собственности, а также других аналогичных прав, признанных объектом права собственности (патенты, лицензии, комплекты конструкторской и технологической документации, новые технологии, «ноу-хау», товарные знаки, права аренды и др.). На практике их стоимость определяется прямым расчетом. В курсовом проекте к стоимости нематериальных активов можно отнести расходы на освоение производства (Зон), стоимость приобретенных для изготовления изделия патентов и лицензий. Стоимость патентов определяется как:
Зп = Nn * Цп
Здесь Nn – количество патентов; Цп – средняя стоимость одного патента, грн. (В среднем можно принять Цп = 500 – 1400 грн). Количество патентов можно укрупненно определить как:
Nn = Кп * Zop,
где, Кп = (0,03 – 0,015) – коэффициент, учитывающий среднее число патентов, необходимых для разработки и изготовления оригинальных составных частей изделия (Zop-исходные данные п.7).
Стоимость лицензий укрупненно находится так:
Зл = Nл * Цл
где, Nл – количество лицензий; Цл – средняя стоимость одной лицензии, грн. (В среднем можно принять Цл = 1000 – 4000 грн)
Количество лицензий укрупненно находится как (принимаем Кл = 0,01 ё 0,12):
Nл = Кл * Zop
Рассчитывается общая стоимость нормативных активов
Расчёт стоимости нематериальных активов:
| Показатели | Базовое изделие | Новое изделие |
| Количество патентов | 2,1 | 2,3 |
| Средняя стоимость патента, грн. | 1000 | 1000 |
| Стоимость патентов, грн. | 2100 | 2300 |
| Количество лицензий | 2,31 | 2,53 |
| Средняя стоимость лицензии, грн. | 3000 | 3000 |
| Стоимость лицензий, грн. | 6930 | 7590 |
| Стоимость нематериальных активов | 9030 | 9890 |
3.3. Расчет амортизационных отчислений
Амортизации подлежат основные фонды и нематериальные активы (НА). При определении амортизации основные фонды делятся на четыре группы.
здания, сооружения, их структурные компоненты и передающие устройства, в том числе жилые дома и их части, стоимость капитального улучшения земли;
автотранспорт и узлы к нему, бытовые оптические, электронные; электромеханические приборы и инструменты, мебель, другое офисное оборудование, устройства и принадлежности к ним
любые другие основные фонды, не включенные в 1, 2 и 4 группы
электронно-вычислительные машины, другие машины для автоматической обработки информации, их программное обеспечение, связанные с ними средства считывания или печати информации, другие информационные системы, телефоны, микрофоны и рации, стоимость которых превышает стоимость малоценных товаров
Для расчета амортизации элементы основных фондов из Приложения 1 относятся к указанным четырем группам.
Нормы амортизационных отчислений по группам: На1 = 8%; На2 = 40%; На3 = 24%, На4 = 60%.
На практике амортизация начисляется по кварталам. Балансовая стоимость основных фондов на начало отчетного (i - го) года для начисления амортизации определяется как:
Фoi =Фо i-1 + Фвв i-1 – Фвыб i-1 - А i-1
где Фо i-1 – балансовая стоимость основных фондов на начало предыдущего квартала, грн.; Фвв i-1 – стоимость фондов, введенных в предыдущем квартале, грн.; Фвыб i-1 – стоимость фондов, выбывающих в предыдущем квартале, грн.; Аi-1 – сумма амортизационных отчислений, начисленных в предыдущем квартале; Ji-1 – индекс инфляции в предыдущем квартале.
Результаты расчетов балансовой стоимости ОФ сводятся в табл. 3.4.
Таблица.3.4. – Расчет балансовой стоимости ОФ
| Расчет балансовой стоимости ОФ для базового изделия | |||||
| Группа ОФ и НА | Годы | ||||
| 1 | 2 | 3 | 4 | 5 | |
| 1 | 727096583,10 | 683470788,12 | 642462540,83 | 603914788,38 | 567679901,08 |
| 2 | 33049844,69 | 20490903,71 | 12704360,30 | 7876703,38 | 4883556,10 |
| 3 | 1523440459,83 | 1188283558,67 | 926861175,76 | 722951717,09 | 563902339,33 |
| 4 | 73968700,01 | 31066854,01 | 13048078,68 | 5480193,05 | 2301681,08 |
| НА | 9030 | 9030 | 9030 | 9030 | 9030 |
| Всего | 2357564617,63 | 1923321134,49 | 1595085185,57 | 1340232431,90 | 1138776507,59 |
| Расчет балансовой стоимости ОФ для нового изделия | |||||
| Группа ОФ и НА | Годы | ||||
| 1 | 2 | 3 | 4 | 5 | |
| 1 | 779024617,83 | 732283140,76 | 688346152,31 | 647045383,17 | 608222660,18 |
| 2 | 35410209,90 | 21954330,14 | 13611684,69 | 8439244,51 | 5232331,59 |
| 3 | 1632242056,40 | 1273148803,99 | 993056067,11 | 774583732,35 | 604175311,23 |
| 4 | 79251422,16 | 33285597,31 | 13979950,87 | 5871579,36 | 2466063,33 |
| НА | 9890 | 9890 | 9890 | 9890 | 9890 |
| Всего | 2525938196,29 | 2060681762, 19 | 1709003744,98 | 1435949829,39 | 1220106256,34 |
В КП расчет амортизационных отчислений производить для 5 лет по всем группам основных фондов и нематериальных активов по формуле:
Аi=Фoi*На/100%
Ежегодный ввод ОФ составляет 8% их стоимости на начало года, а выбытие - 6%.
При начислении амортизации на НА используется линейный метод, согласно которому амортизационные отчисления начисляются равными долями исходя из первоначальной стоимости НА и индексации в течение срока использования, который ограничивается 10 годами, т.е. А на = 10% Фо/ 100%.
Результаты расчетов амортизации сводятся в табл.3.5.
Таблица.3.5. – Расчет амортизации
| Расчет амортизации (для базового изделия) | |||||
| Группа ОФ и НА | Годы | ||||
| 1 | 2 | 3 | 4 | 5 | |
| 1 | 58167726,65 | 59284547 | 60422810,3 | 61582928,26 | 62765320,48 |
| 2 | 2643987,57 | 2686291,38 | 2729272,04 | 2772940,39 | 2817307,44 |
| 3 | 121875236,8 | 124020241 | 126202997,2 | 128424169,9 | 130684435,3 |
| 4 | 5917496,00 | 6000340,95 | 6084345,72 | 6169526,56 | 6255899,93 |
| НА | 903 | 903 | 903 | 903 | 903 |
| Всего | 188605350 | 191992323,3 | 195440328,3 | 198950468,2 | 202523866,2 |
| Расчет амортизации (для нового изделия) | |||||
| Группа ОФ и НА | Годы | ||||
| 1 | 2 | 3 | 4 | 5 | |
| 1 | 62321969,43 | 63518551,24 | 64738107,42 | 65981079,09 | 67247915,8 |
| 2 | 2832816,79 | 2878141,86 | 2924192,13 | 2970979, 20 | 3018514,87 |
| 3 | 130579364,5 | 132877561,3 | 135216206,4 | 137596011,6 | 140017701,4 |
| 4 | 6340113,77 | 6428875,37 | 6518879,62 | 6610143,94 | 6702685,951 |
| НА | 989 | 989 | 989 | 989 | 989 |
| Всего | 202075253,5 | 205704118,8 | 209398374,6 | 213159202,9 | 216987807,1 |
4. Расчет показателей по труду и заработной плате
В этом разделе определяется эффективный годовой фонд времени работы одного рабочего; рассчитывается численность основных рабочих; находится годовой фонд и среднемесячная заработная плата рабочих.
Эффективный фонд времени одного рабочего определяется:
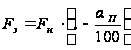 ,
где
 - номинальный
годовой фонд
рабочего времени
одного среднесписочного
рабочего в
часах;
 - процент планируемых
невыходов.
Номинальный
фонд времени
определяется
умножением
количества
рабочих дней
в году на продолжительность
одной смены
в часах, в зависимости
от условий
труда. Для рабочих,
занятых на
работах с нормальными
условиями
труда,
можно принять
2088 ч, на работах
с тяжелыми и
вредными условиями
труда - 1836 ч. Величину
в курсовой
работе можно
принять в размере
10-12%.
Расчет
численности
основных рабочих
производится
по профессиям
исходя из условия,
что все они
работают на
нормированных
работах. Расчетное
число рабочих
( )
по профессии
(виду работ)
определяется
как:
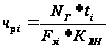 ,
где Nг - годовой выпуск изделий в шт.; ti - трудоемкость изготовления одного изделия рабочим i-й профессии, н-г; Квн - планируемый коэффициент выполнения норм времени (Квн=1,1-1,2).
Результат
расчета численности
основных рабочих
по профессиям
и участку в
целом выполняется
в таблице 4.1.
Принятая численность
рабочих определяется
округлением
до целого числа.
Таблица 4.1. – Расчет численности основных рабочих
| Показатели по вариантам | Обозн. | Виды работ | Всего | |||
| станоч | сл-сб | вред и гор | проч. | |||
| Базовое изделие | ||||||
| Эффективный фонд времени | Fэ | 1879,2 | ||||
| Трудоемкость изделия, н-ч | ti | 2,8 | 4,1 | 2,1 | 3,7 | |
| Трудоемкость годового выпуска, н-ч | Nг * ti | 112000 | 164000 | 84000 | 148000 | |
| Трудоемкость годового выпуска, человеко-часов | Nг * ti/Квн | 128800 | 188600 | 96600 | 170200 | |
| Численность рабочих расчетная | Чр | 68,5398 | 100,36 | 51,40 | 90,57 | |
| Численность рабочих принятая | чпрі | 69 | 100 | 51 | 91 | 311 |
| Новое изделие | ||||||
| Эффективный фонд времени | Fэ |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||