Экономическая оценка производства изделия на предприятии
Годовой фонд заработной платы производственных рабочих (ФЗПг) определяется так:
ФЗПГ = (Зо + ЗД) * NГ,
где Зо - основная зарплата на 1 изделие, грн.; Зд - дополнительная заработная плата, грн.
Среднемесячная заработная плата одного рабочего (Зсрм) определяется как:
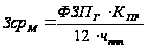 ,
где Кпр -
коэффициент
премирования
(1,1 - 1,2);
 - общая принятая
численность
промышленно-производственного
персонала
Общая численность
ППП определяется
путем суммирования
численности
рабочих и численности
прочего персонала
= +
 (=25%
от
).
Расчеты годового фонда и среднемесячной заработной платы производственных рабочих выполняются в таблице 4.2.
Таблица 4.2. – Расчет показателей по заработной плате
| Показатель | Обознач. | Величина по изделию | |
| Базовое | Новое | ||
| Основная зарплата на одно изделие | Зо | 77,54 | 60,49 |
| Основная зарплата на годовой выпуск | Зо * Nг | 3101742 | 2419620 |
| Годовой фонд заработной платы | ФЗПг | 3722090,4 | 2903544 |
| Численность ППП | чппп | 155 | 168 |
| Среднемесячная заработная плата | Зсрм | 2398,03 | 1723,38 |
5. Оценка показателей эффективности использования производственных фондов
Рассчитываем следующие показатели эффективности использования основных фондов: фондоотдачу (Fo), фондоемкость(Fе), и фондовооруженность(Fв).
Величина фондоотдачи находится так:
 ,
или

где:
 - объем выпуска
товарной продукции,
грн.; ОФ, ПФ - стоимость
основных
(производственных)
фондов, грн.
При определении
учитывать
следующее
изменение
объема производства
в натуральных
единицах по
годам выпуска
(в% от указанного
в исходных
данных номинального
значения): 1год
– 80%; 2год – 100%; 3год
– 120%; 4год – 100%; 5год
– 90%;
Фондоемкость
( )
представляет
собой величину,
обратную фондоотдаче.
Фондовооруженность находится так:
 или

где Чппп - численность производственных рабочих или всего промышленно-производственного персонала, чел.
Показатели эффективности использования оборотных средств:
Рассчитываем следующие показатели эффективности оборотных средств. К ним относятся коэффициент оборачиваемости оборотных средств (Коб), длительность одного оборота (Д), коэффициент загрузки (Кз).
Коэффициент оборачиваемости оборотных средств:
 ,
где: ОС - стоимость оборотных средств, грн.;
Длительность одного оборота:
 ,
где:
 - период оборачиваемости,
дни. (360,90,30)
Коэффициент загрузки (коэффициент закрепления) оборотных средств:
 .
К показателям эффективности использования производственных фондов относится также показатель рентабельности, определяемый по формуле:
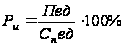 ,
где:
 - прибыль на
одно изделие,
грн.;
 ед
- полная себестоимость,
грн.
Рассчитываем рентабельность:
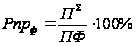 ;
где:
 - прибыль от
производства
всей продукции,
грн.,
=Пед*Nг;
ПФ – стоимость производственных фондов.
Определяем
также выработку
одного работающего
( )
и выработку
одного рабочего
(
 );
 ;
 ,
где:
- численность
промышленно-производственного
персонала; чр
- численность
производственных
рабочих.
Полученные результаты сводим в таблицу 5.1.
Таблица 5.1 - Показатели эффективного использования производственных фондов
| ПОКАЗАТЕЛЬ | Вар. | Величина по годам | ||||
| 1 | 2 | 3 | 4 | 5 | ||
| Фондоотдача | б | 1,4 | 1,6 | 1,3 | 1,6 | 1,9 |
| н | 2,4 | 2,0 | 1,7 | 2,0 | 2,3 | |
| Фондоемкость | б | 0,5 | 0,63 | 0,75 | 0,61 | 0,54 |
| н | 0,4 | 0,50 | 0,60 | 0,49 | 0,4 | |
| Фондовооруженность | б | 1215126,7 | 1236947,90 | 1259162,34 | 1281777,10 | 1304799,41 |
| н | 1199402,8 | 1220941,71 | 1242868,69 | 1265190,81 | 1287915,21 | |
| Коэффициент оборач. | б | 34,39 | 42,98 | 51,58 | 42,98 | 38,69 |
| н | 35,11 | 43,89 | 52,67 | 43,89 | 39,50 | |
| Длительность оборота | б | 10,47 | 8,38 | 6,98 | 8,38 | 9,31 |
| н | 10,25 | 8, 20 | 6,84 | 8, 20 | 9,11 | |
| Коэффициент закрепления | б | 0,0291 | 0,0233 | 0,0194 | 0,0233 | 0,0258 |
| н | 0,0285 | 0,0228 | 0,0190 | 0,0228 | 0,0253 | |
| Ри | б | 45 | ||||
| Рпр | н | 0,926 | ||||
6. Оценка риска и страхования
Главная задача этого раздела - предугадать основные типы рисков, их источники, разработать меры по уменьшению этих рисков и минимизации потерь, которые они могут вызывать. В работе приводятся основные возможные риски, связанные с производством изделия: пожары, колебания валютных курсов, изменения в налоговом регулировании, инфляция, неплатежи, уменьшение объема продаж, сбои в транспорте, отказы поставщиков важнейших материалов и т.д. Можно, например, определить потери от уменьшения объема продаж при снижении спроса и росте инфляции.
Фактический
объем продаж
(Nгф) с учетом
степени риска
снижения продаж
 :
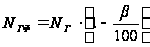 ,
где Nг - годовой
объем продаж,
шт.,
=5%
При этом фактическая выручка (Вф) составит:
ВФ = ЦФ * NГФ,
где Цф - фактическая цена реализации изделия в соответствии с принятой ценовой стратегией.
С учетом
уровня инфляции
 выручка от
продаж составит:
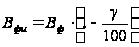 ,
где
=4%.
Потери от уменьшения объема продаж и инфляции составят:
У = Nгф * Цф – Вфи.
По согласованию с преподавателем можно выполнить оценку потерь и (или) от других рисков. Необходимо также кратко изложить возможные мероприятия по снижению рисков и уменьшению потерь от них.
| Показатели | Обозначение | Базовое | Новое |
| Фактический объём продаж | Nгф | 38000 | |
| Фактическая выручка | Вф | 115540057,5 | 100104696,3 |
| Выручка с учётом инфляции | Вфu | 115077897,2 | 99704277,53 |
| Потери от уменьшения объёма продаж и инфляции | У | -18794516,01 | -16283697,27 |
7. Финансовый план
В данном разделе в зарубежной практике приводится: прогноз объемов реализации; баланс денежных расходов и поступлений; таблица доходов и затрат; сводный баланс активов и пассивов предприятия; график достижения безубыточности. Эти финансовые документы соответствуют стандартам европейского бухучета и отличаются от отечественной практики, однако, в связи с тенденцией к унификации финансово-экономических документов в перспективе следует, очевидно, ориентироваться на них. Учитывая существующую систему налогообложения, в курсовой работе определяется прибыль (П) на годовой объем продаж:
П = (Цф - Сп) * Nгф.
Ставка налога на прибыль принята в настоящее время в размере 30%.
В курсовой работе выполняется также построение графика безубыточности. Для этого рассчитываются условно-переменные (Зпер) затраты на изделие и условно-постоянные (Зпост) затраты на годовой выпуск изделий.
Зпер=См+Спк+Зо+Зд+Зотч+0,7·РСЭО+0,2·Ар,
где См - затраты на основные материалы, грн.; Ск - затраты на покупные комплектующие, грн.; Зо - основная заработная плата, грн.; Зд - дополнительная заработная плата, грн.; Зотч - отчисления на социальные мероприятия, грн.; РСЭО - затраты на содержание и эксплуатацию оборудования, грн.; Ар – административные расходы.
Зпост = (Сп - Зпер) * Nгф,
где Сп - полная себестоимость изделия, грн.
Построим график безубыточности. На оси ординат откладываем величину Зпост. От точки Nгф на оси абсцисс откладываем ординату, равную полной себестоимости годового выпуска (Nгф Сп) - точка А. Через точки Зпост и А проводим прямую, которая отражает зависимость себестоимости от объема выпуска Сп=f(Nгф). От точки Nгф откладываем также ординату, равную объему продаж Цф*Nгф (точка В). Соединяя точку начала координат с точкой В, получаем зависимость годового объема продаж (доход) от количества проданных изделий Вф=f(Nгф). Точка пересечения прямых (С) соответствует годовому выпуску Nгкр, при котором происходит достижение безубыточности производства. Расчет Nгкр можно произвести по формуле:
Nгкр =
 ,
где Зпост – постоянные затраты на годовой выпуск, грн; Цф – фактическая цена единицы изделия, грн; Зпер - переменные затраты единицы изделия, грн.
| Показатель | Обозначения | Базовое | Новое |
| Прибыль | П | 31453736,15 | 27251732,21 |
| Чистая прибыль | Пч | 22017615,31 | 19076212,55 |
| Условно-переменные затраты на изделие | Зпер | 1319,62 | 1163,67 |
| Условно-постоянные затраты на выпуск | Зпост | 16256672, 20 | 13312147,94 |
| Годовой выпуск безубыточности | Nгкр | 13389,34 | 12904,21 |
| Полная себестоимость | Зпер+Зпост | 16257991,83 | 13313311,61 |
Рис.1 – Графики безубыточности для базового и нового изделий соответственно.
8. Расчет экономического эффекта
Решение об экономической целесообразности производства и применения нового изделия в отечественной практике традиционно принималось на основе расчета экономического эффекта. Существовали обязательные для применения соответствующие методики его определения. Сейчас нет требований обязательного использования какой-либо методики. В то же время, экономическое обоснование серьезных разработок, как правило, выполняется. Ниже излагается несколько методов расчета экономической эффективности. Выбор метода в курсовом проекте осуществляется по согласованию с преподавателем.
Метод 1. Экономический эффект определяется у изготовителя и потребителя новой техники.
Экономический эффект у изготовителя представляется как сумма прибыли, полученной предприятием от своей производственно-хозяйственной деятельности в t-ом году. Расчет производится по формуле:
Эи = Pt – C пt – Hпt,
где Pt - выручка от реализации продукции в t-ом году, грн.; Ct - себестоимость годового выпуска изделий в t-ом году, грн.; H пt - общая сумма налогов и выплат из балансовой прибыли в t-ом году, грн.
Величина Pt может быть определена как:
Pt = Цр * NГ,
где Цр - цена продажи изделия, грн.; NГ – годовой объем продаж, шт.
C пt = Сп * NГ,
где Сп – полная себестоимость единицы изделия, грн.
В курсовой работе величину Hпt можно определить как:
Hпt = НДСS + Нп = НДСед * Nг + 0,3 *Пед * NГ,
где Нпt - налог на прибыль в t-ом году, грн.; Пед – прибыль на единицу изделия, грн; 0,3 – ставка налога на прибыль; НДСед – НДС единицы изделия.
Экономический эффект потребителя может быть рассчитан как:
Эп = Цптб * а - Ццтн,
где Цптб, Цптн - цена потребления базового и нового изделия соответственно, грн.; а - коэффициент эквивалентности единицы нового изделия единице базового изделия.
a = a1 * a2;
 - коэффициент
учета роста
производительности
единицы нового
изделия (Вн) по
сравнению с
базовым (Вб);
Вн – годовой
объем производства,
выполненный
при помощи
нового изделия;
Вб – годовой
объем производства,
выполненный
при помощи
базового изделия
(п.11а исходных
данных).
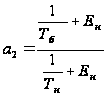 - коэффициент
учета изменения
срока службы
единицы нового
изделия (Тн) по
сравнению с
базовым (Тб);
Тн – срок службы
нового изделия
(п.11в исходных
данных); Вб –
срок службы
базового изделия;
Ен – нормативный
коэффициент
капитальных
вложений (Ен
= 0,15).
Цена потребления определяется как:
Цпт = Цпр + И,
где Цпр – цена производства (из калькуляции), грн; И – годовые эксплуатационные затраты, грн.
Состав и методы расчета эксплуатационных затрат зависят от вида изделия. Так для электротехнических изделий эксплуатационные затраты, как правило, состоят из следующих элементов:
И’ = Зэ + Зп + Зн + А + У,
где Зэ - затраты на покрытие потерь электроэнергии, грн.; Зп, Зн - затраты на плановые и неплановые ремонты, грн.; А - амортизационные отчисления по сопутствующим капитальным вложениям, грн.; У - ущерб из-за отказов изделия, грн.
Зэ = W * Фд * Кзм * Кзв *СкВтч,
где W - номинальная мощность, кВт; Фд - действительный фонд времени работы (в машиностроении при двухсменном режиме работы Фд=4015ч); Кзм, Кзв - коэффициенты загрузки по мощности и по времени; СкВтч - стоимость одного киловатт-часа электроэнергии.
Затраты на плановые ремонты, как правило, включают:
Зп = Зо + Зт + Зе + Зк,
где Зо - затраты на осмотры, грн.; Зт - затраты на текущие ремонты, грн.; Зс - затраты на средние ремонты, грн.; Зк - затраты на капитальные ремонты, грн.
Конкретные методики их расчета зависят от системы технического обслуживания и ремонта, применяемой в отрасли-потребителе. Затраты на капитальный ремонт изделия могут быть рассчитаны, например, машиностроении так:
Зк = ккг * Срек * R,
где ккг – коэффициент учитывающий удельный вес затрат на капитальный ремонт в общем объеме затрат в год; Срек – себестоимость одной ремонтной единицы при капитальном ремонте; R – количество единиц ремонтной сложности оборудования.
Затраты на неплановые ремонты укрупненно могут быть рассчитаны так:
Зн = Сн * Пн,
где Сн - средняя стоимость одного непланового ремонта (на практике определяется специальными исследованиями в эксплуатации), грн.;
Пн - среднее число неплановых ремонтов за год (определяется надежностью изделия).
При экспоненциальном законе распределения отказов величина Пн может быть найдена как:
 ,
где Т - наработка изделия на отказ.
Амортизационные отчисления по сопутствующим капитальным вложениям:
 ,
где
 = Цпр * Ктр – сопутствующие
капитальные
вложения, грн;
Нас - норма
амортизационных
отчислений
по сопутствующим
капитальным
вложениям,%, На
= 24%, Ктр – коэффициент,
учитывающий
затраты на
транспортировку,
монтаж, установку
и наладку нового
оборудования
на место эксплуатации,
0,15. в КП затраты
на плановые
и неплановые
ремонты принять
в размере 15% от
цены продажи
изделия, Σ
Зр = 15% Цр.
Ущерб из-за отказов изделия в расчете не учитывается.
| Показатели | Базовое | Новое |
| Выручка от реализации продукции | 121621113,12 | 105373364,54 |
| Себестоимость годового выпуска | 69897191,45 | 60559404,91 |
| Общая сумма налогов и выплат из балансовой прибыли | 29706306,36 | 25737747,09 |
| Экономический эффект у изготовителя: | 22017615,31 | 19076212,55 |
| Коэффициент учёта роста производительности | 0,90 | |
| Коэффициент учёта изменения срока службы | 1,05 | |
| Коэффициент эквивалентности единицы нового изделия единице базового | 0,94 | |
| Затраты на покрытие потерь электроэнергии | 642,40 | 642,40 |
| Амортизационные отчисления по сопутствующим капитальным вложениям | 109,46 | 94,84 |
| Годовые эксплуатационные затраты | 3792,54 | 3371,72 |
| Цена потребления | 5433,32 | 4793,30 |
| Экономический эффект потребителя: | 328,16 | |
Метод 2. Экономический эффект от производства и применения нового изделия в случае, когда фондоемкость может быть определена, рассчитывается по формуле:
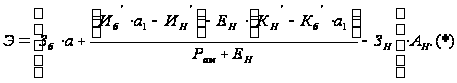 ,
где Зб, Зн - приведенные затраты на производство базового и нового изделия, грн.;
а = а1*а2 - коэффициент эквивалентности единицы нового изделия, единица базового изделия;
Иб’, Ин’ - годовые эксплуатационные издержки потребителя (без амортизационных отчислений по проектируемому изделию), грн.;
Рам - коэффициент отчислений на амортизацию;
Ен - нормативный коэффициент экономической эффективности капитальных вложений (Ен=0,15);
Кб’, Кн’ - сопутствующие капитальные вложения потребителя (затраты на фундаменты, монтаж, наладку и др.), грн.;
Ан - годовой объем производства новых изделий, шт.
Приведенные затраты изготовителя на единицу базового и нового изделия определяются по формулам:
Зб = Сб + Ен * Кб;
Зн = Сн + Ен * (Кн + DК),
где Сб, Сн - себестоимость базового и нового изделия, грн.;
Кб, Кн - удельные капитальные вложения в производственные фонды (удельная фондоемкость) по базовому и новому изделию, грн.;
 - дополнительные
капитальные
вложения, связанные
с созданием
и организацией
производства
нового изделия
(Зон), рассчитанные
на единицу
изделия, исходя
из объема
производства
в расчетном
году (Анр), грн.
Если Зон
распределяется
по нескольким
годам (Зон ,
Зон
 и
т.д.), то в
 К
используется
значение этих
затрат, приведенное
к расчетному
году с учетом
фактора времени
по формуле:
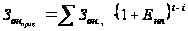 ,
где Енп - норматив приведения по фактору времени (Енп=0,1);
t - индекс расчетного года;
i-индекс рассматриваемого года.
Удельная фондоемкость определяется так:
 ,
где Сф - стоимость производственных фондов, грн.;
А - годовой выпуск изделий, шт.
Метод 3. Расчет экономического эффекта от производства и применения нового изделия в случае, когда фондоемкость не может быть определена, рассчитывается по формуле:
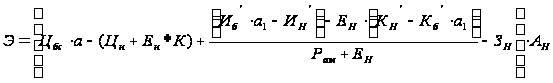 ,
где Цбс - цена базового изделия, скорректированная с учетом затрат, соответствующих расчетному году, грн.;
Цн - цена нового изделия, грн.
Остальные составляющие этой формулы имеют то же экономическое содержание, что и приведенные выше составляющие.
В условиях рыночной экономики понятие “народнохозяйственной эффект” в значительной мере теряет смысл, потому может быть применен подход, при котором экономический эффект рассчитывается отдельно у изготовителя и потребителя.
Другие методы расчета экономической эффективности. Оценка экономической эффективности разработки изделия может быть также выполнена при помощи широко применяемых в странах с установившейся рыночной экономикой традиционных критериев показателей:
1. Критерий минимальных издержек.
2. Дисконтированное суммарное “кэш-флоу”.
3. Норма прибыли.
4. Срок окупаемости.
5. Чистая дисконтированная стоимость.
6. Внутренняя норма окупаемости.
Критерий минимальных издержек, широко используемый для оценки экономической эффективности инвестиций в проекты, представляет собой:
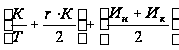 ,
где К - величина капитальных вложений по проекту; Т - вероятный срок службы изделия; r - процент с капитала;
Ин, Ик - эксплуатационные затраты на первом и последнем году действия инвестиций.
Лучшим будет проект с минимальными издержками.
Термин “кэш-флоу” означает валовые накопления:
CF = П+А,
где П – прибыль годового выпуска; А – амортизация за год.
Норма прибыли также широко применяется для оценки эффективности проектов. Применяют несколько вариантов расчета нормы прибыли (Нп):
 ,
 ,
 ,
где Пв, Пч, Кф - валовая прибыль, чистая прибыль и “кэш-флоу” соответственно.
Под сроком окупаемости инвестиций понимается период, в течение которого первоначальные инвестиции окупятся за счет получаемой прибыли. Срок окупаемости (То) часто рассчитывают так:
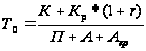 ,
где К - первоначальные инвестиции (п.37 + п.38 исходных данных); Кр - величина кредита для финансирования инвестиций; Акр - амортизация кредита (в КП не предусмотрена); прибыль и амортизацию взять за 2-й или 3-й год эксплуатации изделия. .
Срок окупаемости в данном случае отражает риск, связанный с инвестированием. При этом,