Прогнозирование вероятности банкротства по модели Сайфулина–Кадыкова
Содержание
Введение
1. Теоретические основы прогнозирования банкротства
1.1 Понятие банкротства, его причины и способы диагностирования
1.2 Модели экспресс-диагностирования банкротства
1.3 Характеристика модели Сайфулина – Кадыкова
2. Прогнозирование вероятности банкротства предприятия ФГУП «Кирпичный завод» по модели Сайфулина-Кадыкова
2.1 Расчет вероятности банкротства по модели Сайфулина–Кадыкова
2.2 Анализ основных финансовых показателей
3. Предложения по улучшению результатов прогнозирования
Заключение
Список литературы
Введение
Кризисные ситуации, возникающие вследствие неравномерного развития народного хозяйства и его отдельных частей, колебания объемов производства и сбыта, появления значительных спадов производства, следует рассматривать не как стечение неблагоприятных ситуаций, а как некую общую закономерность, свойственную рыночной экономике. Кризисные ситуации, для преодоления которых не было принято соответствующих превентивных мер, могут привести к чрезмерному разбалансированию экономического организма предприятия с соответствующей неспособностью продолжения финансового обеспечения своей деятельности, что квалифицируется как банкротство.
Рыночная экономика на протяжении многих десятилетий и столетий, являющаяся основой развития западных стран, выработала определенную систему контроля, диагностики и, по возможности, защиты предприятий от кризисных ситуаций, которая называется системой банкротства. Как показывает мировой опыт, антикризисный процесс в условиях рыночной экономики - это управляемый процесс. В этой связи необходимо выделить два понятий: антикризисное регулирование и антикризисное управление.
Антикризисное регулирование - это макроэкономическая категория. Оно содержит меры организационно-экономического и нормативно-правового воздействия со стороны государства, направленные на защиту предприятий от кризисных ситуаций, предотвращение банкротства или ликвидацию в случае нецелесообразности их дальнейшего функционирования.
Антикризисное управление - совокупность форм и методов реализации антикризисных процедур применительно к конкретному предприятию. Антикризисное управление является категорией микроэкономической и отражает производственные отношения, складывающиеся на уровне предприятия при его оздоровлении или ликвидации.
Актуальность темы проявляется в том, что в условиях рынка любое предприятие может оказаться банкротом или стать жертвой «чужого» банкротства. Однако умелая экономическая стратегия, рациональная политика в области финансов, инвестиций, цен и маркетинга позволяют предприятию избежать этого и сохранять в течение многих лет деловую активность, прибыльность, и высокую репутацию надежного партнера и производителя качественной продукции или качественных услуг.
Поэтому цель работы – прогнозирование возможности наступления банкротства предприятия «Кирпичный завод» по модели Сайфулина-Кадыкова и подтверждение выводов экспресс-диагностики банкротства выводами финансового анализа.
В соответствии с поставленной целью в работе поставлены задачи:
1. Анализ теоретических и прикладных источников по диагностике вероятности банкротства субъектов хозяйствования и антикризисного управления предприятиями.
2. Диагностика банкротства по модели Сайфулина – Кадыкова.
3. Исследование результатов финансово-хозяйственной деятельности предприятия ФГУП «Кирпичный завод».
Объект исследования – предприятие ФГУП «Кирпичный завод». Предмет исследования – результаты финансово-хозяйственной деятельности предприятия.
Методы и методики исследования: горизонтальный и вертикальный анализ баланса; метод коэффициентов; сравнительный анализ; методы прогнозирования возможного банкротства предприятия.
При написании работы использовались учебные пособия и учебники по финансовому менеджменту, антикризисному управлению, экономическому анализу. Также использовались нормативно-правовые акты РФ. Для решения вышеперечисленных задач использовалась годовая бухгалтерская отчетность предприятия ФГУП «Кирпичный завод» за 2004 - 2006 г.г.
1. Теоретические основы прогнозирования банкротства
1.1 Понятие банкротства, его причины и способы диагностирования
Для предотвращения кризиса большое значение имеет своевременное обнаружение признаков предстоящей кризисной ситуации. Ранними признаками грядущего неблагополучия предприятия могут быть:
- отрицательная реакция партнеров по бизнесу, поставщиков, кредиторов, банков, потребителей продукции на те или иные мероприятия проводимые предприятием (например, структурные реорганизации, открытие или закрытие подразделений предприятия, филиалов, дочерних фирм, их слияние, частая и необоснованная смена деловых партнеров, выход на новые рынки и другие изменения в стратегии предприятия);
- задержки с предоставлением бухгалтерской отчетности и ее качество, что может свидетельствовать либо о сознательных действиях, либо о низком уровне квалификации персонала;
- изменения в статьях бухгалтерского баланса со стороны пассивов и активов и нарушения определенной их пропорциональности;
- увеличение задолженности предприятия поставщикам и кредиторам;
- уменьшение доходов предприятия и падение прибыльности фирмы, обесценивание акций предприятия, установление предприятием нереальных (высоких или низких) цен на свою продукцию и т.д.
Настораживающими признаками являются внеочередные проверки предприятия, ограничение коммерческой деятельности предприятия органами власти, отмена и изъятие лицензий и т.д. Для выработки мер по своевременному упреждению и предотвращению приближающихся кризисных ситуаций, а также в случае их возникновения, по их преодолению необходимо знание структуры и закономерностей развития кризисного процесса. Процесс диагностики банкротства представлен на рисунке 1.
Оздоровление финансового положения предприятия как составная часть управления кризисными состояниями и банкротством предполагает целевой выбор наиболее эффективных средств стратегии и тактики, необходимых для конкретного случая и конкретного предприятия. Индивидуальность выбора этих средств не означает, что нет некоторых общих, характерных для всех находящихся в подобной ситуации предприятий. Данные средства выхода из кризиса являются составной частью системы антикризисного управления.
Рисунок 1 - Диагностика кризисных ситуаций и состояния банкротства
Главной целью создания и приведения в действие системы антикризисного управления на предприятии является проведение его структурной перестройки в соответствии с потребностями рынка. Эта цель развертывается в иерархическую последовательность целей и задач. Главная цель реализуется через систему основных целей антикризисного управления, к которым относятся:
- предотвращение банкротства предприятия и его социальных последствий;
- проведение санационных мероприятий;
- ликвидация неперспективного и не обладающего реальными возможностями для восстановления платежеспособности предприятия.
Система антикризисного управления на предприятии является составным элементом управления предприятием и включает в себя обеспечивающую и функциональную части. Первую составляют подсистемы организационного, методического, нормативного и правового обеспечения. Функциональная часть объединяет функции управления кризисными ситуациями и представляет собой комплекс экономических и организационных методов, обеспечивающих решение задач диагностики финансового состояния предприятия, контроля и своевременного упреждения и предотвращения приближающихся кризисных ситуаций, финансового оздоровления и преодоления состояния неплатежеспособности. Основными задачами процесса диагностики кризисных ситуаций и состояния банкротства являются:
- анализ финансового состояния предприятия и его прогноз на предстоящий период;
- своевременное обнаружение причин и основных факторов, способствующих развитию кризисных ситуаций;
- мониторинг внешней и внутренней среды предприятия и прогноз ее развития;
- обнаружение ранее незаметных признаков грядущего неблагополучия предприятия.
Как показывает опыт западных стран, каждая фирма-банкрот «прогорает» по-своему, в силу определенных обстоятельств и причин. Тем не менее существует способ, позволяющий предвидеть кризисные ситуации в деятельности предприятия - это проведение систематического финансового анализа состояния предприятия. Это касается и процветающих фирм. В условиях рыночной экономики ведущая роль принадлежит именно финансовому анализу, благодаря которому можно эффективно управлять финансовыми ресурсами. От того, насколько полно и целесообразно эти ресурсы трансформируются в основные и оборотные средства, а также в средства оплаты и стимулирования труда, зависит финансовое благополучие предприятия в целом, его собственников и работников. Финансовый анализ - многоцелевой инструмент. С его помощью принимаются обоснованные инвестиционные и финансовые решения, оцениваются имеющиеся у предприятия ресурсы, выявляются тенденции в их использовании, вырабатываются прогнозы развития предприятия на ближайшую и отдаленную перспективу. Необходимо прогнозировать вероятность банкротства для выявления как можно раньше различных сбоев и упущений в деятельности предприятия, потенциально опасных с точки зрения вероятности наступления банкротства. Предприятие, на котором серьезно поставлена аналитическая работа, способно заранее распознать надвигающийся кризис, оперативно отреагировать на него и с большей вероятностью избежать «неприятностей» или уменьшить степень риска.
Множество факторов являются причинами банкротства. Факторы принято делить на внутренние, имеющие место внутри предприятия и связанные с ошибками и упущениями руководства и персонала, и внешние, возникающие вне предприятия и обычно находящиеся вне сферы его влияния. В классической рыночной экономике, как отмечают зарубежные исследователи, 1/3 вины за банкротство предприятия падает на внешние факторы и 2/3 - на внутренние. Отечественные исследователи еще не провели подобного исследования, однако, по мнению ряда специалистов, для современной России характерна обратная пропорция влияния этих факторов, то есть внешние факторы превалируют над внутренними. Политическую и экономическую нестабильность, разрегулирование финансового механизма и инфляционные процессы следует отнести к наиболее значимым факторам, обостряющим кризисную ситуацию российских предприятий.
К основным внешним факторам относятся: инфляция (значительный и неравномерный рост цен как на сырье, материалы, топливо, энергоносители, комплектующие изделия, транспортные и другие услуги, так и продукцию и услуги предприятия), изменение банковских процентных ставок и условий кредитования, налоговых ставок и таможенных пошлин, изменения в отношениях собственности и аренды, в законодательстве по труду и введение нового размере минимальной оплаты труда и др. Одни из указанных факторов могут вызвать внезапное банкротство предприятия, другие постепенно усиливаются и накапливаются, вызывая медленное, трудно преодолимое движение предприятия к спаду производства и банкротству.
Не менее опасно для деятельности предприятия негативное влияние внутренних факторов. Так, много различных неудач предприятий связано с неопытностью менеджеров, некомпетентностью руководства, его неумением ориентироваться в изменяющейся рыночной обстановке, злоупотреблениями служебным положением, консерватизмом мышления, что ведет к неэффективному управлению предприятием, и к принятию ошибочных решений, потере позиций на рынке.
В объективной информации и реальном финансовом положении предприятия заинтересованы следующие лица:
- собственники предприятия (учредители и акционеры); банкротство означает для них потерю собственного капитала, а в ряде случаев - полное разорение;
- кредиторы (банки, инвестиционные компании, владельцы облигаций предприятия); в связи с банкротством они несут потери от недополучения процентов, а в некоторых случаях и от невозврата кредитов;
- руководители, специалисты и другие наемные работники предприятия; для них банкротство оборачивается потерей работы;
- деловые партнеры предприятия (поставщики, товарные и финансовые брокеры, дилеры по сбыту продукции); при банкротстве предприятия они лишаются выгодных заказов и поэтому несут убытки;
- государственные и муниципальные органы управления, включая налоговую службу; при массовых банкротствах предприятий федеральный и местные бюджеты лишаются части поступлений в виде налогов и отчислений.
Таким образом, только комплексный анализ нескольких показателей (особенно, если их сопоставлять за ряд лет с показателями других предприятий, близких к данному по характеру выпускаемой продукции или оказываемых услуг, применяемым технологиям) может своевременно указать на негативные тенденции и возможное ухудшение положения предприятия.
1.2 Модели экспресс-диагностирования банкротства
Одной из первых попыток использовать аналитические коэффициенты для прогнозирования банкротства считается работа У. Бивера, который проанализировал 30 коэффициентов за пятилетний период по группе компаний, половина из которых обанкротилась. Все коэффициенты были сгруппированы им в шесть групп, при этом исследование показало, что наибольшую значимость для прогнозирования имел показатель, характеризовавший соотношение притока денежных средств и заемного капитала. В настоящее время для диагностики вероятности банкротства используется несколько подходов, основанных на применении:
а) анализа обширной системы критериев и признаков;
б) ограниченного круга показателей;
в) интегральных показателей.
Признаки банкротства при многокритериальном подходе в соответствии с рекомендациями Комитета по обобщению практики аудирования (Великобритания) обычно делят на две группы.
1. Показатели, свидетельствующие о возможных финансовых затруднениях и вероятности банкротства в недалеком будущем: повторяющиеся существенные потери в основной деятельности, выражающиеся в хроническом спаде производства, сокращении объемов продаж и хронической убыточности; наличие хронически просроченной кредиторской и дебиторской задолженности; низкие значения коэффициентов ликвидности и тенденция их к снижению; увеличение до опасных пределов доли заемного капитала в общей его сумме; дефицит собственного оборотного капитала; систематическое увеличение продолжительности оборота капитала; наличие сверхнормативных запасов сырья и готовой продукции; использование новых источников финансовых ресурсов на невыгодных условиях; неблагоприятные изменения в портфеле заказов; падение рыночной стоимости акций предприятия; снижение производственного потенциала.
2. Показатели, неблагоприятные значения которых не дают основания рассматривать текущее финансовое состояние как критическое, но сигнализируют о возможности резкого его ухудшения в будущем при непринятии действенных мер. К ним относятся: чрезмерная зависимость предприятия от какого-либо одного конкретного проекта, типа оборудования, вида актива, рынка сырья или рынка сбыта; потеря ключевых контрагентов; недооценка обновления техники и технологии; потеря опытных сотрудников аппарата управления; вынужденные простои, неритмичная работа; неэффективные долгосрочные соглашения; недостаточность кап. вложений.
К достоинствам этой системы индикаторов возможного банкротства можно отнести системный и комплексный подходы, а к недостаткам - более высокую степень сложности принятия решения в условиях многокритериальной задачи, информативный характер рассчитанных показателей, субъективность прогнозного решения.
В соответствии с методическими указаниями Федеральной службы по финансовому оздоровлению и банкротству РФ для оценки и прогнозирования финансового состояния организаций используется перечень показателей, характеризующих различные аспекты их деятельности.
1. Общие показатели.
- Среднемесячная выручка (К1) характеризует масштаб бизнеса организации: К1 = Валовая выручка по оплате/Число месяцев периода
- Доля денежных средств в выручке (К2) характеризует финансовый ресурс организации, возможность своевременного исполнения своих обязательств: К2 = Денежные средства в выручке/валовая продукция по оплате
- Среднесписочная численность персонала (КЗ) характеризует масштабы деятельности предприятия, соответствует строке 850 формы №5 по ОКУД.
2. Показатели платежеспособности и финансовой устойчивости
- Степень платежеспособности общая (К4) характеризует сроки возможного погашения всей кредиторской задолженности, если всю вы ручку направлять на расчеты с кредиторами:
К4 = Заемные средства (стр. 590 + стр. 690 ф. № 1)/К1
- Коэффициент задолженности по кредитам (К5). Уменьшение его уровня характеризует перекос структуры долгов в сторону товарных кредитов, неплатежей бюджету и по внутренним долгам, что оценивается отрицательно: К5 = (стр. 590 + стр. 690 ф. № 1)/К1
- Коэффициент задолженности другим организациям (К6). Повышение его уровня характеризует увеличение удельного веса товарных кредитов в общей сумме долгов: К6 = (стр. 621 + стр. 625 ф. № 1)/К1
- Коэффициент задолженности фискальной системе (К7). Повышение его уровня характеризует увеличение удельного веса задолженности бюджету в общей сумме долгов: К7 = (стр. 623 + стр. 624 ф. № 1)/К1
- Коэффициент внутреннего долга (К8). Повышение его уровня характеризует увеличение удельного веса внутреннего долга в общей сумме долгов: К8 = (стр.622+стр.630+стр.640+стр.650+стр.660 ф. № 1)/К1
- Степень платежеспособности по текущим обязательствам (К9) характеризует сроки возможного погашения текущей задолженности перед кредиторами: К9 = стр. 690 ф. № 1/К1
- Коэффициент покрытия текущих обязательств оборотными активами (К10) показывает, насколько текущие обязательства покрываются оборотными активами: К10 = стр. 290 ф.№1/стр. 690 ф. № 1
- Собственный капитал в обороте (К11). Отсутствие его показывает, что все оборотные активы сформированы за счет заемных средств:
К11 = стр. 490 - стр. 190 ф. № 1
- Доля собственного капитала в оборотных активах (К12) определяет степень обеспеченности организации собственными оборотными средствами:
К12 = (стр. 490 - стр. 190 ф. №1)/стр. 290 ф. № 1
- Коэффициент финансовой автономии (К13) показывает, какая часть активов сформирована за счет собственных средств организации:
К13 = стр. 490 ф. № 1/стр. 300 ф. № 1
3. Показатели деловой активности
- Продолжительность оборота оборотных активов (К14) показывает, за сколько месяцев оборачиваются оборотные активы: К14 = стр. 290ф.№1/К1
- Продолжительность оборота средств в производстве (К15) характеризует скорость оборачиваемости капитала в запасах:
К15 = (стр. 210 + стр. 220 - стр. 215 ф. № 1)/К1
- Продолжительность оборота средств в расчетах (К16) характеризует скорость погашения дебиторской задолженности:
К16 = (стр. 290 - стр. 210 - стр. 220 + стр. 215 ф. № 1)/К1
4. Показатели рентабельности
- Рентабельность оборотного капитала (К 17) характеризует эффективность использования оборотного капитала организации:
К17 = стр. 160 ф. №2/стр. 290 ф. № 1
- Рентабельность продаж (К18) показывает, сколько получено прибыли на рубль выручки: К18 = стр. 050 ф. № 2/стр. 010 ф. №2
5. Показатели интенсификации процесса производства
- Среднемесячная выработка на одного работника (К19) характеризует уровень производительности труда работников предприятия: К19 = К1/К3
- Фондоотдача (К20) характеризует интенсивность использования основных средств: К20 = К1/стр. 190 ф. №1)
6. Показатели инвестиционной активности организации
- Коэффициент инвестиционной активности (К21) характеризует инвестиционную активность организации:
К21 = (стр. 130 + стр. 135 + стр. 140 ф. № 1)/стр. 190 ф. № 1
7. Показатели исполнения обязательств перед бюджетом и государственными внебюджетными фондами
- Коэффициенты исполнения текущих обязательств перед федеральным бюджетом (К22), бюджетом субъекта РФ (К23), местным бюджетом (К24), государственными внебюджетными фондами (К25) и Пенсионным фондом РФ (К26) определяются как отношение величины уплаченных налогов (взносов) к величине начисленных налогов (взносов) за тот же период:
Кi = Налоги (взносы) уплаченные/Налоги (взносы) начисленные
Изучение динамики данных показателей позволяет довольно полно охарактеризовать финансовое состояние предприятия и установить наметившиеся тенденции его изменения
Для диагностики несостоятельности хозяйствующих субъектов довольно часто применяют ограниченный круг наиболее существенных ключевых показателей. Так, ниже представлены отечественные и зарубежные модели экспресс-диагностики вероятности наступления банкроства.
Зарубежные:
1. Модель Альтмана:
- двухфакторная модель Z= -0,3877 - 1,0736*КТЛ + 0,579*ЗК/П
где КТЛ - коэффициент текущей ликвидности; ЗК - заемный капитал; П – пассивы.
Если Z>0, то вероятность банкротства высокая, если Z<0, то низкая. Точность этой модели не высокая - 65%.
- пятифакторная модель рассчитывается для ОАО чьи акции котируются на рынке: Z=1,2*х1 + 1,4*х2 + 3,3*х3 + 0,6*х4 + 1,0*х5
где х1 – ОА/А; х2 - НПр/А; х3 – Пр бал/А; х4 - УК/КО; х5 - Вр/А.
Нормативы
для Z:
Z 2,99
– вероятность
банкротства
до 10%; 2,99<Z<2,77
– вероятность
банкротства
не велика 15-20%;
2,77Z<1,81
средняя вероятность
35-50%; Z<1,81
– высокая вероятность
банкротства
80-100%.
- пятифакторная модель ЗАО или предприятий чьи акции не котируются на рынке: Z = 0,7*х1 + 0,8*х2 + 3,1*х3 + 0,4*х4 + 1,0*х5
где х1 – ОА/А; х2 - НПр/А; х3 – ПР бал/А; х4 - СК/КО; х5 - Вр/А.
Нормативы
для Z:
Z<1,23
высокая степень
банкротства,
1,23<Z<2,89
средняя, Z 2,89
низкая степень.
Модель Альтмана может быть использована для диагностики риска банкротства и на более продолжительный срок чем 1 год, но точность в этом случае будет снижаться.
2. Модель Бивера:
Таблица 1 – Сравнение расчетных данных с нормативными
| Коэффициенты | Благоприятные | Банкроты за 5 лет | Банкроты на момент |
| группа К1 | 3,3-3,5 | 2,4 | 2 |
| К2 | 0,45 | 0,15 | -0,15 |
| К3 | 0,1 | 0,05 | -0,2 |
| К4 | 0,37-0,40 | 0,5 | 0,8 |
| К5 | 0,40-0,42 | 0,3 | 0,06 |
Группа 1 - движение наличности, группа 2 - коэффициент чистого дохода, группа 3 - коэффициент обязательств к суммарным активам, группа 4 - коэффициент ликвидных активов к суммарным активам, группа 5 - коэффициент ликвидных активов к текущей задолженности.
Составляется расчетная таблица, которая заполняется по результатам сравнения факторных с нормативными.
3. Модель Ж.Конана, М.Голдер:
Q=-0,16*y1-0,222*y2+0,87*y3+0,10*y4–0,24*y5
Q - рассчитываемое значение позволяет определить вероятность задержек платежей фирмы. В зависимости от значения Q (от 0,164-0,210) определяется вероятность неплатежеспособности.
y1 – (ДС+ДЗ)/сумма активов; y2 – (СК+ДО)/пассив; y3 - проценты по оплате кредита/Вр; y4 - расходы на персонал/ЧПр; y5 - прибыль до налогообложения/ЗК.
4. Модель надзора над ссудами – Чессера, она прогнозирует в случае невыполнения клиентом условий договора о кредите.
Р=1/(1+е ),
где е = 2,718,
Y=- 2,04 - 5,24*х1 +0,005*х2 - 6,65*х3 + 4,4*х4 + 0,079*х5 + 0,102*х6
р
0,5 - заемщик относится
к группе которая
не выполняет
условия договора,
р < 0,5 - заемщик
относится к
группе надежных
клиентов.
Однако кроме этого расчета при выдаче кредита учитывается множество других факторов.
где х1 – (ДС+КФВ)/сумма активов; х2 – Вр/(ДС+КФВ); х3 – Пр. бал/сумма активов; х4 – (КО+ДО)/сумма актива; х5 - СК/ сумма активов; х6 - ОбА/ Вр.
5. Модель Лисса: Z = 0,063*х1 + 0,092*х2 + 0,057*х3 + 0,001*х4
где х1 – ОбА/сумма активов; х2 –Пр бал/сумма актива; х3 – НПр /сумма активов; х4 – СК/КО+ДО.
Z
0,037 - нет угрозы
банкротства,
Z<
0,037 - наоборот.
6. Модель Тафлера: Z = 0,53*х1 + 0,13*х2 + 0,18*х3 + 0,16*х4
где х1 – Пр бал/КО; х2 – ОбА/КО+ДО; х3 – КО/сумма активов; х4 – Вр/сумма актива.
Z
0,2 - высокая, 0,2 < Z
< 0,3 - средняя, Z
> 0,3 - низкая.
7. Модель Аргенти - эта модель учитывает не только экономические, но и социальные причины банкротства. При расчете А-счета конкретной компании необходимо ставить либо количество баллов согласно Аргенти, либо 0 - промежуточные значения не допускаются. Каждому фактору каждой стадии присваивают определенное количество баллов и рассчитывают агрегированный показатель-А-счет. Исследование в рамках подхода начинается с предложений:
- идет процесс, ведущий к банкротству,
- процесс этот для своего завершения требует нескольких лет,
- процесс может быть разделен на три стадии: недостатки, ошибки, симптомы.
Отечественные модели.
Начали появляться в 90-х годах, но в них не было необходимости т.к. частная собственность отсутствовала. Модель Сайфулина и Кадыкова рассмотрим в п. 2.3. настоящей работы.
1. Модель О.П. Зайцевой
К=0,25*х1+0,1*х2+0,2*х3+0,25*х4+0,1*х5+0,1*х6
где х1 – Уб/СК; х2 – КЗ/ДЗ; х3 – КО/ОбА; х4 – Уб/Вр; х5 – КО+ДО/СК; х6 – сумма актива/Вр. Если Уб нет, то ставится 0.
Рассчитывается х1 - х6 и сравниваются с нормативными значениями. Нормативные значение: х1 =0; х2 =1; х3 =7; х4 =0; х5 =0,7; х6 = х6 в прошлом периоде. Расчетное значение К надо сравнить с К нормативным. Если Кф>Кн вероятность банкротства высокая и наоборот.
2. Модель Казанского государственного технического университета. Эта модель базируется на разработанной ранее официальной методике 498 (1998г.) – утратила свою официальную силу в 2003г. и носит рекомендательный характер. Методика 498:
- коэффициент
текущей ликвидности
КТЛ = ОбА/КО
2;
- обеспеченности собственными оборотными средствами
КСОС =
СОС/Зап
0,1
СОС = 3 + 4 - 1 (СК+ДО-ВА);
- восстановление или утрата платежеспособности
К=[Кт.л.
нач.г.+
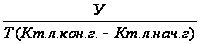 ]/21
Если рассчитывается восстановление платежеспособности, то У = 6 мес., если рассчитывается утрата платежеспособности , то У = 3 мес. и Т - это продолжительность отчетного периода. По итогам расчета коэффициентов составляется вывод по платежеспособности или неплатежеспособности предприятия. КГТУ предложил свои значения КТЛ с учетом отраслей принадлежности предприятия и их кредитоспособности:
Таблица 2 – Отраслевая дифференциация КТЛ
| Отрасль | КТЛ по кредитоспособности | ||
| 1 класс | 2 класс | 3 класс | |
| 1. промышленность (машиностроение) | >2,0 | 1,0-2,0 | <1,0 |
| 2. торговля | >1,0 | 0,7-1,0 | <0,7 |
| 3. строительство | >0,7 | 0,5-0,7 | <0,5 |
| 4. проектная организация | >0,8 | 0,3-0,8 | <0,3 |
| 5. наука и наукообслуживание | >0,9 | 0,6-0,9 | <0,6 |
Классы кредитоспособности:
- предприятия, имеющие хорошее финансовое состояние (финансовые показатели выше среднеотраслевых, риск не возврата минимален).
- предприятие имеющее удовлетворительное финансовое состояние (финансовые показатели на уровне средних, риск не возврата средний).
- неудовлетворительное финансовое состояние (финансовое показатели ниже среднеотраслевых, высокий риск не возврата кредита).
1.3 Характеристика модели Сайфулина - Кодекова
Модель диагностики банкротства Сайфулина-Кодекова имеет вид:
R = 2*х1 + 0,1*х2 + 0,08*х3 + 0,45*х4 + 1,0*х5
где х1 =
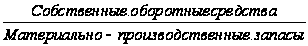 =
 >0,1;
х2 =
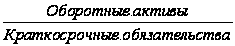 =
 ;
х3 =
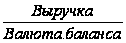 =
 ;
х4 =
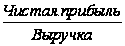 =
 ;
х5 =
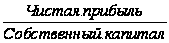 =
 .
Если R<1, то предприятие имеет неудовлетворительное финансовое состояние;
R
1 - финансовое
состояние
удовлетворительное.
2. Прогнозирование вероятности банкротства предприятия ФГУП «Кирпичный завод» по модели Сайфулина-Кадыкова
2.1 Расчет вероятности банкротства по модели Сайфулина–Кадыкова
Предварительно рассчитаем величину собственных оборотных средств предприятия заполним таблицу исходных данных № 3.
Таблица 3 – Исходные балансовые данные, тыс. руб.
| Показатель | 01.01.04 | 01.01.05 | 01.01.06 | 01.01.07 |
| СК | 69694 | 73500 | 80575 | 84728 |
| ДО | 0 | 456 | 2917 | 134 |
| ВОА | 197326 | 192434 | 182834 | 172967 |
| СОС=СК+ДО-ВОА | -127632 | -118478 | -99342 | -88105 |
| МПЗ | 24820 | 29303 | 51068 | 31607 |
| ОА | 31080 | 40161 | 59989 | 48224 |
| КО | 158712 | 158630 | 159331 | 136331 |
| ВБ | 228406 | 232595 | 242823 | 221193 |
Рассчитаем среднегодовые показатели, представленные в таб. 3 и заполним таб. 4, добавив необходимые для расчетов показатели прибыли и выручки за 2004-2006 гг.
Таблица 4 – Расчетные данные, тыс. руб.
| Показатели среднегодовые | 2004 | 2005 | 2006 | отклонение |
| СОС | -123055 | -108910 | -93723,5 | 29331,5 |
| МПЗ | 27061,5 | 40185,5 | 41337,5 | 14276 |
| ОА | 35620,5 | 50075 | 54106,5 | 18486 |
| КО | 158671 | 158980,5 | 147831 | -10840 |
| ВБ | 230500,5 | 237709 | 232008 | 1507,5 |
| ЧП | 3808 | 7382 | 3159 | -649 |
| Выручка | 130094 | 155033 | 165504 | 35410 |
| СК | 71597 | 77037,5 | 82651,5 | 11054,5 |
На основании таблиц 3 и 4 можно сформулировать следующие выводы:
- величина собственного капитала ФГУП «Кирпичный завод» в течение исследуемого периода выросла на 11054,5 тыс. руб.;
- общая величина имущества (ВБ – валюта баланса) выросла на 1507,5 тыс. руб.;
- сумма запасов предприятия также увеличилась на 14276 тыс. руб.;
- в целом сумма оборотных активов предприятия выросла на 18486 тыс. руб., что дало увеличение общей суммы активов предприятия;
- сумма краткосрочных обязательств предприятия снизилась к 2006 г. по сравнению с 2004 г. на 10840 тыс. руб.;
- в течение всего исследуемого периода наблюдалась положительная тенденция роста выручки, составившая в абсолютном выражении 35410 тыс. руб. к концу 2006 г.;
- только в 2005 г. предприятие получило максимальную прибыль, результатом деятельности предприятия в 2004 и 2006 гг. были значительно меньшие суммы прибыли.
Рассчитаем значения х1 – х5 и R, представив данные в виде таблицы 5.
Таблица 5 – Расчет вероятности банкротства ФГУП «Кирпичный завод» по модели Сайфулина–Кадыкова
| диагностика банкротства | 2004 | 2005 | 2006 | динамика |
| СОС/МПЗ | -4,5472 | -2,7102 | -2,2673 | 2,2800 |
| ОА/КО | 0,2245 | 0,3150 | 0,3660 | 0,1415 |
| Выручка/ВБ | 0,5644 | 0,6522 | 0,7134 | 0,1490 |
| ЧП/Выручка | 0,0293 | 0,0476 | 0,0191 | -0,0102 |
| ЧП/СК | 0,0532 | 0,0958 | 0,0382 | -0,0150 |
| R = 2*х1+0,1*х2+0,08*х3+0,45*х4+1,0*х5 | -8,9605 | -5,2194 | -4,3941 | 4,5664 |
Значение R-критерия вероятности банкротства меньше 1 на протяжении всего исследуемого периода:
R2004 = -8,9605 < 1
R2005 = -5,2194 < 1
R2006 = -4,3941 < 1
Хотя следует отметить положительную динамику показателя R, значение R-критерия