Прогнозирование вероятности банкротства по модели Сайфулина–Кадыкова
Ухудшения прогноза банкротства в случае ФГУП «Кирпичный завод» произошло в результате:
- снижения доли собственных источников в формировании имущества предприятия – уменьшения значения СОС;
- большие суммы краткосрочных обязательств предприятия, намного превышающие соответствующие величины оборотных активов;
- превышение доли заемных источников финансирования над собственными.
Улучшение ситуации произошло в результате:
- незначительные суммы у предприятия ФГУП «Кирпичный завод» долгосрочных обязательств;
- рост общей величины имущества предприятия;
- стабильный рост выручки;
- результатом финансово-хозяйственной деятельности в течение всего исследуемого периода была прибыль;
- стабильное значение собственного капитала, незначительная доля заемных источников финансирования.
Предприятию ФГУП «Кирпичный завод» необходимо улучшить значение показателя СОС, отрицательная величина которого сложилась в результате превышения суммы внеоборотных активов над суммой собственного капитала. Для увеличения показателя СОС предприятию можно порекомендовать реализовать часть устаревшего или неиспользуемого оборудования, а полученные в результате средства несомненно повлияют на конечный финансовый результат деятельности предприятия.
2.2 Анализ основных финансовых показателей
2.2.1 Горизонтальный и вертикальный анализ баланса
Под финансовым положением или состоянием организации понимают ее способность обеспечить процесс хозяйственной деятельности финансовыми ресурсами и возможность соблюдения нормальных финансовых взаимоотношений с работниками организации и другими организациями, банками, бюджетом и т.д.
Чтобы охарактеризовать финансовое состояние предприятия, необходимо оценить размещение, состав и использование средств (активов), а также состояние источников их формирования (пассивов) по принадлежности (собственный или привлеченный капитал) и срокам погашения обязательств (долгосрочные и краткосрочные).
Чтение баланса по систематизированным группам баланса ведется с использованием методов горизонтального и вертикального анализа.
Горизонтальный анализ - это динамический анализ показателей. Он позволяет установить их абсолютные приращения и темпы роста.
Вертикальный анализ - это структурный анализ актива и пассива баланса. Структура (состав) в экономическом анализе измеряется количественно, как соотношение частей, выражаемое их удельными весами в общем объеме изучаемой совокупности. Измеряется в долях единицы или в процентах.
Непосредственно из аналитического баланса можно получить ряд важнейших характеристик финансового состояния предприятия. Такой анализ представлен соответственно в табл. 6. Приведенные в таблице показатели сравним в динамике и оценим их изменения.
Также составим диаграмму, отображающую динамику изменений актива и пассива за 2004-2006 годы.
Таблица 6 – Структурно-динамический анализ баланса ФГУП «Кирпичный завод»
| Показатель | 2004 | 2005 | 2006 | Изменение 2005/2004 | Изменение 2006/2005 | Изменение 2006/2004 | ||||||
| тыс. руб. | уд. вес | тыс. руб. | уд. вес | тыс. руб. | уд. вес | абсолют ное | прирост в % | абсолют ное | прирост в % | абсолют ное | прирост в % | |
| Актив | ||||||||||||
| 1. ВОА | 192434 | 82,7 | 182834 | 75,3 | 172967 | 78,2 | -9600 | -5 | -9867 | -5,4 | -19467 | -10 |
| 2. ОА, в т.ч. | 40161 | 17,3 | 59989 | 24,7 | 48224 | 21,8 | 19828 | 49 | -11765 | -19,6 | 8063 | 20 |
| МПЗ | 29303 | 12,6 | 51068 | 21 | 31607 | 14,3 | 21765 | 74 | -19461 | -38 | 2304 | 7,8 |
| НДС | 119 | 0,05 | 19 | 0,007 | 6 | 0,003 | -100 | -84 | -13 | -68 | -113 | -95 |
| ДЗ | 7996 | 3,4 | 4566 | 1,9 | 13913 | 6,3 | -3430 | -43 | -3253 | 205 | 5917 | 74 |
| ДС | 2743 | 1,2 | 4336 | 1,8 | 2700 | 1,2 | 1593 | 58 | -1636 | -38 | -43 | -2 |
| Пассив | ||||||||||||
| 1. СК | 73500 | 31,6 | 80575 | 33,2 | 84728 | 38,3 | 7075 | 9,6 | 4153 | 5 | 11228 | 15 |
| 2. ДО | 465 | 0,2 | 2917 | 1,2 | 134 | 0,06 | 2452 | 527 | -2783 | -95 | -331 | -71 |
| 3. ЗК | 158630 | 68,2 | 159331 | 65,6 | 136331 | 61,64 | 701 | 0,4 | -23000 | -14 | -22299 | -14 |
| КЗ | 17353 | 7,5 | 26470 | 10,9 | 12157 | 5,5 | 9117 | 53 | -14313 | -54 | -5196 | -30 |
| Дбп | 141277 | 60,7 | 132861 | 54,1 | 124174 | 56,14 | -8416 | -6 | -8678 | -6,5 | -17103 | -12 |
| ВБ | 232595 | 100 | 242823 | 100 | 221193 | 100 | 10228 | 4,4 | -21630 | -9 | -11402 | -5 |
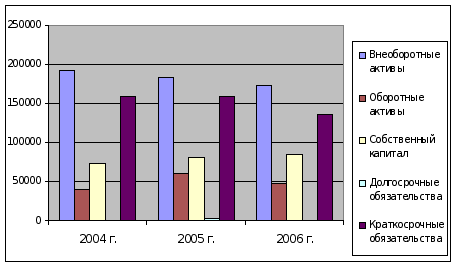
Рисунок 2 – Динамика активов и пассивов ФГУП «Кирпичный завод»
С помощью диаграммы можно проследить четкую тенденцию внеоборотных средств к снижению, несмотря на то, что в 2006г. удельный вес этой статьи актива баланса несколько увеличился, но общее уменьшение этого показателя по сравнению с 2004 г. составило 19467 тыс. руб. или 10%.
На протяжении всех лет внеоборотные средства составляют наиболее значительную часть актива баланса. Анализируя диаграмму, мы не можем наблюдать четкой тенденции к росту или к снижению оборотных средств. Так из таблицы видно, что в 2005 году произошло резкое увеличение оборотного капитала (на 19828 тыс. руб.), это произошло в основном из-за увеличения количества запасов на 74%.
В 2006 году произошло снижение доли оборотных средств и запасов в том числе, но по отношению к 2004 году этот отдел актива увеличился на 20%. Собственный капитал увеличивался на протяжении всего исследуемого периода и на конец 2006 года он увеличился на 11228 тыс. руб.
Долгосрочные обязательства занимают столь незначительную часть диаграммы, что их изменение мы можем проследить только с помощью аналитического баланса, но и там этот раздел имеет очень маленький удельный вес в его структуре, что объясняется спецификой организационной формы предприятия.
Самой значительной частью пассива баланса являются краткосрочные обязательства, они составляют более 60% пассива на протяжении всех трех лет и имеют четкую тенденцию к уменьшению. Так за исследуемые годы сумма этих обязательств уменьшилась на 22299 тыс. руб.
2.2.2 Анализ ликвидности и платежеспособности
Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств. Данный анализ заключается в сравнении средств по активу, сгруппированных по скорости их превращения в денежные средства (т.е. по степени их ликвидности) и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
В зависимости от степени ликвидности, т. е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А1) наиболее ликвидные активы - денежные средства предприятия и краткосрочные финансовые вложения без займов, предоставленных организациям (сумма строк 252; 253 и 260 раздела II актива баланса);
А2) быстрореализуемые активы - краткосрочная дебиторская задолженность, товары отгруженные, займы, предоставленные организациям на срок менее 12 месяцев и прочие активы (стр. 240; 215; 251 и стр. 270 раздела II актива баланса). В этой группе желательно также вычесть иммобилизацию оборотных средств, т.е. расходы, не перекрытые средствами фондов и целевого финансирования;
А3) медленнореализуемые активы включают запасы минус товары отгруженные, минус расходы будущих периодов, плюс долгосрочная дебиторская задолженность, плюс долгосрочные финансовые вложения из раздела 1 актива баланса, уменьшенные на величину вложений в уставные фонды других организаций;
А4) труднореализуемые активы - статьи раздела I актива баланса за исключением долгосрочных финансовых вложений, включенных в предыдущую группу. Сюда включаются и вложения в уставные фонды других предприятий, исключенных из предыдущей группы.
Пассивы баланса группируются по степени срочности их оплаты:
П1) наиболее срочные обязательства - к ним относятся кредиторская задолженность (стр. 620 раздела V пассива баланса) и прочие краткосрочные обязательства (стр. 660), в т. ч. обязательства, не погашенные в срок, отраженные обособленно в разделах 1; 2 и в справке к разделу 2 формы № 5.
П2) краткосрочные пассивы - краткосрочные кредиты и заемные средства (стр. 610 раздела V пассива баланса);
П3) долгосрочные пассивы - долгосрочные кредиты и заемные средства (итог раздела IV пассива баланса и доходы будущих периодов);
П4)постоянные пассивы - статьи раздела III пассива баланса.
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место соотношения:
А1 П1;
А2П2;
А3П3;
А4
 П4.
Таблица 7 - Группировка активов по степени ликвидности и пассивов по срочности погашения
| Актив | 2004 | 2005 | 2006 | Пассив | 2004 | 2005 | 2006 | Излишек/недостаток | ||
| 2004 | 2005 | 2006 | ||||||||
| 1. Наиболее ликвидные активы | 2743 | 4336 | 2700 | 1. Наиболее срочные обязательства | 17353 | 26470 | 12157 | -14610 | -22134 | -9457 |
| 2. Быстро реализуемые активы | 7996 | 4566 | 13913 | 2. Краткосрочные пассивы | 0 | 0 | 0 | 7996 | 4566 | 13913 |
| 3. Медленно реализуемые активы | 29422 | 51081 | 31613 | 3. Долгосрочные пассивы | 141742 | 135778 | 124308 | -112320 | -84697 | -92695 |
| 4. Трудно реализуемые активы | 192434 | 182834 | 172967 | 4. Постоянные пассивы | 73500 | 80575 | 84728 | 118934 | 102259 | -67432 |
На период с 2004г по 2006 баланс завода нельзя признать ликвидным, т.к. три из четырех соотношений групп активов и пассивов не отвечают условиям абсолютной ликвидности баланса. Наиболее ликвидные активы не покрывают наиболее срочные обязательства на конец 2006года с недостатком, равным 9457 тыс. руб.
То есть предприятие не способно погасить текущую задолженность кредиторов на сумму 9457тыс. руб. Количество краткосрочных пассивов на предприятии равно 0, что обусловлено отраслевой принадлежностью предприятия. В отдаленной перспективе предприятие не имеет возможности расплатиться по своим обязательствам. О чем свидетельствует выполнение третьего неравенства. Последние неравенство так же, не выполняется, что говорит о недостаточности собственного капитала для покрытия труднореализуемых активов.
Таблица 8 - Расчет коэффициентов ликвидности и платежеспособности
| Коэффициент | Нормальное ограничение | 2004 | 2005 | 2006 | Изменение | ||
| 2005/2004 | 2006/2005 | 2006/2004 | |||||
| 1. Перспективной ликвидности | ≥ 1 | 0,2 | 0,38 | 0,25 | 0,18 | -0,13 | 0,05 |
| 2.Текущей ликвидности | ≥ 1 | 0,06 | 0,34 | 1,36 | 0,28 | 1,02 | 1,3 |
| 3. Уточнённый коэффициент текущей ликвидности | ≥ 0,9 | 0,26 | 0,33 | 0,39 | 0,07 | 0,06 | 0,13 |
| 4. Комплексной ликвидности | ≥ 1 | 0,13 | 0,37 | 0,35 | 0,24 | -0,02 | 0,22 |
| 5. Абсолютной ликвидности | 0,2 - 0,25 | 0,16 | 0,16 | 0,22 | 0 | 0,06 | 0,06 |
| 6. Коэффициент обеспеченности оборотных активов СОС | ≥0,1 | -2.96 | -1.7 | -1.83 | 1.26 | -0.13 | 1,13 |
Следует заметить, что к концу 2006 года коэффициенты текущей ликвидности и абсолютной ликвидности достигли своих нормативных значений, что несомненно является положительной тенденцией развития предприятия. Но, не смотря на это, структуру баланса мы не можем назвать удовлетворительной, поскольку такой важный коэффициент, как коэффициент обеспеченности собственными средствами на конец отчетного периода имеет значение не менее 0.1.
Такое положение предприятие обусловлено тем, что денежные средства за выполненную работу от Министерства обороны поступают по истечению большого количества времени после изготовления продукции и выполнения работ. Что несомненно влечет за собой негативные явления, в частности потерю платежеспособности и ликвидности предприятия.
2.2.3 Анализ финансовой устойчивости
Финансовая устойчивость предполагает стабильное наличие финансовых ресурсов для выполнения финансовых обязательств и нормальной финансово – хозяйственной деятельности.
Таблица 9 – Показатели финансовой устойчивости
| Финансовые показатели | 2004 | 2005 | 2006 | Изменения | ||
| 2004-2005 | 2006-2005 | 2004-2006 | ||||
| 1. Капитал и резервы | 73500 | 80575 | 84728 | 7075 | 4153 | 11228 |
| 2. Внеоборотные активы | 192434 | 182834 | 172967 | -9600 | -9867 | -19467 |
| 3. Долгосрочные кредиты и займы | 465 | 2917 | 134 | 2452 | -2783 | -331 |
| 4. Наличие собственных оборотных средств (стр.1 + стр.3 - стр.2) | -118469 | -99342 | -88105 | 19127 | 11237 | 30364 |
| 5. Краткосрочные кредиты и займы | 158630 | 159331 | 136331 | 701 | -23000 | -22299 |
| 6. Общая величина основных источников формирования запасов и затрат (стр.4 + стр.5) | 40161 | 59989 | 48226 | 19828 | -11763 | 8065 |
| 7. Запасы | 29303 | 51068 | 31607 | 21765 | -19461 | 2304 |
| 8. Излишек (+) или недостаток (-) собственных оборотных средств (стр.4 - стр.7) | -147772 | -150410 | -119712 | -2638 | 30698 | 28060 |
| 9. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (стр. 6 - стр.7) | 10858 | 8921 | 16619 | -1937 | 7698 | 5761 |
Таблица 10 – Коэффициенты финансовой устойчивости
| Наименование показателя | Норма | 2004г. | 2005г. | 2006г. | Отклонения | |
| 04/05гг | 05/06гг | |||||
| 1. Коэффициент обеспеченности материальных запасов собственными оборотными средствами | К2≥1 | -4.06 | -2 | -2.79 | 2.06 | -0.79 |
| 2. Коэффициент маневренности собственного капитала | К3>0,5 | -1.62 | -1.27 | -1.04 | 0.35 | 0.23 |
| 3. Коэффициент реальной стоимости имущества | К4≥0,5 | 0.94 | 1.36 | 0.91 | 0.42 | 0.45 |
| 4. Коэффициент реальной стоимости основных средств | К5≥0,5 | 82,7 | 75,3 | 78,2 | -7,4 | 2.9 |
| 5. Коэффициент автономии | К6≥0,5 | 31,6 | 33,2 | 38,3 | 1.6 | 5.3 |
| 6. Коэффициент финансовой устойчивости | К7≥0,6 | 0.32 | 0.34 | 0.38 | 0.02 | 0.04 |
| 7. Коэффициент финансирования | К8≥1 | 0.46 | 0.49 | 0.62 | 0.03 | 0.13 |
Финансовая устойчивость – это по сути способность предприятия финансировать собственную деятельность. Основой финансовой устойчивости является бесперебойный финансовый процесс и своевременные платежи. Следует отметить, что предприятие в течение исследуемого периода не использовало возможности привлечения заемных средств для финансирования своей текущей деятельности. Для расчета вида финансовой устойчивости на предприятии приведем ряд показателей (таблицы 9 и 10). Как видно из таблиц 9 и 10 общая величина основных источников формирования запасов и затрат превышает затраты завода. Из этого следует вывод, что финансовая устойчивость предприятия является абсолютной.
2.2.4 Анализ рентабельности
Показатели рентабельности являются наиболее обобщенной характеристикой эффективности хозяйственной деятельности компании и позволяют оценить качество управления компанией, соотнося прибыль с величиной активов в целом, оборотных активов, собственного капитала и объемом продаж. Рентабельность показывает соотношение между затратами и результатами деятельности предприятия, эффективность и экономическую целесообразность его функционирования.
Таблица 11 - Показатели рентабельности в 2004 – 2006 гг.
| Показатель | 2004 | 2005 | 2006 |
| Рентабельность продаж(в %) | 2,9 | 4,8 | 1,9 |
| Экономическая рентабельность(в %) | 1,6 | 3 | 1,4 |
| Рентабельность основных средств(в %) | 2 | 4 | 1,8 |
| Рентабельность оборотных активов(в %) | 9,4 | 12,3 | 6,55 |
| Рентабельность собственного капитала(в %) | 5,2 | 9,1 | 3,7 |
| Рентабельность производства(в %) | 1,7 | 3,2 | 1,5 |
Анализ показателей прибыльности (рентабельности) деятельности ФГУП «85 ремонтного завода» показывает, что в 2005 году завод добился наилучших результатов деятельности. Также можно сделать вывод, что эффективность использования имущества на протяжении исследуемого периода в целом была высокой.
3. Предложения по улучшению результатов прогнозирования
Финансовое положение предприятия, его показатели ликвидности и платежеспособности непосредственно зависят от того, насколько быстро средства, вложенные в текущие (оборотные) активы, превращаются в реальные деньги. Из всех составляющих оборотных средств наиболее весомыми являются: средства в запасах материалов и покупных изделий; средства в незавершенном производстве; средства в готовой продукции; дебиторская задолженность (сумма долгов, причитающихся предприятию от юридических и физических лиц в итоге хозяйственных и деловых взаимоотношений с ними), или долговые права к клиентам.
Показатели оборачиваемости оборотных средств имеют большое значение для оценки финансового состояния предприятия, поскольку скорость превращения оборотных средств в денежную форму оказывает непосредственное влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота текущих активов при прочих равных условиях отражает повышение инвестиционной привлекательности предприятия.
Эффективное управление производственным и финансовым циклами состоит в решении совокупности следующих задач:
- сокращение производственного цикла и соответственно уменьшение периода оборота материалов, уменьшение периода оборота незавершенного производства, уменьшение периода оборота готовой продукции;
- уменьшение периода оборота дебиторской задолженности;
- уменьшение периода оборота авансов за материалы, то есть сокращение времени между оплатой материалов и их поступлением на предприятие до начала производственного цикла.
Другими словами, методы управления процессом производства должны предусматривать целую гамму финансовых и организационных воздействий. К их числу можно отнести:
- обеспечение эффективной оплаты труда;
- расширение фронта выполнения работ, то есть выдача в работу максимально возможной номенклатуры (составных частей) узлов и деталей с соответствующим привлечением трудовых ресурсов предприятия;
- составление графика изготовления продукции и жесткий контроль за его выполнением;
- подробный расчет трудоемкости изготовления товарной продукции и сопоставление ее с возможностями производства как по станочному парку и оборудованию, так и по численности рабочих кадров;
- привлечение к выпуску товарной продукции смежных предприятий в случае нехватки собственных кадров и производственных мощностей;
- доведение производственных заданий до рабочих мест с обозначенным размером оплаты труда за своевременное и в полном объеме выполнение;
- создание задела узлов и деталей для компенсации потерь по причине брака и в связи с отклонениями от установленных сроков по причине поломки оборудования;
- оптимальный подбор квалифицированных кадров и расстановка по производственным участкам;
- внедрение и функционирование системы качества, отвечающей международным стандартам и предусматривающей материальное стимулирование за качественное выполнение работ;
- обеспечение исправного состояния и работоспособности станочного парка, оборудования и инженерных сетей предприятия;
- постоянная готовность и нормальное функционирование служб предприятия, обеспечивающих производство (центральная лаборатория, технологическая служба, подразделение главного метролога и др.).
Одной из весомых составляющих оборотных средств предприятия является дебиторская задолженность, то есть долговые права к клиентам. Соответственно оборачиваемость средств в составе дебиторской задолженности существенно влияет на оборачиваемость всех оборотных средств предприятия.
Для предприятия
важным является
показатель
продолжительности
операционного
цикла: ПЦ =ОЗ +
ОД, где ОЗ –
оборачиваемость
средств в запасах;
ОД – оборачиваемость
средств в дебиторской
задолженности.
Таким образом,
можно рассчитать
оборачиваемость
средств в запасах
и дебиторской
задолженности
(в днях оборота):
О=СО Д/Р;
где СО – средний
остаток оборотных
средств по
данной группе
активов; Д –
число дней в
анализируемом
периоде; Р –
товарооборот
за период (табл.
12).
По данным 2005 г.:
ПЦнг = 68,99+18,83 = 87,82 дн;
ПЦкг = 120,23+10,75 = 130,98 дн.
То есть продолжительность операционного цикла выросла на 43,16 дня или на 181%. Как правило, в условиях рыночной экономике увеличение продолжительности операционного цикла оценивается отрицательно. В случае ФГУП «Кирпичный завод» это можно объяснить увеличением величины запасов на конец года почти в 2 раза. Данный факт несомненно отрицательно сказался на деятельности предприятия.
Таблица 12 - Расчет оборачиваемости средств в запасах и дебиторской задолженности ФГУП «Кирпичный завод» в 2005 – 2006 гг.
| Показатели | 2005 | 2006 | Отклонение |
| Выручка | 155033 | 165504 | 10471 |
| Знг тыс. руб. | 29303 | 51068 | 21765 |
| Зкг тыс. руб. | 51068 | 31607 | -19461 |
| Днг тыс. руб. | 7996 | 4566 | -3430 |
| Дкг тыс. руб. | 4566 | 13913 | 9348 |
| ОЗ нг дни | 68,99 | 112,63 | 43,64 |
| ОЗ кг дни | 120,23 | 69,71 | -50,52 |
| ОД нг дни | 18,83 | 10,07 | -8,76 |
| ОД кг дни | 10,75 | 30,69 | 19,94 |
В 2006 г.:
ПЦнг =112,63+10,07 = 122,7 дн.;
ПЦкг =69,71+30,69 = 100,4 дн.
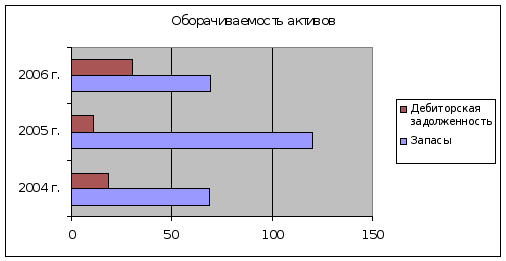
То есть продолжительность операционного цикла уменьшилась на 22,3 дня или на 25,31%. Несомненно руководству ФГУП «Кирпичный завод» следует обратить внимание на тенденцию замедления оборачиваемости оборотных активов и увеличение продолжительности операционного цикла.
Данная ситуация отрицательно сказывается на деятельности предприятия, т.к. замедляется движение денежных потоков предприятия и происходит отвлечение средств из оборота предприятия.
В случае ФГУП «Кирпичный завод» имеет место замедление оборачиваемости всех оборотных средств по сравнению с предыдущим годом. Основные пути ускорения оборачиваемости оборотных средств:
- сокращение образования излишних и ненужных запасов;
- изучение платежеспособности покупателей и своевременные меры по взысканию дебиторской задолженности;
- сокращение сроков оборачиваемости по всем фазам кругооборота средств;
- правильная организация работы по материально-техническому обеспечению производства.
Наиболее эффективным способом ускорения оборачиваемости является нормирование запасов. Поэтому ФГУП «Кирпичный завод» для снижения величины запасов и затрат необходимо провести инвентаризацию запасов с целью выявления в них неликвидных, но отягощающих его баланс.
Также рекомендуется, с целью изыскания дополнительных денежных средств, разработать и провести процедуры экономии текущих затрат и реструктуризацию кредиторской задолженности. Большее привлечение средств долгосрочного кредитования. Можно, получив кредит на 5-8 лет, заняться реструктуризацией производства, обновить основные средства, повысить производительность труда и качество предоставляемых услуг.
ФГУП «Кирпичный завод» не занимается инвестиционной и финансовой деятельностью, несомненно в современных условиях дополнительные доходы могли бы помочь предприятию упрочить свое финансовое состояние, добиться получения большей прибыли. Таким образом, ФГУП «Кирпичный завод» можно предпринять следующие меры по упрочению финансового состояния:
1. Увеличить коэффициент ликвидности до нормального значения, что обеспечит организации ликвидность.
2. Постараться сократить сроки погашения дебиторской задолженности, используя частичную предоплату или другие методы воздействия на дебиторов (пени, штрафы, неустойки и др.).
3. Попытаться получить больше прибыли от основной деятельности. Для этого возможно расширить территорию рынка, поставить дополнительные торговые места, выделить дополнительные места для сдачи в аренду. Это два самых крупных источника доходов организации.
4. Направлять свободные денежные средства на финансовую деятельность. Организация практически не занимается финансовой деятельностью, которая при определенных обстоятельствах (наличии квалифицированного персонала, и др.) могла бы приносить дополнительную прибыль.
5. Основные источники расходования денежных средств - расходы на содержание помещений, инвентаря и оборудования, заработная плата и амортизация собственных основных средств. Заметим, что начисление амортизации не сопровождается реальным оттоком денежных средств. Заработная плата практически не подлежит уменьшению. Следовательно нужно попытаться снизить расходы на содержание помещений и др. активов.
Заключение
В результате проведенного экспресс-диагностирования предприятия ФГУП «Кирпичный завод» были получены следующие результаты. Хотя следует отметить положительную динамику показателя R, значение R-критерия остается отрицательным. Таким образом, на основании расчетов согласно модели Сайфулина–Кадыкова можно утверждать, что в течение всего исследуемого периода 2004-2006 гг. у предприятия ФГУП «Кирпичный завод» было неудовлетворительное финансовое состояние.
Показателями положительно влияющими на рост угрозы банкротства в случае ФГУП «Кирпичный завод» стали:
- снижение доли собственных источников в формировании имущества предприятия – уменьшение значения СОС;
- большие суммы краткосрочных обязательств предприятия, намного превышающие соответствующие величины оборотных активов;
- превышение доли заемных источников финансирования над собственными.
Показателями уменьшающими угрозу банкротства стали:
- незначительные суммы у предприятия ФГУП «Кирпичный завод» долгосрочных обязательств;
- рост общей величины имущества предприятия;
- стабильный рост выручки;
- результатом финансово-хозяйственной деятельности в течение всего исследуемого периода была прибыль;
- стабильное значение собственного капитала, незначительная доля заемных источников финансирования.
Из произведенного во второй главе анализа финансово-хозяйственной деятельности ФГУП «85 ремонтного завода» можно сделать следующие выводы: среди активов предприятия наибольший удельный вес имеют внереализационные активы, собственный оборотный капитал меньше нуля, что говорит о недостатке собственных средств, предприятие имеет низкую ликвидность и не платежеспособно. Показатели финансовой устойчивости завода можно назвать критическими, а показатели деловой активности имеют тенденцию к росту. Так продолжительность операционного цикла на заводе по сравнению с 2004 годом выросла на 18,4 дня. Показатели рентабельности имеют тенденцию к понижению в 2006 году.
В ходе выполнения работы, были выявлены следующие недостатки в деятельности предприятии ФГУП «Кирпичный завод»:
При управлении оборотными активами:
- замедление оборачиваемости средств в запасах и дебиторской задолженности. Для устранения этого недостатка можно предложить введение системы нормирования всех видов запасов, с целью сокращения их величины, по методу АВС-метода и сокращение периода оборачиваемости ДЗ для дополнительного высвобождения средств;
При управлении внеоборотными активами:
- слишком большой удельный вес внеоборотных активов с одной стороны можно объяснить отраслевой спецификой предприятия, но с другой – низкая доля оборотных активов приводит к снижению значений коэффициентов ликвидности (абсолютной и срочной) и платежеспособности предприятия;
- недостаточная величина собственных источников финансирования при формировании иммобилизованных активов, увеличение доли заемных источников. Для оптимизации соотношения источников финансирования было предложено уменьшение величины внеоборотных активов за счет списания и реализации (в т.ч. вторпереработку) морально устаревшего, неисправного и физически изношенного оборудования. Что даст дополнительные доходы (положительное влияние на финансовый результат финансово-хозяйственной деятельности ФГУП «Кирпичный завод») и повысит долю собственных источников финансирования.
Список литературы
Антикризисное управление: Учебник/ под ред. Э.М.Короткова. – М.6 ИНФРА-М, 2001. – 432 с.;
Антикризисное управление: от банкротства к финансовому оздоровлению/под ред. Г.П. Иванова. М.: Закон и право, 2005 № 44.
Баринов В.А. Антикризисное управление: Учеб. пособие. – М.: ФБК-ПРЕСС, 2002. – 520 с.;
Баринов В.А. Бизнес-планирование: Учеб. пособие. – М.: ИНФРА-М, 2003. – 272 с.;
Баканов М.И. , Шеремет А.Д. Теория экономического анализа: Учеб. - М.: Финансы и статистика, 2002 – 288 с.
Басовский Л.Е. Теория экономического анализа: Учебное пособие. - М.: ИНФРА – М, 2002 – 302 с.
Ионова И.Ф., Н.Н.Селезнева Финансовый анализ. Управление финансами - М.: ЮНИТИ 2003 – 534 с.
Ковалев В.В. Финансовый анализ: Учеб. - М.: Финансы и статистика, 2005 – 314 с.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия: Учеб. - М.: Проспект, 2004. - 320с.
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Отчётность. - М.: Финансы и статистика, 2005 - 432с.
Крейнина М.Н. Финансовое состояние предприятия. Методы оценки- М. .: ИКЦ «Дис», 2002 - 224с.
Крутик А.Б. Антикризисный менеджмент: Учеб. – СПб: Питер, 2001. – 432 с.;
Любушин Н.П., Лещева В.Б. Анализ финансово-экономической деятельности: Учеб. пособие. - М.: ЮНИТИ-ДАНА 2005.-301с.
Нормативно-методические материалы о несостоятельности (банкротстве) предприятий. Федеральная служба России по делам о несостоятельности и финансовому оздоровлению. М., 2004.
Родионова Н.А. Антикризисный менеджмент: Учеб. пособие. – М.: ЮНИТИ-ДАНА, 2001. – 223 с.
Савицкая Г.В. Экономический анализ: Учеб. - М.: ИНФРА-М, 2004. – 640 с.
Савицкая Г.В. Теория анализа хозяйственной деятельности: Учеб. пособие. – М.: ИНФРА-М, 2005. – 281 с.
Самсонов Н.Ф. Финансовый менеджмент: Учеб. пособ. М.: ИНФРА-М 2002 – 495 с.
Стоянова Е.С. Финансовый менеджмент: Учеб. - М.: ИНФРА-М 2005 – 425 с.
Стоянов Е.А., Стоянова Е.С. Экспертная диагностика и аудит финансово-хозяйственного положения предприятия. - М.: Перспектива, 2005 – 401 с.
Уткин Э.А. Финансовый менеджмент - М.: Зеркало 2002. - 264с.
Финансовый менеджмент: теория и практика/ Под ред. Стояновой Е.С.- М.: Перспектива, 2003 – 463 с.
Чернышева Ю.Г., Чернышев Э.А. Анализ финансово-хозяйственной деятельности предприятия: Учебное пособие. М.: «МарТ» 2004 - с. 293
Шеремет А.Д., Негашев Е.В. Методика финансового анализа: Учебное пособие: М.: Филинъ, 2003. – 208 с.
Экономический анализ/под ред. проф. Л.Т.Гиляровской. – М.: ЮНИТИ-ДАНА, 2003. – 615 с.