Разработка мероприятий по увеличению экономической эффективности на примере ОАО Омскстройматериалы
Влияние основных факторов на изменение выручки от продаж
Фактор |
Влияние фактора на изменение выручки по годам |
|||
|
2000 |
2001 | 2002 |
Отклонения |
|
| Изменение численности | - | - | -4680472 | -4680472 |
| Изменение выработки | - | -731593 | 13167524 | 13899117 |
|
Общее влияние факторов |
- | -731593 | 8487052 | 9218645 |
Баланс отклонений: общее отклонение составило 92118645 руб.
В результате уменьшения численности в 2002 году по сравнению с 2001 годом на 75 человек, выработка увеличилась на 26704,9 руб., в итоге в 2002 году произошло увеличение выручки от продаж на 9218645 руб.
Следующий этап анализа - анализ использования фонда оплаты труда. Задачами анализа данного показателя являются оценка использования средств на оплату труда; определение факторов, влияющих на фонд оплаты труда по численности персонала. Для более обоснованного анализа определяют влияние на изменение фонда оплаты двух факторов: численности и среднегодовой зарплаты одного работника. проанализируем влияние факторов на изменение фонда оплаты труда методом цепных подстановок.
Таблица 2.4.
Влияние факторов на изменение фонда оплаты труда рабочих
| № | Влияние факторов | Фонд оплаты труда, руб. | Изменение фонда оплаты труда, руб. | |
|
Численность работников, чел. |
Среднегодовая зарплата, руб. | |||
| 1 | 592 | 15910,6 | 9419080 | 0 |
| 2 | 517 | 27592,3 | 14265200 | +4846120 |
В результате повышения среднегодовой заработной платы в 2001 году по сравнению с 2000 годом на 2261,7 рублей (114,2%), фонд оплаты труда увеличился на 1338920 рублей, а в результате увеличения среднегодовой заработной платы в 2002 году на 9420 рублей (151,8%) и уменьшения численности рабочих на 75 человек, фонд оплаты труда рабочих увеличился на 3507200 рублей. В итоге в 2002 году из-за влияния этих факторов произошло увеличение фонда заработной платы на 4846120 рублей.
Следующий анализируемый показатель- анализ изменения себестоимости по статьям затрат. Анализ изменения себестоимости по статьям затрат проведем в таблице 2.5
Таблица 2.5
Анализ себестоимости по статьям затрат за 2000 - 2002 годы
|
Статьи затрат |
Полная себестоимость фактически реализованных услуг | |||||
| 2000 год | 2002 год | Отклонения | ||||
| руб. |
% к итогу |
руб. | % к итогу | Руб. | % к итогу | |
|
Материальные затраты |
25685010 | 66,1 | 15106147 | 47,1 | -10578863 | -19,0 |
|
Затраты на оплату труда |
9419080 | 24,2 | 14265200 | 44,5 | 4846120 | +20,3 |
|
Амортизация |
951107 | 2,4 | 952985 | 2,9 | 1878 | 0,5 |
|
Итого производственная себестоимость |
36055197 | 92,7 | 30324332 | 94,6 | -5730865 | 1,9 |
|
Прочие затраты |
2831177 | 7,3 | 1714991 | 5,4 | -1116186 | -1,9 |
|
Всего полная себестоимость |
38886374 | 197,2 | 32039323 | 194,5 | -684705,1 | -2,7 |
Данные таблицы показывают, что в результате снижения материальных затрат на 19 %, увеличения затрат на оплату труда на 20,3 %, увеличения амортизации на 0,5 %, в 2002 году по сравнению с 2000 годом произошло увеличение производственной себестоимости на 1,9 %. В итоге из-за снижения прочих затрат на 1,9 % полная себестоимость снизилась на 2,7 %.
Следующий этап анализа – это анализ влияния факторов на увеличение выработки. На изменение выработки оказывают влияние следующие два фактора: численность работников и выручка от продаж. Результаты анализа увеличения выработки сведем в таблице 2.6.
Таблица 2.6
Влияние факторов на изменение выработки на одного работника
за 2000-2002гг
| № | Влияние факторов | Выработка на одного работника, руб. | Изменение выработки на одного работника, руб. | |
| Численность рабочих,чел | Выручка от продаж, руб. | |||
| 0 | 592 | 36944509 |
62406,3 |
0 |
| 1 | 517 | 45431583 | 87875,4 | 25469,1 |
В результате анализа выявлено увеличение выработки на 25469,1 руб. Это произошло за счет увеличения объема выручки от продаж в 2002 году по сравнению с 2000 годом на 8487074 руб., в результате чего выработка на одного рабочего увеличилась на 25469,1 руб.
Следующий этап анализа – это анализ влияния факторов на изменение рентабельности услуг методом цепных подстановок. На изменение рентабельности услуг влияют следующие два фактора: прибыль от продаж и себестоимость услуг.
Влияние факторов на изменение рентабельности приведем в таблице 2.7
Таблица 2.7
Влияние факторов на изменение рентабельности за 2000-2002 гг
|
№ |
Влияние факторов |
Рентабельность услуг, % |
Изменение рентабельности услуг, % |
|
| Прибыль от продаж, руб. | Себестоимость услуг, руб. | |||
| 1 | -4579492 | 41524001 | -11,038 | 0 |
| 2 | 1445245 | 41524001 | 3,48 | 14,51 |
| 3 | 1445245 | 43986338 | 3,29 | -0,19 |
| 4 | 14,32 | |||
На рис.2.3. приведем пример изменения рентабельности за 2000-2002г.г.
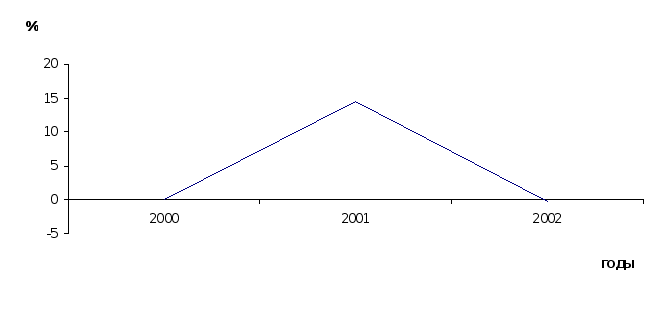 Рис.
2.3. Изменения
рентабельности
за 2000-2002 гг
Рентабельность услуг в 2002 году по сравнению с 2000 годом увелилась на 14,51 %,это произошло из-за увеличения прибыли от продаж,а также из-за увеличения себестоимости рентабельность услуг уменьшилась на 0,19 .
Следующий анализируемый показатель - затраты на один рубль реализации.
На изменение затрат на один рубль реализации оказывают влияние два фактора: выручка от продаж и себестоимость услуг. За анализируемый период было выявлено увеличение затрат на один рубль реализации в 2001 году по сравнению с 2000 годом на 0,2 коп., т.е. на 100,2 %. В 2002 году произошло снижение затрат на один рубль реализации по сравнению с 2001 годом на 15,8 коп., т.е. на (85,9 %), а по сравнению с 2000 годом затраты уменьшились на 15,6 коп., т.е. на 86,1 %.
Проанализируем влияние факторов на изменение затрат на один рубль реализации методом цепных подстановок. Результаты анализа в таблице 2.8.
Таблица 2.8
Влияние факторов на изменение затрат на один рубль реализации
за 2000-2002гг.
| № | Влияние факторов |
Затраты на один рубль реализации, Коп. |
Изменение затрат на один рубль реализации, коп. | |
| Выручка от продаж, руб. |
Себестоимость услуг, руб. |
|||
| 0 | 36944509 | 41524001 | 112,4 | 0 |
| 1 | 45431583 | 41524001 | 91,4 | -21 |
| 2 | 45431583 | 43986338 | 96,8 | 5,4 |
| -15,6 | ||||
В результате увеличения выручки от продаж затраты на один рубль реализации в 2002 году по сравнению с 2000 годом уменьшились на 21 коп., а в результате увеличения себестоимости затраты на один рубль реализации увеличились на 5,4 коп. Общий баланс отклонений затрат на один рубль реализации составил 15,6 копейки.
2.3. Анализ финансового состояния предприятия
2.3.1. Структурный анализ активов и пассивов предприятия
Цель структурного анализа – изучение структуры и динамики средств предприятия и источников их формирования для ознакомления с общей картиной финансового состояния.
Структурному анализу предшествует общая оценка динамики активов организации, получаемая путем сопоставления темпов прироста активов с темпами прироста финансовых результатов.
Таблица2.9.
Сравнение динамики активов и финансовых результатов
Показатели |
Отчетный период |
Базисный период | Темп прироста , % |
| 2000 | |||
| 1.Средняя за период величина активов предприятия | 63147188 | 56833667 | 11,1 |
| 2.Выручка от реализации за период | 36944509 | 41044393 | -10,0 |
| 3.Прибыль от реализации за период | -4579492 | 1102336 | -551,4 |
| 2001 год | |||
| 1.Средняя за период величина активов предприятия | 56833667 | 51295517 | 10,8 |
| 2.Выручка от реализации за период | 36212925 | 36944509 | -2,0 |
| 3.Прибыль от реализации за период | -4570378 | -4579492 | -0,2 |
| 2002 год | |||
| 1.Средняя за период величина активов предприятия | 51295517 | 59647121 | -14,1 |
| 2.Выручка от реализации за период | 45431583 | 36212925 | 25,5 |
| 3.Прибыль от реализации за период | 1445245 | -4570378 | -131,6 |
Сравнение динамики активов и финансовых результатов за 2000 год и 2001 год показало, что темпы прироста финансовых результатов, т.е. выручки и прибыли, меньше темпов прироста активов - это свидетельствует о снижении эффективности деятельности предприятия. Анализ динамики в 2002 году выявил, что темпы прироста прибыли меньше темпов прироста активов, а темпы прироста выручки больше темпов прироста активов – это свидетельствует о том , что в отчетном периоде использование активов предприятия было более эффективным , чем в предшествующих периодах.
2.3.2. Анализ структуры активов предприятия
Активы предприятия состоят из внеоборотных и оборотных активов. Анализ структуры активов предприятия проведем в таблице 2.10. Для анализа структуры активов необходимо рассчитать коэффициент соотношения оборотных и внеоборотных активов, так как он характеризует наиболее общую структуру активов.
Таблица 2.10
Анализ структуры активов
Показатели |
Абсолютные величины | Удельные веса (%) в общей величине активов | Изменения |
|||||||
|
На начало года |
На конец года |
На начало года |
На конец года |
В абсолют. Величинах |
В удельных весах |
В % к изм. общей велич. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |||
| 2000 год | ||||||||||
|
1.Внеоборотные активы 2.Оборотные активы |
33859376 29287812 |
34098229 22735438 |
53,6 46,4 |
60,0 40,0 |
238853 -6552374 |
6,4 -6,4 |
-3,78 103,78 |
|||
| Итого активов | 63147188 | 56833667 | 100 | 100 | -6313521 | 0 | 100 | |||
| Коэффициент соотношения оборотных и внеоборотных активов | 0,86 |
0,67 |
х |
х |
-0,19 |
х |
х |
|||
Продолжение табл.2.10 |
||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |||
2002
|
1.Внеоборотные активы 2.Оборотные активы |
34098229 22735438 |
32282613 19012904 |
60,0 40,0 |
62,9 37,1 |
-1815616 -3722534 |
+2,9 -2,9 |
-95,2 -195,2 |
| Итого активов | 56833667 | 51295517 | 100 | 100 | +1906918 | 0 | 100 |
| Коэффициент соотношения оборотных и внеоборотных активов | 0,67 |
0,59 |
х |
х |
-0,08 |
х |
х |
2002 год
|
1.Внеоборотные активы 2.Оборотные активы |
32282613 19012904 |
32987546 26659575 |
62,9 37,1 |
55,3 44,7 |
704933 7646671 |
-7,6 +7,6 |
8,4 91,6 |
| Итого активов | 51295517 | 59647121 | 100 | 100 | 8351604 | 0 | 100 |
| Коэффициент соотношения оборотных и внеоборотных активов | 0,59 |
0,81 |
х |
х |
0,22 |
х |
х |
Внутренний анализ структуры активов показал, что в 2000 году произошло снижение коэффициента соотношения оборотных и внеоборотных активов на 0,19 руб. Это говорит о том, что в наибольшей мере на прирост источников средств организации были направлены оборотные активы. В 2001 году наблюдается такая же картина. В 2002 году на прирост источников средств предприятия в наибольшей мере были направлены и оборотные и внеоборотные активы, в результате чего произошло увел ичение коэффициента соотношения оборотных и внеоборотных активов на 0,22 руб.
2.3.3. Анализ структуры пассивов предприятия
Пассивы организации состоят из собственного капитала и резервов, долгосрочных заемных средств и кредиторской задолженности. Структуру пассивов характеризуют коэффициент автономии, равный доле собствен ных средств в общей величине источников средств предприятия:
Реальный собственный капитал
Ка= -------------------------------------------------
Общая величина источников средств
Коэффициент соотношения заемных и собственных средств, вычисляемый по формуле:
Долгосрочные пассивы+краткосрочные пассивы
Кз/с= -----------------------------------------------------------------
Реальный собственный капитал
Для расчета коэффициентов рассчитывается реальный собственный капитал, совпадающий для акционерных с величиной чистых активов и общая величина источников средств предприятия, которые равны:
Реальный собственный капитал равен итогу раздела 3 баланса «Капитал и резервы»
Общая величина источников средств предприятия равна итогу баланса
Нормальные ограничения для коэффициентов:
Ка >= 0,5;
Кз/с <=1
Они означают, что обязательства предприятия могут быть покрыты собствен ными средствами. Положительно оцениваются рост коэффициента автономии, свидетельствующий об увеличении финансовой независимости, и уменьшение коэффициента соотношения заемных и собственных средств, отражающие уменьшение финансовой зависимости.
Анализ структуры пассивов данного предприятия приведем в таблице 2.11.
Таблица 2.11
Анализ структуры пассивов
Показатели |
Абсолютные величины | Удельные веса (%) в общей величине активов | Изменения |
||||
|
На начало года |
На конец года |
На начало года |
На конец года |
В абсолютных величинах | В удельных весах | В % к изм. общей велич. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 2000 год | |||||||
|
1.Реальный собственный капитал 2.Заемные средства |
23560020 39587168 |
14459919 42373748 |
37,3 62,7 |
25,4 74,6 |
-9100101 2786580 |
-11,9 +11,9 |
144,1 -44,1 |
| Итого источников средств | 63147188 | 56833667 | 100 | 100 | -6313521 | 0 | 100 |
| Коэффициент автономии | 0,37 | 0,25 | Х | х | -0,12 | Х | Х |
| Коэффициент соотношения заемных и собственных средств | 1,68 |
2,93 |
х |
х |
1,25 |
Х |
х |
2001 год
|
1.Реальный собственный капитал 2.Заемные средства |
14459919 42373748 |
3114468 48181049 |
25,4 74,6 |
6,1 93,9 |
-11345451 5807301 |
-19,3 +19,3 |
204,9 -104,9 |
|||
| Итого источников средств | 56833667 | 51295517 | 100 | 100 | -5538150 | 0 | 100 | |||
| Коэффициент автономии | 0,25 | 0,06 | Х | Х | -0,19 | Х | Х | |||
| Коэффициент соотношения заемных и собственных ср-в | 2,93 |
15,47 |
Х |
Х |
12,54 |
Х |
Х |
|||
Продолжение табл2.11 2002 |
||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |||
|
1.Реальный собственный капитал 2.Заемные средства |
33114468 48181049 |
-1052322 60699443 |
6,1 93,9 |
-1,8 101,8 |
-4166790 12518394 |
-7,9 +7,9 |
-49,9 +149,9 |
|||
| Итого источников средств | 51295517 | 59647121 | 100 | 100 | 8351604 | 0 | 100 | |||
| Коэффициент автономии | 0,06 | -0,02 | Х | Х | -0,08 | Х | Х | |||
| Коэффициент соотношения заемных и собственных средств | 15,47 |
-57,68 |
Х |
Х |
-73,15 |
Х |
Х |
|||
В результате анализа пассивов предприятия определили, что в 2000 году прирост собственных средств оказал наибольшее влияние на увеличение имущества предприятия. Коэффициент автономии снизился на 0,12 , что ниже нормального значения (>=0,5) – это свидетельствует об уменьшении финансовой независимости. А увеличение коэффициента соотношения заемных и собственных средств на 1,25 , что выше нормального значения (<=1), оценивается отрицательно и это отражает увеличение финансовой зависимости.
В 2001 году прирост собственных средств оказал наибольшее влияние на увеличение имущества предприятия. Коэффициент автономии снизился на 0,19, что ниже нормального значения