Разработка мероприятий по увеличению экономической эффективности на примере ОАО Омскстройматериалы
В 2002 году прирост заемных средств оказал наибольшее влияние на увеличение имущества предприятия. Коэффициент автономии снизился на 0,08 , что ниже нормального значения (>=0,5) – это свидетельствует об уменьшении финансовой независимости. А уменьшение коэффициента соотношения заемных и собственных средств на 73,15 , оценивается положительно, и это отражает уменьшение финансовой зависимости.
2.3.4.Анализ финансовой устойчивости предприятия
Финансовая устойчивость - это определённое состояние счетов предприятия, гарантирующее его постоянную платежеспособность. Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам её финансово-хозяйственной деятельности.
Обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, который определяется в виде разницы величины источников средств и величины запасов и затрат.
Общая величина запасов и затрат равна сумме строк 210 и 220 актива баланса (ЗЗ).
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников:
1. Наличие собственных оборотных средств (реальный собственный капитал - внеоборотные активы+230стр.);
2. Наличие собственных и долгосрочных заёмных источников формирования запасов и затрат или функционирующий капитал (наличие собственных оборотных средств+долгосрочные кредиты и займы);
3. Общая величина основных источников формирования запасов и затрат (наличие собственных и долгосрочных источников средств для формирования ЗЗ+610+450).
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками их формирования:
Излишек (+) или недостаток (-) собственных оборотных средств, равный разнице величины собственных оборотных средств и величины запасов;
Излишек (+) или недостаток (-) долгосрочных источников формирования запасов, равный разнице величины долгосрочных источников формирования запасов и величины запасов;
Излишек (+) или недостаток (-) общей величины основных источников формирования запасов, равный разнице величины основных источников формирования запасов и величины запасов.
С помощью этих показателей определяется трёхкомпонентный показатель типа финансовой ситуации:
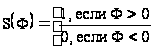
Возможно выделение 4х типов финансовых ситуаций:
1. Абсолютная устойчивость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости и отвечает следующим условиям: Фс іО; Фт іО; Фо і0; т.е. S= {1,1,1};
2..Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность: Фс< 0; Фті0; Фоі0; т.е. S={0,1,1};
3.Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, но при котором всё же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов: Фс<0; Фт<0;Фоі0;т.е. S={0,0,1};
4. Кризисное финансовое состояние, при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности: Фс<0; Фт<0; Фо<0; т.е. S={0,0,0}.
Определение типа финансовой устойчивости предприятия представим в таблице 2.12.
Таблица 2.12.
Анализ обеспеченности запасов источниками
| Показатели | Годы | ||
| 2000 | 2001 | 2002 | |
| 1 | 2 | 3 | 4 |
|
1.Реальный собственный капитал |
14459919 | 3114468 |
-1052322 |
|
2.Внеоборотные активы и долгосрочная дебиторская задолженность 3.Наличие собственных оборотных средств 4.Долгосрочные пассивы 5.Наличие долгосрочных источников формирования запасов 6.Краткосрочные кредиты и заемные средства 7.Общая величина основных источников формирования запасов 8.Общая величина запасов 9.Излишек (+) или недостаток (-) собственных оборотных средств 10.Излишек (+) или недостаток (-) долгосрочных источников формирования запасов 11.Излишек (+) или недостаток (-) общей величины основных источников формирования запасов |
34098229 -19638310 - -19638310 - -19638310 21423122 -41061432 -41061432 -41061432 |
32987546 -29873078 - -29873078 - -29873078 10154342 -40027420 -40027420 -40027420 |
32282613 -33334935 - -33334935 - -33334935 11648186 -44983121 -44983121 -44983121 |
| 12.Номер типа финансовой ситуации | 4 | 4 | 4 |
На основании проведенного анализа, выявили, что на протяжении трех анализируемых периодов на данном предприятии трёхкомпонентный показатель финансовой ситуации S={0,0,0} характеризует кризисное финансовое состояние. Поскольку положительным фактором финансовой устойчивости является наличие источников формирования запасов, а отрицательным фактором - величина запасов, то основными способами выхода из кризисного финансового состояния будет: пополнение источников формирования запасов и оптимизации их структуры, а также обоснованное снижение уровня запасов.
Кроме расчета показателя собственных оборотных средств, финансовую устойчивость оценивают с помощью системы показателей.
Одной из важнейших характеристик устойчивости финансового состояния предприятия, его независимости от заемных источников средств является коэффициент автономии (Ка), равный доле источников собственных средств в общем итоге баланса-нетто. Нормальное минимальное значение коэффициента автономии оценивается на уровне 0,5. Значение Ка>0,5, показывает, что все обязательства предприятия могут быть покрыты его собственными средствами. Выполнение ограничения Ка>0,5 важно не только для самого предприятия, но и для его кредиторов. Рост коэффициента автономии свидетельствует об увеличении финансовой независимости предприятия, снижении риска финансовых затруднений в будущие периоды. Такая тенденция, с точки зрения кредиторов, повышает гарантии погашения предприятием своих обязательств.
Обязательства п/п
Ка = ----------------------------------------------
Валюта баланса
Коэффициент автономии дополняет коэффициент соотношения заемных и собственных средств (Кз/с), который представляет собой частное от деления всей суммы обязательств по привлеченным заемным средствам на сумму собственных средств. Он указывает, сколько заемных средств привлекло предприятие на один рубль вложенных в активы собственных средств. Нормальное ограничение для коэффициента соотношения заемных и собственных средств Кз/с<1.
Обязательства п/п
Кз/с = --------------------------------------
Собственные ср-ва п/п
Также существенной характеристикой финансового состояния является коэффициент соотношения мобильных и иммобилизованных средств (Км/и). Значение коэффициента в большей степени обусловлено отраслевыми особенностями круговорота средств анализируемого предприятия.
Оборотные средства п/п (мобил)
Км/и = -----------------------------------------------
Внеоборотные ср-ва п/п (иммобил)
Весьма существенной характеристикой устойчивости финансового состояния является коэффициент маневренности (Км), равный отношению собственных оборотных средств предприятия к общей величине источников собственных средств. Он показывает, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Высокое значение коэффициента маневренности положительно характеризует финансовое состояние, однако каких-либо устоявшихся в практике нормальных значений показателя не существует. Иногда в специальной литературе в качестве оптимальной величины коэффициента рекомендуется 0,5.
Собственные оборотные средства п/п
Км = ---------------------------------------------------------------
Общая величина источников собственных средств
В соответствии с той определяющей ролью, какую играют для анализа финансовой устойчивости абсолютные показатели обеспеченности предприятия источниками формирования запасов и затрат, одним из главных относительных показателей устойчивости финансового состояния является коэффициент обеспеченности запасов и затрат собственными источниками формирования (Ко), равный отношению величины собственных оборотных средств к стоимости запасов и затрат предприятия. Нормальное ограничение, получаемое на основе статистических усреднений данных хозяйственной практики, для этого коэффициента имеет следующий вид: Ко>0,6 - 0,8.
Собственные оборотные средства п/п
Ко = ------------------------------------------------
Стоимость запасов и затрат
Важную характеристику структуры средств предприятия дает коэффициент имущества производственного назначения (Кп.им.), равный отношению суммы стоимостей основных средств (за минусом износа), капитальных вложений, оборудования, производственных запасов и незавершенного производства к итогу баланса. На основе данных хозяйственной практики нормальным считается следующее ограничение показателя: Кп.им.>0,5. В случае снижения значения показателя ниже критической границы целесообразно привлечение долгосрочных заемных средств для увеличения имущества производственного назначения, если финансовые результаты в отчетном периоде не позволяют существенно пополнить источники собственных средств.
ОС+К.Вл.+Обор-е+ПЗ+Нез.Пр.
Кп.им. = -----------------------------------------------
Валюта баланса
Для характеристики структуры средств предприятия также определяется коэффициент обеспеченности собственными средствами, равный отношению величины собственных оборотных средств к общей величине оборотных активов:
Собственные оборотные средства
Коб = --------------------------------------------
Оборотные активы
Анализ показателей финансовой устойчивости предприятия рассмотрено в приложении 5
За анализируемый период финансовое состояние ОАО «Омскстройматериалы» можно признать неудовлетворительным. Предприятие зависимо от внешних источников, так как коэффициент автономии далек от оптимального значения и составил на конец 2000 года 0,254, 2001 года 0,061 и в 2002 году- 0,018.
Это означает, что обязательства предприятия не могут быть покрыты его собственными средствами.
Соответственно коэффициент соотношения заемных и собственных средств не удовлетворяет пороговому значению <1 и составил в 2000 году 2,930, в 2001 году 15,470, в 2002 году –57,672. это говорит о том, что в 2000 и 2001 году предприятие сильно зависело от привлечения заемных источников.
Коэффициент маневренности в 2000 и 2001 году значительно ниже порогового значения и составляет соответственно на конец года –1,358 и –9,365.низкое значение этого показателя означает, что значительная часть собственных средств закреплена в ценностях иммобилизованного характера, которые являются менее ликвидными. В 2002 году коэффициент маневренности составил на конец года 32,347, что значительно выше порогового значения. Это означает, что менеджер предприятия соблюдает принцип вложения собственных средств преимущественно в активы мобильного характера, что обеспечит ликвидность баланса.
Данное предприятие обладает большим производственным потенциалом и коэффициент имущества производственного назначения составляет в 2000 году 0,977, в 2001 году 0,827, в 2002 году 0,748. Нормальным считается ограничение показателя >0,5. Это ограничение выполнимо во всех трех годах, хотя к 2002 году оно существенно снизилось по сравнению с 2000 годом.
Коэффициент обеспеченности собственными средствами составил в 2000 году –0,864, в 2001 году –1,534, в 2002 году –1,277, что значительно меньше оптимального значения. Это говорит о том, что баланс предприятия считается неудовлетворительным, а само предприятие - неплатежеспособным.
2.3.5. Анализ платежеспособности и ликвидности предприятия.
В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А-1. Наиболее ликвидные активы - к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения.
А-2. Быстро реализуемые активы - дебиторская задолженность и прочие активы (-) иммобилизация.
А-3. Медленно реализуемые активы - Запасы и затраты, (-) сч. 31 (-) НДС (+) расчёты с учредителями (+) долгосрочные финансовые вложения (за исключением вкладов в УК).
А-4. Трудно реализуемые активы - статьи раздела 1 актива, за исключением статей этого раздела, включенных в предыдущую группу.
Пассивы баланса группируются по степени срочности их оплаты:
П-1. Наиболее срочные обязательства - к ним относится кредиторская задолженность и ссуды непогашенные в срок.
П-2. Краткосрочные пассивы - краткосрочные кредиты и заемные средства.
П-3. Долгосрочные пассивы - Долгосрочные кредиты и займы.
П-4. Постоянные пассивы - 1 раздел "Источники собственных средств" пассива баланса (+) стр. 640, 650, 660 (-) сч. 31 (-) сч. 19 (-) иммобилизация.
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
А-1 > П-1
А-2 > П-2
А-3 > П-3
А-4 < П-4
Выполнение первых трех неравенств с необходимостью влечет выполнение и четвертого неравенства, поэтому практически существенным является сопоставление итогов первых трех групп по активу и пассиву. Четвертое неравенство носит "балансирующий" характер и в то же время имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости - наличии у предприятия собственных оборотных средств. В случае, когда одно или несколько неравенств системы имеют знак, противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе, хотя компенсация при этом имеет место лишь по стоимостной величине, поскольку в реальной платежной ситуации менее ликвидные активы не могут заместить более ликвидные.
Сопоставление наиболее ликвидных средств и быстро реализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами позволяет выяснить текущую ликвидность. Сравнение же медленно реализуемых активов с долгосрочными пассивами отражает перспективную ликвидность. Текущая ликвидность свидетельствует о платежеспособности (или неплатежеспособности) предприятия на ближайший к рассматриваемому моменту промежуток времени. Перспективная ликвидность представляет собой прогноз платежеспособности на основе сравнения будущих поступлений и платежей
Анализ ликвидности баланса предприятия покажем в таблице 2 13; 2 14; 2 15
Таблица 2.13
Анализ ликвидности баланса в 2000 году
Актив |
На начало года |
На конец года |
Пассив |
На Начало года |
На конец года |
Платежный излишек или недостаток | |
| На начало года | На конец года | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Наиболее ликвидные активы (А1) | 66037 | 33033 | 1.Наиболее срочные обязательства (П1) | 39587168 | 42373748 | -39521131 | -42340715 |
| 2.Быстрореализуемые активы (А2) | 2389344 | 1279283 | 2.Краткосрочные пассивы (П2) | - | - | 2389344 | 1279283 |
| 3.Медленнореализуемые активы (А3) | 26832431 | 21423122 | 3.Долгосрочные пассивы (П3) | - | - | 26832431 | 21423122 |
| 4.Труднореализуемые активы (А4) | 33859376 | 34098229 | 4.Постоянные пассивы (П4) | 23560020 | 14459919 | 10299356 | 19638310 |
| Баланс | 63147188 | 56833667 | Баланс | 63147188 | 56833667 | - | - |
Таблица 2.14
Анализ ликвидности баланса в 2001 году
Актив |
На начало года |
На конец года |
Пассив |
На Начало года |
На конец года |
Платежный излишек или недостаток | |
| На начало года | На конец года | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Наиболее ликвидные активы (А1) | 33033 | 5702 | 1.Наиболее срочные обязательства (П1) | 42373748 | 48181049 | -42340715 | -48175347 |
| 2.Быстрореализуемые активы (А2) | 1279283 | 8852860 | 2.Краткосрочные пассивы (П2) | - | - | 1279283 | 8852860 |
| 3.Медленнореализуемые активы (А3) | 21423122 | 10154342 | 3.Долгосрочные пассивы (П3) | - | 85613 | 21423122 | 10068729 |
| 4.Труднореализуемые активы (А4) | 34098229 | 32282613 | 4.Постоянные пассивы (П4) | 14459919 | 3114468 | 19638310 | 29168145 |
| Баланс | 56833667 | 51295517 | Баланс | 56833667 | 51295517 | - | - |
Таблица2.15
Анализ ликвидности баланса в 2002 году
Актив |
На начало года |
На конец года |
Пассив |
На Начало года |
На конец года |
Платежный излишек или недостаток | |
| На начало года | На конец года | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Наиболее ликвидные активы (А1) | 5702 | 107084 | 1.Наиболее срочные обязательства (П1) | 48181049 | 60690036 | -48175347 | 60582952 |
| 2.Быстрореализуемые активы (А2) | 8852860 | 14904305 | 2.Краткосрочные пассивы (П2) | - | - | 8852860 | 14904305 |
| 3.Медленнореализуемые активы (А3) | 10154342 | 11648186 | 3.Долгосрочные пассивы (П3) | 85613 | 9407 | 10068729 | 11638779 |
| 4.Труднореализуемые активы (А4) | 32282613 | 32987546 | 4.Постоянные пассивы (П4) | 3114468 | -1052322 | 29168145 | 34039868 |
| Баланс | 51295517 | 59647121 | Баланс | 51295517 | 59647121 | - | - |
Таблица 2.16.
Баланс считается абсолютно ликвидным, если имеет место следующие соотношения:
| Абсолютно ликвидный баланс |
Соотношение активов и пассивов баланса ОАО «Омскстройматериалы» |
|||||
| 2000 | 2001 | 2002 | ||||
| 1 | 2 | 3 | 4 | |||
| На начало года | На конец года | На начало года | На конец года | На начало года | На конец года | |
| А1 > П1 |
A1 < П1 |
A1 < П1 |
A1 < П1 |
A1 < П1 |
A1 < П1 |
A1 < П1 |
| А2 > П2 |
A2 > П2 |
A2 > П2 |
A2 > П2 |
A2 > П2 |
A2 > П2 |
A2 > П2 |
| А3 > П3 |
A3 > П3 |
A3 > П3 |
A3 > П3 |
A3 < П3 |
A3 > П3 |
A3 > П3 |
|
А4 < П4 |
A4 > П4 |
A4 > П4 |
A4 > П4 |
A4 > П4 |
A4 > П4 |
A4 > П4 |
По первым трем таблицам (2.13.,2.14., 2.15.) за анализируемые три года, можно сделать следующие выводы: наибольший удельный вес по активу приходится на труднореализуемые активы, а наименьший – на наиболее ликвидные. В такой ситуации можно сказать, что в критической ситуации предприятие не сможет рассчитаться по своим обязательствам.
По данным таблицы 2.16., ликвидность баланса данного предприятия можно охарактеризовать как недостаточную.
Для оценки платежеспособности предприятия используются относительные показатели, различающиеся набором ликвидных активов, рассматриваемых в качестве покрытия краткосрочных обязательств.
Мгновенную платежеспособность предприятия характеризует коэффициент абсолютной ликвидности, показывающий, какую часть краткосрочной задолженности может покрыть предприятие за счет имеющихся денежных средств и краткосрочных финансовых вложений, быстро реализуемых в случае надобности. Показатель рассчитывается по формуле:
Наиболее ликвидные активы
Ка.л. = -----------------------------------------
Краткосрочные обязательства
Нормальное ограничение Ка.л.>0,2.
Платежеспособность предприятия с учетом предстоящих поступлений от дебиторов характеризует коэффициент уточненной (текущей) ликвидности. Он показывает, какую часть текущей задолженности предприятие может покрыть в ближайшей перспективе при условии полного погашения дебиторской задолженности:
Денежные средства, КФВ,краткосрочная дебиторская задолженность
Ку.л = -------------------------------------------------------------------------------------------
Краткосрочные обязательства
Нормальное ограничение Ку.л.>1,означает,что денежные средства и предстоящие поступления от текущей деятельности должны покрывать текущие долги.
Прогнозируемые платежные возможности предприятия при условии погашения краткосрочной дебиторской задолженности и реализации имеющихся запасов отражает коэффициент покрытия (общей ликвидности):
Денежные средства и КФВ +краткосрочная дебит. зад-ть+ запасы
Кп. = ---------------------------------------------------------------------------------------- краткосрочные обязательства
Нормальное ограничение показателя: Кп.>2
Общая платежеспособность предприятия определяется как способность покрыть все обязательства предприятия всеми ее активами. Коэффициент общей платежеспособности рассчитывается по формуле: