Комплексная статистическая обработка экспериментальных данных

С помощью момента четвертого порядка характеризуют свойство рядов распределения, называемое эксцессом. Показатель эксцесса для ранжированного ряда находится по формуле (2.18).

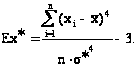
Вычисление точечных оценок по вариационному ряду в пакете STATISTICA происходит следующим образом:
Analysis → Descriptive statistics:
а) Categorization → Number of intervals (установить количество интервалов);
б) нажать кнопку More statistics → откроется окно Statistics, где можно выбрать следующие показатели:
Mean – выборочное среднее;
Median – медиана;
Standard Deviation – стандартное отклонение среднего значения;
Variance – выборочная дисперсия;
Skewness – выборочный коэффициент асимметрии;
Kurtosis – выборочный коэффициент эксцесса;
в) выбрать необходимые параметры и нажать ОК.
Значения медианы, коэффициента вариации, коэффициента ассиметрии и эксцесса приведены в таблице 2.36.
Таблица 2.36 - Медиана, коэффициент вариации, коэффициент ассиметрии и эксцесс
| Выборка | Медиана | Коэф. ассиметрии | Эксцесс | Коэф. вариации |
|
|
16,587 | -0,009 | -1,017 | 0,326 |
|
|
16,501 | -0,058 | -1,160 | 0,317 |
|
|
16,119 | 0,007 | -1,192 | 0,329 |
|
|
16,531 | -0,086 | -0,449 | 0,335 |
|
|
16,013 | -0,022 | -0,138 | 0,345 |
|
|
15,795 | -0,080 | 0,170 | 0,329 |
 )
 )
 )
Анализируя полученные данные, можно сказать, что обе случайные величины имеют практически симметричное распределение, т. к. коэффициенты асимметрии всех выборок близки к нулю,
Случайная
величина
 имеет более
пологое распределение
(эксцесс для
всех ее выборок
имеет отрицательное
значение). А
эксцесс выборок
случайной
величины
 практически
равен нулю,
т.е. "крутизна"
распределения
случайной
величины Y
близка к нормальному
распределению.
2.7 Оценка однородности выборки
Любая исследуемая совокупность содержит как значения признаков, сложившихся под влиянием факторов, непосредственно характерных для анализируемой совокупности, так и значения признаков, полученных под воздействием иных факторов, не характерных для основной совокупности.
Совокупность считается однородной, если коэффициент вариации не превышает 33% (для распределений, близких к нормальному). [4]
Из таблицы
2.36 видно, что
однородными
можно считать
выборки случайной
величины
при
 равном 100, 500, 1000 и
при n равном
1000.
Однородность
выборки можно
проверить,
также используя
метод Ирвина,
основанный
на определении
 -статистики.
При его использовании
выявление
аномальных
наблюдений
производится
по формуле
(2.19).

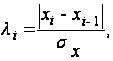
где
 – упорядоченная
(по возрастанию
или по убыванию)
исследуемая
совокупность;
 – значение
ряда;
 –
предыдущее
значение ряда;
 – среднеквадратическое
отклонение.
Если расчетное значение превысит уровень критического, то оно признается аномальным.
Произведя
соответствующие
расчёты в Microsoft
Excel мы убедились,
что ни одно из
расчётных
значений не
превышает
уровень критического
значения. Это
значит, что все
выборки случайных
величин
и
– однородны.
2.8 Проверка нормальности эмпирического распределения
2.8.1 Проверка нормальности эмпирического распределения на основе анализа точечных оценок числовых характеристик
Если среднее арифметическое, медиана и мода имеют близкие значения, это указывает на вероятное соответствие изучаемого распределения нормальному закону. Для нормального распределения коэффициент асимметрии и эксцесса равны нулю, а для равномерного эксцесс равен -1,2.
В таблице 2.37 приведены данные для проверки вышеуказанных утверждений.
Таблица 2.37 – Анализ числовых характеристик положения и вариации
|
равномерный
закон (СВ
|
нормальный
закон (СВ
|
|||||||
| выборка |
|
|
|
выборка |
|
|
||
| 100 | 16,254 | 16,587 | -0,009 | -1,017 | 100 | 16,668 | 16,531 | -0,449 |
| 200 | 16,369 | 15,840 | 0,034 | -1,264 | 200 | 15,688 | 15,703 | 0,712 |
| 300 | 16,355 | 16,335 | -0,092 | -1,270 | 300 | 15,696 | 15,655 | 0,472 |
| 400 | 15,658 | 15,581 | 0,056 | -1,254 | 400 | 16,770 | 16,954 | -0,196 |
| 500 | 16,189 | 16,501 | -0,058 | -1,160 | 500 | 15,989 | 16,013 | -0,138 |
| 600 | 16,048 | 15,897 | -0,022 | -1,158 | 600 | 16,049 | 16,008 | -0,077 |
| 700 | 15,964 | 15,956 | -0,017 | -1,159 | 700 | 16,319 | 16,576 | -0,128 |
| 800 | 15,867 | 15,649 | 0,072 | -1,218 | 800 | 15,990 | 16,082 | 0,172 |
| 900 | 16,132 | 16,028 | -0,022 | -1,243 | 900 | 15,885 | 15,749 | -0,092 |
| 1000 | 15,950 | 16,119 | 0,007 | -1,192 | 1000 | 15,792 | 15,795 | 0,170 |


Анализируя
полученные
данные, можно
сделать вывод
о том что значения
медианы и среднего
арифметического
для выборок
случайной
величины
и
имеют практически
равное значение.
Для выборки
значение коэффициента
ассиметрии,
а для выборки
случайной
величины
значение эксцесса
практически
равно 0. Для
случайной
величины
значение эксцесса
практически
-1,2. Таким образом,
все это свидетельствует
о близости
распределения
случайной
величины
нормальному
распределению,
а случайной
величины
равномерному.
2.9 Определение закона распределения случайных величин
2.9.1 Определение закона распределения случайной величины по виду гистограммы
По виду гистограмм,
приведенных
на рисунках
2.19-2.21 делаем предположение
о том, что случайная
величина
подчиняется
равномерному
закону распределения,
а случайная
величина
соответствует
нормальному
закону распределения,
что можно увидеть
на рисунках
2.22-2.24.
2.9.2 Определение оценок параметров распределений
Метод моментов
Метод моментов заключается в том, что определенное количество статистических начальных и (или) центральных моментов приравнивается к соответствующим теоретическим моментам распределения случайной величины. Уравнения метода показано в формуле (2.23).


 где
 – теоретический
начальный
момент
 -того
порядка для
непрерывной
случайной
величины, вычисляется
по формуле
(2.24):
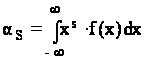 .
 – статистическая
оценка соответствующего
теоретического
момента
 -того
порядка, вычисляется
по формуле
(2.25):

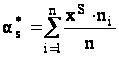 .
 – теоретический
центральный
момент s-того
порядка, вычисляется
по формуле
(2.26):

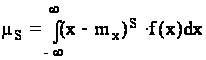 .
 – статистическая
оценка теоретического
центрального
момента
-того
порядка, вычисляется
по формуле
(2.27):

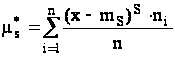 .
Из системы (2.23) находятся параметры распределения. Число уравнений в системе зависит от количества неизвестных параметров. Для нормального и равномерного законов, система должна содержать два уравнения, для экспоненциального – одно.
Для равномерного закона распределения система (2.23) принимает вид (2.28):


Из системы
2.28 нужно найти
параметры
 и
 .
В таблице 2.38 приведены значения этих параметров, найденные методом моментов и методом максимального правдоподобия.
Таблица 2.38 –
Значения параметров
и
|
моментов) |
правдоподобия) |
∆ |
моментов) |
правдоподобия) |
∆ |
|
|
|
6,993 | 6,996 | 0,003 | 25,201 | 25,542 | 0,341 |
|
|
6,984 | 7,313 | 0,329 | 25,110 | 25,065 | 0,045 |
|
|
6,711 | 6,849 | 0,138 | 25,237 | 25,051 | 0,186 |
Из таблицы
видно, что значения
параметров,
найденные
разными методами,
практически
совпадают. Это
подтверждает,
что случайная
величина
распределена
по равномерному
закону.
Метод максимального правдоподобия
По методу максимального правдоподобия, строится так называемая функция правдоподобия (2.29):

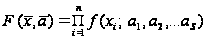
где 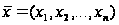 – выборка,
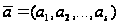 – вектор
параметров.
Необходимо
найти такие
значения вектора
 ,
чтобы функция
 достигала
максимума. Для
этого строят
систему правдоподобия
(2.30), содержащую
частные производные
от функции
правдоподобия
по всем переменным,
приравненные
к нулю. Для упрощения
вычислений
переходят к
функции
 ,
равной логарифму
натуральному
от
:

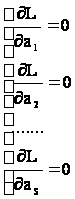 .
Оценки параметров, получаемые из этой системы, называют оценками максимального правдоподобия.
Для равномерного закона функция правдоподобия будет иметь вид (2.31)

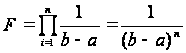
где
и
– параметры
распределения.
Данная функция будет достигать максимума при условии (2.32):

Судя по полученным
оценкам параметров
распределения,
можно сделать
вывод, что наше
предположение
было верно
изначально
и случайная
величина
действительно
распределена
равномерно.
2.10 Проверка нормальности эмпирического распределения на основе критериев согласия Пирсона
Для проверки гипотезы о соответствии эмпирического распределения нормальному закону распределения необходимо ввести нулевую гипотезу, которая будет проверяться по критерию Пирсона.
 :
генеральная
совокупность
распределена
по нормальному
закону.
В качестве
меры расхождения
для критерия
 выбирается
величина, равная
взвешенной
сумме квадратов
отклонений
статистической
вероятности
от соответствующей
теоретической
вероятности,
рассчитанных
по нормальному
закону теоретического
распределения
вычисляется
по формуле
(2.20)

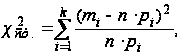
где
 –
частота попадания
в i-тый интервал;
 – объем выборки;
 – теоретическая
вероятность
попадания i-тый
интервал:

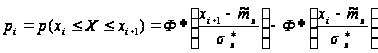 .
Общая схема
применения
критерия
 :
Определение меры расхождения по формуле 2.20;
Задание
уровня значимости
 ;
Определение
числа степеней
свободы
 по формуле
2.22.
 ,
(2.22)
где
 – количество
интервалов
в интервальном
ряду;
 – число налагаемых
связей, равное
числу параметров
предполагаемого закона распределения
4. Область принятия основной гипотезы:
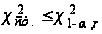 .
Выполнение в пакете STATISTICA.
В модуле Nonparametric Statistics (непараметрическая статистика), Distribution Fitting. В поле Continuous Distributions представлены непрерывные распределения, а в поле Discrete Distributions - дискретные распределения (закон распределения выбираем дважды щелкнув на его название мышью) ® Variable (выбрать переменную) ® в поле Plot distribution выбираем Frequency distribution (частоты распределения) ® в поле Kolmogorov-Smirnov test ставим No → установим необходимые параметры числа интервалов, верхней и нижней границ, среднего и дисперсии → Graph. Результаты проверки соответствия гипотезы приведены в таблице 2.39 и показаны на рисунках 2.41-2.46
Таблица 2.39 –
Значения
и χ2крит
для случайных
величин
и
| Выборка |
|
|
|
Гипотеза
|
|
|
4 | 9,49 | 7,53 | Принимается |
|
|
4 | 9,49 | 11,815 | Отвергается |
|
|
5 | 11,1 | 11,95 | Отвергается |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |

 )
 )