Анализ предприятия ООО "Леонар Авто"
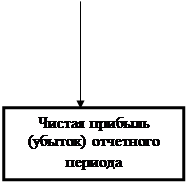
Чистая прибыль отчетного периода = прибыль (убыток) до налогообложения + отложенные налоговые активы – отложенные налоговые обязательства – текущий налог на прибыль ± иные платежи, производимые за счет прибыли после налогообложения ± суммы списания отложенных активов и обязательств.
При заполнении Отчета о прибылях и убытках необходимо помнить, что признанные в отчетном периоде (с учетом условий ПБУ 10/99) расходы предприятия подлежат отражению:
§ в себестоимости продукции (работ, услуг);
§ за счет финансовых результатов (операционные и внереализационные расходы);
§ в составе стоимости активов (расходы, связанные с приобретением и созданием активов до начала их использования).
Отчет о прибылях и убытках содержит и другие новации по составу статьей и их элементов, носящие более частный характер.
Следует иметь в виду, что при получении финансирования на покрытие расходов прошлых лет причитающихся к получению бюджетные средства непосредственно относят к внереализационным доходам.
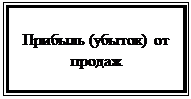
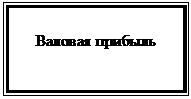
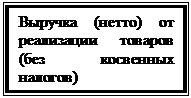
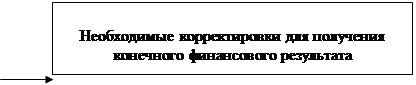
Формирование конечного финансового результата фирмы в форме чистой прибыли (убытка) отчетного периода показано на рис. 1.2.

|
|
|
|
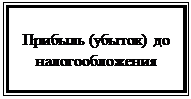
 |
|||||
 |
|
||||
|
|||||
|
|||||
Рис. 1.2 Формирование конечного финансового результата деятельности фирмы
Таким образом, можно сделать следующие выводы:
Финансовый результат – главный критерий оценки деятельности для большинства организаций. Насколько привлекательны финансовые результаты фирмы – настолько стабильно ее текущее и перспективное финансовое состояние.
Прибыль – это часть чистого дохода, который получают фирмы после реализации продукции как вознаграждение за вложенный капитал и риск предпринимательской деятельности.
Рентабельность – показатель, характеризующий эффективность работы в целом, и более полно, чем прибыль отражает окончательные результаты хозяйственной деятельности.
Прибыль формируется в процессе хозяйственной деятельности организации, это находит отражение в бухгалтерском учете и отчетности. Расчет прибыли организации дается за отчетный период и за аналогичный период предыдущего года, это позволяет затем провести горизонтальный и вертикальный анализ прибыли, определить динамику основных показателей, формирующих прибыль, и оценить их влияние на изучаемый показатель.
1.2 Экономические факторы формирования финансового результата
В условиях товарно-денежных отношений чистый доход принимает форму положительного финансового результата – прибыли. На рынке товаров предприятия и организации выступают как обособленные товаропроизводители. Организации, установив цену на свою продукцию, реализуют ее потребителю, получая при этом выручку, что не означает получение прибыли. Для определения финансового результата необходимо сопоставить выручку (доходы) с затратами на производство и реализацию продукции или услуги, которые приобретают форму себестоимости продукции.
Если выручка (доходы) превышает себестоимость (расходы), финансовый результат свидетельствует о получении прибыли. Существует и такое мнение, что «положительный финансовый результат (прибыль) исчисляется как разность между выручкой от реализации продукта хозяйственной деятельности и суммой затрат факторов производства на эту деятельность в денежном выражении».
Если выручка (доходы) равна себестоимости (расходам), то удалось лишь возместить затраты на производство и реализацию продукции. Реализация состоялась без убытков, но отсутствует прибыль как основная цель коммерческих организаций и источник развития и процветания компании. В случае, когда затраты (расходы) превышают выручку (доходы), то организация получает убытки – отрицательный финансовый результат, что ставит ее в достаточно сложное финансовое положение.
Финансовые результаты образуются в результате всех видов деятельности предприятия за определенный период времени, обычно за квартал или год и определяются на основе бухгалтерских оценок, т. е. на основе реализованных доходов и произведенных затрат (принцип начисления или кассовый) в текущих ценах.
В связи с этим они существенно зависят от учетной политики предприятия и не учитывают изменение стоимости денег во времени.
Возникает необходимость в четкой системе распределения прибыли, прежде всего на стадии, предшествующей образованию чистой прибыли.
Экономически обоснованная система распределения прибыли в первую очередь должна гарантировать выполнение финансовых обязательств перед государством и максимально обеспечить производственные, материальные и социальные нужды предприятий и организаций. Отметим, как корректируется балансовая прибыль в процессе распределения.
Балансовая прибыль уменьшается на сумму прибыли, облагаемой по различным ставкам налога на прибыль, производятся отчисления в резервные или другие аналогичные фонды, исключаются суммы прибыли, по которой установлены налоговые льготы.
Оставшаяся после этих корректировок балансовая прибыль является объектом налогообложения и именуется налогооблагаемой прибылью. После уплаты налога остается так называемая чистая прибыль. Эта прибыль находится в полном распоряжении организации и используется ею, самостоятельно.
Финансовый результат работы предприятия отражает его балансовую прибыль или убыток: прибыль (убыток) от реализации готовой продукции (работ, услуг), прибыль (убыток) от прочей реализации и суммы внереализационных доходов и потерь.
Чтобы управлять прибылью, необходимо раскрыть механизм ее формирования, определить влияние и долю каждого фактора ее роста или снижения.
Эффективность хозяйственной деятельности характеризуется относительно небольшим числом показателей. Но на каждый из них оказывает влияние целая система факторов, т.е. причин, которые вызывают изменения этих показателей. Различаются факторы первого, второго... "n" порядка.
Факторы в экономическом анализе классифицируются по разным признакам. Исходя из задач анализа все факторы могут делиться на внутренние (основные и не основные) и внешние.
Внутренние основные факторы определяют результаты работы предприятия. Внутренние не основные – определяют работу организации, но не связаны с сущностью рассматриваемого показателя: структурные сдвиги в составе продукции, нарушения хозяйственной и технологической дисциплины.
Внешние факторы не зависят от работы предприятия, но количественно определяют уровень использования его производственных и финансовых ресурсов (рис. 2.1).
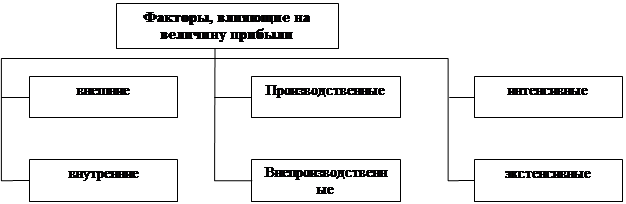
Рис. 2.1 – Факторы, влияющие на величину прибыли
Выявление в процессе анализа внутренних и внешних факторов, влияющих на рентабельность, дает возможность «очистить» показатели эффективности от внешнего воздействия.
Рассмотрим сначала факторы, непосредственно связанные с деятельностью предприятия, которые оно может изменять и регулировать в зависимости от поставленных перед предприятием целей и задач, т.е. внутренние факторы, которые можно разделить на производственные, непосредственно связанные с основной деятельностью предприятия, и внепроизводственные факторы, которые непосредственно не связаны с производством продукции и с основной деятельностью предприятия.
Внепроизводственные факторы включают в себя снабженческо-сбытовую деятельность, т.е. своевременность и полноту выполнения поставщиками и покупателями обязательств перед предприятием, их удаленность от предприятия, стоимость транспортировки до места назначения и так далее; природоохранные мероприятия, которые необходимы для предприятий ряда отраслей, например химической, машиностроительной отраслей, и влекут за собой значительные издержки; штрафы и санкции за несвоевременность или неточность выполнения каких-либо обязательств фирмы, например штрафы в налоговые органы за несвоевременность расчетов с бюджетом. На финансовые результаты деятельности фирмы, а, следовательно, и на рентабельность косвенно влияют и социальные условия труда и быта работников; финансовая деятельность предприятия, т.е. управление собственным и заемным капиталом на предприятии и деятельность на рынке ценных бумаг, участие в других предприятиях и т. д.
Производственные факторы включают в себя наличие и использование средств труда, предметов труда и трудовых ресурсов. Названные факторы являются основными факторами роста прибыли и рентабельности предприятия, именно с повышением эффективности их использования связываются процессы интенсификации производства.
В зависимости от содержания показателей и алгоритма их расчета выделяются факторы первого порядка, которые непосредственно определяют размеры результативного показателя (увеличение численности рабочих, объемов продукции и т.д.). Факторы второго порядка воздействуют на результат через факторы первого уровня и т.д.
С помощью факторного анализа устанавливаются неиспользованные резервы, поэтому классификация факторов - основа классификации резервов.
Резервы - это неиспользованные возможности предприятия, которые группируются по признакам:
1) по характеру воздействия на производство: интенсивные и экстенсивные;
2) производственный признак: внутрихозяйственные, отраслевые, региональные, общегосударственные;
3) временной признак: текущие и перспективные;
4) стадия жизненного цикла изделия: производственная стадия, эксплуатационная.
Экономические факторы могут отражать количественную или качественную сторону деятельности предприятия. Признаки количества отражаются в показателях выпуска и реализации продукции, ассортименте продукции, в количестве и площади помещений, количестве оборудования и т.д. Прирост объемов производства характеризует расширение деятельности предприятия и может обеспечиваться наряду с перечисленными факторами производства и факторами использования рабочего времени (это число отработанных дней, смен, продолжительность рабочего дня), а также трудовыми ресурсами (численность работников по категориям, видам деятельности и т.д.).
Информация о количественных факторах, как правило, накапливается в бухгалтерском учете и отражается в отчетности.
Влияние производственных факторов на результат деятельности можно оценить с двух позиций: как экстенсивное и как интенсивное. Экстенсивные факторы связаны с изменением количественных параметров элементов процесса производства, к ним относятся:
- изменение объема и времени работы средств труда, т. е., например, покупка дополнительных станков, машин, строительство новых цехов и помещений или увеличение времени работы оборудования для увеличения объема производимой продукции;
- изменение количества предметов труда, непроизводительное использование средств труда, т.е. увеличение запасов, большой удельный вес брака и отходов в объеме выпускаемой продукции;
- изменение численности рабочих, фонда рабочего времени, непроизводительные затраты живого труда (простои).
Количественное изменение производственных факторов всегда должно быть оправдано изменением объема выпускаемой продукции, т.е. предприятие должно следить за тем, чтобы не снижались темпы прироста прибыли относительно темпов прироста затрат.
Под интенсивными факторами понимается отражение степени усилия предприятияи его работников по улучшению деятельности предприятия, которые отражаются в системе различных показателей эффективности, не только по содержанию, но и по измерителям. Измерителями интенсивных факторов могут быть абсолютные величины в стоимостном и натуральном выражении, относительные величины, выраженные в коэффициентах, процентах и др. В частности, производительность труда может быть выражена в стоимости или количестве продукции в расчете на одного работника в единицу времени; уровень рентабельности - в процентах или коэффициентах и т.д.
Поскольку факторы интенсификации отражают степень эффективности деятельности предприятия, их называют еще качественными факторами, так как они в значительной мере характеризуют качество работы предприятия.
Интенсивные производственные факторы связаны с повышением качества использования производственных факторов, к ним относятся:
- повышение качественных характеристик и производительности оборудования, т.е. своевременная замена оборудования на более современное с большей производительностью;
- использование прогрессивных материалов, совершенствование технологии обработки, ускорение оборачиваемости материалов;
- повышение квалификации рабочих, снижение трудоемкости продукции, совершенствование организации труда.
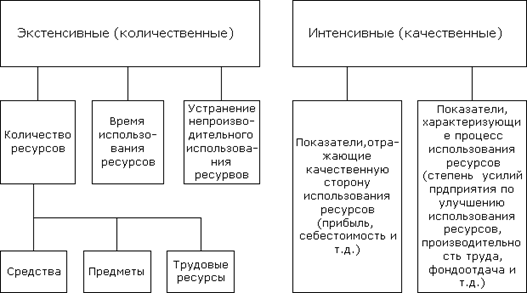
Рисунок 2.2. - Классификация факторов в экономическом анализе
Кроме внутренних факторов, на рентабельность предприятия оказывают косвенное воздействие и внешние факторы, которые не зависят от деятельности предприятия, но зачастую достаточно сильно влияют на результат его деятельности. К данной группе факторов относятся: географическое положение предприятия, т. е. регион, в котором оно располагается, удаленность предприятия от сырьевых источников, от районных центров, природные условия; конкуренция и спрос на продукцию предприятия, т. е. наличие на рынке платежеспособного спроса на продукцию фирмы, присутствие на рынке фирм-конкурентов, производящих аналогичный по потребительским свойствам товар, ситуация на смежных рынках, например на финансовом, кредитном, рынке ценных бумаг, сырьевых ранках, так как изменение доходности на одном рынке влечет за собой снижение доходности на другом, например повышение доходности государственных ценных бумаг ведет к сокращению инвестиций в реальный сектор экономики; государственное вмешательство в экономику, которое проявляется в изменении законодательных основ деятельности рынка, изменении налогового бремени на предприятия, изменении ставок рефинансирования и т. д.
Перечисленные факторы влияют на прибыль не прямо, а через объем реализуемой продукции и себестоимость, поэтому для выявления конечного финансового результата необходимо сопоставить стоимость объема реализуемой продукции и стоимость затрат и ресурсов, используемых в производстве.
Прибыль от реализации продукции, работ, услуг занимает наибольший удельный вес в структуре балансовой прибыли предприятия. Ее величина формируется под воздействием ряда факторов, важнейшими из которых являются: себестоимость, объем реализации, уровень действующих цен.
Важнейшим из них является себестоимость. Под себестоимостью продукции понимают все затраты предприятия на производство и реализацию продукции, а именно: стоимость природных ресурсов, сырья, основных и вспомогательных материалов, топлива, энергии, основных производственных фондов, трудовых ресурсов