Анализ предприятия ООО "Леонар Авто"
Прибыль от финансово-хозяйственной деятельности увеличилась на 4 119 тыс. руб. Прибыль до налогообложения также увеличилась – на 6 379 тыс. руб. и составила 9 562 тыс. руб. Результаты структурного анализа показали, что доля прибыли от продаж уменьшилась на 1,3%. А доля чистой прибыли в выручке от продаж составила 3,36%, произошло увеличение данного показателя на 144% по сравнению с 2007 годом, что является положительным фактором.
Таким образом, можно представить динамику чистой прибыли в следующем виде:
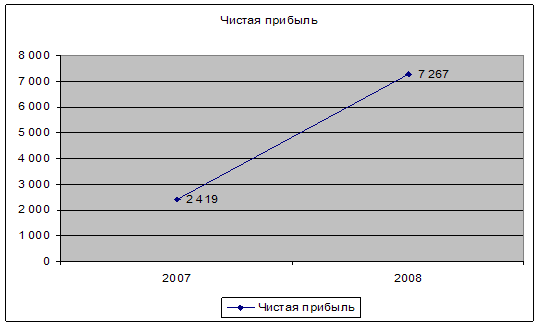
Рис 2.1 – Динамика чистой прибыли
2.2 Анализ показателей рентабельности
Рассмотрим показатели рентабельности более подробно.
Таблица 2.6 – Расчет коэффициентов рентабельности
| 2007 | 2008 | Изменение | |
| Рентабельность активов | 1,13% | 3,39% | 2,26% |
| Рентабельность внеоборотных активов | 11,06% | 33,22% | 22,16% |
| Рентабельность оборотных активов | 1,26% | 3,78% | 2,52% |
| Рентабельность реализуемой продукции | 1,38% | 3,36% | 1,98% |
Таким образом, на протяжении всего анализируемого периода каждый из показателей рентабельности увеличился. Вместе с тем каждый из показателей рентабельности за 2008 год достаточно высок. Остановимся более подробно на каждом из них.
На рисунке 2.2 представлена динамика изменения коэффициента рентабельности активов предприятия.
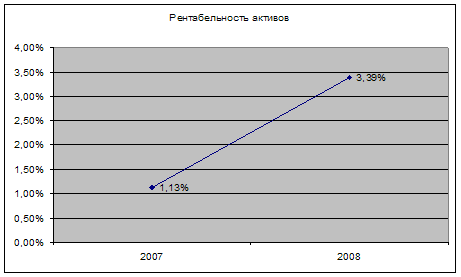
Рисунок 2.2 – Динамика коэффициента рентабельности имущества
Рентабельность активов показывает, сколько денежных единиц прибыли получено предприятием с единицы стоимости имущества (активов) независимо от источников финансирования. Таким образом, как видно из представленного выше графика, в 2008 году рентабельность активов выросла и составила 3,39%, что на 2,26% больше, чем в 2007 году. Это значит, что предприятие в 2008 году получило прибыли с каждого рубля стоимости активов на 2,26 рубля больше, чем в начале отчетного периода.
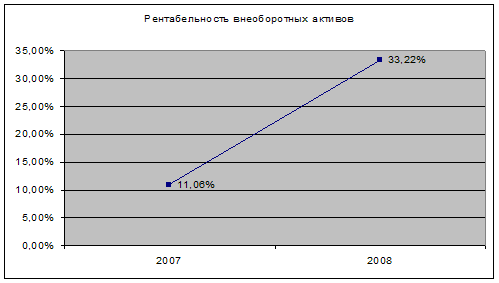
Рис. 2.3 – Динамика коэффициента рентабельности внеоборотных активов
Как видно из графика, рентабельность внеоборотных активов 2008 г. увеличилась и оставила 33,22%. Т.е. прибыль предприятия с одного рубля вложенных средств во внеобортные активы увеличилась на 22,16%, по сравнению с 2007 г.
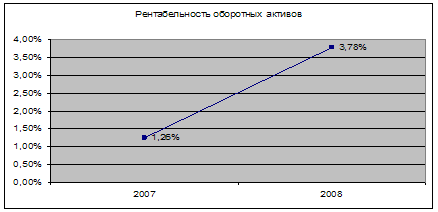
Рис 2.4 – Динамика коэффициента рентабельности оборотных активов
Вместе с увеличением рентабельности внеоборотных активов, произошло увеличение рентабельности оборотных активов. В 2007 году рентабельность оборотных активов составляла 1,26%, в то время как, в 2008 г. значение данного показателя составило 3,78%. Это увеличение составило 2,52% и произошло за счет увеличения чистой прибыли.
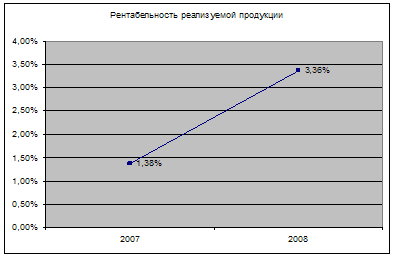
Рис. 2.5 – Динамика коэффициента рентабельности реализуемой продукции
В 2008 году произошло увеличение рентабельности реализованной продукции, по отношению к 2007 году. Это означает, что в 2008 году каждый рубль стоимости реализованной продукции принес предприятию 3,36 рубля, в том время как в 2007 году – 1,38.
Таблица 2.7 – Анализ качества показателей, отраженный с помощью удельной прибыли
| 2007 г., % | 2008 г., % | Изменение, % | |
| Удельная валовая прибыль | 4,34% | 4,29% | -0,06% |
| Удельная операционная прибыль | 1,81% | 4,42% | 2,61% |
| Удельная чистая прибыль | 1,81% | 4,42% | 2,61% |
Остановимся подробно на каждом из показателей.
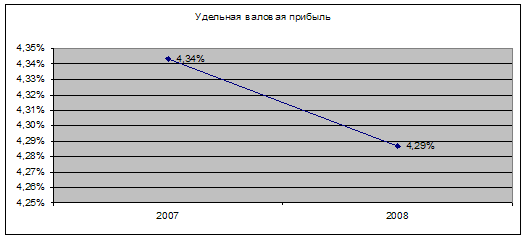
Рис. 2.6 – Динамика удельной валовой прибыли
Как видно из графика, удельная валовая прибыль в 2008 году снизилась по отношению к 2007 году, но незначительно. Это произошло за счет увеличения себестоимости реализованной продукции.
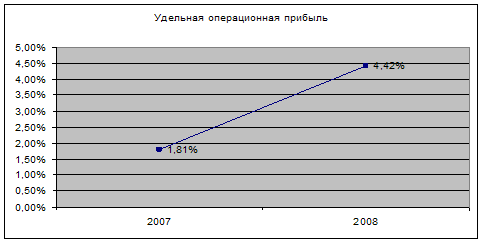
Рис. 2.7 – Динамика удельной операционной прибыли
Удельная операционная прибыль, напротив, повысилась в 2008 году по отношению к 2007 году. Это произошло за счет увеличения прочих операционных доходов.
2.3 Факторный анализ прибыли
Таблица 2.8 – Расчет резерва увеличения выручки за счет увеличения эффективности использования основных производственных фондов
| Показатели | Факторы | Результат (выручка от реализации (тыс.руб.) | Расчет влияния факторов (тыс.руб.) | ||
| Среднегодовая стоимость основных фондов (тыс. руб.) | Фондоотдача (руб.) | ||||
| 1. Плановые показатели | 5 049,50 | 34,78 | 175 633,00 | - | |
| 2. Влияние изменения среднегодовой стоимости основных фондов на объем реализации | 5 456,00 | 34,78 | 189 771,99 | 14 138,99 | |
| 3. Влияние фондоотдачи на объем реализации | 5 049,50 | 42,82 | 216 225,00 | 40 592,00 | |
| 4. Влияние основных факторов на объем реализации | х | х | х | 54 730,99 | |
Далее рассмотрим расчет резерва увеличения выручки от реализации за счет увеличения эффективности использования сырья и материалов.
Таблица 2.9 – Расчет резерва увеличения выручки за счет увеличения эффективности использования сырья и материалов
| Показатели | Факторы | Результат (выручка от реализации (тыс.руб.) | Расчет влияния факторов (тыс.руб.) | |
| Сырье и материалы, (тыс. руб.) | Материалоотдача (тыс. руб.) | |||
| 1. Плановые показатели | 37178,5 | 4,724047501 | 175 633,00 | - |
| 2. Влияние изменения среднегодовой стоимости материалов на объем реализации | 32756 | 4,724047501 | 154 740,90 | -20 892,10 |
| 3. Влияние материалоотдачи на объем реализации | 37178,5 | 5,815861318 | 216 225,00 | 40 592,00 |
| 4. Влияние основных факторов на объем реализации | х | х | х | 19 699,90 |
Обобщение расчетов приведено в таблице 2.10
Таблица 2.10 – Обобщение резервов увеличения объемов продаж
| Факторы | Сумма резерва, тыс. руб. | Удельный вес в общей сумме, % |
| 1. Влияние изменения среднегодовой стоимости основных фондов на объем реализации | 14 138,99 | 19,00% |
| 2. Влияние фондоотдачи на объем реализации | 40 592,00 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |