Аналіз та планування трудових показників
де ЕЧпр - відносна економія чисельності працюючих (робітників), чол;
Чпрпл - планова чисельність працюючих (робітників), чол.
Всі фактори росту продуктивності праці поділяються на трудоутворюючі та трудозберігаючі. Вплив трудозберігаючих чинників виявляється в зниженні трудомісткості виробництва продукції та підвищенні її якості. А вплив трудоутворюючих - через зниження втрат чисельності робітників, становив:
а) в порівняння з базисом:
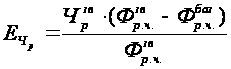 (1.13)
Де Чрзв - чисельність робітників у звітному періоді, чол;
Фрчзв , Фрчбаз - відповідно фонди робочого часу у звітному та базисному періодах, дні.
Для робітників:
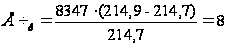 чол.
Для працюючих:
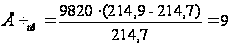 чол..
б) в порівнянні з планом:
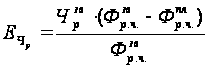 (1.14)
Для робітників:
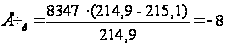 чол.
Для працюючих:
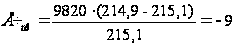 чол..
Далі розраховується ріст продуктивності праці ΔПП%:
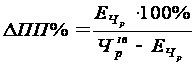 (1.15)
Для робітників:
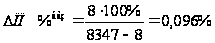 ;
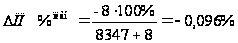
Для працюючих:
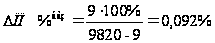 ;
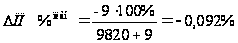
Таким чином, у робітників у звітному періоді відносно базисного продуктивність праці збільшилась на 0,096%, відносна економія робочої сили склала 8 чоловік; у звітному періоді відносно планового продуктивність праці зменшилась на 0,096%, спостерігався приріст робочої сили на 8 чоловік.
Для працюючих на підприємстві в цілому ці показники відрізняються несуттєво. Так, у звітному періоді по відношенню до базисного продуктивність праці збільшилась на 0,092% при відносній економії у 9 чол., а по відношенню до планового періоду – продуктивність праці знизилась на 0,092% спостерігався приріст робочої сили на 9 чоловік
1.4 Аналіз заробітної плати
Заробітна плата - один з головних елементів економіки підприємства, за допомогою якого здійснюється взаємозв'язок і взаємозалежність всіх трудових показників з усіма іншими показниками господарської діяльності.
Метою аналізу заробітної плати на підприємствах є виконання ступеню економічної доцільності витрачання заробітної плати з тим, щоб не допустити зниження темпів накопичень та розширеного відтворення. Порушення пропорцій між грошовим обігом, товарними фондами та платіжним попитом також намагаються запобігти за допомогою аналізу заробітної плати.
Аналіз використання фонду заробітної плати починається з вивчення економії або перевитрати фонду за категоріями персоналу і по всьому ПВП. Розрізняють абсолютну та відносну економію (перевитрату) заробітної плати.
Абсолютна економія визначається за формулою 1.16:
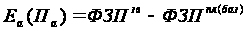 (1.16)
Де ФЗПзв, ФЗПпл, ФЗПбаз - відповідно фонди заробітної плати у звітному, плановому та базисному періодах, тис. грн.
Ea, Па - відповідно економія та перевитрата заробітної плати, тис. грн.
Визначимо абсолютну економію (перевитрату) фонду заробітної плати звітного періоду в порівнянні з плановим та планового з базовим періодом для кожної категорії.
Звіт у порівнянні з планом:
а) робітники:
Пароб=47568,32-46268=1300,32 тис.грн
б) керівники та спеціалісти:
Пакер=5088,704-4949,6=139,104 тис.грн
в) службовці:
Пасл=1880,608-1829,2=51,408 тис.грн
г) інший персонал:
Паінші=774,368-753,2= 21,168 тис. грн
д) ПВП:
ПаПВП=55312-53800= 1512тис. грн
План у порівнянні з базисом:
а) робітники:
Пароб=46268-44548=1720 тис.грн
б) керівники та спеціалісти:
Пакер=4949,6-4765,6=184 тис.грн
в) службовці:
Пасл= 1829,2-1761,2= 68 тис.грн
г) інший персонал:
Паінші=753,2-725,2=28 тис. грн
д) ПВП:
ПаПВП=53800-51800=2000 тис. грн
Виходячи з отриманих розрахунків, бачимо, що на підприємстві по кожній категорії персоналу окремо, а також по всьому промислово-виробничому персоналу спостерігається перевитрата заробітної плати.
Аналізуючи показники бачимо, що перевитрата була запланована (виходячи з відношення показників у плановому та базовому періодах), але фактично вона перевищила запланований рівень (виходячи з співвідношення звіт/план).
Для того, щоб більш детально проаналізувати фонд зарплати, розрахуємо показник відносної економії (перевитрати), яка враховує перевиконання або невиконання плану з обсягу виробництва. Вона визначається шляхом порівняння фактичного (звітного) фонду зарплати з плановим (базисним) фондом, скоректованим на темп зростання обсягу продукції за допомогою формули 1.17:
Евд (Пвд) = ФЗПзв – ФЗПпл · (1 + К·Н), (1.17)
де Евд - відносна економія фонду заробітної плати (-);
Пвд - відносна перевитрата (+);
К - приріст обсягу виробництва,
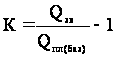
Н - норматив приросту фонду заробітної плати на один відсоток приросту обсягу виробництва, Н = 0,4;
Qзв, Qпл, Qбаз - ообсяги виробленої продукції відповідно у звітному, плановому та базисному періодах.
Відносну економію (перевитрату) визначаємо також для кожної категорії та ПВП в цілому.
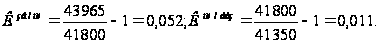
Звіт у порівнянні з планом:
а) робітники:
Пвдроб = 47568,32-46268(1+0,052*0,45)= 217,649 тис. грн
б) керівники та спеціалісти:
Пвдкер = 5088,704-49496(1+0,052*0,45)= 23,283тис. грн
в) службовці:
Пвдсл = 1880,608-1829,2(1+0,052*0,45)= 8,605 тис. грн
г) інший персонал:
Пвдінші = 774,368-753,2(1+0,052*0,45)= 3,543 тис. грн
д) ПВП:
ПвдПВП=55312-53800(1+0, 0,052*0,45)= 253,08 тис. грн
План у порівнянні з базисом:
а) робітники:
Пвдроб = 46268-44548(1+0,011*0,45)= 1499,4874 тис. грн
б) керівники та спеціалісти:
Пвдкер = 49496-4765,6(1+0,011*0,45)= 160,41 тис. грн
в) службовці:
Пвдсл = 1829,2-1761,2(1+0,011*0,45)= 59,282 тис. грн
г) інший персонал:
Пвдінші =753,2-725,2(1+0,011*0,45)= 24,41 тис. грн
д) ПВП:
ПвдПВП=53800-51800(1+0,011*0,45)= 1743,59 тис. грн
Аналізуючи отримані показники бачимо, що за рахунок перевиконання плану по обсягам виробництва досягнута економія заробітної плати. При цьому, оскільки фактичний обсяг виробництва перевищує плановий, то й економія заробітної плати завдяки перевиконанню плану також перевищує заплановані значення.
Далі аналізуємо структура фонду зарплати, тому що в умовах повного госпрозрахунку та самофінансування саме аналіз структури набуває найважливішого значення. Він дозволяє встановити ступінь доцільності витрачання фонду зарплати за окремими статтями та кожної категорії працюючих.
Таблиця 1.9- Фонд заробітної плати та його розподіл
| №п/п | Елементи фонду зарплати | ФЗП, тис.грн | Економія(-) Перевитрата(+) | |
| план | звіт | |||
| 1 | Оплата відрядників | 74,5 | 75,6 | |
| 29368,150 | 30567,402 | 1199,252 | ||
| 2 | Оплата почасовиків | 25,5 | 24,4 | |
| 10052,186 | 9865,670 | -186,516 | ||
| Усього тарифний фонд | 85,2 | 85 | ||
| 39420,336 | 40433,072 | 1012,736 | ||
| 3 | Премії та надбавки | 88 | 86 | |
| 3257,267 | 3354,518 | 97,251 | ||
| 4 | Доплата відрядникам за відхилення від нормальних умов праці | 5,8 | 6,2 | |
| 214,684 | 241,837 | 27,154 | ||
| 5 | Інші доплати, повязані з виконанням роботи | 6,2 | 7,8 | |
| 229,489 | 304,247 | 74,758 | ||
| 8 | 8,2 | |||
| Разом | 3701,440 | 3900,602 | 199,162 | |
| Доплати до понаднормової роботи | 5,2 | 6,3 | ||
| 6 | 6,015 | 8,990 | 2,976 | |
| Оплата внутрішньозмінних простоїв | 0 | 3,2 | ||
| 7 | 0,000 | 4,567 | 4,567 | |
| Інші доплати, повязані з режимом роботи змін | 94,8 | 90,5 | ||
| 8 | 109,655 | 129,148 | 19,493 | |
| Разом | 0,25 | 0,3 | ||
| 115,670 | 142,705 | 27,035 | ||
| 9 | Оплата відпусток | 71 | 70,5 | |
| 2151,693 | 2179,818 | 28,125 | ||
| 10 | Оплата цілозмінних простоїв | 0 | 0,8 | |
| 0,000 | 24,736 | 24,736 | ||
| 11. | Безкоштовні комунальні послуги | 1,9 | 1,5 | |
| 57,581 | 46,379 | -11,201 | ||
| 12 | Винагорода за вислугу років | 19,8 | 20,2 | |
| 600,050 | 624,572 | 24,522 | ||
| 13 | Доплати, пов’язані з режимом робочого року | 7,3 | 7 | |
| 221,230 | 216,436 | -4,795 | ||
| Усього | 6,55 | 6,5 | ||
| 3030,554 | 3091,941 | 61,387 | ||
| Річний фонд заробітної плати робітників | 46268 | 47568,32 | 1300,32 | |
Аналізуючи таблицю 1.9 бачимо, що найбільша економія заробітної плати досягається за рахунок оплати почасовиків, а найбільша перевитрата – за рахунок оплати відрядників. Фактичний фонд заробітної плати перевищив плановий, оскільки майже всі статті фонду заробітної плати характеризуються перевитратою. Крім оплати почасовиків, економія відбувається лише за рахунок оплати відпусток, безкоштовних комунальних послуг та доплат, пов’язаних з режимом робочого часу. Рост середньої заробітної плати оцінюється позитивно за стабільним фондом зарплати та зменшенням чисельності персоналу. Але вона може зростати й тоді, коли не виконується план по трудозберіганню при виробництві продукції, при необґрунтованому преміюванні та зростанні пільг і компенсацій, пов'язаних з несприятливими умовами праці. Таке зростання є ознакою серйозних недоліків в організації праці.
Економічно обґрунтованим може бути зростання середньої зарплати тільки в порівнянні з іншими трудовими показниками і, перш за все, з ростом продуктивності праці. Головною умовою розширеного відтворювання є випередження темпу росту продуктивності праці понад темпом зростання середньої заробітної плати.
Починається аналіз із визначення так званого коефіцієнта випередження росту продуктивності праці над ростом середньої заробітної плати, а також зворотної йому величини - індексу витрат з заробітної плати на виробництво одиниці продукції за відповідним складеним співвідношенням поміж темпами росту продуктивності праці та середньою заробітною платою у даному періоді.
Коефіцієнт випередження визначається за формулою 1.18:
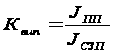 (1.18)
де Jпп, Jсзп - індекси продуктивності праці та середньої зарплати (див. табл. 1.1).
Робітники:
а) звіт/план
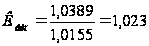
б) план/базис
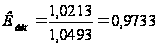
ПВП:
а) звіт/план
б) план/базис
Бачимо, що зростання продуктивності праці більше ніж зростання середньої заробітної плати, тому коефіцієнт випередження більше одиниці.
Зворотна величина:
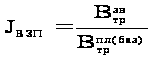 (1.19)
Де
 -
витрати на
одиницю продукції
(гривню) у відповідному
періоді.
Робітники:
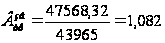 ;
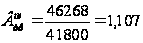 ;
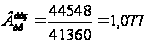
а) звіт/план:
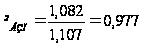 ;
б) план/базис:
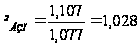 .
Працюючі:
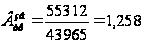 ;
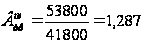 ;
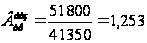
а) звіт/план:
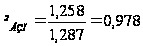 ;
б) план/базис:
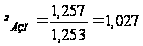 .
Після розрахунків вищеназваних величин, розраховують економію або перевитрату фонду заробітної плати за формулою 1.20:
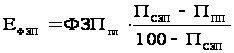 , тис.грн.
(1.20)
Де Псзп, Ппп – відповідно приріст середньої зарплати та продуктивності праці, %.
Робітники:
а) звіт/план:
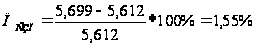
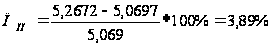
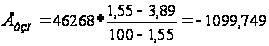 тис.
грн
б) план/базис:
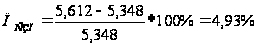
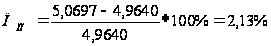
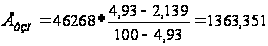 тис.
грн
Працюючі:
а) звіт/план:
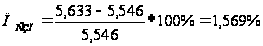
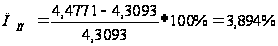
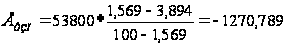 тис.
грн
б) план/базис:
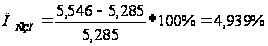
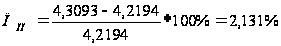
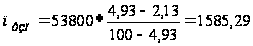 тис.
грн
Таким чином, за рахунок того, що приріст продуктивності більше ніж приріст середньої заробітної плати, то відбувається економія ФЗП, тобто потрібно доробити показники продуктивності праці та заробітної плати.
Крім того, можна сказати на підприємстві наряду з ростом об’ємів відбувається перевитрата ФЗП, за абсолютними показниками. Потрібно переглянути функціональну структуру підприємства, як якісний, так і кількісний склад, а також удосконалити використання робочого часу, тобто переглянути показники робочого часу.
2. ПЛАНУВАННЯ ТРУДОВИХ ПОКАЗНИКІВ
Головна форма планування економічного і соціального розвитку та основа організації господарчої діяльності підприємства - це план. Планування трудових показників займає у плані особливе місце, і вони представлені у ряді розділів плану підприємства.
Важливе місце у плані з праці займає скорочення використання ручної праці, пов'язаної з прискоренням темпів механізації ручних робіт, скорочення обсягу використання тяжкої фізичної праці.
В нових умовах господарювання на перше місце висувається питання, якими (найкращими) засобами та з якими (найменшими) затратами живої праці виконати план.
Головним чинником розвитку усього виробництва та підвищення його ефективності є підвищення продуктивності праці.
2.1 Планування зростання продуктивності праці
Планово-економічне обґрунтування можливого підвищення продуктивності праці полягає у тому, що по базовому рівню продуктивності праці та плануємому обсягу виробництва продукції спочатку визначається вихідна чисельність промислово-виробничого персоналу підприємства, а потім визначається можливе трудозберігання під впливом використання того чи іншого чинника росту продуктивності праці.
Показники можливого працезбереження виражаються сумою людино-років праці, збереженої під впливом використання одного або кількох чинників. Таке трудозберігання має назву відносної економії робочої сили.
Вплив відносної економії робочої сили на обсяг виробництва продукції можна облікувати за допомогою показників росту ПП та існуючої єдиної класифікації чинників зростання продуктивності праці. Із усіх існуючих класифікацій чинників росту продуктивності праці можна виділити основні три групи чинників [1,2,3].
1) структурні зміни у виробництві;
2) підвищення технічного рівня виробництва;
3) удосконалення управління, організації виробництва і праці.
Таблиця 2.1 - Вихідні дані для розрахунку відносної економії чисельності працюючих
| Показники | Визначення |
Од. вим. |
Кіль- кість |
| Приріст обсягу виробництва |
|
% | 3 |
| Приріст чисельності ПВП |
|
% | 2,2 |
| Загальна кількість обладнання |
|
Од. | 1450 |
| Кількість одиниць обладнання, яке не підлягає технічному удосконаленню |
|
Од. | 870 |
| Кількість одиниць нового обладнання для заміни діючого |
|
Од. | 400 |
| Кількість одиниць обладнання , яке підлягає модернізації |
|
Од. | 180 |
| Питома вага робітників у загальній чисельності ПВП |
|
% | 0,15 |
| Зростання ПП при впровадженні нового обладнання |
|
% | 85 |
| Зростання ПП на модернізованому обладнанні |
|
% | 45 |
| Термін впровадження нового обладнання | дата | 01,07, | |
| Термін впровадження модернізованого обладнання | дата | 01,09, | |
| Зменшення втрат робочого часу | Дн. | 1,9 | |
|
Зміна питомої ваги покупних виробів та напівфабрикатів у собівартості продукції - базис - план |
|
% % |
14 15 |


Визначаємо вихідну (планову) чисельність працюючих на підприємстві:
Чвих = Чрб ּ JQ, (2.1)
де Чрб - чисельність працюючих у базовому періоді;
JQ = (100 +ΔQ)/100 - індекс зростання обсягу виробництва у плановому періоді відносно базового.
JQ=1,03
Чвих=9820 ·1,003 = 10115 чол
Відносна економія чисельності працюючих за рахунок підвищення обсягів виробництва:
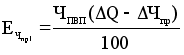
(2.2)
де Чпвп - чисельність працюючих ПВП за виключенням основних робітників.
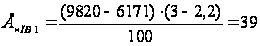 чол.
Відносна економія чисельності працюючих за рахунок змін питомої ваги кооперованих постачань:
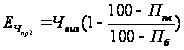 (2.3)
Ечпр2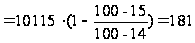 чол.
Відносна економія чисельності за рахунок підвищення технічного рівня виробництва - впровадження нового та модернізації діючого обладнання:
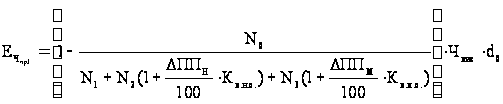 (2.4)
де Кв.н.о. та Кв.м.о – відповідно коефіцієнти тривалості впроваджених нового та модернізованого обладнання.
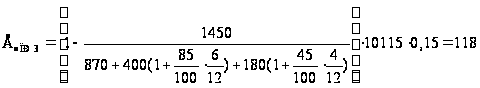 чол.
Відносна економія чисельності працюючих за рахунок поліпшення використання робочого часу:
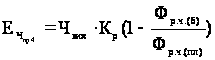 (2.5)
де Кр - коефіцієнт основних (технологічних) робітників у загальній кількості ПВП;
Фрч(б) та Фр.ч.(пл.) - відповідно фонди робочого часу у базисному та плановому періодах.
Ечпр4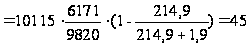 чол..
Приріст обсягу виробництва за рахунок зростання продуктивності праці:
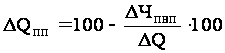 (2.6)
ΔQпп%
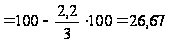 %
Плановане зростання ПП:
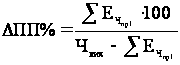 (2.7)
ΔПП%
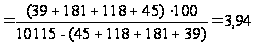 %
Таким чином, приріст обсягів виробництва склав 26,67%, за рахунок приросту продуктивності праці на 3,94%.
2.2 Прогнозування рівня продуктивності праці за допомогою кореляційного-регресійного аналізу
Моделі прогнозування та аналізу змінення економічних показників поділяють на неказуальні та казуальні.
Неказуальні - це суто статистичні моделі, які не базуються на будь-якій економічній теорії, а лише намагаються передбачити значення показників, припускаючи збереження в майбутньому тенденції минулого. Ці моделі одержали загальну назву "моделі часових рядів", оскільки вони застосовуються при наявності спостережень за значний період часу. Головна перевага таких моделей полягає в їх дешевизні та відносній простоті.
Найбільш відомими та й найпростішими методами екстраполяції (трендами) одновимірних рядів є: прогнози за середніми характеристиками ряду, метод рухомого середнього, деком позиційний аналіз, регресійний аналіз, методи згладжування.
Як правило, більшість взаємозв'язків у економіці носять стохастичний характер, за яким кожному значенню ознаки X відповідає певна множина ознаки Y, які варіюють і утворюють ряд розподілу. При. дослідженні залежності результативної ознаки (наприклад, продуктивності праці) від умов і причин її зміни, званих факторами, або чинниками, за деякий час створюється так зване кореляційне поле. Для виявлення залежності між результативною ознакою та якимось фактором (або факторами) за таких умов і застосовується кореляційно-регресійний аналіз.
Головною характеристикою кореляційного зв'язку є лінія регресії. Лінія регресії X на Y - це функція, яка зв'язує середні значення ознаки Y зі значенням ознаки X. Залежно від форми лінії регресії розрізняють лінійний і нелінійний зв'язки. Лінія регресії може бути представлена таблично, графічно, аналітичне. У кореляційно-регресійному аналізі (КРА) оцінка лінії регресії здійснюється не в окремих точках, як в аналітичному угрупуванні, а в кожній точці інтервалу зміни фактичної ознаки X. Лінія регресії безперервна і зображується у вигляді певної функції Y=f(x), яка зветься рівнянням результативної ознаки.
Найбільш поширеними у статистичному аналізі є функції (у порядку зниження питомої ваги із усіх):
Лінійна функція Y=a+bx
Степенева функція Y=axb
Гіперболічна Y=a+b/x
Параметр а - це значення Y при Х=0.
Параметр b називають коефіцієнтом регресії.
В якості регресійної функції зв’язку продуктивності праці з коефіцієнтом механізації робіт приймаємо лінійну.
Визначення параметрів рівняння регресії проводиться методом найменших квадратів, основною умовою якого є мінімізація суми квадратів відхилень емпіричних значень від теоретичних, це дає можливість отримати найкращі оцінки параметрів а і в:
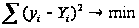 (2.8)
Для їх обчислення складають і розв'язують систему нормальних рівнянь: для лінійної функції (найбільш поширеної):

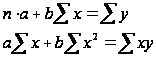 (2.9)
За допомогою використання методу детермінантів визначаємо коефіцієнти регресії:
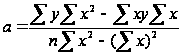 (2.10)
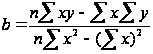 (2.11)
де n - загальний обсяг сукупності.
Для розрахунку коефіцієнтів регресії скористаємося допоміжною таблицею 2.2
Таблиця 2.2 - Вихідні та розрахункові дані для визначення коефіцієнту кореляції
| Роки | Коефіцієнт механізації Км, %(х) | Виробіток 1-го робітника В, грн (у) | ху | х2 | у2 | У | Σ(У-уср)2 | Σ(у-У)2 | Σ(у-уср)2 |
| 1 | 31 | 1,77 | 54,87 | 961 | 3,13 | 1,76 | 1,00 | 0,00 | 0,99 |
| 2 | 37 | 1,92 | 71,04 | 1369 | 3,69 | 2,03 | 0,54 | 0,01 | 0,71 |
| 3 | 43 | 2,35 | 101,05 | 1849 | 5,52 | 2,29 | 0,22 | 0,00 | 0,17 |
| 4 | 45 | 2,52 | 113,4 | 2025 | 6,35 | 2,38 | 0,15 | 0,02 | 0,06 |
| 5 | 52 | 2,71 | 140,92 | 2704 | 7,34 | 2,69 | 0,01 | 0,00 | 0,00 |
| 6 | 58 | 2,77 | 160,66 | 3364 | 7,67 | 2,95 | 0,04 | 0,03 | 0,00 |
| 7 | 61 | 3,02 | 184,22 | 3721 | 9,12 | 3,09 | 0,10 | 0,00 | 0,07 |
| 8 | 65 | 3,41 | 221,65 | 4225 | 11,63 | 3,26 | 0,25 | 0,02 | 0,42 |
| 9 | 71 | 3,46 | 245,66 | 5041 | 11,97 | 3,53 | 0,58 | 0,00 | 0,48 |
| 10 | 74 | 3,71 | 274,54 | 5476 | 13,76 | 3,66 | 0,80 | 0,00 | 0,89 |
| Сума | 537 | 27,64 | 1568,01 | 30735 | 80,1934 | 27,64 | 3,69 | 0,10 | 3,80 |
|
Середнє значення |
53,70 | 2,76 | 156,80 | 3073,50 | 8,02 |
a
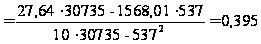
b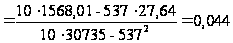
Дисперсія теоретичних значень називається факторною, яка обчислюється за формулою:
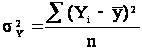 (2.12)
σY2
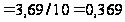
Наступним кроком обчислюється залишкова випадкова дисперсія:
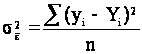 (2.13)
σε2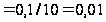
Тоді загальна дисперсія розраховується за формулою:
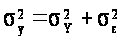 (2.14)
Або
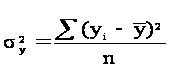
де у – фактичне значення результативної ознаки;
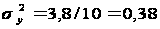
Вона пов'язує варіацію результативної ознаки, не пов'язану з варіацією факторної ознаки. Мірою тісноти