Дебиторская и кредиторская задолженности предприятия: анализ и пути снижения (на примере ЗАО "БЕСТ")
Структура себестоимости услуг ЗАО «БеСТ» за 2008 - 2009гг. изображена на диаграмме (рисунок 9).
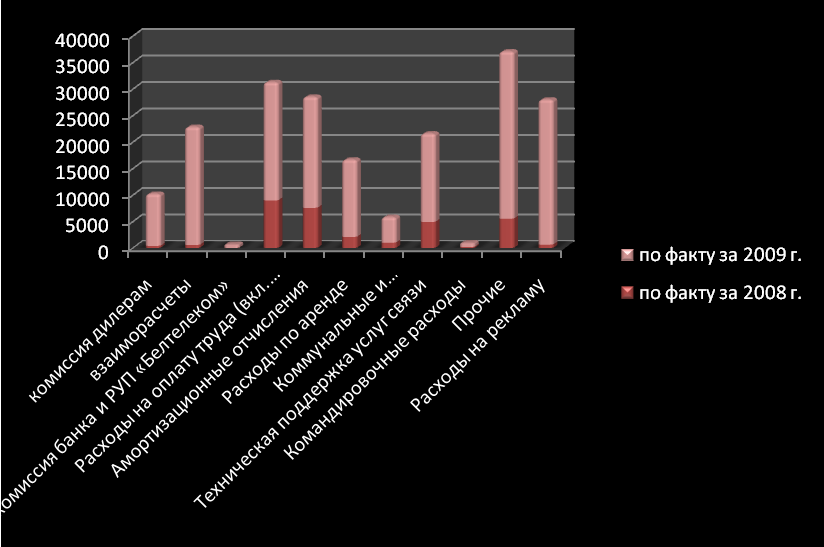
Рисунок 9 – Динамика изменения структуры себестоимости за 2008-2009 гг.
Исходя из данных таблицы 6, можно сделать следующие выводы, что себестоимость реализованных услуг ЗАО «БеСТ» за 2009 год составила 171 894 млн. рублей, что на 139 973 млн. р. больше чем за 2008 год.
В 2009 г. существенно изменилась структура себестоимости по сравнению с 2008 годом, а именно: переменные затраты возросли на 31 778 млн. р. и составили 32 778 млн. р. (1000 млн. р. в 2008 г.), постоянные расходы выросли на 81 480 млн. р. и составили 111 752 млн. р. (30 272 млн. р. в 2008 г.) или 65 % от общей себестоимости.
Увеличение расходов по аренде, коммунальных и эксплуатационных платежей, технической поддержке услуг связи по сравнению с соответствующим периодом прошлого года обусловлено, в первую очередь, количественным ростом созданных объектов инфраструктуры сети ЗАО «БеСТ».
Увеличение фонда оплаты труда по сравнению с 2008 года на 13 326 млн. р., обусловлено главным образом политикой проводимой головной компанией по включению ЗАО «БеСТ» в группу компаний Turkcell и приведение всех параметров работы в соответствии со стандартами Turkcell.
Рост амортизационных отчислений на 13 394 млн. р. связан с развитием и модернизацией сети, увеличением объемов вводимых основных производственных фондов (вводимых в эксплуатацию базовых станций).
Значительное увеличение расходов на рекламу на 26 721 млн.р. связано с резким изменением стратегии работы компании, направленной на увеличение клиентской базы, а также в связи с этим, обострением конкурентной борьбы между основными конкурентами на телекоммуникационном рынке, ЗАО "БеСТ" пришлось серьезно нарастить расходы по рекламе продукции.
Как видно из анализируемых выше данных, себестоимость реализации представлена в виде группировки по статьям калькуляции. Асбтрогируясь от данной группировки условно себестоимость реализации можно разбить на две группы затрат, а именно:
переменные затраты;
постоянные затраты.
Касаемо первой группы затрат, они характеризуются следующим: при увеличении темпов роста абонентской базы и активности абонентов переменные затраты возрастают (комиссия дилерам, дилерские вознаграждения, расход сим-карт и т.д.). Cумма же постоянных расходов, при увеличении объема реализации, не изменяется, в результате снижается себестоимость изделий. Все вышесказанное можно представить математической линейной функцией вида:
y = ax + b, (2.8)
где у – результирующий показатель;
a – показатель зависящий от изменения переменной х;
b – независимый показатель функции.
Введем следующие условные обозначения:
Cеб.0, Cеб. 1 – показатель себестоимости реализованной продукции соответственно плановый за 2010 и фактический за 2009 гг. ;
Nаб. 0, Nаб. 1 – количество абонентов соответственно плановый за 2010 и фактический за 2009 гг. ;
Пер. 0, Пер. 1 – уровень переменных затрат на единицу оказываемых услуг в структуре себестоимости соответственно плановый за 2010 и фактический за 2009 гг. ;
Пост.0, Пост.1 – уровень постоянных затрат в структуре себестоимости соответственно плановый за 2010 и фактический за 2009 гг.
Используя данные Бизнес плана развития ЗАО «БеСТ» на 2010 год, составим таблицу для факторного анализа себестоимости. Следовательно:
Таблица 7 – Исходные данные для факторного анализа себестоимости реализации, млн.р.
| Показатель | 2009 г. (факт) | 2010 г. (план) | Абсолютное отклонение |
| Себестоимость, в т.ч. | 171 894,0 | 358 082,0 | 186 188,0 |
| Переменные затраты, на ед. | 27,3 | 32,5 | 5,0 |
| Постоянные затраты | 139 116,0 | 289 800,0 | 150 684,0 |
| Кол-во абонентов | 1 200,0 | 2 100,0 | 900,0 |
При анализе структуры себестоимости продукции будем использовать метод цепных подстановок. Используя вышеназванные условные обозначения и данные таблицы 7, запишем нашу факторную модель. Она будет иметь следующий вид:
исходная факторная модель себестоимости реализации:
Cеб.=Пер.• Nаб +Пост., (2.9)
Запишем значение результирующего показателя Cеб. по факту за 2009 г. Следовательно:
фактическое значение себестоимости реализации:
Cеб. 1 =Пер. 1• Nаб. 1+ Пост. 1, (2.10)
Cеб. 1 = 27,3 • 1200 +139 116 = 171 894 млн. р.
Аналогичным образом рассчитаем значение планового показателя себестоимости на 2010 год, согласно БП.
плановое значение себестоимости реализации:
Cеб. 0 = Пер. 0 • Nаб. 0+ Пост. 0, (2.11)
Cеб. 0 = 32,5 • 2 100 + 289 800 = 358 082 млн. р.
cледующей стадией анализа является расчет фактического показателя с использованием планового показателя по переменным затратам на ед.:
Cеб. 1’ = Пер. 0 •Nаб. 1 + Пост. 1, (2.12)
Cеб. 1’ = 32,5 • 1200 +139 116 = 178 134 млн.р.
Как видно из расчета фактическая себестоимость при использовании планового показателя по переменным издержкам увеличилась на 6 240 млн. р.
затем в формулу Cеб.1’ наряду с плановым показателем по переменным затратам будем использовать плановый показатель по количеству абонентов:
Cеб. 1’’=Пер. 0 • Nаб. 0 + Пост. 1, (2.13)
Cеб. 1’’= 32, 5 • 2 100 + 139 116 = 207 397 млн. р.
На основании имеющихся данных используя метод цепных подстановок выявим какой из факторов оказывает наибольшее влияние на себестоимость оказываемых услуг.
Cеб. пер.. = Cеб. 1’ - Cеб. 1, (2.14)
Cеб. пер..= 178 134 - 171 894 = 6 240 млн. р.
Cеб. Nаб. = Cеб. 1’’ - Cеб. 1’, (2.15)
Cеб. Nаб. = 207 397 - 178 134 = 29 263 млн. р.
Cеб. пост. = Cеб. 0 - Cеб. 1’’, (2.16)
Cеб. пост.= 358 082 - 207 397 = 150 684 млн. р.
∑Cеб.= Cеб. пер.+ Cеб. Nаб + Cеб. пост, (2.17)
Проверка: ∑ Cеб.= 6 240 + 29 263 + 150 684 = 186 188 млн. р.
Вследствие того, что сумма отклонений анализируемых показателей равна сумме абсолютного отклонения результирующего показателя, в свою очередь свидетельствует о правильности проведенного анализа. Таким образом, в результате анализа, можно сделать следующие выводы, что себестоимость предоставляемых услуг прямо-пропорционально зависит от изменения количественного показателя по абонентам. Кроме того на себестоимость оказывают влияние и постоянные издержки. Значительное увеличение которых связано с активным строительством сети в 2010 г., которое повлечет за собой рост затрат на ее содержание и эксплуатацию, что значительно увеличит материальные затраты, амортизационные начисления и прочие затраты. Превышение уровня затрат на производство услуг над выручкой от реализации услуг ведет к убыточной деятельности предприятия. Влияние вышеперечисленных показателей на себестоимость услуг, видно на диаграмме.
2.3.4 Анализ прибыли и рентабельности
Прибыль компании – это результат деловой активности и основной показатель успешности реализации бизнес - стратегии предприятия.
Рентабельность – относительный показатель экономической эффективности. Рентабельность комплексно отражает степень эффективности использования материальных, трудовых и денежных ресурсов, а также природных богатств. Коэффициент рентабельности рассчитывается как отношение прибыли к активам или потокам, её формирующим. Может выражаться как в прибыли на единицу вложенных средств, так и в прибыли, которую несёт в себе каждая полученная денежная единица.
Рассмотрим таблицу 8 в которой отражены основные показатели финансово- хозяйственной деятельности.
Таблица 8 – Результаты финансово- хозяйственной деятельности общества
| Показатели | Январь-декабрь, млн. р. | Отклонение | ||
| 2008 г. | 2009 г. | млн. р. | % | |
| Выручка от реализации (брутто) | 2 972 | 51 943 | 48 971 | 1 748 |
| Налоги из выручки | 396 | 4 323 | 3 927 | 1 092 |
| Выручка от реализации (нетто) | 2 576 | 47 620 | 45 044 | 1 849 |
| Себестоимость реализованных услуг | 31 921 | 171 894 | 139 973 | 538 |
| Прибыль от реализации | -29 345 | -124 274 | -94 929 | 423 |
| Рентабельность (убыточность) по чистой прибыли, % | -92% | -72% | 20 %. | 78 |
| Прибыль (убыток) к налогообложению | - 40 417 | -142 015 | -101 598 | 351 |
| Налоги из прибыли | 104 | 368 | 264 | 354 |
| Чистая прибыль (убыток) | - 40 522 | -142 383 | -101 861 | 351 |
Анализируя данные диаграммы видно, что результат деятельности компании, характеризуется убытком от реализации по всем приведенным периодам функционирования предприятия. Однако, снижение убытка от реализации начиная с 2008 года объясняется достаточно высокими темпами развития инфраструктуры сети, проведением различных маркетинговых мероприятий, которые требуют значительных затрат оборотных ресурсов предприятия.
Рассмотрим уровень рентабельности (убыточности) по чистой прибыли. В сравнении с 2008 годом уровень рентабельности увеличился на 20%, с -92% в 2008 г., до – 72 % в 2009 г.. Данный показатель характеризуется отношением прибыли от реализации к себестоимости от реализации. Как видно из таблицы 8 выручка от реализации увеличилась на 48 971 млн. р., что в значительной мере оказало положительное влияние на показатель рентабельности.
Рассмотрим показатели, характеризующие финансовую устойчивость и платежеспособность ЗАО «БеСТ».
Таблица 9 – Показатели, характеризующие финансовую устойчивость и платежеспособность ЗАО «БеСТ»
| Показатели | Норматив | За январь-декабрь 2009г. |
| Коэффициент текущей ликвидности | не менее 1,10 | 1,12 |
| Коэффициент обеспеченности оборотными средствами | не менее 0,15 | -2,58 |
| Коэффициент обеспеченности финансовых обязательств активами | не более 0,85 | 0,66 |
Анализируя данные таблицы 9, коэффициент текущей ликвидности (1,12 при нормативе 1,1) отражает отсутствие заемных обязательств краткосрочного характера.
Коэффициент обеспеченности оборотными средствами имеет значение – 2,58 (при нормативе не менее 0,15), что свидетельствует об отсутствии у организации собственных оборотных средств, необходимых для ее финансовой устойчивости.
Коэффициент обеспеченности финансовых обязательств активами в размере 0, 66 (при нормативе 0,85) свидетельствует о платежеспособности предприятия на данном этапе.
Рассмотрим основные факторы, влияющие на прибыль предприятия. Как было рассмотрено ранее основным показателем, от которого зависит как выручка, так и себестоимость является показатель по количеству абонентов. Рассмотрим факторную модель прибыли предприятия.
Исходные данные для анализа сгруппируем в таблице 10.
Таблица 10 – Исходные данные для факторного анализа прибыли от реализации
| Показатель | 2009 г. факт, р. | 2010 г. план, р. | Отклонение, р. |
| Полная себестоимость за ед., р. | 143 245 | 170 515 | 27 270 |
| ARPU | 39 683 | 72 719 | 33 035 |
| Количество абонентов, чел. | 1 200 000 | 2 100 000 | 900 000 |
| Прибыль, тыс.р. | - 124 274 | - 205 373 | - 81 099 |
Используя данные таблицы 10 по уже известному алгоритму метода цепных подстановок, произведем анализ прибыли предприятия, как основного показателя его функционирования.
фактический показатель прибыли за 2009 год:
П1 = Nаб. 1 • (ARPU1 – Себ. 1), (2.18)
П1 = 1 200 000 • (39 683 - 143 245) = - 124 274 млн. р.
плановый показатель прибыли на 2010 год:
П0 = Nаб. 0 • (ARPU0 – Себ. 0), (2.19)
П0 = 2 100 000 • (72 719 - 170 515) = - 205 373 млн. р.
показатель прибыли при использовании планового показателя по количеству абонентов:
П1’ = Nаб. 0 • (ARPU1 – Себ. 1), (2.20)
П1’= 2 100 000 • (39 683 - 143 245) = - 217 479 млн. р.
показатель прибыли при использовании планового показателя по количеству абонентов и плановым значением ARPU:
П1’’= Nаб. 0 • (ARPU0 – Себ. 1), (2.21)
П1’’= 2 100 000 •(72 719 - 143 245) = -148 106 млн. р.
На основании имеющихся данных, используя метод цепных подстановок, выявим какой из факторов оказывает наибольшее влияние на себестоимость оказываемых услуг:
П Nаб..= П1’ – П1, (2.22)
П Nаб..= - 217 479 500 000 + 124 274 000 000 = -93 206 млн. р.
П arpu = П 1’’- П 1’, (2.23)
П arpu = -148 105 500 000 + 217 479 500 000 = 69 374 млн. р.
П себ. = П0 - П1’’, (2.24)
П себ. = - 205 373 000 000 + 148 105 500 000 = -57 268 млн. р.
∑П.= П Nаб.. + П arpu + П себ., (2.25)
Проверка ∑ П.= -93 205 500 000 + 69 374 000 000 -57 267 500 000 = = - 81 099 млн. р.
Вследствие того, что сумма отклонений анализируемых показателей равна сумме абсолютного отклонения результирующего показателя, в свою очередь свидетельствует о правильности проведенного анализа. Анализ прибыли показал, что основными показателями, оказывающими влияние на ее изменение, является количество абонентов, уровень ARPU, себестоимость реализации. Резервы увеличения суммы прибыли:
увеличение объема реализации продукции;
снижение себестоимости продукции;
повышение качества товарной продукции;
реализация продукции в оптимальные сроки на более выгодных рынках сбыта.
2.3.5 Анализ дебиторской задолженности ЗАО «БеСТ»
Анализ динамики и структуры дебиторской задолженности проводится на основании данных бухгалтерской отчетности предприятия за 2006-2008 гг., а также данных аналитического учета. Рассмотрим оборотно–сальдовые ведомости по 60, 62, 76 счетам за 2006, 2007 и 2008 гг. в группировке счет/ субсчет.
Оборотно-сальдовая ведомость – это реестр, где отражается сальдо на начало периода, обороты по дебиту и кредиту. Сгруппируем данные по счетам в таблицу 11 для последующего анализа.
Таблица 11 – Данные по дебиторской задолженности ЗАО «БеСТ» за 2006 -2008 гг.
| Показатель | 2006 г. | 2007 г. | 2008 г. | |||
| тыс. р. | уд. вес, % | тыс. р. | уд. вес, % | тыс. р. | уд. вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Дебиторская задолженность в т.ч. | 56 546 150,0 | 100,0 | 15 893 562,4 | 100,0 | 6 824 597,9 | 100,0 |
| по счету 60 | 32 531 180,7 | 15 438 569,8 | 6 746 158,6 | |||
| 04 «Расчеты с поставщиками ТМЦ» | 0,0 | 0,0 | 0,0 | 0,0 | 192 365,0 | 2,8 |
| 10 «Расчеты по строительству» | 0,0 | 0,0 | 29 619,1 | 0,2 | 6 553 793,6 | 96,0 |
| 11 «Расчеты с Алкатель Шанхай Белл Компани Лимитед, КНР» | 32 530 767,7 | 57,3 | 15 408 950,8 | 96,9 | 0,0 | 0,0 |
| 12 «Расчеты по авансовым отчетам» | 24,1 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 13 «Расчеты с поставщиками и подрядчиками в евро» | 388,7 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| по счету 62 | 36 044,4 | 46 925,1 | 67 662,4 | |||
| 03 «За проданные товары» | 681,8 | 0,0 | 2 087,7 | 0,0 | 284,2 | 0,0 |
| 04 «Расчеты по трафикам» | 35 362,5 | 0,1 | 44 837,3 | 0,3 | 42 316,1 | 0,6 |
| 11 «Расчеты в Евро» | 0,0 | 0,0 | 0,0 | 0,0 | 15 092,1 | 0,2 |
| 06 «Расчеты прочие» | 0,0 | 0,0 | 0,0 | 0,0 | 9 969,9 | 0,2 |
| по счету 76 | 23 978 925,4 | 408 067,4 | 10 776,8 | |||
| 03 «Расчеты по претензиям» | 5 419,3 | 0,0 | 1 596,3 | 0,0 | 0,0 | 0,0 |
| 07 «Расчеты за телефонные разговоры сотрудников» | 0,0 | 0,0 | 3 273,8 | 0,0 | 2 896,9 | 0,0 |
| 10 «Расчеты по услугам связи» | 3 703,6 | 0,0 | 11 224,9 | 0,1 | 2 468,7 | 0,0 |
| 11 «Расчеты с дилерами» | 94 015,4 | 0,2 | 386 911,6 | 2,4 | 0,0 | 0,0 |
| 13 «Расчеты с таможней» | 22 701 782,1 | 40,1 | 0,00 | 0,0 | 0,0 | 0,0 |
| 14 «Расчеты в долл.США» | 1 159 846,34 | 2,1 | 1 843,80 | 0,1 | 1 886,68 | 0,3 |
| 16 «Расчеты прочие» | 14 158,50 | 0,0 | 3 216,91 | 0,2 | 3 524,46 | 0,5 |
На основании данных таблицы 11 видно, каким образом изменялась структура дебиторской задолженности ЗАО «БеСТ». Основным источником дебиторской задолженности является, задолженность, связанная с выполнением строительных и подрядных работ, суммы которых впоследствии после получения соответствующих документов, пойдут на увеличение стоимости, внеоборотных активов предприятия. Графически динамика изменения дебиторской задолженности представлена на рисунке 10.
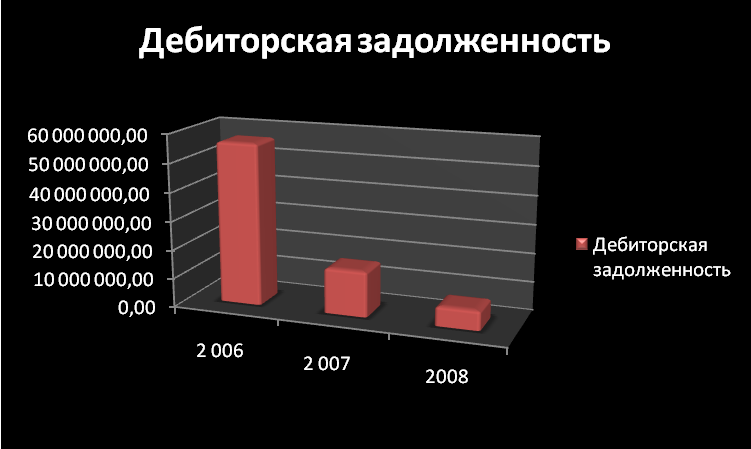
Рисунок 10 – Динамика дебиторской задолженности
На основании динамики дебиторской задолженности видно, что за период с 2006 – 2008 г. показатель дебиторской задолженности значительно снизился. Политика контроля дебиторской задолженности, ужесточилась вследствие продажи 80% акций ЗАО «БеСТ» иностранной компании. С приходом инвестора была коренным образом пересмотрена учетная политика на предприятии.
2006 год характеризовался периодом становления и развития молодого сотового оператора БеСТ. Основной удельный вес дебиторской задолженности, числится на счете 60 субсчет 11 "Расчеты с Алкатель Шанхай Белл Компани Лимитед, КНР" на сумму 32 530 млн. р.. Расчеты с данным контрагентом производились, за поставляемое оборудование и оснастку для развертывания сети стандарта GSM.
2007 год аналогичен предыдущему периоду основная сумма дебиторской задолженности принадлежит Алкатель Шанхай Белл Компани Лимитед, КНР однако сумма задолженности значительно сократилась и составила 15 408 млн. р.
2008 год характеризовался развитием инфраструктуры сети и увеличением количества сайтов, базовых станций в эфире, потому как для БеСТа стояла приоритетная задача, а именно достичь сто процентного покрытия территории связью. Именно поэтому в 2008 г. структура дебиторской задолженности изменилась. Наибольший удельный вес относится к счету 60 субсчету 10 Расчеты по строительству в размере суммы равной по состоянию на 31.12.2007 г. 6 553 млн. р.
Используя методику, рассмотренную в пункте 1.3., проведем анализ дебиторской задолженности.
рассчитаем среднюю дебиторскую задолженность:
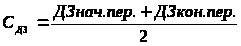 (2.26)
где ДЗ – дебиторская задолженность;
ДЗнач.периода – дебиторская задолженность на начало периода;
ДЗкон.периода - дебиторская задолженность на конец периода.
Используя данные таблицы 11, рассчитаем данный показатель за каждый год, соответственно за 2006, 2007 и 2008 гг.
Сдз.= (73 479 291 777 + 56 546 150 600) / 2= 65 012 млн. р.
Сдз.= (56 550 357 464 + 15 893 562 440) / 2 = 36 221 млн. р.
Сдз.= (15 894 731 709 + 6 824 597 900) / 2 = 11 359 млн. р.
оборачиваемость дебиторской задолженности:
 (2.27)
где ОДЗ – оборачиваемость дебиторской задолженности;
Вр – выручка от реализации продукции;
СДЗ – средняя дебиторская задолженность.
период погашения дебиторской задолженности:
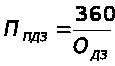 (2.28)
где ППДЗ – период погашения дебиторской задолженности
Проанализируем оборачиваемость и период погашения дебиторской задолженности в виде таблицы.
Таблица 12 - Анализ показателей дебиторской задолженности ЗАО «БеСТ»
| Показатель | 2006 г. | 2007 г. | 2008 г. |
| Выручка от реализации с учетом налогов, млн.р. | 17,40 | 1 494,70 | 2 972,00 |
| Средняя дебиторская задолженность млн.р. | 65 012,70 | 36 221,90 | 11 359,60 |
| Оборачиваемость дебиторской задолженности | 0,03 | 0,04 | 0,26 |
| Период погашения дебиторской задолженности, дней | 13,40 | 8,70 | 1,40 |
При анализе таблицы 12, на основании рассчитанных показателей, можно сделать следующие выводы. Наблюдается положительная динамика к снижению суммы средней дебиторской задолженности, так же как и снижение доли дебиторской задолженности в оборотных активах предприятия. Данная ситуация оказывает положительный эффект на финансовое состояние предприятия и структуру его активов. Наблюдаемое увеличение числа оборотов совершаемых дебиторской задолженностью и как следствие снижение продолжительности одного оборота характеризует исполнение пункта учетной политики предприятия по контролю дебиторской задолженностью.
Далее используя формулу оборачиваемости дебиторской задолженности, проанализируем факторы, оказывающие наибольшее влияние на размер дебиторской задолженности предприятия.
Таблица 13 – Исходные данные для факторного анализа дебиторской задолженности ЗАО «БеСТ»
| Показатель | 2007 г., млн.р. | 2008 г., млн.р. | отклонение, млн.р. |
| Выручка от реализации с учетом налогов | 1 494,7 | 2 972,0 | 1 477,3 |
| Оборачиваемость дебиторской задолженности | 0,1 | 0,3 | 0,2 |
| Средняя дебиторская задолженность | 36 456,1 | 11 343,5 | - 25 112,6 |
Используя данные таблицы 13, произведем факторный анализ дебиторской задолженности методом цепных подстановок.
Факторная модель средней дебиторской задолженности первого порядка:
Cдз. = Вр / Oдз., (2.29)
где Cдз – средняя дебиторская задолженность предприятия;
Вр – выручка от реализации;
Oдз – показатель оборачиваемости дебиторской задолженности.
Размер дебиторской задолженности предприятия в 2007 г.:
Cдз0 = Вр0 / Oдз0, (2.30)
где Cдз0 – средняя дебиторская задолженность предприятия за 2007 г.;
Вр0 – выручка от реализации за 2007 г.;
Oдз0 – показатель оборачиваемости дебиторской задолженности за 2007 г.
Cдз0 = 1 494 700 000 / 0, 04 = 36 456 млн.р.
Размер дебиторской задолженности предприятия в 2008 г.:
Cдз1 = Вр1 / Oдз1, (2.31)
где Cдз1 – средняя дебиторская задолженность предприятия за 2008 г.;
Вр1 – выручка от реализации за 2008 г.;
Oдз1 – показатель оборачиваемости дебиторской задолженности за 2008 г.
Cдз1 = 2 972 000 000 / 0, 26 = 11 343 млн.р.
Проанализируем влияние выручки от реализации на размер дебиторской задолженности:
Размер дебиторской задолженности предприятия
Cдз’ = Вр1 / Oдз0, (2.32)
где Cдз0 – средняя дебиторская задолженность предприятия за 2007 г.;
Вр1 – выручка от реализации за 2008 г.;
Oдз0 – показатель оборачиваемости дебиторской задолженности за 2007 г.
Cдз ’ = 2 972 000 000 / 0,04 = 72 487 млн.р.
На основании имеющихся данных, рассчитаем какой из показателей, оказывает наибольшее влияние на размер дебиторской задолженности предприятия:
Cдз вр = Cдз’ - Cдз 0, (2.33)
Cдз вр = 72 487 - 36 456 = 36 031 млн.р.
Cдз одз. = Cдз1 - Cдз’, (2.34)
Cдз одз.= 11 343 - 72 487 = - 61 144 млн.р.
∑ Cдз = Cдз вр + Cдз одз, (2.35)
Проверка ∑ Cдз = 36 031 - 61 144 = -25 113 млн. р.
В результате проведенного анализа видно, что основным показателем оказывающим влияние на размер дебиторской задолженности является выручка от реализации продукции. С целью выявления большего количества факторов, от которых зависит размер дебиторской задолженности предприятия, проведем факторный анализ дебиторской задолженности 2-го порядка. Следовательно, факторами второго порядка оказывающими влияние на размер дебиторской и кредиторской задолженности будут являться показатель ARPU и количество абонентов сети life:).
Таблица 14 – Исходные данные для факторного анализа дебиторской задолженности ЗАО «БеСТ»
| Показатель | ед.изм. | 2007 г. | 2008 г. | отклонение |
| ARPU | р./чел. | 8 229,00 | 12 874,00 | 4 645,00 |
| Количество абонентов ( Nаб.) | чел. | 181 644,00 | 230 855,00 | 49 211,00 |
| Оборачиваемость дебиторской задолженности | - | 0,04 | 0,26 | 0,22 |
| Средняя дебиторская задолженность | млн.р. | 36 456,00 | 11 343,00 | - 25 112,00 |
Используя данные таблицы 14 и алгоритм индексного метода, проанализируем влияние вышеупомянутых факторов.
Факторная модель средней дебиторской задолженности второго порядка за 2007 г.:
Cдз0 = (ARPU0 • Nаб.0) / O дз0., (2.36)
C дз0 = (8 229•181 644) / 0, 04 = 36 456 млн.р.
Факторная модель средней дебиторской задолженности второго порядка за 2008 г.:
Cдз1 = (ARPU1 • Nаб.1) / O дз.1, (2.37)
Cдз1 = (12 874•230 855) / 0, 26 = 11 343 млн.р.
В результате рассчитаем общий индекс результативного показателя:
J дз = C дз1 / C дз0, (2.38)
J дз = 11 343 / 36 456 = 0, 31
Проанализируем влияние показателя ARPU на размер дебиторской задолженности, следовательно:
J arpu = (ARPU1 • Nаб. 0) / Oдз0 ) / (ARPU0 • Nаб.0) / Oдз.0 ), (2.39)
J arpu = ((12 874 • 181 644) / 0,04) / ((8 229•181 644) / 0, 04) = 1,56
Проанализируем влияние показателя по количеству абонентов на размер дебиторской задолженности:
J Nаб. = (ARPU 1 • Nаб. 1) / Oдз0 ) / (ARPU1 • Nаб. 0) / Oдз0 ), (2.40)
J Nаб = ((12 874 •230 855) / 0,04) / ((12 874•181 644) / 0, 04) = 1,27
Проанализируем влияние показателя по оборачиваемости дебиторской задолженности:
J одз. = (ARPU1 • Nаб. 1) / Oдз1 ) / (ARPU1 • Nаб. 1) / Oдз0 ), (2.41)
J одз. = ((12 874 •230 855) / 0,26) / ((12 874 •230 855) / 0, 04) = 0,16
В результате проведенного анализа сделаем проверку результирующего показателя:
J дз = J arpu • J Nаб • J одз, (2.42)
J дз = 1, 56 • 1,27 • 0,16 = 0,31
В результате проведенного факторного анализа первого и второго порядка можно сделать вывод. Размер дебиторской задолженности находится в абсолютной зависимости от показателя выручки от реализации. В результате факторного анализа первого порядка было выявлено, что при увеличении выручки от реализации в два раза, показатель по дебиторской задолженности увеличился на такую же величину, что является следствием наличие прямой зависимости двух показателей. Однако с целью выявления большего количества факторов, был проведен факторный анализ второго порядка. Который показал, что наибольшее влияние на размер дебиторской задолженности оказывает показатель ARPU, о чем свидетельствует расчетный индекс в размере 1,56.
2.3.6 Анализ кредиторской задолженности ЗАО «БеСТ»
Кредиторская задолженность — денежные средства, временно привлеченные предприятием, фирмой, подлежащие возврату юридическим или физическим лицам, у которых они заимствованы и которым они не выплачены. Кредиторская задолженность в пределах действующих сроков оплаты счетов и обязательств, считается естественной. Основными составляющими являются неосуществленные платежи поставщикам за отгруженные товары, неоплаченные налоги, невыплаченная начисленная заработная плата, невнесенные страховые взносы, неоплаченные долги.
Кредиторская задолженность является качественно лучшим показателем нежели дебиторская задолженность. В случае с кредиторской задолженностью, мы должны определенную сумму денежных средств нашим поставщикам, но в свою очередь у них в учете мы числимся как дебиторы. Тем самым у предприятия есть период, до момента критического срока оплаты и обращения поставщика в суд, используя ранее поставленные, но не оплаченные товары, работы, услуги получить экономическую выг. и в последствии рассчитаться с поставщиком. Кредиторская задолженность, в балансе отражается как пассив, тоесть источник формирования как оборотных, так и внеоборотных средств предприятия. Именно благодаря кредиторской задолженности, являющейся своеобразным видом заемных средств, предприятие способно осуществлять всю цепочку функционирования, начиная с закупки материальных ресурсов к примеру, и заканчивая получением прибыли.
Рассмотрим структуру и основных кредиторов ЗАО «БеСТ».
Таблица 15 – Данные по кредиторской задолженности ЗАО «БеСТ» за 2006 -2008 гг.
| Показатель | 2006 г. | 2007 г. | 2008 г. | |||||||
| тыс. р. | уд. вес, % | тыс. р. | уд. вес, % | тыс. р. | уд. вес, % | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||||
| Кредиторская задолженность в т.ч. | 95 881 22,4 | 100,0 | 34 769 321,7 | 100,0 | 2 935 337,9 | 100,0 | ||||
| по счету 60 | 95 570 159,2 | 33 928 039,2 | 2 367 216,7 | |||||||
| 01 «Расчеты по соглашениям» | 105 504,7 | 0,1 | 945 999,3 | 2,7 | 0,0 | 0,0 | ||||
| 02 «Расчеты с дилерами» | 710 902,6 | 0,7 | 1 018 672,2 | 2,9 | 0,0 | 0,0 | ||||
| 03 «Расчеты по услугам связи» | 713 302,9 | 0,7 | 2 507 638,5 | 7,2 | 1 327 861,5 | 45,2 | ||||
| 05 «Расчеты с поставщиками ОС» | 0,0 | 0,0 | 192 340,5 | 6,5 | ||||||
| 06 «Расчеты с поставщиками в долл.США» | 93 820 899,1 | 97,8 | 28 239 747,0 | 81,2 | 0,0 | 0,0 | ||||
| 07 «Расчеты по аренде» | 0,0 | 0,0 | 1 215 982,2 | 3,5 | 132 875,7 | 4,5 | ||||
| 09 «Расчеты по прочим договорам» | 219 549,8 | 0,2 | 0,0 | 0,0 | 714 139,0 | 24,3 | ||||
| по счету 62 | 294 324,0 | 840 873,6 | 505 459,0 | |||||||
| 01 «Расчеты по услугам связи» | 294 324,0 | 0,3 | 676 072,7 | 1,9 | 503 049,3 | 17,1 | ||||
| 10 «Расчеты в долл.США» | 0,0 | 0,0 | 164 800,9 | 0,4 | 2 409,7 | 0,1 | ||||
| по счету 76 | 17 039,1 | 408,9 | 62 662,1 | |||||||
| 08 «Расчеты по заработной плате» | 0,0 | 0,0 | 408 908,6 | 1,2 | 0,0 | 0,0 | ||||
| 11 «Расчеты с дилерами» | 0,0 | 0,0 | 0,0 | 0,0 | 62 662,1 | 2,1 | ||||
| 15 «Расчеты по строительству» | 17 039,1 | 0,2 | 0,0 | 0,0 | 0,0 | 0,0 | ||||
Наибольший удельный вес в общей сумме кредиторской задолженности в 2006 г. представлен компанией Алькатель Шанхай БЕЛЛ Компани Лимитед, КНР, отвечающая за поставку оборудования, консультационные услуги. Кроме того достаточно большая сумма кредиторской задолженности, перед такими контрагентами как РУП Белтелеком, РУП БелГие, Деловая сеть – основным предметом задолженности является оплата за пользование радиочастотным спектром, оплата за доступ к сети интернет, оплата за выделенные каналы связи и т.д.
В 2007 г., в период осуществления ЗАО «БеСТ» инвестиционного проекта по развитию инфраструктуры сети сотов подвижной электросвязи стандарта GSM, структура кредиторской задолженности изменилась следющим образом. Основной долг как и в 2006 г. - Алькатель Шанхай БЕЛЛ Компани Лимитед, КНР. Однако, следует отметить увеличение кредиторской задолженности по дилерам и операторским соглашениям. Что в значительной мере оказало положительное влияние на выручку от реализации.
В 2008 г., кредиторская задолженность сократилась на 32 млн. р. Это связано в первую очередь с продажей ЗАО «БеСТ», и как следствие приостановление действия основного контракта с Алькатель Шанхай БЕЛЛ Компани Лимитед, КНР, прекращение проведения акций и мероприятий по привлечению и повышению активности абонентов. В частности это связано с подготовкой частот, к переходу на связь более высокого уровня в стандарте UMTC.
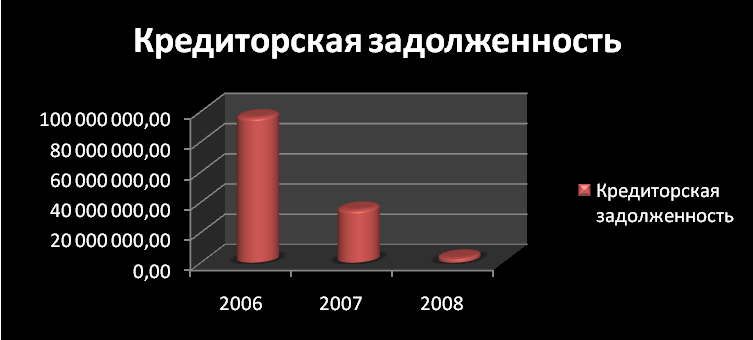
Рисунок 11 – Динамика кредиторской задолженности
Таким образом, за период 2006-2008 гг. кредиторская задолженность снизилась на 92 млдр.р. Такое резкое снижение объясняется тем, что новый собственник ЗАО «БеСТ», а именно турецкая компания Turkcell A.S. Turkey получив 80% контроль над акциями, разорвала все договорные отношения с основным поставщиком оборудования и сопутствующих услуг. Турецкая компания планирует подписание контрактов с