Вибір плану технологічного процессу виробництва тканини по типу арт. 4784 на ткацьких верстатах СТБ-2-180 потужністю 264 верстати
Таблиця 3.9
| Назва затрат | Сума, тис. грн. |
| 1. Амортизаційні нарахування | 1447,097 |
| 2. Витрати на рухому енергію | 1394,877 |
| 3. Затрати на ремонт обладнання | 1734,563 |
| 4. Транспортні витрати | 215,705 |
| 5. Витрати всього на УЕО | 4792,242 |
3.11 Цехові витрати
Цехові витрати розраховуються за формулою:
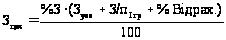 ,
тис. грн. (3.29)
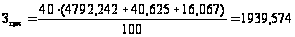
де %З – відсоток затрат (35-45%).
3.12 Загальногосподарські витрати
Загальногосподарські витрати Визначаються за наступною формулою:
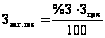 ,
тис. грн. (3.30)
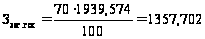
де %З – відсоток затрат (65-75%).
3.13 Позавиробничі витрати
Ця стаття калькуляції розраховується за формулою:
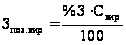 ,
тис. грн. (3.31)
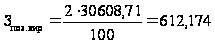
де %З – відсоток затрат (1,5 – 3 %);
 -
виробнича
собівартість,
тис. грн.
3.14 Складання калькуляції собівартості тканини арт.
Вартість на 100 м визначається:
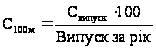 ,
грн. (3.32)
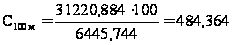
Ціна за одиницю продукції:
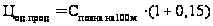 ,
грн. (3.33)
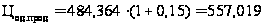
де
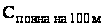 -
повна собівартість
на 100 м, грн.
Таблиця 3.10 Калькуляція собівартості тканини арт. 4784
| Статті затрат | Собівартість | Структура,% | |
| Випуску, тис. грн. | На 100 м, грн. | ||
| Випуск за рік, тис. м | 6445,744 | - | - |
| І Сировина (з відрахуванням відходів) | 18292,377 | 283,79 | 58,59 |
|
ІІ Обробка Допоміжні матеріали (на технологічні цілі) Пар і паливо технологічні Заробітна плата основна і додаткова виробничих робітників Нарахування на заробітну плату Витрати на утримання та експлуатацію обладнання Цехові затрати Загальногосподарські витрати |
15,314 644,378 2556,161 1010,962 4792,242 1939,574 1357,702 |
0,238 9,997 39,657 45,684 74,347 30,091 21,064 |
0,049 2,064 8,187 3,238 15,349 6,212 4,349 |
| Усього обробка | 12316,333 | 191,077 | 39,449 |
| Виробнича собівартість (І+ІІ) | 30608,71 | 474,867 | 98,04 |
| ІІІ Позавиробничі витрати | 612,174 | 9,497 | 1,96 |
| Повна собівартість (І+ІІ+ІІІ) | 31220,884 | 484,364 | 100 |
| Ціна за одиницю продукції | - | 557,019 | - |
| Вартість реалізованої продукції | 35904,017 | - | - |
| Прибуток | 4683,133 | - | - |
| Рентабельність продукції, % | 15 | - | - |
| Затрати на 1 грн. товарної продукції, коп. | 86,957 | - | - |
Вартість реалізованої продукції визначається:
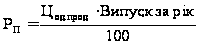 ,
тис. грн. (3.34)
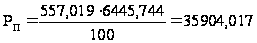
Рентабельність продукції визначається:
 ,
% (3.35)
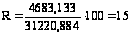
де Пр – прибуток, тис.грн.
Затрати на 1грн. товарної продукції:
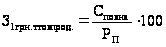 ,
коп. (3.36)
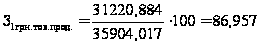
Розділ 4. Розрахунок техніко-економічних показників ефективності роботи фабрики та їх аналіз
4.1 Техніко-економічні показники з праці та заробітної плати
Чисельність робітників за списком:
 , чол. (4.1)
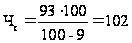
Де Чя - явочна чисельність робітників;
Н - процент не виходів.
Продуктивність праці:
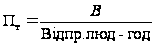 , грн. (4.2)
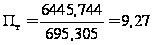
Середньогодинна заробітна плата:
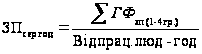 , грн. (4.3)
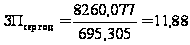
Середньоденна заробітна плата:
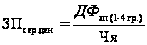 ,
грн. (4.4)
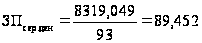
Середньомісячна заробітна плата:
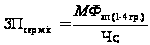 , грн. (4.5)
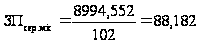
4.2 Вартість реалізованої продукції
Вартість реалізованої продукції розраховується за формулою (3.34):
,
тис. грн.
4.3 Прибуток
Прибуток річний визначається за наступною формулою:
 ,
тис. грн. (4.6)
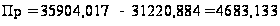
де С – собівартість продукції, тис. грн.
4.4 Вартість основних виробничих фондів
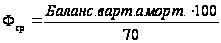 (4.7)
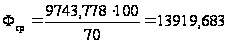
4.5 Рентабельність
Рентабельність є міра ефективності роботи виробництва (фабрики) і розраховується як відношення результату до витрат.
4.5.1 Рентабельність продукції
Рентабельність продукції показує прибутковість продукції, що випускається і розраховується за формулою:
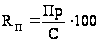 ,
% (4.8)
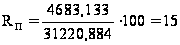
4.5.2 Рентабельність продажів
Рентабельність продажів (рентабельність по ціні) розраховується:
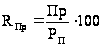 ,
% (4.9)
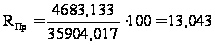
4.5.3 Рентабельність виробництва
Рентабельність виробництва розраховується за формулою:
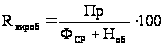 ,
% (4.10)
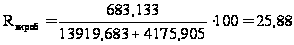
де
 -
нормовані
оборотні кошти
(30 % від Фср).
4.6 Фондовіддача
Фондовіддача показує скільки продукції отримано у виробництві на 1грн. використаних при цьому ОВФ і розраховується за формулою:
 , грн. (4.11)
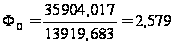
де Т – товарна продукція.
4.7 Фондоємність
Фондоємність показує скільки буде потрібно ОВФ для виробництва продукції на 1 грн. і розраховується:
 (4.12)
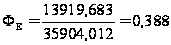
4.8 Прибуток з гривні ОВФ
Прибуток з гривні ОВФ характеризує, який прибуток одержує виробництво з 1грн. вкладених ОВФ, і розраховується за формулою:
 (4.13)
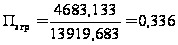
4.9 З’єм продукції з одного метра квадратного виробничої площі
Даний показник розраховується за формулою (у натуральному вираженні):
 (4.14)
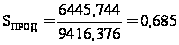
де В – річний випуск, тис. м;
S –
площа цеху
(виробництва
і т.д.), ;
З’єм продукції розраховується за формулою (у вартісному вираженні):
 (4.15)
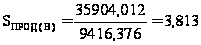
4.10 Термін окупності
Термін окупності
характеризує
період, за який
вкладені в
проект інвестиції
окупляться.тІнвестиції
в розрахунках
розраховуються
спрощено, виходячи
зі співвідношення:
 -
80 %; І
- 100 % , де І – інвестиції.
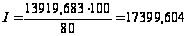
Термін окупності інвестицій, як показник їхньої ефективності, розраховується:
 (4.16)
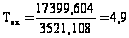
де
 -
середньорічний
приведений
чистий доход.
4.10.1 Чистий прибуток
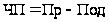 ,
тис. грн. (4.17)
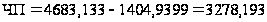
де Под – обов’язкові виплати (податки), 30 % від Пр.
4.10.2 Чистий доход
 ,
тис. грн. (4.18)
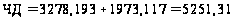
де А – амортизація (амортизація обладнання плюс амортизація транспортних засобів та інших ОВФ).
Загальна амортизація складає:
 ,
тис. грн. (4.19)
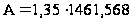
де
 -
амортизація
обладнання,
тис. грн.
4.10.3 Приведений чистий доход (грошовий потік)
 , тис. грн. (4.20)
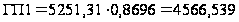
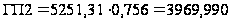
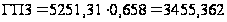
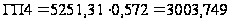
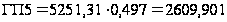
де
 -
коефіцієнт
дисконтування.
4.10.4 Коефіцієнт дисконтування
