Санація і реструктуризація як основа заходів оздоровлення стану дніпропетровського обласного комунального підприємства "Облпаливо"
Рис.1.1 Схематичне переростання фінансової кризи в банкрутство підприємства
З метою швидкої ідентифікації фінансової кризи, виявлення причин, що неї визначаються, і розробки антикризових заходів на підприємствах доцільно впроваджувати систему раннього попередження і реагування (СРПР). Система раннього попередження і реагування — це особлива інформаційна система, що сигналізує керівництву про потенційні ризики, що можуть насуватися на підприємство як із зовнішнього, так і з внутрішнього середовища.
Процес створення системи раннього попередження банкрутства та реагування включає в себе такі етапи:
I етап – визначення сфер спостереження;
II етап – визначення індикаторів раннього попередження (обсяг реалізації, рівень періодичних платежів, кредиторська та дебіторська заборгованість);
III етап – визначення цільових показників;
IV етап – формування центрів обробки інформації;
V етап – формування інформаційних каналів;
Розрізняють дві підсистеми СРПР: систему, зорієнтовану на внутрішні параметри діяльності підприємства, і систему, зорієнтовану на зовнішнє середовище. Внутрішньо зорієнтована підсистема СРПР спрямована на ідентифікацію ризиків і шансів, що ховаються усередині підприємства. У своєму розвитку ця підсистема дійшла вже до третього покоління. Системи першого покоління були зорієнтовані на ідентифікацію наслідків дії тих чи інших факторів; другого — на визначення симптомів; третього — на виявлення першопричин. Одним з найважливіших інструментів системи раннього попередження банкрутства підприємств і методом його прогнозування є дискримінантний аналіз. Зміст дискримінантного аналізу полягає в тому, що за допомогою статистичних методів будується функція й обчислюється інтегральний показник, на підставі якого з достатньою імовірністю можна передбачити банкрутство суб'єкта господарювання.
Існує багато підходів до прогнозування фінансової неплатоспроможності суб'єктів господарювання. Будьяка методика оцінювання кредитоспроможності є, по суті, методикою прогнозування банкрутства. У закордонній практиці поширення придбали дві моделі — Альтмана і Спрингейта, названі на честь їхніх авторів[11].
Модель Альтмана (розроблена в 1968 році і відома також за назвою «розрахунок Zпоказника» — інтегрального показника рівня погрози):
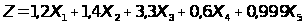 (1.1)
де Х1 = (Поточні активи - Поточні пасиви) / Обсяг активу;
Х2 = Нерозподілений прибуток / Обсяг активу;
Х3 = Прибуток до виплати відсотків / Обсяг активу;
Х4 = Ринкова вартість власного капіталу / Позикові засоби;
Х5 = Виторг від реалізації / Обсяг активу;
При Z < 1,8 - імовірність банкрутства дуже висока;
1,8 < Z < 2,7 - імовірність банкрутства середня;
2,7 < Z < 2,99 - імовірність банкрутства невелика;
Z > 2,99 - імовірність банкрутства незначна.
1.2.3 Оперативне виявлення причини доведення до банкрутства
Методичні рекомендації Міністерства економіки України [22] розроблені з метою забезпечення однозначності підходів при оцінці фінансово-господарського стану підприємств, виявленні ознак поточної, критичної чи надкритичної їх неплатоспроможності та ознак дій, передбачених статтями 1562 - 1564 Кримінального кодексу України, - приховування банкрутства, фіктивного банкрутства чи доведення до банкрутства, а також для своєчасного виявлення формування незадовільної структури балансу для здійснення випереджувальних заходів щодо запобігання банкрутству підприємств [19],[20].
Поточною неплатоспроможністю може характеризуватися фінансовий стан будь-якого підприємства, якщо на конкретний момент через випадковий збіг обставин тимчасово суми наявних у нього коштів і високоліквідних активів недостатньо для погашення поточного боргу, що відповідає законодавчому визначенню, як неспроможність суб'єкта підприємницької діяльності виконати грошові зобов'язання перед кредиторами після настання встановленого строку їх сплати, у тому числі із заробітної плати, а також виконати зобов'язання щодо сплати податків і зборів (обов'язкових платежів) не інакше, як через відновлення платоспроможності.
Економічним показником ознак поточної платоспроможності (Пп) при наявності простроченої кредиторської заборгованості є різниця між сумою наявних у підприємства грошових коштів, їх еквівалентів та інших високоліквідних активів і його поточних зобов'язань, що визначається за формулою:
Пп = А040 + А045 +А220 +А230 + А240 - П620 |
(1.2) |
де А040, А045, А220, А230, А240 - відповідні рядки активу балансу;
П620 - підсумок IV розділу пасиву балансу.
Від'ємний результат алгебраїчної суми зазначених статей балансу свідчить про поточну неплатоспроможність суб'єкта підприємницької діяльності.
Фінансовий стан підприємства, у якого на початку і в кінці звітного кварталу мають місце ознаки поточної неплатоспроможності, відповідає законодавчому визначенню боржника, який неспроможний виконати свої грошові зобов'язання перед кредиторами, у тому числі зобов'язання щодо сплати податків і зборів (обов'язкових платежів), протягом трьох місяців після настання встановленого строку їх сплати.
Ознаки критичної неплатоспроможності, що відповідають фінансовому стану потенційного банкрутства, мають місце, якщо на початку і в кінці звітного кварталу, що передував поданню заяви про порушення справи про банкрутство, мають місце ознаки поточної неплатоспроможності, а коефіцієнт покриття (Кп) і коефіцієнт забезпечення власними засобами (Кз) у кінці звітного кварталу менше їх нормативних значень - 1,5 і 0,1 відповідно.
Коефіцієнт покриття характеризує достатність оборотних коштів підприємства для погашення своїх боргів і визначається, як відношення суми оборотних коштів до загальної суми поточних зобов'язань за кредитами банку, інших позикових коштів і розрахунків з кредиторами.
Коефіцієнт покриття визначається за формулою[23]:
| Кп = А260: П620 | (1.3) |
де А620 - підсумок II розділу активу балансу.
Коефіцієнт забезпечення власними засобами характеризує наявність власних оборотних коштів у підприємства, необхідних для його фінансової сталості, і визначається, як відношення різниці між обсягами джерел власних та прирівняних до них коштів і фактичною вартістю основних засобів та інших необоротних активів до вартості наявних у підприємства оборотних активів - виробничих запасів, незавершеного виробництва, готової продукції, грошових коштів, дебіторської заборгованості та інших оборотних активів.
Коефіцієнт забезпечення власними засобами визначається за формулою:
| Кз = (П380 - А080): А260 | (1.4) |
де П380 - підсумок розділу I пасиву балансу;
А080, А260 - підсумки I і II розділів активу балансу відповідно.
Якщо в кінці звітного кварталу хоча б один із зазначених коефіцієнтів (Кп або Кз) перевищує його нормативне значення або протягом звітного кварталу спостерігається їх зростання, перевага повинна надаватися позасудовим заходам відновлення платоспроможності боржника або його санації в процесі провадження справи про банкрутство.
Якщо протягом терміну, установленого планом санації боржника, забезпечується позитивний показник поточної платоспроможності і перевищення нормативного значення коефіцієнта покриття (Кп > 1,5) при наявності тенденції зростання рентабельності, платоспроможність боржника може вважатися відновленою (відсутні ознаки потенційного банкрутства).
Якщо за підсумками року коефіцієнт покриття менше 1 і підприємство не отримало прибутку, то такий його фінансовий стан характеризується ознаками надкритичної неплатоспроможності, коли задоволення визнаних судом вимог кредиторів можливе не інакше, як через застосування ліквідаційної процедури.
Якщо на початку звітного періоду, що передував поданню заяви до арбітражного суду про порушення справи про банкрутство, були відсутні ознаки надкритичної неплатоспроможності, тобто, фактичний коефіцієнт покриття перевищував 1 при нульовій або позитивній рентабельності, це може свідчити про наявність ознак фіктивного банкрутства.
Економічними ознаками дій щодо доведення до банкрутства може вважатися таке фінансове становище боржника, якщо підприємство не мало ознак надкритичної неплатоспроможності напередодні виконання угод, укладених з корисливих мотивів. Якщо на окремих стадіях провадження у справі про банкрутство буде встановлено, що боржником подані недостовірні відомості про своє майно в бухгалтерському балансі або в інших документах, що свідчать про його фінансове та майнове становище, яке фактично характеризується ознаками надкритичної неплатоспроможності, у таких випадках можуть мати місце ознаки щодо приховування банкрутства.
З метою своєчасного виявлення тенденцій формування незадовільної структури балансу у прибутково працюючого суб'єкта підприємницької діяльності і вжиття випереджувальних заходів, спрямованих на запобігання банкрутству, проводиться систематичний експресаналіз фінансового стану підприємств (фінансовий моніторинг) за допомогою коефіцієнта Бівера.
Ознакою формування незадовільної структури балансу є таке фінансове становище підприємства, у якого протягом тривалого часу (1,5 - 2 роки) коефіцієнт Бівера не перевищує 0,2, що відображає небажане скорочення частки прибутку, яка направляється на розвиток виробництва. Така тенденція в кінцевому випадку призводить до незадовільної структури балансу, коли підприємство починає працювати в борг і його коефіцієнт забезпечення власними засобами стає меншим 0,1.
1.3 Процедури та наслідки банкрутства підприємства
1.3.1 Досудова санація підприємства
Досудова санація - система заходів щодо відновлення платоспроможності боржника, які може здійснювати власник майна (орган, уповноважений управляти майном) боржника, інвестор, з метою запобігання банкрутству боржника шляхом реорганізаційних, організаційно-господарських, управлінських, інвестиційних, технічних, фінансово-економічних, правових заходів відповідно до законодавства до початку порушення провадження у справі про банкрутство [2],[19].
Ініціатива щодо проведення досудової санації може виходити від уповноважених органів, підприємств, кредиторів або інших осіб. Пропозиції щодо проведення досудової санації подаються уповноваженому органові.
Термін проведення досудової санації не повинен перевищувати 12 місяців. В окремих випадках уповноважений орган може продовжити термін, але не більше ніж на 6 місяців.
План санації підприємства-боржника може містити такі розділи та підрозділи:
1. Попередня історія (оглядово).
1.1. Коротка історія, реквізити підприємства;
1.2. Інформація про власників акцій;
1.3. Організаційна структура, наявність дочірніх підприємств, філій, представництв та інших відокремлених структурних підрозділів, правовий статус майна цих підрозділів, керівники основних структурних підрозділів;
1.4. Короткий огляд продукції, цін та ринків;
1.5. Фінансово-майновий стан підприємства-боржника за останній звітний період;
1.6. Цілі реструктуризації.
2. Матеріали руху готівки за попередні 12 місяців роботи.
.3. Аналіз ліквідації (сума грошей, яку можна отримати після продажу активів з метою сплати боргів).
.4. Структура боргу.
4.1. Загальна сума боргу та кількість кредиторів;
4.2. Структура зростання кредиторської заборгованості поквартально (наскільки застарілими є борги);
4.3. Черговість виплати боргів кредиторам;
4.4. Сума боргів важливим і неважливим постачальникам;
4.5. Ставлення важливих постачальників (їхня готовність до співпраці та ймовірність підтримки ними реструктуризації).
.5. Пропозиції щодо операційної реструктуризації, розрахунок необхідних коштів для реалізації заходів.
.6. Пропозиції щодо заходів з фінансової реструктуризації та джерел фінансування.
6.1. Відстрочення боргів (скільки та якими кредиторами);
6.2. Прощення боргів (скільки та якими кредиторами);
6.3. Інші заходи з внутрішнього фінансування (мораторій на сплату боргів, продаж активів та обмін активів на борги);
6.4. Умови участі інвесторів і кредиторів у проведенні санації (набуття права власності на майно підприємства, розпорядження частиною його продукції, оренда майна підприємства, задоволення вимог кредиторів шляхом переведення боргу на інвесторів тощо);
6.5. Загальні результати заходів з фінансової реструктуризації (коли закінчується період реструктуризації, скільки боргів сплачено і коли).
.7. Прогноз фінансових результатів для підприємства, що реструктуризується.
7.1. Прогноз прибутків та збитків на декілька років вперед;
7.2. Прогноз руху готівки на декілька років вперед.
.8. Заключне порівняння для кредиторів: реструктуризація проти ліквідації.
8.1. Борги, які може бути сплачено за кожним з варіантів розвитку;
8.2. Тривалі відносини з постачальниками, сплата податків та інших обов'язкових платежів до державного бюджету, виплата зарплати працівникам;
8.3. Структура підприємства-боржника після відновлення його платоспроможності.
1.3.2 Судове задоволення претензій кредиторів
а) Розпорядження майном боржника
Розпорядження майном боржника - система заходів щодо нагляду та контролю за управлінням та розпорядженням майном боржника, з метою забезпечення збереження та ефективного використання майнових активів боржника та проведення аналізу його фінансового становища.
За результатами попереднього засідання господарський суд, у разі необхідності, ухвалою призначає розпорядника майна боржника.
Розпорядник майна - фізична особа, на яку у встановленому цим Законом порядку покладаються повноваження щодо нагляду та контролю за управлінням та розпорядженням майном боржника на період провадження у справі про банкрутство в порядку, встановленому Законом.
Закон не виключає призначення фізичної особи розпорядником майна за пропозицією боржника чи кредитора.
Кредитор у справі про банкрутство ні за яких умов не може бути призначений розпорядником майна боржника.
Господарський суд за заявою кредиторів (органу ДПС), клопотанням призначеного ним розпорядника майна, якщо адміністрація юридичної особи боржника ігнорує законні приписи останнього, або зі своєї ініціативи може вжити заходів щодо [2]:
накладення арешту на майно або грошові суми, що належать боржнику;
заборону боржнику вчиняти певні дії;
заборону іншим особам вчиняти дії;
зупинення стягнення на підставі виконавчого документу або іншого документу, за яким стягнення здійснюється у безспірному порядку.
Зазначені заходи можуть бути вжиті одночасно з порушенням справи про банкрутство або після цього на будь-якій стадії провадження у справі про банкрутство.
б) Мирова угода
Мирова угода - домовленість між боржником та кредитором (групою кредиторів) про відстрочку та (або) розстрочку платежів або припинення зобов'язання за угодою сторін (далі - прощення боргів).
Мирова угода може бути укладена на будь-якій стадії провадження у справі про банкрутство.
Рішення про укладення мирової угоди від імені кредиторів приймається більшістю голосів кредиторів - членів комітету кредиторів.
Мирова угода вважається укладеною лише за умови, якщо за її підписання висловили згоду всі кредитори, вимоги яких забезпечені заставою майна боржника.
Мирова угода може бути укладена тільки щодо вимог, забезпечених заставою, вимог другої та наступних черг, які визначені ст. 31 Закону.
Мирова угода набирає чинності з дня її затвердження господарським судом і є обов'язковою для боржника (банкрута), кредиторів, вимоги яких забезпечені заставою, кредиторів другої та наступних черг. З набранням чинності мирової угоди припиняється провадження у справі про банкрутство і боржник приступає до погашення вимог кредиторів згідно з умовами мирової угоди.
в)Санація (відновлення платоспроможності) боржника
Санація – система заходів, що здійснюються до(власниками майна підприємства) чи під час(комітетом кредиторів) провадження у справі про банкрутство з метою запобігання визнання боржника банкрутом та його ліквідації, спрямована на оздоровлення фінансово-господарського становища боржника, а також задоволення в повному обсязі або частково вимог кредиторів шляхом кредитування, реструктуризації підприємства, боргів і капіталу та (або) зміну організаційно-правової та виробничої структури боржника.
Санація вводиться на строк не більше дванадцяти місяців.
План санації повинен передбачати строк відновлення платоспроможності боржника. Платоспроможність вважається відновленою за відсутності ознак банкрутства, визначених цим Законом.
У разі наявності інвесторів план санації розробляється та погоджується за участю інвесторів.
Заходами щодо відновлення платоспроможності боржника, які містять план санації, можуть бути[25]:
реструктуризація підприємства;
перепрофілювання виробництва;
закриття нерентабельних виробництв;
відстрочка та (або) розстрочка платежів або прощення (списання) частини боргів, про що укладається мирова угода;
ліквідація дебіторської заборгованості;
продаж частини майна боржника;
зобов'язання інвестора про погашення боргу (частини боргу) боржника, зокрема шляхом переведення на нього боргу (частини боргу) та його відповідальність за невиконання взятих на себе зобов'язань;
виконання зобов'язань боржника власником майна боржника та його відповідальність за невиконання взятих на себе зобов'язань;
продаж майна боржника як цілісного майнового комплексу (для недержавних підприємств);
одержання кредиту для виплати вихідної допомоги працівникам боржника, які звільняються згідно з планом санації, який відшкодовується в першу чергу за рахунок реалізації майна боржника;
звільнення працівників боржника, які не можуть бути задіяні в процесі реалізації плану санації. Вихідна допомога у цьому разі виплачується за рахунок інвестора, а за його відсутності - за рахунок реалізації майна боржника або за рахунок кредиту, одержаного для цієї мети;
інші способи відновлення платоспроможності боржника.
З метою відновлення платоспроможності та задоволення вимог кредиторів боржника план санації може передбачати продаж майна - боржника недержавної власності як цілісного майнового комплексу. Заходи до забезпечення вимог кредиторів стосовно майна боржника, яке підлягає продажу згідно з планом санації, скасовуються ухвалою господарського суду [2].
За п'ятнадцять днів до закінчення санації, а також за наявності підстав для дострокового припинення санації керуючий санацією зобов'язаний надати зборам кредиторів письмовий звіт і повідомити їх про час і місце проведення зборів.
Про затвердження звіту керуючого санацією або про відмову в затвердженні зазначеного звіту, чи про продовження санації, або про затвердження мирової угоди виноситься ухвала, яка може бути перевірена у порядку нагляду.
За наявності клопотання зборів кредиторів про визнання боржника банкрутом і відкриття ліквідаційної процедури, а також у разі відмови господарського суду в затвердженні звіту керуючого санацією чи неподання такого звіту в установлений строк, господарський суд може визнати боржника банкрутом і відкрити ліквідаційну процедуру.
1.3.3 Ліквідаційна процедура банкрутства
а)Постанова про визнання боржника банкрутом
і відкриття ліквідаційної процедури
1. У випадках, передбачених Законом[4], арбітражний суд приймає постанову про визнання боржника банкрутом і відкриває ліквідаційну процедуру[2].
2. Строк ліквідаційної процедури не може перевищувати дванадцяти місяців.
Арбітражний суд може продовжити цей строк на шість місяців, якщо інше не передбачено цим Законом.
б)Наслідки визнання боржника банкрутом
1. З дня прийняття арбітражним судом постанови про визнання боржника банкрутом і відкриття ліквідаційної процедури:
підприємницька діяльність банкрута завершується закінченням технологічного циклу з виготовлення продукції у разі можливості її продажу;
строк виконання всіх грошових зобов'язань банкрута та зобов'язання щодо сплати податків і зборів (обов'язкових платежів) вважається таким, що настав;
припиняється нарахування неустойки (штрафу, пені), процентів та інших економічних санкцій по всіх видах заборгованості банкрута;
відомості про фінансове становище банкрута перестають бути конфіденційними чи становити комерційну таємницю;
укладення угод, пов'язаних з відчуженням майна банкрута чи передачею його майна третім особам, допускається в порядку, передбаченому цим розділом;
скасовується арешт, накладений на майно боржника, визнаного банкрутом, чи інші обмеження щодо розпорядження майном такого боржника. Накладення нових арештів або інших обмежень щодо розпорядження майном банкрута не допускається;
вимоги за зобов'язаннями боржника, визнаного банкрутом, що виникли під час проведення процедур банкрутства, можуть пред'являтися тільки в межах ліквідаційної процедури;
виконання зобов'язань боржника, визнаного банкрутом, здійснюється у випадках і порядку, передбаченому цим розділом.
2. З дня прийняття арбітражним судом постанови про визнання боржника банкрутом і відкриття ліквідаційної процедури припиняються повноваження органів управління банкрута щодо управління банкрутом та розпорядження його майном, якщо цього не було зроблено раніше, керівник банкрута звільняється з роботи у зв'язку з банкрутством підприємства, про що робиться запис у його трудовій книжці, а також припиняються повноваження власника (власників) майна банкрута, якщо цього не було зроблено раніше.
3. Опублікування відомостей про визнання боржника банкрутом і відкриття ліквідаційної процедури здійснюється ліквідатором у офіційних друкованих органах за рахунок банкрута у п'ятиденний строк з дня прийняття постанови про визнання боржника банкрутом.
4. Не дозволяється опублікування або розголошення іншим чином відомостей про визнання боржника банкрутом до дня прийняття арбітражним судом постанови про визнання боржника банкрутом.
в)Функції арбітражного суду у ліквідаційній процедурі
1. У постанові про визнання боржника банкрутом арбітражний суд відкриває ліквідаційну процедуру, призначає ліквідатора в порядку, передбаченому для призначення керуючого санацією.
Арбітражний суд має право призначити ліквідатором особу, яка виконувала повноваження розпорядника майна або (та) керуючого санацією боржника.
2. У ліквідаційній процедурі арбітражний суд: розглядає скарги на дії учасників ліквідаційної процедури; здійснює інші повноваження, передбачені цим Законом.
г)Повноваження ліквідатора та членів ліквідаційної комісії
1. Ліквідатор з дня свого призначення здійснює такі повноваження:
приймає до свого відання майно боржника, вживає заходів по забезпеченню його збереження;
виконує функції з управління та розпорядження майном банкрута;
здійснює інвентаризацію та оцінку майна банкрута згідно з законодавством;
аналізує фінансове становище банкрута;
виконує повноваження керівника (органів управління) банкрута;
очолює ліквідаційну комісію та формує ліквідаційну масу;
пред'являє до третіх осіб вимоги щодо повернення дебіторської заборгованості банкруту;
має право отримувати кредит для виплати вихідної допомоги працівникам, що звільняються внаслідок ліквідації банкрута, який відшкодовується в першу чергу згідно зі статтею 31 цього Закону за рахунок коштів, одержаних від продажу майна банкрута;
з дня визнання боржника банкрутом та відкриття ліквідаційної процедури повідомляє працівників банкрута про звільнення та здійснює його відповідно до законодавства України про працю. Виплата вихідної допомоги звільненим працівникам банкрута провадиться ліквідатором у першу чергу за рахунок коштів, одержаних від продажу майна банкрута або отриманого для цієї мети кредиту;
заявляє в установленому порядку заперечення по заявлених до боржника вимогах кредиторів;
заявляє про відмову від виконання договорів банкрута в порядку, встановленому Законом;
вживає заходів, спрямованих на пошук, виявлення та повернення майна банкрута, що знаходиться у третіх осіб;
передає у встановленому порядку на зберігання документи банкрута, які відповідно до нормативно-правових документів підлягають обов'язковому зберіганню;
реалізує майно банкрута для задоволення вимог, включених до реєстру вимог кредиторів, у порядку, передбаченому Законом;
повідомляє про своє призначення державний орган з питань банкрутства в десятиденний строк з дня прийняття рішення арбітражним судом та надає державному органу з питань банкрутства інформацію для ведення єдиної бази даних щодо підприємств-банкрутів;
здійснює інші повноваження, передбачені Законом.
д)Ліквідаційна маса
1. Усі види майнових активів (майно та майнові права) банкрута, які належать йому на праві власності або повного господарського відання на дату відкриття ліквідаційної процедури та виявлені в ході ліквідаційної процедури, включаються до складу ліквідаційної маси, за винятком об'єктів державного житлового фонду, в тому числі гуртожитків, дитячих дошкільних закладів та об'єктів комунальної інфраструктури, які в разі банкрутства підприємства передаються в порядку, встановленому законодавством, до комунальної власності відповідних територіальних громад без додаткових умов і фінансуються в установленому порядку.
2. Речі, визначені родовими ознаками, що належать банкруту на праві володіння або користування, включаються до складу ліквідаційної маси.
Майно банкрута, що є предметом застави, включається до складу ліквідаційної маси, але використовується виключно для першочергового задоволення вимог заставодержателя.
3. Індивідуально визначені речі, що належать банкруту на підставі речових прав, крім права власності і повного господарського відання, не можуть бути включені до складу ліквідаційної маси.
е)Продаж майна банкрута
1. Після проведення інвентаризації та оцінки майна банкрута ліквідатор розпочинає продаж майна банкрута на відкритих торгах, якщо комітетом кредиторів не встановлено інший порядок продажу майна банкрута.
4. Майно банкрута, щодо обігу якого встановлено обмеження, продається на закритих торгах. У закритих торгах беруть участь особи, які відповідно до законодавства можуть мати зазначене майно у власності чи на підставі іншого речового права[21].
5. Продаж цінних паперів, що належать банкруту на праві власності, здійснюється відповідно до законодавства.
6. Уступка вимог банкрута здійснюється в порядку, передбаченому цивільним законодавством України, за згодою комітету кредиторів.
Ліквідатор має право виставити на відкриті торги вимоги банкрута, якщо інший порядок продажу (уступки) вимог банкрута не встановлено комітетом кредиторів.
13. У разі невиконання або неналежного виконання ліквідатором своїх обов'язків арбітражний суд за клопотанням комітету кредиторів може припинити повноваження ліквідатора і, за пропозицією комітету кредиторів, призначає нового ліквідатора.
ж)Черговість задоволення вимог кредиторів
1. Кошти, одержані від продажу майна банкрута, спрямовуються на задоволення вимог кредиторів, у наступному порядку:
1) у першу чергу задовольняються:
а) вимоги, забезпечені заставою;
б) виплата вихідної допомоги звільненим працівникам банкрута, у тому числі відшкодування кредиту, отриманого на ці цілі;
в) витрати, пов'язані з провадженням у справі про банкрутство в арбітражному суді та роботою ліквідаційної комісії, у тому числі:
витрати на оплату державного мита;
витрати заявника на публікацію оголошення про порушення справи про банкрутство;
витрати на публікацію в офіційних друкованих органах інформації про порядок продажу майна банкрута;
витрати на публікацію в засобах масової інформації про поновлення провадження у справі про банкрутство у зв'язку з визнанням мирової угоди недійсною;
витрати арбітражного керуючого (розпорядника майна, керуючого санацією, ліквідатора), пов'язані з утриманням і збереженням майнових активів банкрута;
витрати кредиторів на проведення аудиту, якщо аудит проводився за рішенням арбітражного суду за рахунок їх коштів;
витрати на оплату праці арбітражних керуючих (розпорядника майна, керуючого санацією, ліквідатора) в порядку, передбаченому статтею 27 Закону.
Перелічені витрати відшкодовуються ліквідаційною комісією після реалізації нею частини ліквідаційної маси, якщо інше не передбачено цим Законом;
2) у другу чергу задовольняються вимоги, що виникли із зобов'язань банкрута перед працівниками підприємствабанкрута (за винятком повернення внесків членів трудового колективу до статутного фонду підприємства), зобов'язань, що виникли внаслідок заподіяння шкоди життю та здоров'ю громадян, шляхом капіталізації відповідних платежів у порядку, встановленому Кабінетом Міністрів України, а також вимоги громадян - довірителів (вкладників) довірчих товариств або інших суб'єктів підприємницької діяльності, які залучали майно (кошти) довірителів (вкладників);
3) у третю чергу задовольняються вимоги щодо сплати податків і зборів (обов'язкових платежів);
4) у четверту чергу задовольняються вимоги кредиторів, не забезпечені заставою, у тому числі і вимоги кредиторів, що виникли із зобов'язань у процедурі розпорядження майном боржника чи в процедурі санації боржника;
5) у п'яту чергу задовольняються вимоги щодо повернення внесків членів трудового колективу до статутного фонду підприємства;
6) у шосту чергу задовольняються інші вимоги.
2. Вимоги кожної наступної черги задовольняються в міру надходження на рахунок коштів від продажу майна банкрута після повного задоволення вимог попередньої черги.
3. У разі недостатності коштів, одержаних від продажу майна банкрута, для повного задоволення всіх вимог однієї черги вимоги задовольняються пропорційно сумі вимог, що належить кожному кредиторові однієї черги.
4. У разі відмови кредитора від задоволення визнаної в установленому порядку вимоги ліквідаційна комісія не враховує суму грошових вимог цього кредитора.
5. Вимоги, заявлені після закінчення строку, встановленого для їх подання, не розглядаються і вважаються погашеними.
6. Вимоги, не задоволені за недостатністю майна, вважаються погашеними.
з)Звіт ліквідатора
1. Після завершення усіх розрахунків з кредиторами ліквідатор подає до арбітражного суду звіт та ліквідаційний баланс, до якого додаються:
показники виявленої ліквідаційної маси (дані її інвентаризації);
відомості про реалізацію об'єктів ліквідаційної маси з посиланням на укладені договори купівлі-продажу;
копії договорів купівлі-продажу та акти приймання - передачі майна;
реєстр вимог кредиторів з даними про розміри погашених вимог кредиторів;
документи, які підтверджують погашення вимог кредиторів.
Арбітражний суд після заслуховування звіту ліквідатора та думки членів комітету кредиторів або окремих кредиторів виносить ухвалу про затвердження звіту ліквідатора та ліквідаційного балансу.
Ліквідатор повідомляє державний орган з питань банкрутства про завершення ліквідаційної процедури.
2. Якщо за результатами ліквідаційного балансу після задоволення вимог кредиторів не залишилося майна, арбітражний суд виносить ухвалу про ліквідацію юридичної особи - банкрута. Копія цієї ухвали направляється органу, який здійснив державну реєстрацію юридичної особи - банкрута, та органам державної статистики для виключення юридичної особи з Єдиного державного реєстру підприємств та організацій України, а також власнику (органу, уповноваженому управляти майном), органам державної податкової служби за місцезнаходженням банкрута.
3. Якщо майна банкрута вистачило, щоб задовольнити всі вимоги кредиторів, він вважається таким, що не має боргів, і може продовжувати свою підприємницьку діяльність. Арбітражний суд може винести ухвалу про ліквідацію юридичної особи, що звільнилася від боргів, лише у разі, якщо в неї залишилося майнових активів менше, ніж вимагається для її функціонування згідно із законодавством.
РОЗДІЛ 2. АНАЛІТИЧНА ЧАСТИНА. АНАЛІЗ ДИНАМІКИ ФІНАНСОВОЇ ДІЯЛЬНОСТІ ТА ОЦІНКА ЗАГРОЗИ БАНКРУТСТВА ДОКП “ОБЛПАЛИВО” в 1999 – 2002 РОКАХ
2.1 Загальна характеристика ДОКП “ОБЛПАЛИВО”
Дніпропетровське обласне комунальне підприємство «Облпаливо» є правонаступником Дніпропетровського державного підприємства по продажу палива / «Облпаливо» /, зареєстрованого розпорядженням виконкому Дніпропетровської міської Ради народних депутатів від 17 березня 1992 року, № 247 – р, реєстраційний номер 2355.
Підприємство засноване на спільній власності територіальних громад сіл, селищ, міст Дніпропетровської області і знаходиться в управлінні Дніпропетровської обласної ради /Далі – Орган управління майном/.
Найменування Підприємства:
повне: Дніпропетровське обласне комунальне підприємство «Облпаливо»
скорочене: ДОКП «Облпаливо»
Код ЄДРПОУ – 01884544
Код території за КОАТУУ – 1210137500
Форма власності – комунальна (КФВ – 32)
Орган державного управління по СПОДУ – 01005
Галузь підприємства – підприємства державної торгівлі ЗКГНГ –71110
Вид економічної діяльності по КВЕД – 51700 (інші види оптової торгівлі)
Підприємство створене з метою забезпечення твердим паливом населення, підприємств, закладів та організацій області.
Основними напрямками діяльності Підприємства є:
продаж / оптово-роздрібна торгівля / населенню, підприємствам, закладам і організаціям твердого палива та іншіх енергоносіїв / нафти, нафтопродуктів, електроенергії /;
надання навантажувально-транспортних послуг населенню, підприємствам усіх форм власності, ведіння власного гаражного господарства, надання послуг по обслуговуванню транспортних засобів, ремонтні та рихтовочні роботи;
комерційна діяльність;
оптово-роздрібна торгівля товарами народного споживання, продукцією виробничо-технічного призначення;
надання послуг у сфері торгівлі, в тому числі торгівлі на комісійних началах;
створення торгової мережі;
виготовлення різноманітних товарів народного споживання та їх реалізація;
будівництво, ремонтні роботи, виготовлення будівельних матеріалів;
операції з металобрухтом чорних та кольорових металів, макулатурою, склотарою та склобоєм, поліетіленовими відходами;
заготівля та зберігання товарних ресурсів;
сільськогосподарське виробництво, переробка сільгоспродуктів, в тому числі виготовлення борошна, крупи та випічка хлібобулочних виробів;
закупівля сільськогосподарської продукції у населення та юридичних осіб, як за готівку, так і за безготівкові розрахунки, та її переробка.
здійснення других видів діяльності, що не заборонені чинним законодавством.
Майно Підприємства є спільною власністю територіальних громад сіл, селищ, міст Дніпропетровської області і закріплюється за ним на праві повного господарського відання. Здійснюючи право повного господарського відання Підприємство користується та розпоряджається зазначеним майном на свій розсуд, вчиняючи щодо нього будь-які дії, які не суперечать чинному законодавству та Статуту.
Джерелом формування майна Підприємства є:
майно, передане йому засновниками;
доходи, одержані від реалізації продукції, надання послуг, а також від інших видів фінансово-господарської діяльності;
кредити банків та інших кредиторів;
капітальні вкладення і дотації з бюджетів;
безоплатні або благодійні внески, пожертвування організацій, підприємств і громадян;
придбання майна, іншого підприємства, організації;
інше майно, набуте на підставах, не заборонених законодавством.
Відчуження майна, що є спільною власністю територіальних громад сіл, селищ, міст Дніпропетровської області і закріплене за Підприємством, здійснюється у порядку встановленому чинним законодавством та