Санація і реструктуризація як основа заходів оздоровлення стану дніпропетровського обласного комунального підприємства "Облпаливо"
РОЗДІЛ 3. ПРОЕКТНА ЧАСТИНА. ЕФЕКТИВНІСТЬ ВПРОВАДЖЕННЯ МОДЕЛІ САНАЦІЇ ТА СХЕМ ОПТИМІЗАЦІЇ СТРУКТУРИ І ДІЯЛЬНОСТІ ДОКП „ОБЛПАЛИВО” НА ВІДВЕРНЕННЯ ЗАГРОЗИ БАНКРУТСТВА
3.1 Аналіз ефективності функціонування структури реалізаційних складів в Дніпропетровській області в 1999 2001 роках
Технологічний аналіз роботи 45 реалізаційних вугільних складів ДОКП „ОБЛПАЛИВО” у Дніпропетровській області показав, що витрати на складах можна розділити на 5 агрегатних категорій:
витрати на ввезення вугілля на склад по прискладовим залізничним під ‘ їздним коліям чи доставка автомобільним транспортом для склада - магазина, який не має залізничних колій (склад магазин № 14);
витрати на розвантаження, штабелювання, збереження вугілля;
витрати на навантажувальні роботи (механізований навантажувач) при реалізації;
витрати на заробітну плату технологічному персоналу та охоронцям складу;
можливі витрати на доставку вугілля користувачам (основний відпуск – самовивозом, оскільки знос автомобілів та тракторів з прицепами більше 50% і вони є не на всіх складах);
Витрати на закупку вугілля на шахтах та оплата залізничного тарифу до прискладських участків виконуються централізовано апаратом управління (АУП) в м.Дніпропетровську періодично за попередніми заявками складів, тому у обліковій політиці ДОКП „ОБЛПАЛИВО” ці витрати не розподілюються між складами.
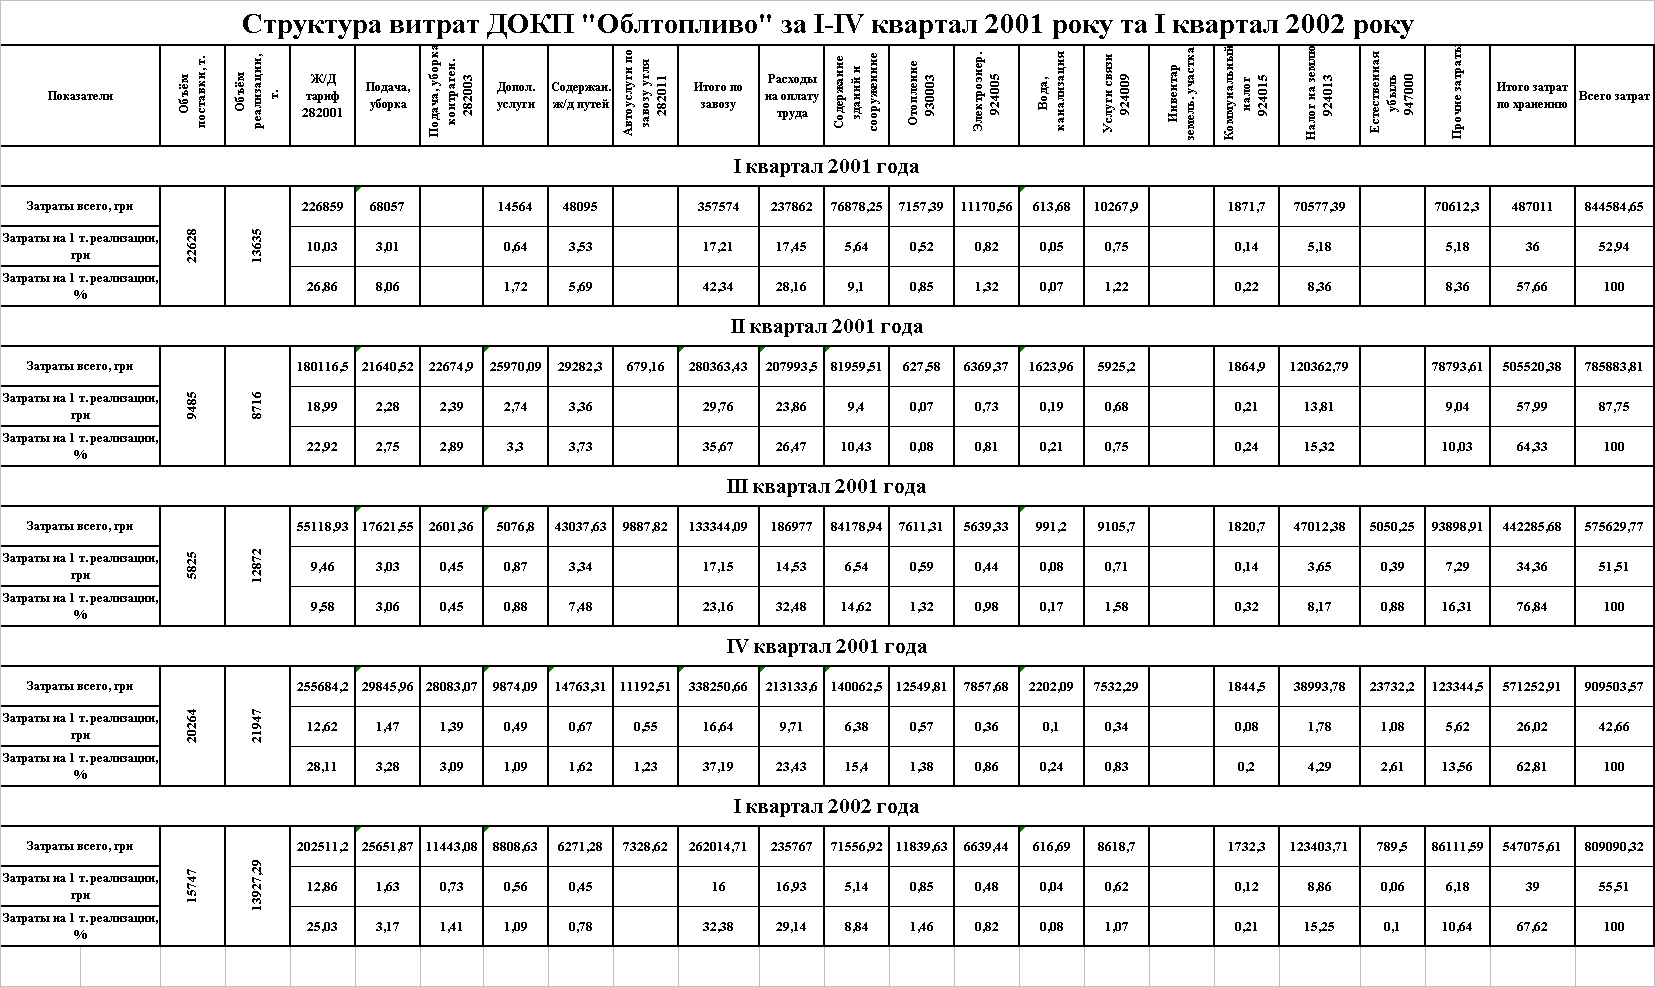
В табл.3.1 наведені дані бухгалтерськоекономічного аналізу у розрізі облікових агрегатів витрат загалом по системі складів ДОКП „ОБЛПАЛИВО” у 2001 2002 роках.
Таблиця 3.1 – Аналіз структури витрат ДОКП “Облпаливо”
Особливість реалізаціонної технології роботи ДОКП „ОБЛПАЛИВО” обумовлена реалізацією від 80% (1999) до 70%(2000) обсягу вугілля льготним категоріям населення, які отримують вугілля по талонах після перерахування коштів з місцевих бюджетів територіальних громад на рахунок ДОКП „Облтопливо”(табл.3.2). Перерахування коштів виконується з затримками та в неповному обсязі, що приводить до неритмічної реалізації палива та його завезення на склади (Рис.3.1,3.2). Несвоєчасне фінансування заборгованості за фактично відпущене вугілля льготникам приводить до неодноразової зупинки реалізації та заборони відпуску палива льготникам Дніпропетровського, Софіївського, Синельниківського, Солонянського, Нікопольського та інших районів.
Таблиця 3.2 - Порівняльні показники структури реалізації вугілля в 1999 та 2000 роках різним категоріям населення загалом по складах ДОКП „ОБЛПАЛИВО”
| Од. вимір. |
Факт 1999 рік |
2000 рік | Факт 2000 рік у по рівнянні з 1999 р. | |||||
| План | Факт | відхилення +, | % | тис. тон +, | % | |||
| Реалізація усього | тис.тон | 60,1 | 70,0 | 57,5 | 12,5 | 82,1 | 2,6 | 95,7 |
| в. т. ч. льготна категорія населення | тис. тон | 50,1 | 56,8 | 43,2 | 13,6 | 76,4 | 6,9 | 86,2 |
| из них: інваліди ВОВ | « | 7,0 | 7,1 | 5,9 | 1,2 | 83,1 | 1,1 | 84,3 |
| учасники бойових дій | « | 8,4 | 9,9 | 6,7 | 3,2 | 67,7 | 1,7 | 79,8 |
| учасники ВОВ та Чернобильці | « | 34,7 | 39,8 | 30,6 | 9,2 | 76,9 | 4,1 | 88,1 |
| нельготна категорія населення | « | 6,8 | 6,2 | 6,2 | 100 | 0,6 | 91,2 | |
| організації, комунально/ побутові | « | 3,2 | 7,0 | 8,1 | +1,1 | 115,7 | +3,2 | 253,1 |
В табл. В.1, В.2, В.3 Додатку В наведені статистичні дані по щомісячній динаміці ввезення та реалізації вугілля по 45 складам ДОКП „ОБЛПАЛИВО” в 1999, 2000 та 2001 роках. В табл. Г.1 Додатку Г наведені сумарні та поагрегатні витрати по 45 складам ДОКП „ОБЛПАЛИВО” в 1999, 2000 та 2001 роках.
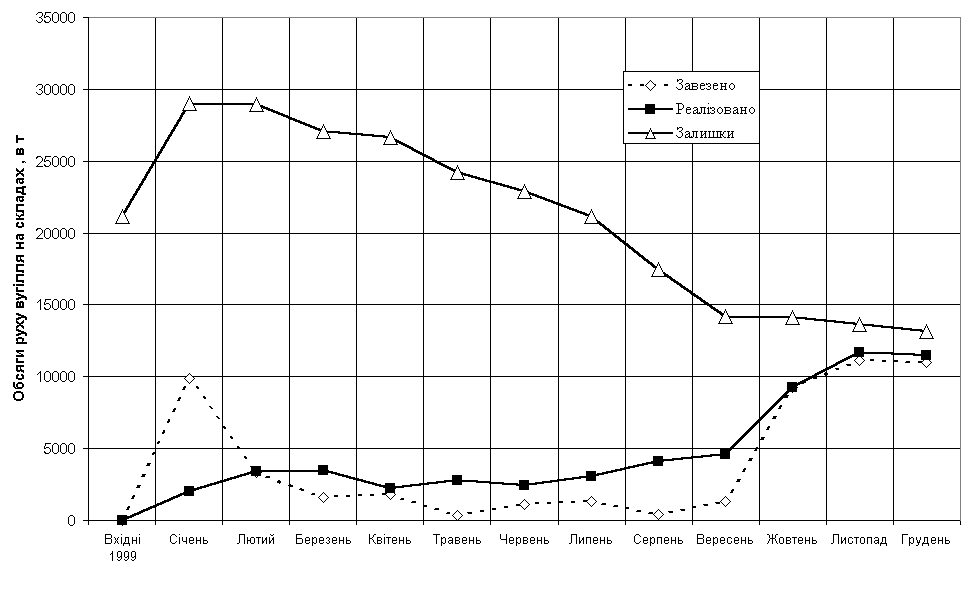
Рис.3.1 Динаміка руху ввозу, релізації та залишків вугілля загалом на всіх складах ДОКП "Облтопливо" в 1999 році
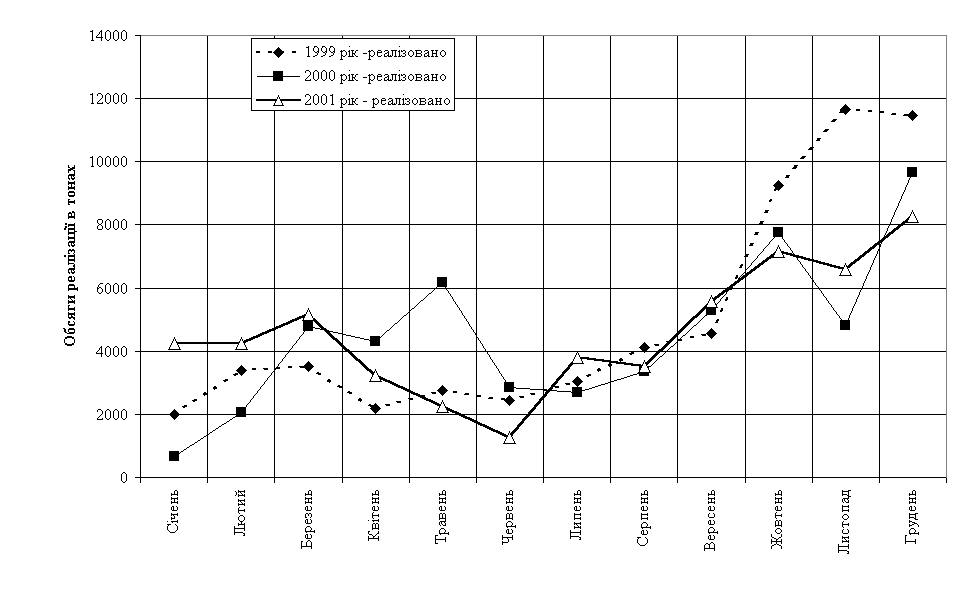
Рис.3.2 Порівняльна помісячна динаміка реалізації вугілля ДОКП “Облпаливо” в 1999 – 2001 роках
3.2 Схеми оптимізації структури реалізаційних складів при їх частковому об’єднанні
Для об'єктивного підходу до багатофакторного аналізу ефективності роботи кожного з 45 складів ДОКП “ОБЛПАЛИВО” застосуємо метод цільової функції та корреляційно-регресійний аналіз результатів роботи складів у 1999 – 2001 роках.
У кореляційно-регресійному аналізі [10] дослідник виходить із припущення, що одні змінні величини можуть розглядатися як причини, а інші як наслідки. Змінні першого роду вважаються факторами, а змінні другого роду – результативними ознаками. У кореляційно-регресійному аналізі можливі два принципових шляхи поділу всіх досліджуваних величин на незалежні змінні (фактори) і залежні змінні (результативні ознаки).
Перший шлях полягає в тому, що на випробуваннях відбуваються які-небудь впливи, що вважаються незалежними факторами, а досліджувані ознаки цих впливів розглядаються як результативні ознаки.
Другий шлях припускає нездійснення ніяких експериментальних впливів, при цьому ми приймаємо природний рівень яких або ознак за фактори, а рівень розвитку інших – за результативні ознаки.
Для проведення кореляційно-регресійного аналізу проводиться спочатку
статистичний аналіз рядів(виборок) факторів та результативних ознак.
Алгоритм розрахунків наступний [9]:
а) Вибірка результативних ознак представлена послідовністю n значень Xi (I=1,…,n)...
б) Середнє арифметичне значення вибірки визначається по формулі:
 (3.1)
в)
Стандартне
середньоквадратичне
відхилення
 у вибірці від
середнього
 визначається
по формулі:
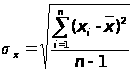 (3.2)
г)
Дисперсія
вибірки
 (при n<50) визначається
по формулі:

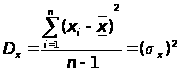 (3.3)
д.)
Асиметрія
 й ексцес
 вибірки з їхніми
помилками
репрезентативності
визначаються
по формулах:
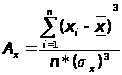 (3.4)
 (3.5)
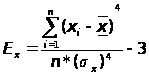 (3.6)
 (3.7)
е) Показники асиметрії й ексцесу свідчать про достовірну відмінність емпіричних розподілів від нормального в тому випадку, якщо вони перевищують по абсолютній величині свою помилку репрезентативності в 3 і більш раз:
 (3.8)
 (3.9)
Для аналізу діяльності складів у 1999 –2001 р.р. виберемо (рис. 3.3 – 3.6):
А) факторну ознаку Х – процентна доля реалізації вугілля складом до загальної суми реалізації підприємства;
б) результативну ознаку Y – різницю між факторною ознакою Х та Z – процентною долею витрат складу у загальній сумі витрат всіх складів:
Y = f(X,Z)=XZ (3.10)
д) цільова функція – результативна функція Y повинна бути не негативною.
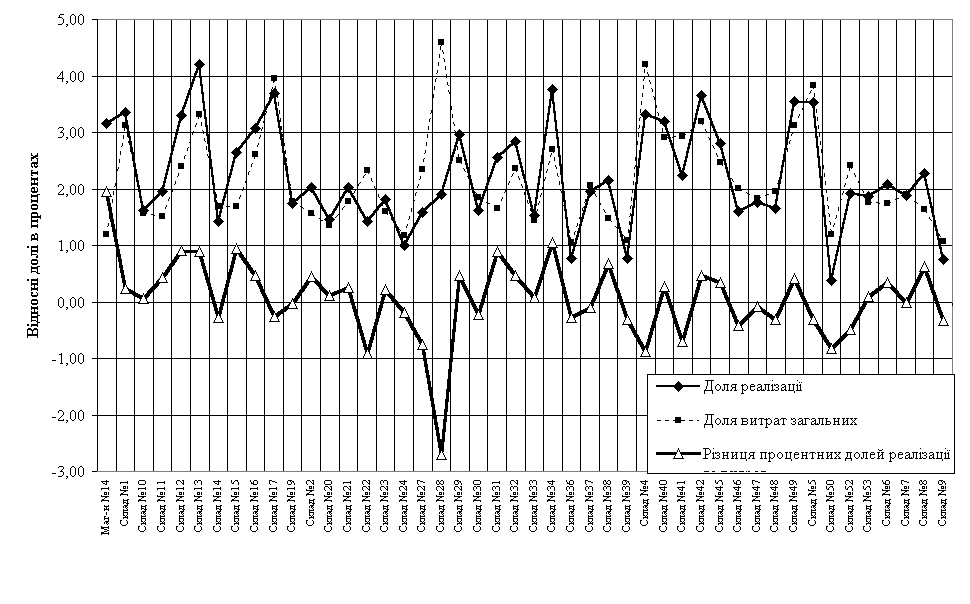
Рис. 3.3 Розподіл відносних частин реалізації вугілля та відносних частин собівартості по складах ДОКП “Облпаливо” у 1999 році
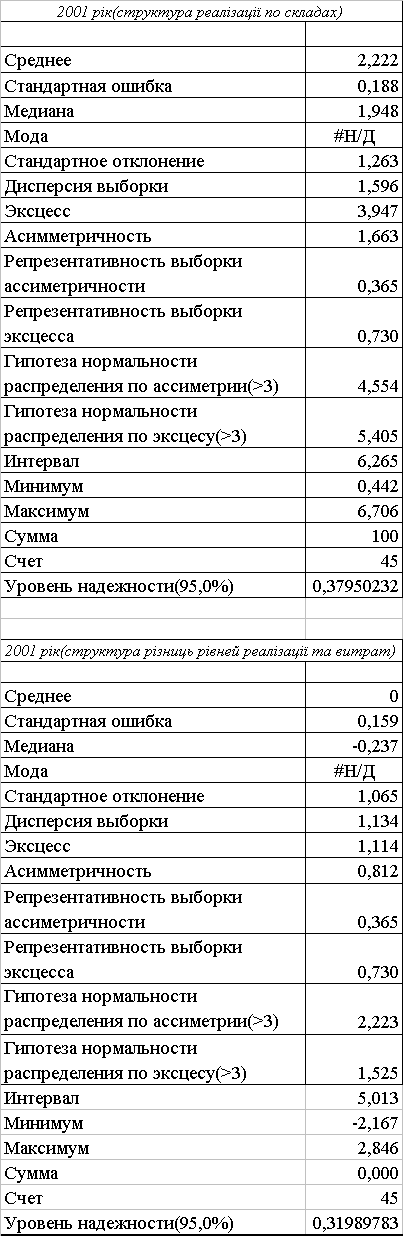
Таблиця 3.3 - Статистичні характеристики рядів розподілу відносних долей реалізації та витрат по складах ДОКП „ОБЛПАЛИВО”
Коефіцієнт кореляції між двома рядами вібирок X,Y величин розраховується за формулою [10]:
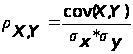 (3.11)
де
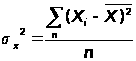 - дисперсія
вибірки величин
Х; (3.12)
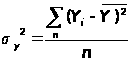 - дисперсія
вибірки величин
Y; (3.13)
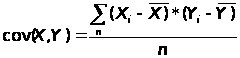 - коваріація
виборок X,Y (3.14)
Для лінійного зв’язку використовується лінійний коефіцієнт кореляції (Пірсона):
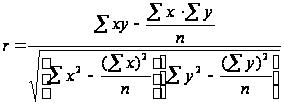 (3.15)
який набуває значень у межах +1, тому характеризує не лише щільність, а й напрямок зв’язку. Додатне значення свідчить про прямий зв’язок, а від’ємне – про зворотний.
Щільність
зв’язку оцінюється
індексом
детермінації:
R= ,
проте інтерпретується
тільки R2. Якщо
коефіцієнт
детермінації
більше 0,6, то 60%
варіації залежної
величини пояснюється
варіацією
незалежного
параметра
кореляції і
зв’язок є
щільним[10].
Використовуючі пакет EXCEL97 та встроені функції розрахунків по формулам (3.11) - (3.15), розраховуємо показники коефіцієнтів кореляції (табл.3.5) та будуємо регресійну лінійну модель (рис.3.7).
Таблиця 3.4 - Характеристики розрахунків кореляції між процентом реалізації та різницею проценту реалізації та проценту витрат по складах ДОКП „ОБЛПАЛИВО” в 2001 році
| Регрессионная статистика | |
| Множественный R(коэффициент корреляции) | 0,755790279 |
| Rквадрат | 0,571218946 |
| Нормированный Rквадрат | 0,561247294 |
| Стандартная ошибка | 0,705298898 |
| Наблюдения | 45 |
Як видно з результатів розрахунків – кореляційний зв‘язок між рівнем процентної долі реалізації складу у загальному обсязі реалізації складів Х та результативним агрегатом ефективності роботи складу Y (різниця між процентною долею реалізації та процентною долею витрат складу у загальних витратах) – прямий, значимий середньої щільності(57% результатів по показнику R2 пояснюються рамками лінійної моделі).
Таким чином, за даними проведеного статистичного аналізу – підвищення обсягів реалізації на складах (об’єднання складів) приводить до підвищення рентабельності їх роботи. Отриманий статистичний висновок повністю співпадає з теорією постійних та змінних витрат та теорією підвищення рентабельності роботи при збільшенні обсягу реалізованої прродукції (послуг), оскільки падає доля постійних витрат у загальних витратах.
Інформація графіків на рис. 3.6 дозволяє виділити явно нерентабельні склади наведеним статистичним методом цільової функції без детального аналізу внутрішніх причин нерентабельності – тільки за факторним признаком –наявність обсягу реалізації, тобто ринкового попиту на великі обсяги вугілля.
Таким чином, проектна пропозиція виведення ДОКП “ОБЛПАЛИВО” з зони збиткової діяльності та можливого банкрутства – це санаційне об’єднання нерентабельних складів з малими обсягами реалізації з найближчими рентабельними складами з великими обсягами реалізації (з додатковим інвестуванням об'єднаних складів).
3.3 Розрахунки показників ефективності проекта об’єднання складів
Для розробки проекта об'єднання складів виберемо наступні результати статистичного аналізу (табл. 3.3):
а) Показник Х – процентна доля реалізації склада має по виборці 45 складів за 2001 рік наступні характеристики:
максимум - +6,706 %
мінімум - + 0,442%
маточікування - + 2,222%
середньоквадратичне відхилення – (+)1,263 %
характер розподілу відповідає нормальному
б) Показник Y – перевищення процентної долі реалізації над процентною долею витрат склада має по виборці 45 складів за 2001 рік наступні характеристики:
максимум - +2,846 %
мінімум - () 2,167%
маточікування - + 0,0%
середньоквадратичне відхилення – (+)1,06 %
характер розподілу не відповідає нормальному, тобто є систематичні фактори
в) Враховуючи вищенаведене (табл.3.5) малообсяжним складом будемо рахувати склад з показником Х менше 1%, а нерентабельним складом будемо рахувати склад з показником Y менше –0,3% (навіть якщо Х більше 1%).
г) загальний виграш від об'єднання складів методом цільової функції розраховується як сума негативних значень Y по колонці 4 табл.3.5, тобто приведенням рентабельності роботи цих складів до загального рівня (доля витрат = долі реалізації вугілля). Як видно з даних табл.3.5 доля економії становитиме - 5,97% від загальної суми витрат по ДОКП “Облпаливо”.
3.4 Оцінка фінансової досконалості проектних рішень
Інвестиційний проект розробляється задовго до реального початку його здійснення. Реалізація проекту може тривати роками й десятиліттями. Гроші витрачаються сьогодні і будуть витрачатися протягом довгого часу, а прибуток, що ми його очікуємо, з’явиться не відразу. Але ми знаємо, що виплачена сьорікні одна гривня дорожча за обіцянку заплатити її через рік. Різноцінність національної валюти в часі пояснюється такими причинами[ 14]:
зниження купівельної спроможності й загальне підвищення цін;
отримання процентного прибутку (якщо гривню віднести в банк);
ризик (кредитор може не виконати свої боргові зобов’язання).
Так чи інакше відбувається зміна цінності національної валюти, тож у проектному аналізі це необхідно враховувати. У проектному аналізі прийнятий метод зрівнювання різночасових грошей, так зване дисконтування[ 26 ].
Майбутня цінність Бс сьорікнішніх грошей визначається за формулою:
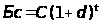 (3.16)
де С – сьорікнішня сума грошей, що інвестуються;
d – постійна норма дисконту, що дорівнює прийнятій для інвестора нормі прибутку на капітал;
t – тривалість розрахункового періоду (в роках);
Сьогоднішня цінність Сб майбутніх грошей визначається таким чином:
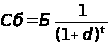 (3.17)
Перерахунок поточних і майбутніх сум в еквівалентній вартості шляхом дисконтування дозволяє визначити цінність проектів на основі поточних і майбутніх витрат і результатів. Підраховані за кожний рік життя проекту, вони дисконтуються, а потім підсумовуються з метою одержання загального показника цінності проекту, на основі якого роблять висновок щодо прийнятності проекту.
Критерії, що використовуються в аналізі інвестиційної діяльності, можна підрозділити на дві групи в залежності від того враховується чи ні часовий параметр: 1) засновані на дисконтованих оцінках; 2) засновані на облікових оцінках. До першої групи відносяться критерії:
чистий приведений ефект (Net Present Value, NPV);
індекс рентабельності інвестиції (Probability Index, PI);
внутрішня норма прибутку (Internal Rate of Return, IRR);
модифікована внутрішня норма прибутку (Modified Internal Rate of Return, MIRR);
дисконтований строк окупності інвестиції (Discounted Payback Period, DPP).
До другої групи відносяться критерії:
строк окупності інвестиції (Payback Period, PP);
коефіцієнт ефективності інвестиції (Accounting Rate of Return, ARR).
3.4.1 Метод розрахунку чистого приведеного ефекту
В основі даного методу закладене прямування основній цільовій настанові, обумовленої власниками компанії - підвищення цінності фірми, кількісною оцінкою якої служить її ринкова вартість.
Цей метод заснований на зіставленні величини вихідної інвестиції (IC) із загальною сумою дисконтованих чистих грошових надходжень, генерованих нею протягом прогнозованого періоду. Оскільки приплив коштів розподілений у часі, він дисконтується за допомогою коефіцієнта r, встановлюваного інвестором самостійно виходячи зі щорічного відсотка повернення, який він хоче чи може мати на інвестований їм капітал. Припустимо робиться прогноз про те, що інвестиція (IC) буде генерувати протягом n років річні доходи в розмірі Р1, Р2, …, Рn. Загальна накопичена величина дисконтованих доходів (Present Value, PV) і чистий приведений ефект (Net Present Value, NPV= ЧДД –чистий дисконтований доход) відповідно розраховуються по формулах[ 14 ]:
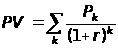 (3.18)
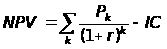 (3.19)
Якщо NPV>0, то проект варто прийняти; якщо NPV<0, то проект варто відкинути; NPV=0, то проект ні прибутковий, ні збитковий. Дамо економічне трактування критерію NPV з позиції власників компанії, що по суті і визначає логіку критерію NPV:
якщо NPV<0, то у випадку прийняття проекту цінність компанії зменшиться, тобто власники компанії понесуть збиток;
якщо NPV=0, то у випадку прийняття проекту цінність компанії не зміниться, тобто добробут її власників залишиться на колишньому рівні;
якщо NPV<0, то у випадку прийняття проекту цінність компанії, а отже, і добробут її власників збільшиться.
Проект із NPV=0 має додатковий аргумент у свою користь – у випадку реалізації проекту добробут власників компанії не зміниться, але в той же час обсяги виробництва зростуть, тобто компанія збільшиться в масштабах.
При прогнозуванні доходів по роках необхідно по можливості враховувати усі види надходжень як виробничого, так і невиробничого характеру, що можуть бути асоційовані з даним проектом.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку NPV модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
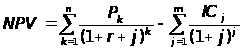 (3.20)
де j – прогнозований середній рівень інфляції.
При розрахунку NPV, як правило, використовується постійна ставка дисконтування, однак при деяких обставинах, наприклад, очікується зміна рівня дисконтних ставок, можуть використовуватися індивідуалізовані по роках коефіцієнти дисконтування. Якщо в ході імітаційних розрахунків приходиться застосовувати різні коефіцієнти дисконтування, то формула (3.20) не застосовується, і проект прийнятний при постійній дисконтній ставці може стати неприйнятним.
Показник NPV відбиває прогнозну оцінку зміни економічного потенціалу комерційної організації у випадку прийняття розглянутого проекту. Цей показник адитивен у просторовотимчасовому аспекті, тобто NPV різних проектів можна підсумовувати. Це дуже важлива властивість, що виділяє цей критерій із всіх інших і що дозволяє використовувати його в якості основного при аналізі оптимальності інвестиційного портфеля.
3.4.2 Метод визначення строку окупності інвестицій
Цей метод, що є одним з найпростіших і широко використовуємих у світовій обліковоаналітичній практиці, не припускає тимчасової упорядкованості грошових надходжень[26],[27]. Алгоритм розрахунку строку окупності (СО) залежить від рівномірності розподілу прогнозованих доходів від інвестиції. Якщо доход розподілений по роках рівномірно, то строк окупності розраховується розподілом одноразових витрат на величину річного доходу, обумовленого ними. При одержанні дробового числа воно округляється убік збільшення до найближчого цілого. Якщо прибуток розподілений нерівномірно, то строк окупності розраховується прямим підрахунком числа років, протягом яких інвестиція буде погашена кумулятивним доходом. Загальна формула розрахунку показника СО має вид:
 ,
при якому
 (3.21)
Нерідко показник СО = РР розраховується більш точно, тобто розглядається і дробова частина року; при цьому робиться припущення, що грошові потоки розподілені рівномірно протягом кожного року.
Тоді формула (3.21) модифікується для розрахунків як:
 (3.22)
Деякі фахівці при розрахунку показника СО= РР рекомендують враховувати часовий аспект. У цьому випадку в розрахунок приймаються грошові потоки, дисконтовані по показнику WACC, а відповідна формула для розрахунку дисконтованого строку окупності (DPP) має вид:
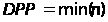 ,
при якому
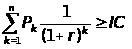 (3.23)
Очевидно, що у випадку дисконтування строк окупності збільшується, тобто завжди DPP>PP. Іншими словами, проект прийнятний за критерієм СО може виявитися неприйнятним за критерієм DPP= ДСО[ 13 ].
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку ДСО(DPP) модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
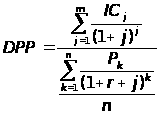 (3.24)
3.4.3 Оцінювання результатів проекту об‘єднання складів за реальними CASHFLOW грошовими потоками та дисконтованими оцінками NPV – грошових потоків
Згідно з даними табл. 3.5 при об'єднанні складів сумарні витрати зменшаться на 5,97 %, тобто за даними 2001 року (табл. Г.1 Додатку Г) на щорічну суму не менше:
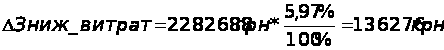
Згідно з розрахунками витрат заробітної плати по штатному розкладу (табл.2.1) заробітна плата за рік на ліквідовуємих складах становить:
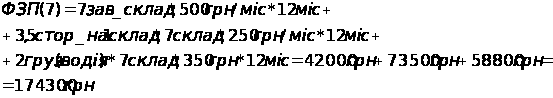
Таким чином, розрахована сума економії цільовим методом підтверджується методом розрахунку економії фонду заробітної плати тільки за рахунок звільнення працівників.
В той же час при об ' єднанні слід враховувати наступне:
ДОКП “ОБЛПАЛИВО”, яке на 70% обслуговує льготні категорії населення не має право на безкомпенсаційній основі ліквідовувати склади, оскільки це приводить до територіальних “провалів” по обслуговуванню;
для компенсації ДОКП “ОБЛПАЛИВО” повинно впровадити на 5 об'єднаних складах додаткову послугу – доставку палива на замовлення на відстань до 40 км замість існуючого радіусу обслуговування –1517 км;
економічний аналіз стану ДОКП “ОБЛПАЛИВО” показав, що коштів для придбання 5 вантажних автомобілів немає, тобто можлива тільки лізінгова схема з поступовою виплатою вартості автомобілів за рахунок скорочення витрат при об'єднанні.
ліквідація 7 складів (згідно штатному розкладу табл. 2.1 з 52 робітників складів ліквідовуються посади зав.складів та сторожів, а 40 % робочих - водіїв переміщуються на об'єднані склади) дає щорічну економію фонда оплати праці (з врахуванням апарату АУБП – зав.складів) не менше:
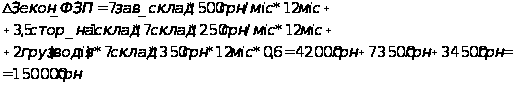
Розрахована економія