Санація і реструктуризація як основа заходів оздоровлення стану дніпропетровського обласного комунального підприємства "Облпаливо"
Місцезнаходження Підприємства:
Україна, 49600, м. Дніпропетровськ, вул. Комсомольська, 56
До складу Підприємства входять його невідособлені структурні підрозділи без права юридичної особи:
паливний склад № 1, розташований за адресою:
49072, м. Дніпропетровськ, вул.Комунарівська, 259а;
паливний склад № 2, розташований за адресою:
51000, Дніпропетровська обл., Царичанський рн, с.Китайгород;
паливний склад № 4, розташований за адресою:
49081, м. Дніпропетровськ, вул. Степана Разіна, 82;
паливний склад № 5, розташований за адресою:
49025, м. Дніпропетровськ, вул. Столбова, 36;
паливний склад № 6, розташований за адресою:
49017, м. Дніпропетровськ, вул. Коксова, 2;
паливний склад № 7, розташований за адресою:
52500, Дніпропетровська обл., ст. Синельникове, 2;
паливний склад №8, розташований за адресою:
52520, Дніпропетровська обл., Синельниковський рн, с.Іларіонове;
паливний склад № 9, розташований за адресою:
52580, Дніпропетровська обл., Синельниковський рн, ст.Славгород;
паливний склад №10, розташований за адресою:
52600, Дніпропетровська обл., Васильківський рн, ст. Ульянівка;
паливний склад №11, розташований за адресою:
53600, Дніпропетровська обл., Покровський рн, ст. Мечетна;
паливний склад № 12, розташований за адресою:
52900, Дніпропетровська обл., Межівський рн, ст. Межова;
паливний склад № 13, розташований за адресою:
51200, Дніпропетровська обл., м. Новомосковськ, вул. Тургенєва, 14;
паливний склад № 14, розташований за адресою:
51220, Дніпропетровська обл., Новомосковський рн, ст. Перещепине;
паливний склад № 15, розташований за адресою:
51250, Дніпропетровська обл., Новомосковський рн, ст. Губиниха;
паливний склад № 16, розташований за адресою:
51100, Дніпропетровська обл., Магдалинівський рн, ст. Бузовка;
паливний склад № 17, розташований за адресою:
51400, Дніпропетровська обл., м. Павлоград, Будбаза;
паливний склад № 19, розташований за адресою:
52663, Дніпропетровська обл., Васильківський рн, ст. Чаплине;
паливний склад №20, розташований за адресою:
49033, м. Дніпропетровськ, вул. Янгеля, 34;
паливний склад № 21, розташований за адресою:
52405, Дніпропетровська обл., Солонянський рн, ст. Привольне;
паливний склад № 22, розташований за адресою:
51300, Дніпропетровська обл., Юр’ївський рн, ст. Варваровка;
паливний склад № 23, розташований за адресою:
52730, Дніпропетровська обл., Петропавлівський рн, ст. Брагинівка;
паливний склад № 24, розташований за адресою:
52420, Дніпропетровська обл., Солонянський рн, ст. Незабудине;
паливний склад № 27, розташований за адресою:
52064, Дніпропетровська обл., Дніпропетровський рн, ст.Сурсько-Літовське;
паливний склад № 28, розташований за адресою:
51925, Дніпропетровська обл., м. Дніпродзержинськ, вул. Вокзальна, 1;
паливний склад № 29, розташований за адресою:
51653, Дніпропетровська обл., м. Верхньодніпровськ;
паливний склад № 30, розташований за адресою:
51660, Дніпропетровська обл., Верхньодніпровський рн, м. Верховцеве;
паливний склад № 31, розташований за адресою:
51700, Дніпропетровська обл., ст.Вільногірськ;
паливний склад № 32, розташований за адресою:
52323, Дніпропетровська обл., с. Щорськ, ст. Божедаровка;
паливний склад № 33, розташований за адресою:
52100, Дніпропетровська обл., П’ятихатський рн, ст. П’ятихатки;
паливний склад № 34, розташований за адресою:
52200, Дніпропетровська обл., м. Жовті Води;
паливний склад № 35, розташований за адресою:
52151, Дніпропетровська обл., П’ятихатський рн, ст. Железнякове;
паливний склад № 37, розташований за адресою:
50004, Дніпропетровська обл., м. Кривий Ріг, вул.Урицького, 56;
паливний склад № 38, розташований за адресою:
50072, Дніпропетровська обл., м. Кривий Ріг, вул. Кременчуцька;
паливний склад № 40, розташований за адресою:
50083, Дніпропетровська обл., м. Кривий Ріг,ст.Терни, Первомайське
рудоуправління;
паливний склад № 41, розташований за адресою:
53132, Дніпропетровська обл., Софіївський рн, ст. Девладове;
паливний склад № 42, розташований за адресою:
53800, Дніпропетровська обл., м. Апостолове;
паливний склад № 45, розташований за адресою:
50102, Дніпропетровська обл., Широківський рн, ст. Інгулець;
паливний склад № 46, розташований за адресою:
53052, Дніпропетровська обл., Криворіжський рн, с. Христофорівка;
паливний склад № 47, розташований за адресою:
53201, Дніпропетровська обл., м. Нікополь, вул. Героїв Чорнобиля, 104;
паливний склад № 48, розташований за адресою:
53400, Дніпропетровська обл., м. Марганець, вул. Лазо, 4;
паливний склад № 49, розташований за адресою:
53100, Дніпропетровська обл., Софіївський рн, ст. Лошкарівка;
паливний склад № 50, розташований за адресою:
53300, Дніпропетровська обл., м. Орджонікідзе;
паливний склад № 52, розташований за адресою:
52433, Дніпропетровська обл., Солонянський рн, ст. Елізарове;
паливний склад № 53, розташований за адресою:
53500, Дніпропетровська обл., Томаківський рн, ст. Мирова;
Паливний магазин № 14, розташований за адресою:
51800, Дніпропетровська обл., с. Петриківка, вул. Леніна;
Таблиця 2.1 - Штатний розклад виробничого персоналу вугільних реалізаційних складів Дніпропетровського обласного комунального підприємства «ОБЛПАЛИВО»
| Типова штатна одиниця виробничого підрозділу | Чисельність працівників складу (без завскладом) | ||||||
| Продавець |
Водій а/м,трр |
Водій погрузч. | Сторож | Газозварюв., плотник | Грузчик | ||
| 1 | Склад № 1 | 1 | 1 | 1 | 3,5 | 0 | 1 |
| 2 | Склад № 4 | 1 | 1 | 1 | 3,5 | 0 | 2 |
| 3 | Склад № 5 | 1 | 0 | 1 | 3,5 | 0 | 2 |
| 4 | Склад № 6 | 0 | 0 | 1 | 3,5 | 1 | 1 |
| 5 | Склади № 7,9,10 | 0 | 1 | 1 | 3,5 | 0 | 0 |
| 6 | Склад № 12,13,20 | 1 | 0 | 1 | 3,5 | 0 | 0 |
| 7 | Склад № 15 | 1 | 1 | 1 | 3,5 | 0 | 1 |
| 8 | Склад № 16,19,24 | 0 | 1 | 1 | 3,5 | 0 | 0 |
| 9 | Склад № 17 | 1 | 1 | 2 | 3,5 | 0 | 0 |
| 10 | Склад № 23 | 1 | 0 | 1 | 3,5 | 0 | 1 |
| 11 | Склад № 27 | 1 | 0 | 1 | 3,5 | 1 | 2 |
| 12 | Склад № 2,8,11,14, 21,22,28, 29,30,31, 33,35,37 | 0 | 0 | 1 | 3,5 | 0 | 0 |
| 13 | Склад № 32,49 | 0 | 1 | 2 | 3,5 | 0 | 0 |
| 14 | Склад № 34,38, 41,42,45 | 0 | 1 | 1 | 3,5 | 0 | 0 |
| 15 | Склад № 40 | 1 | 0 | 1 | 3,5 | 0 | 1 |
| 16 | Склад № 46 | 0 | 1 | 1 | 3,5 | 0 | 1 |
| 17 | Склад № 47,48, 52 | 0 | 0 | 1 | 3,5 | 0 | 1 |
| 18 | Склад № 50 | 0 | 0 | 0 | 3,5 | 0 | 0 |
| 19 | Склад № 53 | 1 | 1 | 1 | 3,5 | 0 | 0 |
| 20 | Магазин № 14 | 0 | 0 | 0 | 0 | 0 | 2 |
| 21 | Гараж (Благоєво) | 0 | 1 | 0 | 4 | 0 | 0 |
| База відпочинку | |||||
| 1. | Кладовщик | 1 | 4. | Кастелянша | 0,5 |
| 2. | Сторож | 2 | 5. | Медсестра | 0,5 |
| 3. | Прибиральниця | 1 | Разом: | 3 | |
| УСЬОГО: | 257 працівників виробничого персоналу | ||||
Таблиця 2.2 - Штатний розклад апарата управління Дніпропетровського обласного комунального підприємства «ОБЛПАЛИВО»
|
№ п/п |
Назва управлінського підрозділу |
Штатна чисельність |
| 1 | Керівництво | 8 |
| 2 | Відділ організації оптової та рознічної торгівлі | 3 |
| 3 | Відділ виробництва та розвитку | 5 |
| 4 | Відділ обліку та звітності | 10 |
| 5 | Плановоекономічний відділ | 3 |
| 6 | Юридична служба | 1 |
| 7 | Відділ кадрів | 2 |
| 8 | Матеральнотехнічного обслуговування | 4 |
| 9 |
Завідуючі вугільнореалізаційними складами (умовно в апараті управління) |
45 |
| РАЗОМ: по апарату управління ДОКП “Облпаливо” | 81 |
2.2 Джерела інформації для аналіза та управління фінансами комунального підприємства
Аналіз фінансовоекономічного стану підприємства і керування його фінансами, як і інших видів підприємств, проводиться на основі його фінансових звітів[16], [17].
З 1 січня 2000 р. на підприємствах України незалежно від форм власності (крім банків і бюджетних установ) впроваджені основні форми фінансової звітності, що відповідають міжнародним стандартам, і використовуються при розрахунках фінансового стану підприємства й акціонерного капіталу:
Форма №1 “Баланс” – звіт про фінансовий стан, що відображає активи, зобов'язання і капітал підприємства на встановлену дату[16].
Форма №2 “Звіт про фінансові результати”, що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний і попередній періоди[17].
У табл. А.1 Додатку А приведена поквартальна динаміка статей балансу ДОКП «ОБЛПАЛИВО» за 1998 2002 роки.
У табл.А.2 Додатку А приведена поквартальна динаміка статей звітів про фінансові результати ДОКП «ОБЛПАЛИВО» за 1999 2002 роки.
2.3 Структурний аналіз динаміки розвитку ДОКП “ОБЛПАЛИВО”
2.3.1 Аналіз составу та джерел майна (активів) підприємства
У табл.А.3, А.4 Додатку А представлені результати вертикального і горизонтального аналізу балансів підприємства ДОКП «ОБЛПАЛИВО», що дозволяють аналізувати як динаміку зміни сум статей балансу підприємства протягом року по кварталах, так і досліджувати зміну внутрішньої структури статей балансу[13] (Рис. 2.1,2.2).
Основні результати проведеного ретроспективного аналізу динаміки активів і пасивів балансу підприємства у вертикальному і горизонтально-хронологічному розрізах(Рис.2.1,2.2), дозволяють констатувати наступне:
1. За проаналізований період (1998 2002 роки) у структурі пасивів балансу (джерел) виникли наступні зміни:
при загальному падінні валюти балансу на 9,8 %, власний капітал, сформований по обліку тільки як нерозподілений прибуток минулих років (в статуті комунального підприємства відсутнє поняття статутного фонду), зменшився на 17,9 % за рахунок хронічних збитків підприємства з 01.01.2000 року після введення 20% ставки ПДВ на операції з вугіллям;
довгострокові та короткострокові фінансові притягнуті ресурси не
використовуються;
на більше ніж 60% знизились аванси, сплачені підприємству (тобто передоплата за продаж вугілля практично не використовується);
більш ніж в 9,5 раз підвищилась кредиторська заборгованість перед бюджетом, хоч це не дуже безпечне джерело тимчасових пасивних ресурсів;
кредиторська заборгованість за надані товари та послуги (комерційне кредитування постачальниками) носить хвильовий характер, та суттєво не збільшується;
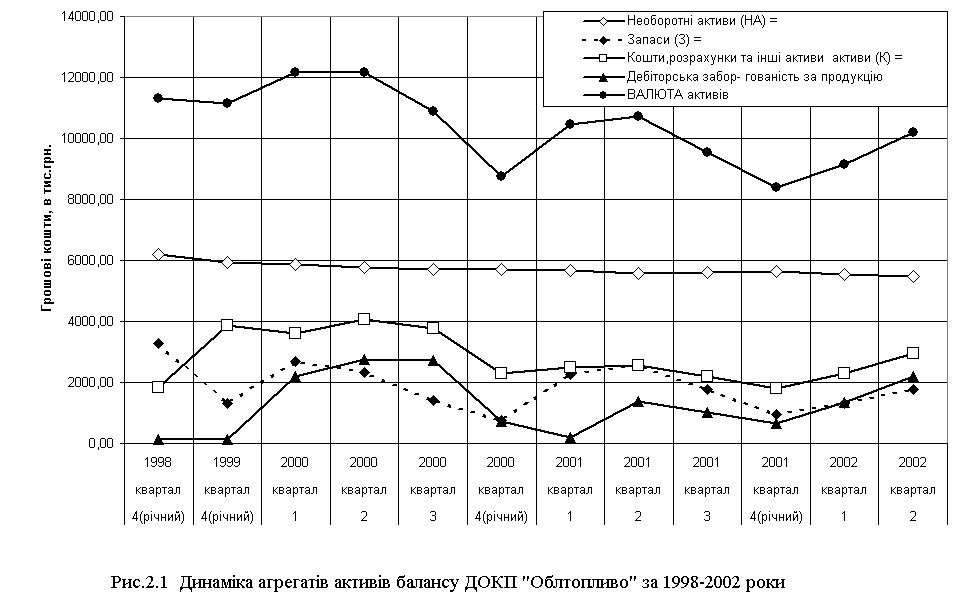
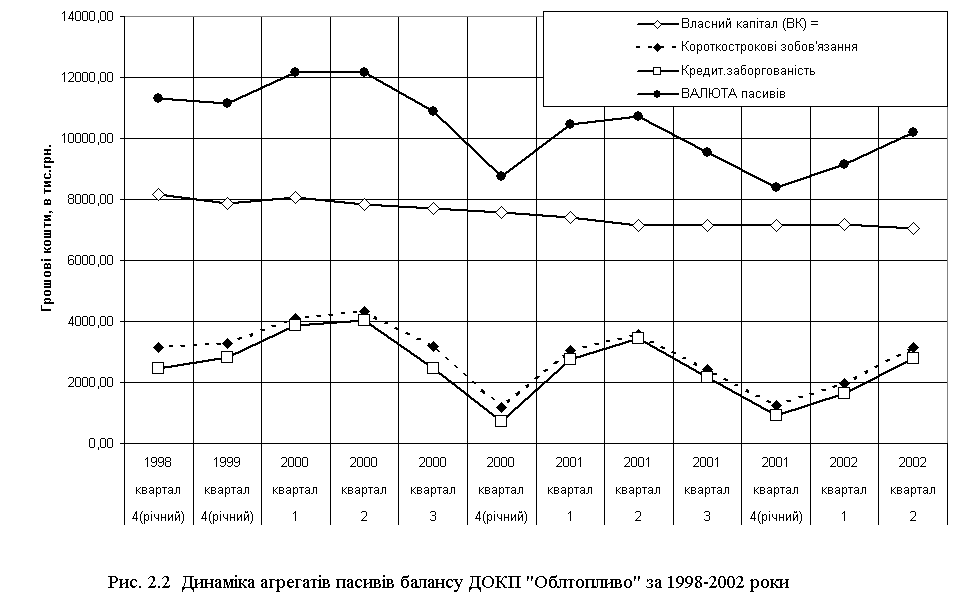
У такий спосіб підприємство ДОКП “ОБЛПАЛИВО” практично не впроваджує у своїй діяльності механізми фінансових важелів позичкових банківських коштів.
2. У структурі активів за проаналізований період (1998 2002 рік) виникли наступні істотні зміни:
на фоні загального падіння валюти активів на 9,8 %;
необоротні активи зменшилися на 11,6% за рахунок зносу основних засобів, які практично не відновлювалися на протязі 1999 –2002 років;
оборотні активи зменшилися на 8,6 %, що свідчить про дегресивний характер динаміки розвитку підприємства;
2.3.2 Аналіз фінансових результатів діяльності підприємства
При аналізі фінансових результатів діяльності ДОКП «ОБЛПАЛИВО» використані Положення (стандарт) бухгалтерського обліку "Звіт про фінансові результати" (Форма 2), що обумовлюють зміст і форму Звіту, а також загальні вимоги до розкриття його статей [17].
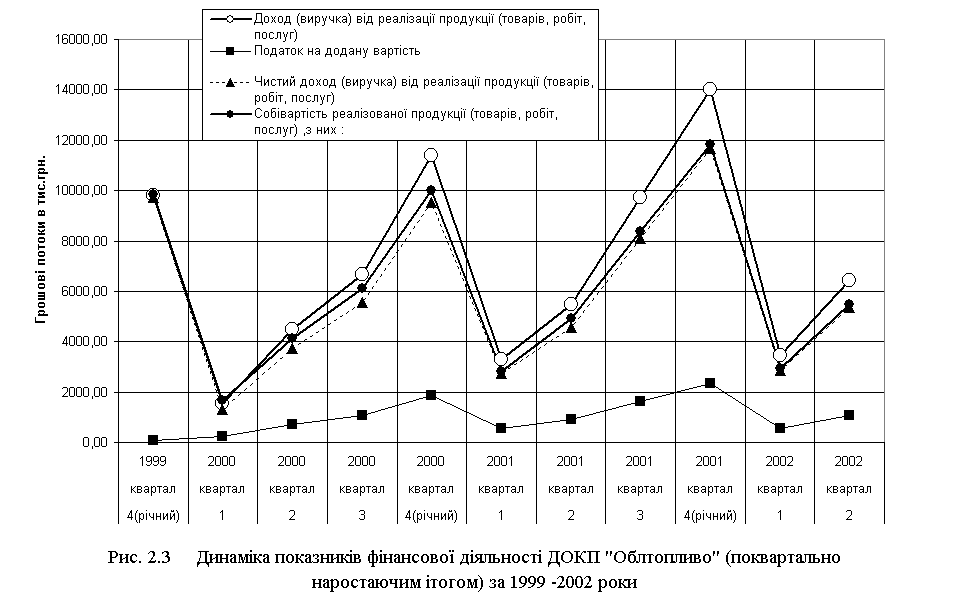
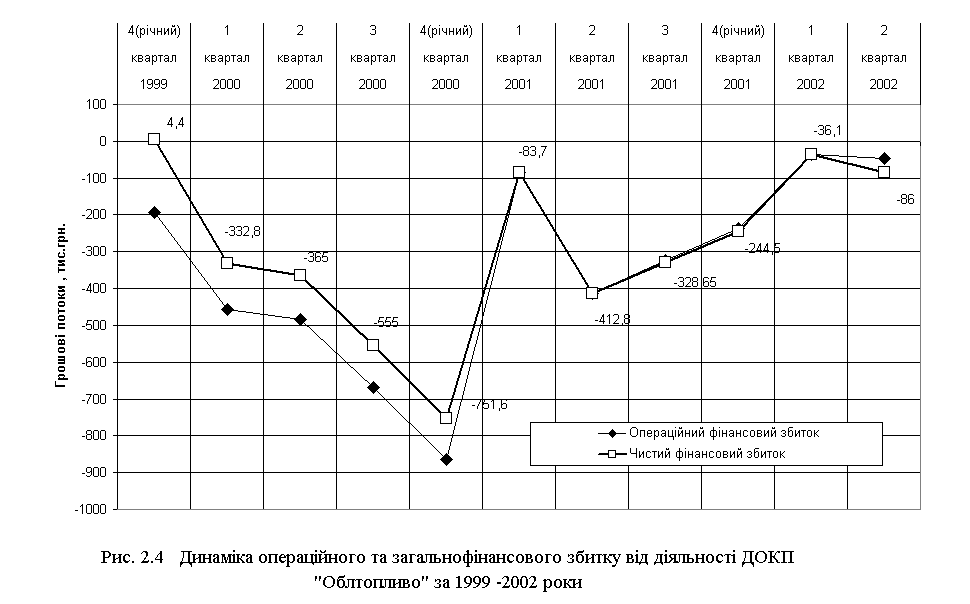
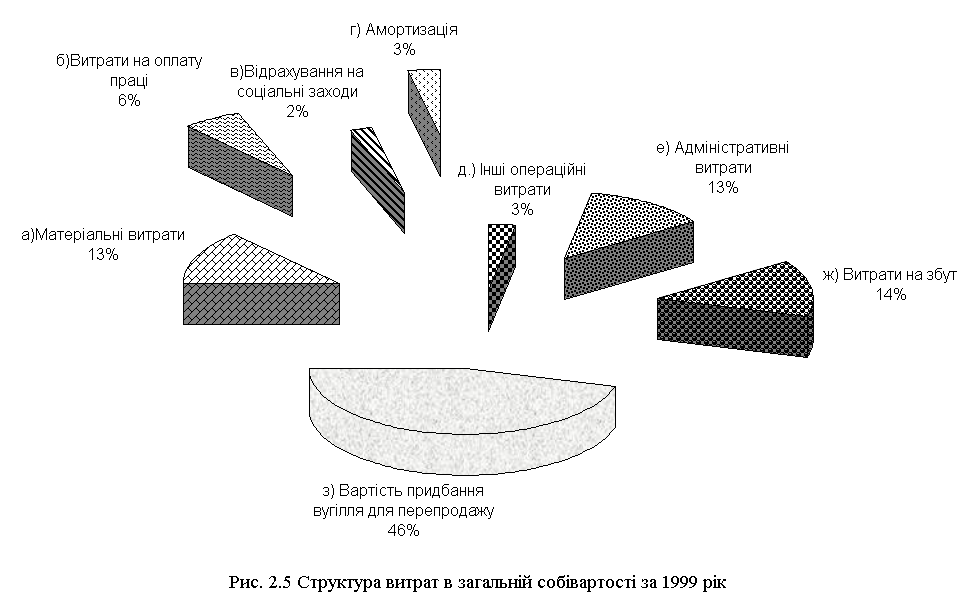
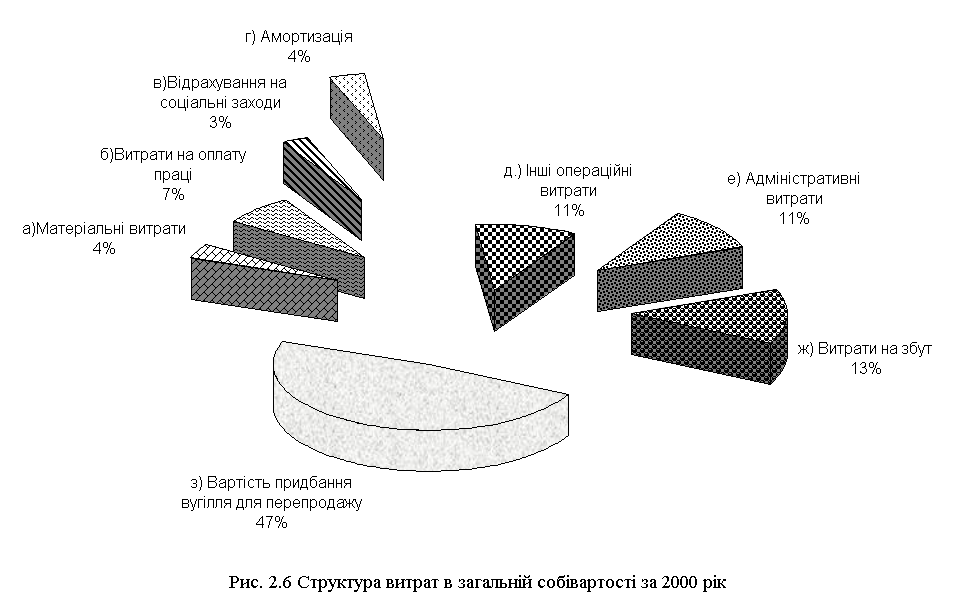
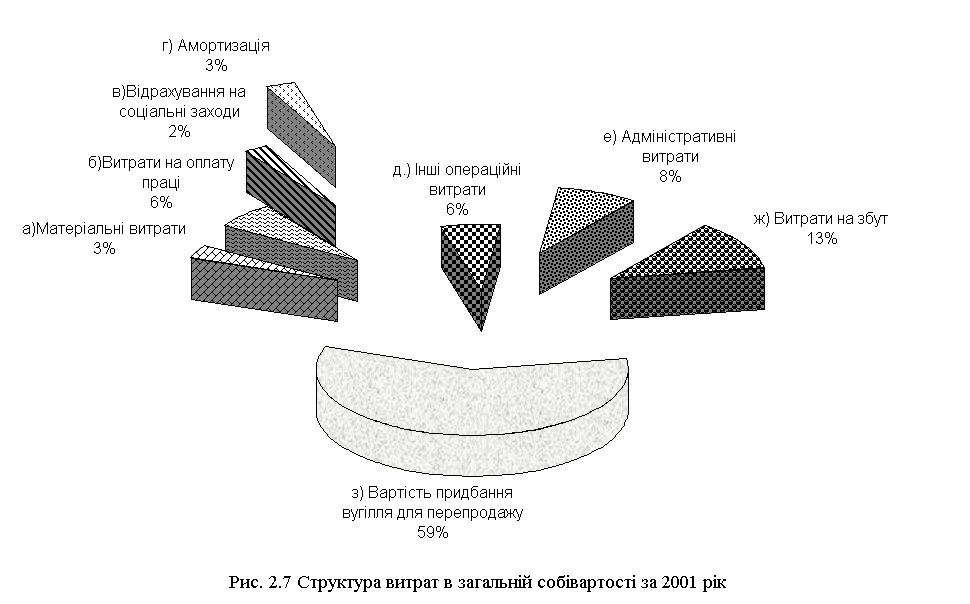
Результати ретроспективного аналізу результатів фінансової діяльності і структури витрат підприємства за проаналізований період 1999 - 2002 роки, приведені на рис.2.3 2..7, дозволяють констатувати наступне:
обсяги річного середнього чистого виторгу(без ПДВ) за 1999 2001 роки зменшилися у 2000 році (після введення 20% ПДВ на операції з вугіллям) до 9,52 млн.грн. у зрівнянні з 9,73 млн.грн. у 1999 році, та зросли до 11, 66 млн.грн. у 2001 році.;
в той же час обсяги витрат загальної собівартості за 1999 –2001 роки постійно зростали з рівня 9,86 млн.грн. у 1999 році до 9,99 млн.грн. у 2000 році, та до 11,84 млн.грн. у 2001 році;
оскільки суми інших фінансових доходів підприємства з 0,2 млн.грн. у рік у 1999 році впали до 0, формальна самоокупність роботи ДОКП “ОБЛПАЛИВО” у 1999 році (прибуток до оподаткування +6,3 тис.грн.) перейшла у хронічний кризис збитковості (збиток –751,6 тис.грн. у 2000 році та збиток –244,5 тис.грн. у 2001 році).
збитковий характер діяльності підприємства продовжується і на протязі 1 півріччя 2002 року, але є тенденція до зменшення рівня збитків;
структурний аналіз собівартості (рис. 2.5 –2.7) показує, що процентна доля вартості закупівлі вугілля в собівартості зросла з 46%у 1999 році до 47% у 2000 році та до 59% у 2001 році, тобто процентна доля внутрішньої частини собівартості технологічних процесів та управління підприємства зменшується;
2.4. Коефіцієнтний аналіз економічних показників діяльності
В табл. 2.3 наведені алгоритми розрахунків показників рентабельності діяльності підприємства [11] з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”:
Таблиця 2.3 - Алгоритми розрахунку показників рентабельності
| № п/п | Показник |
Умовн позня |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
| ПОКАЗНИКИ РЕНТАБЕЛЬНОСТІ | ||||
| 1 |
Рентабельність активів за прибутком від звичайної діяльності |
Rзв | Прибуток від звичайної діяльності / Валюта активів | Форма 2(190) / Форма1 (280) |
| 2 | Рентабельність капіталу (активів) за чистим прибутком | Rа | Чистий Прибуток / Валюта активів | Форма 2(220) / Форма1 (280) |
| 3 | Рентабельність власного капіталу | Rвк | Чистий Прибуток / Власний капітал | Форма 2(220) / Форма1 (380) |
| 4 | Рентабельність виробничих фондів | Rвф | Чистий Прибуток / Виробничі фонди | Форма 2(220) /Форма1 (030+100+120) |
| 5 | Рентабельність реалізованої продукції за прибутком від реалізації | Rq | Прибуток від реалізації / Виручка | Форма 2(050070080) /Форма 2 (035) |
| 6 | Рентабельність реалізованої продукції за прибутком від операційної діяльності | Rqоп | Прибуток від операційної діяльності / Виручка |
Форма 2(100) / Форма 2 (035) |
| 7 | Рентабельність реал. продукції за прибутком | Rqч | Чистий прибуток / Виручка |
Форма 2(220) / Форма 2 (035) |
| .8 | Коефіцієнт стійкості економічного зростання | Ксез | Реінвестований прибуток / Власний капітал | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 1 (380) |
| 9 | Коефіцієнт реінвестування | Кр | Реінвестований прибуток / Чистий прибуток | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 2 (220) |
| 10 | Період окупності капіталу | Тк | Активи/Чистий прибуток |
Форма 1(280) / Форма 2 (220) |
| 11 | Період окупності власного капіталу | Твк | Власний капітал / Чистий прибуток |
Форма 1(380) / Форма 2 (220) |
В табл. 2.4 наведені алгоритми розрахунків показників ділової активності діяльності підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”[16],[17]:
Таблиця 2.4 - Алгоритми розрахунку показників ділової активності
|
№ п/п |
Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
| ПОКАЗНИКИ ДІЛОВОЇ АКТИВНОСТІ | ||||
| 1 | Коефіцієнт трансформації | Кт | Чиста виручка від реалізації / Валюта активів | Форма 2(035) /Форма1 (280) |
| 2 | Фондовіддача | Фоф | Чиста виручка від реалізації / Основні виробничі фонди | Форма 2(035) /Форма1 (030) |
| 3 | Коефіцієнт оборотності обігових коштів (обороти) | Ко | Чиста виручка від реалізації / Обігові кошти | Форма 2(035) /Форма1 (260+270) |
| 4 | Період одного обороту обігових коштів (днів) | Чо | 365/ Ко | 365 / Ко |
| 5 | Коефіцієнт оборотності запасів (обороти) | Коз | Собівартість реалізації / Середні запаси | Форма 2(040) /Форма1 (100+120+130+140 +150) |
| 6 | Період одного обороту запасів(днів) | Чз | 365 / Коз | 365 / Коз |
| 7 | Коефіцієнт оборотності дебіторської заборгованості(обороти) | Кдз | Чиста виручка від реалізації / Середня дебіторська заборгованість | Форма 2(035) /Форма1 (050+170+180+190+200+210) |
| 8 | Період погашення дебіторської заборгованості (днів) | Чдз | 365 / Кдз | 365 / Кдз |
| 9 | Коефіцієнт оборотності готової продукції | Кгп | Чиста виручка від реалізації / Готова продукція | Форма 2(035) /Форма1 (130) |
| 10 | Період погашення кредиторської заборгованості (днів) | Чкз | Середня кредиторська заборгованість *360/ Собівартість реалізації | Форма 1(500+520+530 +550+580) /Форма 2 (040) |
| 11 | Період фінансового циклу (днів) - період обороту коштів | Чфц | Чфц= Чоц - Чкз | Чфц= Чоц – Чкз |
| 12 | Коефіцієнт оборотності власного капіталу(оборотність) | Квк | Чиста виручка від реалізації / Власний капітал | Форма 2(035) /Форма1 (380+430+630) |
В табл. 2.5 наведені алгоритми розрахунків показників майнового стану підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [16],[17]:
Таблиця 2.5 - Алгоритми розрахунку показників майнового стану
| № п/п | Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
| ПОКАЗНИКИ МАЙНОВОГО СТАНУ | ||||
| 1. | Частка оборотних виробничих фондів в обігових коштах | Ч овф | Оборотні виробничі фонди/ Оборотні активи | Форма 1 (100+120+270) /Форма1 (260+270) |
| 2 | Частка основних засобів в активах | Ч оз | Залишкова вартість основних засобів / Валюта активів | Форма 1(030) / Форма1 (280) |
| 3 | Коефіцієнт зносу основних засобів | К зн | Знос основних засобів/ Первісна вартість основних засобів | Форма 1(032) / Форма1 (031) |
| 4 | Коефіцієнт оновлення основних засобів | К он | Збільшення за звітний період первісної вартості основних засобів/ Первісну вартість основних засобів | Форма 1((031к)(031п)) / Форма1 (031п) |
| 5 | Частка довгострокових фінансових інвестицій в активах | Ч дф | Довгострокові фінансові інвестиції / валюта активів | Форма 1(040+045) /Форма1 (280) |
| 6 | Частка оборотних виробничих активів | Ч ова | Оборотні виробничі фонди/ Валюта активів | Форма 1(100+120+270) /Форма1 (280) |
| 7 | Коефіцієнт мобільності активів | К моб | Мобільні активи / Немобільні активи | Форма 1(260+270) /Форма1 (080) |
Платоспроможність підприємства – це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками або відповідно до договірних умов[13]. Її можна вивчати за минулий період, на якусь певну (звітну) дату або як майбутню можливість розрахувати у необхідні терміни за існуючими короткостроковими зобов’язаннями.
Платоспроможність підприємства визначається системою показників ліквідності оборотних активів балансу. Знаменник в усіх наведених показників один і той самий – поточні пасиви, тобто термінові невідкладні зобов’язання.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
Коефіцієнт загальної ліквідності (Кл.заг.) (коефіцієнт покриття) – це відношення поточних активів (Апот) до поточних зобов’язань (Зпот):
 ,
(2.1)
де:
 - поточні активи
балансу (Форма
1 строка 260);
 - поточні
зобов ' язання
балансу (Форма
1 строка 620);
Цей результат співвідноситься з одиницею і показує, скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов’язань.
При Кл.заг.<2 вважається, що платоспроможність підприємства невисока існує певний фінансовий ризик. Співвідношення 2:1 вважається нормальним, але для деяких сфер бізнесу воно може коливатись від 1,2 до 2,5 [14].
Коефіцієнт термінової ліквідності (Кл.терм.) – це відношення активів високої ліквідності (Алікв) до поточних зобов’язань:
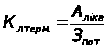 ,
(2.2)
де: Алікв - активи високої ліквідності = поточні активи – запаси
(Форма 1 строки (260100110120130140150);
Коефіцієнт абсолютної ліквідності (Кл. абс.) характеризується відношенням грошових засобів та коротк. цінних паперів (Г,Цп) до поточних зобов’язань:
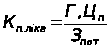 ,
(2.3)
де: Г,Цп – грошові засоби та короткострокові цінні папери (Форма 1 строки (230+240));
Значення цього коефіцієнта є достатнім, якщо він перевищує 0,2 –0,25 [14].
Співвідношення короткострокової дебіторської та кредиторської заборгованостей – показує наскількі термінові надходження від боржників до підприємства відповідають терміновим вимогам кредиторів до підприємства:
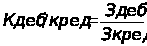 ,
(2.4)
де: Здеб – короткострокова дебіторська заборгованість (Форма 1 строки (160+170+180+190+200+210));
Зкред – короткострокова кредиторська заборгованість(Форма 1 строки (520+530+540));
Значення цього коефіцієнту є сприятливими, якщо він перевищує 1,25[14].
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання.
В табл. 2.6 наведені алгоритми розрахунків показників фінансової стійкості підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”[16],[17]:
Для оперативного розрахунку абсолютних показників фінансової стійкості(коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування [13]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго та короткострокові кредити і позики (НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості [13]:
1. Абсолютна стійкість - для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована: З < НВОК+Дп
3. Нестійкий фінансовий стан – для забезпечення запасів крім власних оборотних коштів та довгострокових кредитів і позик залучаються короткострокові кредити та позики; платоспроможність порушена, але є можливість її відновити: З < НВОК + Дп + ДФЗ
4. Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел фінансування; підприємству загрожує банкрутство: З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Таблиця 2.6 - Алгоритми розрахунку показників фінансової стійкості
| Показник |
Умов. позн. |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
| ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ |
| 1 |
Власні обігові кошти (робочий, функціонуючий капітал) |
Рк |
Оборотні активи – короткострокові зобов ' язання |
Форма 1(260+270620630) |
| 2 | Коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | Власні обігові кошти / оборотні кошти | Форма 1(380+430080) /Форма1 (260+270) |
| 3 | Маневреність робочого капіталу | Мрк | Запаси / Робочий капітал | Форма 1(100+120 +130+140+150) /Форма1 (260+270620630) |
| 4 | Маневреність власних обігових коштів | Мвок | Грошові Кошти / Власні обігові кошти | Форма 1(230+240) /Форма1 (380+430080) |
| 5 | Коефіцієнт забезпечення власними обіговими коштами запасів | Кзап | Власні обігові кошти / Запаси | Форма 1(380+430080) /Форма1 (100+120 +130+140+150) |
| 6 | Коефіцієнт покриття запасів | Кпз | "Нормальні" джерела покриття запасів / Запаси | Форма 1(380+430 +480080+500+520+530+540) /Форма1 (100+120 +130+140+150) |
| 7 |
Коефіцієнт фінансової незалежності (автономії) |
Кавт | Власний капітал / Валюта Пасивів балансу | Форма 1(380+430+630) /Форма1 (640) |
| 8 | Коефіцієнт маневреності власного капіталу | Км | Власні обігові кошти / Власний капітал | Форма 1(380+430+630080) /Форма1 (380+430+630) |
| 9 | Коефіцієнт концентрації позикового капіталу | Кпк | Позиковий капітал/Валюта пасивів | Форма 1(480+620) /Форма1 (640) |
| 10 | Коефіцієнт фінансової стабільності (коефіцієнт фінансування) | Кфс | Власні кошти / позикові кошти | Форма 1(380+430+630) /Форма1 (480+620) |
| 12 | Коефіцієнт фінансової стійкості | Кфст | Власний капітал + довгострокові зобов ' язання / Валюта пасивів | Форма 1(380+430+480+630) /Форма1 (640) |
2.4.1 Аналіз рентабельності та ділової активності
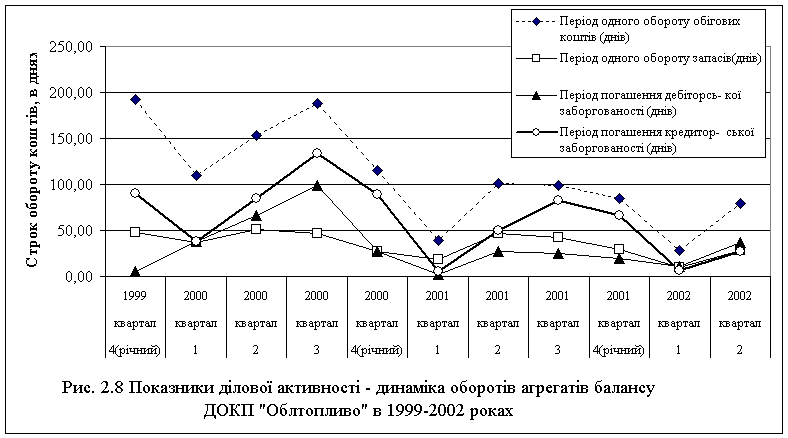
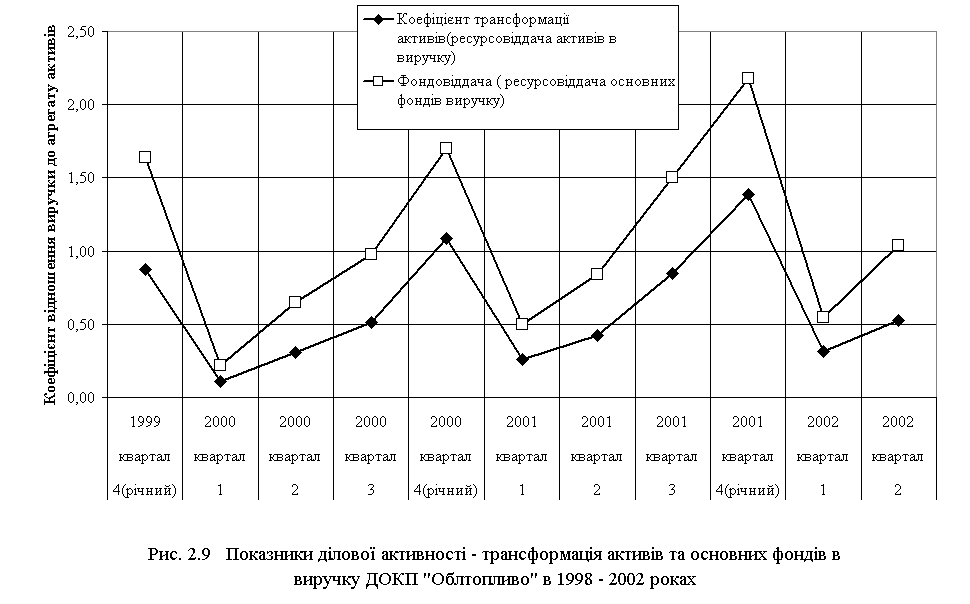
Як видно з результатів розрахунків рентабельності і ділової активності (табл. Б.2, Б.3 Додатку Б), наведених на рис. 2.8, 2.9:
рентабельність власного капіталу при збитковій роботі підприємства 0;
рентабельність використання активів при збитковій роботі підприємства – 0;
темп обороту оборотних активів підприємства динамічно скорочується, що є позитивним показником;
ресурсовіддача активі та фондовіддача основних фондів по чистій виручці більше 1,0, що є позитивним, але невисоким показником;
Як видно з результатів розрахунків (табл.Б.1 Додатку Б), підприємство ДОКП «ОБЛПАЛИВО» має дуже малу мобільність активів (частка основних засобів складає більше 50% активів), що не дозволяє йому диверсифікувати напрямок діяльності.
2.4.2 Аналіз платоспроможності та ліквідності
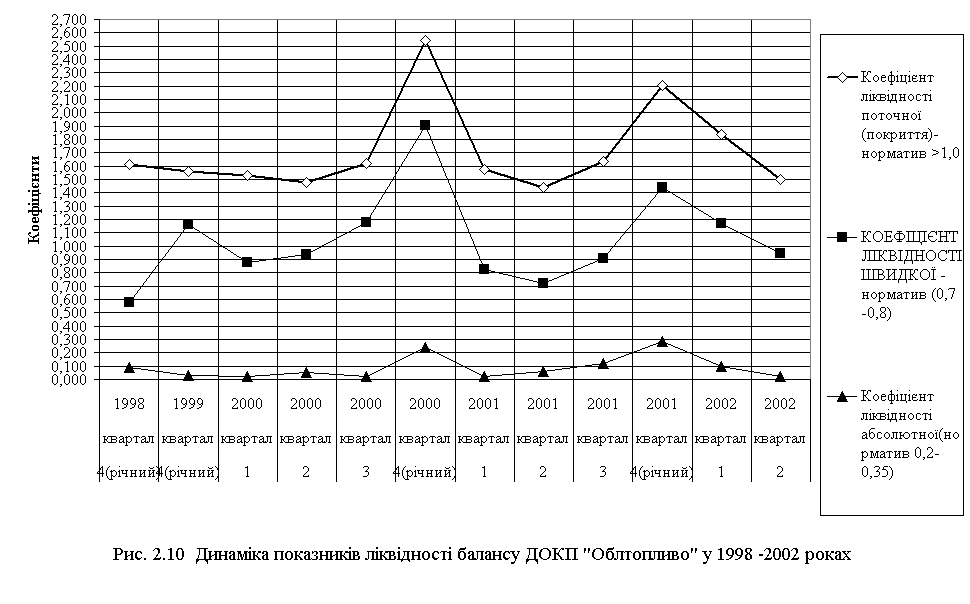
Як видно з даних таблиць розрахунків коефіцієнтів ліквідності (табл.Б.5 Додатку Б) у ДОКП «ОБЛПАЛИВО” (рис.2.10):поточна термінова ліквідність (покриття запозичених засобів) перекриває норматив (>1,0) у 1,52,5 рази через незастосування фінансових важелів довгострокових і короткострокових кредитів, але абсолютна ліквідність не відповідає нормі (0,20,3), а фактично в декілька разів нижче, тобто у підприємства - нестача оперативних коштів. Причина по аналізу фінансової стійкості – невідповідність запасів і коштів їхнього покриття (проблеми з реалізацією готової продукції) та високий рівень дебіторської заборгованості за авансом відпущеного палива.
2.4.3 Аналіз фінансової стійкості
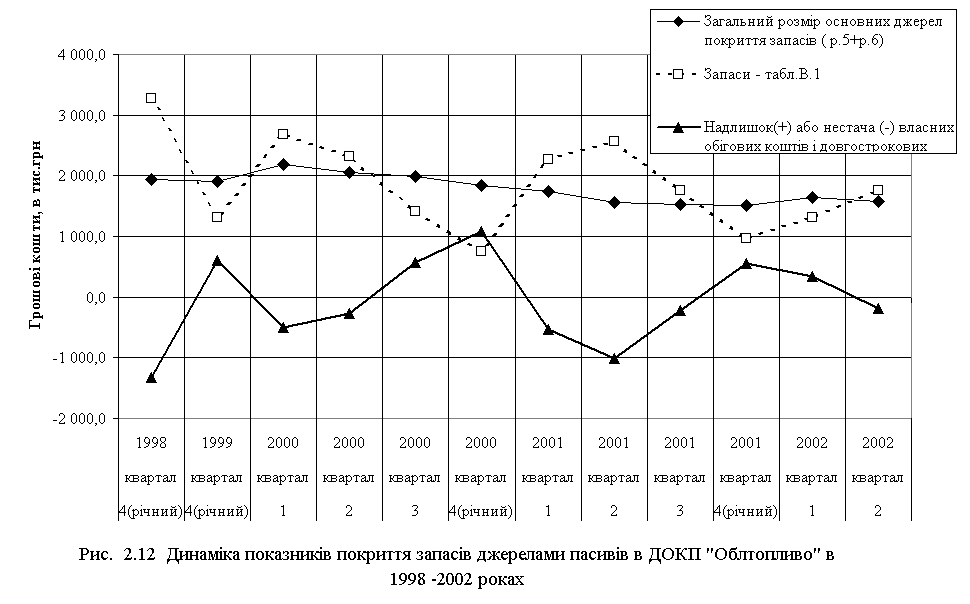
Розрахунок загальних абсолютних показників фінансової стійкості приведений у табл.2.7,2.8. Як видно з даних табл.2.7,2.8 - характер абсолютної фінансової стійкості в ДОКП «ОБЛПАЛИВО» – зміннокризовий, тобто запаси на протязі перших двох кварталів року не відповідають оборотним коштам у середньому на 10% від вартості запасів. З огляду на великий період одного обороту запасів і оборотних коштів (табл.Б.2 Додатку Б) – близько 65 днів, в аналізованого підприємства ДОКП «ОБЛПАЛИВО» – явна криза з розрахунками за реалізовану продукцію.
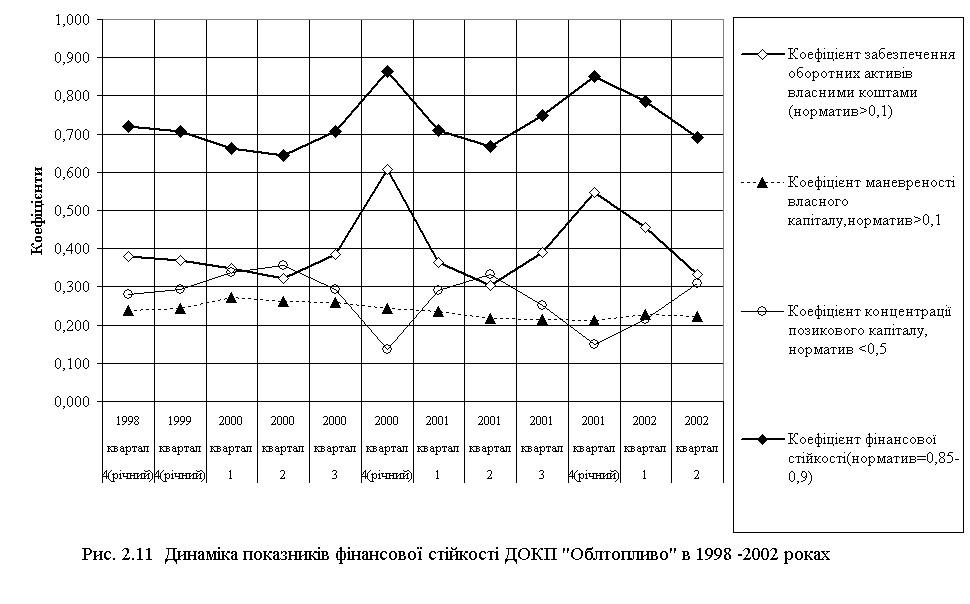
У той же час, як видно за результатами розрахунків відносних показників фінансової стійкості (табл. Б.4 Додатку Б), положення ДОКП «ОБЛПАЛИВО» – досить стійке, оскільки основними ресурсами капіталу підприємства є власні засоби, що складають біля 70,0 % валюти пасивів балансу. При цьому слід зауважити, що практично 70% капіталу ДОКП “ОБЛПАЛИВО” вкладений в основні засоби (імобілізовані) і тільки 30% капіталу вкладені в оборотні фонди підприємства.
ТАКИМ ЧИНОМ,
результати проведеного аналізу загроз банкрутства підприємства ДОКП “Облпаливо” виявили наступні негативні показники та тенденції в його розвитку:
1.На протязі 2000 – 2002 року – діяльність підприємства збиткова, що не дозволяє йому використовувати банківські кредитні кошти для тимчасового покриття нестачі оборотних коштів;
2. На протязі 2000 – 2002 років підприємство при значному падінні авансів в кредиторській заборгованості в якості ресурсів стало використовувати кредитну заборгованість по сплаті податків до бюджету та позабюджетних фондів, що загрожує порушенням справи про банкрутство з боку податкової адміністрації.
3. Аналіз основного показника загрози банкрутства – покриття запасів власними та довгостроковими позиченими ресурсами(відсутні) показало, що діяльність підприємства на протязі року починається з кризової – тобто підприємство завозить вугілля, але відсутність бюджетних коштів на початку року не дозволяє основній масі льготників отримати бюджетні кошти на його сплату,що характерно для перших 67 місяців роботи.На цей період, підприємство – практично неплатоспроможне, запаси покриті поточною кредиторською заборгованістю, що є загрозою позову банкрутства з боку кредиторів та приводить до відсутності коштів на виплату заробітної плати та податків і зборів.
4.Основна задача для запобігання тенденціям банкрутства підприємства – це розробка заходів забезпечення прибуткової діяльності загалом за рік, що дозволить довести кредитоспроможність для банківських структур та отримати зовнішню кредитну підтримку на перше півріччя з урахуванням сезонного попиту населення на вугілля. При цьому сезонність виникає на 90% за відсутністю бюджетного фінансування у першій половині року.
5.Розрахунок інтегрального показника Альтмана (у міру скептицизму по його застосування для українських підприємств) за даними балансу ДОКП «ОБЛПАЛИВО» за 2001 рік, дає наступні значення:
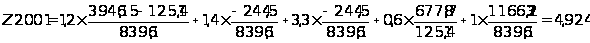
Таким чином, імовірність банкрутства підприємства по Альтману мала і заходи санації збиткової діяльності підприємства є виправданими.