Снижение себестоимости продукции путем использования организационно-экономических методов (на примере ПТ ЧУП "Вланик")
Себестоимость продукции является качественным показателем, характеризующим производственно-хозяйственную деятельность производственного объединения, предприятия и показывает затраты предприятия в денежном выражении на ее производство и сбыт. В себестоимости как в обобщающем экономическом показателе находят свое отражение все стороны деятельности предприятия: степень технологического оснащения производства и освоения технологических процессов; уровень организации производства и труда, степень использования производственных мощностей; экономичность использования материальных и трудовых ресурсов и другие условия и факторы, характеризующие производственно-хозяйственную деятельность.
Снижение себестоимости планируется по двум показателям: по сравнимой товарной продукции; по затратам на 1 р. товарной продукции, если в общем объеме выпуска удельный вес сравнимой с предыдущим годом продукции невелик. Следует иметь в виду, что на уровень затрат оказывает влияние целый ряд факторов, в том числе изменение норм расхода и цен на материалы, рост производительности труда, изменение объема производства и др. В связи с этим при расчете необходимо определить влияние каждого из них в общем эффекте.
Главный мотив деятельности любой фирмы в рыночных условиях - максимизация прибыли. Реальные возможности реализации этой стратегической цели во всех случаях ограничены издержками производства и спросом на выпускаемую продукцию. Систематическое снижение издержек - основное средство повышения прибыльности функционирования фирмы.
Можно выделить следующие основные направления снижения издержек производства во всех сферах национальной экономики:
- использование достижений НТП;
- совершенствование организации производства и труда;
- государственное регулирование экономических процессов.
Прежде чем рассматривать основные направления экономии издержек, необходимо сделать одно существенное замечание. Дело в том что сама деятельность предприятия по обеспечению экономии затрат в подавляющем большинстве случаев требует затрат труда, капитала и финансов. Затраты по экономии издержек тогда эффективны, когда рост полезного эффекта (в самых разнообразных формах) превысит затраты на обеспечение экономии. Естественно, что возможен и пограничный вариант, когда уменьшение издержек на производство изделия не изменяет его полезных свойств, но позволяет снизить цену в конкурентной борьбе. В современных условиях типичным является не сохранение потребительских качеств, а экономия на издержках в расчете на единицу полезного эффекта или других важных для потребителя характеристик. На практике это часто принимает такие формы, как, например, снижение стоимости единицы производственной мощности оборудования.
Реализация достижений НТП заключается, с одной стороны, в более полном использовании производственных мощностей, сырья и материалов, в том числе и топливно-энергетических ресурсов, а с другой - в создании новых эффективных машин, оборудования, новых технологических процессов. Наиболее характерная черта НТП второй половины XX столетия - переход к принципиально новому технологическому способу производства. Его преимущество не только в более высокой экономической эффективности, но и в возможности производить качественно новые материальные блага, услуги, которые существенно изменяют весь уклад жизни, приоритеты жизненных ценностей.
Что касается совершенствования организации производства и труда, то этот процесс, наряду с экономией на издержках за счет сокращения потерь, практически во всех случаях обеспечивает повышение производительности труда, т.е. экономию затрат живого труда. На нынешнем этапе экономического развития экономия живого труда в сравнении с экономией общественного труда дает более весомые результаты, о чем свидетельствуют исследования экономического роста на основе использования производственной функции.
2. АНАЛИТИЧЕСКИЙ РАЗДЕЛ: ПТ ЧУП «ВЛАНИК», ЕГО ХАРАКТЕРИСТИКА И АНАЛИЗ РАБОТЫ
2.1 Общая характеристика Производственно-торгового частного унитарного предприятия «Вланик», его организационно-управленческая структура
Предприятие «Вланик» зарегистрировано Администрацией Фрунзенского района города Минска в 2007 году 17 января (регистрационный номер – 100162417). Предприятие в своей деятельности руководствуется законодательством Республики Беларусь и Уставом предприятия.
Предприятие является юридическим лицом, имеет самостоятельный баланс, расчетный и другие счета в учреждениях банков, печать со своим наименованием, штамп, другие печати, фирменные бланки и иные реквизиты.
Общие сведения о предприятии представлены в таблице 2.1
Таблица 2.1 - Общие сведения о ПТ ЧУП «Вланик»
| Наименование | ПТ ЧУП «Вланик» |
| Директор | Власов Владимир Анатольевич |
| Адрес | Республика Беларусь, 220124 г. Минск, ул. Лынькова, 85 корпус 6 |
| Расчётный счёт |
3012000018475 ОАО «Белгазпромбанк» г. Минск, код 742 |
| Форма собственности | Частная |
Владельцем предприятия является Власов Владимир Анатольевич, вклад которого составляет 100% уставного фонда.
От своего имени заключает договора, приобретает и осуществляет имущественные и личные неимущественные права, исполняет обязанности, может быть истцом и ответчиком в суде. По своим обязательствам оно несет ответственность всем принадлежащим ему имуществом.
Управление предприятием осуществляется в соответствии с законодательством Республики Беларусь и Уставом на основе сочетания прав и интересов трудового коллектива и Учредителя. Предприятие самостоятельно определяет свою структуру, штаты и затраты на содержание аппарата управления.
Имущество предприятия составляют основные фонды, оборотные средства, а также иные ценности, стоимость которых отражается в его самостоятельном балансе.
Источниками формирования имущества предприятия являются денежные и материальные взносы; доходы, полученные от реализации продукции, работ и услуг, а также от других видов хозяйственной деятельности; доходы от ценных бумаг, кредиты банков и других кредиторов; безвозмездные или благотворительные добровольные взносы, в том числе пожертвования организаций, предприятий и граждан; иные источники, не запрещенные законодательными актами Республики Беларусь.
Отношения предприятия с другими предприятиями, организациями, а также гражданами во всех сферах хозяйственной деятельности строятся на основе договоров. Предприятие свободно в выборе предмета договора, определении обязательств, условий хозяйственных взаимоотношений, не противоречащих законодательству Республики Беларусь и Уставу предприятия.
Предприятие реализует продукцию, работы, услуги по ценам и тарифам, установленным самостоятельно или в случаях, предусмотренных законодательством Республики Беларусь, — по регулируемым государством ценам и тарифам.
В своей деятельности предприятие учитывает интересы потребителя, его требования к качеству продукции, работ и услуг.
Трудовые доходы работника предприятия определяются его личным вкладом в хозяйственную деятельность, зависят от качества итогов расчетов, регулируются налогами и максимальными размерами не ограничиваются.
Формы, системы и размеры оплаты труда, также другие виды, доходов работников устанавливаются в соответствии с действующим законодательством. Предприятием используются государственные тарифные ставки и должностные оклады для дифференциации оплаты труда в зависимости от профессии, квалификации работников, сложности работ и условий их выполнения.
Предприятие создает для работающих в нем безопасные условия и несет ответственность в установленном законодательством порядке за ущерб, причиненный их здоровью или трудоспособности.
В структуру предприятия входят: производственный участок, технологический склад, административно-управленческий персонал. Тип производства – серийное, мелкосерийное: по технической документации.
Сегодня предприятие переходит в состояние более гибкого реагирования на запросы потребителей. Предлагаются взаимовыгодные и долгосрочные сотрудничества в области поставок мастик и герметиков, создания дилерской сети.
Производство ПТ ЧУП “Вланик” находится по адресу: г. Минск, ул. Кнорина, 50.
Оборудование находится в технически исправном состоянии. Производство продукции соответствует стандартам. Общее количество основного технологического оборудования на производстве – 35 единиц.
Возрастной состав технологического оборудования производства представлен в таблице 2.2
Таблица 2.2 - Возрастной состав оборудования на предприятии
| Наименование оборудования | Количество единиц оборудова-ния | Работающее оборудование | |||
| Всего | в том числе по возрастному составу | ||||
| до 5 лет | от 5 до 10 лет | от 10 до 15 лет | |||
| Технологическое оборудование | 35 | 35 | 7 | 10 | 18 |
| Технологическое оборудование, в % к общему количеству | 100 | 100 | 20 | 28,6 | 51,4 |
| Уровень износа активной части основных фондов,% | 51,2 | х | х | х | х |
Значительную долю – 52,8 % в общей структуре технологического оборудования занимает оборудование со сроком эксплуатации свыше 10 лет. Приведенные данные свидетельствуют о том, что часть оборудования в скором времени требует поэтапной и планомерной замены с внедрением новых энергосберегающих технологий, позволяющих снизить издержки на его содержание.
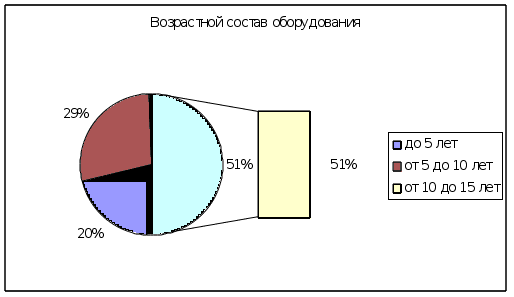 Рисунок
2.1 – Возрастной
состав оборудования
Предприятие располагает подготовленными специалистами по управлению производством и рабочей силой с высоким профессиональным уровнем и большим опытом работы. Среднесписочная численность работающих в 2008 году в среднем составляла 295 человек.
Структура кадров ПТ ЧУП «Вланик»», приведена в таблице 2.3
Таблица 2.3 - Структура кадров ПТЧ УП «Вланик»
| Категория работников | Количество человек | % от общего числа |
| 1. Руководители | 16 | 5,4 |
| 2. Специалисты | 2 | 0,7 |
| 3. Рабочие | 277 | 93,9 |
| Итого: | 295 | 100,0 |
| из них женщин | 85 | |
| % от общего числа: | 29 |
Организационная структура управления Производственно-торгового частного унитарного предприятия «Вланик» представлена в Приложении А.
2.2 Характеристика выпускаемой продукции и ее рынков сбыта
Унитарное предприятие «Вланик» – единственное предприятие на территории Республики Беларусь освоившее производство строительных герметиков, мастик (более 10 наименований).
С развалом Советского Союза были нарушены производственные связи, что повлекло за собой большой спрос, в особенности в крупнопанельном домостроении, на строительные герметики. На начальной стадии предприятие выступало посредником между производителями (России и Прибалтики), следующим этапом развития предприятия стало освоения производства аналогичной продукции.
Предприятие осуществляет следующие виды деятельности:
- производство и реализация строительных мастик, герметиков и клеев;
- оптовая торговля товарами собственного производства;
- научно-исследовательские, опытно-конструкторские, внедренческие, проектные и сметные работы.
Освоение рынка, получение доходов от основной деятельности позволило предприятию в 1998-2008 годах освоить новые эффективные направления, в наибольшей степени отвечающие современным требованиям рынка. По производству многих продуктов строительной химии УП «Вланик» является монополистом в РБ. Учитывая преференции отечественному производителю при удешевлении выпускаемой продукции предприятие может занять более 50% данного рынка. В настоящее время УП «Вланик» занимает на рынке материалов строительной химии ведущее место, обеспечивая около 25% потребности рынка.
УП «Вланик» имеет большой опыт в производстве следующей продукции:
- герметик «Акривлан» (ВЛН-6) - предназначена для герметизации стыков в деревянных, железобетонных, металлических и пластиковых конструкциях, заполнения неровностей поверхностей, швов, примыканий оконных блоков; окрашивается акрилавыми красками;
- герметик ЛТ-1 (ВЛН –23) - предназначена для герметизации стыков элементов наружных стен при строительстве и ремонте крупнопанельных жилых и промышленных зданий. Максимально допустимая деформация в стыке – 25%. Прогнозируемый срок службы 15-20 лет;
- мастика клеящая акриловая воднодисперсионная (ВЛН-1) - предназначена для приклеивания паркета, линолеума, пенополистирола, рулонных и плиточных материалов на основе поливинилхлорида, ковровых покрытий, полимерных облицовочных плиток- к поверхности полов, стен и потолков при внутренней отделке зданий;
- средство защитное для древесины «Тетроник-1» - предназначен для биозащиты (уничтожения болезнетворных бактерий и грибков) пиломатериалов, заготовок, клееных и цельных деревянных конструкций, изделий из всех пород древесины, используется для профилактической пропитки древесины;
- герметик кровельная битумная гидроизоляционная (ВЛН-15) – предназначена для ремонта кровель всех типов и гидроизоляция фундаментов и других строительных конструкций;
- клей акриловый воднодисперсионный ВЛН-1 - предназначен для приклеивания рулонных и плиточных материалов на основе поливинилхлорида, ковровых покрытий, полимерных облицовочных плиток, паркета - к поверхности полов, стен и потолков при внутренней отделке зданий;
- клей поливинилацетатный ПВА (ВЛН-10) – предназначен для склеивание бумаги, дерева, кожи, картона, приклеивание этикеток и фотографий. Применяется также в кожевенной, полиграфической промышленности, быту, деревообрабатывающей промышленности, строительстве;
- клей каучуковый ВЛН-4 («Бунит») – предназначен для приклеивания поливинилхлоридных и резиновых рулонных и плиточных покрытий полов, нитролинолеума, паркета, а также профильных погонажных изделий и герметизирующих прокладок на бетонные или деревянные основания и для использования в качестве праймера под герметизирующие мастики для бетонных плит.
В качестве сырья используются: натрий фтористый, сода, бура, липатон 4620, дибутилфталат, мел МТД-2, кальцит, лакротэн Э-53, хлорпарафин ХП-470, оксид марганца, эластапол, аэросил А-300.
Обеспечение производства всеми необходимыми ресурсами, сырьем, основными и вспомогательными материалами производит отдел продаж.
Основным импортером сырья является ЗАО «Полимерстрой» РФ.
Структура отгрузки товарной продукции по складу представлена в таблице 2.4
Таблица 2.4 - Структура отгрузки товарной продукции по складу
| 2007г. | 2008г. | |
|
Предприятием ЖКХ Предприятиям ДСК Частным предприятиям Иным потребителям |
30,5 44,6 19,6 5,3 |
31,2 42,7 22,1 4,0 |
| Итого: | 100,0 | 100,0 |
Данные показывают, что в структуре отгрузки за отчетный период произошли изменения:
снизилась отгрузка предприятиям ДСК на 1,9% и иным потребителям на 1,3%;
- увеличилась доля отгрузки ЖКХ и частным предприятиям соответственно на 0,7% и 2,5%.
Продукция УП «Вланик» имеет дипломы «Лучший продукт года». Участвует в тендерах и выигрывает их за счет низкой цены и качества. Имеет благодарственные письма о качестве продукции.
Предприятие сотрудничает с ЖКХ, ДСК, частными и государственными строительными организациями.
Кроме этого предприятие изготавливает продукцию на заказ, поэтому оно имеет возможность изготовить именно то количество продукции, которое необходимо клиенту. Корпоративные клиенты обычно выставляют заказ на изготовление средних и крупных партий товаров, поэтому не возникает того разрыва в объемах потребностей потребителей и возможностях производства, который обычно устраняют посредники. Корпоративный клиент, как правило, имеет собственные транспортные средства, поэтому может самостоятельно обеспечить доставку продукции из места производства в места её потребления, не прибегая к услугам посредников.
Основные конкуренты на рынке:
СП «Беллат» - постовляет мастики и герметики в основном производства фирмы «Тэнекс» (Латвия),
ОДО «Никмар» - поставляет продукцию российских компаний, являясь их представителем на территории РБ,
ООО «Антаир» - поставляет продукцию российских предприятий, являясь их представителем на территории РБ.
Потребителями нашей продукции являются крупные организации строительного комплекса, такие как МАПИД г. Минск, Бобруйский ДСК, Гомельского ДСК, а также крупные организации жилищно-коммунального хозяйства, выполняющие ремонтные работы.
2.3 Анализ производственно-хозяйственной деятельности ПТ ЧУП «Вланик»
2.3.1 Анализ выпуска продукции и реализации продукции
Начнем изучение финансово-хозяйственной деятельности предприятия с анализа динамики объема произведенной и реализованной продукции.
Объем производства и реализации продукции являются взаимозависимыми показателями. Темпы роста объема производства и реализации продукции, повышение ее качества непосредственно влияют на величину издержек, прибыль и рентабельность предприятия. Поэтому анализ данных показателей имеет важное значение.
Для этого необходимо рассчитаны базисные и цепные темпы роста (по сравнению с предыдущим годом или за анализируемый период). Данные показатели приведены в таблице 2.5 и рисунка 2.2
Таблица 2.5 - Динамика производства и реализации продукции
| Показатели | Единица измерения | 2007 | 2008 |
| Объем производства продукции в денежном выражении | млн.р. | 7011 | 7725 |
| Темпы роста объема производства продукции в денежном выражении, базисные | % | 100 | 110,18 |
| Объем производства мастики | Тыс. кг | 45,3 | 41,53 |
| Темпы роста объемов производства мастики | % | 100 | 91,67 |
| Объем производства герметика | Тыс. кг | 7,1 | 11,156 |
| Темпы роста объемов производства герметика | % | 100 | 157,13 |
| Объем реализации продукции | 7806 | 8869 | |
| Темпы роста объема реализации продукции, базисные | % | 100 | 113,6 |
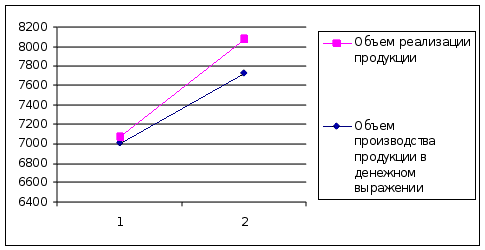 Рисунок
2.2 - Объем производства
и реализации
в денежном
выражении
График показывает, что объем производства и реализации продукции в денежном выражении за 2008 год увеличился.
2.3.2 Анализ структуры и динамики себестоимости продукции
В настоящее время в структуре затрат на производство продукции наиболее весомой статьей являются материальные затраты (до половины всех затрат), затраты на оплату труда составляют примерно четверть, отчисления на социальные нужды (социальный налог) – до 10%, амортизация – 5-6% всех затрат. В материальных затратах высок удельный вес расходов на сырье и материалы (около 35%), топливо (более 20%), оплата работ и услуг производственного характера, выполненных сторонними организациями (более 25%).
Предприятия составляют таблицы прямых затрат на производство и себестоимости продукции. Анализ таких таблиц, заполненных по данным предприятия, позволяет оценить затраты на производство 1кг, соотнести затраты между отдельными фазами производственного процесса, между статьями расходов.
Таким образом, в сравнительном анализе себестоимости продукции оцениваются виды затрат по годам с определением того, какие из них занимают наибольший удельный вес в общих затратах. Отражаются изменения удельного веса расхода на топливо и энергию, изменение общехозяйственных расходов и другие затраты.
Таблица 2.6 - Структура затрат по мастикам и герметикам
|
Калькуляционные статьи затрат |
Структура затрат, | |||||
| Мастики | Герметики | |||||
|
2007г |
2008г |
Отклонения (+ -) |
2007г. |
2008г. |
Отклоне-ния (+ -) | |
| 1. Сырье и материалы | 244779 | 159347 | -85432 | 425652 | 680019 | +254367 |
| 2. Возвратные отход (вычитаются) | 2205 | 2119 | −86 | 5185 | 5496 | +311 |
| 3. Покупные изделия услуги сторонних предприятий и организаций | 555889 | 538193 | -17697 | 96403 | 169264 | +72861 |
| 4. Топливо и энергия на технологические цели | 21113 | 18782 | −2331 | 42413 | 39992 | -2421 |
| 6. Отчисления на социальное страхование | 63854 | 60917 | -2937 | 87967 | 60320 | -27647 |
| 7. Отчисления в фонд занятости | 7334 | 6798 | -536 | 9425 | 6695 | -2730 |
| 8. Отчисления в инновацион-ный фонд | 22003 | 17593 | -4410 | 26547 | 13872 | -12675 |
| 9. Расходы на подготовку и эксплуатацию оборудования | 412550 | 321427 | -91123 | 142947 | 93514 | -49433 |
| 10. Общепроизводственные расходы | 100212 | 52214 | −47998 | 201068 | 116634 | -84434 |
| 11.Общехозяйственные расходы | 207192 | 244174 | +36982 | 333019 | 234791 | -98228 |
| 12. Коммерческие расходы | 238023 | 247348 | +9325 | 57401 | 46981 | -10420 |
| 13. Полная себестоимость продукции | 1934061 | 1767505 | -166556 | 1669060 | 1625317 | -43743 |
Для сравнения затрат, построим таблицу изменения затрат по мастикам и герметикам в процентном выражении и определим по ним отклонения.
Таблица 2.7 - Изменение структуры затрат по мастикам и герметикам
|
Калькуляционные статьи затрат |
Структура затрат, % | |||||
| Мастики | Герметики | |||||
| 2007г. | 2008г. | Отклоне-ния (+ -) | 2007г. | 2008г. |
Отклоне-ния (+ -) |
|
| 1. Сырье и материалы | 12,66 | 9,02 | -3,64 | 25,5 | 41,84 | +16,34 |
| 2. Возвратные отход (вычитаются) | 0,2 | 0,18 | −0,02 | 0,3 | 0,33 | +0,03 |
| 3. Покупные изделия, услуги сторонних предприятий и организаций | 28,74 | 30,45 |
+1,71 |
5,78 | 10,41 | +4,63 |
| 4. Топливо и энергия на технологические цели | 1,23 | 1,15 | −0,08 | 2,54 | 2,46 | -0,08 |
| 5. Основная и дополнительная заработная плата производственных рабочих | 9,43 | 9,72 | +0,29 | 15,06 | 10,38 | -4,68 |
| 6. Отчисления на социальное страхование | 3,3 | 3,45 | +0,15 | 5,27 | 3,71 | -1,56 |
| 7. Отчисления в фонд занятости | 0,38 | 0,38 | 0 | 0,56 | 0,41 | -0,15 |
| 8 Отчисления в инновационный фонд | 1,14 | 0,99 | -0,15 | 1,59 | 0,85 | -0,74 |
| 9. Расходы на подготовку и эксплуатацию оборудования | 21,33 | 18,19 | -3,14 | 8,56 | 5,75 | -2,81 |
| 10. Общепроизвод-ственные расходы | 5,08 | 3,21 | −1,87 | 12,05 | 7,18 | -4,87 |
| 11. Общехозяйстве-нные расходы | 10,71 | 13,81 | +3,1 | 19,95 | 14,45 | -5,5 |
| 12. Коммерческие расходы | 12,31 | 13,99 | +1,68 | 3,44 | 2,89 | -0,55 |
| 13. Полная себестоимость | 100 | 100 | − | 100 | 100 | − |
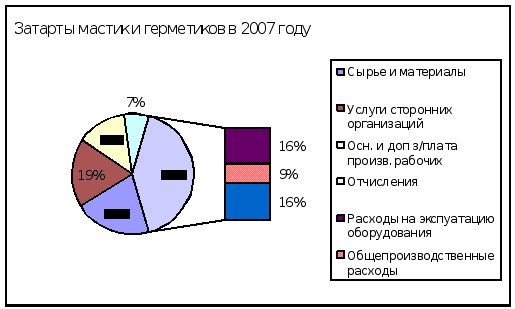
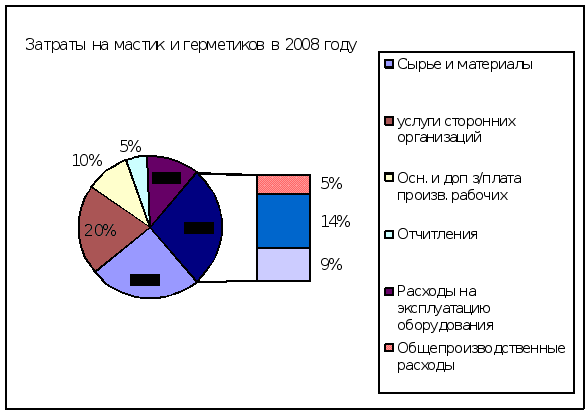
Рисунок 2.3 – Сравнительная структура затрат по мастикам и герметикам за 2007 – 2008 гг.
Таким образом, себестоимость за 2008 год по мастике снизилась на 166556 тыс. р. На данное снижение себестоимости по мастике повлияли: 1. снижение материальных затрат: сырья и материалов, покупных изделий и полуфабрикатов на 85432 тыс. р.; 2. сокращение услуг производственного характера сторонних предприятий и организаций на 17696 тыс. р. Снизились и трудовые затраты: основная и дополнительная заработная плата производственных рабочих на 10729 тыс. р., в связи с сокращением численности; отчисления на социальное страхование на 2937 тыс. р. – в связи с уменьшением заработной платы. Снижение произошло и по другим статьям затрат: отчисления в фонд занятости на 536 тыс. р.; отчисления в инновационный фонд на 4410 тыс. р.; расходы на подготовку и эксплуатацию оборудования на 91123 тыс. р. Увеличение произошло только по общепроизводственным расходам на 36982 тыс. р. и коммерческим расходам на 9325 тыс. р., в связи с увеличением расходов на содержание производственных помещений.
Себестоимость 2008 года по сравнению с себестоимостью 2007 года по герметикам, снизилась на 43743 тыс. р. Не смотря на увеличения суммы затрат на сырье и материалы 254367 тыс. р., что, логически должно было повлиять на увеличение себестоимости, данное увеличение затрат было перекрыто значительным уменьшениям затрат по другим статьям: основной и дополнительной заработной платы производственным рабочим на 82672 тыс. р.; отчислений на социальное страхование на 27647 тыс. р.; отчислений в фонд занятости на 2730 тыс. р.; отчислений в инновационный фонд на 12675 тыс. р.; снижение расходов на подготовку и эксплуатацию оборудования на 49433 тыс. р.; общепроизводственных расходов на 84434 тыс. р.; общехозяйственных расходов на 98228 тыс. р.; снижение коммерческих расходов на 10420 тыс. р., лишь снизилась стоимость топлива и энергии на технологические цели на 2421 тыс. р.
2.3.3 Анализ себестоимости на единицу произведенной продукции
Для более глубокого изучения причин изменения себестоимости проанализируем отчетные калькуляции по мастикам и герметикам, сравнивая 2008 год уровень затрат на 1кг с 2007 годом.
Вначале проведем анализ себестоимости на 1 кг мастик.
Исходные данные для анализа себестоимости 1 кг мастик представлены в таблице 2.8
Таблица 2.8 - Исходные данные для анализа себестоимости 1 кг мастики
| Показатель | Значение показателя |
Измене ния |
|
| 2007г. | 2008г. | ||
| 1 Объем выпуска мастики, тыс. кг | 45,3 | 41,53 | -3,77 |
| 2 Сумма постоянных затрат, тыс. р. | 1076296 | 954556 | -121740 |
|
3 Сумма переменных затрат на 1 кг мастики, тыс. р. |
18935 | 19575 | +640 |
|
4 Себестоимость 1 кг, тыс. р. (Приложение А стр.040) |
42694 | 42559,72 | -134,28 |
| 5 Полная себестоимость, тыс. р. | 1934061 | 1767505 | -166556 |
Рассчитаем себестоимость 1 кг мастики по формуле:
 ,
(2.1)
где
 −
себестоимость
единицы продукции,
тыс. р.;
 −
полная себестоимость
продукции, тыс.
р.;
 − объем выпуска
продукции,
тыс.кг.
Себестоимость 1 кг мастики по себестоимости 2007 года:
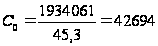 тыс. р.
Себестоимость 1 кг мастики по себестоимости 2008 года:
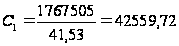 тыс. р.
Влияние факторов первого порядка на изменение уровня себестоимости кг мастики рассчитаем с помощью факторной модели:
 ,
(2.2)
где
−
себестоимость
единицы продукции,
тыс. р.;
 − сумма постоянных
затрат, тыс.
р.;
 −
сумма переменных
затрат на единицу
продукции, тыс.
р.;
−
объем выпуска
продукции, тыс.
кг.
Используя модель и данные таблицы 2.8 произведем расчет влияния факторов на изменение себестоимости 1 кг мастики методом цепной подстановки:
- плановая себестоимость мастики:
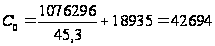 тыс. р.
- плановая себестоимость на фактический выпуск мастики:
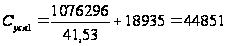 тыс. р.
- плановая себестоимость фактического выпуска мастики при фактических постоянных затратах:
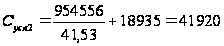 тыс. р.
- фактическая себестоимость мастики:
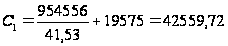 тыс. р.
Изменение себестоимости 1 кг мастики за счет влияния отдельных факторов определим по формулам:
− за счет изменения объема производства мастики:
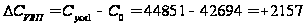 тыс.
р.
− за счет изменения суммы постоянных затрат:
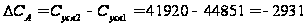 тыс. р.
− за счет изменения суммы переменных затрат:
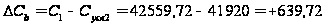 тыс. р.
Общее изменение себестоимости 1 кг мастики составляет:
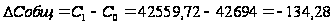 тыс. р.
Исходные данные для анализа себестоимости 1 кг герметика представлены в таблице 2.9
Таблица 2.9 - Исходные данные для анализа себестоимости 1 кг герметика
| Показатель | Значение показателя | Изменения | |
| 2007г. | 2008г. | ||
| 1. Объем выпуска герметика, тыс.кг | 7,1 | 11,156 | +4,056 |
| 2. Сумма постоянных затрат, тыс. р. | 934625 | 1133397 | +198772 |
| 3. Сумма переменных затрат на 1 кг герметика, тыс.р. | 103441 | 44094,65 | -59346,35 |
| 4. Себестоимость 1 кг герметика, тыс. р. | 235078 | 145689,94 | -89388,06 |
| 5. Полная себестоимость, тыс. р. | 1669060 | 1625317 | -43743 |
Рассчитаем себестоимость 1 кг герметика по формуле:
- себестоимость 1 кг герметика по себестоимости 2007 года и по себестоимости 2008 года:
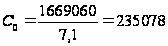 тыс. р.
Используя модель и данные таблицы 2.9 произведем расчет влияния факторов на изменение себестоимости 1 кг герметика методом цепной подстановки:
- плановая себестоимость герметика:
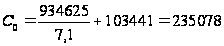 тыс. р.
- плановая себестоимость на фактический выпуск герметика:
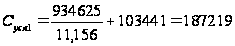 тыс. р.
- плановая себестоимость фактического выпуска герметика при фактических постоянных затратах:
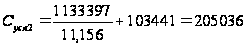 тыс. р.
- фактическая себестоимость герметика:
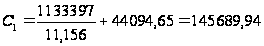 тыс. р.
Изменение себестоимости 1 кг герметика за счет влияния отдельных факторов определим по формулам:
− за счет изменения объема производства герметика: