Снижение себестоимости продукции путем использования организационно-экономических методов (на примере ПТ ЧУП "Вланик")
 )
по показателям
герметика 2008
года
| Показатель | Алгоритм расчета | ||
|
тыс. р. |
шт. |
тыс. р. |
|
| 1 Сырье и материалы |
|
|
|
| 2. Возвратные отходы (вычитаются) |
|
|
|
| 3. Покупные изделия, услуги сторонних предпри-ятий и организаций |
|
|
|
| 4. Топливо и энергия на технологические цели |
|
|
|
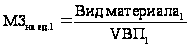 ,
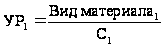 ,
 ,
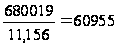
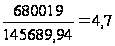
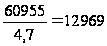

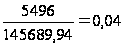

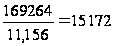
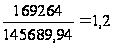
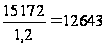
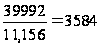
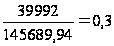

Факторы изменения суммы материальных затрат на весь объем производства герметика рассчитаем по данным с помощью факторной модели способом цепных подстановок:
- плановые величины:
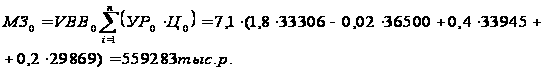
- по плановому расходу материальных ресурсов и плановой цене на фактический объем производства:
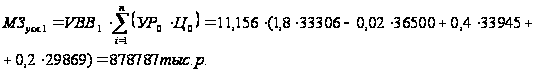
- фактический объем производства и фактический расход материальных ресурсов по плановой цене:
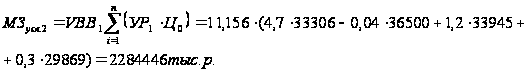
- фактические величины
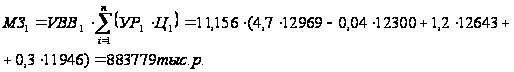
Изменение материальных затрат произошло за счет:
− изменения объема производства
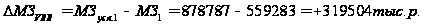
− изменение удельного расхода материалов
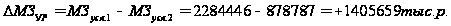
− изменение цен на сырье и материалы
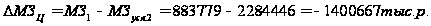
Общее изменение материальных затрат по производству герметика составило:
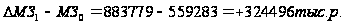
Результаты проведенного анализа материальных затрат по мастике и герметику можно представить в виде таблицы 2.27
Таблица 2.27 - Влияние факторов на сумму материальных затрат на весь объем мастик и герметиков
| Изделие |
Материальные затраты, тыс. р. |
Изменение материальных затрат, тыс. р. | ||||
| общее | в том числе за счет изменения | |||||
| 2007г. | 2008г. |
объема производства |
Нормы расхода |
цен на ресурсы |
||
| Мастики | 800668 | 697540 | -103128 | -66600 | -94423 | +57895 |
| Герметики | 559283 | 883779 | +324496 | +319504 | +1405659 | -1400667 |
По результатам проведенного анализа материальных затрат на весь объем производства мастики и герметика, по данным таблицы 2.27 можно сделать следующий вывод:
Материальные затраты по мастике 2008 года по сравнению с 2007 годом снизились на 103128 тыс. р. На снижение материальных затрат повлияло увеличение цены на ресурсы на 57895 тыс. р. В результате увеличения цены на ресурсы произошло снижение объем производства мастики на 66600 тыс. р. и соответственно снизилась норма расхода материала на 94423 тыс. р.
Материальные затраты по герметику 2008 года по сравнению с 2007 годом увеличились на 324496 тыс. р. На увеличение материальных затрат повлияло снижение цены на ресурсы на 1400667 тыс. р. В результате снижения цены на ресурсы, увеличился объем производства по герметику и соответственно увеличилась норма расходуемых материальных ресурсов на 1405659 тыс. р.
Анализ спроса на продукцию предприятия
Решающим условием снижения себестоимости служит непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции.
Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. На специализированных предприятиях с массово-поточным производством себестоимость продукции значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в небольших количествах. Развитие специализации требует установления и наиболее рациональных кооперированных связей между предприятиями.
Снижение себестоимости продукции обеспечивается прежде всего за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости.
Успех борьбы за снижение себестоимости решает прежде всего рост производительности труда рабочих, обеспечивающий в определенных условиях экономию на заработной плате. Рассмотрим, в каких условиях при росте производительности труда на предприятиях снижаются затраты на заработную плату рабочих. Увеличение выработки продукции на одного рабочего может быть достигнуто за счет осуществления организационно-технических мероприятий, благодаря чему изменяются, как правило, нормы выработки и соответственно им расценки за выполняемые работы. Увеличение выработки может произойти и за счет перевыполнения установленных норм выработки без проведения организационно-технических мероприятий. Нормы выработки и расценки в этих условиях, как правило, не изменяются.
Во втором случае, когда установленные нормы выработки и расценки не изменяются, величина затрат на заработную плату рабочих в себестоимости единицы продукции не уменьшается. Но с ростом производительности труда увеличивается объем производства, что приводит к экономии по другим статьям расходов, в частности сокращаются расходы по обслуживанию производства и управлению. Происходит это потому, что в цеховых расходах значительная часть затрат (а в общезаводских почти полностью) - условно-постоянные расходы (амортизация оборудования, содержание зданий, содержание цехового и общезаводского аппарата и другие расходы), не зависящие от степени выполнения плана производства. Это значит, что их общая сумма не изменяется или почти не изменяется в зависимости от выполнения плана производства. Отсюда следует, что, чем больше выпуск продукции, тем меньше доля цеховых и общезаводских расходов в ее себестоимости.
С ростом объема выпуска продукции прибыль предприятия увеличивается не только за счет снижения себестоимости, но и вследствие увеличения количества выпускаемой продукции. Таким образом, чем больше объем производства, тем при прочих равных условиях больше сумма получаемой предприятием прибыли.
Важнейшее значение в борьбе за снижение себестоимости продукции имеет соблюдение строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия. Последовательное осуществление на предприятиях режима экономии проявляется прежде всего в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других непроизводительных расходов.
Материальные затраты, как известно, в большинстве отраслей промышленности занимают большой удельный вес в структуре себестоимости продукции, поэтому даже незначительное сбережение сырья, материалов, топлива и энергии при производстве каждой единицы продукции в целом по предприятию дает крупный эффект.
Предприятие имеет возможность влиять на величину затрат материальных ресурсов, начиная с их заготовки. Сырье и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видом транспорта. При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству точно соответствуют плановой спецификации на материалы, стремиться использовать более дешевые материалы, не снижая в то же время качества продукции.
Для определения востребованности продукции предприятия проводятся маркетинговые мероприятия по выявлению сильных и слабых сторон, определяется дальнейшая тактика предприятия.
Реализация проекта призвана снизить себестоимость за счет производства нового товара с более низкой ценой, повышения качества производимой продукции, а это невозможно без внедрения нового оборудования.
Для выявления группы покупателей, представляющих наибольший интерес для проекта, был проведен опрос покупателей в выставочных комплексах (100 человек) – представителей строительных организаций.
Цели маркетингового исследования:
- изучить отношения потребителей к строительным материалам предприятия: определить предпочтения, особенностей и факторов мотивации в зависимости от демографических характеристик, доходов и т. д.;
- сформулировать предложения по дальнейшему исследованию, мониторингу потребителей, сегментированию рынка и проведению рекламной кампании;
- подготовить рекомендации для производства и торговли ПТ ЧУП «Вланик».
Основным методом проведения исследования был выбран анкетный опрос. Пилотаж анкеты проводился с 18 по 22 марта 2009 года, сам опрос — с 24 апреля 2009 г. по 30 апреля 2009 г (доля отказов от участия в опросе оказалась исключительно мала — ниже 10%). Метод проведения опроса — простая бесповторная квотная выборка.
Результаты опроса показаны на рисунке 2.7.
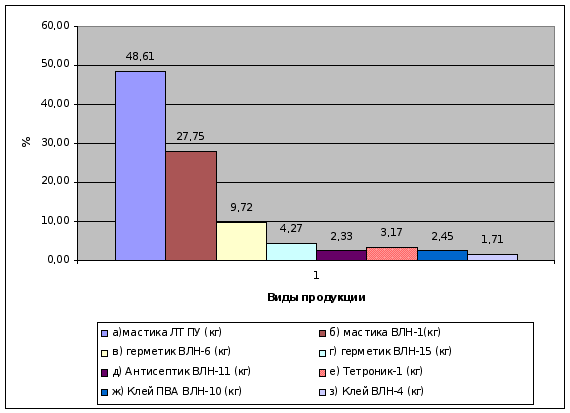
Рисунок 2.7 - Предпочтение потребителей
Опрос показал, что строительные организации отдают предпочтение мастике ЛТ ПУ (герметизация стыков) - 48,61%, 27,75 % - нуждаются в мастике для приклеивания паркета, линолеума (внутренних работ), 9,72% герметик ВЛН-6.
Для опрошенных в оценке строительного материала такие показатели, как цена и качество являются первостепенными, на втором месте стоит срок годности и хранения, на третьем - престиж марки.
Необходимо отметить такой немаловажный фактор, как частота покупки (рисунок 2.8).
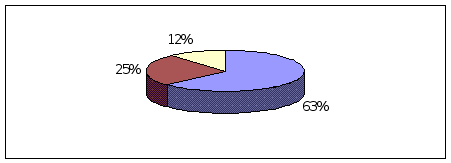
Рисунок 2.8 - Частота совершения покупки
Респонденты, в большинстве своем, приобретают мастики еженедельно (63%), также 25% опрошенных покупают продукцию несколько раз в неделю.
На основе проведенного анализа нужд потребителей и оценки конкурентов можно выделить основные факторы, делающие реальной обосновываемую бизнес-идею:
 качество
– продукция
производится
на сертифицированном
оборудовании
и соответствует
всем стандартам
Республики
Беларусь;
ассортимент – производимая продукция расширяет ассортимент предлагаемой покупателям строительной продукции;
налаженная сеть реализации продукции – позволяет не допускать сбоев при доставке продукции до конечного потребителя.
Из числа опрошенных 41% совершенно согласны, что продукция ПТ ЧУП «Вланик» привлекательнее продукции других предприятий, 36% - не уверены, и только 23% абсолютно не согласны с этим. Это связано с тем, что покупатели хотели бы видеть продукцию с более низкой ценой и в более удобной таре.
Для числа покупателей важным является качество продукции, 63% опрошенных готовы заплатить более высокую цену за продукцию ПТ ЧУП «Вланик», 22% пока сомневаются в этом и только 15% устраивает качество продукции. Выяснилось, что цена не является решающим фактором для приобретения продукции предприятия, так как при увеличении качества только 9% потребителей готовы увеличить объемы своих покупок, т.е. предприятию не следует уменьшать издержки за счет качества.
Как показал анализ, прибыльными видами продукции являются мастики: ЛТ ПУ (ВЛН-23), ВЛН-1.
Во избежание убыточности такой группы товаров как герметики предлагается разработать новый товар – герметик КН-3 (аналог герметика «Акривлан» (ВЛН-6), но в значительной степени дешевле. Данное предложение поступило после проведения анкетного опроса покупателей.
Помимо этого данный вид маркетингового исследования помог выявить некоторые недостатки: в конкурентной политике относительно товара принимаются во внимание, прежде всего, его цена, функциональное назначение, надежность, долговечность, удобство использования, эстетичность внешнего вида, упаковка, обслуживание, гарантии, сопроводительные документы, инструкции и другие характеристики, т. е. способность товара удовлетворять совокупные потребности покупателя лучше, чем товары конкуренты.
Создание такой потребительской ценности товара, которая включала бы в себя всю совокупность свойств собственного товара, а также сопутствующих ему, является важнейшим условием выживания на рынке.
Главной задачей изучения товаров является планирование производства предприятием тех товаров, которые бы соответствовали потребностям потребителей и приносили бы предприятию прибыль.
Важным фактором снижения себестоимости и конкурентоспособности продукции предприятия являются цены.
Анализ уровней цен на аналогичную продукцию на рынке г. Минска показывает, что цены на продукцию, выпускаемую предприятием по герметикам значительно выше конкурентов.
Основным и единственным конкурентом по данному виду товара (герметик «Акривлан») является УП «Луч».
Для востребованности данного вида товара нужно пересмотреть рецептуру на «Акривлан».
В таблице 2.28 приводятся данные, позволяющие сравнить продукцию производителей-конкурентов и ценам.
Таблица 2.28 - Оптовые цены на аналогичный герметик (на 01.12.2008), руб/ед
| Наименование продукта | Цена | Производитель |
| Герметик «Сазиласт-11», 1 кг | 127850 | ОАО «Никмар» |
|
Герметик «Симфлекс», 1 кг. |
125000 | УП «Луч» |
|
Герметик «Акривлан», 1 кг |
145689 | ПТ ЧУП «Вланик» |
В связи с этим я предлагаю производство аналогичного продукта с более низкой ценой, за счет изменения рецептуры и смены поставщика сырья.
Пути продвижения продукции на рынках Беларуси: поиск покупателей в крупных городах республики; совершенствование связей с имеющимися оптовыми покупателями нашей продукции на территории Беларуси; подготовка рекламного блока для оптовых покупателей; участие в выставках в крупных городах Республики Беларусь.
Пути проникновения продукции на рынки РФ: подготовка и размещение рекламной страницы в Интернет; периодическая публикация рекламных материалов в «Оптовом вестнике» в России; участие в выставках; поиск партнеров, переговоры, рассылка рекламных материалов, командировки для изучения рынков и др.; постоянное изучение конкурентов и их продукции через выставки, периодическую печать и другие информационные каналы.
Для определения ассортимента продукции было принято во внимание следующее: проектом предусмотрено использование компонентов как российского производства, так и отечественного. Торговое предприятие ОАО "Планета" РФ гарантирует качество компонентов, необходимых для производства герметизирующих материалов по значительно низкой цене по сравнению с ЗАО «Полимерстрой» РФ; существует возможность получения трудовых навыков и наличие профессионального опыта и квалификации (высшего образования у работников), что позволит не допускать сбоев в работе и ускорить время выхода на запланированный объем производства; потребители находятся в поиске новой продукции и не удовлетворены существующим ассортиментом.
В результате проведенного анализа предлагается производить следующую продукцию (таблица 2.29)
Таблица 2.29 - Ассортимент продукции в предлагаемом проекте
| Продукция | Состав продукта | Масса, кг |
| Герметик КН-3 (аналог Герметика «Акривлан») | Оксид марганца, сера природная, дефинилгуанидин, стеариновая кислота, хлорпарафин ХП-470А, мел МТД-2, белая сажа, вода | 1000 |
Учитывая ассортимент производимой продукции, а также расхождение в ценах с конкурентами, можно констатировать следующее:
- проектируемая технологическая линия позволит расширить ассортимент товаров;
- цены на продукцию, создаваемую технологической линией, не превысят цены на аналогичную продукцию других производителей;
- реализации способствует налаженная система сбыта.
Важным фактором в стратегии маркетинга является возможность реализации продукции во всех строительных организациях г. Минска, а также во всех городах РБ. Потенциальным направлением стратегии являются возможности расширения ассортимента выпускаемой на данной линии продукции.
3. ОБОСНОВАНИЕ СНИЖЕНИЯ СЕБЕСТОИМОСТИ И ПУТИ РАЗВИТИЯ ПТ ЧУП «ВЛАНИК»
3.1 Организационные мероприятия совершенствования производственной базы по снижению себестоимости
Во втором разделе был проведен анализ спроса на продукцию и выявлены сильные и слабые стороны предприятия в области производства строительных мастик и герметиков. Было выявлено, что мастики пользуются большим спросом из-за более низкой цены. Я считаю, чтобы предприятие не потеряло спрос на герметики, нужно ввести новую единицу герметика (аналог герметика «Акривлан») – Герметик КН-3 с изменением рецептуры и по цене мастики ЛТ ПУ. Для этого нужно поменять поставщика сырья и ввести новое оборудование по производству герметиков.
Персонал, обслуживающий новую технологическую линию, предлагается включить в состав цеха по производству строительной продукции подчинения руководству предприятия в соответствии с трудовыми договорами и уставом предприятия.
Спрос на герметик КН-3 не подвержен сезонности, поэтому ее производство предлагается осуществлять равными объемами в течение всего года. Реализация продукции планируется оптом.
При выборе оборудования для производства продукции учитывалось то, что оно должно быть куплено при оптимальном соотношении цены и качества.
В настоящее время мощность предприятия составляет 6,5 тонн производства мастик и герметиклов в сутки. С приобретением нового оборудования мощность составит – 10,5 тонн.
С учетом всех условий было решено остановиться на предложении российской компании "ДиалогСтройПлюс". Технологическая линия предназначена для производства мастик, герметиков, клеев. Представители торгового предприятия обязуются произвести шеф - монтаж, технологический пуск линии, а также обучение специалистов в области обслуживания, эксплуатации и консервации оборудования (стоимость данных мероприятий включена в контракт).
Технологическая линия ИПКС-0131 занимает 400 кв.м площади, ее мощность составляет 150 кВт.
Общая стоимость закупаемого оборудования представлена в таблице 3.1
Таблица 3.1 - Расчет потребности в инвестициях [16]
| Наименование приобретенного оборудования | Стоимостьтыс. р. |
| Технологическая линия ИПКС-0131 | 161040 |
| Автомат расфасовки в полимерные ведра "АРС-1" | 12074 |
| Итого приобретено основных фондов | 173114 |
| Транспортировка | 211,1 |
| Монтаж и пуско-наладка, обучение производственного персонала | 156,8 |
| Всего инвестиций | 173481,9 |
Технические характеристики автомата расфасовки в полимерные ведра представлены в таблице 3.2
Таблица 3.2 - Технические характеристики автомата расфасовки в полимерные ведра "АРС-1" [16]
| Производительность, кг/ч | 1500 |
| Установленная мощность, кВт | 0,4 |
| Объемное дозирование, кг | 2000-10000 |
| Упаковка – ведра диаметром, мм | 68, 75 |
| Вес, кг | 75 |
| Глубина, мм | 800 |
| Ширина, мм | 8500 |
| Высота, мм | 1000 |
Планируется реализовывать всю продукцию, что будет производиться, то есть все 100 %. В обеспечении производства сырьем и другими материально-техническими ресурсами есть своя специфика. Основную долю в себестоимости продукции занимает сырье.
В таблице 3.3 представлены производственные мощности линии и объемы производства за период осуществления проекта.
Таблица 3.3 - Производство продукции в год
| Продукция | Производительность в день, т | Производство готовой продукции в год, | |
| дней | т | ||
| Герметик КН-3 | 10,5 | 352 | 3696 |
Поставщиками сырья для завода являются российские и белорусские фирмы. Количество закупаемого сырья позволяет максимально загрузить производственные мощности технологической линии.
Исходя из возможности, ассортимента и времени производства каждого вида продукции, разработан план выпуска продукции при работе в одну смену (таблица 3.4). Согласно проекту при 8-часовой рабочей смене оборудование будет использоваться в течение 7 часов в смену, в остальное время будут осуществляться подготовка оборудования к работе, мойка и чистка, ремонтные и профилактические работы.
Производственные мощности линии, трудовой потенциал предприятия, объемы поставок сырья и емкость рынка позволяют выйти на объемы производства, представленные в таблице 3.4
Таблица 3.4 - Рабочая нагрузка технологической линии в неделю
| Продукция | Время производства в неделю, дн. | Общая выработка продукции, т | Время использования линии в неделю, ч |
| Герметик КН-3 | 7 | 52,5 | 35 |
Для обслуживания линии будут привлечены 5 работников. Штатное расписание персонала с распределением трудовых функций, представленное в таблице 3.5, учитывает требования к продолжительности рабочей смены, необходимости установления выходных дней для обслуживающего персонала.
Таблица 3.5 - Штатное расписание персонала, обслуживающего технологическую линию
| Должность | Функции | Количество, человек |
| Мастер цеха | Выработка продуктов, фасовка, взвешивание | 1 |
| Оператор упаковочной машины (РУМ) | Наладка оборудования, проверка технического состояния, контроль технологических параметров | 2 |
| Подсобный работник 3-го разряда | Выполнение подсобных работ | 2 |
| Всего | 5 |
В соответствии с загрузкой линии, а также с учетом поступающих заявок на готовую продукцию целесообразно установить следующие часы работы линии: с 8 00 до 17 00 – выходные: суббота, воскресенье.
С учетом рецептуры, определяются затраты на производство 1000 кг продукции (таблица 3.6).
Таблица 3.6 - Расчет стоимости сырья и материалов на производство 1 т герметика
| Сырье и материалы | Расход на ед. продукции, кг | Цена за 1 кг, р. | Стоимость тыс. р. | НДС (18%), тыс.р. | Стоимость с учетом НДС, тыс. р. |
| Оксид марганца | 97 | 125689,94 | 11191,9 | 2194,6 | 11386,5 |
| Сера природная | 12 | 0,0478 | 0,5736 | 0,1033 | 0,6769 |
| дефинилгуанидин | 19 | 0,5879 | 10,701 | 2,106 | 12,807 |
| стеариновая кислота | 3,2 | 36,732 | 117,542 | 21,158 | 138,7 |
|
хлорпарафин ХП-470А |
323 | 63,680 | 25568,64 | 4283,36 | 24270,9 |
| мел МТД-2 | 401 | 72,208 | 28955,41 | 5545,57 | 34167,98 |
| белая сажа | 18 | 2,51 | 45,18 | 0,132 | 53,312 |
| вода | 13 | 2,304 | 29,952 | 5,388 | 35,34 |
| Итого | - | 71383,395 |
В производстве герметика основным сырьевым компонентом является мел, его стоимость составит 43630,98 тыс. р. на 1 т герметика.
Для расчета производственных затрат необходим расчет величины амортизационных отчислений приведенных в таблице 3.7
Таблица 3.7 - Расчет амортизации по проекту
| Показатели | Автоматизированная линия для производства герметика КН-3 | |
| Стоимость оборудования, тыс.р. | 173481,9 | |
| Всего погашено процентов,тыс. р. | 24563,15726 | |
| Общая стоимость, тыс.р. | 198045,0573 | |
| 2007 год | Процент за кредит, тыс. р. | 13498,67201 |
| Амортизация, тыс.р. | 23372,5715 | |
| Общая стоимость износа, тыс.руб. | 186980,572 | |
| 2008 год | Процент за кредит, тыс. р. | 8187,719085 |
| Амортизация, тыс.р. | 24396,03639 | |
| Общая стоимость, тыс.р. | 195168,2911 | |
| 2009 год | Процент за кредит, тыс. р. | 2876,766165 |
| Амортизация, тыс.р. | 24755,63216 | |
| Общая стоимость, тыс.р. | 198045,0573 | |
| Амортизация 2010-2013 г, тыс.р. | 99022,52863 | |
| Амортизация 2014 г., тыс.р. | 26498,28858 | |
| Средняя амортизация, тыс.р. | 24755,63216 | |
Согласно штатному расписанию определяется фонд заработной платы по категориям работников. Полученные данные представлены в таблице 3.8
Таблица 3.8 - Расчет фонда заработной платы по проекту
| Категории работников | Количество, чел. | Фонд зарплаты в месяц, тыс. р | Фонд зарплаты в 2009 г., тыс. р. |
| Мастер цеха | 1 | 565,16 | 6781,92 |
| Оператор упаковочной машины (РУМ) | 2 | 419,75 | 10074 |
| Подсобный работник | 2 | 350,45 | 8410,8 |
| Итого… | 25266,72 | ||
| Фонд зарплаты с доплатой в 30 % | - | 32846,736 |
Проводятся вычисления издержек в расчете себестоимости продукции, представленные в таблице 3.9
Таблица 3.9 - Калькуляция отпускной цены Герметика КН-3, тыс.р/т
| Элементы затрат | Расчет отпускной цены |
| 1 | 2 |
| Сырье | 71383,4 |
| Основные и вспомогательные материалы | 4586,6 |
| Транспортно-заготовительные расходы | 3,6 |
| Электроснабжение | 3,1 |
| Теплоснабжение | 2,1 |
| Водоснабжение | 1,2 |
| Прочие материальные затраты (моющие средства, спецодежда) | 1783,7 |
| Итого материальные затраты | 77763,7 |
| Фонд оплаты труда | 1010,9 |
| Отчисления в фонд соц. страхования (35% от фонда оплаты труда) | 353,8 |
| Отчисления в фонд занятости населения и чрезвычайный налог (1%+3% от фонда оплаты труда) | 40,4 |
| Амортизация | 885,4 |
| Текущий ремонт (10% от амортизации) | 88,5 |
| Прочие нематериальные затраты (проценты по краткосрочному кредиту, арендная плата и др.) около 10-15% от затрат без стоимости сырья | 957,1 |
| Общепроизводственные и общехозяйственные расходы (около 10-15% от всех затрат без стоимости сырья) | 983,4 |
| Итого нематериальные затраты | 4239,57 |
| Итого производственная себестоимость | 82003,25 |
| Коммерческие расходы (затраты на рекламу, транспортировку готовой продукции и ее сбыт) | 3280,13 |
| Итого коммерческая себестоимость | 85283,38 |
| Прибыль | 12792,51 |
| Итого полная себестоимость и прибыль | 98075,89 |
| Отчисления в местные республиканские целевые фонды | 2942,28 |
| Отпускная цена (без НДС) | 103960,44 |
| НДС | 18712,88 |
| Отпускная цена с НДС | 122673,32 |
| Отпускная цена с НДС с единицы продукции | 122,673 |
В рамках данной стратегии предлагается сделать шаги в области производства:
- усовершенствование оборудования для рационализации производства;
- улучшение транспорта фирмы;
- внедрение новых более совершенных технологий;
- обучение персонала нескольким профессиям;
- обучение персонала новым профессиям;
- совершенствование контроля затрат;
- своевременное помещение капитала в другие надежные виды бизнеса.
3.2 Инвестиционные вопросы реконструкции производственных площадей
Для реализации проекта необходимы денежные средства в размере 173481,9 тыс. р., которые будут направлены на приобретение технологического оборудования и оплату различного рода услуг в соответствии с расчетами, приведенными в таблице 3.10
Таблица 3.10 - Расчет потребности в инвестициях и источниках финансирования, тыс. р.
| Всего инвестиций | 173481,9 |
| Из них кредитные ресурсы | 113 482 |
| собственные ресурсы | 60 000 |
Источником финансирования данного проекта является кредит банка, выдаваемый сроком на 36 месяцев (3 года). Погашение кредита будет осуществляться равными взносами в конце каждого месяца (Таблица 3.11).
Таблица 3.11 - График погашения кредита, тыс. р.
| Месяцы | Оплата кредита | ||||||
| 2008 г. | 2009 г. | 2010 г. | |||||
| основного долга | процен-тов | основного долга | процен-тов | основного долга | процен-тов | ||
| Январь | 3152 | 1328 | 3152 | 885 | 3152 | 443 | |
| Февраль | 3152 | 1291 | 3152 | 848 | 3152 | 406 | |
| Март | 3152 | 1254 | 3152 | 811 | 3152 | 369 | |
| Апрель | 3152 | 1217 | 3152 | 775 | 3152 | 332 | |
| Май | 3152 | 1180 | 3152 | 738 | 3152 | 295 | |
| Июнь | 3152 | 1143 | 3152 | 701 | 3152 | 258 | |
| Июль | 3152 | 1106 | 3152 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||