Снижение себестоимости продукции путем использования организационно-экономических методов (на примере ПТ ЧУП "Вланик")
- 39,34 = - 39,34
Применив методику детерминированного факторного анализа, определим влияние факторов на изменение производства продукции на рубль заработной платы. Постепенно заменим составляющие модели с плановых значений на фактические, а затем сравним их между собой.
 план
=
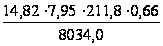 = 2,05 тыс. р;
пересчит.
на фактический
ФЗП =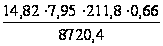 = 1,89 тыс. р.;
пересчит.
на фактический
УДР =
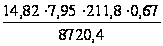 = 1,92 тыс. р.;
пересчит.
на фактический
Д =
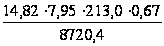 = 1,93 тыс. р.;
пересчит.на
фактический
t =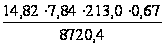 = 1,90 тыс. р.;
факт =
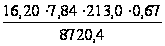 = 2,08 тыс. р.;
Общее изменение производства продукции на рубль заработной платы составило 2,08 – 2,05 = + 0,03 тыс. р.
Это произошло за счет изменения следующих факторов:
– среднегодового заработка одного работника предприятия на – 0,16 тыс. р. (1,89 – 2,05);
– удельного веса рабочих в общей численности персонала на + 0,03 тыс. р. (1,92 – 1,89);
– среднего количества дней, отработанных одним рабочим за год на + 0,01 тыс. р. (1,93 – 1,92);
– средней продолжительности рабочего дня на – 0,03 тыс. р. (1,90 – 1,93);
– среднечасовой производительности продукции на + 0,18 тыс. р. (2,08 – 1,90);
БУ: ∆
= + 0,03 = - 0,16 + 0,03 + 0,01 – 0,03 + 0,18
+ 0,03 = + 0,03
Зная причины изменения среднечасовой производительности труда, можно определить влияние рассчитанных выше факторов на величину прибыли на рубль заработной платы. Для этого сначала определяется доля каждого фактора в общей сумме прироста среднечасовой производительности, а затем умножается на общее изменение прибыли, на рубль заработной платы за счет производительности труда таблица 2.20
Таблица 2.20 - Изменение прибыли на рубль заработной платы за счет факторов, влияющих на уровень часовой производительности труда
| Фактор | Изменение часовой произ-водительности труда, тыс. р. | Доля фактора в общем изменении часовой производительности труда | Изменение прибыли на рубль заработной платы, тыс. р. |
| Изменение технологии | + 0,36 | 0,26 | + 1,49 |
| Непроизводительные затраты времени | - 0,07 | –0,05 | - 0,29 |
| Структура продукции | + 0,30 | 0,22 | + 1,26 |
| Модернизация оборудования | + 0,30 | 0,22 | + 1,26 |
| Отпускные цены | + 0,49 | 0,35 | + 2,0 |
| Итого | + 1,38 | 1,0 | + 5,72 |
Рассчитанные факторы дают возможность определить основные направления поиска резервов повышения эффективности использования средств. В ПТЧУП «Вланик» это сокращение непроизводительных затрат рабочего времени.
В заключение следует отметить, что эффективное управление затратами на оплату труда является необходимым условием повышения эффективности работы любого экономического субъекта. Экономический анализ является основным инструментом обоснования управленческих решений. Данные, поставляемые системой учета, представляют собой всего лишь «сырую» информацию и в большинстве случаев требуют специальной обработки для осмысления ее содержания, оценки хозяйственной ситуации, выработки тактических и стратегических решений. Экономический анализ как одна из функций управления предприятием позволяет обеспечить руководство информацией, необходимой для принятия соответствующих управленческих решений.
2.3.6 Анализ прямых материальных затрат
Большой удельный вес в себестоимости произведенной продукции занимают материальные затраты. В состав материальных затрат включаются сырье и материалы (за вычетом отходов), покупные комплектующие изделия и полуфабрикаты, топливо и энергия.
Система факторов, оказывающих влияние на прямые материальные затраты, приведена на рисунке 2.6
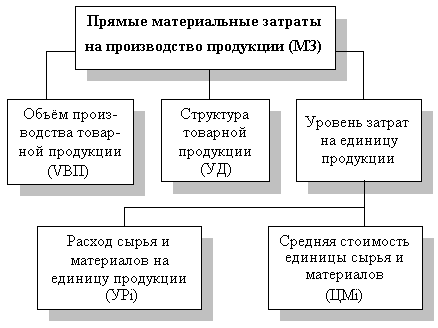
Рисунок 2.6 - Блок-схема факторной системы материальных затрат
Вначале проведем анализ материальных затрат по мастике. Исходные данные для анализа представлены в таблице 2.21
Таблица 2.21 -Исходные данные для анализа материальных затрат по мастике
| Показатель | Значение показателя | Изменение | |
| 2007г. | 2008г. | ||
| 1. Сырье и материалы, тыс. р. | 244779 | 159347 | -85432 |
| 2. Покупные изделия, полуфабрикаты и услуги произведенного характера сторонних предприятий и организаций, тыс.р. | 555889 | 538193 | -17696 |
| 3. Всего материальных затрат, тыс. р. (МЗ) | 800668 | 697540 | -103128 |
| 4. Выпуск продукции, тыс.кг (VВП) | 45,3 | 41,53 | -3,77 |
| 5. Себестоимость 1кг мастики, тыс.р. (С) | 42694 | 42559,72 | -134,28 |
Рассмотрим влияние факторов на изменение величины материальных затрат на весь объем мастик, с помощью факторной модели:
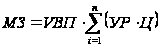 ,
(2.6)
где
 −
материальные
затраты на
производство
продукции, тыс.
р.;
 −
объем произведенной
продукции,
тыс.кг;
 −
количество
расходуемых
материальных
ресурсов на
единицу произведенной
продукции, шт.;
 −
средняя
стоимость
единицы материальных
ресурсов, тыс.
р.
Рассчитаем
количество
расходуемых
материальных
ресурсов на
единицу произведенной
продукции ()
и средней стоимости
единицы материальных
ресурсов ()
по показателям
мастики 2007 года.
Таблица
2.22 - Расчет количества
расходуемых
материальных
ресурсов на
единицу произведенной
продукции ()
и средней стоимости
единицы материальных
ресурсов ()
по показателям
мастики 2007 года
| Показатель | Алгоритм расчета | ||
|
тыс. р. |
шт. |
тыс. р. |
|
| 1. Сырье и материалы |
|
|
|
| 2. Покупные изделия, услуги сторонних предприятий и организаций |
|
|
|
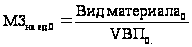 ,
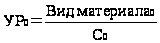 ,
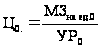 ,
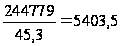


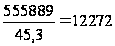
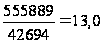

Рассчитаем
количество
расходуемых
материальных
ресурсов на
единицу произведенной
продукции ()
и средней стоимости
единицы материальных
ресурсов ()
по показателям
мастики 2008 года.
Таблица
2.23 - Расчет количества
расходуемых
материальных
ресурсов на
единицу произведенной
продукции ()
и средней стоимости
единицы материальных
ресурсов ()
по показателям
мастики 2008 года
| Показатель | Алгоритм расчета | |||
|
тыс. р. |
шт. |
тыс. р. |
||
| 1. Сырье и материалы |
|
|
|
|
| 2. Покупные изделия, услуги сторонних предприятий и организаций |
|
|
|
|
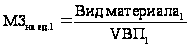 ,
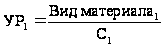 ,
 ,
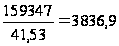
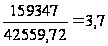
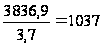
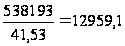
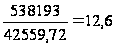
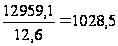
Факторы изменения суммы материальных затрат на весь объем производства мастики рассчитаем по данным с помощью факторной модели способом цепных подстановок:
- плановые величины:
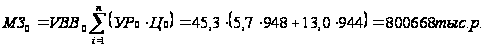
- по плановому расходу материальных ресурсов и плановой цене на фактический объем производства:
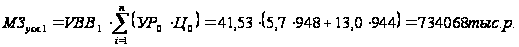
- фактический объем производства и фактический расход материальных ресурсов по плановой цене:
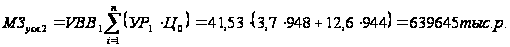
- фактические величины
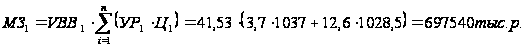
Изменение материальных затрат произошло за счет:
− изменения объема производства
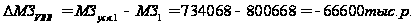
− изменение удельного расхода материалов

− изменение цен на сырье и материалы
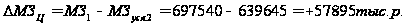
Общее изменение материальных затрат по производству мастики составило:
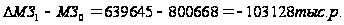
Для сравнения, проведем анализ материальных затрат по герметикам.
Исходные данные для анализа приведены в таблице 2.24.
Таблица 2.24 - Исходные данные для анализа материальных затрат по герметикам
| Показатель | Значение показателя | Изменение | |
| 2007г. | 2008г. | ||
| 1 Сырье и материалы, тыс. р. | 425652 | 680019 | +254367 |
| 2 Возвратные отходы (вычитаются) | 5185 | 5496 | +311 |
| 3 Покупные изделия, полуфабрикаты и услуги произведенного характера сторонних предприятий и организаций, тыс.р. | 96403 | 169264 | +72861 |
|
4 Топливо и энергия на технологи- ческие цели, тыс.р. |
42413 | 39992 | -2421 |
|
5 Всего материальных затрат, тыс. р.,(МЗ) |
559283 | 883779 | +324496 |
| 6 Выпуск продукции, тыс.кг (VВП) | 7,1 | 11,156 | +4,056 |
| 7 Себестоимость 1кг герметика, тыс.р. (С) | 235078 | 5689,94 | -89388,06 |
Для рассмотрения влияние факторов на изменение величины материальных затрат на весь объем герметика, рассчитаем количество расходуемых материальных ресурсов на единицу произведенной продукции
()
и средней стоимости
единицы материальных
ресурсов ()
по показателям
мастики за 2007
и 2008 года.
Рассчитаем
количество
расходуемых
материальных
ресурсов на
единицу произведенной
продукции ()
и средней стоимости
единицы материальных
ресурсов ()
по показателям
герметика 2007
года.
Таблица
2.25 - Расчет количества
расходуемых
материальных
ресурсов на
единицу произведенной
продукции ()
и средней стоимости
единицы материальных
ресурсов ()
по показателям
герметика по
показателям
2007 года
| Показатель | Алгоритм расчета | ||
|
тыс. р. |
шт. |
тыс. р. |
|
| 1 Сырье и материалы |
|
|
|
|
2 Возвратные отходы (вычитаются) |
|
|
|
|
3 Покупные изделия, услуги сторонних предприятий и организаций |
|
|
|
| 4 Топливо и энергия на технологические цели |
|
|
|
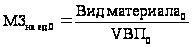 ,
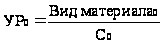 ,
 ,
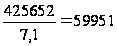

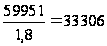

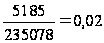

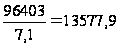

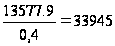
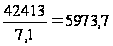

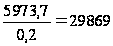
Рассчитаем
количество
расходуемых
материальных
ресурсов на
единицу произведенной
продукции ()
и средней стоимости
единицы материальных
ресурсов ()
по показателям
герметика 2008
года.
Таблица
2.26 - Расчет количества
расходуемых
материальных
ресурсов на
единицу произведенной
продукции ()
и средней