Прибутковість та фінансово-господарська діяльність ВАТ "Турбоатом"
Дохідність акції визначається двома факторами:
отриманням частини розподіленого прибутку підприємства (дивіденди);
можливістю продати цінні папери на фондовій біржі за ціною, вищою ніж ціна придбання.
У процесі аналізу визначаються показники: сума і ставка дивідендів (норма).
Рівень дивідендів і курс акції (курсова вартість акції) формуються під впливом багатьох факторів — внутрішніх і зовнішніх.
До внутрішніх факторів відносять зміну чистого прибутку, зміни строків виплати і величини кредитів; до зовнішніх — зміну відсоткової ставки за кредит, зміну співвідношення попиту і пропозиції, стан податкової та амортизаційної політики держави.
Курс
акцій ( )
розраховується
як відношення
суми дивідендів
(
 )
до відсоткової
ставки (СТ),
помноженої
на 100.
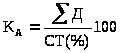 .
(1.15)
Розрахунки курсу акцій за цією формулою мають практичне значення за умов стабільної економіки, за рівноваги попиту і пропозиції акцій.
Але дивіденди не можуть бути достатньо точним критерієм розрахунку курсу акцій. У таких випадках використовують показник чистого прибутку, розрахований на одну акцію. Існує пряма залежність між цими показниками і дивідендами. У процесі аналізу змін (за кілька років) дивідендів, курсу акцій, чистого прибутку на одну акцію визначаються темпи зростання або зниження цих показників.
Щоб постійно забезпечувати зростання прибутку, треба шукати невикористані можливості його збільшення, тобто резерви зростання. Резерв — це кількісна величина. Резерви виявляються на стадіях планування та безпосереднього виробництва продукції і її реалізації. Визначення резервів збільшення прибутку базується на науково обґрунтованій методиці розроблення заходів з їх мобілізації.
У процесі виявляння резервів виділяють три етапи:
1) аналітичний — на цьому етапі виявляють і кількісно оцінюють резерви;
2) організаційний — тут розробляють комплекс інженерно-технічних, організаційних, економічних і соціальних заходів, які повинні забезпечити використання виявлених резервів;
3) функціональний — коли практично реалізують заходи і контролюють їх виконання.
Резерви збільшення прибутку є можливими:
за рахунок збільшення обсягу випуску продукції (робіт, послуг);
за рахунок зниження витрат на виробництво і реалізацію продукції;
за рахунок економії і раціонального використання коштів на оплату праці робітників та службовців;
за рахунок запровадження досягнень науково-технічного прогресу, в результаті чого зростає продуктивність праці.
Розгляньмо деякі з цих напрямків детальніше.
Резерв зростання прибутку (РЗо) за рахунок збільшення обсягу продукції розраховується за формулою:
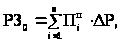 (1.16)
де
 — планова сума
прибутку на
одиницю i-ї
продукції;
 — додатково
реалізована
продукція (тис.
грн).
Якщо прибуток розраховано на 1 грн продукції, то сума резерву його зростання в результаті збільшення обсягу реалізації визначатиметься за формулою:
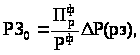 (1.17)
де
 — фактичний
прибуток від
реалізації
продукції;
 — фактичний
обсяг реалізації;
DР(рз) — резерв збільшення реалізації продукції.
Іншим важливим напрямком пошуку резервів збільшення прибутку є зниження витрат на виробництво та реалізацію продукції.
Для пошуку й підрахунку резервів зростання прибутку за рахунок зниження собівартості аналізують звітні дані щодо витрат на виробництво за калькуляціями, користуючись методом порівняння фактичного рівня витрат з прогресивними науково обґрунтованими нормами і нормативами за видами витрат (сировини і матеріалів, паливно-енергетичних ресурсів), нормативами використання виробничих потужностей, обладнання, нормами непрямих матеріальних витрат, капітальних вкладень тощо.
Кількісна величина резервів визначається порівнянням досягнутого рівня з нормативною величиною:
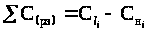 ,
(1.18)
де
 — резерв зниження
собівартості
продукції за
рахунок і-го
виду ресурсів;
 — фактична
величина
використаного
і-го виду ресурсу;
 — нормативна
величина
використаного
і-го виду ресурсу.
Тоді загальна
величина виявлених
резервів зниження
собівартості
продукції
визначатиметься
за такою формулою:
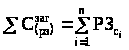 .
(1.19)
Резерви зниження собівартості продукції будуть водночас і резервами збільшення прибутку, а отже, розрахунки резерву зростання прибутку проводять за формулою:
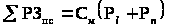 ,
(1.20)
де
 — резерв зростання
прибутку;
 — можливе
зниження витрат
на 1 грн продукції;
 — реалізована
продукція за
звітом;
 — можливе
зростання
обсягу реалізації.
Після розрахунку загальної величини резервів зниження собівартості продукції за всіма калькуляційними статтями необхідно деталізувати резерви збільшення прибутку за рахунок зниження затрат живої та уречевленої праці за окремими напрямками.
Економія затрат живої праці досягається за рахунок здійснення таких заходів: підвищення продуктивності праці і зниження трудомісткості; скорочення витрат за понаднормові години роботи, виплат за цілоденні та _нутрішньо змінні простої тощо.
Підрахунок зростання прибутку за рахунок виявлених резервів зниження собівартості можна проводити за такими напрямами:
1. Здійснення організаційно-технічних заходів. За рахунок цього можна одержати економію протягом 12 місяців з моменту повного впровадження цих заходів.
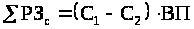 ,
(1.21)
де
 — економія від
здійснення
організаційно-технічних
заходів, грн;
 — собівартість
одиниці продукції
відповідно
до і після здійснення
даного організаційно-технічного
заходу, грн;
ВП — річний обсяг випуску продукції після здійснення організаційно-технічного заходу, грн.
2. Зменшення кількості робітників. Цей захід може забезпечити економію за багатьма напрямками через те, що він передбачає:
збільшення продуктивності праці, а отже, збільшення обсягу виробництва з меншою кількістю робітників;
зміну трудомісткості продукції;
більш повне використання фонду робочого часу.
Для всіх цих напрямків можна користуватися формулою:
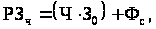 (1.22)
де
 — резерв, одержаний
за рахунок
зменшення
чисельності
робітників,
грн;
Ч — середньорічна чисельність скорочених робітників, осіб;
 — середня
заробітна плата
звільненого
робітника, грн;
 — сума
відрахувань
у соціальні
та інші фонди.
3. Економія коштів на оплату праці за рахунок запровадження досягнень науково-технічного прогресу (зниження трудомісткості) розраховується за такою формулою:
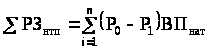 ,
(1.23)
де
 — резерв за
рахунок запровадження
заходів науково-технічного
прогресу, грн;
 — витрати
на оплату праці
стосовно одиниці
продукції до
і після впровадження
науково-технічних
досягнень, грн;
 — обсяг
виробництва
продукції після
впровадження
досягнень до
кінця року в
натуральних
одиницях виміру.
4. Зменшення прямих матеріальних витрат. Для розрахунку суми можливого прибутку користуються формулою:
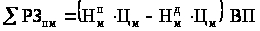 , (1.24)
де
 — сума прибутку,
одержана за
рахунок зниження
матеріальних
витрат, _рн.;
 ,
 — норма витрат
прямих матеріальних
ресурсів до
і після впровадження
науково-технічних
досягнень у
натуральних
одиницях виміру;
 — ціна
прямих матеріальних
витрат, грн.;
ВП — обсяг виробництва продукції після впровадження досягнень НТП, _рн..
5. Зниження умовно-постійних витрат також може бути резервом збільшення прибутку. Таке зниження може статися у зв’язку зі зростанням обсягу випуску продукції. Цю залежність можна виразити такою формулою:
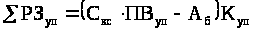 ,
(1.25)
де
 — сума збільшення
прибутку за
рахунок зниження
умовно-постійних
витрат, грн;
 — сума
витрат за однією
з комплексних
статей, грн;
 — питома
вага умовно-постійних
витрат у статтях
витрат;
 — сума
амортизаційних
відрахувань
у собівартості
базового періоду,
грн;
 — темп
приросту обсягу
випуску продукції,
коефіцієнт.
6. Підвищення якості продукції. Це значний резерв збільшення прибутку. Після закінчення аналізу пошуку резервів збільшення прибутку результати узагальнюються. Під час пошуку резервів прибутку протягом звітного року можуть раптово виявлятися резерви короткострокової дії. Використання цих резервів можливе за допомогою розроблення системи оперативних заходів.
Чистий прибуток розподіляється згідно зі статутом підприємства. За рахунок чистого прибутку виплачуються дивіденди акціонерам підприємства, створюються фонди накопичення, споживання, резервний фонд (індивідуальне, колективне), частина прибутку спрямовується на поповнення власного оборотного капіталу, йде в реноваційний фонд та на інші цілі.
Для аналізу використовується інформація з форми № 2 «Звіт про фінансові результати», розрахунки та кошториси використання фондів, баланс підприємства.
У процесі аналізу вивчається виконання плану з використання прибутку, для чого фактичні дані звітного року про використаний чистий прибуток за всіма напрямками порівнюються з даними плану, з даними минулого року або з даними, одержаними протягом кількох років, і в разі відхилень з’ясовуються їх причини по кожному напрямку використання прибутку
Важливим завданням аналізу є вивчення питань використання засобів фондів накопичення і використання. Засоби цих фондів мають цільове призначення і витрачаються згідно з затвердженим кошторисом. Фонд накопичення використовується в основному для фінансування витрат на розширення виробництва, його технічне переоснащення, впровадження нових технологій та інше.
Фонд споживання може використовуватись на колективні потреби (витрати на утримання об’єктів культури й охорони здоров’я, проведення оздоровчих та культурно-масових заходів) та індивідуальні (винагорода за результатами роботи за рік, матеріальна допомога, вартість путівок у санаторії і будинки відпочинку, стипендії студентам, часткова оплата харчування і проїзду, допомога у зв’язку з виходом на пенсію та інші).
У процесі аналізу встановлюється відповідність фактичних витрат витратам, передбаченим кошторисом, з’ясовуються причини відхилень від кошторису за кожною статтею, вивчається ефективність заходів, які проводять за рахунок засобів цих фондів.
Аналізуючи використання засобів фонду накопичення, слід вивчити повноту фінансування всіх запланованих заходів, своєчасність їх виконання й отриманий ефект.
Слово «рентабельність» походить з німецької «rentabel» (дохідний, прибутковий) і означає показник економічної ефективності виробництва на підприємствах у різних галузях і народному господарстві в цілому.
До показників рентабельності продукції відносять:
Рентабельність окремих виробів — розраховується як відношення прибутку від виробу до собівартості самого виробу.
Рентабельність реалізованої продукції — розраховується як відношення прибутку від реалізації продукції (або чистого прибутку) до виручки від реалізації продукції.
Рентабельність виробництва — розраховується як відношення прибутку від реалізації до вартості основних фондів і матеріальних оборотних коштів.
Показники рентабельності визначаються в коефіцієнтах або у відсотках і показують частку прибутку в кожній грошовій одиниці витрат, або частку товарної продукції в її собівартості.
Показники рентабельності можна розраховувати і за окремими структурними підрозділами, і за видами діяльності.
Показники рентабельності використовують для оцінки результатів діяльності підприємства, його структурних підрозділів, у ціноутворенні, інвестиційній політиці, для порівняльного аналізу споріднених підприємств, що виробляють таку саму продукцію, для вибору варіантів формування асортименту і структури продукції, аналізу раціональності виробництва продукції.
Завданнями аналізу рентабельності є:
- оцінка виконання визначених параметрів (плану, прогнозу тощо);
- вивчення динаміки показників;
- визначення факторів зміни їхнього рівня;
- пошук резервів зростання рентабельності;
- розроблення заходів для використання виявлених резервів.
Вибір і послідовність аналізу визначається його завданням. Так, для оцінки результатів діяльності підприємства аналізують рентабельність реалізованої продукції для вивчення виробництва окремих видів продукції з погляду попиту на них, доцільності їх випуску — рентабельність окремих виробів і фактори її зміни.
Варто вивчати рівень рентабельності не тільки в цілому по підприємству, а й у його структурних підрозділах, а також за видами діяльності підприємства (основна, інвестиційна, фінансова тощо).
Кожному підприємству необхідна інформація про рентабельність його діяльності. Основним показником рентабельності підприємства є рентабельність виробництва, що розраховується як відношення прибутку від реалізації продукції до всього авансованого капіталу (суми всіх активів). В економічній літературі її часто називають загальною рентабельністю:
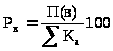 , (1.26)
де
 — рентабельність
виробництва;
 — прибуток
від реалізації
продукції;
 — сума
всіх активів
(сума основного
й оборотного
капіталів).
Прибуток від реалізації залежить від обсягу реалізації продукції (товарів, робіт, послуг), її структури, собівартості, рівня цін, а також від фінансових результатів інших видів діяльності.
Сума всіх активів (сума основного й оборотного капіталу) залежить від обсягу реалізації і швидкості обороту капіталу, який визначається відношенням суми обороту до середньорічної суми основного й оборотного капіталу. Що швидше обертається капітал на підприємстві, то менше його потрібно для забезпечення випуску планового обсягу продукції. І навпаки, уповільнення оборотності капіталу потребує додаткового залучення засобів для забезпечення того самого обсягу виробництва, реалізації і збуту.
На рівень рентабельності виробництва впливають такі фактори:
зміна частки прибутку на 1 грн реалізованої продукції;
зміна фондомісткості продукції;
зміна оборотності оборотних коштів.
Одним із найважливіших показників роботи підприємства є прибуток. Прибуток не тільки синтезує всі сторони діяльності підприємства, а й наочно відображає ефективність його діяльності: зміну доходів, величину витрат, рівень використання ресурсів у процесі виробничої діяльності. Аналізуючи рівень прибутку, необхідно особливу увагу приділяти його динаміці. Оскільки динаміка характеризує розвиток явища в часі, аналіз динаміки уможливлює прогнозування майбутнього рівня прибутку і на цій основі — визначення перспективних напрямків розвитку підприємства. Одним із головних завдань аналізу динаміки є встановлення закономірностей зміни рівнів явища, що вивчається. У рядах динаміки можна виділити протягом року три найголовніші періодичні складові:
тренд;
сезонна компонента;
випадкова компонента.
Тренд.
Під час аналітичного
вирівнювання
ряду динаміки
закономірна
зміна рівня
показника, що
вивчається,
оцінюється
як функція часу
 ,
де
 — рівні динамічного
ряду, що їх
розраховано
за відповідним
аналітичним
рівнянням на
момент часу
 .
Вибір форми
кривої значною
мірою визначає
результати
екстраполяції
тренду (прогнозування).
Базою для вибору
форми кривої
має бути аналіз
сутності розвитку
явища. Можна
спиратися також
на результати
попередніх
досліджень
у цій галузі.
У нашому випадку
найбільш адекватною
формою кривої
є пряма. Розглянемо
аналітичне
рівняння кривої,
тобто рівняння
виду:
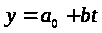 ,
(1.27)
де t — порядковий номер періодів чи моментів часу.
Параметри a0 і b прямої розраховуються за методом найменших квадратів. Система нормальних рівнянь у даному випадку має вигляд:
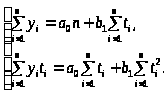 (1.28)
Пошук параметрів можна значно спростити, якщо ввести в цю систему ще два рівняння:
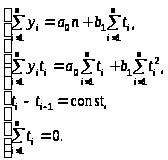 (1.29)
Тоді відповідні параметри можна обчислити за формулами:

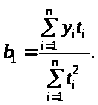 (1.30)
Сезонність. У широкому розумінні до сезонних відносять усі явища, яким притаманна закономірність більш-менш постійного коливання рівнів протягом року. Найпоширенішим методом урахування сезонності певних явищ є побудова відповідних індексів сезонності, які розраховуються за такою формулою:
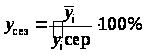 ,
(1.31)
де
 — середня з
фактичних
рівнів і-го
місяця;
 — відповідні
(вирівняні за
трендом) середні
значення прибутку,
які знаходять
з формули:
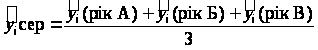 ,
(1.32)
де
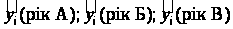 — відповідні
теоретичні
рівні для і-го
місяця.
Випадкова компонента. Урахування випадкової компоненти необхідне для прогнозування майбутніх рівнів явища. Якщо знехтувати впливом випадкових факторів, ми отримаємо точковий прогноз, який, у свою чергу, є майже неймовірним. Для адекватного прогнозування необхідно будувати інтервальний прогноз, що враховував би відхилення від теоретичного рівня, які обумовлені випадковими факторами.
Величина довірчих меж визначається в загальному вигляді так:
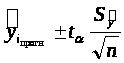 ,
(1.33)
де
 — відповідне
прогнозне
значення (його
знаходять,
підставляючи
в рівняння
тренду відповідне
значення t);
 — середнє
квадратичне
відхилення
від тренду;
 — табличне
значення t —
критерію Стьюдента
за рівня значущості
 .
Величина
 визначається
за формулою:
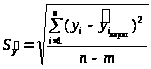 ,
(1.34)
де
 і
 — відповідно
фактичні й
теоретичні
кориговані
на сезонність
значення динамічного
ряду (для знаходження
 необхідно
отримані теоретичні
рівні помножити
на відповідні
індекси сезонності);
n — кількість рівнів ряду;
m — кількість параметрів рівняння тренду (для рівняння прямої m = 2).
Продемонстрована методика дає змогу прогнозувати динаміку прибутку підприємства з урахуванням відповідних особливостей його діяльності. Відомо, що багато підприємств мають сезонний попит на продукцію, що, у свою чергу, призводить до сезонних коливань інших показників господарської діяльності, а особливо впливає на рівень реалізації продукції, обсяги виробництва, а отже, і на рівень прибутку підприємства. Тому аналіз динаміки з урахуванням сезонності уможливлює оцінювання цієї компоненти коливань протягом року й отримування адекватних прогнозів розвитку явища в майбутньому.
1.4 Основні напрями підвищення прибутковості підприємства
Як уже підкреслювалося, основною метою діяльності підприємства є збільшення його прибутку (доходу). Загалом зростання прибутку може здійснюватися за такими основними чотирма напрямами: зростання цін, зниження виробничих витрат, удосконалення структури кінцевих продуктів, підвищення вартості кінцевих продуктів. Однак кожен з цих напрямів має безпосередній зв’язок з формуванням та функціонуванням виробничих витрат і зводиться до таких методів підвищення прибутковості виробництва крізь призму виробничих витрат:
1. Збільшення прибутку за незмінних постійних витрат. У цьому випадку можливі два шляхи. По-перше, підвищення прибутку за рахунок поліпшення організації господарства, зокрема шляхом упровадження нових організаційних форм господарювання, вдосконалення маркетингу, впровадження досягнень науково-технічного прогресу і т. ін. По-друге, зростання прибутку можна досягти за рахунок реструктуризації виробництва нарощування прибуткових галузей та видів продукції за відповідного скорочення менш прибуткових.
2. Підвищення прибутку за збільшення постійних витрат. Це означає абсолютне розширення виробництва за рахунок прибуткових галузей і видів продукції, впровадження нових технологій, підвищення якості продукції тощо.
3. Зростання рівня рентабельності господарювання за скорочення постійних витрат та незмінної суми прибутку. Виходячи з формули визначення рівня рентабельності, де чисельник позначає прибуток, а знаменник — виробничі витрати, певне зменшення знаменника за незмінного чисельника відповідно збільшить результативний показник. Досягти скорочення постійних витрат за незмінної абсолютної суми прибутку можна завдяки їх перегрупуванню за видами продукції, відповідно скоротивши й розширивши виробництво певних видів продукції.
4. Підвищення рівня рентабельності господарювання за зниження постійних витрат та абсолютної суми прибутку. Такий процес може відбуватися за умови, що темпи зниження постійних витрат перевищують темпи скорочення абсолютної суми прибутку.
Доречно підкреслити, що показник рівня рентабельності не є тотожним показнику рівня прибутковості, що досить часто сплутуються як у літературі, так і в усних виступах окремих економістів. Не відкидаючи доцільність розрахунку показника рівня рентабельності виробництва як такого, що характеризує ступінь віддачі виробничих витрат, слід зазначити, що показник рівня прибутковості значною мірою характеризує саме кінцеву ефективність виробництва. Адже з позиції макрорівня, суспільства загалом кінцевим результатом виробництва є рівень цін, за якими реалізується продукт (робота, послуга). У свою чергу, рівень цін залежить від затрат праці, втіленої в продукт. Водночас ефект від продукту визначається рівнем затрат робочого часу споживача продукту. В цьому зв’язку деякі вчені пропонують відповідні методики розрахунку ефективності праці, які ураховували б названі критерії.
Однак запропоновані методики є досить складними і навряд чи можуть бути застосовані в широкій господарській практиці, тому що передбачають використання значної кількості додаткових, визначених розрахунковим шляхом показників, які на рівні підприємств не можуть бути одержані. Це такі показники, як рівень реального задоволення відповідної кінцевої потреби за певними видами продукту, затрати сукупного робочого часу, виробництво продукції, суспільно необхідні результати і витрати, втілені в продукті, тощо.
Тому на мікрорівні показником, що відповідає вимогам кінцевої ефективності виробництва, є рівень його прибутковості, що визначається як відношення прибутку (доходу) до виручки від реалізації продукції, або відношення прибутку на одиницю продукції до її ціни. Економічна сутність цього показника полягає в тому, що він відповідає всім критеріям суспільної ефективності зниженню собівартості продукції, зростанню обсягів її виробництва і реалізації, а також підвищенню рівня