Прибутковість та фінансово-господарська діяльність ВАТ "Турбоатом"
Персонал підприємства – це сукупнiстъ постійних працівників, які отримали необхідну професійну підготовку та мають досвід практичної роботи.
Персонал поділяється на 4 категорії:
1. Керівники – це працівники, що займають посади керівників підприємства та їх структурні підрозділи;
2. Спеціалісти – вважаються працівники, що виконують спеціальну інженерно-технічну та економічні та інші роботи (інженери, бухгалтери, економісти, нормувальники, адміністратори);
3. Службовці – працівники, що здійснюють підготовку та оформлення документації, облік та контроль господарські обслуговування (діловоди, обліковці, архіваріуси, агенти, тощо);
4. Робочі – це персонал, безпосередньо зайнятий у процесі створення матеріальних цінностей, а також зайнятих ремонтом приміщення вантажів перевезення пасажирів, надання матеріальних послуг та інше.
Достатня забезпеченість підприємств потрібними трудовими ресурсами, їх раціональне використання, високий рівень продуктивності праці має велике значення для збільшення обсягів продукції і підвищення ефективності виробництва.
У зв’язку з цим великого значення набуває аналіз праці і оцінка ефективності її використання у виробничому процесі, вивчення впливу окремих трудових факторів (чисельність робітників, їх структура, тривалість робочого періоду та робочого дня одного робітника, продуктивність праці тощо) на зміну кінцевих результатів діяльності
Аналіз динаміки та структури чисельності працівників підприємства за 2007 - 2009 рр. здiйснюєтъся за допомогою таких показників: середньооблікова чисельнiстъ працівників i облікова чисельнiстъ працівників на початок (кiнeць) аналізованих перiодiв часу (табл. 3.12). На основі їx порівняння можна виявити закономірності i oкpeмi тенденції в змiнi кадрового потенціалу підприємства.
В звітному році в порівнянні з планом 2009 року і фактом 2008року відбулися зміни в чисельності працюючих на підприємстві.
Структура чисельності персоналу по категоріям і її зміни представлені на рисунку 3.4.
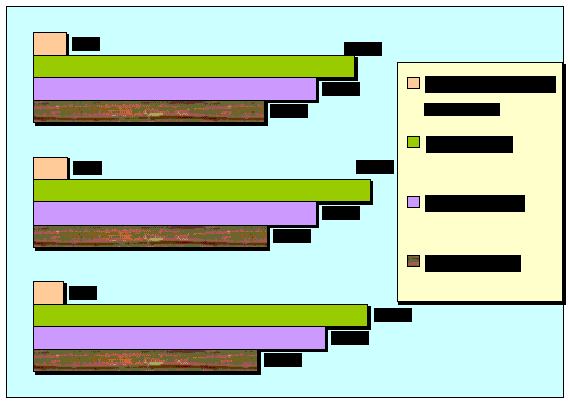
Рисунок 3.4 - Структура чисельності персоналу по категоріям
Згідно таблиці 3.12 та рисунку 3.4 структура чисельності персоналу по категоріям у загальній чисельності склала: робітники – 59%; відрядники – 26,6%; почасовики – 32,6% службовці – 37%; непромперсонал – 3,7 %.
В таблиці 3.13 надані показники руху кадрів за 2007-2009 рр.
Таблиця 3.13 - Рух робочої сили ВАТ «Турбоатом»
| Показники | 2007р. | 2008р. | 2009р. |
| Середньооблікова чисельність працюючих, осіб | 4903 | 4929 | 4827 |
| Чисельність працюючих на початок року, осіб | 4632 | 5045 | 4579 |
| Прийнято працівників, осіб | 914 | 687 | 572 |
| Вибуло працівників, осіб, у т.ч. | 679 | 756 | 820 |
| - з причин скорочення штатів | - | 4 | - |
| - за власним бажанням, звільнено за прогул та інші порушення трудової дисципліни, невідповідність займаній посаді | 457 | 735 | 800 |
| Чисельність працюючих на кінець року, осіб | 5089 | 4997 | 4900 |
Для більш повного аналізу розрахуємо коефіцієнти, що характеризують ефективність руху робочої сили.
1. Коефіцієнт обороту кадрів по прийому розраховується за формулою:
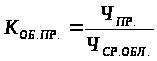 ,
(3.9)
де
 -
кількість
прийнятих на
роботу;
 -
середньооблікова
чисельність
робітників.
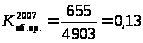 ;
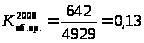 ;
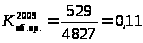 .
2. Коефіцієнт обороту кадрів за вибуттям знаходимо на основі залежності:
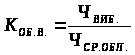 ,
(3.10)
де
 – кількість
звільнених,
чол.
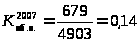 ;
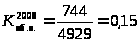 ;
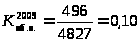 .
3. Коефіцієнт плинності кадрів – це відношення кількості звільнених за власним бажанням і за порушення трудової дисципліни до середньооблікової чисельності працюючих:
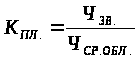 ,
(3.11)
де
 – кількість
звільнених
за власним
бажанням і за
порушення
трудової дисципліни.
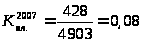 ;
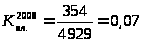 ;
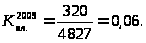
4. Маємо можливість визначити коефіцієнт змінності кадрів. Він розраховується як відношення більшого з двох чисел – прийнятих і звільнених – до середньооблікової чисельності персоналу. Таким чином маємо наступну формулу:
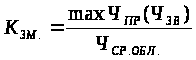 (3.12)
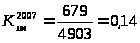 ;
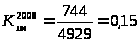 ;
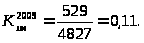
Розраховані показники зведено в таблицю 3.14
Таблиця 3.14 - Показники руху трудових ресурсів ВАТ «Турбоатом»
| Показники | Роки | ||
| 2007 | 2008 | 2009 | |
| 1. Середньооблікова чисельність робітників | 4903 | 4929 | 4827 |
| 2. Прийнято, чол. | 655 | 642 | 529 |
| 3. Звільнено, чол. | 679 | 744 | 496 |
| 4. Коефіцієнт обороту кадрів по прийому | 0,13 | 0,13 | 0,11 |
| 5. Коефіцієнт обороту кадрів за вибуттям | 0,14 | 0,15 | 0,10 |
| 6. Коефіцієнт плинності кадрів | 0,08 | 0,07 | 0,06 |
| 7. Коефіцієнт змінності кадрів | 0,14 | 0,15 | 0,11 |
З таблиці 3.13 видно, що коефіцієнт плинності кадрів знизився у 2009 р. у порівнянні з 2008 р., що говорить про невагоме поліпшення роботи з кадрами. Коефіцієнт з вибуття та по прийому поступово змінюється, так у 2009 році коефіцієнт з вибуття знизився до 0,10, з прийманням персоналу також знизився до 0,1, це свідчить про зменьшення штату працівників
Велику увагу при аналізі фінансово-господарської діяльності ВАТ «Турбоатом» слід приділити аналізу оплати праці. Аналіз використання трудових ресурсів на підприємстві, рівня продуктивності праці необхідно розглядати в тісному зв’язку з оплатою праці. Зі зростанням продуктивності праці утворюються передумови для підвищення рівня її оплати (табл. 3.15).
Таблиця 3.15 Структура ФОП ВАТ «Турбоатом» за 2007 – 2009рр.
| Показники | 2007. | 2008. | 2009. | |||
| тис. грн. | % | тис. грн. | % | тис. грн. | % | |
| 1. Фонд оплати праці, у т. ч.: | 91289,7 | 100 | 120207,3 | 100 | 140524 | 100 |
| - основна заробітна плата | 51928,8 | 65,8 | 71935,9 | 74 | 72748 | 76 |
| - додаткова заробітна плата | 34963,7 | 34 | 46661,1 | 25 | 55660 | 23 |
| - інші виплати | 4397,7 | 2,7 | 1610,3 | 2,7 | 6408 | 2,7 |
| 2. Відрахування на соціальні заходи | 35256 | - | 46424 | - | 56123 | - |
| 3. Середньооблікова чисельність робітників, осіб | 4903 | - | 4929 | - | 4827 | - |
| 4. Середньомісячна заробітна плата, грн.. | 1640,1 | - | 2161,3 | - | 2572 | - |
З таблиці 3.15 видно, що в ФОП найбільшу питому вагу складає основна заробітна плата. З кожним роком змінюється середньомісячна заробітна плата. Розмір заробітної плати залежить від складності та умов виконання роботи, професійно-ділових якостей робітника, результатів його праці.
Динаміку фонду оплати праці (ФОП) працівників ВАТ «Турбоатом» за 2007 2009 роки приведено в табл. 3.16.
Таблиця 3.17 Динаміка ФОП працівників ВАТ «Турбоатом»
| Показники | Формула розрахунку | Роки | ||
| 2007 | 2008 | 2009 | ||
| ФОП працівників, тис. грн. | 91289,7 | 120207,3 | 140524 | |
| Показники динаміки: | ||||
|
1. Абсолютний приріст, тис. грн. а) ланцюговий |
Уп – Уп-1 | - | 28917,6 | 203316,7 |
| б) базисний | Уп – У1 | - | 28917,6 | 48964,3 |
|
2. Темп росту, % а) ланцюговий |
|
- | 131,6 | 116,9 |
| б) базисний |
|
- | 131,6 | 153,9 |
|
3. Темп приросту, % а) ланцюговий |
|
- | 31,6 | 16,9 |
| б) базисний |
|
- | 31,6 | 53,9 |
| 4. Абсолютне значення 1% приросту, тис. грн. |
0,01 |
- | 912,9 | 1202 |
| 5. Середній рівень ряду, тис. грн. |
|
117340,3 | ||
| 6. Середній темп росту, % |
|
153,9 | ||
| 7. Середній темп приросту, % |
|
53,9 | ||


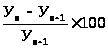

 Уп-1


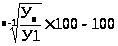
З табл. 3.17 видно, що середній темп приросту ФОП за 2007 2009 роки склав 153,9%.
Міра ефективності праці в процесі виробництва отримала назву продуктивності праці. Продуктивність праці - здатність робітників виробляти за одиницю робочого часу визначений обсяг продукції. Продуктивність праці одного працівника розраховується як відношення обсягу виробленої продукції у вартісному вираженні до середньооблікової чисельності працівників.
Продуктивність праці одного робітника за аналітичний період представлено в таблиці 3.18
Таблиця 3.18 Продуктивність праці одного працівника ВАТ «Турбоатом»
| Показники | 2007 | 2008 | 2009 |
| 1. Обсяг виробництва, тис. грн. | 348654,5 | 401075,2 | 697465,6 |
| 2. Середньооблікова чисельність працюючих, осіб. | 4903 | 4929 | 4827 |
| 3. Продуктивність праці, тис. грн./люд. | 71,11 | 81,37 | 144,49 |
Продуктивність праці одного працівника, яка розраховується як відношення обсягу виробленої продукції у вартісному вираженні до середньооблікової чисельності працівників, у 2009 році збільшується, передусім за рахунок значного збільшення обсягу виробленої продукції ніж чисельності персоналу. З проведених розрахунків ефективності використання трудових ресурсів видно, що за аналітичний період структура працюючих на підприємстві суттєво не змінилась, але зменшилася чисельність працівників по кожній групі працюючих.
Аналіз експлуатаційних витрат ВАТ “Турбоатом”
Собівартість робіт (послуг) – це грошовий вираз всіх затрат по їх виробництву та реалізації. У системі економічних показників, що характеризують господарську діяльність підприємства, собівартість являє собою якісний важливий показник, в якому знаходять відображення всі сторони його роботи (науково-технічний рівень, організація виробничого процесу, продуктивність праці та ін.)
Собівартість продукції є найважливішим показником економічної ефективності її виробництва. У ній відбиваються всі сторони господарської діяльності, акумулюються результати використання всіх виробничих ресурсів. Від її рівня залежать фінансові результати діяльності підприємства, темпи розширеного відтворення, фінансовий стан суб’єктів господарювання.
Значення аналізу собівартості робіт підкреслюється тим, що він спрямовується на виявлення нових внутрішніх резервів її зниження, а значить, на збільшення прибутку підприємства і підвищення рентабельності роботи.
Дуже важливою в економічному аналізі є класифікація витрат за економічними елементами. Ці витрати формуються відповідно до їх економічного змісту.
Вони групуються за такими елементами:
- матеріальні витрати (сировина, матеріали, напівфабрикати, паливо, енергія та інші);
- витрати на оплату праці (всі форми заробітної плати штатного і позаштатного персоналу підприємства);
- відрахування на соціальні заходи (відрахування на соціальне страхування, у пенсійний фонд, фонд сприяння зайнятості населення тощо);
- амортизація основних фондів;
- інші операційні витрати (витрати на страхування майна, на оплату процентів за фінансовими кредитами тощо).
Розглянуто структуру витрат за економічними елементами ВАТ «Турбоатом» в таблиці 3.16.
Таблиця 3.16 – Склад і структура операційних витрат продукції ВАТ «Турбоатом» за 2007– 2009р
| Економічні елементи витрат | Витрати, тис. грн. | Структура витрат, % |
Відхилення (2009/2007) |
|||||
| 2007. | 2008. | 2009. | 2007. | 2008. | 2009. |
абс., (+,-) |
відн., % |
|
| 1. Матеріальні витрати | 159602 | 259514 | 312990 | 47,74 | 49,18 | 52,64 | 153388 | 196 |
| 2. Витрати на оплату праці | 95717 | 120207 | 141246 | 28,63 | 22,78 | 23,75 | 45529 | 148 |
| 3. Відрахування на соціальні заходи | 37129 | 47007 | 56123 | 11,11 | 8,91 | 9,44 | 18994 | 151 |
| 4. Амортизація основних фондів | 13141 | 15842 | 16479 | 3,93 | 3,00 | 2,77 | 3338 | 125 |
| 5. Інші операційні витрати | 28754 | 85066 | 67778 | 8,60 | 16,12 | 11,40 | 39024 | 236 |
| Разом | 334343 | 527636 | 594616 | 100 | 100 | 100 | - | - |
З таблиці 3.16 видно, що найбільшу частку в структурі витрат займають матеріальні витрати. Досить високий показник питомої ваги витрат на оплату праці говорить про те, що трудомісткість послуг підприємства зростає. Частка відрахувань на соціальні заходи змінювалась пропорційно витратам на оплату праці, так як розміри цих відрахувань визначаються у відсотках до заробітної плати.
Докладніше склад і структура операційних витрат продукції ВАТ «Турбоатом» за 2007– 2009р представлені на рисунку 3.5.
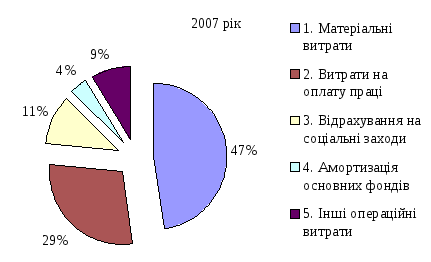
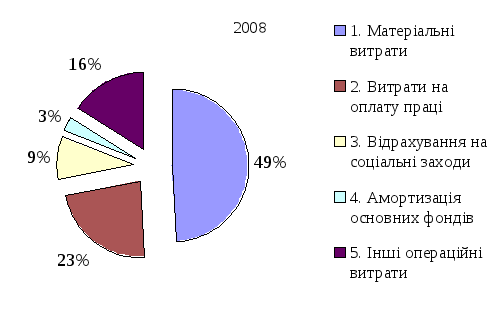
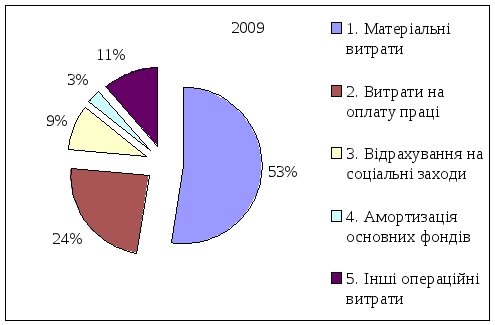
Рисунок 3.5 - Склад і структура операційних витрат продукції ВАТ «Турбоатом» за 2007– 2009р
Як видно з рисунку 3.5, матеріальні витрати не тільки є основним елементом витрат, а і поступово збільшують свою частку. Майже на тому рівні залишається частка заробітної плати та нарахувань на неї.
Аналіз експлуатаційних доходів підприємства
Одним з найважливіших фінансових показників, що характеризує господарську діяльність підприємства, є дохід.
Доходи – це сума виручки, отриманої від реалізації продукції. Несвоєчасне надходження виручки може призвести до затримки розрахунків, що супроводжується штрафами, санкціями, і в кінцевому підсумку буде означати не тільки втрати прибутку підприємства-постачальника, але і перебої в роботі та зупинці виробництва на суміжних підприємствах.
Від цього показника безпосередньо залежить величина прибутку того чи іншого підприємства, рівень рентабельності його роботи, стійкість фінансового положення підприємства, стан його оборотних засобів, своєчасність розрахунків з бюджетом, позабюджетними фондами, банками, постачальниками, робітниками і службовцями підприємства.
Своєчасне надходження виручки дуже важливий момент в діяльності підприємства.
Доходи ВАТ «Турбоатом» складаються з :
чистого доходу від реалізації продукції (послуг);
інших операційних доходів; доходів від участі в капіталі;
інших фінансових доходів;
інших доходів.
Структуру фінансових результатів підприємства наведено в табл. 3.17
Таблиця 3.17 – Аналіз доходів ВАТ «Турбоатом» за 2007-2009 рр.
| Показники | 2007р., тис. грн. | 2008р. | 2009р. | ||||
| тис. грн. | Приріст | тис. грн. | Приріст | ||||
| тис. грн. | % |
тис. грн. |
% | ||||
| 1. Дохід (виручка) від реалізації | 373417 | 552412 | 178995 | 1,48 | 720162 | 541167 | 1,3 |
| 2. ПДВ | 23055 | 41725 | 18670 | 1,8 | 36621 | 17951 | 0,87 |
| 3. Чистий дохід від реалізації | 334216 | 433069 | 98853 | 1,3 | 683541 | 250472 | 1,58 |
| 4. Собівартість реалізованої продукції | 229022 | 311601 | 82579 | 1,36 | 461853 | 150252 | 1,48 |
| 5. Валовий прибуток, (збиток) | 105194 | 121468 | 16274 | 1,15 | 221688 | 100220 | 1,82 |
| 6. Інші операційні доходи | 288385 | 565221 | 276836 | 1,95 | 449419 | 393198 | 0,79 |
|
7. Адмі- ністративні витрати |
33430 | 44254 | 10824 | 1,32 | 47282 | 5028 | 1,06 |
| 8. Витрати на збут | 7961 | 25605 | 17644 | 3,21 | 22671 | -2934 | - |
| 9. Інші операційні витрати | 296946 | 494190 | 197244 | 1,66 | 442929 | -51261 | - |
| 10. Прибуток від операційної діяльності, (збиток) | 55242 | 122640 | 67398 | 2,22 | 158225 | 35585 | 1,29 |
| 11. Інші доходи від операційної діяльності | 25846,8 | 110304 | 84457,2 | 4,26 | 13541 | -96763 | - |
| 12. Інші витрати від операційної діяльності | - | - | - | - | - | - | - |
| 13. Прибуток до оподаткування від звичайної діяльності | 64257 | 228810 | 164553 | 3,56 | 186616 | -42194 | - |
| 14. Податок на прибуток від звичайної діяльності | 29385 | 83427 | 54042 | 2,84 | 60876 | -22551 | - |
| 15.Чистий прибуток | 34873 | 145383 | 110510 | 4,16 | 125740 | -19643 | |
Дохід (виручка) від реалізації продукції за 2009рік склала 720162тис гр збільшилала на 541167 тис. грн. або на 130 % в порівнянні з 2008роком.
Собівартість реалізованої продукції за 2009рік склала 461853 тис. грн. і збільшилала на 150252тис. грн. або на 148 % в порівнянні з 2008роком. Зростання собівартості продукції пов`язано з ростом обсягу реалізації продукції у 2009р. порівняно з 2008р., зростанням заробітної плати, а також із зростанням цін майже на усі матеріали, товари та послуги, що придбаються підприємством.
Валовий прибуток за 2009рік склав 221688 тис. грн. і збільшився на 100220 тис. грн. або на 182 % в порівнянні з 2008роком.
Протягом 2009р. порівняно з 2008р. спостерігалося зростання адміністративних витрат і витрат на збут продукції.
Адміністративні витрати за 2008 рік склали 47 282 тис. грн. і збільшилися в порівнянні з 2008роком на 5028 тис. грн. або на 106% за рахунок збільшення витрат на утримання апарату управління.
Витрати на збут продукції за 2009рік склали 22671 тис. грн. і зменьшилися в порівнянні з 2008роком на 2934 тис. грн.
Фінансовий результат від операційної діяльності за 2009рік склав 158225 тис. грн. і збільшився на 67 398 тис. грн. або в 2,2 рази в порівнянні з 2007 роком.
Фінансовий результат від звичайної діяльності до оподаткування за 2008 рік склав 228 810 тис. грн. і збільшився на 35585 тис. грн.
Чистий прибуток підприємства за 2009рік склав 125740 тис. грн.
3.6 Аналіз показників фінансового стану підприємства
В умовах ринкової економіки для забезпечення виживання підприємства необхідні постійна діагностика та моніторинг його фінансового стану.
Фінансовий стан підприємства – це складна економічна категорія, що відображає на певний момент стан капіталу в процесі його кругообороту і здатність суб’єкта господарювання до саморозвитку.
Для оцінки фінансового стану, на підприємства може застосовуватися експрес-аналіз i деталізований аналізу. Експрес аналіз передбачає використання невеликої кiлькостi більш суттєвих показників, нескладних в обчислюванні. В ході аналізу для характеристики різних аспектів фінансового стану застосовуються як абсолютні, так i відносні показники ліквiдностi, показники фінансового стану розподіляються на коефіцієнти розподілені i координації.
Головною метою аналізу є своєчасне виявлення та усунення недоліків фінансової діяльності, а також виявлення резервів збільшення фінансових ресурсів підприємства.
Узагальнюючим показником господарської діяльності підприємства є фінансовий результат отримання прибутку або збитку.
Прибуток це частина чистого доходу, який безпосередньо одержують підприємства після реалізації продукції як винагороду за вкладений капітал і ризик підприємницької діяльності.
При оцінці фінансового стану підприємства використовують відносні фінансові показники (коефіцієнти). Аналіз фінансових коефіцієнтів базується на розрахунку співвідношення різних абсолютних показників фінансової діяльності підприємства між собою. Показники оцінки фінансового стану підприємства включають:
оцінку майнового стану підприємства;
аналіз ліквідності підприємства;
аналіз платоспроможності (фінансової стійкості) підприємства;
аналіз ділової активності підприємства;
аналіз рентабельності підприємства.
Для ряду показників, що характеризують фінансовий стан підприємства, встановлені нормативні значення, теоретично обґрунтовані або одержані в результаті експортних оцінок. Нормативні значення характеризують критичний рівень показників, при яких фінансовий стан підприємства є стійким.
Джерелом інформації для оцінки фінансового стану підприємства є фінансова звітність, зокрема баланс підприємства (форма №1) i звіт про фінансові результати (форма №2).
Аналіз показників ліквідності підприємства.
Ліквідність підприємства – це його здатність швидко продати активи й одержати гроші для оплати своїх зобов'язань, або здатність перетворювати свої активи в гроші для покриття необхідних платежів. Ліквідність підприємства характеризується співвідношенням величини його високоліквідних активів (грошові кошти та їх еквіваленти, ринкові цінні папери, дебіторська заборгованість) і короткострокової заборгованості. Ліквідність підприємства може бути визначена як можливість підприємства швидко оплачувати свої поточні зобов’язання.
Аналіз показників ліквідності підприємства:
1. Коефіцієнт покриття (Кп), показує, яку частку поточних зобов‘язань підприємство може погасити за рахунок наявних у нього коштів, розраховується за формулою:
 ,
(3.13)
де ОА - оборотні активи;
ПЗ – поточні зобов’язання.
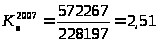 ;
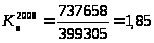 ;
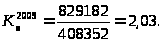
Усі показники попадають в 2,0-2,5, що відповідає нормативному значенню. Свідчить про достатність ресурсів підприємства, які можуть бути використані для погашення його поточних зобов’язань і поліпшення фінансового стану підприємства.
2. Коефіцієнт швидкої ліквідності (Кшл), показує можливості підприємства ліквідувати поточні зобов‘язання при умові своєчасного проведення розрахунків з дебіторами, розраховується за формулою:
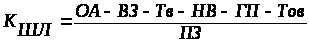 ,
(3.14)
де ВЗ – виробничі запаси;
Тв – тварини на вирощуванні та відгодівлі;
НВ – незавершене виробництво;
ГП – готова продукція;
Тов – товари.
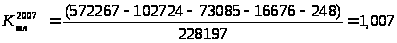 ;
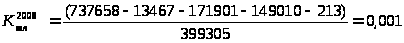 ;
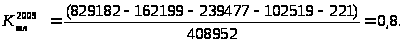
Задовільний показник тільки у 2007 році, відповідає нормативу >1. Можна говорити, що підприємство в змозі погасити поточні зобов’язання при умові своєчасного проведення розрахунків з дебіторами.
3. Коефіцієнт абсолютної ліквідності (Кал), відображає, яка частина заборгованостей підприємства може бути покрита негайно, розраховується за формулою:
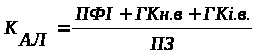 ,
(3.15)
де ПФІ – поточні фінансові інвестиції;
ГКн.в. – грошові кошти в національній валюті;
ГКі.в. – грошові кошти в іноземній валюті.
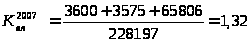 ;
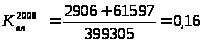 ;
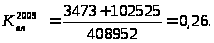
Розрахунок показує, що величина тієї частини короткострокових заборгованостей, яку підприємство може покрити за рахунок наявних грошових коштів і поточних фінансових інвестицій, що можуть бути негайно реалізовані у випадку необхідності, дуже низька. Нормативне значення 2-2,5
4. Ліквідність підприємства також характеризується розміром чистого оборотного капіталу (ЧОК) (різниця між сумою оборотних активів та поточними зобов‘язаннями підприємства).
Чистий оборотний капітал (Чок) розраховується за формулою:
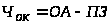 .
(3.16)
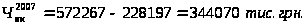 ;
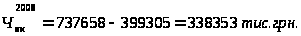 ;
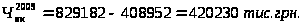
У 2008р величина чистого оборотного капіталу збільшилася до 338353 тис. грн., а в 2009р. до 420230тис. грн.
Аналіз фінансової стійкості підприємства характеризує структуру джерел фінансування ресурсів підприємства, ступінь фінансової стійкості та незалежності підприємства від зовнішніх джерел фінансування діяльності
Фінансова стійкість – це такий стан фінансових ресурсів їх розподіл і використовування, яке забезпечує розвиток організації на основі зростання прибутку і капіталу при збереженні платоспроможності в умовах допустимого ризику. Аналіз фінансової стійкості підприємства здійснюється за даними балансу підприємства, характеризує структуру джерел фінансування ресурсів підприємства, ступінь фінансової стійкості і незалежності підприємства від зовнішніх джерел фінансування діяльності.
Аналіз показників фінансової стійкості підприємства:
1. Коефіцієнт автономії (Кавт), показує питому вагу власного капіталу (ВК) у загальному обсязі коштів авансованих у діяльність підприємства, розраховується за формулою:
 ,
(3.17)
де ВК – власний капітал,
ПБ – підсумок балансу.
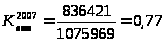 ;
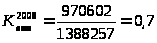 ;
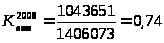 .
Коефіцієнт автономії за весь період підходить під норматив>0,5. Це свідчить про те, що підприємство не залежне від зовнішніх джерел фінансування та вказує на підвищенняфінансової стійкості підприємства
2. Коефіцієнт фінансування (Кфін), розраховується як відношення залучених та власних коштів та характеризує залежність підприємства від залучених коштів:
 ,
(3.18)
де ЗК – залучені кошти.
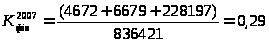 ;
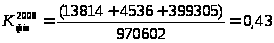 ;