Расчет экономической эффективности контрольно-измерительной станции для контроля деталей типа диск
5.6 Накладные расходы
Накладные расходы составляют 40...60% от ФОТ производственных рабочих:
Рн= 40 % от ФОТпр.раб.= 0,4·ФОТпр.раб.=0,4·18868,94 = 7547,58 (грн).
5.7 Расчет операционных расходов
Производственная себестоимость продукции включает:
1. Прямые материальные затраты;
2. Прямые затраты на оплату труда;
3. Прочие прямые затраты;
4. Производственные накладные затраты.
Прямые материальные затраты – затраты, которые могут быть отнесены непосредственно к конкретному объекту затрат (по сырью, по зарплате, начислениям на заработную плату и по другим расходам).
К накладным производственным затратам относятся:
затраты на управление производством: зарплата аппарата управления цехами, подразделением, отчисления в специальные фонды, медицинское страхование аппарата управления цехами, затраты на оплату служебных командировок;
амортизация основных средств общепроизводственного назначения: цехового, линейного.
затраты на содержание и ремонт, страхование, оперативную аренду основных средств, других материальных активов общепроизводственного назначения;
затраты на усовершенствование технологии и организации производства: оплата труда, отчисления на социальные фонды, материальные затраты и другое;
затраты на обслуживание производственного процесса общепроизводственного назначения: транспортные расходы, коммунальные услуги, затраты по технологическому контролю за производственным процессом и качеству продукции.
Затраты на охрану труда, технику безопасности и охрану окружающей среды.
Производственные расходы определяются на постоянные и переменные производственные расходы. Переменные производственные расходы – изменяются прямо пропорционально выпуску продукции (работ, услуг) (электроэнергии, сырья, зарплате и так далее). Постоянные производственные расходы – это расходы, которые не изменяются при изменении объема выпуска продукции (амортизация, аренда, охрана труда и так далее).
Затраты, которые не включаются в себестоимость реализованной продукции, являются затратами отчетного периода. Они подразделяются:
административные расходы;
расходы на сбыт;
прочие операционные расходы.
1. Административные (общехозяйственные расходы):
затраты на содержание административно-управленческого персонала;
общие и корпоративные затраты: организационные затраты, затраты на проведение ежегодные сборов акционеров, вознаграждение директорам, представительские расходы и другое;
затраты на содержание основные средств, других материальные необоротных активов общехозяйственного назначения;
вознаграждение за профессиональные услуги (периодические, аудиторские, по оценке имущества и другое);
амортизация нематериальных активов общехозяйственного назначения;
затраты на урегулирование споров в судах;
прочие расходы общехозяйственного назначения.
2. Расходы на сбыт:
затраты на упаковочный материал, ремонт тары;
оплата труда и комиссионные продавцам, торговым агентам, работникам отдела сбыта и складов, водителям и так далее;
затраты на рекламу и маркетинговые услуги по рынку сбыта;
затраты на командировку работников отдела сбыта;
затраты на аренду, налоги, страхование, амортизацию, ремонт, содержание основных средств, других нематериальных активов отдела сбыта, складов, транспортных средств, демонстрационных залов;
фрахт и другие затраты, связанные с транспортировкой продукции по условиям договора поставки;
другие затраты, связанные со сбытом продукции.
Прочие операционные расходы:
затраты на исследование и разработку;
себестоимость реализованной иностранной валюты;
себестоимость реализованных производственных запасов;
сомнительные и безнадежные долги;
затраты от операционной курсовой разницы;
затраты по уценке запасов;
недостачи и затраты от порчи ценностей;
предъявленные штрафы, пени, неустойки;
другие затраты операционной деятельности, в том числе затраты на создание резерва по гарантийному ремонту, на содержание объектов социально-бытового назначения.
Таблица 5.7.1 – Прямые расходы
| Наименование статей затрат | Сумма, грн. | |
| На программу | На единицу | |
| 1. Покупные изделия, комплектующие | 8236200 | 7400 |
| 2. Расходы на оплату труда производственных рабочих (основных и вспомогательных) | 11691,98 | 10,5 |
| 3. Отчисления на ФОТ (37% от ФОТ производственных рабочих) | 6981,5 | 6,27 |
| Итого | 8254873,48 | 7416,77 |
Таблица 5.7.2. – Расчет операционных расходов предприятия
| Статьи расходов | Обоснование | Сумма, грн. | |
| На программу | На изделие | ||
| 1. Прямые расходы | Таб. Прямые расходы | 8254873,48 | 7416,77 |
|
2.Общепроизводственные расходы 2.1 Расходы на управление производством 2.2 Расходы на содержание и эксплуатацию основных средств 2.3 Прочие |
ФОТ специалистов с учетом начислений (37%) В сумме представляют амортизацию (таб) и расходы на ремонт ОФ (4%) 5 % от ФОТ производственных рабочих. |
5927,4 721,61 1802,32 |
7,70 0,94 2,34 |
| Итого производственная себестоимость изделия | 8272801,72 | 7432,9 | |
| 3. Административные расходы | 100 грн на одного сотрудника | 600 | 1,1 |
| 4. Расходы на сбыт | 70 грн на одного сотрудника | 420 | 0,77 |
| 5. Прочие операционные расходы | 50 грн на одного сотрудника | 300 | 0,55 |
| 6. Итого расходы от операционной деятельности | 8274121,72 | 7434,42 | |
6. Определение оптовой цены системы
Оптовая цена системы определяется исходя из производственной себестоимости на одну систему, планируемой рентабельности производства (процент от производственной себестоимости - 15...20 % ), НДС - 20 % .
Оптовая цена системы:
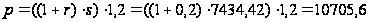 (грн),
Где s - производственная себестоимость (затраты на проектирование и сборку),
s = 7434,42 (грн)
r - рентабельность производства, r=20%=0,2 .
Принимаем оптовую цену системы р=10706 грн
7. Определение рентабельности производства
Прибыль предприятия рассчитывается исходя из выручки (без НДС), производственной себестоимости продукции и затрат отчетного периода (административные расходы, затраты на сбыт, прочие операционные расходы). Рентабельность производства определяется исходя из прибыли от реализации продукции и затрат. Для упрощения расчетов оформляется таблица. Расчеты по определению рентабельности предполагают реализацию всей произведенной продукции.
Таблица 7.1. Показатели рентабельности
| Показатель | |
| 1. Объем реализуемой продукции (шт) | 1113 |
| 2. Оптовая цена изделия (грн) | 10706 |
| 3. Выручка от реализации продукции (с НДС) | 11915778 |
| 4. НДС (грн) | 2383155,6 |
| 5. Выручка от реализации (без НДС) | 9532622,4 |
| 6. Производственная себестоимость изделия (на программу) | 8274121,72 |
| 7. Административные расходы | 600 |
| 8. Расходы на сбыт | 420 |
| 9. Прочие операционные расходы | 300 |
| 10. Прибыль от операционной деятельности | 1257180,68 |
| 11. Налог на прибыль | 314295,17 |
| 12. Прибыль после уплаты налога | 942885,51 |
| 13. Рентабельность от операционной деятельности | 0,152 |
8. Вывод
Целью данной курсовой работы являлось определение экономической эффективности употребления, нами спроектированного прибора. Является ли использование, внедрение данного прибора рациональным и оправданным, с экономической точки зрения, шагом?
Для того чтобы ответить на поставленные вопросы, мы провели целый ряд операций. Первоначально мы провели маркетинговые исследования, результатом которых стало обоснованная убежденность в том, что проектируемый прибор лучше базового по необходимым для производства параметрам. Целью дельнейших действий заключается в определении общего количества расходов (на зарплату, проектировку, амортизацию, ремонт и др.) и выручки, которую мы получим от реализации нашего товара (прибора). Проведя все необходимые расчеты, мы пришли к тому, что наша выручка составит около девяти с половиной миллионов гривен, когда как расходы составят около 8,3 миллионов. Следовательно, прибыль, которую будет получать производитель, равна менее миллиона гривен.
Таким образом, изготовление, спроектированного нами прибора, является более эффективным, чем базового, с учетом того, что образец не решает поставленных перед нами задач.