Анализ финансово-хозяйственного состояния ОАО "Ульяновскэнерго"
Движение денежных потоков по финансовой деятельности при использовании косвенного метода представлены также как и в прямом – привлеченными кредитами и займами, предоставленные другим организациям, причем в 2007 – 2008 годах их прирост составил 88,2% , а в 2009 году не наблюдалось какое-либо движение, связанное с оттоком и притоком денежных средств по финансовой деятельности исследуемой организации ОАО «Ульяновскхлебпром».
Необходимо отметить, что значения по чистому денежному потоку в прямом и косвенном методе не совпадают. Причиной данного расхождения явилось то, что при составлении и анализе денежного потока с использованием косвенного метода не использовались данные регистров бухгалтерского учета, такие как главная книга, оборотно-сальдовая ведомость по счетам. В связи с этим расхождения составили:
по текущей деятельности:
95904 тыс.руб. – 2007 г.
118968 тыс.руб. – 2008 г.
162973 тыс.руб. – 2009 г.
по инвестиционной деятельности данные чистого денежного потока сошлись и равны, соответственно:
41150 тыс.руб. – 2007 г.
10823 тыс. руб. – 2008 г.
16584 тыс. руб. – 2009 г.
по финансовой деятельности:
65207 тыс. руб. – 2007 г.
126550 тыс. руб. – 2008 г.
80120 тыс. руб. – 2009 г.
Одним из важных этапов анализа денежных средств в организации является определение сбалансированности положительных и отрицательных потоков. Для этого используются следующие коэффициенты, отраженные в Таблице 31.
Таблица 31
Значения показателей для оценки денежных потоков
| Наименование коэффициента | Формула расчета | Значения | ||
| 2007 г. | 2008 г. | 2009 г. | ||
| Коэффициент достаточности чистого денежного потока |
|
0,73 | 0,64 | 1,2 |
| Коэффициент эффективности чистого денежного потока |
|
0,73 | 0,64 | 1,2 |
| Потребность в оборотных активах |
|
22,2 | 24,6 | 23,8 |
| Потребность во внеоборотных активах |
|
34,6 | 26,2 | 19,3 |
| Прирост выручки от реализации |
|
6,08 | 26,9 | 5,9 |
| Доля заемных средств в капитале |
|
0.44/0.43 | 0.43/0.45 | 0.45/0.47 |
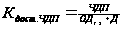 ,
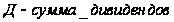
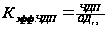
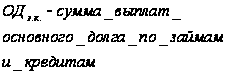
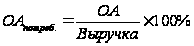
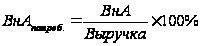
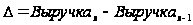

Из Таблицы 31 наглядно видно, что на общий денежный поток организации влияет динамика выручки от продажи: в нашем случае, максимальный прирост выручки составил на начало 2009 года в 26,2% или 913066 тыс.руб. на протяжении 2009 года она также повышалась и ее прирост составил 5,9%. Потребность во необоротных активах к конце анализируемого периода достигла 19,3 %, по сравнению с 34,6% в начале 2007 года, таким образом, организация старается обновлять основные фонды посредством реального инвестирования. Также организация испытывает недостаток и в оборотных активах, что подтверждают расчетные данные.
Таким образом, использовав прямом и косвенный методы движения денежных потоков, можно наглядно сделать общий вывод о процессе управления денежными потоками на предприятии: установить, где у организации формируется денежная наличность и где она расходуется. В результате аналитической работы и использования данных различных форм отчетности можно сделать предварительные выводы о причинах дефицита денежных средств на предприятии на основании резкого изменения и увеличения статей оттока (расхода) денежных средств по отношению у удельному весу общего денежного потока (ОДП).
Итак, рациональное управление денежными потоками приводит к:
улучшению оперативного управления с точки зрения сбалансированности поступления и расходования денежных средств;
росту объема продаж и минимизации расходов на реализацию продукции за счет оперативного маневрирования ресурсами;
повышению маневрированности заемным капиталом;
высвобождению финансовых ресурсов для инвестирования их в более доходные финансовые инструменты при невысоких расходах на их обслуживание;
улучшению переговоров с кредиторами;
созданию базы для оценки эффективности центров финансовой ответственности (при анализе денежных потоков по всем видам деятельности);
улучшению управления резервами;
сокращению расходов на проценты по обязательствам организации.
4.3 Анализ структуры капитала ОАО «Ульяновскхлебпром»
В современной российской экономике собственный капитал организации выступает как важнейшая экономическая категория и является основой деятельности любого хозяйствующего субъекта. Он представляет собой совокупность имущества, прав и денежных средств, необходимых организации для осуществления ее уставной деятельности, покрытия убытков, создания новых видов имущества.
В состав собственного капитала входит уставный, резервный и добавочный капитал, нераспределенная прибыль (непокрытый убыток) и целевое финансирование.
Управление формированием собственных финансовых ресурсов предприятия осуществляется по следующим основным этапам:
1. Анализ формирования собственных финансовых ресурсов предприятия в предшествующем периоде;
2. Определение общей потребности в собственных финансовых ресурсах. Эта потребность определяется следующим образом:
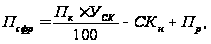 (46)
где
 общая
потребность
в собственных
финансовых
ресурсах в
планируемом
периоде;
 - общая
потребность
в капитале на
конец планового
периода;
 - планируемый
удельный вес
собственного
капитала в
общей его сумме;
 -
сумма собственного
капитала на
начало планируемого
периода;
 -
сумма прибыли,
направляемой
на потребление
в плановом
периоде.
3. Оценка стоимости привлечения собственного капитала из различных источников;
4. Обеспечение максимального объема привлечения собственных финансовых ресурсов за счет внутренних источников;
5. Обеспечение необходимого объема привлечения собственных финансовых ресурсов из внешних источников;
6. Оптимизация соотношения внутренних и внешних источников формирования собственных финансовых ресурсов.
Анализируя динамику полученных результатов, в соответствии с представленными выше этапами формирования и управления собственным капиталом, нужно четко представлять, каким образом эти результаты были сформированы и каковы перспективы организации в каждом конкретном случае.
Для того чтобы проанализировать состояние и движение собственного капитала предприятия, составим на основании данных Формы № 3 аналитическую Таблицу 3246. Информационной базой для анализа служит отчет об изменении капитала (Форма №3)47.
Также не мало важными показателями при анализе движения капитала будут:
Коэффициент поступления собственного капитала собственного капитала показывает, какую часть собственного капитала от имеющегося на конец отчетного периода составляют вновь поступившие в его счет средства:
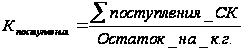 (47)
Коэффициент поступления собственного капитала собственного капитала показывает, какую часть собственного капитала от имеющегося на конец отчетного периода составляют вновь поступившие в его счет средства.
Коэффициент выбытия собственного капитала собственного капитала показывает, какую часть собственного капитала от имеющегося на начало отчетного периода составляют выбывшие из его счета средства:
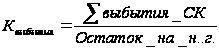 (48)
Исходя из результатов, представленных в Таблице 32 с учетом расчета коэффициентов (47) и (48) приходим к следующим выводам.
Уставный, добавочный и резервный капитал предприятия отличается своей стабильностью и слабой маневренностью.
Нераспределенная прибыль является самым динамичным элементом собственного капитала предприятия, о чем свидетельствуют темпы ее снижения. Увеличение этого показателя происходит за счет чистой прибыли и в совокупном объеме за 2007- 2008 года составило 72420 тыс.руб. В тоже время произошло резкое уменьшение (в 2009г.) данного показателя на 39,5% или в общей сложности уменьшение величины III раздела баланса на 33,9% по сравнению с 2008 годом за счет преимущественно дополнительного выпуска акций.
Расчет коэффициентов (47), (48) в данном случае позволяет определить, происходит ли в организации прирост собственного капитала или наблюдается обратный процесс. При этом даже в случае прироста необходимо определить, увеличение каких компонентов обеспечивает такой прирост и насколько он реален. В случае уменьшения капитала (особенно если появился убыток) необходимо установить, какими средствами этот убыток может быть погашен.48
Рассмотрим указанные варианты развития событий более подробно на основе данных следующей аналитической Таблицы 3349.
Оценивая изменения в структуре собственного капитала, исходя из результатов расчетов, представленных в Таблице 33, очевидно, что основные изменения произошли по такому структурному коэффициенту как нераспределенная прибыль. За 2008 год прирост капитала составил 18, 2% за роста величины нераспределенной прибыли. В 2009 году – ситуация обратная: нераспределенная прибыль уменьшилась. Таким образом, часть капитала держателей собственников, не выплаченная в виде дивидендов прибыль к концу анализируемого периода составила 39, 4%.
При анализе нераспределенной прибыли следует оценить изменение ее доли в общем объеме собственного капитала: в нашем случае она составляла от 78% до 86% от общей величины собственного капитала, причем достигла своего максимума в 0,78 (78%) к концу 2009 года. Тенденция к снижению этого показателя может свидетельствовать о падении деловой активности50 и, следовательно, должна стать предметом особого внимания финансового менеджера или внешнего аналитика.
Деление собственного капитала на инвестированный и накопленный имеет большое значение как в теоретическом, так и в практическом плане: по соотношению и динамике этих групп оценивают деловую активность и эффективность деятельности предприятия. Тенденция к уменьшению, в нашем случае, удельного веса второй группы (накопленного капитала) с 84% в 2007 году до 78% в 2009 году наряду с падением величины нераспределенной прибыли на 40% свидетельствует об определенных проблемах в наращивании средств, вложенных в активы предприятия, а также о неустойчивой финансовой деятельности ОАО «Ульяновскхлебпром».
В процессе анализа собственного капитала необходимо детально изучить его состав, выяснить причины изменения отдельных составляющих и дать оценку этим изменениям. При этом резервы, которые создаются на предприятии, анализируются обособленно.
Финансовые резервы представляют собой расходы организации, равные величине отчислений в связи с образованием в соответствии с правилами бухгалтерского учета резервов – уставных, предстоящих расходов, оценочных.
При анализе необходимо обратить внимание, в какой группе резервов произошли изменения. Так, величина средств резервного капитала зависит от финансового результата деятельности организации и свидетельствует о том, насколько увеличились ее активы за счет собственных источников. Анализ сформированных оценочных резервов позволяет выявить уточнялась ли балансовая оценка отдельных активов и достаточно и средств на покрытие возможных убытков и потерь организации, связанных со снижением их рыночной стоимости. В нашем случае говорится лишь о резервах, образованных в соответствии с законодательством: на протяжении всего анализируемого периода он не менялся и был равен 45тыс.руб.
Для более полного анализа движения капитала необходимо рассчитать чистые активы предприятия.
Чистые
активы – это
разность суммы
активов организации,
принимаемые
к расчету
 ,
и суммы обязательств,
принимаемых
к расчету
 :
 (49)
Величина чистых активов может не совпадать с итогов III раздела «Капитал и резервы» бухгалтерского баланса. Во избежание искусственного завышения доли собственного капитала и снижения финансовых рисков организации последний (итог раздела) нуждается в корректировке.
Порядок расчета чистых активов предприятия утвержден приказом Минфина РФ № Юн и Приказом Федеральной комиссии по рынку ценных бумаг № 03-6/пз от 29.01.2003.
В соответствии с ним в состав активов, принимаемых к расчету, включаются:
все внеоборотные активы предприятия, отражаемые в разделе I баланса;
оборотные активы, отражаемые в разделе II баланса, кроме стоимости в сумме фактических затрат на выкуп собственных акций, выкупленных акционерным обществом у акционеров для их последующей перепродажи или аннулирования, и задолженности участников (учредителей) по взносам в уставный капитал.
В состав пассивов, принимаемых к расчету, относятся:
все статьи раздела IV баланса — долгосрочные обязательства банкам и иным юридическим лицам — строка 590;
статьи раздела V баланса — краткосрочные заемные средства, кредиторская задолженность, задолженность участникам по выплате доходов, резервы предстоящих расходов и платежей и прочие краткосрочные пассивы — сумма строк 610 + 620 +630 + 650 + 660. Статья «Доходы будущих периодов» (строка 640), а также статьи раздела III в расчетах не участвуют.
Расчет величины чистых активов предприятия сведем в Таблицу 3451.
Исходя из результатов расчетов, приходим к выводу, что максимальная величина чистых активов у ОАО «Ульяновскхлебпром» сложилась к началу 2008 году и была равна 298676 тыс. руб. Высокое значение показателя (49) было связано, в большей части, с наращением основных фондов и всего внеоборотного капитала. Минимальное значение величины чистых активов сложилось на начало 2009 году: чистые активы уменьшились на 40% по сравнению с 2008 из – за снижения статьи «Незавершенное строительство» более чем в 2 раза с параллельным наращением оборотных активов (запасов) в 3,3 раза.
4.4 Расчет эффекта финансового рычага
Объективным фактором, возникающим с появлением заемных средств в объеме используемого предприятием капитала и позволяющим получить дополнительную прибыль на собственный капитал, является финансовый рычаг.
Финансовый рычаг характеризует использование предприятием заемных средств, которое влияет на изменение коэффициента рентабельности собственного капитала.
Показатель, отражающий уровень дополнительно генерируемой прибыли на собственный капитал при различной доле использования заемных средств, называется эффектом финансового рычага или левериджа:
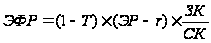 ,
(50)
где
 эффект
финансового
рычага, %;
 ставка
налога на прибыль,
выраженная
десятичной
дробью;
 экономическая
рентабельность,
%;
 средний
размер процентов
за кредит,
уплачиваемых
предприятием
за использование
заемного капитала,
%.
Все необходимые данные сведем в таблицу:
Таблица 35
Исходные данные для расчета коэффициента финансового левериджа
|
Собственный
капитал
|
228022 |
|
Заемный
капитал
|
2500 |
|
Ставка
налога на прибыль,
выраженная
десятичной
дробью
|
0,2 |
|
Экономическая
рентабельность
|
4,4 |
|
Средний
размер процентов
за кредит,
уплачиваемых
предприятием
за использование
заемного капитала,
|
20 |
 ,
тыс. руб.
 ,
тыс. руб.

 ,
%
 ,
%

Примечание. В качестве заемного капитала принимаем сумму, взятую в кредит при сравнительном анализе приобретения оборудования за счет кредитных средств и лизинга, согласно п. 2.4 Главы 2 данного курсового проекта52. В качестве собственного капитала – величину собственного капитала на конец 2009 года53.В качестве показателя экономической рентабельности – величину показателя экономической рентабельности на 2009 год54.
Таким образом, подставим исходные данные, согласно Таблицы 34, рассчитаем эффект финансового рычага (левериджа):
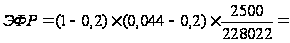 -0,0014
В формуле
(49)
величина
 - дифференциал
финансового
рычага, что
является главным
условием, формирующий
положительный
эффект финансового
рычага. Этот
эффект проявляется
только в том
случае, если
уровень валовой
прибыли, генерируемой
активами предприятия,
превышает
средний размер
процента за
используемый
кредит.
Чем выше положительное значение дифференциала финансового рычага, тем выше при прочих равных условиях будет его эффект.
Формирование отрицательного значения дифференциала финансового рычага по любой причине всегда приводит к снижению коэффициента экономической рентабельности. В этом случае использование предприятием заемного капитала дает отрицательный эффект, что и наблюдается в нашем случае.
Исходя из всего анализа движения собственного капитала, успешная реализация разработанной политики формирования собственных финансовых ресурсов связана с решением следующих основных задач:
обеспечением максимализации формирования прибыли предприятия с учетом допустимого уровня финансового риска;
формированием эффективной политики распределения прибыли (дивидендной политики) предприятия;
осуществлением дополнительной эмиссии акций или привлечения дополнительного паевого капитала55.
ЗАКЛЮЧЕНИЕ
В современных условиях повышается самостоятельность предприятий в принятии и реализации управленческих решений, их экономическая и юридическая ответственность за результаты хозяйственной деятельности. Объективно возрастает значение финансовой устойчивости хозяйствующих субъектов. Все это повышает роль финансового анализа в оценке их производственной и коммерческой деятельности и, прежде всего в наличии, размещении и использовании капитала и доходов.
Анализ финансового состояния необходим предприятию необходим, прежде всего, для:
выявления факторов, влияющих на ее финансовое состояние;
выявления изменений показателей финансового состояния;
оценки количественных и качественных изменений финансового состояния;
определение тенденций изменений финансового состояния фирмы.
После проведенного анализа финансовой отчетности на основании представленных документов и форм отчетности за 3 прошедших года (2007-2009), можно сделать вывод о том, что ОАО «Ульяновскхлебпром» не является абсолютно устойчивым и подвержено колебаниям внутренней и внешней среды деятельности организации. Но, к примеру, в результате определения типа финансовой устойчивости приходим к выводу, что DСОС, DСД и DОИ на протяжении анализируемого периода имели положительное значение, таким образом запасы и затраты полностью покрываются собственными оборотными средствами.
Не смотря на соблюдение всех условий трекфакторной модели финансовой устойчивости, данную ситуацию нельзя рассматривать как идеальную, так как исследуемое предприятие ОАО «Ульяновскхлебпром» активно использует внешние источники финансирования в своей хозяйственной деятельности – прежде всего краткосрочные обязательства в размере 30% от общей структуры капитала. К концу 2009 года организация полностью отказалась от займов и кредитов краткосрочного характера и увеличила ст. «Кредиторская задолженность » за 2009 год на 44,9%.
Из этого следует вполне закономерное нарушение нормальной платежеспособности предприятия и возникает необходимость привлечения дополнительных источников финансирования.
В начале анализируемого периода соотношение активов было в среднем 60% внеоборотных к 40% оборотных активов. За 3 прошедших года произошло наращение величины оборотных активов и снижение доли постоянных активов на 15%, соответственно, причем резкое падение связано с уменьшением удельного веса основных фондов организации.
При проведении аналитического анализа (горизонтального и вертикального),как основного элемента экспресс – диагностики деятельности предприятия, можно говорить о том, что стоимость имущества предприятия и источников его формирования уменьшилась на 32,9% к концу анализируемого периода: на 91183 тыс. руб. за счет снижения доли оборотных активов и внеоборотных активов на 73541 тыс. руб.
Ликвидность
баланса предприятия
в ходе проведения
анализа также
не считается
абсолютной:
группы пассивов
 и
 значительным
образом превышают
соответствующие
активы из-за
значительного
роста укрупненных
статей кредиторской
задолженности,
что еще раз
подтверждает
зависимость
ОАО «Ульяновскхлебпром»
от внешних
источников
финансирования.
Тому подтверждение и коэффициент текущей ликвидности, значение которого на конец отчетного периода в 1,79 (меньше нормативного), что показывает недостаточность оборотных средств для покрытия краткосрочной задолженности предприятия, активно использующуюся как источник финансирования. Согласно методики Федерального управления по делам о несостоятельности предприятий, коэффициент обеспеченности собственными средствами на момент оценки структуры баланса больше 0,1, то есть предприятие не испытывает финансовую неустойчивость вследствие недостатка собственных средств для пополнения оборотных активов. Таким образом, ОАО «Ульяновскхлебпром» имеет возможности восстановить платежеспособность в течение шести месяцев с момента оценки.
Сравнение состояния дебиторской и кредиторской задолженностей позволяет сделать следующий вывод: период погашения кредиторской задолженности на конец года больше, чем дебиторской задолженности, что объясняется превышением суммы дебиторской задолженности над кредиторской . Причина этого связана в более низкой скорости обращения дебиторской задолженности по сравнению с кредиторской. Такая ситуация не может рассматриваться как положительная, так как не обеспечивает достаточного и своевременного притока денежных средств, причем существует опасность преобладания высокой доли просроченных платежей и необходимости создания резерва по сомнительным долгам на исследуемой организации. В этом случае дефицит платежных средств, при условии наступления сроков погашения долговых обязательств, может привести к дальнейшему росту кредиторской задолженности и, в конечном счете, к неплатежеспособности предприятия, что и наблюдается в 2009 году.
Для улучшения финансового состояния предприятия необходимо следить за соотношением дебиторской и кредиторской задолженностей, контролировать состояние расчетов по просроченным задолженностям, соблюдения ликвидности денежного потока. Одним из выходов из данной ситуации будет внедрение на предприятии специализированного программного обеспечения «Платежный календарь» для установления конкретных сроков поступления денежных средств и платежей предприятия и их доведение до конкретных исполнителей в форме плановых заданий. Это позволит, тем самым, в максимально возможной степени синхронизировать положительный и отрицательный денежные потоки повысив тем самым эффективность денежного оборота предприятия.
В целом по предприятию наблюдается ухудшение в использовании имущества. С каждого рубля средств, вложенных в активы, предприятие получило к концу анализируемого периода прибыли меньше, чем в предыдущем году. Если в 2008 году каждый вложенный в имущество рубль приносил 9,8 коп. прибыли, то теперь лишь4,4 коп.
Рентабельность собственного капитала повысилась к концу 2009 года в 4 с лишним раза, что свидетельствует об эффективном использовании собственного капитала на предприятии. В целом практически все коэффициенты рентабельности повысились. Это и общая рентабельность, и рентабельность продаж в 12,6%, показывающая долю прибыли в каждом заработанном рубле. Данные изменения были связаны, прежде всего, с положительным финансовым результатом у ОАО «Ульяновскхлебпром» по итогам 2009 года, где чистая прибыль возросла на 156,7% по сравнению с ростов себестоимости за аналогичный период в 5,2%.
Основными направлениями повышения рентабельности на предприятии будут:
снижение себестоимости продукции;
увеличение объемов реализации;
соответствующий рост прибыли;
повышение эффективности и более рациональное использование оборотных и необратимых активов, собственного и заемного капитала.
Дальнейшее развитие предприятия во многом зависит от обновления материально-технической базы, что позволит увеличить объем производства и продаж, улучшить качество и освоить выпуск новых видов продукции.
ОАО «Ульяновскхлебпром» необходимо предпринять ряд мероприятий, направленных на стабилизацию общего финансового положения, по результатам которых можно говорить о способности организации успешно функционировать и развиваться, сохранять равновесие своих активов и пассивов в постоянно изменяющейся внутренней и внешней предпринимательской среде, постоянно поддерживать свою платежеспособность и финансовую устойчивость, свидетельствующую о ее устойчивом финансовом состоянии.
НОРМАТИВНЫЕ ДОКУМЕНТЫ
Федеральный Закон «О бухгалтерском учете» от 21.11.1996г. №129-ФЗ // ИПС КонсультантПлюс
Федеральный закон «Об акционерных обществах» от 26.12.1995 №288-ФЗ // ИПС КонсультантПлюс
Федеральный закон РФ «Об особенностях несостоятельности (банкротства) субъектов» от 24 июня 1999 г. № 122-ФЗ.//Российская газета. – 2007. - № 122, № 123.
Положение по бухгалтерскому учету «Бухгалтерская отчетность организации», утвержденное приказом Минфина РФ от 6.07.1999 №43н (ПБУ 4/99) // ИПС КонсультантПлюс
Приказ Минфина РФ «О формах бухгалтерской отчетности» от 22.07.2003 N 67н // ИПС КонсультантПлюс
Приказ Минфина РФ «Об утверждении положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ» от 29.07.1998 г. № 34н // ИПС КонсультантПлюс
СПИСОК ДОПОЛНИТЕЛЬНО ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Анализ финансовой отчетности: учебник/Под. Ред. М.А. Вахрушиной, Н.С. Пласковой. – М.: Вузовский учебник, 2008. – 367 с.
Анализ финансовой отчетности: Учебное пособие. Донцова Л.В., Никифорова Н.А. М.: Издательство «Дело и Сервис», 2004. - 336 с.
Анализ финансовой отчетности: учеб. пособие//Под ред. О.В.Ефимовой, М.В. Мельник. – 2-е изд., испр.– М.: Изд-во ОМЕГА-Л, 2006. – 408 с.
Анализ финансово-хозяйственной деятельности предприятия. Учебное пособие Мельник М.В., Герасимова Е.Б. М.: ФОРУМ: ИНФРА-М, 2008. - 192 с.
Бланк И. А. Энциклопедия финансового менеджера. [В 4 томах]. Том 3. Управление активами и капиталом предприятия/ И. А. Бланк. – 2-е изд., стер. – М. : Издательство «Омега- Л», 2003. – 512 с.
Бланк И. А. Энциклопедия финансового менеджера. [В 4 томах]. Том 4. Управление финансовой стабилизацией предприятия/ И. А. Бланк. – 2-е изд., стер. – М. : Издательство «Омега- Л», 2008. – 448 с.
Бочаров В. В. Финансовый анализ. Краткий курс./ В. В. Бочаров. – 2-е изд. - СПб.: Питер, 2009. – 240 с.
Воронина В.М. Прогнозирование банкротства промышленных предприятий с помощью количественных и качественных методов анализа: проблемы теории и практики//Экономический анализ: теория и практика. – 2007. – № 18. – с.11-20
Дыбаль С.В. Финансовый анализ: теория и практика: Учеб. пособие. – СПб.: Бизнес-пресса, 2009.-336 с. Издание 3-е, дополненное и переработанное.
Жуков Е.Ф. Деньги. Кредит. Банки: Учебник для вузов / под ред– М: ЮНИТИ-ДАНА. - 2003. – С.345.
Клинов Н.Н. Требования к годовой бухгалтерской отчетности//Бухгалтерский учет. – 2001. - № 2. – с.12- 17
Ковалев А.И. Анализ финансового состояния предприятия. – М.: Центр экономики и маркетинга, 2005. – 208с.
Савицкая Г.В. Анализ эффективности и рисков предпринимательской деятельности: методологический аспект. – М.: ИНФРА-М, 2008. – 272 с.
Селезнева Н.Н.Методы анализа в финансовом менеджменте//Вестник профессиональных бухгалтеров. – 2007. – № 4. – с. 12-33
Шеремет А.Д., Сайфуллин Р.С., Негашев Е.В. Методика финансового анализа. – 3-е изд., перераб. и доп. – М.: ИНФРА-М, 2001. – 208с
Чиненов М.В. Бухгалтерская отчетность: состав, содержание, порядок представления//Бухгалтерская отчетность организации. – 2007. – № 3. – с.5-9
Финансовый менеджмент: методические указания по изучению курса. Часть 1. Управление капиталом / сост. Т.С. Бакулина, Н.П. Абаева. - Ульяновск: УлГТУ, 2008. – 72 с.
hlebprom.mv/open_info.html
Материалы сайта www.1c-audit
Материалы сайта www.buisness.fromru
Материалы сайта www.consulting
Приложение 1 Таблица 1
Горизонтально-вертикальный анализ актива баланса ОАО « Ульяновскхлебпром»
|
Наименование статей баланса |
На 2007г. | На 2009 г. | Удельные веса, % | Абсолютное отклонение | Темп роста, % | Темп прироста, % | ||||||||||
| На н.2007г. | На к.2007г. | На н.2009г. | На к.2009г. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||||||