Анализ финансово-хозяйственного состояния ОАО "Ульяновскэнерго"
(6) =
(3)/ВБ*100
(7)=
(4)/ВБ*100
(8)=
(5)/ВБ*100
1.Внеоборотные активы
Итого
по разделу 1
243973
254700
223632
150091
59,5
44,7
44,8
10727
33768
-73541
104,4
86,9
67,1
4,4
-13,1
-32,9
2. Оборотные активы
Запасы
в том числе:
Итого по разделу 2
147112
173018
276403
185220
40,45
55,3
55,2
25906
103385
-91183
117,6
159,7
67
17,6
59,7
-23
БАЛАНС
391085
427718
500035
335311
100
100
100
36633
72317
-164724
109,4
116,9
67,05
9,4
16,9
-32,92
Приложение 2 Таблица 2
Горизонтально-вертикальный анализ пассива баланса ОАО « Ульяновскхлебпром»
| Наименование статей баланса | На 2007г. | На 2009 г. | Удельные веса, % | Абсолютное отклонение | Темп роста, % | Темп прироста, % | ||||||||||
| На н.2007г. | На к.2007г. | На н.2009г. | На к.2009г. | |||||||||||||
| (1) | (2) | (3) | (4) | (5) |
(6) = (3)/ВБ*100 |
(7)= (4)/ВБ*100 |
(8)= (5)/ВБ*100 |
(9)= (3)-(2) | (10)= (4)-(3) | (11)= (5)-(4) | (12)= (3)/(2)*100 | (13)= (4)/(3)*100 | (14)= (5)/(4)*100 | (15)= (12)-100 | (16)= (13)-100 | (17)= (14)-100 |
|
3. Капитал и резервы |
||||||||||||||||
| Уставный капитал | 148 | 148 | 148 | 148 | 0,035 | 0,03 | 0,044 | 0 | 0 | 0 | 100 | 100 | 100 | 0 | 0 | 0 |
| Добавочный капитал | 48657 | 48657 | 48657 | 48657 | 11,4 | 9,73 | 14,5 | 0 | 0 | 0 | 100 | 100 | 100 | 0 | 0 | 0 |
| Резервный капитал | 45 | 45 | 45 | 45 | 0,01 | 0,009 | 0,013 | 0 | 0 | 0 | 100 | 100 | 100 | 0 | 0 | 0 |
| Нераспределенная прибыль | 223115 | 249954 | 295535 | 179172 | 58,43 | 59,1 | 53,4 | 26839 | 45581 | -116363 | 112,03 | 118,23 | 60,63 | 12,03 | 18,23 | -39,37 |
|
Итого по разделу 3 |
271965 |
298804 |
344385 |
228022 |
69,9 |
68,8 |
68 |
26839 |
45581 |
-116363 |
109, 87 |
115,25 |
66,2 |
9,87 |
15,25 |
-32,8 |
|
4. Долгосрочные обязательства |
||||||||||||||||
| Отложенные налоговые обязательства |
3010 |
3388 |
3988 |
3587 |
0,8 |
0,8 |
1,07 |
378 |
600 |
-401 |
112,56 |
117,7 |
90 |
12,56 |
17,7 |
-10 |
|
5. Краткосрочные обязательства |
||||||||||||||||
| Займы и кредиты | 52146 | 51448 | 80120 | - | 12,02 | 16,02 | - | -698 | 28672 | -80120 | 98,6 | 155,7 | - | -1,4 | 55,7 | - |
|
Кредиторская задолженность в том числе: |
63964 | 74078 | 71542 | 103702 | 17,32 | 14,3 | 30,93 | 10114 | -2536 | 32160 | 115,8 | 96,6 | 144,9 | 15,8 | -3,4 | 44,9 |
| поставщики и подрядчики | 45605 | 56062 | 41026 | 36078 | 13,1 | 8,2 | 10,7 | 10457 | -15036 | -4948 | 122,93 | 73,2 | 87,9 | 22,93 | -26,8 | -12,1 |
| задолженность перед персоналом организации | 5284 | 6181 | 7918 | 25452 | 1,44 | 1,58 | 7,6 | 897 | 1737 | 17534 | 117 | 128,1 | 321,4 | 17 | 28,1 | 221,4 |
| задолженность перед гос. внеб. Фондами | 1913 | 2227 | 2867 | 3029 | 0,52 | 0,57 | 0,9 | 314 | 640 | 162 | 116,4 | 128,74 | 105,6 | 16,4 | 28,74 | 5,6 |
| задолженность по налогам и сборам | 5188 | 6092 | 11284 | 32751 | 1,42 | 2,27 | 9,77 | 904 | 5192 | -78533 | 117,4 | 185,2 | 290,24 | 17,4 | 85,2 | 190,24 |
| прочие кредиторы | 5474 | 3516 | 8447 | 6392 | 0,822 | 1,7 | 1,9 | -1958 | 4931 | -2055 | 64,23 | 240,24 | 75,7 | -35,77 | 140,24 | -24,3 |
|
Итого по разделу 5 |
116110 |
125526 |
151662 |
103702 |
29,3 |
30,33 |
30,93 |
9416 |
26136 |
-47960 |
108,1 |
120,8 |
68,4 |
8,1 |
20,8 |
-31,6 |
|
БАЛАНС |
391085 |
427718 |
500035 |
335311 |
100 |
100 |
100 |
36633 |
72317 |
-164724 |
109,4 |
116,9 |
67,08 |
9,4 |
16,9 |
-32,95 |
Приложение 3
Таблица 5
Анализ движения основных средств ОАО «Ульяновскхлебпром»
| Показатели | Остаток на начало периода | Поступило | Выбыло | Остаток на конец периода | ||||||||
| 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. | |
| Здания | 114308 | 131781 | 165506 | 21191 | 34523 | 246 | 3718 | 798 | 36591 | 131781 | 165506 | 129161 |
| Сооружения и передаточные устройства | 60309 | 69757 | 82962 | 9738 | 14868 | 944 | 290 | 1663 | 27476 | 69757 | 82962 | 56430 |
| Машины и оборудования | 24562 | 29106 | 36862 | 5065 | 8858 | 4805 | 521 | 902 | 5301 | 29106 | 36862 | 36366 |
| Транспортные средства | 6696 | 6689 | 10476 | 175 | 4006 | 33 | 182 | 219 | 4581 | 6689 | 10476 | 5928 |
| Многолетние насаждения | 2087 | 733 | 787 | - | 54 | - | 1354 | - | 119 | 733 | 787 | 668 |
| Другие виды ОС | 10421 | 5729 | 7010 | 874 | 1281 | 2140 | 5566 | - | 38 | 5729 | 7010 | 9112 |
|
Итого |
223733 |
249454 |
309035 |
37352 |
63390 |
8168 |
11631 |
3809 |
74189 |
249454 |
309035 |
243014 |
Приложение 3.1
Таблица 6
Коэффициенты эффективности использования основных средств и их расчет
|
Характеристика показателей |
Наименование коэффициентов эффективного использования основных средств | ||||||||||||||||||||
| Коэффициент годности | Коэффициент износа | Коэффициент ввода | Коэффициент выбытия | Коэффициент обновления | Фондоотдача | Фондоемкость | |||||||||||||||
| Что показывает | Какую долю составляет их остаточная стоимость от первоначальной стоимости за определенный период. | Характеризует долю стоимости основных средств, оставшуюся к списанию на затраты в последующих периодах. | Доля поступивших основных средств в отчетном году | Какая доля основных фондов, имевшихся к началу отчетного периода, выбыла за отчетный период из-за ветхости и износа | Удельный вес новых основных фондов, поступивших в течение года в общем их количестве. В сопоставлении с коэффициентом выбытия он характеризует темпы увеличения основных фондов. | Сколько продукции (в стоимостном выражении) произведено в данном периоде на 1 руб. стоимости основных фондов | Стоимость производственных фондов, приходящуюся на 1 руб. | ||||||||||||||
| Способ расчета |
|
где
|
|
|
|
|
|
||||||||||||||
| Расчетные значения | 2007г. | 2008 г. | 2009 г. | 2007г. | 2008 г. | 2009 г. | 2007г. | 2008 г. | 2009 г. | 2007г. | 2008 г. | 2009 г. | 2007г. | 2008 г. | 2009 г. | 2007г. | 2008 г. | 2009 г. | 2007г. | 2008 г. | 2009 г. |
| 0,885 | 0,761 | 1,214 | 0,115 | 0,239 | -0,214 | 0,15 | 0,205 | 0,034 | 0,05 | 0,015 | 0,24 | 0,254 | 0,026 | - | 3,03 | 3,26 | 3,5 | 0,33 | 0,31 | 0,28 | |


 сумма
износа;
 первоначальная
(балансовая)
стоимость
основных средств.

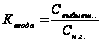
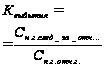
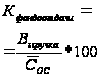

Приложение 4
Таблица 8
Анализ абсолютных показателей финансовой устойчивости
ОАО «Ульяновскхлебпром»
| Показатели |
Условные обозначения |
Расчет | Результаты расчетов | Абсолютное отклонения | |||||
| На 2007г. | На 2009 г. | к.2007-н.2007 | н. 2009-к.2007 | к. 2009-н.2009 | |||||
| На н.2007г. | На к.2007г. | На н.2009г. | На к.2009г. | ||||||
| Собственный капитал | СК | стр. 490 | 271965 | 298804 | 344385 | 228022 | 26839 | 45581 | 116363 |
| Внеоборотные активы | ВОА | стр. 190 | 243373 | 254700 |
223 632 |
150091 | 11327 | -31068 | -73541 |
| Долгосрочные обязательства | ДО | стр. 590 | 3010 | 3388 | 3988 | 3587 | 378 | 600 | -401 |
| Краткосрочные обязательства | КО | стр. 690 | 116110 | 1255526 | 151662 | 103702 | 9416 | 26136 | -47960 |
| Запасы | З | стр. 210 | 46036 | 52763 | 176587 | 53264 | 6727 | 123824 | -123323 |
| Собственные оборотные средства | СОС | стр. 490 – стр. 190 | 28592 | 44104 | 120753 | 77931 | 15512 | 76649 | -42822 |
| Собственные и долгосрочные заемные источники финансирования | СД | СОС + стр. 590 | 31602 | 47492 | 124741 | 81518 | 15890 | 77249 | -43223 |
| Общие источники формирования запасов | ОИ | СД + стр. 690 | 147712 | 173018 | 276403 | 185220 | 25306 | 103385 | -91183 |
| Излишек (недостаток) собственных оборотных средств |
|
СОС-З | -17444 | -8659 | -55834 | 24667 | 8785 | -64834 | 80501 |
| Излишек (недостаток) собственных и долгосрочных заемных источников формирования |
|
СД-З | -14434 | -5271 | -51846 | 28254 | 9163 | -46575 | 80100 |
| Излишек (недостаток) общей величины источников формирования запасов и затрат |
|
ОИ-З | 101676 | 120255 | 99816 | 131956 | 18579 | -20439 | 32140 |


Приложение 5
Таблица 10
Коэффициенты финансовой устойчивости и финансовой независимости предприятия и их расчет
|
Характеристика показателей |
Наименование показателей финансовой устойчивости и независимости | |||||||||||||||||||||||||||||||
| Коэффициент финансирования |
Коэффициент финансовой независимости (автономии) |
Коэффициент финансовой зависимости | Коэффициент финансовой устойчивости | Коэффициент маневренности собственного капитала | Коэффициент финансового рычага | Коэффициент постоянного актива | Коэффициент обеспеченности оборотными средствами собственным капиталом | |||||||||||||||||||||||||
| Что показывает | Какая часть деятельности организации финансируется за счет собственных, а какая — за счет заемных средств | Удельный вес собственных средств в общей сумме источников финансирования | Расчитывается как отношение величины заемного капитала (ЗК) к величине собственного капитала, | Какая часть актива финансируется за счет устойчивых источников, то есть долю тех источников финансирования, которые организация может использовать в своей деятельности длительное время. | Какая часть собственного капитала используется для финансирования текущей деятельности | Процент заимствованных средств по отношению к собственным средствам компании | Какая доля собственных источников средств направляется на покрытие внеоборотных активов. | Что хотя бы 10% оборотных средств организации пополнялись за счет собственного капитала, а остальную их часть (90%) за счет заемных средств | ||||||||||||||||||||||||
| Способ расчета |
Кф= |
Ка= |
Кфз= |
Кфу= |
Кфр= |
Кмск
=
|
Кпа
=
|
Ксос= |
||||||||||||||||||||||||
| Нормативное значение и выводы | Если < 1, тоэто может свидетельствовать об опасности неплатежеспособности и нередко затрудняет возможность получения кредита. | Чем выше значение коэффициента, тем более устойчивое финансовое положение организации. | Чем выше значение коэффициента, тем больше займов у предприятия, и тем рискованнее ситуация, которая может привести к затруднениям в получении новых кредитов. | Если величина коэффициента колеблется в пределах 80–90 %, и имеет положительную тенденцию, то финансовое положение организации является устойчивым | Рекомендуемое значение: 0,5 и выше. | Оптимально эффект финансового рычага должен составлять 0.3-0.5 уровня экономической рентабельности активов. | Рекомендуемое значение: о, 5 и выше | Для финансово устойчивого предприятия значение данного показателя должно превышать 1. | ||||||||||||||||||||||||
| Расчетные значения | н. 2007г. | к. 2007 г. | н. 2009 г. | к. 2009 г. | н. 2007г. | к. 2007 г. | н. 2009 г. | к. 2009 г. | н. 2007г. | к. 2007 г. | н. 2009 г. | к. 2009 г. | н. 2007г. | к. 2007 г. | н. 2009 г. | к. 2009 г. | н. 2007г. | к. 2007 г. | н. 2009 г. | к. 2009 г. | н. 2007г. | к. 2007 г. | н. 2009 г. | к. 2009 г. | н. 2007г. | к. 2007 г. | н. 2009 г. | к. 2009 г. | н. 2007г. | к. 2007 г. | н. 2009 г. | к. 2009 г. |
| 2,28 | 2,32 | 2,22 | 2,12 | 0,695 | 0,698 | 0,688 | 0,68 | 0,3046 | 0,3014 | 0,3113 | 0,32 | 0,703 | 0,706 | 0,697 | 0,69 | 0,44 | 0,43 | 0,45 | 0,47 | 1,9 | 1,86 | 1,66 | 1,67 | 0,88 | 0,84 | 0,63 | 0,64 | 0,19 | 0,255 | 0,44 | 0,42 | |
 =
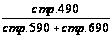
 =

 =
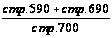
 =
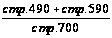
 =
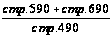
 =
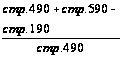
 =

 =

Приложение 6
Таблица 11
Анализа ликвидности баланса ОАО «Ульяновскхлебпром»
| Актив | Значения | Пассив | Значения | Платежный излишек или недостаток | ||||||||
| На н 2007г. | На н.2008г. | На н.2009г. | На к. 2009г. | На н. 2007г. | На н.2008г. | На н.2009г. | На к. 2009г. | На к.2007г. | На к.2008г. | На к.2009г. | ||
| Наиболее ликвидные активы А1 | 7936 | 5677 | 6078 | 5381 | Наиболее срочные обязательства П1. | 63964 | 74078 | 71542 | 103702 | 68401 | 65464 | 98321 |
| Быстрореализуемые активы А2 | - | - | - | - | Краткосрочные пассивы П 2. | 57620 | 54964 | 88567 | 6392 | 54964 | 88567 | 6392 |
| Медленнореализуемые активы А3 | 139178 | 167935 | 270325 | 179839 | Долгосрочные пассивы П 3 | 3010 | 3388 | 3988 | 3587 | -164547 | -266337 | -176252 |
| Труднореализуемые активы А4 | 243973 | 254700 | 223632 | 150091 | Постоянные пассивы П 4 | 271965 | 298804 | 344385 | 228022 | 44104 | 120753 | 77931 |
Приложение 7
Таблица 13
Коэффициенты ликвидности предприятия и их расчет
| Характеристика показателей | Наименование показателей ликвидности | ||||
| Коэффициент абсолютной (быстрой) ликвидности | Коэффициент критической оценки | Коэффициент текущей (общий коэффициент покрытия) ликвидности | Коэффициент общей ликвидности | Коэффициент ликвидности при мобилизации средств | |
| Что показывает | Какую часть обязательств предприятие может погасить немедленно (в ближайшее время на дату составления баланса) | Прогнозируемые платежные возможности предприятия в условиях современного проведения расчетов с дебиторами. | Характеризует ожидаемую платежеспособность на период, показывает платежные возможности предприятия | Характеризует тенденции состояния платежеспособности | Характеризуют зависимость платежеспособности от материальных запасов |
| Способ расчета |
Кал=ДС+КФВ/Т0 ДС-денежные средства ТО- текущие обязательства ((610)+(620)+(630)+(660)) |
Ккрит.оц.= =(ДС+КФВ+ДЗ)/ТО КФВ-краткосрочные финансовые вожения ДЗ- дебиторская задолжность |
Ктек= ОбА/ ТО ОбА - оборотные активы |
К=А1+0,5*А2+0,3*А3/ П1+0,5*П2+0,3*П3 |
Км.=З/КО КО- краткосрочные обязательства |
| Нормативное значение и выводы |
0,35- 0,5 За отчетный период платежеспособностиь предприятия по текущим обязательствам является отличной |
0,5-0,8 В течение отчетного периода состояние платежеспособности в норме |
2 Предприятие может погасить часть обязательств в условиях своевременного проведения расчетов с дебиторами |
1-2 платежные возможности предприятия при условии своевременных расчетов с дебиторами, реализацией готовой продукции, и также МПЗ в норме |
0,5-0,8 |
| Расчетные значения | 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. |
| 0,044 | 0,038 | 0,05 | 0,92 | 0,62 | 1,2 | 1,34 | 1,73 | 1,68 | 0,546 | 0,549 | 0,745 | 1,38 | 1,82 | 1,79 |
Приложение 8
Таблица 14
Показатели деловой активности предприятия и их расчет, (в об.)
| Показатели | Условные обозначения | Расчет | Результаты расчетов | Абсолютное отклонение,+/- | |||
| 2007г. | 2008г. | 2009г. | 2008г.-2007г. | 2009г.-2008г. | |||
| Коэффициент оборачиваемости активов |
|
|
1,75 | 1,97 | 2,32 | 0,22 | 0,35 |
| Коэффициент оборачиваемости оборотных активов |
|
|
4,5 | 4,06 | 4,2 | -0,44 | 0,14 |
| Коэффициент оборачиваемости внеоборотных активов |
|
|
2,9 | 3,82 | 5,18 | 0,92 | 1,36 |
| Коэффициент оборачиваемости материально-производственных запасов |
|
|
14,56 | 7,96 | 8,42 | -6,6 | 0,46 |
| Коэффициент оборачиваемости готовой продукции |
|
|
303,2 | 378,24 | 361,9 | 75,04 | -16,34 |
| Коэффициент оборачиваемости незавершенного производства |
|
|
2808,96 | 3278,5 | 164,53 | 469,54 | -3113,97 |
| Коэффициент оборачиваемости денежных средств |
|
|
105,83 | 155,35 | 168,91 | 49,52 | 13,56 |
| Коэффициент оборачиваемости дебиторской задолженности |
|
|
7,06 | 8,85 | 8,8 | 1,79 | -0,05 |
| Коэффициент оборачиваемости кредиторской задолженности |
|
|
10,42 | 12,54 | 11,04 | 2,12 | -1,5 |

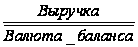


Приложение 9
Таблица 15
Расчет продолжительности оборота за период, (в дн.)
| Показатели | Условные обозначения | Расчет | Результаты расчетов | Абсолютное отклонение,+/- | |||
| 2007г. | 2008г. | 2009г. | 2008г.-2007г. | 2009г.-2008г. | |||
| Продолжительность оборачиваемости активов |
|
|
208,6 | 185,28 | 157,33 | -23,32 | -27,95 |
| Продолжительность оборачиваемости оборотных активов |
|
|
81,1 | 89,9 | 86,9 | 8,8 | -3 |
| Продолжительность оборачиваемости внеоборотных активов |
|
|
125,86 | 95,55 | 70,46 | -30,31 | -25,09 |
| Продолжительность оборачиваемости материально-производственных запасов |
|
|
25,07 | 45,85 | 43,35 | 20,78 | -2,5 |
| Продолжительность оборачиваемости готовой продукции |
|
|
1,204 | 0,96 | 1,01 | -0,244 | 0,05 |
| Продолжительность оборачиваемости незавершенного производства |
|
|
0,13 | 0,11 | 2,22 | -0,02 | 2,11 |
| Продолжительность оборачиваемости денежных средств |
|
|
3,45 | 2,35 | 2,16 | -1,1 | -0,19 |
| Продолжительность оборачиваемости дебиторской задолженности |
|
|
51,7 | 41,2 | 41,4 | -10,5 | 0,2 |
| Продолжительность оборачиваемости кредиторской задолженности |
|
|
35,03 | 29,11 | 33,06 | -5,92 | 3,95 |


Приложение 10
Таблица 17
Коэффициенты платежеспособности предприятия и их расчет согласно методики ФУДН
| Характеристика показателей | Наименование показателей платежеспособности | |||||||||||
| Коэффициент текущей ликвидности | Коэффициент обеспеченности собственными средствами оборотными активами | Коэффициент восстановления платежеспособности | Коэффициент утраты платежеспособности | |||||||||
| Что показывает | Характеризует ожидаемую платежеспособность на период, показывает платежные возможности предприятия | Что хотя бы 10% оборотных средств организации пополнялись за счет собственного капитала, а остальную их часть (90%) за счет заемных средств | Определяется как отношение расчетного коэффициента текущей ликвидности к его установленному значению. | Определяется как отношение расчетного коэффициента текущей ликвидности к его установленному значению | ||||||||
| Способ расчета |
Ктек= ОбА/ КО ОбА - оборотные активы; КО - краткосрочные обязательства (690) |
Ксос= |
Квоост.=(Ктек.л.к..г.+6/Т(Ктек.л.к.г.- Ктек.л.н.г.))/2 Т - отчетный период, мес.; 6 - нормативный период восстановления платежеспособности,мес. |
Кутр.=(Ктек.л.к.г.+3/Т(Ктек.л.к.г.- Ктек.л.н.г.))/2 Т - отчетный период, мес.; 3 - нормативный период восстановления платежеспособности, месс. |
||||||||
| Нормативное значение и выводы | Предприятие может погасить часть обязательств в условиях своевременного проведения расчетов с дебиторами |
Если Ктек<= 2, Кобесп.<=0,1, рассчитывается коэффициент возможной утраты платежеспособности за предстоящий период (3 месяца) |
Квосст> 1 возможность у предприятия восстановить свою платежеспособность; Квосст< 1 предприятие в ближайшее время не имеет реальной возможности восстановить платежеспособность |
Кутр.> 1 свидетельствует о наличии реальной возможности у предприятия не утратить платежеспособность; Кутр.<1 предприятие в ближайшее время может утратить платежеспособность. |
||||||||
| Расчетные значения | на 2007 г. | на 2008 г. | на 2009 г. | на 2007 г. | на 2008 г. | на 2009 г. | на 2007 г. | на 2008 г. | на 2009 г. | на 2007 г. | на 2008 г. | на 2009 г. |
| 1,34 | 1,73 | 1,68 | 0,255 | 0,44 | 0,42 | 1,38 | 2,09 | 1,75 | 1,36 | 1,96 | 1,76 | |
Приложение 11
Таблица 18
Универсальные коэффициенты платежеспособности предприятия и их расчет
|
Характеристика показателей |
Наименование показателей платежеспособности | ||||||||||||||||||||
|
Коэффициент платежеспособности1 |
Коэффициент платежеспособности2 |
Коэффициент самофинансирования1 |
Коэффициент самофинансирования2 |
Коэффициент Бивера | Коэффициент покрытия краткосрочных обязательств притоком денежных средств | Потенциал самофинансирования | |||||||||||||||
| Что показывает | Может ли организация обеспечить на текущий период выплату денежных средств за счет остатка денежных средств и текущих поступлений | Способна ли организация повысить свой уровень платежеспособности | В течении какого периода предприятие может осуществлять текущую деятельность за счет поступления денежных средств и ценных бумаг | Способна ли организация повысить свой уровень самофинансирования | Сколько может быть покрыто обязательств за счет притока денежных средств | Сколько может быть покрыто краткосрочных обязательств за счет притока денежных средств | Какая доля обязательств может быть погашена за счет будущей дебиторской задолженности | ||||||||||||||
| Способ расчета |
|
|
где среднедн.расх.ДС= =себестоимость+упрв.расх.+аморт.отч./кол-во дней в иссл.периоде |
|
|
|
где ЧДП= =ПритокДСтек.деят..-ОттокДСтек.деят. |
||||||||||||||
| Нормативное значение и выводы |
|
|
|
|
|
||||||||||||||||
| Расчетные значения | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. |
| -1,075 | -0,01 | 3,31 | -1,06 | -0,012 | 3,3 | -8 | -5,4 | -4,9 | -8 | -5,4 | -4,9 | 0,15 | 0,2 | 0,45 | 0,16 | 0,21 | 0,46 | 0,114 | -0,26 | 0,36 | |


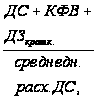

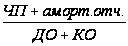
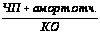


 -
способна
 -
не способна


Приложение 12
Таблица 19
Анализ вероятности банкротства ( методика Альтмана) и ее расчет
| Характеристика коэффициента | Наименование коэффициента согласно методики Альтмана | ||||||||||||||
| К1 | К2 | К3 | К4 | К5 | |||||||||||
| Что показывает | прибыльность общего капитала предприятия | прибыльность на базе чистой прибыли | соотношение собственного и заемного капитала | соотношение реинвестируемой прибыли к сумме валюты баланса | соотношение собственного оборотного капитала и валюты баланса | ||||||||||
| Способ расчета |
|
|
|
|
|
||||||||||
| Расчетные значения | 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. |
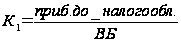
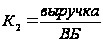

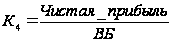

| 0,11 | 0,14 | 0,27 | 1,68 | 1,83 | 2,88 | 2,32 | 2,21 | 2,12 | 0,06 | 0,09 | 0,35 | 0,1 | 0,24 | 0,23 |
Приложение 15
Таблица 20.2
Расчет степени вероятности банкротства согласно критериям оценки финансового состояния ( методика Донцовой Л.В. и Никифоровой Н.А.)
| Показатель | Формула расчета | Расчетные значения | |||
| На 2007г./баллы | На 2008г./баллы | ||||
| Коэффициент абсолютной ликвидности |
|
0,07/2,1 б. | 0,04/1,2 б. | 0,04/ 1,2 б. | 0,05/ 1,5 б. |
| Коэффициент «критической» оценки |
|
0,07/ 1,4 б. | 0,04/ 0,8 б. | 0,04/ 0,8 б. | 0,05/ 1 б. |
| Коэффициент текущей ликвидности |
|
1,27/ 10 б. | 1,38/ 10 б. | 1,82/ 10 б. | 1,79/ 10 б. |
| Доля оборотных средств в активах |
|
0,38/ 6,5 б. | 0,4/ 7 б. | 0,553/ 10 б. | 0,552/ 10 б. |
| Коэффициент обеспеченности собственными источниками финансирования |
|
0,19/ 3,2 б. | 0,25/ 5 б. | 0,44/ 10,7 б. | 0,42/ 10 б. |
|
Коэффициент финансовой независимости |
|
0,695/ 10 б. | 0,698/ 10 б. | 0,69/ 10 б. | 0,68/ 10 б. |
|
Коэффициент финансовой устойчивости |
|
0,703/ 4 б. | 0,706/ 4 б. | 0,696/ 3 б. | 0,691/ 3 б. |
| Итоговая сумма, балл | 37,2 балла | 38 баллов | 45,7 балла | 45,5 балла | |
| Класс | 3 класс | 3 класс | 3 класс | 3 класс | |
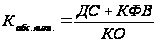
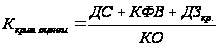
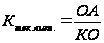

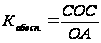
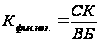
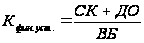
Приложение 13
Таблица 20
Границы классов организаций согласно критериям оценки финансового состояния
( методика Донцовой Л.В. и Никифоровой Н.А.)
| Показатель | Условия снижения критерия | Границы классов согласно критериям | ||||
| 1 класс | 2 класс | 3 класс | 4 класс | 5 класс | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Коэффициент абсолютной ликвидности | За каждые 0,01 пункта снижения снимается по 0,3 балла |
0,70 и более => 14 баллов |
0,69 – 0,50 => от 13,8 до 10 баллов |
0,49 – 0,30 => от 9,8 до 6 баллов |
0,29 – 0,10 => от 5,8 до 2 баллов |
Менее 0,10 =>от 1,8 до 0 баллов |
| Коэффициент «критической» оценки | За каждые 0,01 пункта снижения снимается по 0,2 балла | 1 и более => 11 баллов | 0,99 – 0,80 => от 10,8 до 7 баллов | 0,79 – 0,70 => от 6,8 до 5 баллов | 0,69 – 0,60 => от 4,8 до 3 баллов | 0,59 и менее => от 2,8 до 0 баллов |
| Коэффициент текущей ликвидности | За каждые 0,01 пункта снижения снимается по 0,3 балла | 2 и более => 20 баллов 1,70 – 2,0 => 19 баллов | 1,69 – 1,50 => от 18,7 до 13 баллов | 1,49 – 1,30 => от 12,7 до 7 баллов | 1,29 – 1,00 => от 6,7 до 1 балла | 0,99 и менее => от 0,7 до 0 баллов |
| Доля оборотных средств в активах | - | 0,5 и более =>10 баллов | 0,49 – 0,40 => от 9 до 7 баллов | 0,39 – 0,30 => от 6,5 до 4 баллов | 0,29 – 0,20 => от 3,5 до 1 балла | Менее 0,20 => от 0,5 до 0 баллов |
|
Коэффициент обеспеченности собственными источниками финансирования |
За каждые 0,1 пункта снижения по 0,3 балла |
0,5 и более =>12,5 балла | 0,49 – 0,40 => от 12,2 до 9,5 баллов |
0,39 – 0,20 => от 9,2 до 3,5 баллов |
0,19 – 0,10 => от 3,2 до 0,5 балла |
Менее 0,10 => 0,2 балла |
|
Коэффициент финансовой независимости |
За каждые 0,01 пункта снижения снимается по 0,4 балла |
0,50 – 0,60 и более => от 9 до 10 баллов |
0,49 – 0,45 => от 8 до 6,4 балла | 0,44 – 0,40 => от 6 до 4,4 балла | 0,39
– 0,31 =>
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |