Анализ финансово-хозяйственного состояния ОАО "Ульяновскэнерго"
0,30 и менее =>
от 0,4 до 0 баллов
Коэффициент
финансовой
устойчивости
33,8 – 10,8
балла
Приложение 14
Таблица 20.1
Краткая характеристика классов организаций согласно критериям оценки финансового состояния ( методика Донцовой Л.В. и Никифоровой Н.А.)
| Наименование класса | Краткая характеристика |
| 1 класс | Организации с абсолютной финансовой устойчивостью и абсолютно платежеспособные, чье финансовое состояние позволяет быть уверенными в своевременном выполнении ими обязательств в соответствии с договорами. Это организации, имеющие рациональную структуру имущества и его источников и, как правило, довольно прибыльные |
| 2 класс | Организации нормального финансового состояния. Их финансовые показатели в целом находятся очень близко к оптимальным, но по отдельным коэффициентам допущено некоторое отставание. У них, как правило неоптимальное соотношение собственных и заемных источников финансирования в пользу заемного капитал. Причем наблюдается опережающий прирост кредиторской задолженности по сравнению с приростом других заемных источников. А также по сравнению с приростом дебиторской задолженности. Это, обычно, рентабельные организации. |
| 3 класс | Организации, финансовое состояние которых можно оценить как среднее. При анализе бухгалтерского баланса обнаруживается слабость отдельных финансовых показателей. У них либо платежеспособность находится на границе минимально допустимого уровня, а финансовая устойчивость нормальная, либо наоборот – неустойчивое финансовое состояние из-за преобладания заемных источников финансирования, но есть некоторая текущая платежеспособность. При взаимоотношениях с такими организациями вряд ли существует угроза потери средств, но выполнение ими обязательств в срок представляется сомнительным. |
| 4 класс | Организации с неустойчивым финансовым состоянием. При взаимоотношениях с ними имеется определенный финансовый риск. У них неудовлетворительная структура капитала, а платежеспособность находится на нижней границе допустимых значений. Прибыль у таких организаций, как правило, отсутствует вовсе или очень незначительная, достаточная только для обязательных платежей в бюджет. |
| 5 класс | Организации с кризисным финансовым состоянием. Они неплатежеспособны и абсолютно неустойчивы с финансовой точки зрения. Эти предприятия убыточны. |
Приложение 16
Таблица 21
Расчет коэффициентов финансовой оценки деятельности предприятия (методика Р.С. Сайфуллина и Г.Г. Кадыкова)
| Характеристика коэффициента | Наименование коэффициента (методика Р.С. Сайфуллина и Г.Г. Кадыкова) | |||||||||||||||||
| К1 | К2 | К3 | К4 | К5 | ||||||||||||||
| Что показывает | Характеризует достаточность у предприятия собственных оборотных средств, необходимых для финансовой устойчивости. | Характеризует ожидаемую платежеспособность на период, показывает платежные возможности предприятия | Говорит об эффективности, с которой предприятие использует свои ресурсы для выпуска продукции | Отражает, сколько денежных единиц чистой прибыли принесла каждая денежная единица реализованной продукции | Характеризует эффективность использования капитала и показывает, сколько предприятие имеет чистой прибыли с рубля авансированного в капитал | |||||||||||||
| Способ расчета |
|
|
|
|
|
|||||||||||||
| Расчетные значения | 2007г. | 2009г. | 2007г. | 2009г. | 2007г | 2008г | 2009г | 2007г | 2008г | 2009г | 2007г. | 2009г. | ||||||
| н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | |||||||
| 0,19 | 0,25 | 0,44 | 0,42 | 1,27 | 1,38 | 1,82 | 1,79 | 1,76 | 1,97 | 2,32 | 0,04 | 0,05 | 0,12 | 0,1 | 0,09 | 0,34 | 0,51 | |


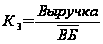
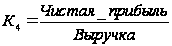
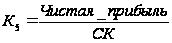
Приложение 17
Таблица 22
Коэффициенты для определения рейтинговой оценки заемщика и их расчет
| Характеристика показателей | Наименование показателей ликвидности | |||||||||||||||
| Коэффициент абсолютной (быстрой) ликвидности | Коэффициент критической оценки | Коэффициент текущей (общий коэффициент покрытия) ликвидности | Коэффициент автономии | |||||||||||||
| Что показывает | Какую часть обязательств предприятие может погасить немедленно (в ближайшее время на дату составления баланса) | Прогнозируемые платежные возможности предприятия в условиях современного проведения расчетов с дебиторами. | Характеризует ожидаемую платежеспособность на период, показывает платежные возможности предприятия | Удельный вес собственных средств в общей сумме источников финансирования | ||||||||||||
| Способ расчета |
Кал=ДС+КФВ/КО ДС-денежные средства КО- краткосрочные обязательства)) |
КФВ-краткосрочные финансовые вложения ДЗ- дебиторская задолженность |
ОбА - оборотные активы |
|
||||||||||||
| Нормативное значение и выводы |
0,35- 0,5 За отчетный период платежеспособностиь предприятия по текущим обязательствам является отличной |
0,5-0,8 В течение отчетного периода состояние платежеспособности в норме |
2 Предприятие может погасить часть обязательств в условиях своевременного проведения расчетов с дебиторами |
Чем выше значение коэффициента, тем более устойчивое финансовое положение организации. | ||||||||||||
| Расчетные значения | 2007 | 2009 | 2007 | 2009 | 2007 | 2009 | 2007 | 2009 | ||||||||
| н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | |
| 0,07 | 0,04 | 0,04 | 0,05 | 0,07 | 0,04 | 0,04 | 0,05 | 1,27 | 1,38 | 1,82 | 1,79 | 0,695 | 0,698 | 0,69 | 0,68 | |
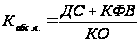

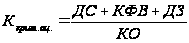


Приложение 21
Таблица 23.4
Матрица расстояний в рейтинговой оценке анализируемых предприятий
| № п/п | Показатели | № предприятия | |||
| 1 | 2 | 3 | 4 | ||
| 1 | Коэффициент автономии | 0 | -1,74 | -2,1 | -1,44 |
| 2 | Коэффициент абсолютной ликвидности | -1,82 | 0 | -1,85 | 0,09 |
| 3 | Коэффициент быстрой ликвидности | -1,8 | -0,24 | -1,79 | 0 |
| 4 | Коэффициент текущей ликвидности | -0,86 | 0,21 | 0,14 | 0 |
| 5 | Коэффициент маневренности | 0 | -0,55 | -0,17 | -0,06 |
| 6 | Рентабельности продукции | -0,69 | 0 | 0,15 | 0,7 |
| 7 | Рентабельность капитала | -0,13 | -0,37 | 0 | -0,42 |
| Квадрат суммы | 12,45 | 6,8 | 20,06 | 4,13 | |
| Результат оценки | 3,53 | 2,6 | 4,47 | 2,03 | |
|
Рейтинг |
3 |
2 |
4 |
1 |
Приложение 18
Таблица 23
Рейтинговая оценка деятельности предприятий по методу сумм
| № п/п | Показатели | № предприятия | |||
| 1 | 2 | 3 | 4 | ||
| 1 | Коэффициент автономии | 2,12 | 0,65 | 0,02 | 0,68 |
| 2 | Коэффициент абсолютной ликвидности | 0,05 | 1,37 | 0,0002 | 0,17 |
| 3 | Коэффициент быстрой ликвидности | 0,05 | 1,61 | 0,06 | 1,85 |
| 4 | Коэффициент текущей ликвидности | 1,79 | 0,44 | 0,3 | 2,07 |
| 5 | Коэффициент маневренности | 0,36 | -0,35 | -36 | -0,023 |
| 6 | Рентабельности продукции, % | 0,14 | 0,202 | 0,03 | 0,14 |
| 7 | Рентабельность капитала, % | 0,41 | 0,1714 | 0,54 | 0,12 |
| Результат оценки | 4,78 | 4,09 | -35,05 | 5,007 | |
|
Рейтинг |
3 |
2 |
4 |
1 |
|
Приложение 19
Таблица 23.1
Рейтинговая оценка деятельности предприятий по методу баллов
| № п/п | Показатели | № предприятия | |||
| 1 | 2 | 3 | 4 | ||
| 1 | Коэффициент автономии | 1 | 3 | 4 | 2 |
| 2 | Коэффициент абсолютной ликвидности | 3 | 1 | 4 | 2 |
| 3 | Коэффициент быстрой ликвидности | 3 | 2 | 4 | 1 |
| 4 | Коэффициент текущей ликвидности | 2 | 3 | 4 | 1 |
| 5 | Коэффициент маневренности | 1 | 3 | 4 | 2 |
| 6 | Рентабельности продукции | 3 | 1 | 4 | 2 |
| 7 | Рентабельность капитала | 2 | 3 | 1 | 4 |
| Результат оценки | 16 | 15 | 25 | 14 | |
|
Рейтинг |
3 |
2 |
4 |
1 |
|
Приложение 20
Таблица 23.3
Матрица стандартизованных коэффициентов
| № п/п | Показатели | № предприятия | |||
| 1 | 2 | 3 | 4 | ||
| 1 | Коэффициент автономии |
1 |
0,31 | 0,0094 | 0,32 |
| 2 | Коэффициент абсолютной ликвидности | 0,04 |
1 |
0,00014 | 0,12 |
| 3 | Коэффициент быстрой ликвидности | 0,03 | 0,87 | 0,03 |
1 |
| 4 | Коэффициент текущей ликвидности | 0,86 | 0,21 | 0,14 |
1 |
| 5 | Коэффициент маневренности |
1 |
-0,97 | -100 | -0,06 |
| 6 | Рентабельности продукции | 0,69 |
1 |
0,15 | 0,7 |
| 7 | Рентабельность капитала | 0,76 | 0,32 |
1 |
0,22 |
Приложение 22
Таблица 24
Исходные данные для сравнительного анализа приобретения оборудования за счет лизинга56
| Стоимость имущества – предмет договора, млн.руб. | 2,5 |
| Процентная ставка по кредиту, использованному лизингодателем на приобретение имущества, % | 20 |
| Норма амортизационных отчислений на полное восстановление,% | 10 |
| Срок лизинга, г. | 7 |
| Процент комиссионного вознаграждения лизингодателю, % | 12 |
| Ставка налога на прибыль, % | 20 |
| Ставка налога на имущество, % | 2,2 |
| НДС, % | 18 |
| Дополнительные услуги лизингодателя, предусмотренные договором лизинга, тыс.руб. | 250 |
Приложение 23
Таблица 26
Сравнение затрат предприятия при приобретении оборудования за счет привлеченного кредита в коммерческом банке и по схеме лизинга
| Показатели | Период | Итого | ||||||
| 1-ый год | 2-ой год | 3-ий год | 4-ый год | 5-ый год | 6-ой год | 7-ой год | ||
|
1. Лизинговый платеж |
||||||||
| - пропорциональный метод | 949900 | 949900 | 949900 | 949900 | 949900 | 949900 | 949900 | 6649300 |
| -прогрессивный метод | 1738127,02 | 1472155,02 | 1205183,02 | 940211,02 | 674239,02 | 408267,02 | 142395,02 | 6649300 |
| -регрессивный метод | 142295,02 | 408267,02 | 674239,02 | 940211,02 | 1205183,02 | 1472155,02 | 1738127,02 | 6649300 |
| 1.1 Экономия налога на прибыль |
-189980 -347625,4 -28459 |
-189980 -294431 -81653,4 |
-189980 -241036,6 -134847,8 |
-189980 -188042,2 -188042,2 |
-189900 -134847,8 -189980 |
-189900 -81653,4 -294431 |
-189900 -28459 -347625,4 |
1329860 |
| 1.2 Дисконтированная величина экономии налога на прибыль |
-158253,34 -289571,96 -23706,35 |
-131846,12 -204335,11 -566757,23 |
-109998,4 -139560,2 -78086,88 |
-91570,63 -90636,34 -90636,34 |
-76339,8 -54208,8 -76371,96 |
-63616,5 -27353,89 -98634,38 |
-44056,8 -6602,49 -80649,1 |
675681,6 |
|
2. Кредит |
||||||||
| 2.1 Сумма процентов по кредиту | 500000 | 416303,8 | 414868,36 | 359145,832 | 292278,8 | 212038,36 | 115749,832 | 2354367 |
| 2.2 Амортизационные отчисления | 250000 | 250000 | 250000 | 250000 | 250000 | 250000 | 250000 | 1750000 |
| 2.3 Налог на имущество | 47500 | 47500 | 47500 | 47500 | 47500 | 47500 | 47500 | 332500 |
| 2. 4 Общая сумма расходов | 797500 | 713863,8 | 712368,36 | 656645,83 | 589778,8 | 509538,36 | 413249,83 | 4392945 |
| 2.5 Экономия налога на прибыль | 159500 | 142772,76 | 142473,67 | 131329,17 | 117955,8 | 101907,7 | 82649,97 | 878589 |
| 2.6 Дисконтированная величина экономии на прибыль | 132863,5 | 99084,3 | 82492,25 | 63300,66 | 47418,21 | 34139,07 | 19174,8 | 478472,8 |
Приложение 25
Таблица 28
Коэффициенты рентабельности ОАО «Ульяновскхлебпром» и их расчет
|
Характеристика показателей |
Наименование показателей рентабельности | ||||||||||||||||||||
| Экономическая рентабельность | Общая рентабельность | Рентабельность текущей деятельности | Рентабельность продаж по прибыли от продажи | Рентабельность продаж по чистой прибыли | Рентабельность собственного/заемного капитала | Рентабельность инвестиций | |||||||||||||||
| Что показывает | сколько приходится прибыли на каждый рубль, вложенный в имущество организации | какую часть от выручки от реализации составляет прибыль до налогообложения | сколько предприятие имеет прибыли с каждой руб, затраченного на производство и реализацию продукции | сколько предприятие имеет чистой прибыли с рубля продаж | показывает долю прибыли в каждом заработанном рубле. | показывает отдачу на инвестиции акционеров с точки зрения учетной прибыли/ характеризует стоимость привлеченных заемных средств. | показывает, сколько денежных единиц потребовалось предприятию для получения одной денежной единицы прибыли. | ||||||||||||||
| Способ расчета |
|
|
|
|
|
|
|
||||||||||||||
| Расчетные значения | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. | На 2007 г. | На 2008 г. | На 2009 г. |
| 6,55 | 9,8 | 4,4 | 6,61 | 7,9 | 9,55 | 13,5 | 13,46 | 14,4 | 11,9 | 11,8 | 12,6 | 3,7 | 4,9 | 12,9 |
9,4/ 21,6 |
1,4/ 32 |
40,8/ 89 |
62,8 | 180,46 | 709,9 | |


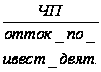
Приложение 27
Таблица 30
Модель отчета о движении денежных средств организации для проведения расчетов денежных потоков косвенным методом
| Наименование статей баланса | 2007 год | 2008 год | 2009 | Абсолютное отклонение | Темп роста, % | Темп прироста, % | ||||||
| За отч. |
+/- с пред.г. |
За отч. |
+/- с пред.г. |
За отч. |
+/- с пред.г. |
|||||||
| (1) | (2) | (3) | (4) | (5) | (6) | (7) | (11)= (4)-(2) | (12)= (6)-(4) | (13)= (4)/(2)*100 | (14)= (6)/(4)*100 | (15)= (13)-100 | (16)= (14)-100 |
|
Денежные потоки от текущей деятельности |
||||||||||||
| Чистая прибыль | 26839 | + | 45581 | + | 117028 | + | 18742 | 71447 | 169,8 | 256,7 | 69,8 | 156,7 |
| Амортизационные отчисления по основным средствам и нематериальным активам (ср.) | 97011 | + | 108791 | + | 109802 | + | 11780 | 1011 | 112,14 | 100,9 | 12,14 | 0,9 |
|
Изменение суммы кредиторской задолженности Прирост Снижение |
74078 10114 |
+ |
71542 2536 |
- |
103702 32150 |
+ |
-2536 -10114 2536 |
38160 32150 -2536 |
96,6 - - |
153,3 - - |
-3,4 - - |
53,3 - - |
|
Изменение суммы резервного и других фондов Прирост Снижение |
45 0 0 |
+ - |
45 0 0 |
+ - |
45 0 0 |
+ - |
0 0 0 |
0 0 0 |
100 - - |
100 - - |
0 - - |
0 - - |
|
Чистый денежный поток по текущей деятельности |
133964 |
+ |
151836 |
+ |
258980 |
+ |
17872 |
107144 |
133,3 |
170,5 |
33,3 |
70,5 |
|
Денежные потоки от инвестиционной деятельности |
||||||||||||
| Выручка от продажи объектов основных средств и иного аналогичного имущества | 125 | + | 4 | - | - | - | -121 | -4 | 3,2 | - | -96,8 | - |
| Выручка от продажи ценных бумаг и иных финн.вложений | 1463 | + | - | - | - | - | -1463 | - | - | - | - | - |
| Приобретение объектов основных средств и немат.активов | 25097 | - | 20261 | - | 6193 | - | -4836 | -14068 | 80,7 | 30,6 | -19,3 | -69,4 |
| Займы, предоставл. др.организациям | 14170 | + | 4997 | - | 10391 | + | -9173 | 5394 | 35,3 | 207,9 | -64,7 | 107,9 |
| Приобретение ценных бумаг и иных финн.влож. | 3473 | - | - | - | - | - | -3473 | - | - | - | - | - |
Продолжение Приложения 27
Продолжение Таблицы 30
|
Чистый денежный поток по инвестиционной деятельности |
41150 |
- |
10823 |
- |
16584 |
+ |
-30327 |
5761 |
26,3 |
153,2 |
-73,7 |
53,2 |
|
Денежные потоки от финансовой деятельности |
||||||||||||
| Дополнительно привлеченные кредиты и займы, предостав.др.орг. | 67442 | - | 126951 | + | - | - | 59509 | -126951 | 188,2 | - | 88,2 | - |
|
Чистый денежный поток по финансовой деятельности |
67442 |
- |
126951 |
+ |
- |
- |
59509 |
-126951 |
188,2 |
- |
88,2 |
- |
Приложение 28
Таблица 32
Движение собственного капитала ОАО «Ульяновскхлебпром»
| Наименование статьи | Уставной капитал | Добавочный капитал | Резервный капитал |
Нераспределенная прибыль |
Итого | ||||||||||
| 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | |
| Остаток на 31 декабря года, предшествующего предыдущему | 148 | 148 | 148 | 48657 | 48657 | 48657 | 45 | 45 | 45 | 178736 | 223115 | 249954 | 227586 | 271965 | 298804 |
|
Остаток на 1 января отчетного года: - поступило - выбыло |
148 0 0 |
148 0 0 |
148 0 0 |
48657 0 0 |
48657 0 0 |
48657 0 0 |
45 0 0 |
45 0 0 |
45 0 0 |
223115 0 0 |
249954 0 0 |
296200 0 0 |
271985 0 0 |
298804 0 0 |
345050 0 0 |
|
Остаток на 31 декабря отчетного года: - поступило - выбыло |
148 0 0 |
148 0 0 |
148 0 0 |
48657 0 0 |
48657 0 0 |
48657 0 0 |
45 0 0 |
45 0 0 |
45 0 0 |
249954 26839 0 |
295535 45581 0 |
179172 0 117028 |
298804 26819 0 |
344385 45581 0 |
228022 0 117028 |
| Темп прироста (снижения), % | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 12,03 | 18,2 | -39,5 | 9,8 | 15,2 | -33,9 |
| Коэффициент поступления, % | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 10,7 | 15,5 | 0 | 8,9 | 13,2 | 0 |
| Коэффициент выбытия, % | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 39,5 | 0 | 0 | 33,9 |
Приложение 29
Таблицы 33
Анализ состава и структуры собственного капитала ОАО «Ульяновскхлебпром»57
|
Наименование статей баланса |
2007 год | 2008 год | 2009 год | Удельные веса, % | Абсолютное отклонение |
Темп роста, % |
Темп прироста, % |
|||||
| (1) | (2) | (3) | (4) | (5)= (2)/Итог | (6)= (3)/Итог | (7)= (4)/Итог |
(8)= (3)-(2) |
(9)= (4)-(3) |
(10)=(3)/(2) *100% |
(11)=(4)/(3) *100% |
(12)=(10)-100% | (13)=(11)-100% |
| Уставной капитал | 148 | 148 | 148 | 0,00005 | 0,00004 | 0,0007 | - | - | 100 | 100 | - | - |
| Добавочный капитал | 48657 | 48657 | 48657 | 0,162 | 0,141 | 0,21 | - | - | 100 | 100 | - | - |
| Итого инвестированный капитал | 48805 | 48805 | 48805 | 0,163 | 0,0142 | 0,21 | - | - | 100 | 100 | - | - |
| Нераспределенная прибыль | 249954 | 295535 | 179172 | 0,84 | 0,86 | 0,78 | 45581 | -116363 | 118,2 | 60,6 | 18,2 | -39,4 |
| Резервный капитал | 45 | 45 | 45 | 0,000015 | 0,00013 | 0,0002 | - | - | 100 | 100 | - | - |
| Итого накопленный капитал | 249999 | 295580 | 179217 | 0,84 | 0,86 | 0,78 | 45581 | -116363 | 118,2 | 60,6 | 18,2 | -39,4 |
| Добавочный капитал при переоценке | - | - | - | - | - | - | - | - | - | - | - | - |
| Итого располагаемый капитал | 298804 | 344385 | 228022 | 100 | 100 | 100 | 45581 | -116363 | 118,2 | 60,6 | 18,2 | -39,4 |
| Доходы будущих периодов (потенциальный капитал) | - | - | - | - | - | - | - | - | - | - | - | - |
| Итого капитал | 298804 | 344385 | 228022 | 100 | 100 | 100 | 45581 | -116363 | 118,2 | 60,6 | 18,2 | -39,4 |
Приложение 30
Таблица 34
Расчет величины чистых активов ОАО «Ульяновскхлебпром»
| Наименование показателя | 2007 | 2008 | 2009 | |||
| н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | |
|
Активы |
||||||
| 1.1. Нематериальные активы (1) | 26 | 21 | 21 | 17 | 17 | 13 |
| 1.2. Основные средства | 137901 | 152461 | 152461 | 200265 | 200265 | 133238 |
| 1.3. Незавершенное строительство | 83955 | 71582 | 71582 | 3523 | 3523 | 3403 |
| 1.4. Доходные вложения в материальные ценности | - | - | - | - | - | - |
| 1.5. Долгосрочные и краткосрочные финансовые вложения (2) | 22091 | 30636 | 30636 | 19827 | 19827 | 13437 |
| 1.6. Прочие внеоборотные активы | - | - | - | - | - | - |
| 1.7. Запасы | 46036 | 52763 | 52763 | 176587 | 176587 | 53264 |
| 1.8. Налог на добавленную стоимость по приобретенным ценностям | 2632 | 1554 | 1554 | 553 | 553 | 16 |
| 1.9. Дебиторская задолженность (3) | 90488 | 113002 | 113002 | 93185 | 93185 | 126559 |
| 1.10. Денежные средства | 7912 | 5677 | 5677 | 6078 | 6078 | 5381 |
| 1.11. Прочие оборотные активы | 22 | 22 | 22 | - | - | - |
| 1.12. Итого активы (сумма пунктов 1.1 — 1.11) | 391063 | 427718 | 427718 | 500018 | 500018 | 335311 |
|
Пассивы |
||||||
| 2.1. Долгосрочные обязательства по займам и кредитам | - | - | - | - | - | - |
| 2.2. Прочие долгосрочные обязательства | - | - | - | - | - | - |
| 2.3. Краткосрочные обязательства по займам и кредитам | 52146 | 51448 | 51448 | 80120 | 80120 | - |
| 2.4. Кредиторская задолженность | 63964 | 74078 | 74078 | 71542 | 71542 | 103702 |
| 2.5. Задолженность участникам (учредителям) по выплате доходов | - | - | - | - | - | - |
| 2.6. Резервы предстоящих расходов и платежей | - | - | - | - | - | - |
| 2.7. Прочие краткосрочные обязательства | 5474 | 3516 | 3516 | 8447 | 8447 | 6392 |
| 2.8. Итого пассивы, исключаемые из стоимости активов (сумма пунктов 2.1 — 2.7) | 121584 | 129042 | 129042 | 286756 | 286756 | 110094 |
|
Стоимость чистых активов (итого активов минус итого пассивов, п.1.12 — п.2.8) |
269479 |
298676 |
298676 |
213262 |
213262 |
225217 |
1 См. Приложение А
2 См. Приложение 1
3 См. Приложение 2
4 См. Приложение А и Д
5 См. Приложение 3
6 Анализ финансовой отчетности: учеб. пособие//Под ред. О.В.Ефимовой, М.В. Мельник. – 2-е изд., испр.– М.: Изд-во ОМЕГА-Л, 2006. – 408 с.
7 См. Приложение 3.1
8 См. Приложение 4
9 Ковалев А.И. Анализ финансового состояния предприятия. – М.: Центр экономики и маркетинга, 2005. – 208с.
10 См. Приложение 5
11 См. Приложение 6
12 См. Приложения 1,2
13 См. Приложение 7
14 См. Приложение 8
15 См. Приложение Б
16 См. Приложение 9
17 См. Приложение 10
18 См. Приложение 11
19 См. Приложение 12
20 Анализ финансовой отчетности: Учебное пособие. Донцова Л.В., Никифорова Н.А. М.: Издательство «Дело и Сервис», 2004. - 336 с.
21 См. Приложение 13
22 См. Приложение 14
23 См. Приложение 15
24 См. Приложение 5, 7
25
26 См. Приложение 16
27 Шеремет А.Д., Сайфуллин Р.С., Негашев Е.В. Методика финансового анализа. – 3-е изд., перераб. и доп. – М.: ИНФРА-М, 2001. – 208с
28 См. Приложение 5
29 Жуков Е.Ф. Деньги. Кредит. Банки: Учебник для вузов / под ред– М: ЮНИТИ-ДАНА. - 2003. – С.345.
30 См. Приложение 17
31 См. Приложение 18
32 См. Приложение 19
33 См. Приложение 20
34 См. Приложение 21
35 См. Приложение 3.1
36 См. Приложение 22
37 Линейный способ начисления амортизации
38 Кредитные взносы осуществляются ежегодно равными долями начиная с 1-го года; проценты начисляются ежедневно
39 См. Приложение 23
40 Дыбаль С.В. Финансовый анализ: теория и практика: Учеб. пособие. – СПб.: Бизнес-пресса, 2009.-336 с. Издание 3-е, дополненное и переработанное.
41 См. Приложение Б
42 См. Приложение 24
43 См. Приложение 25
44 См. Приложение 26
45 См. Приложение 27
46 См. Приложение 28
47 См. Приложение В
48 Бланк И. А. Энциклопедия финансового менеджера. [В 4 томах]. Том 3. Управление активами и капиталом предприятия/ И. А. Бланк. – 2-е изд., стер. – М. : Издательство «Омега- Л», 2003. – 512 с.
49 См. Приложение 29
50 См. Приложение 8,9
51 См. Приложение 30
52 См. Приложение 22
53 См. Приложение А
54 См. Приложение 25
55 Финансовый менеджмент: методические указания по изучению курса. Часть 1. Управление капиталом / сост. Т.С. Бакулина, Н.П. Абаева. - Ульяновск: УлГТУ, 2008. – 72 с.
56 Лизинговые взносы осуществляются ежегодно равными долями начиная с 1-го года; проценты начисляются ежедневно
57 За Итог принимается ст. 490 III раздела баланса «Капитал и резервы»