Расчет производительности труда
Сср раз =
ТС3,19 = ТС3 + (ТС4 - ТС3) х 0,19
ТС3,19 = 3,36 + (3,81 - 3,36) х 0,19 = 3,4455 руб.
Рcд = Тср х tшт
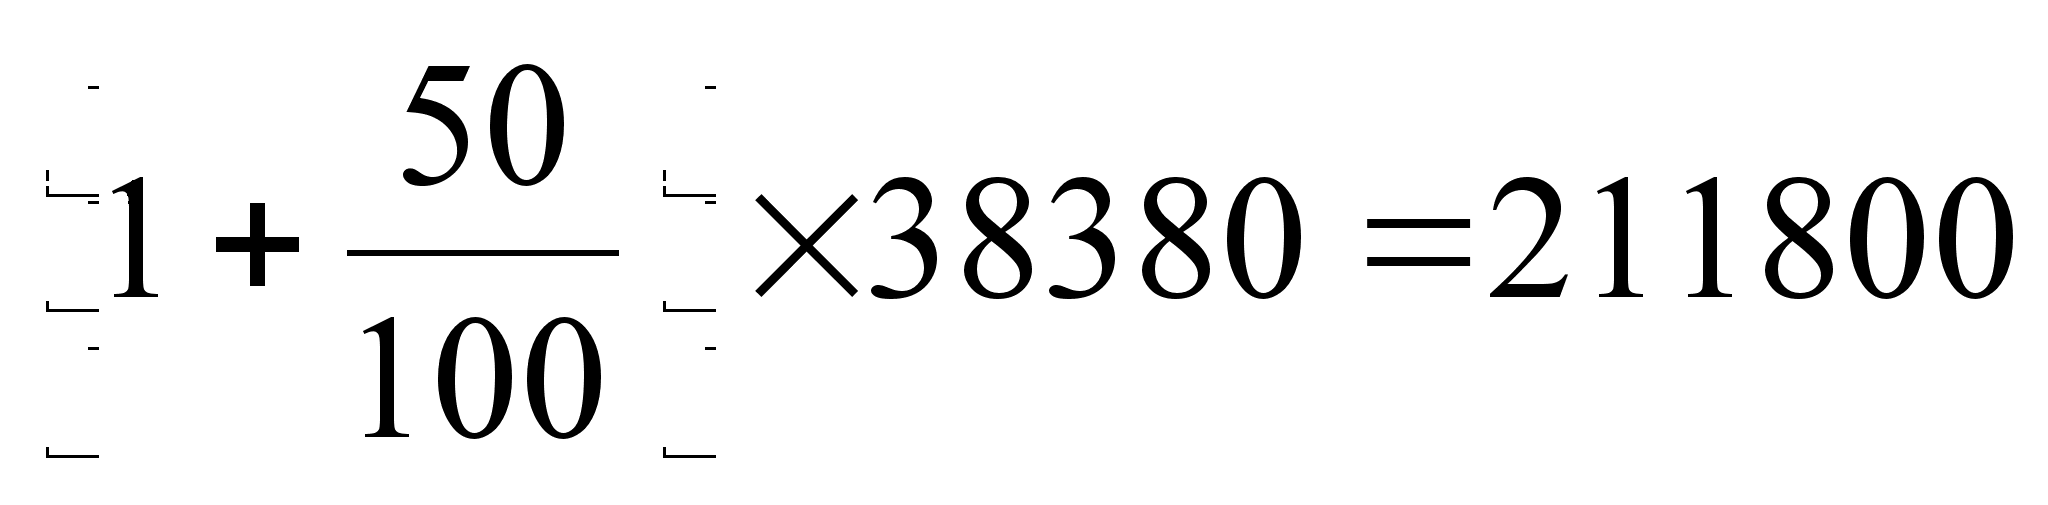
Зо = 3,679 х руб.
Зоед. = 5,518 руб.
Зо программу = 211800 руб.
Дополнительная з/плата берется в размере 10% к основной з/платы
Здоп = 198357,435 х 0,1 = 21180 руб.
Здоп за ед. = 0,552 руб.
Таким образом, сумма основной и дополнительной заработной платы определяется:
на программу по участку – 232980 руб.
на одно изделие – 6,070 руб.
2.6Расчет заработной платы промышленного производственного персонала участка исходя из сложившегося уровня потребительской корзины
Потребительская корзина представляет собой сумму денег, которая в данный период времени соответствует стоимости набора благ и услуг, обеспечивающих прожиточный минимум работников.
На 1998 год потребительская корзина в расчете на одного
среднеквалифицированного рабочего машиностроительного и приборостроительного производства в центральном районе России составляла примерно 700 руб.
К вспомогательным рабочим применяем коэффициент 0,8 по отношению к зарплате остальных рабочих, а ИТР – коэффициент 1,2.
Расчет основной и дополнительной з/платы промышленно – производственного персонала участка производится раздельно, по категориям, исходя из стоимости потребительской корзины, количества работников и количества месяцев выполнения программы.
Зосн. раб. = 700 х осн.раб х 12мес
Зосн. раб. = 700 х 21 х 12 = 176400 руб.
Звсп. раб. = 700 х 0,8 х всп.раб. х 12мес
Звсп.раб. = 700 х 0,8 х 3 х 12 = 20160 руб.
Зитр = 700 х 1,2 х итр х 12мес
Зитр = 700 х 1,2 х 2 х 12 = 20160 руб.
Змоп = 700 х 0,8 х моп х 12мес
Змоп = 700 х 0,8 х 1 х 12 = 6720 руб.
Итого: 223440 руб.
Дополнительная зарплата основных рабочих (10% х 176400) составляет 17640 руб.
Расчет заработной платы необходимо произвести и на программу по участку и на одно изделие.
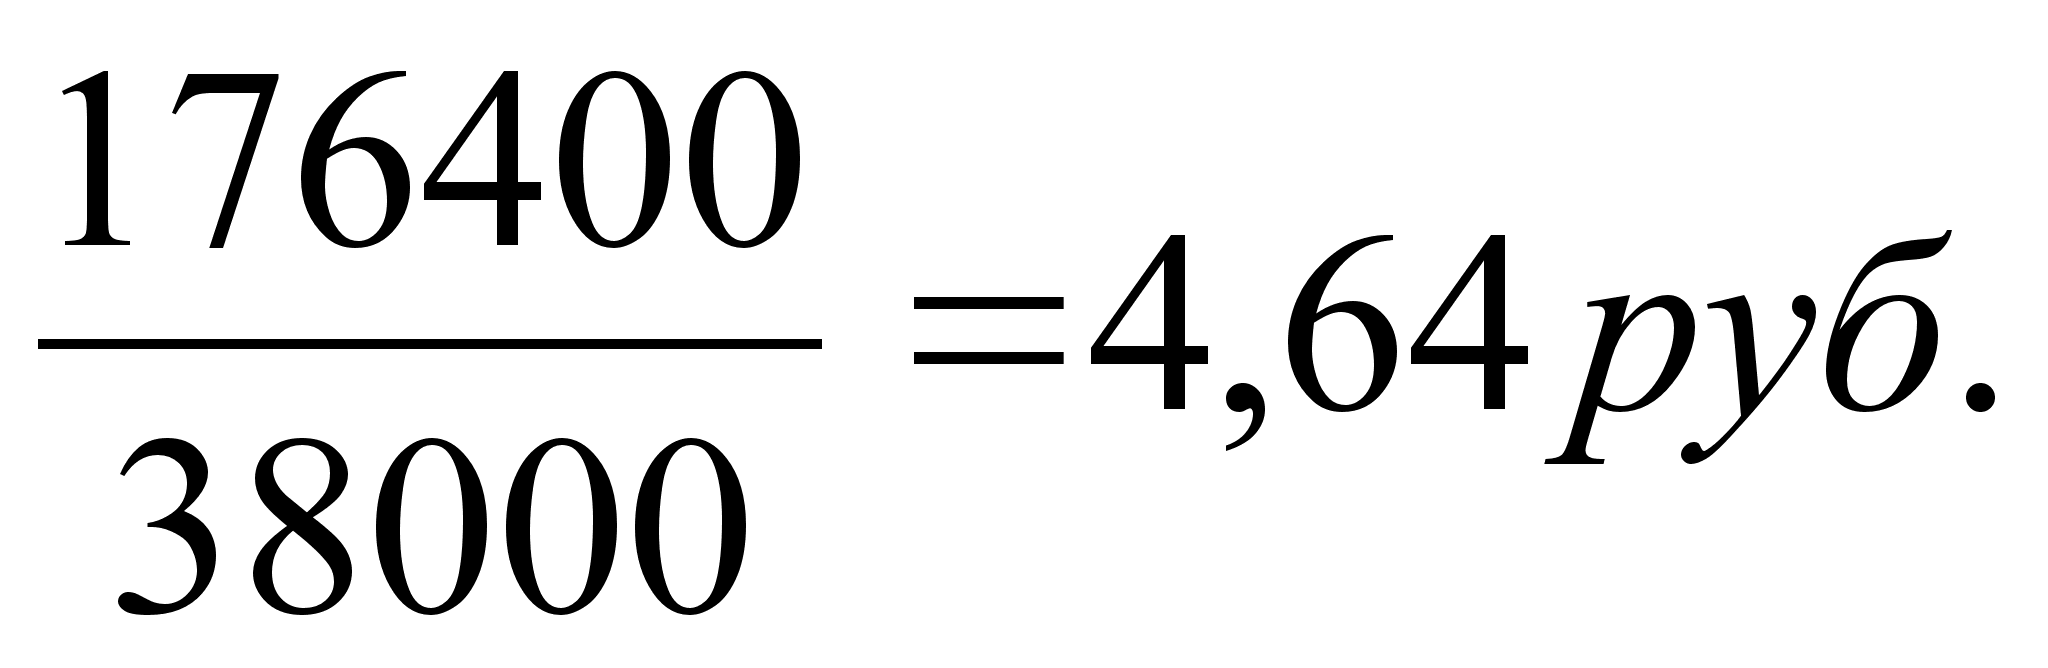
Зо.р.ед =
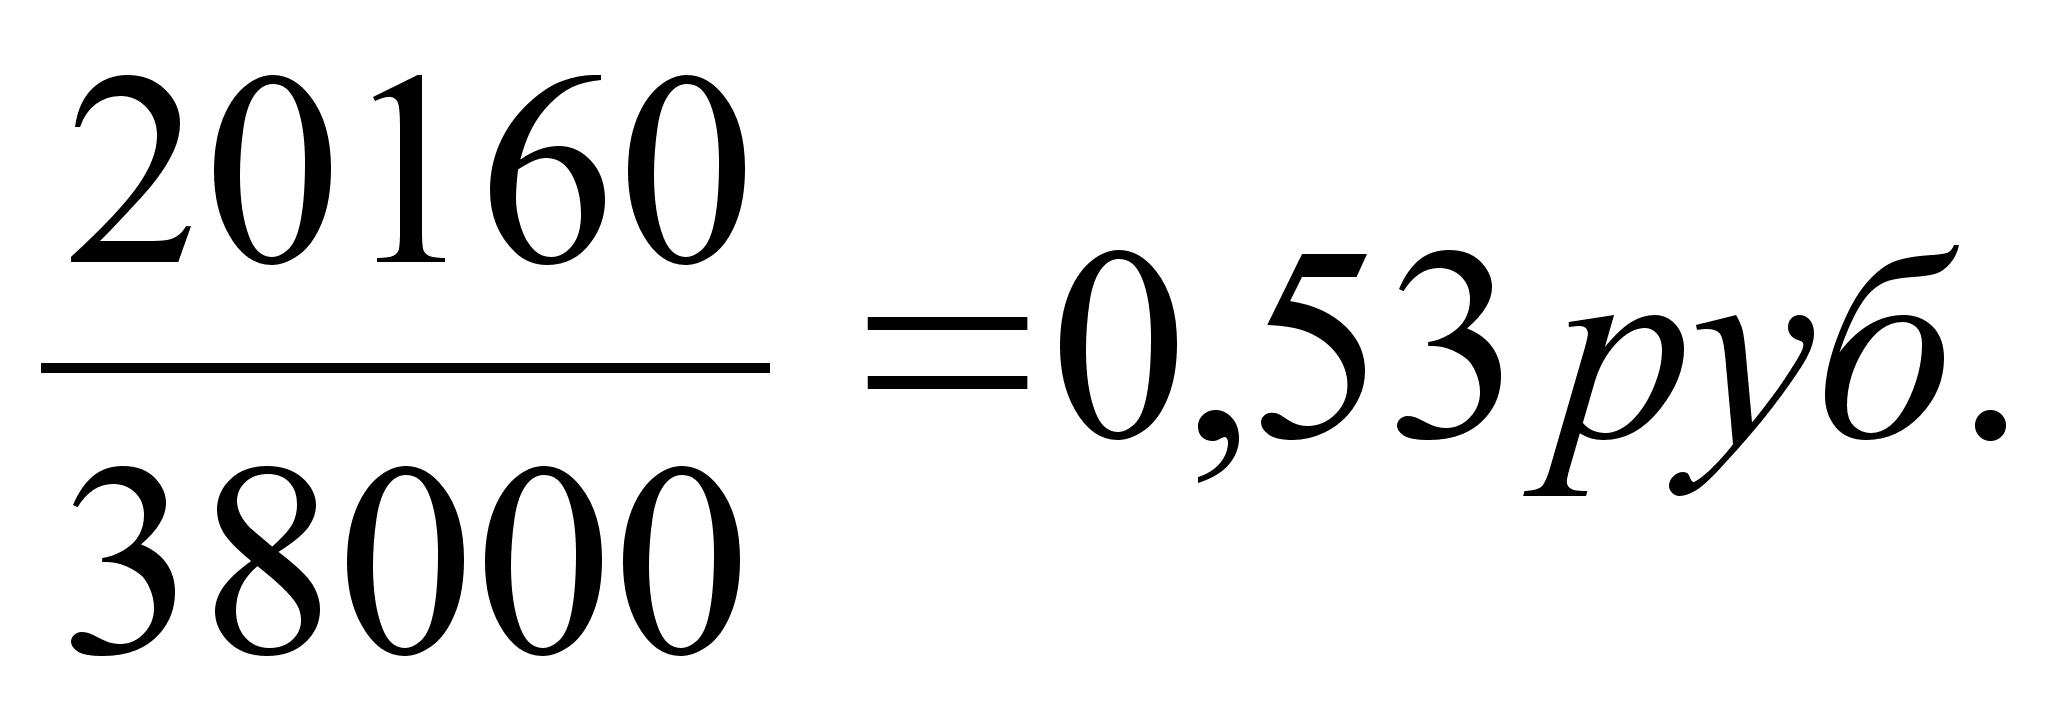
Звсп.ед =
Зитр.ед. =
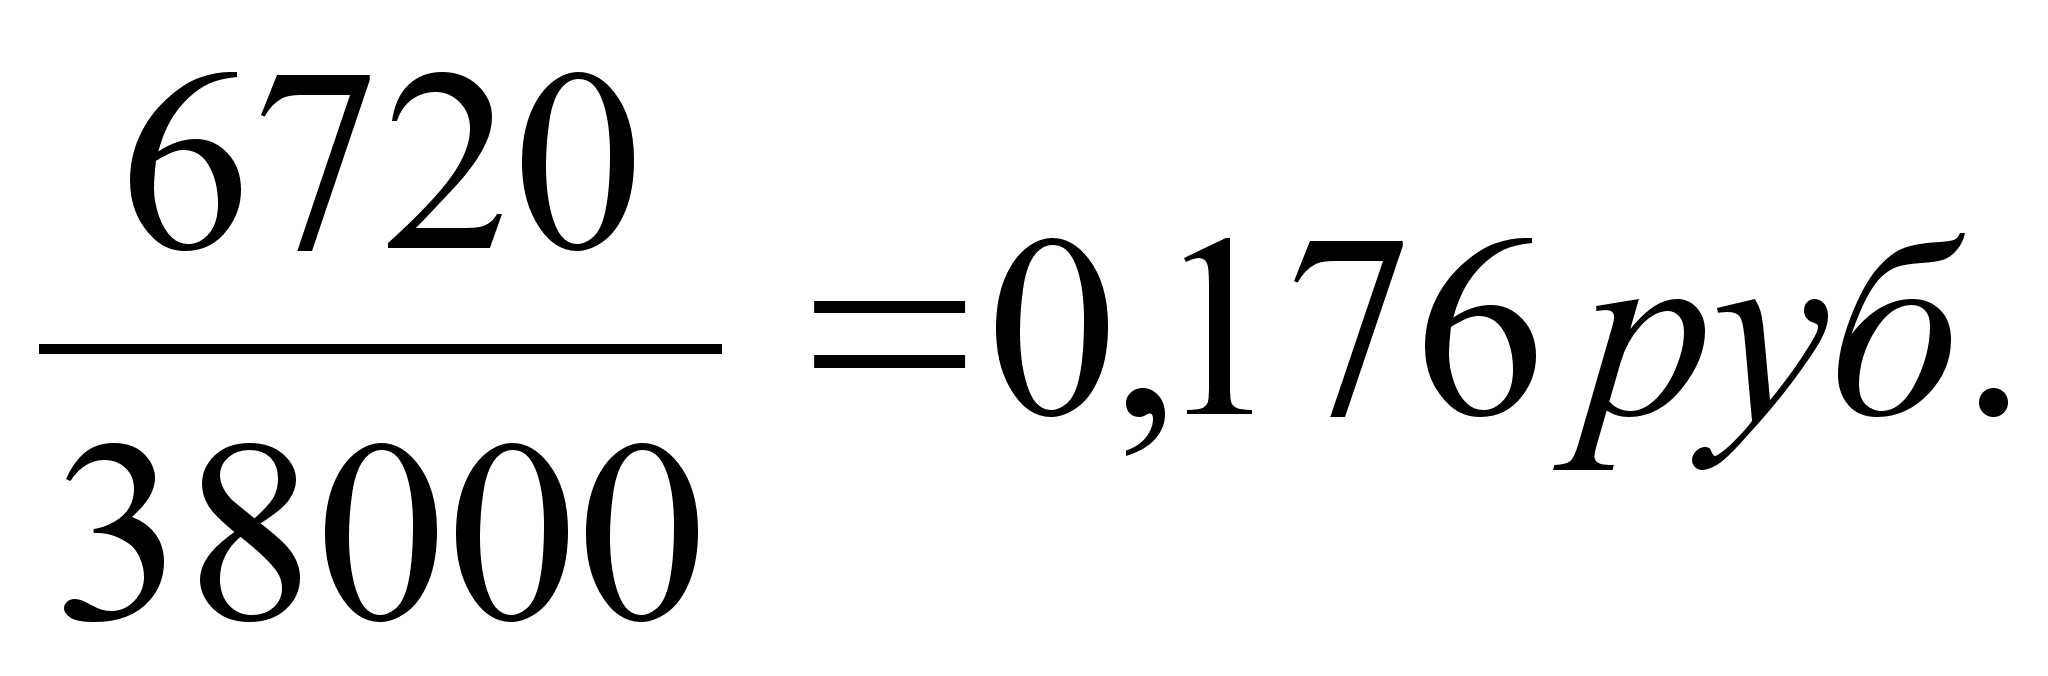
Змоп.ед. =
3.Расчет полной себестоимости, плановой прибыли и оптовой цены предприятия на один условный блок и на программу по участку.
Расчет производится в таблице 9. Методика расчета отдельных статей себестоимости, а также прибыли и цены указаны в примечании таблицы 9.
Таблица 9.
Наименование статей |
Сумма в рублях |
Удель-ный вес в % |
Примечание |
|
|
На одно изд. |
На прог- рамму |
|||
|
Основные материалы с учетом транспортно-заготовительных расходов Комплектующие изделия с учетом ТЗР Электроэнергия технологическая Основная и дополнительная з/п основных производственных рабочих по потребительской корзине Амортизация производственного оборудования Отчисления на страховые платежи от з/п производственных рабочих |
4 – 26,3 152 – 71,2 0 – 21,4 4 – 64 0 – 0,27 1 – 78,7 |
163614 5861086 8201,8 176400 1009,2 67914 |
2,53 90,67 0,13 2,73 0,02 1,05 |
см.таблицу 4 см.таблицу 5 38,5%отЗо+Здоп |
|
Общецеховые расходы, в том числе: а) основная и дополнительная з/п ИТР и МОП б) отчисления на соц. страхование в) энергоресурсы нетехнологичес- кие (энергия осветит., пар, вода) г) амортизация здания д) амортизация прочих основных фондов |
1 – 23,8 0 – 47,7 0 – 25,8 0 – 11,8 0 – 00,6 |
47040 18110,4 9794,43 4472 232 |
0,73 0,28 0,15 0,07 - |
38,5% см.таблицу 7 см.таблицу 7 |
|
Итого цеховая себестоимость: |
167 – 31,3 |
6357874 |
98,36 |
|
|
Общезаводские расходы |
2 – 78,5 |
105840 |
1,64 |
60% от зп произв. Раб. |
|
Итого произв. Себестоимость |
170 – 09,8 |
6463714 |
100 |
|
|
Внепроизводственные расходы (в том числе расходы на рекламу и реализацию) |
5 – 10,3 |
193911 |
3% от произв. Себестоимос-ти |
|
|
Итого полная себестоимость |
175 – 20,1 |
6657625 |
||
Плановая прибыль |
52 – 56 |
1997288 |
30%от полной себестоимос- ти |
|
Оптовая цена предприятия |
227 – 76,1 |
8654913 |
Полная себес. на прибыль |
|
4.Расчет
налогов с юридических
и физических
лиц.
Налог
на добавленную
стоимость (НДС)
составляет
20%.
Сумма налога представляет собой разницу между НДС, начисляемые на объем реализации в оптовых ценах на изготовляемую продукцию и НДС начисляемые на стоимость приобретенных материальных ресурсов.
Налог на прибыль представляет собой сумму исчисляемую с общей прибыли по ставке 35%.
Налог на пользователей автодорог и налог на содержание жилфонда и соцкультбыта расчитывается от объема реализации продукции в оптовых ценах (без НДС) по ставкам соответственно 2,5% и 1,5%.
Транспортный налог и целевой сбор на нужды образовательных учреждений имеют одинаковую налогооблагаемую базу – фонд оплаты труда ППП и одинаковую ставку 1%.
Единый муниципальный сбор на содержание милиции, благоустройство города, уборку территорий и соц. защиты население рассчитывается исходя из минимальной заработной платы установленной законодательством на данный период времени, количество работающих и количества месяцев необходимых для выполнения производственной программы по ставке 3%.
Подоходный налог с физических лиц рассчитываются условно на средне месячную зарплату с одного среднесписочного рабочего Э (постоянного) имеющего одного ребенка, по ставке 12%.
Перечисленные налоги рассчитываются в таблице 10.
Таблица 10.
Перечень налогов и сборов |
Сумма в рублях |
|
НДС в федеральный бюджет Налог с прибыли для юридических лиц Налог на пользователей автодорог Сбор на содержание жилфонда и соцкультбыта Сбор на нужды образовательных учреждений Единый муниципальный сбор Подоходный налог с физических лиц |
522443 576816 216373 129824 2234 812 20052 |
|
Итого: |
1468554 |
НДС:
8654913 х 0,2 – (163614 + 5861086 + 8201,8 + 9794,43) х 0,2 = 522443 руб.
Налог на пользователей автодорог:
8654913 х 2,5% = 216373 руб.
Налог на содержание жилфонда и объектов соцкультбыта:
8654913 х 1,5% = 129824 руб.
Сбор на нужды образовательных учреждений:
(176400 + 47040) х 1% = 2234 руб.
Единый целевой сбор:
83,49 х 27 х 0,03 х 12 = 812 руб.
Налог на прибыль:
35% х (1997288 – (216373 + 129824 + 2234 + 812)) = 576816 руб.
Подоходный налог с физических лиц:
12% х (223440 – 2234,4 – 27чел х 83,49 х 2льготы х 12мес.) = 20052 руб.
Подоходный налог с физических лиц, рассчитанный на одного человека:
12% х (689,63 – 6,90 – 83,49 х 2льготы) = 62 руб.
5. Основные технико-эконмические показатели по участку и удельные показатели.
Основные технико-экономические показатели по участку и удельные показатели приводятся в таблице 11.
Таблица 11
Наименование показателей |
Единица измерения |
Количество |
Примечание |
Основные данные
программа.
а) работающих б) рабочих
оборудования Удельные показатели
среднесписочного рабочего
|
шт. смена чел. чел. руб. руб. руб. руб. руб. шт. н. час руб. руб. руб. руб. коэф. Руб./час |
38000 2 27 24 6657625 8654913 223440 176400 11600 1809,52 1,068 175,201 227,761 689,63 612,5 0,82 1054,54 |
По заданиюПо заданиюсм. табл. 2см. табл. 2 см. табл. 9 см. табл. 9 см. пункт 2.6 см. пункт 2.6 см. табл. 1 38000 21 см. табл. 1 см. табл. 9 см. табл. 9 241080 27 х 12 214200 24 х 12 см. табл. 1 11600 11 |
Рекомендуемая литература.
Л.А. Астрейна и др. “Экономика и планирование производства” М “Радио и связь” 1990.
Газета “Экономика и жизнь” 1996 –1997.
Методическое пособие по выполнению курсового проекта. РКРП 1995.
Тарифные сетки, часовые и минутные ставки для рабочих промышленных предприятий.