Организация серийного производства конвейеров с подвесной лентой
ООО «ИПЦ КОНВЕЙЕР» при участии ООО «Инженерный и экономический центр», Брянского государственного технического университета разработал принципиально новый и исключительно высокоэффективный вид промышленного транспорта, практически по всем основным показателям превышающий мировые аналоги - ленточные конвейеры с подвесной лентой различного назначения, исполнения и типоразмеров, которые отвечают запросам многочисленных предприятий топливно-энергетического, металлургического, строительного комплексов и др. организаций и является своевременной, а освоение современных технологий изготовления, монтажа, сервисного обслуживания и ремонта, созданных в Брянске конвейеров позволит приблизить их качество к мировому уровню и обеспечить выход этого нового вида промышленного транспорта на внешний рынок.
ООО ИПЦ «КОНВЕЙЕР» производит разработку научно-технической, конструкторско-технологической документации, участвует в испытаниях головных образцов и осуществляет авторский надзор за производством и эксплуатацией.
Изготовление деталей и сборку конвейеров планируется осуществлять на ОАО «Жуковский опытны завод». Предприятие-изготовитель выбрано исходя из имеющегося у него опыта производства аналогичных изделий, интеллектуального и производственного уровней подготовки персонала, объективной возможности в предельно сжатые сроки освоить серийный выпуск данной продукции.
Приведенная ниже таблица характеризует состояние исследований и разработок, положительные и отрицательные стороны финансового положения предприятия.
-
Состояние исследований и разработок предприятия.
Сильные стороны
Слабые стороны
Наличие реальных результатов разработок, имеющих практическое значение.
Отсутствие материальной базы для разработок.
Тесные контакты с предприятиями - покупателями.
Финансовое состояние предприятия.
Сильные стороны
Слабые стороны
Высокая скорость оборота капитала
Усиление инфляционных процессов
Возможность получения предоплаты за продукцию
Дефицит собственных оборотных средств
Рыночная среда.
Подъемно-транспортное оборудование является важным и трудоемким элементом производственного процесса от которого зависит общий уровень производительности труда на предприятии.
Ленточные конвейеры широко используются на предприятиях топливно-энергетического комплекса и других отраслей.
В настоящее время практически во всех отраслях хозяйства действующие ленточные конвейеры находятся в состоянии, близком к аварийному.
Одной из важнейших причин создавшегося тяжелого положения с конвейерным транспортом на предприятиях России является неоправданно высокая стоимость применяемых типовых ленточных конвейеров, обусловленная:
высокой стоимостью ленты и роликоопор;
энергоемкостью.
При этом большинство российских предприятий, выпускающих ленточные конвейеры, такие как Сызранский завод тяжелого машиностроения, Александровский машиностроительный завод и др. снизили производство ленточных конвейеров в десятки раз, а еще более мощные заводы Украины - фактически прекратили их выпуск и часть из них перешли на производство другой продукции, более необходимой теперь суверенной республике.
Например, годовой выпуск типовых ленточных конвейеров, выпускаемых этими предприятиями не превышает 9…10 км., тогда как ОАО «Лебединский горно-обогатительный комбинат», одно из ведущих предприятий этой отрасли, готов произвести замену всего парка типовых ленточных конвейеров, в количестве 176 км, на конвейеры с подвесной лентой.
С учетом многочисленных данных, полученных от предприятий ТЭК и других отраслей, сделан вывод о том, что конвейеры с подвесной лентой будут пользоваться большим спросом (годовая потребность - не менее 8О - 1ОО км., т.е., около 4ОО - 5ОО шт., при средней длине каждого из них 25О - 4ОО м).
По этим причинам многие предприятия (горно-обогатительные, горнодобывающие, металлургические и др.) готовы заказать ООО ИПЦ «КОНВЕЙЕР» конвейеры с подвесной лентой и осуществить техническое переоснащение действующего на этих предприятиях промышленного транспорта – ленточных конвейеров, состояние которых на данный момент является катастрофическим.
11-12 ноября 1998 г. вопросы организации в г. Брянске серийного производства конвейеров с подвесной лентой конструкции ИПЦ «КОНВЕЙЕР» были рассмотрены и одобрены на проведенном в г.Губкин Белгородской области Международном семинаре - совещании специалистов предприятий, занимающихся производством окатышей.
На этом семинаре специалистам из России, Украины, Белоруссии, Казахстана, а также из Болгарии и Греции были продемонстрированы действующие на ОАО «Лебединский ГОК» высокоэффективные и экономичные конвейеры с подвесной лентой, транспортирующие окатыши и крупнокусковую железную руду, а также выполненные в чертежах и находящиеся в изготовлении две последние разработки ИПЦ «КОНВЕЙЕР» трубчатый конвейер с подвесной лентой для транспортирования аммиачной селитры и конвейер для транспортирования окатышей на открытом воздухе.
В итоге между ОАО «Лебединский ГОК», ИПЦ «КОНВЕЙЕР» и ООО «Инженерный и экономический центр» было заключено «Генеральное соглашение о совместной деятельности», предусматривающее поэтапную замену всего существующего парка типовых роликовых конвейеров на ОАО «Лебединский ГОК» (в количестве 176 километров) на конвейеры с подвесной лентой. Кроме того, указанным соглашением были закреплены обязательства указанных предприятий об организации в Брянском промышленном регионе совместного (на долевых началах) серийного производства нового высокоэффективного вида промышленного транспорта - конвейеров с подвесной лентой.
Продукция.
Конвейеры с подвесной лентой конструкции ИПЦ КОНВЕЙЕР" являются одним из видов промышленного транспорта и предназначены для транспортирования насыпных грузов: руд, металлов, минеральных материалов, угля, сельхозпродукции и др. (Рис. 1).
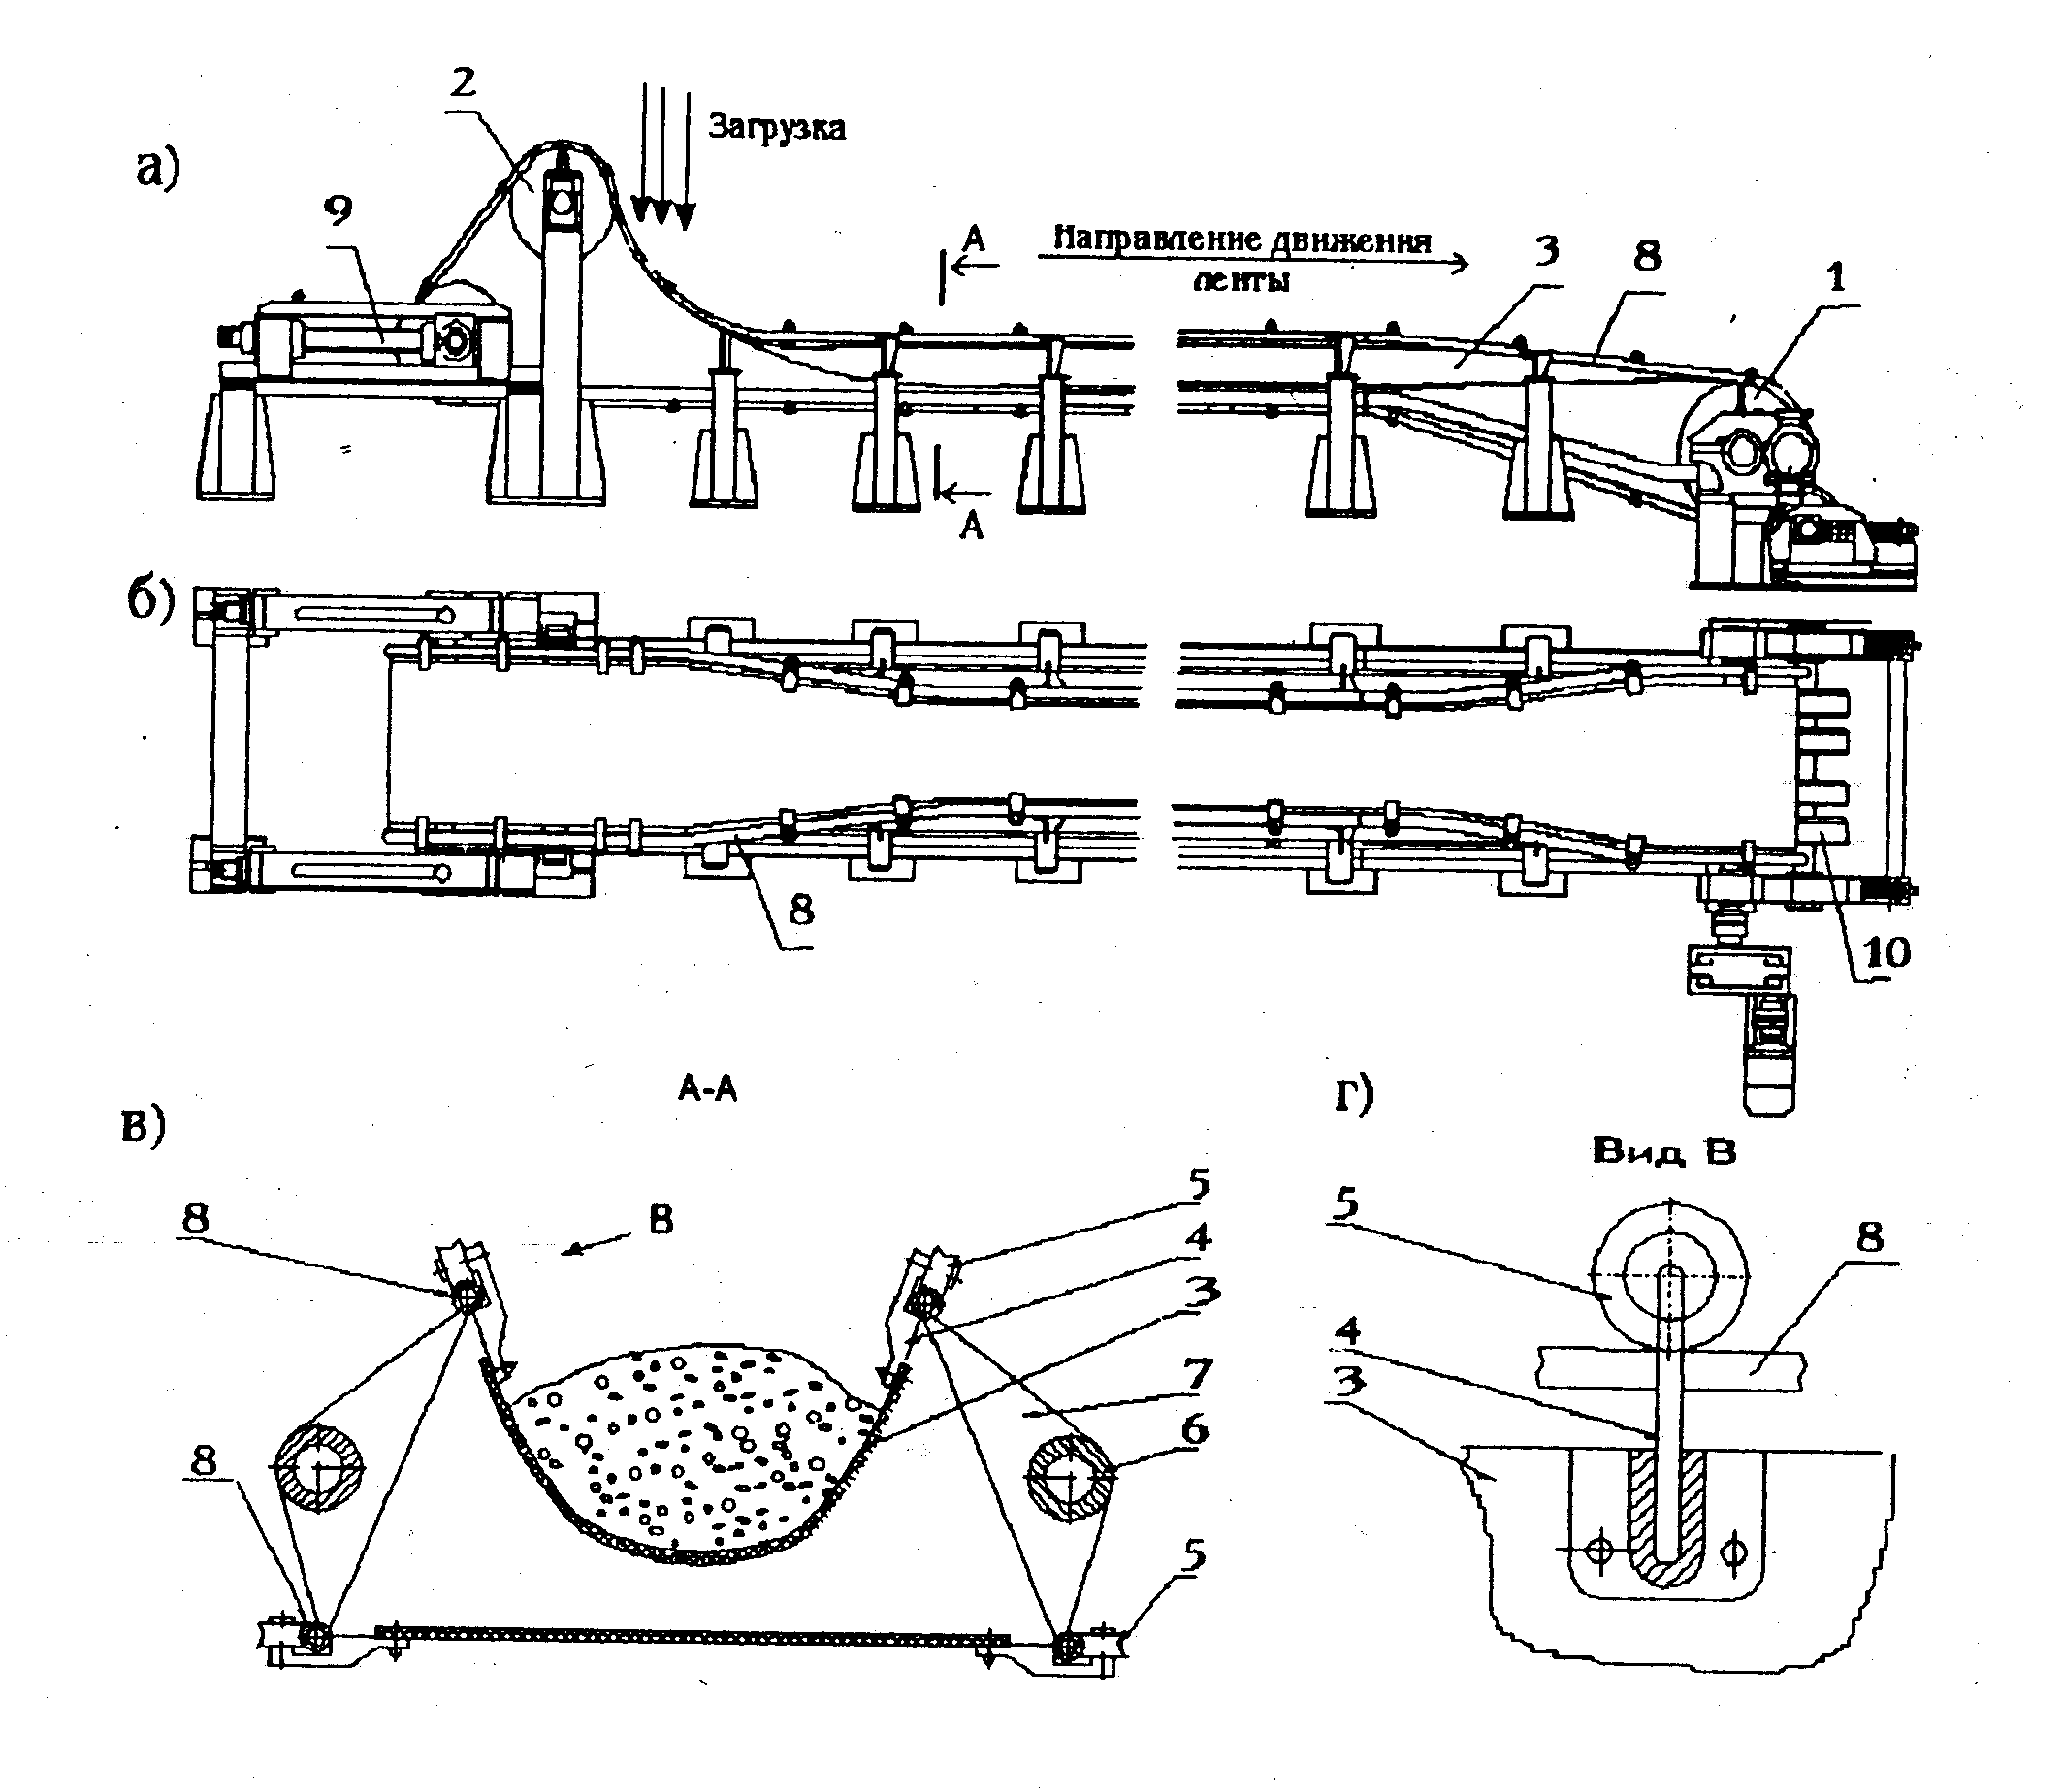
Рис. 1 Конвейер с подвесной лентой конструкции ИПЦ «КОНВЕЙЕР»
а) вид сбоку; б) вид сверху; в) сечение А-А на виде сбоку; г) вид В на сечении А-А
Данный конвейер является гибридом типового ленточного роликового конвейера и рельсового транспорта и представляет собой размещенную на приводном 1 и концевом 2 барабанах ленту 3, к бортам которой прикреплены с помощью кронштейнов 4 опорные ролики 5, обечайка которых имеет вогнутую поверхность. Конвейер включает также расположенные по обе его стороны опорные трубы 6, на которых с помощью кронштейнов 7 установлены контактирующие с роликами 5 направляющие элементы 8, выполненные в виде замкнутых, вытянутых вдоль конвейера труб, расстояние между которыми выбрано таким, чтобы обеспечить требуемую желобчатость ленты на всей длине конвейера.
При этом вблизи барабанов направляющие элементы 8 имеют отгибы в горизонтальной плоскости, позволяющие ленте в местах ее взаимодействия с барабанами принять соответствующую форму.
Конвейер оборудован также устройством 9 для натяжения ленты. С целью предотвращения пробуксовки поступающего на конвейер насыпного груза концевой барабан 2 может быть приподнят над лентой 3, в результате чего груз падает на ленту под оптимальным углом и пробуксовка его отсутствует. При транспортировании тяжелых грузов (особенно, если они подаются на ленту с большой высоты - 3...5 м и более) конвейер на участке его загрузки оборудован амортизирующим устройством ременного или ленточного типа, включающем расположенные под основной лентой конвейера (вне зоны его загрузки) опорные ролики со специально выполненными канавками, в которых размещены клиновые ремни, либо выполненным в виде короткого ленточного конвейера (длиной 2-3 м) с бесшовной лентой.
В результате лента в месте ее загрузки опирается не на жесткие, тяжелые и обладающие большой инерцией тела в виде роликоопор (как это имеет место в традиционных конвейерах), а на эластичную безинерционную подушку, образованную параллельно расположенными под лентой ремнями или бесшовной лентой, что позволяет основной ленте конвейера при падении на нее с большой высоты тяжелых грузов прогибаться под ними на 80..90 мм (при использовании типовых амортизирующих устройств лента прогибается не более чем на 8...10 мм) и в максимальной степени обеспечивает щадящий режим эксплуатации ленты, продлевая срок ее службы.
Для увеличения тягового усилия на приводном барабане 1 конвейер может быть оборудован также устройством 10 для прижатия ленты 3 к барабану 1, позволяющим дополнительно уменьшить усилие натяжения ленты и снизить требования к ее прочности.
1.2. Экономическая оценка деятельности фирмы по осуществлению инновационного проекта.
1.2.1 Расчет показателей эффективности инвестиций.
Расчет показателей эффективности инвестиций производится на основе данных отчета о прибылях и убытках (см.бизнес-план).
Расчетный уровень дохода (Accountting Rate of Return - ARR).
ARR=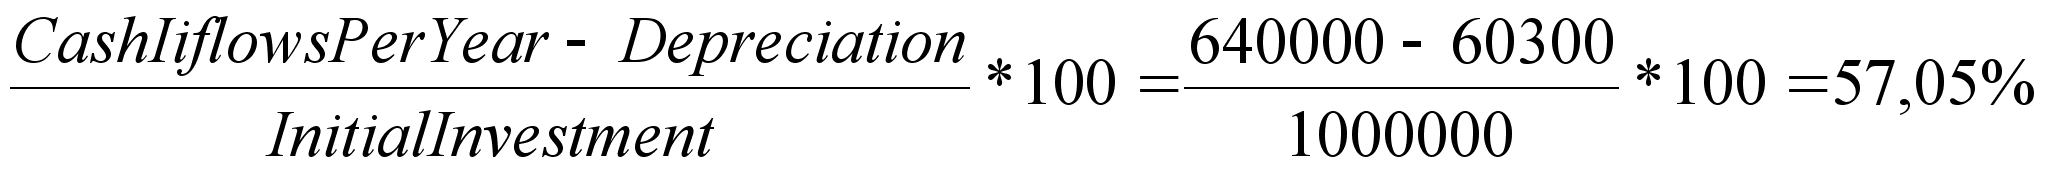
Период окупаемости проекта (Payback Period - PB,
Discounted Payback - DPB).
Периодом окупаемости называется время, за которое сумма поступлений от реализации проекта покроет сумму затрат.
PB=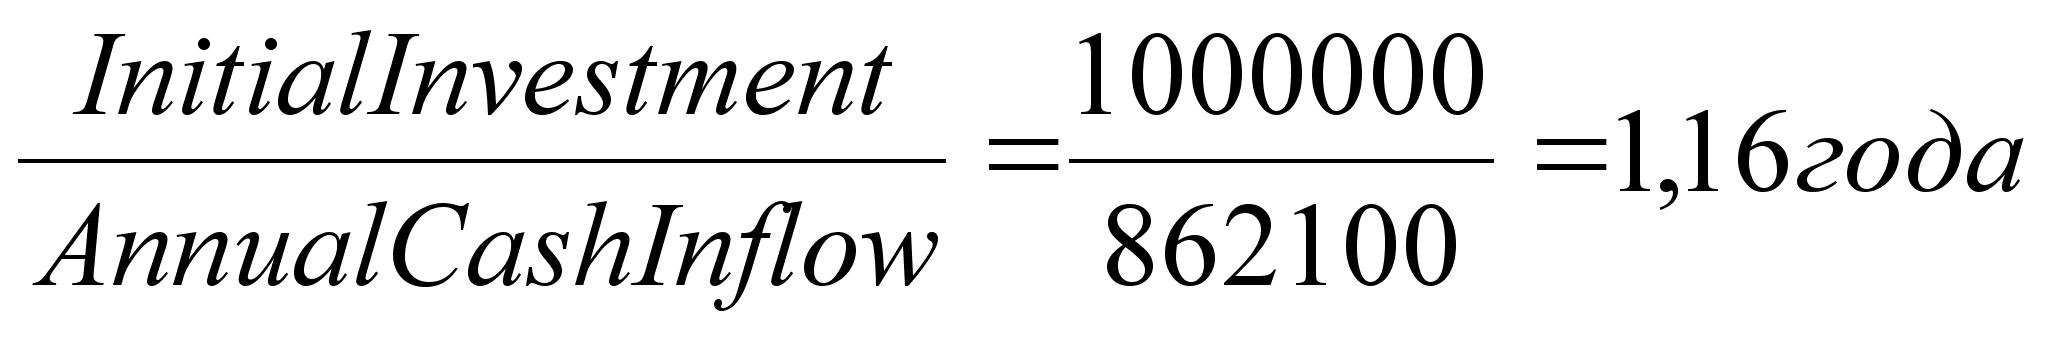
DPB=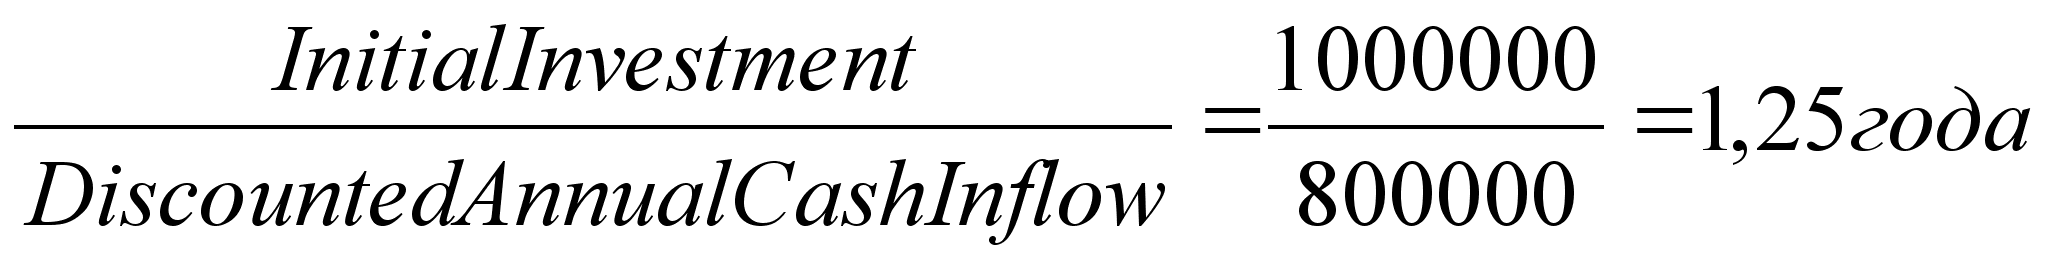
Чистая приведенная величина дохода (Net Present Value - NPV).
Чистая приведенная величина дохода представляет собой сегодняшней стоимости потока будущего дохода; чистая приведенная стоимость равна приведенной стоимости будущих поступлений, дисконтированных с помощью соответствующей процентной ставки, за вычетом приведенной стоимости затрат. NPV используется для оценивания и ранжирования различных предложений об инвестициях, с использованием общей базы для сравнения.
NPV=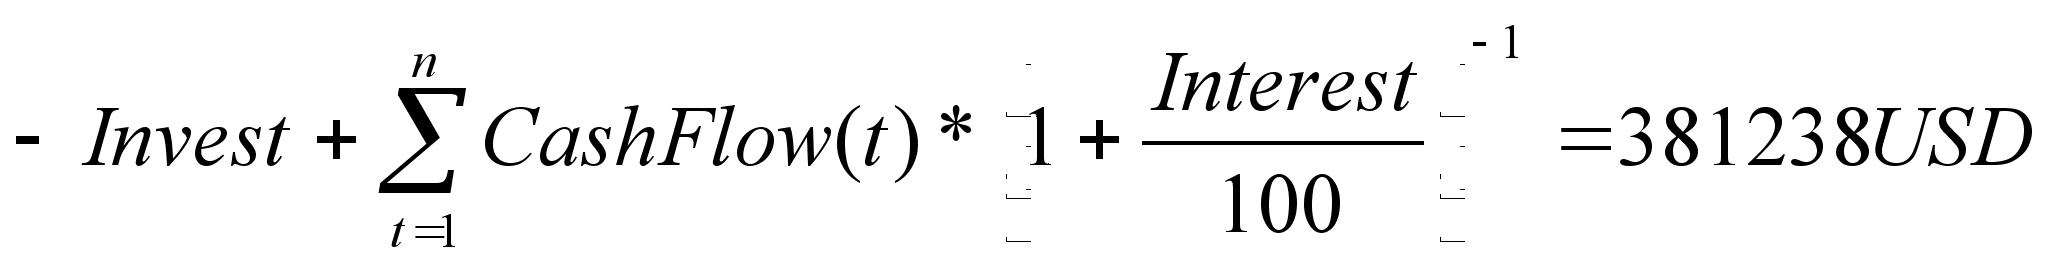 ,
предпочтение
отдают тем
проектам которые
имеют положительное
значение.
Индекс прибыльности (Profitability Index - PI)
Индекс прибыльности - критерий оценки инвестиционного проекта, определяемый как частное от деления суммы приведенных поступлений на приведенную стоимость затрат.
PI=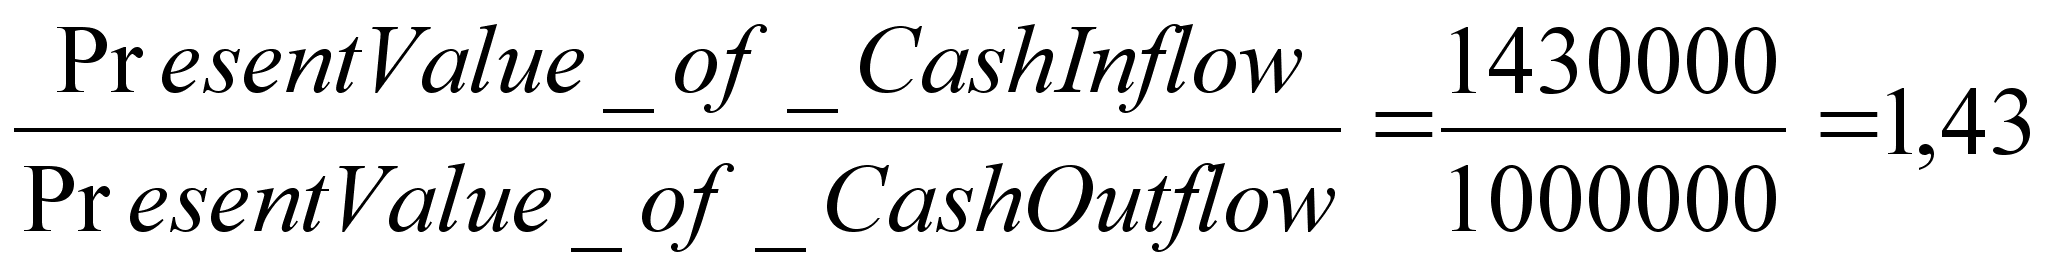
Внутреняя норма рентабельности (Internal Rate of Return - IRR)
Показатель внутренняя норма рентабельности иногда называют коэффициентом рентабельности инвестиций, который рассчитывается путем определения ставки дисконтирования, при которой приведенная стоимость суммы будущих поступлений равняется приведенной стоимости затрат.
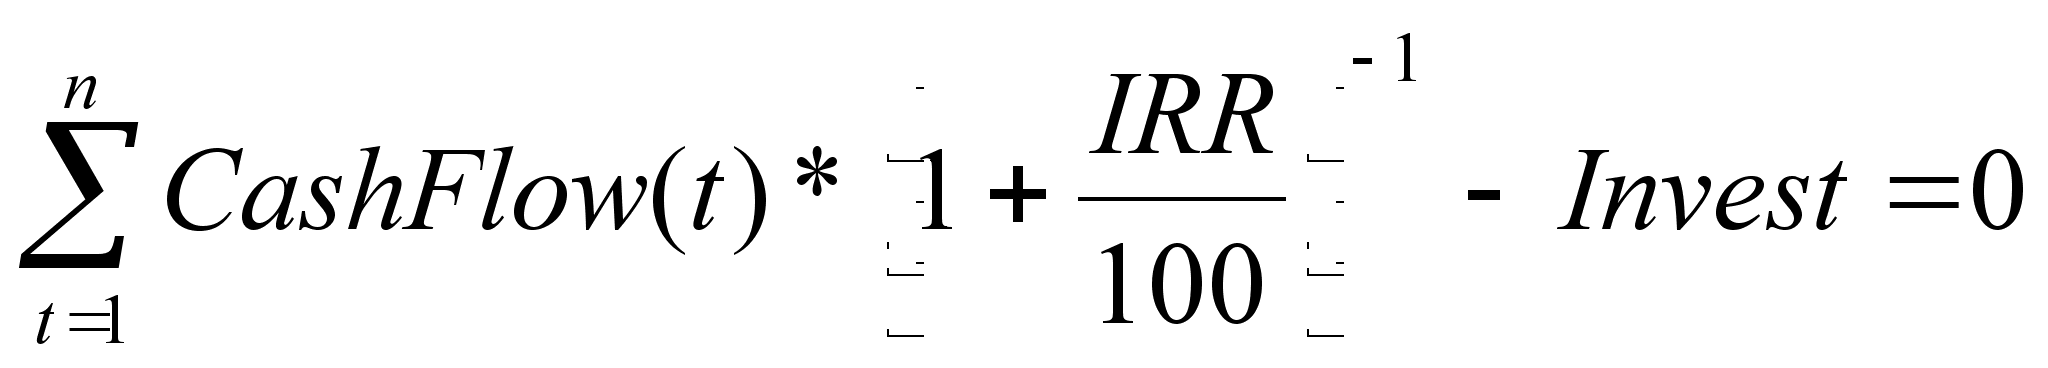
IRR=34,01%, проект можно считать привлекательным, потому что значение внутренней нормы рентабельности превышает ставку по долгосрочным банковским кредитам.
1.2.2 Финансовые показатели проекта.
Данный раздел представляет собой описание финансовых коэффициентов представленных в бизнес-плане проекта.
I. Liquidity Ratios - Коэффициенты ликвидности:
Показатели ликвидности характеризует способность компании удовлетворять претензии держателей краткосрочных долговых обязательств.
1.Current Ratio - Коэффициент текущей ликвидности, в % ,
рассчитывается как частное от деления оборотных средств на краткосрочные обязательства и показывает достаточно ли у предприятия средств, которые могут быть использованы для погашения краткосрочных обязательств. Согласно с международной практикой, значения коэффициента ликвидности должны находиться в пределах от единицы до двух (иногда до трех). Нижняя граница обусловлена тем, что оборотных средств должно быть по меньшей мере достаточно для погашения краткосрочных обязательств, иначе компания окажется под угрозой банкротства. Превышение оборотных средств над краткосрочными обязательствами более чем в три раза также является нежелательным, поскольку может свидетельствовать о нерациональной структуре активов.
При расчете показателя используются средние значения переменных за расчетный период.
Нормальное значение |
3,0 |
1,0 |
Удовлетворительное значение |
1,0 |
0,8 |
Плохое значение |
0,8 |
0,5 |
Очень плохое значение |
0,5 |
0,0 |
2. Aiced test ratio (Quick ratio) - Коэффициент срочной ликвидности, в %, отношение наиболее ликвидной части оборотных средств (денежных средств, дебиторской задолженности, краткосрочных финансовых вложений) к краткосрочным обязательствам. Из практики его значение должно быть также более единицы. Однако из российских источников известно, что оптимальное значение этого коэффициента в России составляет 0.7 - 0.8.
При расчете показателя используются средние значения переменных за расчетный период.
Нормальное значение |
1,0 |
0,7 |
Удовлетворительное значение |
0,7 |
0,5 |
Плохое значение |
0,5 |
0,3 |
Очень плохое значение |
0,3 |
0,0 |
3. Net working capital - Чистый оборотный капитал, в денежных единицах.
Разность между оборотными активами предприятия и его краткосрочными обязательствами. Чистый оборотный капитал необходим для поддержания финансовой устойчивости предприятия, поскольку превышение оборотных средств над краткосрочными обязательствами означает, что предприятие не только может погасить свои краткосрочные обязательства, но и имеет резервы для расширения деятельности. Оптимальная сумма чистого оборотного капитала зависит от особенностей деятельности компании, в частности от ее масштабов, объемов реализации, скорости оборачиваемости материальных запасов и дебиторской задолженности. Недостаток оборотного капитала свидетельствует о неспособности предприятия своевременно погасить краткосрочные обязательства. Значительное превышение чистого оборотного капитала над оптимальной потребностью свидетельствует о нерациональном использовании ресурсов предприятия. Например: выпуск акций или получение кредитов сверх реальной потребности.
NWC= Total Current Assets - Total Current Liabilities
При расчете показателя используются средние значения переменных за расчетный период.
II. Activity ratios - Коэффициенты деловой активности:
Коэффициенты деловой активности позволяют проанализировать, на сколько эффективно предприятие использует свои средства.
1. Stock turnover - Коэффициент оборачиваемости материально-производственных запасов, раз
Отражает скорость реализации запасов. Для расчета коэффициента в днях необходимо 365 дней разделить на значение коэффициента. В целом, чем выше показатель оборачиваемости запасов, тем меньше средств связано в этой наименее ликвидной группе активов. Особенно актуально повышение оборачиваемости и снижение запасов при наличии значительной задолженности в пассивах компании.
Расчет производится только для периода в один год, при этом используется сумма прямых производственных издержек за текущий год и среднее значение суммы запасов за текущий год. В случае проведения расчета за период менее одного года значение прямых производственных издержек должно быть умножено на коэффициент, соответственно: для одного месяца - 12, квартала - 4, полугодия -2. При этом используется среднее значение суммы запасов за расчетный период.
2. Average collection period - Коэффициент оборачиваемости дебиторской задолженности, дней.
Показывает среднее число дней, требуемое для взыскания задолженности. Чем меньше это число, тем быстрее дебиторская задолженность обращается в денежные средства, а следовательно повышается ликвидность оборотных средств предприятия. Высокое значение коэффициента может свидетельствовать о трудностях со взысканием средств по счетам дебиторов.
Расчет производится только для периода в один год, при этом используется суммарная выручка за год и среднее значение дебиторской задолженности за текущий год. В случае проведения расчета за период менее одного года значение выручки от реализации продукции (услуг) должно быть умножено на коэффициент, соответственно: для одного месяца - 12, квартала - 4, полугодия -2. При этом используется среднее значение дебиторской задолженности за расчетный период.
3. Creditor/Purchases ratio - Коэффициент оборачиваемости кредиторской задолженности, дней
Этот показатель представляет собой среднее количество дней, которое требуется компании для оплаты ее счетов. Чем меньше дней, тем больше внутренних средств используется для финансирования потребностей компании в оборотном капитале. И наоборот, чем больше дней, тем в большей степени для финансирования бизнеса используется кредиторская задолженность. Лучше всего, когда эти две крайности сочетаются. В идеальном случае предприятию. Желательно взыскивать задолженность по счетам дебиторов до того, как нужно выплачивать долги кредиторам. Большое количество дней может говорить недостаточном количестве денежных средств для удовлетворения текущих потребностей из-за сокращения объема продаж, увеличения затрат или роста потребности в оборотном капитале.
Расчет производится только для периода в один год, при этом используется общая сумма, на которую произведены закупки (прямые производственные издержки: затраты на сырье, материалы и комплектующие изделия, за исключением сдельной заработной платы за текущий год и среднее значение кредиторской задолженности за текущий год. В случае проведения расчета за период менее одного года значение суммы закупок должно быть умножено на коэффициент, соответственно: для одного месяца - 12, квартала - 4, полугодия -2. При этом используется среднее значение кредиторской задолженности за расчетный период.
4. Net working capital turnover - Коэффициент оборачиваемости рабочего капитала, раз
Показывает насколько эффективно компания использует инвестиции в оборотный капитал и как это влияет на рост продаж. Чем выше значение этого коэффициента, тем более эффективно используется предприятием чистый оборотный капитал.
расчет производится только для периода в один год, при этом используется суммарная выручка от реализации продукции или услуг за текущий год и среднее значение чистого рабочего капитала (см. I, 3) за текущий год. В случае расчета для периода менее одного года сумма выручки также должна быть умножена на соответствующий коэффициент, а значение чистого рабочего капитала должно быть средним за расчетный период.
5. Fixed assets turnover - Коэффициент оборачиваемости основных средств, раз
Фондоотдача. Этот коэффициент характеризует эффективность использования предприятием имеющихся в распоряжении основных средств. Чем выше значение коэффициента, тем более эффективно предприятие использует основные средства. Низкий уровень фондоотдачи свидетельствует о недостаточном объеме продаж или о слишком высоком уровне капитальных вложений. Однако, значения данного коэффициента сильно отличаются друг от друга в различных отраслях. Также значение данного коэффициента сильно зависит от способов начисления амортизации и практики оценки стоимости активов. Таким образом может сложиться ситуация, что показатель оборачиваемости основных средств будет выше на предприятии, которое имеет изношенные основные средства.
Расчет производится только для периода в один год, при этом используется суммарная выручка от реализации продукции (услуг) за текущий год и среднее значение суммы внеоборотных активов за текущий год. В случае расчета коэффициента для периодов: месяц, квартал, полугодие - в расчете участвует среднее значение суммы внеоборотных активов за расчетный период, а значение выручки, полученной за отчетный период должно быть умножено соответственно на 12, 4 и 2.
6. Total assets turnover - Коэффициент оборачиваемости активов, раз
Характеризует эффективность использования компанией всех имеющихся в распоряжении ресурсов, независимо от источников их привлечения. Данный коэффициент показывает сколько раз за год совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли. Этот коэффициент также сильно варьируется в зависимости от отрасли.
Расчет производится только для периода в один год, при этом используется суммарная выручка от реализации продукции (услуг) за текущий год и среднее значение суммы внеоборотных активов за текущий год. В случае расчета коэффициента для периодов: месяц, квартал, полугодие - в расчете участвует среднее значение суммы всех активов за расчетный период, а значение выручки, полученной за отчетный период должно быть умножено соответственно на 12, 4 и 2.
III. Gearing ratios - Показатели структуры капитала (коэффициенты платежеспособности):
Платежеспособность предприятия - это прежде всего способность предприятия отвечать по долгосрочным обязательствам, без ликвидации долгосрочных активов. Платежеспособные компании обычно наилучшим образом защищены от банкротства. Для оценки платежеспособности используются следующие отношения.
1. Total debt to total assets - Сумма обязательств к активам, в %
Демонстрирует какая доля активов финансируется за счет заемных средств, независимо от источника.
В процессе расчета используются средние значения переменных за расчетный период.
2. Long-term debt to total assets - Долгосрочные обязательства к активам, в %
Демонстрирует какая доля активов предприятия финансируется за счет долгосрочных займов.
В процессе расчета используются средние значения переменных за расчетный период.
3. Long-term debt to fixed assets - Долгосрочные обязательства к внеоборотным активам, в %
Демонстрирует: какая доля основных средств финансируется за счет долгосрочных займов.
В процессе расчета используются средние значения переменных за расчетный период.
4. Total debt to equity - Коэффициент финансовой независимости, в %
Характеризует зависимость фирмы от внешних займов. Чем выше значение коэффициента, тем больше займов у компании, тем выше риск неплатежеспособности. Высокое значение коэффициента отражает также потенциальную опасность возникновения у предприятия дефицита денежных средств. Интерпретация этого показателя зависит от многих факторов: средний уровень этого коэффициента в других отраслях, доступ компании к дополнительным долговым источникам финансирования.
В процессе расчета используются средние значения переменных за расчетный период.
5.Times interest earned - Коэффициент покрытия процентов или коэффициент защищенности кредиторов, раз
Характеризует степень защищенности кредиторов от невыплаты процентов за предоставленный кредит и демонстрирует: сколько раз в течение отчетного периода компания заработала средства для выплаты процентов по займам. Этот показатель также позволяет определить допустимый уровень снижения прибыли, используемой для выплаты процентов.
Расчет производится для различных периодов времени, при этом используются суммарные величины за период
IV. Profitability ratios - Коэффициенты рентабельности:
Коэффициенты рентабельности показывают, насколько прибыльна деятельность компании.
1. Gross profit margin- Коэффициент рентабельности валовой прибыли, в %
Демонстрирует долю валовой прибыли в объеме продаж предприятия.
Расчет производится для различных периодов времени, при этом используются суммарные величины за период
2. Operating profit margin- Коэффициент рентабельности операционной прибыли, в %
Демонстрирует долю операционной прибыли в объеме продаж.
Расчет производится для различных периодов времени, при этом используются суммарные величины за период
Net profit margin - коэффициенты рентабельности чистой прибыли, в %
Демонстрирует долю чистой прибыли в объеме продаж.
Расчет производится для различных периодов времени, при этом используются суммарные величины за период
3. Return on current assets - рентабельность оборотных активов, в %
Демонстрирует возможности предприятия в обеспечении достаточного объема прибыли по отношению к используемым оборотным средствам компании. Чем выше значение этого коэффициента, тем более эффективно используются оборотные средства.
Расчет производится для периода один год с использованием среднего значения оборотных активов. Для расчета за период менее одного года значение прибыли умножается на соответствующий коэффициент (12, 4, 2) и используется среднее за период значение оборотных активов.
4. Return on fixed assets - рентабельность внеоборотных активов, в %
Демонстрирует способность предприятия обеспечивать достаточный объем прибыли по отношению к основным средствам компании. Чем выше значение данного коэффициента, тем более эффективно используются основные средства.
Расчет производится для периода один год с использованием среднего значения внеоборотных активов. Для расчета за период менее одного года значение прибыли умножается на соответствующий коэффициент (12, 4, 2) и используется среднее за период значение внеоборотных активов.
5. Return on investment - коэффициент рентабельности активов (рентабельность инвестиций), в %
Показывает, сколько денежных единиц потребовалось предприятию для получения одной денежной единицы прибыли. Этот показатель является одним из наиболее важных индикаторов конкурентоспособности.
Расчет производится для периода один год с использованием среднего значения суммарных активов. Для расчета за период менее одного года значение прибыли умножается на соответствующий коэффициент (12, 4, 2) и используется среднее за период значение суммарных активов.
6. Return on shareholders’ equity - рентабельность собственного капитала, в %
Позволяет определить эффективность использования капитала, инвестированного собственниками предприятия. Обычно этот показатель сравнивают с возможным альтернативным вложением средств в другие ценные бумаги. Рентабельность собственного капитала показывает, сколько денежных единиц чистой прибыли заработала каждая единица, вложенная собственниками компании.
Расчет производится для периода один год с использованием среднего значения собственного (акционерного) капитала. Для расчета за период менее одного года значение прибыли умножается на соответствующий коэффициент (12, 4, 2) и используется среднее за период значение собственного капитала.
1.2.3. Анализ научно-технического и интеллектуального
потенциала предприятия.
Разработка и реализация проектов предприятия предполагает не только наличие финансовых возможностей, но и кадровой составляющей, т.е. квалифицированных сотрудников, способных выполнить проект. А также наличие на предприятии необходимого оборудования и информации.
Основные сведения об исполнителях работ по проекту.
№№ пп |
Ф. И. О. |
Общие сведения о профессии, квали- фикации, занима- емая должность |
Выполняемая работа |
|
1 |
Подопигора Юрий Александрович |
Пред. Совета директ., техническ. директор ИПЦ " КОНВЕЙЕР" , чл.- корр. МАОП |
Общее руководство НИР и ОКР |
|
2 |
Ивченко Валерий Никитич |
Директор ИПЦ " КОНВЕЙЕР" |
Общее руководство ор- ганизационно-производ- ственными работами |
|
3 |
Куров Сергей Владимирович |
Коммерческий директор ИПЦ " КОНВЕЙЕР" |
Общее руководство фи-нансовыми и экономиче- скими вопросами |
|
4 |
Родный Виктор Григорьевич |
Технический Директора ИПЦ " КОНВЕЙЕР" |
Общее руководство конструкторско-технологич. работами и подготовкой производства |
|
5 |
Федоренко Валентин Иванович |
Зам. технического директора ИПЦ " КОНВЕЙЕР", канд. техн. Наук |
Общее руководство НИР и ОКР, работами по защитеи нтеллектуальной собственности |
|
6 |
Вершинин Александр Валентинович |
Начальник бюро перспективных разработок |
Организация работ по созданию перспектив-ных разработок |
|
7 |
Пономарев Валерий Викторович |
Начальник конструк торско-технологичес- кого бюро |
Организация конструк-трско-технологических работ по серийным машинам |
|
8 |
Куркин Сергей Алексеевич |
Ведущий конструктор |
Разработка технической документации по серий- ным и перспективным машинам |
|
9 |
Колмогорцев Сергей Борисович |
Ведущий конструктор |
Разработка технической документации по серий- ным и перспективным машинам |
|
10 |
Алтынов Алексей Вячеславович |
Ведущий инженер |
Разработка технической документации по перспективным машинам |
|
11 |
Ромашин Владимир Валентинович |
Начальник бюро технических расчетов |
Организация работ по выполнению технических расчетов |
|
12 |
Целиков Александр Геннадьевич |
Начальник отдела внешего шефмонтажа и пуско-наладочной документации |
Организация работ по внешему шефмонтажу и подготовке пуско-нала- дочной документации |
|
13 |
Кузьмин Михаил Михайлович |
Начальник производственно- технического отдела |
Организация работ по Производству машин на дочерних предприятиях |
|
14 |
Давыдов Сергей Васильевич |
Начальник бюро материаловедения и комплектации |
Организация работ по подбору оптимальных материалов их замене |
|
15 |
Михайлов Николай Николаевич |
Начальник бюро экспериментальных работ |
Организация и прове-дение эксперимента-льных работ |
|
16 |
Гомонов Владимир Николаевич |
Менеджер по рекламе |
Планирование, разработка и реализация рекламных кампаний |
|
17 |
Корзикова Ольга Анатольевна |
Начальник патентно- лицензионного бюро |
Проведение патентных исследований, оформле-ние патентно-лицензи-онных материалов |
|
18 |
Лущеко Арина Юрьевна |
Ведущий экономист |
Разработка бизнес-планов, сетевых графиков и др. |
|
19 |
Бордачева Наталья Владимировна. |
Старший бухгалтер |
Организация и ведение бухгалтерского учета, составление балансов |
|
20 |
Козлова Нина Ильинична |
Бухгалтер |
Бухгалтерский учет |
|
21 |
Данилкина Олеся Валерьевна |
Бухгалтер |
Бухгалтерский учет, делопроизводство |
Организационная структура предриятия приведена на листе А3. ИПЦ «Конвейер» является генеральным подрядчиком по всем работам и заказам.
1.2.4 Анализ организации процесса выбора инновационного проекта.
Необходимость оценить соответствие выбранного проекта возможностям предприятия предполагает следующие стадии реализации процесса выбора инновационного проекта предприятием.
Стратегия фирмы и ее реализация в отборе проекта.
Настоящий раздел отражает планирование деталей комплекса маркетинга, определяющего как набор поддающихся контролю переменных факторов маркетинга, совокупность которых производитель сможет использовать в стремлении вызвать ответную реакцию со стороны рынка, т.е. обеспечить сбыт произведенных изделий.
В комплекс маркетинга входит все, что производитель может предпринять для оказания воздействия на спрос в конвейерах с подвесной лентой:
схема распространения;
ценообразование;
методы стимулирования продаж;
реклама.
В 1999 году планируется продажа конвейеров с подвесными лентами в основном на внутреннем рынке России, с целью удовлетворения его потребителей.
Однако уже в этом году при посредничестве Государственного уни-тарного предприятия «Внешнеэкономическое Объединение «Госконсим» Уп-равления делами Президента Российской Федерации (бывшей дочерней фи-рмы ВО «ТЯЖПРОМЭКСПОРТ»),с которым 27.05.1999 г. ИПЦ "КОНВЕЙЕР" подписал соответствующее «Агентское соглашение» (см Приложение 6), возможно освоение рынков как ближнего, так и дальнего зарубежья – наиболее вероятно Индии (поставкой наших конвейеров для 4-х созданных усилиями СССР крупных металлургических комбинатов этой страны), Турции (с которой уже ведутся переговоры о поставке туда 15 шт. мощных конвейеров с подвесной лентой месячной производительностью 1 миллио-нов куб. и длиной 1 000 м каждый – используемых для открытой добычи каменного угля),а также Египта и Ирака.
В сложившейся ситуации на формирование рынка сбыта оказывают большое влияние финансовые возможности потребителя, поэтому необходимо дополнительное изучение условий рынка. В этом большая роль должна быть отведена рекламе. Реклама рассказывает рынку о достоинствах товара, принципах его действия, цене, формирует предпочтение к данной продукции.
С целью снижения дополнительных расходов по организации сбыта продукции предусматривается продажа готовой продукции по прямым договорам с заказчиком и обеспечение авторского надзора при пуско-наладочных работах.
Для снижения оптовой цены продукции предусматривается ее изготовление для модернизации уже имеющихся на предприятиях ленточных конвейеров роликового типа, а также использование производственной базы заказчиков для изготовления отдельных узлов и деталей конвейеров с подвесной лентой.
Стимулирование продаж должно включать реализацию продукции в рассрочку и продажу со скидкой для покупателей больших партий. Ценообразование будет осуществляться с учетом затратных факторов, уровня цен конкурентов и покупательской способностью потребителей.
Отбор проектов с использованием Project Expert и формирование портфеля проектов предприятия.
Итак, при помощи Project Expert мы построили финансовую модель предприятия или инвестиционного проекта и получили возможность:
- разработать детальный финансовый план и определить потребность в денежных средствах на перспективу;
- определить схему финансирования предприятия, оценить возможность и эффективность привлечения денежных средств из различных источников;
- разработать план развития предприятия или реализации инвестиционного проекта, определив наиболее эффективную стратегию маркетинга, а также стратегию производства, обеспечивающую рациональное использование материальных, людских и финансовых ресурсов;
- проиграть различные сценарии развития предприятия, варьируя значения факторов, способных повлиять на его финансовые результаты;
-сформировать стандартные финансовые документы, рассчитать наиболее распространенные финансовые показатели, провести анализ эффективности текущей и перспективной деятельности предприятия;
подготовить безупречно оформленный бизнес-план инвестиционного проекта, полностью соответствующий международным требованиям на русском и нескольких европейских языках.
Все эти аспекты подробно описаны в бизнес плане проекта, который находится в приложении к данному дипломному проекту.
СПИСОК ЛИТЕРАТУРЫ:
Справочник технолога-машиностроителя.В 2-х томах / под ред. А.Г.Косиловой и Р.К.Мещерякова / - М.: Машиностроение,1986. 656 + 496 с.,ил.
Горанский Г.К., Бендерева Э.И. Технологическое проектирование в комплексных автоматизированных системах подготовки производства. М.: Машиностроение, 1981.- 456 с., ил.
3.AutoCad. Практическое руководство / Э.Т. Романычева, Т.М. Сидорова, С.Ю. Сидоров. -М.:ДМК, Радио и связь, 1997 -480 с., ил.
4.Гладков С.А. Программирование на языке Автолисп в системе САПР Автокад.- М.: «ДИАЛОГ-МИФИ» , 1991.- 96 с.
САПР изделий
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.