Организация серийного производства конвейеров с подвесной лентой
Производство
Маркетинг
Налоги, учитываемые в проекте:
| Наименование налога | База | Период | Ставка, % |
| НДС | Добавлен. стоимость | Ежемесячно | 20,0 |
| Выплаты в фонд социального страхования | Зарплата | Ежемесячно | 38,5 |
| Налог на прибыль | Прибыль | Ежемесячно | 35,0 |
Для осуществления данного проекта разработан ориентировочный календарный план, характеризующий подготовительный и производственный периоды.
| Название | Длитель-ность, дни | Дата начала | Дата окончания |
| Разработка конструктивных вариантов конвейеров и компьютерных методик по их расчету | 180 | 01.01.1999 | 30.05.1999 |
| Разработка технической документации на изготовление головных образцов конвейера | 120 | 01.01.1999 | 30.04.1999 |
| Подготовка, изготовление и испытание головных образцов конвейеров | 150 | 01.02.1999 | 30.06.1999 |
| Подготовка производства и выпуск установочных партий | 240 | 01.03.1999 | 30.10.1999 |
| Подготовка производства для серийного выпуска конвейеров | 360 | 01.03.1999 | 30.10.2000 |
| Начало производства | 01.03.1999 |
Календарный план
(Диаграмма GANTT)
| № |
Наименование этапа |
1999 год |
2000 г. |
||||||||||||
|
янв |
фев |
мар |
апр |
май |
июн |
июл |
авг |
сн |
окт |
нб |
дк |
ян |
фв |
||
| 1 | Разработка конструктивных вариантов конвейеров и компьюторных инженерных методик | ||||||||||||||
| 2 | Разработка технической документации на изготовление головных образцов | ||||||||||||||
| 3 |
Выделенные площади |
||||||||||||||
| 4 |
Выделенное оборудование |
||||||||||||||
| 5 | Подготовка, изготовление и испытание головных образцов | ||||||||||||||
| 6 | Подготовка производства и выпуск установочных партий | ||||||||||||||
| 7 | Подготовка производства для серийного выпуска | ||||||||||||||
| 8 | Производство конвейеров с подвесной лентой различного назначения, исполнения и типоразмеров по заказам промышленных предприятий | ||||||||||||||
Для осуществления данного проекта потребуются инвестиции в размере
1100 тыс.$, в том числе:
Разработка конструктивных вариантов конвейеров и компьютерных методик по их расчету - 270 тыс.$
Разработка технической документации на изготовление головных образцов конвейера - 70 тыс.$
Подготовка, изготовление и испытание головных образцов конвейеров - 200 тыс.$
Подготовка производства и выпуск установочных партий - 190 тыс.$
Подготовка производства для серийного выпуска конвейеров - 370 тыс.$
Стоимость основных производственных фондов, после намеченных мероприятий составит 740 тыс.$
Рентабельность производства за рассматриваемый период составит 35,0%.
Источниками финансирования инвестиционного проекта являются:
кредит банка - 1000 тыс.$
собственные средства предприятия - 100 тыс.$
| Наименование | Дата |
Сумма,тыс.$ |
Срок, мес. | Ставка, % |
| Кредит банка | 25.02.1999 | 1000 | 24 | 30,0 |
Выплаты процентов по кредитам отнесены на себестоимость продукции.
В соответствии с требованиями “РЕ” результаты расчетов представлены в таблицах :
отчет о прибылях и убытках
отчет о движении денежных средств
баланс предприятия
финансовые результаты
Ставку дисконтирования принимаем 13,0%.
Отчет о прибылях и убытках показывает образование чистой прибыли и в графическом
виде представлен на стр. 32.
Отчет о прибылях и убытках, тыс. $
|
Наименование |
1999 год |
2000 год |
2001 год |
|
1. Валовый объем продаж |
4572,739 |
6515,342 |
7200,628 |
|
2. Потери и налоги с продаж |
0 |
0 |
0 |
|
3. Чистый объем продаж |
4572,739 |
6515,342 |
7200,628 |
|
4. Сырье и материалы |
660,508 |
941,105 |
1040,093 |
|
5. Комплектующие изделия |
863,741 |
1230,678 |
1360,121 |
|
6. Сдельная заработная плата |
140,738 |
200,529 |
221,620 |
|
7. Другие прямые издержки |
508,083 |
723,927 |
800,072 |
|
8. Суммарные прямые издержки |
2173,070 |
3096,239 |
3421,906 |
|
9. Валовая прибыль |
2399,669 |
3419,103 |
3778,722 |
|
10.Налоги с дохода и на активы |
0 |
0 |
0 |
|
11. Оперативные издержки |
705,687 |
1030,893 |
1072,324 |
|
12. Торговые издержки |
31,686 |
32,643 |
33,957 |
|
13. Административные издержки |
237,834 |
245,005 |
254,844 |
|
14. Суммарные постоянные издержки |
975,207 |
1308,541 |
1361,125 |
|
15. Амортизация |
50,330 |
99,753 |
107,304 |
|
16. Проценты по кредитам |
255,000 |
300,000 |
45,000 |
|
17.Суммарные калькуляционные издержки |
305,330 |
399,753 |
152,304 |
|
18. Другие доходы |
0 |
0 |
0 |
|
19. Другие затраты |
0 |
0 |
0 |
|
20. Прибыль до выплаты налога |
1119,132 |
1710,809 |
2265,293 |
|
21. Налог на прибыль |
391,696 |
598,783 |
792,853 |
|
22. Чистая прибыль |
727,426 |
1112,026 |
1472,440 |
График образования прибыли
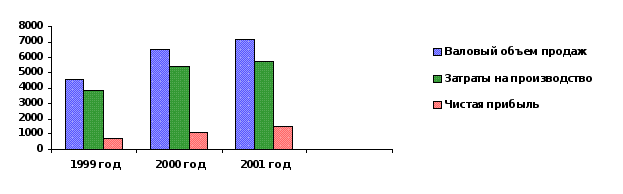
Отчет о движении денежных средств (кэш-фло), тыс.$
|
Наименование |
1999 год |
2000 год |
2001 год |
|
1. Поступления от сбыта продукции |
5487,285 |
7818,411 |
8640,752 |
|
2. Прямые производственные издержки |
2438,795 |
3474,853 |
3840,339 |
|
3. Затраты на сдельную заработную плату |
101,616 |
144,786 |
160,014 |
|
4. Поступления от других видов деятельн. |
0 |
0 |
0 |
|
5. Выплаты на другие виды деятельности |
0 |
0 |
0 |
|
6. Общие (постоянные) издержки |
1146,249 |
1545,423 |
1607,413 |
|
7. Налоги |
638,984 |
1107,680 |
1391,031 |
|
8. Кэш-фло от операционной деятельности |
1161,641 |
1545,669 |
1641,955 |
|
9. Затраты на приобретение активов |
2242,320 |
0 |
0 |
|
10. Другие издержки подготовит. периода |
0 |
0 |
0 |
|
11. Поступления от реализации активов |
0 |
0 |
0 |
|
12.Кэш-фло от инвестиц. деятельности |
-2242,320 |
0 |
0 |
|
13.Собственный (акционерный) капитал |
840,000 |
0 |
0 |
|
14. Займы |
1000,000 |
0 |
0 |
|
15.Выплаты погашения займов |
0 |
0 |
1000,000 |
|
16. Выплаты % по займам |
255,000 |
300,000 |
45,000 |
|
17. Банковские вклады |
0 |
0 |
0 |
|
18. Доходы по банковским вкладам |
0 |
0 |
0 |
|
19. Выплаты дивидендов |
0 |
0 |
0 |
|
20.Кэш-фло от финансовой деятельности |
1585,000 |
-300,000 |
-1045,000 |
|
21.Баланс наличности на начало периода |
0 |
504,321 |
1749,990 |
|
22. Баланс наличности на конец периода |
504,321 |
1749,990 |
2346,945 |
Баланс, тыс. $
|
Наименование |
1999 год |
2000 год |
2001 год |
|
1. Средства на счете |
504,321 |
1749,990 |
2346,945 |
|
2. Счета получения |
0 |
0 |
0 |
|
3. Товарно-материальные запасы |
0 |
0 |
0 |
|
4. Предоплаченные расходы |
866,628 |
1287,018 |
1269,505 |
|
5. Ценные бумаги |
0 |
0 |
0 |
|
6. Суммарные текущие активы |
1370,949 |
3037,008 |
3616,450 |
|
7. Земля |
0 |
0 |
0 |
|
8. Здания и сооружения |
491,813 |
502,570 |
517,785 |
|
9. Оборудование |
419,116 |
402,215 |
386,919 |
|
10. Другие активы |
0 |
0 |
0 |
|
11. Незавершенное пр-во (инвестиции) |
444,000 |
0 |
0 |
|
12. СУММАРНЫЙ АКТИВ |
2725,878 |
3941,793 |
4521,154 |
|
13. Отсроченные налоговые платежи |
128,873 |
162,765 |
179,972 |
|
14. Счета оплате |
0 |
0 |
0 |
|
15. Краткосрочные кредиты |
0 |
1000,000 |
0 |
|
16. Полученные авансы |
0 |
0 |
0 |
|
17.Суммарные краткосрочные обязательтва |
128,873 |
1162,765 |
179,972 |
|
18. Долгосрочные займы |
1000,000 |
0 |
0 |
|
19. Акционерный капитал |
840,000 |
840,000 |
840,000 |
|
20. Нераспределенная прибыль |
727,435 |
1839,462 |
3311,903 |
|
21. Суммарный собственный капитал |
1597,002 |
2779,029 |
4341,182 |
|
22. СУММАРНЫЙ ПАССИВ |
2725,878 |
3941,793 |
4521,154 |
Финансовые результаты
|
Наименование |
1999 год |
2000 год |
2001 год |
|
1. Прибыльность |
|||
|
2. Рентабельность активов (ROA), % |
32,77 |
33,16 |
33,21 |
|
3. Рентабельность собств. капитала (ROE), % |
45,55 |
40,01 |
33,92 |
|
4. Рентабельность инвестиций (ROI), % |
34,39 |
47,03 |
34,59 |
|
5. Рентабельность инвест. капитала (ROIC), % |
34,39 |
34,59 |
34,59 |
|
6. Рентабельность продаж (ROS), % |
15,91 |
17,07 |
20,45 |
|
7. Коэф. оборачиваемости запаса (IT) |
0 |
0 |
0 |
|
8. Прирост соьств. капитала, тыс. $ |
1597,002 |
1182,027 |
1562,153 |
|
9. Валовая прибыль/продажи (GPM), % |
52,48 |
52,48 |
52,48 |
|
10. Операционная прибыль/продажа, % |
31,15 |
32,39 |
33,57 |
|
11. Финансовое состояние |
|||
|
12. Суммар.задолж./суммарн.актив (DR1), % |
41,41 |
29,50 |
3,98 |
|
13. Долгосроч. займы/суммарн.капитал (DR2),% |
38,51 |
0 |
0 |
|
14. Индекс покрытия % по кредитам (TIE) |
8,59 |
10,82 |
82,65 |
|
15. Текущая ликвидность (Current ratio) |
10,64 |
2,61 |
20,09 |
|
16. Коэф. “критической” оценки (Quick ratio) |
3,91 |
1,51 |
13,04 |
|
17. Чистый обортный капитал (NWC), $ |
1242076,00 |
1874243,00 |
3436478,0 |
|
18. Чистый оборотный капитал (NWC), тыс. $ |
1242,00 |
1875,00 |
3437,00 |
|
19. Коэф. оборачиваемости поступлений (RT) |
0 |
0 |
0 |
|
20. Период оплаты за продукцию (CP), дни |
0 |
0 |
0 |
|
21. Z- счет (показательвероятности банкротства) |
5,17 |
6,08 |
19,77 |
ИНТЕГРАЛЬНЫЕ ПОКАЗАТЕЛИ
-
Наименование
Показатель
Ставка дисконтирования, %
13,0
Период окупаемости, мес.
24
Индекс прибыльности, PI, коэфф.
1,04
Чистый приведенный доход, NPV,тыс.$
764
Внутренняя норма доходности, IRR,%
33,3
Основными показателями эффективности проекта являются дисконтированный срок окупаемости и внутренняя норма доходности. Дисконтированным сроком окупаемости называется время, за которое поступления от производственной деятельности предприятия окупят затраты на инвестиции.
| Т = |
с у м м а и н в е с т и ц и й (с учетом выплаты процентов) ежегодные поступления (чистая прибыль и амортизационные отчисления с учетом дисконтирования ) |
Внутренняя норма доходности определяется как дисконтированный множитель, приводящий разновременные значения баланса к началу реализации проекта. Она является минимальной величиной процентной ставки, при которой занятые средства окупятся за жизненный цикл проекта и должна быть не менее процентной ставки по кредиту. Для данного проекта внутренняя норма доходности (IRR) равна 33,3% (ставка кредитования 30%).
8.АНАЛИЗ ЧУВСТВИТЕЛЬНОСТИ
В системе “РЕ” предусмотрено проведение автоматического анализа чувствительности инвестиционного проекта посредством варьирования (в диапазоне от -50% до +50% с шагом 5%) следующих параметров:
- объем продаж
- цена реализации продукции
- прямые производственные издержки
- постоянные (общие) издержки
- объем инвестиций
В результате проведенного анализа рассчитываются графики NPV (чистого приведенного дохода) от перечисленных параметров и определяются их критические значения (стр.38).
График анализа чувствительности
$
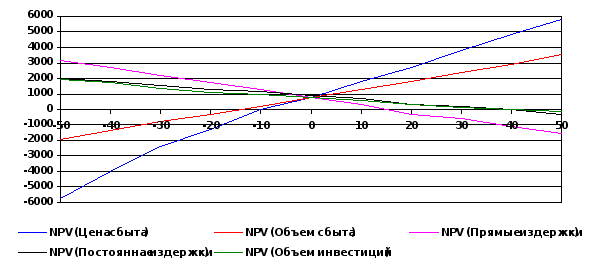
Из приведенных графиков видно, что при уменьшении объема сбыта конвейеров на 15%, а цены на 8% значение NPV приближается к нулю. Критическое значение NPV наблюдается также при увеличении прямых издержек производства на 15% и постоянных на 35%. Увеличение объема инвестиций более чем на 35% приведет к неэффективности проекта.
9.ЗАКЛЮЧЕНИЕ
Предлагаемый к рассмотрению инвестиционный проект представляет собой программу организации серийного производства ленточных конвейеров с подвесной лентой различного назначения, исполнения и типоразмеров. Указанные конвейеры, разработанные ИПЦ «КОНВЕЙЕР», является исключительно выгодным и современным видом промышленного транспорта и отвечают запросам многочисленных потребителей.
Отмеченные выше конструктивные особенности конвейеров в полной мере свидетельствуют о целесообразности выполнения НИР и ОКР в этой области в рамках государственных научно-технических программ, причем указанные работы могут быть широко использованы в самых различных отраслях хозяйства.
Общие расходы на выполнение указанного комплекса работ по созданию нового конвейера оценены в сумме 1100 тыс.$. Большую часть из них (1000 тыс.$) намечено получить за счет кредитной поддержки одного из банков.
Выполненные расчеты и полученные на их основе технико-экономические показатели подтверждают техническую возможность и целесообразность, финансовую состоятельность, эффективность инвестиционных вложений, быструю окупаемость, а также возврат суммы кредитной поддержки своевременно и в полном объеме.
П Р И Л О Ж Е Н И Я