Формирование и пути снижения затрат на эксплуатацию автомобильных дорог
Техника и технология выполнения работ
Вид транспорта


Тарифы на услуги транспорта

Рисунок 1.2 - Структурно-логическая схема факторной системы прямых материальных затрат.
Величина прямых трудовых затрат определяется суммой основной заработной платы рабочих, занятых непосредственно на выполняемых работах, по содержанию и текущему ремонту. Она включает: заработную плату за проработанное время, начисленную по повременной, повременно-премиальной, прямой сдельной, сдельно-премиальной и другим системам оплаты труда; доплаты за работу в сверхурочное время; оплату простоев не по вине рабочих и другие выплаты.
Прямые трудовые затраты занимают значительный удельный вес в себестоимости продукции и оказывают большое влияние на формирование ее уровня. Поэтому анализ динамики зарплаты на рубль товарной продукции, ее доли в себестоимости продукции, изучение факторов, определяющих ее величину, и поиск резервов экономии средств по данной статье затрат имеют большое значение.
Общая сумма прямой заработной платы (см. рисунок 1.3) зависит от объема выполненных работ, их структуры и уровня затрат на отдельные изделия. Последний в свою очередь определяется трудоемкостью и уровнем оплаты труда за 1 чел.-час.
Сумма затраты на выполнение работ


Объем производства продукции
Структура выполнения работ
Удельная зарплата на единицу выполненных работ



Трудоемкость работ
Уровень оплаты труда за 1 чел.-час
Рисунок 1.3 - Структурно-логическая схема факторной системы зарплаты на выполнение работ
1.2.3 Определение безубыточности объема выполненных работ и зоны безопасности предприятия
Важным показателем для принятия управленческих решений является точка безубыточности (критическая точка). Она характеризует объем производства, при котором предприятие не будет иметь ни прибыль, ни убытков.
Точка безубыточности определяется как отношение постоянных издержек производства к разнице между ценой и удельными переменными издержками:
X = FC / P-VC, (1.6)
где X – безубыточный объем производства (продаж), шт
P – цена единицы продукции;
FC – постоянные затраты;
VC – переменные затраты в расчете на единицу продукции.
Наглядно взаимодействие затрат и доходов предприятия с объемом реализации на основе определения точки безубыточности изображено на рисунке 1.4.
Р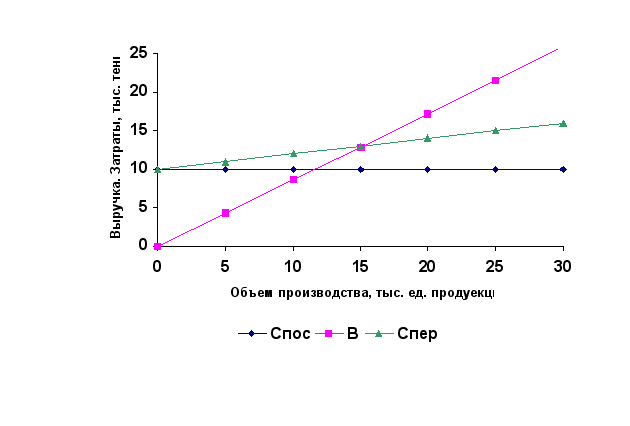
исунок
1.4 – Графическое
определение
точки безубыточности
Графический подход к определению точки безубыточности основан на диограмме безубыточности. Выручка, переменные затраты и постоянные затраты откладываются по вертикальной оси, объем – по горизонтальной. Точка безубыточности – это точка, в которой пересекается прямая, соответствующая общим затратам.
В точке пересечения линии выручки от продаж и общей величины затрат прибыль предприятия равна нулю, но фирма не будет нести убытки, которые для нее неизбежны при меньших объемах производства.
На местоположение точки безубыточности большое внимание оказывают такие факторы, как изменение цен, динамика постоянных и переменных затрат.
При помощи графика безубыточности можно определить, в каком месяце может быть достигнута безубыточность. Такая информация особенно важна при развертывании нового производства.
1.3 Технико-экономические факторы и резервы снижения себестоимости
В настоящее время при анализе фактической себестоимости выпускаемой продукции, выявлении резервов и экономического эффекта от ее снижения используется расчет по экономическим факторам. Экономические факторы наиболее полно охватывают все элементы процесса производства – средства, предметы труда и сам труд. Они отражают основные направления работы коллективов предприятия по снижению себестоимости: повышение производительности труда, внедрение передовой техники и технологии, лучшее использование оборудования, удешевление заготовки и лучшее использование предметов труда, сокращение административно-управленческих и других накладных расходов, сокращение брака и ликвидация непроизводственных расходов и потерь.
Экономия, обусловливающая фактическое снижение себестоимости, рассчитывается по следующему составу (типовому перечню) факторов:
1 Повышение технического уровня производства. Это внедрение новой, прогрессивной технологии, механизация и автоматизация производственных процессов; улучшение использования и применение новых видов сырья и материалов; изменение конструкции и технических характеристик изделий; прочие факторы, повышающие технический уровень производства.
По данной группе анализируется влияние на себестоимость научно-технических достижений и передового опыта. По каждому мероприятию рассчитывается экономический эффект, который выражается в снижении затрат на производство. Экономия от осуществления мероприятий определяется сравнением величины затрат на единицу продукции до и после внедрения мероприятий и умножением полученной разности на объем производства в планируемом году:
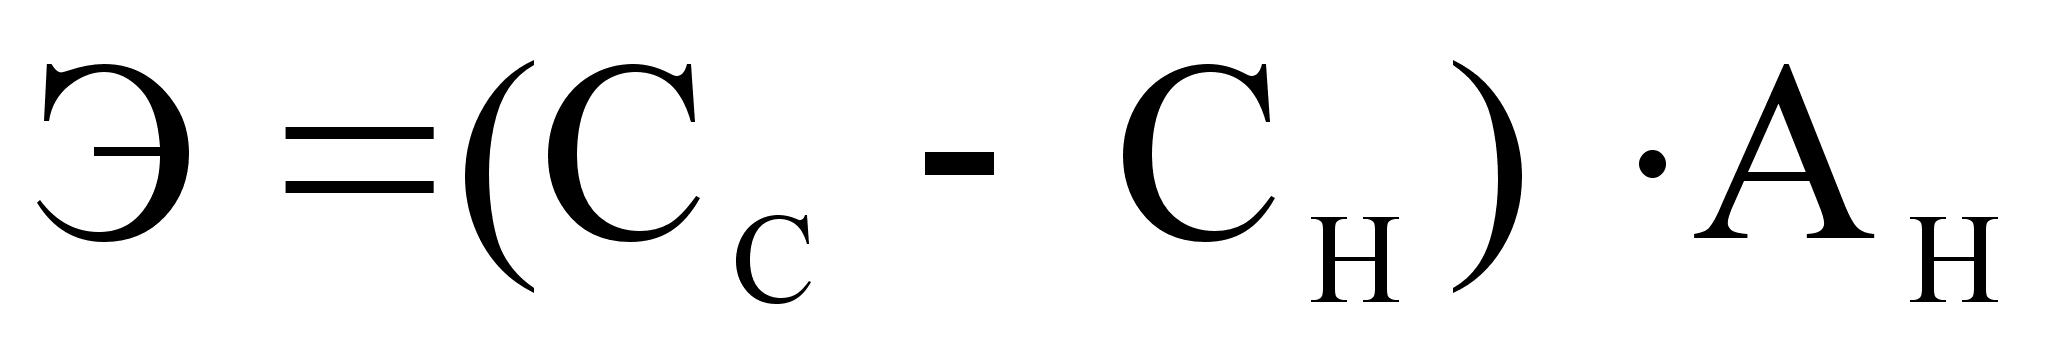 ,
(1.7)
где Э – экономия прямых текущих затрат;
Сс – прямые текущие затраты на единицу продукции до внедрения
мероприятия;
Сн – прямые текущие затраты после внедрения мероприятия;
Ан – объем продукции в натуральных единицах от начала внедрения
мероприятия до конца планируемого года.
Одновременно должна учитываться и переходящая экономия по тем мероприятиям, которые осуществлены в предыдущем году. Ее можно определить как разность между годовой расчетной экономией и ее частью, учтенной в плановых расчетах предыдущего года. По мероприятиям, которые планируются в течении ряда лет, экономия исчисляется исходя из объема работы, выполняемой с помощью новой техники, только в отчетном году, без учета масштабов внедрения до начала этого года.
Снижение себестоимости может произойти при создании автоматизированных систем управления, использовании ЭВМ, совершенствовании и модернизации существующей техники и технологии. Уменьшаются затраты и в результате комплексного использования сырья, применения экономичных заменителей, полного использования отходов в производстве. Большой резерв таит в себе и совершенствование продукции, снижение ее материалоемкости и трудоемкости, снижение веса машин и оборудования, уменьшение габаритных размеров и др.
2 Совершенствование организации производства и труда. Снижение себестоимости может произойти в результате изменения в организации производства, формах и методах труда при развитии специализации производства; совершенствования управления производством и сокращения затрат на него; улучшение использования основных фондов; улучшение материально-технического снабжения; сокращения транспортных расходов; прочих факторов, повышающих уровень организации производства.
При одновременном совершенствовании техники и организации производства необходимо установить экономию по каждому фактору в отдельности и включить в соответствующие группы. Если такое разделение сделать трудно, то экономия может быть рассчитана исходя из целевого характера мероприятий либо по группам факторов.
Снижение текущих затрат происходит в результате совершенствования обслуживания основного производства (например, развитие поточного производства, повышения коэффициента сменности, упорядочения подсобно-технологических работ, улучшение инструментального хозяйства, совершенствование организации контроля за качеством работ и продукции). Значительное изменение затрат живого труда может произойти при увеличении норм и зон обслуживания, сокращении потерь рабочего времени, уменьшении числа рабочих, не выполняющих норм выработки. Эту экономию можно подсчитать, если умножить количество высвобождающихся рабочих на среднюю заработную плату в предыдущем году (с начислениями на социальное страхование и с учетом расходов на спецодежду, питание и т.п.). Дополнительная экономия возникает при совершенствовании структуры управления предприятия в целом. Она выражается в сокращении расходов на управление и в экономии заработной платы и начислений на нее в связи с высвобождением управленческого персонала.
При улучшении использования основных фондов снижение себестоимости происходит в результате повышения надежности и долговечности оборудования; совершенствования системы планово-предупредительного ремонта; централизации и внедрения индустриальных методов ремонта, содержание и эксплуатации основных фондов. Экономия исчисляется как произведение абсолютного сокращения затрат (кроме амортизации) на единицу оборудования (или других основных фондов) на среднедействующее количества оборудования (или других основных фондов).
Совершенствование материально-технического снабжения и использования материальных ресурсов находит отражение в уменьшении норм расхода сырья и материалов, снижении их себестоимости за счет уменьшения заготовительно-складских расходов. Транспортные расходы сокращаются в результате уменьшения затрат на доставку сырья и материалов от поставщика до складов предприятия, от заводских складов до мест потребления; уменьшения расходов на транспортировку готовой продукции.
Определенные резервы снижения себестоимости заложены в устранении или сокращении затрат, которые не являются необходимыми при нормальной организации производственного процесса (сверхнормативный расход сырья, материалов, топлива, энергии, доплаты рабочим за отступление от нормативных условий труда и сверхурочные работы, платежи по регрессивным искам и т.п.). Выявление этих излишних затрат требует особый метод и внимания коллектива предприятия. Их можно выявить проведением специальных обследований и единовременного учета, при анализе данных нормативного учета затрат на производстве, тщательном анализе плановых и фактических затрат.
2 Анализ себестоимости выполненных работ
2.1 Технико-экономическая характеристика «ДЭУ-30»
Дорожно-эксплуатационный участок (ДЭУ-30) был создан 18 ноября 1997 года. Цель организации ДЭУ – это выполнение работ по содержанию, текущему ремонту и озеленению автомобильных дорог и дорожных сооружений, обеспечению бесперебойного и безопасного движения транспортных средств по дорогам в течение всего года, с целью наиболее эффективного использования бюджетных средств, выделяемых на дорожные работы.
Основными задачами работы ДЭУ являются:
- своевременное и качественное выполнение установленных филиалом планов и зданий по содержанию и текущему ремонту автомобильных дорог и сооружений на них;
- обеспечение условий безопасного и бесперебойного проезда автотранспорта;
- надзор за состоянием автомобильных дорог и дорожных сооружений, соблюдение правил их пользования, охрана сооружений на автомобильных дорогах;
- ограничение и организация в установленном порядке движения транспорта в неблагоприятное время года, а также на ослабленных участках дорог и мостов, определяемых филиалом;
- проведение систематических наблюдений за снегозаносными участками дорог;
- учет интенсивности и состава движения и другие наблюдения необходимые для правильной организации содержания закрепленных участков дорог и получения исходных данных для планирования работ;
- охрана труда и техника безопасности при производстве работ;
- охрана окружающей среды;
- составление актов о нарушении правил пользования автомобильными дорогами и дорожными сооружениями и порядка охраны автомобильных дорог;
- контроль за использованием земель полосы отвода и контролируемой зоны дорог, а также за состоянием объектов сервиса и рекламы в полое отвода на обслуживаемом участке автодорог;
- осуществление мероприятий по мобилизационной подготовке автомобильных дорог общего пользования республиканского знака предупреждению и действиям в чрезвычайных ситуациях.
Дорожно-эксплуатационный участок является производственным подразделением Республиканского государственного предприятия «Казахавтодор», и создаются приказом РГП «Казахавтодор».
На рисунке 2.1 наглядно показана структура организации.
Минтранском РК
Государственный ком-т
автодорог
РГП «Казахавтодор»
ВК филиал РГП
«Казахавтодор»
Государственное
Учреждение автомобильных дорог.
Функции заказчика.


Лесопосадочный участок №2
Дорожно-эксплуатационные участки № 24-33
Р

 исунок
2.1 – Организационная
структура
управления
РГП «Казахавтодор»
Министерства
транспорта
и коммуникаций
РК
РГП «Казахавтодор» и его филиалы являются подрядчиками по выполнению работ текущего ремонта, содержания и озеленения дорог республиканского значения.
ВК ОФ РГП «Казахавтодор» имеет право участвовать в конкурсах по объектам среднего и капитального ремонта.
Контрольными функциями по всем видам работ наделено Государственное Учреждение автомобильных дорог, которому ежемесячно сдаются выполненные работы.
Лесопосадочный участок и Дорожно-эскплуатационные участки являются хозрасчетными и имеют свой текущий счет в банке.
Контроль за производственной деятельностью ДЭУ осуществляет филиал. Филиал отвечает перед РГП КАД за деятельность ДЭУ.
Филиал доводит до ДЭУ следующие показатели:
- здание по уровню качества содержания автомобильных дорог;
- годовой план-прогноз в натуральных и денежных показателях на содержание, озеленение и текущий ремонт закрепленных участков дорог (расчетно), в пределах установленного лимита затрат;
- месячный план-задание работ;
- лимит затрат на содержание ДЭУ;
- штатное расписание специалистов ДЭУ;
- численность и фонд оплаты (расчетно) рабочих ДЭУ;
- мероприятия по обеспечению безопасности движения с календарными сроками их выполнения.
Аппарат управления ВК ОФ РГП «Казахавтодор» представляет собой систему взаимосвязанных органов работников управления. На предприятии существуют постоянно действующие отделы и службы, отвечающие за выполнение определенных функций на производстве. Работники этих подразделений несут ответственность за результаты производственной деятельности.
В верхней иерархии управленческой структуры ВК ОФ РГП «Казахавтодор» имеются должности: директор, главный инженер, заместитель директора по экономическим вопросам, главбух.
В состав отделов управления входит: планово-производственный отдел, отдел главного механика, сметно-договорной отдел, отдел безопасности движения.
Начальник ДЭУ назначается приказом ген. Директора РГП, имеет доверенность от директора ВК ф-ла и действует в соответствии с «Положением о Дорожно-эксплуатационном участке РГП «Казахавтодор» от 13 декабря 2001 года.
Административно-управленческий аппарат ДЭУ назначается приказом директора филиала РГП по представлению начальника участка. Линейный персонал (мастера, ст. мастера) назначаются в соответствии с нормативом протяженности дорог.
Рассмотрим организационную структуру предприятия «ДЭУ-30» представленную на рисунке 2.2.
-
Начальник ДЭУ

-
 Главный
инженер



Главный бухгалтер
Главный механик
-
Старший мастер

-
Мастер

-
Бригадир
Рисунок 2.2 – Организационная структура управления «ДЭУ-30»
В настоящее время дорожно-эксплуатационный участок №30 выполняет работу по содержанию и текущему ремонту дорог республиканского значения, протяженностью 175 км (Усть-Каменогорск – Ленинагорск – 105 км; Усть-Каменогорск – Алматы – 70 км). Расстояния значительные и разные направления, поэтому сосредотачивать технику в одном месте неразумно. Этим и продиктована структура «ДЭУ-30». На левом берегу и в поселке Белаусовка находятся дорожно-эксплуатационные пункты: ДЭП-1 и ДЭП-2. В селе Секисовка и поселке Черемшанка действуют дорожные пункты.
Рассмотрим основные технико-экономические показатели «ДЭУ-30» за 1998-2000 года.
Таблица 2.1 – Основные показатели деятельности «ДЭУ – 30» за 1998 – 2000 года
| Показатели |
Единица измерения |
1998 | 1999 | 2000 |
| Объем работ | тенге | 13697623 | 14835597 | 24877697 |
| Балансовая прибыль | тенге | 660959 | 811968 | 1744261 |
| Численность персонала | чел. | 45 | 42 | 44 |
| Выработка на 1 человека | тенге | 304352 | 353229 | 565402 |
| Фонд заработной платы | тенге | 3002005 | 4872098 | 6393707 |
| Среднемесячная заработная плата 1 работающего | тенге | 5559 | 9667 | 12109 |
| Себестоимость выполненных работ | тенге | 13036664 | 14023629 | 23133436 |
Анализ таблицы 2.1 показывает, что наблюдается тенденция объемов выполненных работ в 1999 году по сравнению с 1998 годом на 1137974 тенге, в 2000 году объем выполненных работ составил 24877697 тенге, то есть в 2 раза выше объема 1998 года. Объем работ, выполняемых «ДЭУ – 30» зависит от выделяемых средств (лимитов) заказчиком на определенный период. Так объем работ в III квартале 2000 года выполнен на сумму 8215410 тенге, а в III квартале 1999 года объем работ был выполнен на 2662680 тенге. В 2000году были выделены средства на проведение среднего ремонта.
Балансовая прибыль предприятия за рассматриваемые годы увеличилась. В 1999 году на 151009 тенге по сравнению с 1998 годом, а в 2000 году, по сравнению с 1999 годом увеличение составило 932293 тенге.
Численность работающих за рассматриваемый период практически не изменялась.
В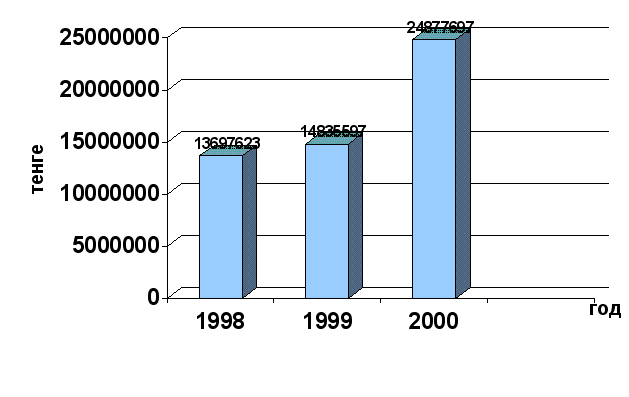
ыработка
на одного работающего
в тенге выросла
в стоимостном
выражении с
304352 в 1998 году до
353229 в 1999 году. В 2000 году
выросла до
565402 тенге.
Рисунок 2.3 – Динамика объема работ
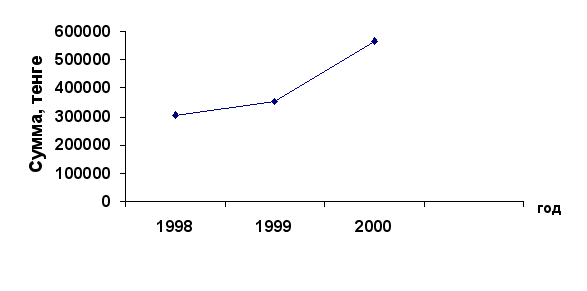
Рисунок 2.4 – Выработка на одного работающего
Среднемесячная заработная плата на предприятии невысокая за рассматриваемый период, она увеличилась с 5559 тенге в 1998 году до 9667 тенге в 1999 году и до 12109 тенге в 2000 году (рисунок 2.5).
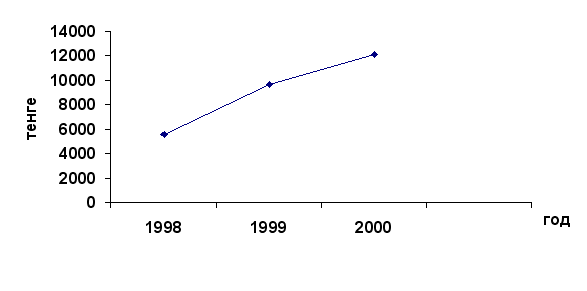
Рисунок 2.5 – Динамика роста заработной платы
Себестоимость выполненных работ увеличилась за рассматриваемый период в 1,5 раза.
Анализируя технико-экономические показатели за период с 1998 года по 2000 год можно сделать вывод, что экономическое состояние предприятия «ДЭУ-30» находится в стабильном положении, что и подтверждено выше рассмотренными показателями.
2.2 Анализ затрат выполненных работ по элементам
Под элементами себестоимости понимают качественно однородные первичные затраты, которые не могут быть расчленены на составные части.
В таблице 2.2 представлены затраты выполненных работ по элементам затрат, что дает возможность установить общую сумму затрат на выполнения объема работ в целом и по каждому из элементов в отдельности и их удельный вес в общих затратах.
Таблица 2.2 – Затраты выполненных работ
| Элемент затрат | 1998 год | 1999 год | 2000 год | |||
| сумма, тенге | уд. вес, % | сумма, тенге | уд. вес, % | Сумма, тенге | уд. вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Материалы | 3973670 | 30,48 | 4074583 | 29,05 | 116711408 | 50,45 |
| Заработная плата | 4547942 | 34,89 | 4872115 | 34,74 | 5752940 | 24,91 |
| Отчисления | 955068 | 7,33 | 1048382 | 7,48 | 1715958 | 7,42 |
| Амортизация основных фондов | 1544500 | 11,85 | 1693485 | 12,08 | 1200975 | 5,19 |
| Прочие расходы | 2015484 | 15,46 | 2335063 | 16,65 | 2792155 | 12,07 |
Продолжение таблицы 2.2
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Итого В том числе: переменные расходы постоянные расходы |
13036664 10468580 2568084 |
100 80,3 19,7 |
14023629 11229564 2794065 |
100 80,08 19,92 |
23133436 20225563 2907873 |
100 87,43 12,57 |
Как видно из таблицы 2.2 затраты предприятия в период с 1998 1999 года почти не изменились, не изменилась и структура затрат. Исключением стал 2000 год, где произошел резкий рост затрат, а особенно увеличились расходы на материалы и составили 50,45 % от всей суммы затрат. Изменилась несколько и структура затрат в 2000 году по сравнению с 1998 и 1999 годами: увеличилась доля материальных затрат, а доля амортизации и прочих расходов уменьшилась.
Н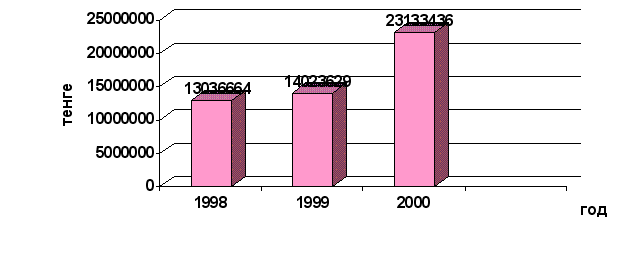
а
рисунке 2.6 представлена
динамика затрат
за 1998 – 2000 годы. Общая
сумма затрат
может измениться
из-за объема
выполненных
работ по предприятию,
их структуры,
уровня переменных
затрат на единицу
выполненных
работ, и суммы
постоянных
расходов на
весь объем
работ.
Рисунок 2.6 – Динамика затрат выполненных работ
Для расчета факторов, повлиявших на изменение затрат, проанализируем данные о размере и структуре затрат выполненных работ по годам и кварталам.
Рассмотрим данные таблиц 2.3; 2.4
Таблица 2.3 – Анализ затрат за 1998 – 1999 год
| Элемент затрат | Сумма, тенге | Структура затрат, % |
Отклонения +, - |
|||
| 1998 год | 1999 год | 1998 | 1999 | тенге | % | |
| Материалы | 3973670 | 4074583 | 30,48 | 29,05 | +100913 | -1,43 |
| Заработная плата | 4547942 | 4872115 | 34,89 | 34,74 | +324173 | -0,15 |
| Отчисления | 955068 | 1048382 | 7,33 | 7,48 | +93314 | +0,15 |
| Амортизация основных фондов | 1544500 | 1693485 | 11,85 | 12,08 | +148985 | +0,23 |
| Прочие расходы | 2015484 | 2335063 | 15,46 | 16,65 | +319579 | 1,19 |
|
Итого В том числе: переменные расходы постоянные расходы |
13036664 10468580 2568084 |
14023629 11229564 2794065 |
100 80,3 19,7 |
100 80,08 19,92 |
+986965 +760984 +225981 |
- -0,22 +0,22 |
Из таблицы 2.3 видно, что затраты предприятия за 1999 год выше затрат 1998 года на 986965 тенге или на 7,6 %. Увеличение произошло по всем видам затрат.
Общая сумма затрат может измениться из-за объема выполненных работ, их структуры, уровня переменных затрат на единицу и сумму постоянных расходов на весь объем работ.
Рассчитаем влияние факторов методом цепных подстановок. Методика расчета приведена в таблице 1.3.
Условие 1
(13697623 0,7642) + 2568084 = 13036664
Условие 2
(13697623 0,7642) 1,075 + 2568084 = 13821807
Условие 3
(14835597 0,7642) + 2568084 = 13906375
Условие 4
(14835597 0,7569) = 2568084 = 113797648
Условие 5
(14835597 0,7569) + 2794065 = 14023629
Из расчетов видно, что в связи с увеличением объемов работ на 7,5 % сумма затрат возросла на 785143 тенге (13821807 – 13036664).
За счет изменения структуры сумма затрат также возросла на 84568 тенге (13906375 – 13821807). Это свидетельствует о том, что в выполненных работах увеличилась доля затратоемких работ.
Из-за снижения уровня удельных переменных затрат уменьшение затрат составило 108727 тенге (13797648 – 13906375).
Постоянные расходы в 1999 году возросли по сравнению с расходами 1998 года на 225981 тенге, что также послужило одной из причин увеличения общей суммы затрат.
Таким образом, сумма затрат за 1998 год выше затрат за 1999 год на 986965 тенге (14023629 – 13036664), или 7,6 %, в том числе за счет увеличения объемов работ и изменения ее структуры возросли на 869711 тенге (13906375 – 13036664), а за счет роста себестоимости выполненных работ – на 117254 тенге (14023629 – 13906375).
Изменение удельных переменных и постоянных затрат может происходить как за счет повышения материалоемкости видов работ, так и за счет цен на материалы.
Таблица 2.4 – Анализ затрат за 1999 – 2000 год
| Элемент затрат | Сумма, тенге | Структура затрат, % |
Отклонения +, - |
|||
| 1999 год | 2000 год | 1999 | 2000 | тенге | % | |
| Материалы | 4074583 | 11671408 | 29,05 | 50,45 | +7596825 | +21,4 |
| Заработная плата | 4872115 | 5752940 | 34,74 | 24,91 | +880825 | -9,83 |
| Отчисления | 1048382 | 1715958 | 7,48 | 7,42 | +667576 | -0,06 |
| Амортизация основных фондов | 1693485 | 1200975 | 12,08 | 5,19 | -492510 | -6,89 |
| Прочие расходы | 2335063 | 2792155 | 16,65 | 12,07 | +457092 | -4,58 |
|
Итого В том числе: переменные расходы постоянные расходы |
14023629 11229564 2794065 |
23133436 20225563 2907873 |
100 80,3 19,7 |
100 87,43 12,57 |
+9109807 +8995999 +113808 |
- +7,13 -7,13 |
Как видно из таблицы 2.4, затраты предприятия в период с 1999 2000 года увеличились на 9109807 тенге, или 64,96 %. Увеличение произошло по всем видам и особенно по материальным затратам. Увеличилась сумма, как переменных, так и постоянных расходов. Изменилась несколько и структура затрат: увеличилась доля материальных затрат, а доля заработной платы уменьшилась.
Общая сумма затрат может измениться из-за объема выполненных работ, их структуры, уровня переменных затрат на единицу и сумму постоянных расходов на весь объем работ.
Рассчитаем влияние этих факторов методом цепных подстановок. Методика расчета приведена в таблице 1.3.
Условие 1
(114835597 0,7569) + 2794065 = 114023629
Условие 2
(14835597 0,7569) 1,68 + 2794065 = 21659733
Условие 3
(24877697 0,7569) + 2794065 = 21624833
Условие 4
(2448776697 0,8129) + 2794065 = 23019628
Условие 5
(248776697 0,8129) + 2794065 = 23133436
Из расчетов видно, что из-за увеличения объема выполненных работ на 6,8 % сумма затрат возросла на 7636104 тенге (21659733 – 14023629).
За счет изменения структуры выполненных работ сумма затрат уменьшилась на 34900 тенге (21624833 – 21659733). Это свидетельствует о том, что в выполненных работах снизилась доля затратоемкой работы.
Из-за повышения уровня удельных переменных затрат увеличение затрат составили 1394795 тенге (23019628 – 216248330).
Постоянные расходы в 2000 году возросли по сравнению с 1999 годом на 113808 тенге, что также послужило одной из причин увеличения затрат.
Таким образом, общая сумма затрат за 2000 год выше затрат 1999 года на 9109807 тенге (23133436 – 14023629), в том числе за счет увеличения объема выполненных работ и изменения ее структуры, она возросла на 7601204 тенге (21624833 – 14023629), а