Формирование и пути снижения затрат на эксплуатацию автомобильных дорог
Таблица 2.5 – Анализ затрат за III квартал 1999 – 2000 гг
| Элементы затрат | Сумма, тенге | Структура затрат, % |
Отклонения +, - |
|||
| III кв. 1999 г. | III кв. 2000 г. | III кв. 1999 г. | III кв. 2000 г. | тенге | % | |
| Материалы | 487271 | 4034260 | 18,46 | 60,36 | +3546989 | +41,9 |
| Заработная плата | 1331609 | 1218223 | 50,43 | 18,23 | -113386 | -32,2 |
| Отчисления | 248713 | 280343 | 9,42 | 4,19 | +31630 | -5,23 |
| Амортизация основных фондов | 350098 | 193958 | 13,26 | 2,9 | -156140 | -10,36 |
| Прочие расходы | 222544 | 957139 | 8,43 | 14,32 | +734595 | +5,89 |
|
Итого В том числе: переменные расходы постоянные затраты |
2640235 2030207 610028 |
6683923 6063237 620686 |
100 76,89 23,11 |
100 90,71 9,29 |
+4043688 +4033030 +10658 |
- +13,82 – 13,82 |
Как видно из таблицы 2.5, затраты на III квартал 2000 года выше затрат III квартала 1999 года на 4043688 тенге, или на 153 %. Перерасход произошел особенно по материальным затратам и прочим расходам. Сумма переменных затрат увеличилась на 4033030 тенге, а постоянных – на 10658 тенге. Структура затрат 2000 г. несколько изменилась по сравнению с III кварталом 1999 года: увеличилась доля материальных затрат и прочих расходов, а доля зарплаты и амортизационных отчислений уменьшилась. Изменение структуры наглядно видно на рисунках 2.7 и 2.8.
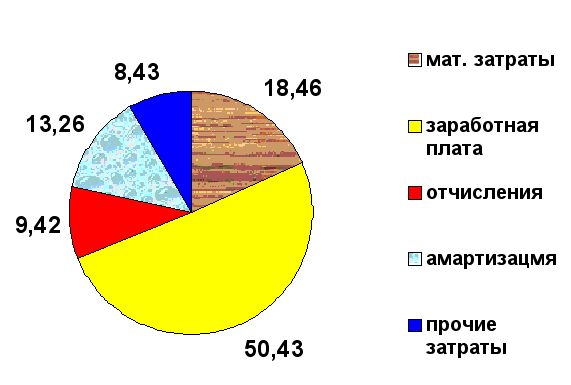
Рисунок 2.7 – Структура затрат 1999 года за III квартал
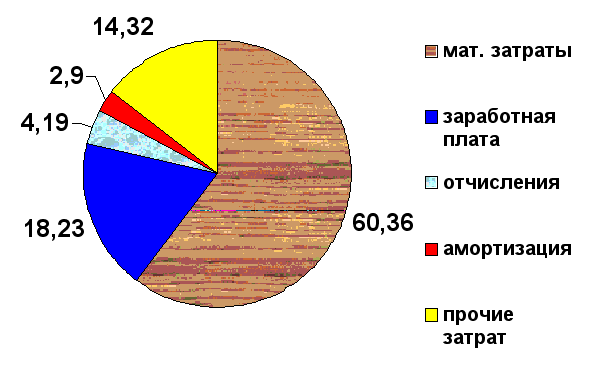 Рисунок 2.8 –
Структура
затрат 2000 года
за III квартал
Общая сумма затрат может измениться из-за объема выполненных работ, их структуры, уровня переменных затрат на единицу и сумма постоянных расходов на весь объем работ.
Рассчитаем влияние факторов методом цепных подстановок. Методика расчета приведена в таблице 1.3.
Условие 1
(2662680 0,7625) + 610028 = 2640235
Условие 2
(2662680 0,7625) 3,085 + 610028 = 6873217
Условие 3
(8215410 0,7625) + 610028 = 6874011
Условие 4
(8215410 0,7380) + 610028 = 6673265
Условие 5
(8215410 0,7380) + 620686 = 6683923
Из расчетов видно, что в связи с увеличением объемов работ на 30 % (к 30) сумма затрат возросла на 4232982 тенге (6873217 – 2640235).
За счет изменение структуры работ сумма затрат увеличилась на 794 тенге (6874011 – 6873217). Это свидетельствует о том, что в общем, объеме работ увеличилась доля затратоемкой работы.
Из-за снижения уровня удельных переменных расходов снижение затрат составило 200746 тенге (6673265 – 6874011).
Постоянные затраты за 2000 год по сравнению с 1999 годом увеличились на 80658 тенге.
Таким образом, общая сумма затрат за III квартал 2000 года выше затрат 1999 года III квартала на 4043688 тенге (6683923 – 2640235) или 153 %.
2.3 Анализ структуры себестоимости выполненных работ по статьям затрат
Важным анализом себестоимости является анализ структуры затрат, который начинается с определения удельных весов отдельных элементов затрат в общей сумме затрат. Для наглядности используются простые аналитические таблицы, в которых перечисляются элементы затрат и отражается их величина в сумме и в процентах к итогу.
Таблица 2.6 – Структура себестоимости выполненных работ
Статьи затрат |
1998 год | 1999 год | 2000 год | |||
| тенге | % | тенге | % | тенге | % | |
|
Материалы Заработная плата Отчисления Амортизация ОФ Аренда технике, услуги Общие административно- хозяйственные |
3973670 3702005 777421 1544500 2003448 1035620 |
30,4 28,39 5,96 11,85 15,37 7,94 |
4074583 3971240 848678 1693485 2176081 1259562 |
29,05 28,32 6,05 12,08 15,52 8,98 |
11671408 4705695 1056305 1200975 2436817 2062236 |
50,45 20,34 4,57 5,19 10,53 8,92 |
| Итого | 13036664 | 100 | 14023626 | 100 | 23133436 | 100 |
По данным таблицы 2.6 видно, что за период 1998-2000 гг. наибольший удельный вес в себестоимости занимают расходы по оплате труда и затраты на материалы (20%-50%). В 2000 году затраты на материалы самые высокие – 50,45%. В 1998 году затраты на материалы составили 30,4% от себестоимости выполненных работ, а в 1999 году – 29,05%. Амортизация основных фондов занимает от 5% до 12% от общей суммы затрат. 10% - 15% в себестоимости занимают расходы по аренде технике и оказываемые услуги предприятию. Удельный вес общехозяйственных расходов в течении трех лет почти не изменился и составил 7%-8% от общей суммы затрат.
Структура себестоимости за рассмотренные годы наглядно показана на рисунках 2.9-2.11.
Из таблицы 2.6 видно, что в 2000 году произошел резкий рост себестоимости, по сравнению с 1998 и 1999 годами.
Р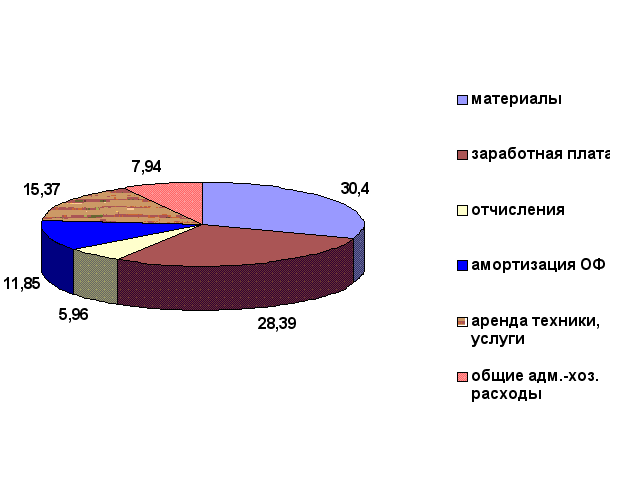
исунок
2.9 – Структура
себестоимости
за 1998 год
Р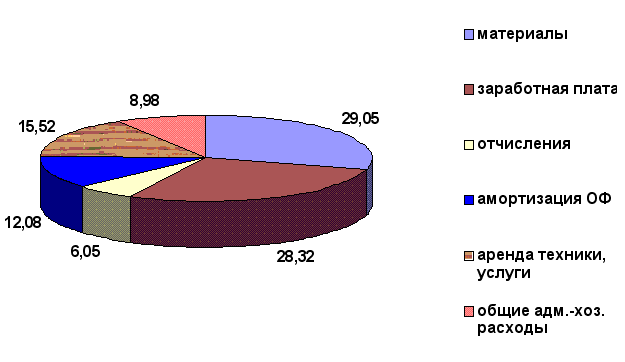
исунок
2.10 – Структура
себестоимости
за 1999 год
Р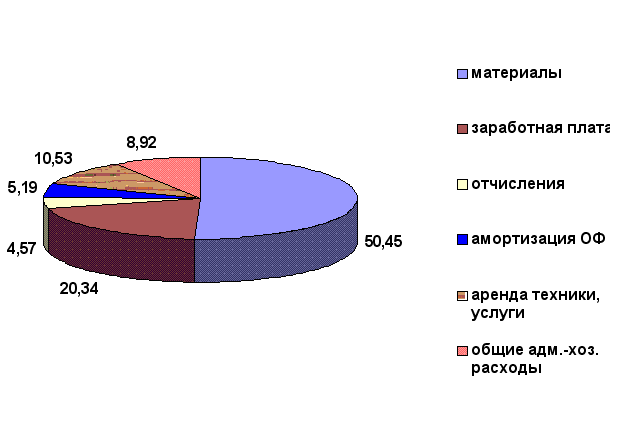
исунок
2.11 – Структура
себестоимости
за 2000 год
Произведем анализ, отклонений за 1999-2000 гг. в таблице 2.7.
Таблица 2.7 – Анализ структуры себестоимости выполненных работ за 1999-2000 гг
Элементы затрат |
Сумма, тенге | Структура затрат, % |
Отклонения + , - |
|||
| 1999 г | 2000 г | 1999 г | 2000 г | тенге | % | |
|
Материалы Заработная плата Отчисления Амортизация ОФ Аренда техники, услуги Общие административно- хозяйственные |
4074583 3971240 848678 1693485 2176081 1259562 |
11671408 4705695 1056305 1200975 2436817 2062236 |
29,05 28,32 6,05 12,08 15,52 8,98 |
50,45 20,34 4,57 5,19 10,53 8,92 |
+7596825 +734455 +207627 -432510 +260736 +802674 |
+21,4 -7,98 -1,48 -6,89 -4,99 -0,06 |
| Итого | 14023626 | 23133436 | 100 | 100 | +9109810 | - |
По данным таблицы 2.7 видно, что себестоимость выполненных работ в 2000 году выше затрат 1999 года на 9108810 тенге или на 64 % (910881014023626100). Рост себестоимости был вызван ростом объемов работ и увеличением себестоимости отдельных видов работ. Изменилась несколько и структура затрат. В 2000 году организация выполнила больший объем менее трудоемких работ по сравнению с 1999 годом, что уменьшило удельный вес затрат на заработную плату на 7,98 %, при увеличении удельного веса затрат на материалы на 21,4 %. Рассмотрим отдельные элементы за 1998 2000 годы по кварталам в таблицах 2.8, 2.9, 2.10.
Таблица 2.8 – Структура себестоимости выполненных работ за 1998 год по кварталам
|
1998 год затраты, тенге |
Материалы | Заработная плата | Отчисления | Амортизация | Аренда техники, услуги | Общие адми-нистративно-хозяйствен-ные расходы | Себесто-имость |
|
1 квартал удельный вес 1 кварт. |
1076063 27,05 |
850905 21,39 |
221235 5,56 |
470603 11,83 |
999286 25,12 |
360014 9,05 |
3978052 100 |
|
2 квартал удельный вес 2 кварт. |
678572 24,23 |
856126 30,27 |
214032 7,64 |
398797 14,24 |
415881 14,85 |
237206 8,47 |
2800544 100 |
|
3 квартал удельный вес 3 кварт. |
460457 20,44 |
863920 38,35 |
233258 10,35 |
255684 11,35 |
258387 11,47 |
201394 8,94 |
2252725 100 |
|
4 квартал удельный вес 4 кварт. |
1842057 45,99 |
938852 23,44 |
253490 6,33 |
8,04 |
7,84 |
8,36 |
4005343 100 |
|
Год 1998 уд. вес 1998 |
3973670 30,4 |
3702005 28,39 |
777421 5,96 |
1544500 11,85 |
2003448 15,37 |
1035620 7,94 |
13036664 100 |
Таблица 2.9 – Структура себестоимости выполненных работ за 1999 год по кварталам
|
1999 год затраты, тенге |
Материалы | Заработная плата | Отчисления | Амортизация | Аренда техники, услуги | Общие адми-нистративно-хозяйствен-ные расходы | Полная |
|
1 квартал удельный вес 1 кварт. |
1140043 25,52 |
881355 19,73 |
251527 5,63 |
599046 13,41 |
1225428 24,42 |
370637 8,29 |
4468036 100 |
|
2 квартал удельный вес 2 кварт. |
744234 25,07 |
925468 31,18 |
176395 5,94 |
352195 11,86 |
488813 16,47 |
284452 9,48 |
2968527 100 |
|
3 квартал удельный вес 3 кварт. |
487271 18,45 |
1149328 43,53 |
212335 8,04 |
350098 13,26 |
181276 6,87 |
259930 9,85 |
2640238 100 |
|
4 квартал удельный вес 4 кварт. |
1703032 43,15 |
1015088 25,72 |
208421 5,28 |
392147 9,94 |
280564 7,11 |
347573 8,80 |
3946825 100 |
|
Год 1999 уд. вес 1999 |
4074583 29,05 |
3971240 28,32 |
848678 6,05 |
1693485 12,08 |
2176081 15,52 |
1259562 8,98 |
14023626 100 |
Таблица 2.10 – Структура себестоимости выполненных работ за 2000 год по кварталам
|
2000 год затраты, тенге |
Материалы | Заработная плата | Отчисления | Амортизация | Аренда техники, услуги | Общие административно-хозяйственные расходы | Полная |
|
1 квартал удельный вес 1 кварт. |
1981525 43,77 |
1154485 25,5 |
257917 5,7 |
406964 8,99 |
361018 7,97 |
365412 8,07 |
4527321 100 |
|
2 квартал удельный вес 2 кварт. |
2606816 51,81 |
829224 16,48 |
174447 3,47 |
276605 5,5 |
420025 8,35 |
724457 14,39 |
5031574 100 |
|
3 квартал удельный вес 3 кварт. |
4034260 60,36 |
980480 14,67 |
227003 3,4 |
193958 2,9 |
821496 12,29 |
426728 6,38 |
6683925 100 |
|
4 квартал удельный вес 4 кварт. |
3048807 44,25 |
1741505 25,27 |
396938 5,76 |
323448 4,69 |
834278 12,11 |
545639 7,92 |
6890615 100 |
|
Год 2000 уд. вес 2000 |
11671408 50,45 |
4705695 20,34 |
1056305 4,57 |
1200975 5,19 |
2436817 10,53 |
2062235 8,92 |
23133436 100 |
Из таблиц 2.8-2.10 видно, что структура не остается постоянной, она динамична. Так, в целом по выполненным работам материальные затраты в 1 квартале 1998 года, в 1999 и в 2000 годах соответственно составляли – 27,05; 25,52; 43,77 %; оплата труда – 21,39; 19,73; 25,5 %; отчисления – 5,56; 5,63; 5,7 %; амортизация – 11,83; 13,41; 8,99 %; аренда техники, услуги – 25,12; 24,42; 7,9 %; общие административно-хозяйственные расходы – 9,05; 8,29; 8,07 %. Изменение структуры происходит из-за различных видов работ, выполненных при текущем ремонте и содержании дорог. Работы носят сезонный характер. Одни из них материалоемкие, другие – трудоемкие. Рассмотрим в таблице 2.11 изучение структуры затрат за III квартал 1999 – 2000 годов.
Таблица 2.11 – Анализ структуры выполненных работ за III квартал 1999 года и III квартал 2000 года
Элементы затрат |
Сумма, тенге | Структура затрат, % |
Отклонения + , - |
|||
| 1999 г | 2000 г | 1999 г | 2000 г | тенге | % | |
|
Материалы Заработная плата Отчисления Амортизация ОФ Аренда техники, услуги Общие административно- хозяйственные |
487271 1149328 212335 350098 181276 259930 |
4034260 980480 227003 193958 821496 426728 |
18,45 43,53 8,04 13,26 6,87 9,85 |
60,36 14,67 3,4 2,9 12,29 6,38 |
+3546989 -168848 +14668 -156140 +640220 +166798 |
+41,91 -28,86 -4,64 -10,36 +5,42 -3,47 |
| Итого | 2640238 | 6683925 | 100 | 100 | +4043687 | - |
А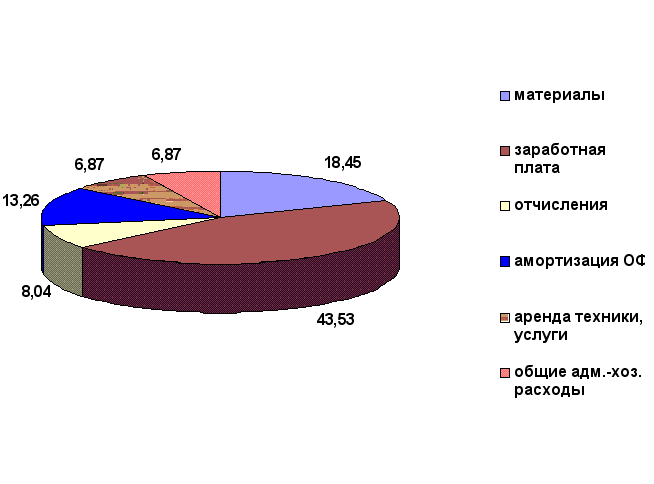
нализ
данных таблицы
2.11 позволяет
сделать вывод,
что структура
затрат выполненных
работ за III
квартал 1999 и III
квартал 2000 года
существенно
изменилась:
даже материальные
затраты в III
квартале 2000 года
увеличились
на 41,91 %; доля заработной
платы в III
квартале 2000 года
снизилась на
28,86 % по сравнению
с III кварталом
1998 года. Отчисления
в III квартале
2000 года снизились
на 4,64 %; доля амортизации
в III квартале
2000 года снизилась
на 10,36 %; аренда
техники, услуги
увеличились
с 6, 87 до 12,29 %; общие
административно-хозяйственные
расходы в III
квартале 2000 года
снизились по
сравнению с
III кварталом
1999 года на 3,47 %.
Рисунок 2.12 - Структура себестоимости выполненных работ за III квартал 1999 года
Р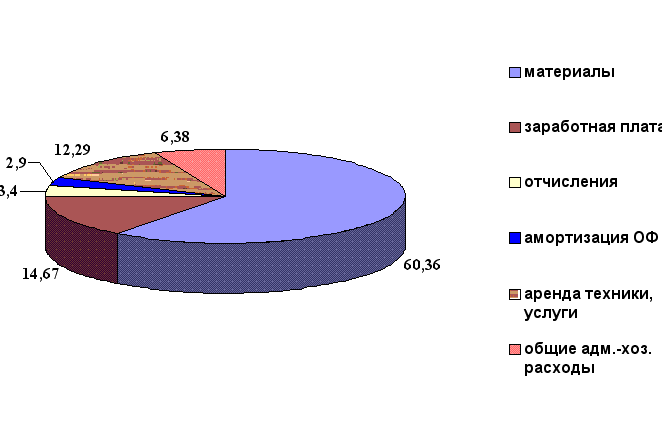
исунок
2.13 – Структура
себестоимости
выполненных
работ за III
квартал 2000 года
На рисунках 2.12-2.13 наглядно показано изменение структуры затрат за III квартал 1999 года и III квартал 2000 года.
На структуру затрат за анализируемый период повлияли следующие факторы:
- инфляционный процесс. Стоимость материальных ресурсов, основных фондов, рабочей силы изменилась неадекватно по отношению друг к другу, это и отразилось на структуре затрат;
- выполнение в III квартале 2000 года большого объема материалоемких работ.
- с 2000 года всю дорогостоящую технику для зимнего содержания было принято решение ставить на консервацию.
2.4 Анализ затрат на 1 тенге выполненных работ
Для анализа себестоимости выполненных работ используется показатель затрат на 1 тенге работ.
Затраты на 1 тенге выполненных работ за 1998-2000 гг. рассчитывается по формуле (1.4)
Зт1998=13036664/13697623=0,952 тенге
Зт1999=14023629/14835597=0,945 тенге
Зт2000=23133436/24877697=0,93 тенге
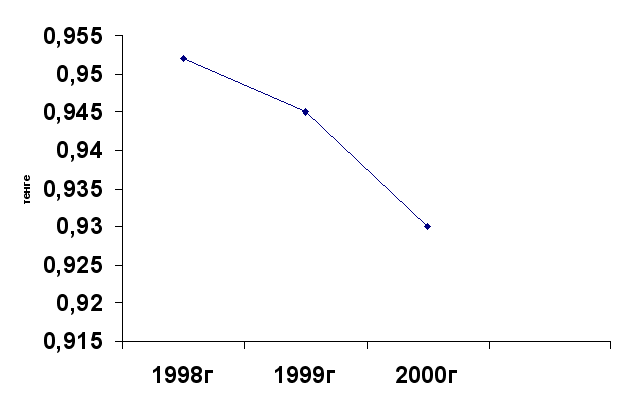
Рисунок 2.14 – Динамика затрат на 1 тенге работ
Рисунок 2.14 наглядно показывает, что с 1998-2000 гг наблюдается снижение затрат на 1 тенге выполненных работ. Затраты на 1 тенге работ снизились за счет увеличения объемов работ.
Для оценки работы организации рассчитаем показатель предельного уровня затрат на 1 тенге выполненных работ по статьям затрат. Этот показатель рассчитывается по формуле (1.5), результаты занесем в таблицу 2.12
Таблица 2.12 – Затраты на 1 тенге выполненных работ по статьям за 1998-2000 гг
Показатели |
Затраты на 1 тенге выполненных работ, тенге | ||
| 1998 г | 1999 г | 2000 г | |
Материалы |
0,290 | 0,275 | 0,469 |
| Заработная плата | 0,270 | 0,268 | 0,189 |
| Отчисления | 0,057 | 0,057 | 0,042 |
| Амортизация ОФ | 0,13 | 0,114 | 0,048 |
| Аренда техники, услуги | 0,146 | 0,147 | 0,048 |
| Общехозяйственные расходы | 0,076 | 0,085 | 0,083 |
| Всего себестоимость | 0,952 | 0,945 | 0,930 |
По данным таблицы 2.12 видно, что затраты на 1тенге выполненных работ за 1999 год в целом снижены по сравнению с 1998 годом на 0,013 тенге. Это снижение достигнуто по таким статьям как основная заработная плата и материалы. В 2000 году затраты на 1 тенге выполненных работ снижены по сравнению с 1999 годом на 0,015 тенге. Это снижение достигнуто по таким статьям как заработная плата, амортизация. Такие изменения затрат на выполнение работ заслуживают положительной оценки.
Проанализируем динамику затрат на 1 тенге выполненных работ по квартально за 1998-2000 гг. по формуле (1.4).
Анализ за 1998 год:
Зт 1кв=3978052/4158352=0,941
Зт 2кв=2800544/2967944=0,956
Зт 3кв=2252725/2391484=0,958
Зт 4кв=4005343/4179843=0,943
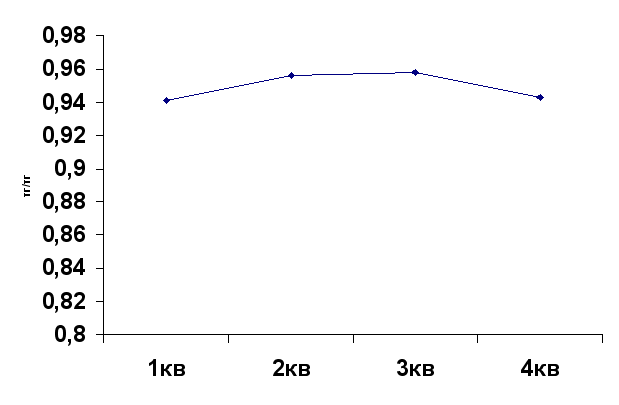
Рисунок 2.15 – Динамика затрат на 1 тенге за 1998 год
По данным рисунка 2.15 можно сказать, что снижение затрат на 1 тенге наблюдались, хотя и незначительные в первом и четвертом квартале, так как предприятие выполнило больший объем работ в этих кварталах.
Анализ за 1999 год.:
Зт 1кв=4468036/4688521=0,940
Зт 2кв=2968527/3158091=0,942
Зт 3кв=2640238/2801773=0,952
Зт 4кв=3946825/4187209=0,943
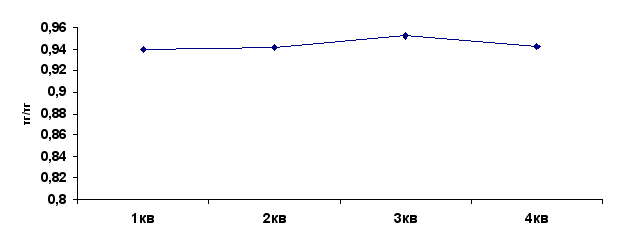
Рисунок 2.16 - Динамика затрат на 1 тенге за 1999 год
По рисунку 2.16 видно, что с первого по третий квартал наблюдалось увеличение затрат на 1 тенге, а в четвертом квартале произошло снижение затрат в связи с увеличением объема работ.
Анализ за 2000 год.:
Зт 1кв=4527321/4549958=0,995
Зт 2кв=5031574/5083902=0,989
Зт 3кв=6683925/8215410=0,814
З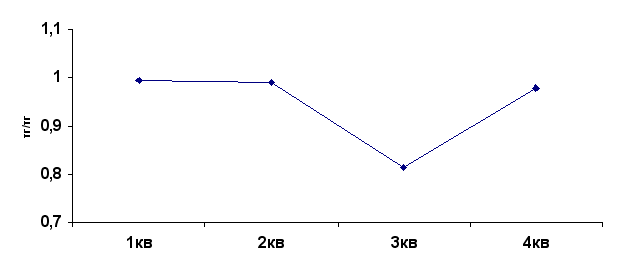
т
4кв=6890615/7028427=0,980
Рисунок 2. 17- Динамика затрат на 1 тенге за 2000 год
На рисунке 2.17 наглядно видно, что в третьем квартале затраты на 1 тенге снизились на 0,181 пункта по сравнению с первым кварталом, на 0,175 пункта по сравнению со вторым кварталом и на 0,176 пункта по сравнению с четвертым кварталом. Снижение в третьем квартале обуславливалось тем, что был выполнен больший объем работ. В 2000 году ВК ОФ РГКП «Казахавтодор» участвовал в конкурсе по объектам среднего ремонта и выиграл его. Объем работ выполненных «ДЭУ-30» по среднему ремонту составил 8611185 тенге.
2.5 Анализ себестоимость по статьям затрат
Анализ прямых материальных затрат
Затраты на дорожно-строительные материалы, топливо, запасные части составляют большой удельный вес по текущему содержанию и ремонту автомобильных дорог.
Величина затрат на материалы, топливо и запасные части определяются исходя из видов робот и норм их расхода на единицу работ, а также расходов, связанных заготовлением.
Для анализа материальных затрат в себестоимости выполненных работ 1998-2000 гг. используем данные таблицы 2.13.
Таблица 2.13 – Анализ материальных затрат 1998-2000 года
Показатели |
сумма, тенге | удельный вес, % | Затраты на 1 тенге выполненных работ |
1 |
2 | 3 | 4 |
| Себестоимость 1998 года | 3973670 | 30,48 | 3973670/13697623=29,01 |
Продолжение таблицы 2.13
| 1 | 2 | 3 | 4 |
| Себестоимость 1999 года | 4074583 | 29,05 | 4074583/14835597=27,46 |
| Себестоимость 2000 года | 11671408 | 50,45 | 11671408/24877697=46,92 |
Из таблицы 2.12 видно, что в 1999 году по сравнению с 1998 годом удельный вес материалов в себестоимости снизился на 1,43 пункта (29,0-30,48). Это свидетельствует о выполнении в 1998 году более материалоемких объемов работ. В 2000 году удельный вес материалов в себестоимости самый высокий – 50,45%, по сравнению с 1998 годом выше на 19,97 пункта (50,45-30,48), а по сравнению с 1999 годом на 21,4 пункта (50,45-29,05). Это связано с резким ростом цен в 2000 году на горюче-смазочные материалы и выполнении в 2000 году большого объема материалоемких работ. Затраты на 1 тенге выполненных работ самые низкие в 1999 году по сравнению с 1998 и 2000 годами. Это снижение связано с изменением структуры выполненных работ.
О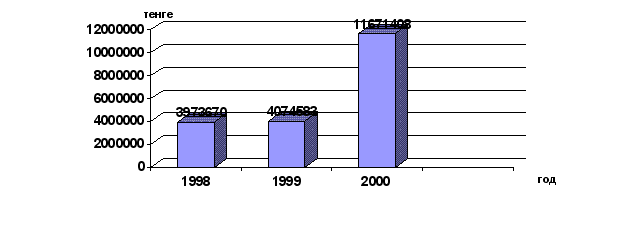
бщая
сумма отклонения
материальных
затрат составила
по сравнению
с 1999-1998 годов – 100913
тенге (4074583-3973670); по
сравнению
2000-1999 годов – 7697731 тенге
(11671408-4074583). Динамика
расчета общей
суммы затрат
показана на
рисунке 2.18
Рисунок 2. 18 – Динамика общей суммы материальных затрат
Увеличение общей суммы материальных затрат могло быть вызвано: изменением объемов работ, структуры выполненных работ.
Рассмотрим влияние факторов по годам.
Общая сумма отклонений материальных затрат в 1999 году по сравнению с 1998 годом составляет 100913 тенге (4074583-3973670).
Изменение объема выполненных работ.
Объем выполненных работ в 1999 году выше по сравнению с 1998 годом на 8,3%. При прочих равных условиях на увеличения объема требовался дополнительный расход материалов по сравнению с 1998 годом на 329814 (3973670*8,3/100).
Изменение структуры выполненных работ.
Величина этого фактора может быть определена так называемым сальдовым методом, то есть как разница между суммой отклонения расхода материала (100313 тенге) и величиной первого фактора (329814 тенге), что составит – 228901 тенге. Снижение расходов материала означает, что дорожно-эксплуатационный участок выполнил более трудоемкие работы в 1999 году по сравнению с 1998 годом.
Обобщим результаты анализа в таблице 2.14.
Таблица 2.14 – Анализ влияния факторов на изменения материальных затрат за 1998-1999 года
Статья затрат |
Сумма затрат, тенге | Отклонение, тенге | |||
| 1998 год | 1999 год | Всего | в том числе за счет | ||
| объема продукции | структурных сдвигов | ||||
| Материальные затраты | 3973670 | 4074583 | 100913 | +329814 | -228901 |
В таблице 2.14 рассчитаем влияние факторов на изменение материальных затрат за 1999-2000 года.
Таблица 2.15 – Анализ влияния факторов на изменения материальных затрат за 1999-2000 года
Статьи затрат |
Сумма затрат, тенге | Отклонение, тенге | |||
| 1999 год | 2000 год | Всего | в том числе за счет | ||
| объема продукции | структурных сдвигов | ||||
| Материальные затраты | 4074583 | 11671408 | 7596825 | +2758493 | +4838332 |
Из таблицы 2.15 видно, что общая сумма отклонения материальных затрат в 2000 году по сравнению с 1999 годом составляет 7596825 тенге. В том числе за счет:
Изменения объема выполненных работ.
Объем выполненных работ в 2000 году выше, по сравнению с 1999 годом на 67,7 %. При прочих равных условиях на увеличенный объем требовался дополнительный расход материалов по сравнению с 1999 годом на 2758493 (4074583 67,7/100).
Изменение структуры выполненных работ.
Величину этого фактора рассчитываем сальдовым методом, то есть как разница между суммой отклонения расхода материалов (7596825 тенге) и величиной первого фактора (2758493 тенге), что составит 4838332 тенге. Увеличение расхода материалов на 4838332 тенге, означает, что организация выполнила в 2000 году более материалоемкие работы по сравнению с 1999 годом.
На рисунках 2.19-2.20 графически изображено изменение материальных затрат за 1999 и 2000 года по месяцам.
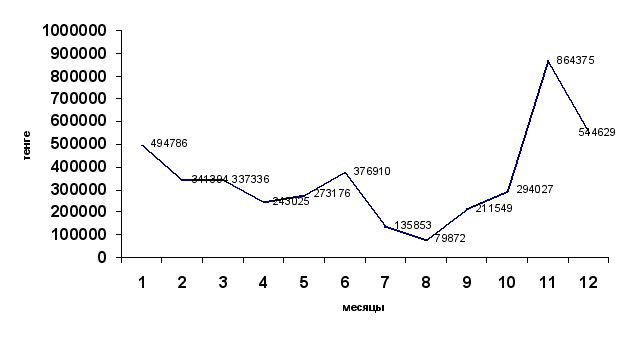
Рисунок 2.19 – Изменение общей суммы затрат на материалы за 1999 год по месяцам
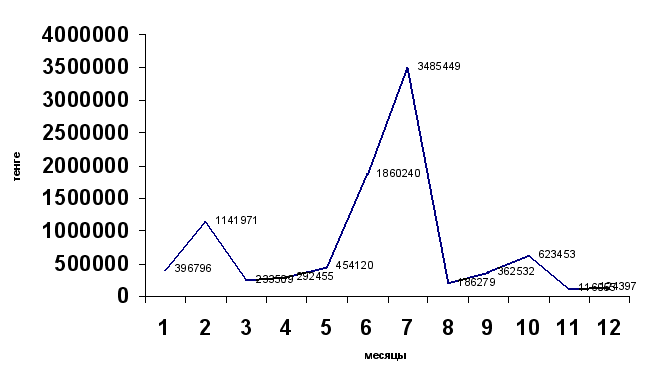
Рисунок 2.20 - Изменение общей суммы затрат на материалы за 1999 год по месяцам
Рассмотрим структуру материальных затрат за 1998-2000 гг.
Таблица 2.16 – Структура общей суммы материальных затрат за 1998-2000 года
Материалы |
1998 год | 1999 год | 2000 год | |||
| тенге | % | тенге | % | тенге | % | |
|
Дорожно-строительные Горюче-смазочные Запасные части Прочие |
1470258 2042466 429156 31789 |
37 51,4 10,8 0,8 |
1096617 2339371 634735 3860 |
27 57,3 15,6 0,1 |
5573687 5034783 1036129 26809 |
47,8 43,1 8,9 0,2 |
| Итого | 3973670 | 100 | 4074583 | 100 | 11671408 | 100 |
По данным таблицы 2.16 видно, что наибольший удельный вес в структуре материальных затрат занимают горюче-смазочные материалы. Это объясняется тем, что текущий ремонт и содержание дорог включают работы, меняющие качественно сеть дорог, как правило, небольших объемов, но расположенных на значительном протяжении. В 1998 году горюче-смазочные вещества составили 51,4 %; в 1999 году – 57,3 %, в 2000 году горюче-смазочные материалы составили 43,1 %. Доля дорожно-строительных материалов в 1998, 1999, 2000 годах соответственно составила – 37; 27; 47,8 %. Запасные части – при значительном росте в стоимостном выражении в процентах изменились от 15,6 % до 8,9 %.
На рисунке 2.21 изображена структура материальных затрат за 1998 2000 год.
Чтобы проанализировать изменение структуры общей суммы материальных затрат по кварталам рассмотрим данные таблиц 2.17-2.19.
Р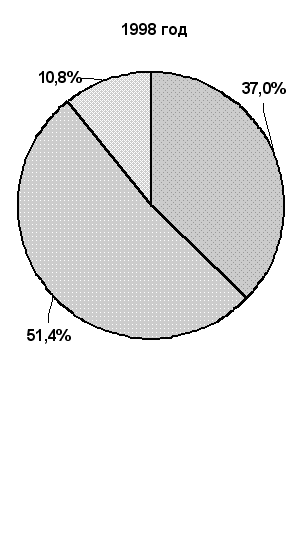
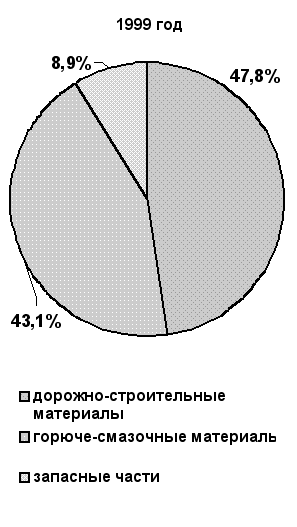
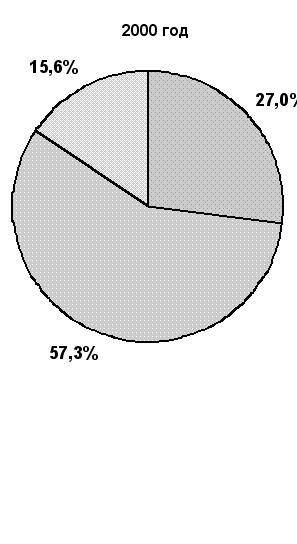
исунок
2.21 – Структура
общей суммы
материальных
затрат
Таблица 2.17 – Структура материальных затрат за 1998 год по кварталам
Материалы |
I квартал | % | II квартал | % | III квартал | % | IV квартал | % |
|
Дорожно-строительные Горюче-смазочные Запасные части Прочие |
91275 851178 258373 6519 |
7,56 70,5 21,4 0,54 |
565599 217467 40686 11696 |
67,7 26,03 4,87 1,4 |
307870 218602 103190 315 |
48,87 34,7 16,38 0,05 |
265383 726811 298296 10407 |
20,4 55,87 22,93 0,8 |
| Итого | 1207345 | 100 | 835450 | 100 | 629978 | 100 | 1300897 | 100 |
Таблица 2.18 – Структура материальных затрат за 1999 год по кварталам
Материалы |
I квартал | % | II квартал | % | III квартал | % | IV квартал | % |
|
Дорожно-строительные Горюче-смазочные Запасные части Прочие |
40521 914235 182990 2297 |
3,6 80,2 16 0,2 |
442218 282341 19648 27 |
59,4 38 2,6 0,064 |
257425 221899 7572 375 |
53 45,5 1,5 0,08 |
356453 920895 424524 1160 |
21 54 25 0,07 |
| Итого | 1140043 | 100 | 744234 | 100 | 487271 | 100 | 1703032 | 100 |
Таблица 2.19 – Структура материальных затрат за 2000 год по кварталам
Материалы |
I квартал | % | II квартал | % | III квартал | % | IV квартал | % |
|
Дорожно-строительные материалы Горюче-смазочные материалы Запасные части Прочие |
218223 1207434 555116 752 |
11 61 28 0,04 |
1715134 548639 328482 14561 |
65,8 21 12,6 0,6 |
3254687 696885 79489 3199 |
80,7 17,3 1,9 0,1 |
385643 2581825 73042 8297 |
12,6 84,7 2,4 0,3 |
| Итого | 1981525 | 100 | 26006816 | 100 | 4034260 | 100 | 3048807 | 100 |
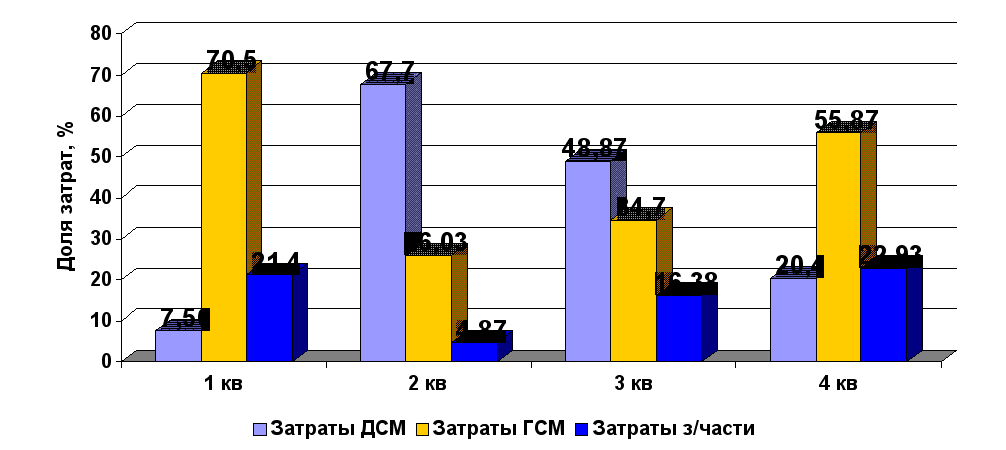
Рисунок 2.22– Динамика структуры материальных затрат за 1998 год по кварталам
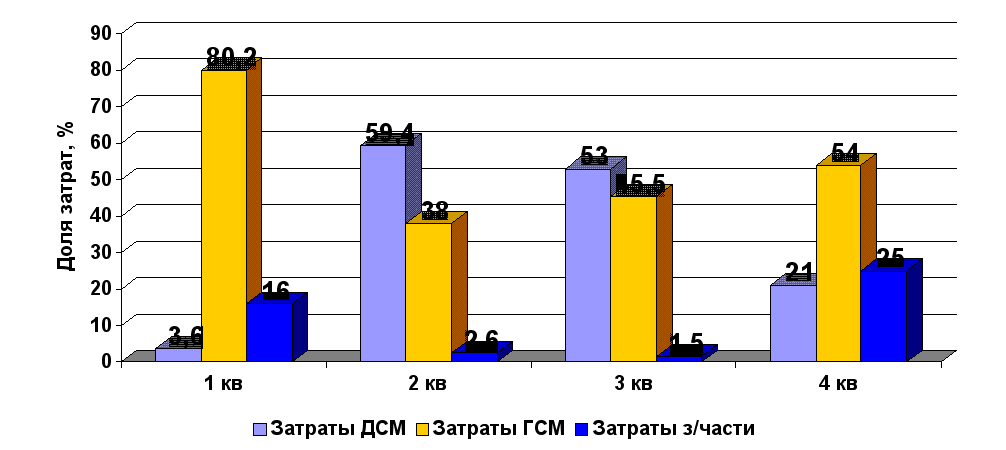
Рисунок 2.23 – Динамика структуры материальных затрат за 1999 год по кварталам
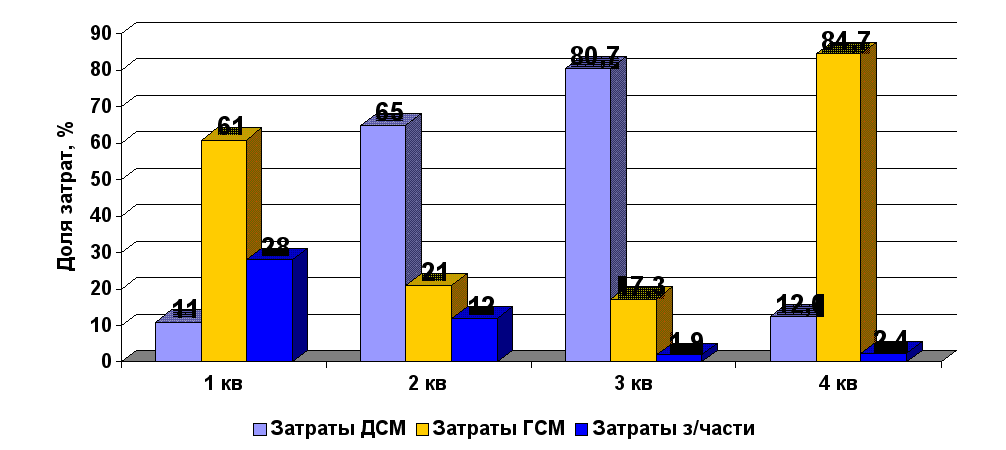
Рисунок 2.24 – Динамика структуры материальных затрат за 2000 год по кварталам
Наглядно изменение структуры материальных затрат за 1998 2000 годы по кварталам показано на рисунках 2.22-2.24
Анализ данных таблиц 2.17-2.19 и рисунков 2.22-2.24 позволяет сделать вывод, что структура материальных затрат в течение года не остается постоянной, а находится в постоянной динамике. Так в целом по выполненным работам в 1999 году в I; II; III; IV квартале соответственно горюче-смазочные материалы составляли – 80,2; 38; 45,5; 54 %; дорожно-строительные материалы – 3,6; 59,4; 53; 21 %; запасные части – 16; 2,6; 15; 25 %. Изменение структуры материальных затрат происходит из-за того, что работы по содержанию и текущему ремонту автомобильных дорог меняются по виду и характеру из месяца в месяц и для их выполнения необходимы различные материалы.
Заработная плата составляет один из важнейших элементов себестоимости выполненных работ. В структуре себестоимости ДЭУ-30 затраты на оплату труда занимают второе место.
Оплата труда рабочих ДЭУ-30 осуществляется по фактическому исполнению наряд-задания на месяц, в соответствии с присвоенными разрядами и тарифными ставками.
Основной формой оплаты труда бригад (рабочих), непосредственно занятых на выполнении работ по содержанию и текущему ремонту дорог, является повременная форма оплаты труда. При работе по нормативному наряд-заданию производится доплата за счет относительно высвобожденной численности работников.
Для анализа трудовых затрат в себестоимости выполненных работ 1998-2000 гг. используем данные таблицы 2.20.
Таблица 2.20 – Анализ трудовых затрат 1998-2000 гг.
| год | Сумма, тенге | Удельный вес в себестоимости, % | Затраты на 1 тенге выполненных работ |
| 1998 | 3702005 | 28,39 | 3702005/13697623=0,27 |
| 1999 | 3971240 | 28,32 | 3971240/14835597=0,268 |
| 2000 | 4705695 | 20,34 | 4705695/24877697=0,189 |
Из таблицы 2.20 видно, что в 2000 году удельный вес трудовых затрат самый низкий – 20,34%. По сравнению с 1998 годом снизился на 8,05 пункта (28,39-20,34), а по сравнению с 1999 годом на 7,98 пункта (28,32-20,34). Это свидетельствует о выполнении в 2000 году более материалоемких объемов работ незначительном повышении заработной платы при резком росте цен на материалы.
Затраты на 1 тенге выполненных работ самые низкие в 2000 году. Это снижение связанно с изменением структуры выполненных работ.
Общая сумма отклонения трудовых затрат составила: по сравнению 1999-1998 годов – 269235 тенге (3971240-3702005); по сравнению 2000-1999 годов – 734455 тенге (4705695-3971240). Факторами оказавшими влияние эти отклонения могут быть изменение объема и структуры выполненных работ, а также изменение уровня заработной платы по отдельным видам работ.
Рассмотрим влияние факторов по годам.
Общая сумма отклонения трудовых затрат в 1999 году по сравнению с 1998 годом составила 269235 тенге.
Изменение объема выполненных работ
Объем выполненных работ в 1999 году выше по сравнению с 1998 годом на 8,3%. При прочих равных условиях на увеличенный объем требовался дополнительный расход трудовых затрат по сравнению с 1998 годом на 307266 тенге (3702005*8,3/100).
Изменение структуры выполненных работ
Величина этого фактора может быть определена как разница между суммой отклонения трудовых затрат (269235 тенге) и величиной первого фактора (307266 тенге), что составит –38031 тенге. Снижение общей суммы трудовых затрат означает, что дорожно-эксплуатационный выполнил более материалоемкие работы в 1999 году по сравнению с 1998 годом.
Обобщим результаты анализа в таблице 2.21
Таблица 2.21 – Анализ влияния факторов на изменение трудовых затрат за 1998-1999 гг
Статья затрат |
Сумма затрат, тенге | Отклонение, тенге | |||
| 1998 г | 1999 г | Всего | в том числе за счет | ||
| Объема продукции | Структурных сдвигов | ||||
| Трудовые затраты | 3702005 | 3971240 | 269235 | 307266 | -38031 |
В таблице 2.22 рассчитаем влияние факторов на изменение трудовых затрат за 1999-2000 гг
Таблица 2.22 – Анализ влияние факторов на изменение трудовых